
Mercado de robots domésticos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de robots domésticos y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por oferta (productos, servicios); tipo (doméstico, entretenimiento y ocio); aplicación (aspiración, corte de césped, compañía, asistencia a personas mayores y con discapacidad, juguetes robóticos y sistemas de ocio, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005959
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
12.600 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
45.840 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
15,43 %
Índice de crecimiento
Mercado potencial
248.660 millones de dólares estadounidenses
(2026-2034)
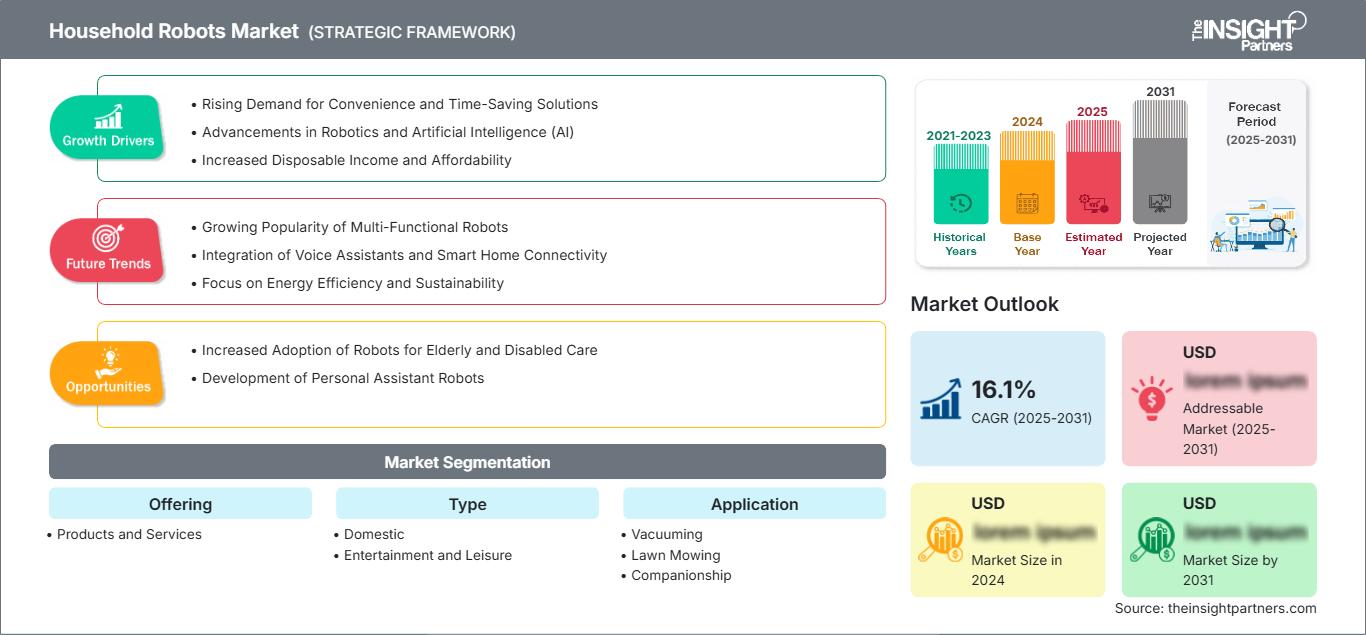
El mercado de robots domésticos está preparado para una expansión sustancial, alcanzando los 12.600 millones de dólares en 2025 y los 45.840 millones de dólares en 2034, lo que representa una tasa de crecimiento anual compuesta (CAGR) del 15,43% durante el período 2026-2034. El mercado abarca robots de automatización doméstica, robots de entretenimiento y robots especializados utilizados para tareas de limpieza, mantenimiento de exteriores, compañía, asistencia y recreación. La creciente adopción de inteligencia artificial, visión artificial, autonomía, soluciones para el hogar conectado y sistemas electromecánicos de pequeño formato está ampliando el alcance de la robótica residencial más allá de las aplicaciones tradicionales como la limpieza de suelos.
América del Norte sigue siendo una región clave, y se prevé que el mercado de robots domésticos registre una tasa de crecimiento anual compuesta (TCAC) de entre el 14,2 % y el 15,2 % durante 2034. La alta tasa de adopción de hogares inteligentes, la demanda de reemplazo de robots de limpieza y el creciente interés en las tecnologías de automatización impulsan el mercado. América del Norte también cuenta con redes de distribución bien establecidas para productos electrónicos de consumo y software, además de experimentar con robots de compañía y asistencia.
Análisis y perspectivas del mercado de robots domésticos
- América del Norte: Se estima que América del Norte representará entre el 26 % y el 30 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 14,2 % al 15,2 % entre 2026 y 2034 , impulsada por la integración de hogares inteligentes, productos de limpieza robóticos de alta gama y la demanda de automatización doméstica que ahorre mano de obra.
- EE. UU.: Estados Unidos representa aproximadamente entre el 21 % y el 24 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 14,0 % al 15,0 % entre 2026 y 2034 , impulsado por la adopción de aspiradoras robóticas y los ecosistemas de hogares conectados.
- Europa: Se estima que Europa tendrá una cuota de mercado del 20-23% en 2025 , con un crecimiento anual compuesto del 13,6-14,6% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España generan una fuerte demanda gracias a la adopción de hogares inteligentes, el envejecimiento de la población y las prioridades en materia de eficiencia energética en los hogares.
- Asia Pacífico: Asia Pacífico representará aproximadamente entre el 36 % y el 40 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 16,0 % al 17,0 % entre 2026 y 2034. China, Japón, Corea del Sur e India combinan una sólida capacidad de fabricación, experiencia en robótica, urbanización y una creciente automatización de los productos de consumo.
- Segmento más grande: El sector de las aspiradoras representa una cuota de mercado estimada del 48-52% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 14,5-15,5% entre 2026 y 2034 , lo que refleja la familiaridad establecida por los consumidores y la demanda recurrente de reemplazo.
- Segmento de alto crecimiento: Se estima que el corte de césped tendrá una cuota de mercado del 7-10% en 2025 , con una expansión a una tasa de crecimiento anual compuesta (CAGR) del 18,0-20,0% entre 2026 y 2034 , impulsada por el mantenimiento exterior autónomo.
- Empresas clave analizadas en detalle: Alfred Kärcher SE & Co. KG, Blue Frog Robotics, Deere & Company, Dyson Limited, ECOVACS Robotics Co., Ltd., iRobot Corporation, LG Electronics Inc., Neato Robotics, Inc. (Grupo Vorwerk), Samsung Electronics Co., Ltd., The LEGO Group (KIRKBI A/S).
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de robots domésticos ha evolucionado, pasando de simples robots de limpieza a sofisticados robots que utilizan sensores, mapas, inteligencia artificial y conectividad con electrodomésticos. Los esfuerzos de innovación se centran ahora en la detección de obstáculos, el acoplamiento automático, el mantenimiento y la personalización de la programación. Además, la integración vertical a lo largo de la cadena de valor está aumentando, especialmente en las plantas de fabricación de Asia, donde se pueden adquirir componentes como motores, baterías, sensores, procesadores y piezas del robot a través de una cadena conectada.
El crecimiento futuro dependerá en mayor medida de las regiones donde la disponibilidad de mano de obra, los niveles de ingresos, la urbanización y la demografía hagan que la automatización sea económicamente viable. La ciberseguridad para la tecnología de dispositivos conectados, la privacidad, los riesgos de las baterías y la protección de datos del consumidor influirán en el diseño de los productos. Además, las inversiones se están orientando hacia la inteligencia artificial física, la navegación en el hogar y los robots multifuncionales que interactúan con los electrodomésticos.
Alcance del informe de mercado de robots domésticos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 12.600 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 45.840 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 15,43% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de robots domésticos
El crecimiento del mercado de robots domésticos se debe a la necesidad de automatización, ahorro de mano de obra y comodidad en hogares cada vez más conectados. El ecosistema abarca desde sensores y procesadores hasta motores, baterías, software, sistemas de navegación, plataformas en la nube, interfaces para electrodomésticos, canales de distribución minorista y servicios posventa. Los robots de limpieza ofrecen actualmente la base comercial más sólida, ya que el consumidor puede cuantificar fácilmente su valor en términos de ahorro de tiempo al aspirar y fregar.
El panorama competitivo se diferencia cada vez más gracias a capacidades de navegación superiores, limpieza de bordes, detección de obstáculos, recarga y vaciado autónomos, y fregado multifuncional. La disponibilidad de componentes y la disminución de los costes de los sensores permiten una mayor segmentación de precios, donde los dispositivos de gama alta incorporan mejores cámaras, LiDAR, inteligencia artificial y sistemas de acoplamiento. Por lo tanto, el informe del mercado de robots domésticos no solo depende de los envíos, sino también del aumento de los precios promedio.
La competencia ha evolucionado, pasando de basarse en la eficacia de productos individuales a competir por el control de ecosistemas completos. La empresa iRobot Corporation promueve el ecosistema y el software de sus productos Roomba, mientras que ECOVACS Robotics Co., Ltd. se ha diversificado con una amplia gama de productos para la limpieza de suelos, jardines y ventanas, entre otros. La excelencia en ingeniería de Dyson Limited la distingue, mientras que LG Electronics Inc. y Samsung Electronics Co., Ltd. integran sus productos robóticos con ecosistemas de electrodomésticos.
Las inversiones se centran cada vez más en la navegación mediante inteligencia artificial, la manipulación autónoma, los actuadores compactos y la capacidad de interactuar con el hogar. Alfred Kärcher SE & Co. KG ofrece tecnologías para sistemas de limpieza, mientras que Blue Frog Robotics se enfoca en la interacción social y el cuidado del hogar. El Grupo LEGO aporta tecnología educativa y de entretenimiento, mientras que Neato Robotics, Inc. (Grupo Vorwerk) se especializa en el desarrollo tecnológico de robots para el cuidado de suelos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de robots domésticos: Perspectivas estratégicas
Perspectivas regionales
Mercado de robots domésticos en Norteamérica
Se prevé que Norteamérica acapare una cuota de mercado del 26-30%, con un crecimiento anual compuesto del mercado de robots domésticos del 14,2-15,2% hasta 2034. Estados Unidos representa la mayor demanda en la región, impulsada por viviendas espaciosas, mayores ingresos disponibles, la penetración de hogares inteligentes y el conocimiento de los robots aspiradores entre los consumidores. Canadá contribuirá gracias al uso de electrodomésticos de alta gama y la automatización residencial.
El ecosistema regional también está evolucionando hacia máquinas multiuso con funciones de aspiración, fregado, mapeo y autorreparación. La mayor disponibilidad a través de la distribución minorista y las suscripciones, junto con las plataformas de dispositivos conectados, facilita el acceso. La demanda de cortacéspedes automáticos es otro sector en crecimiento, especialmente en las zonas suburbanas. La privacidad, la ciberseguridad, la duración de la batería y la conectividad son factores clave a la hora de comprar robots.
Mercado de robots domésticos en EE. UU.
Estados Unidos representará entre el 80 % y el 82 % de la cuota de mercado de Norteamérica para 2025, y el mercado de robots domésticos registrará una tasa de crecimiento anual compuesta (CAGR) del 14,0 % al 15,0 % hasta 2034. Empresas internacionales como iRobot Corporation, Dyson Limited, LG Electronics Inc., Samsung Electronics Co., Ltd. y otras tienen una presencia significativa tanto en el segmento de limpieza como en el de hogares inteligentes.
Las tendencias en las áreas de aplicación incluyen el desarrollo desde simples aspiradoras hasta fregonas autónomas, limpiadores de césped, sensores de obstáculos y sistemas de control doméstico. Los consumidores buscan mantenimiento manos libres y control remoto mediante aplicaciones, pero los clientes de gama alta prefieren estaciones de acoplamiento automáticas, mejor navegación y opciones de limpieza en múltiples pisos. El envejecimiento de la población podría ofrecer oportunidades de negocio para robots de asistencia y compañía; sin embargo, estas áreas de aplicación están menos comercializadas que las soluciones de limpieza.
Mercado europeo de robots domésticos
Se estima que Europa tendrá una cuota de mercado del 20-23% en 2025, con un crecimiento anual compuesto del 13,6%-14,6%, liderado por Alemania en cuanto a la demanda regional. La población del Reino Unido está adoptando cada vez más los robots de limpieza inteligentes gracias al auge del comercio electrónico y la penetración de los hogares inteligentes. Alemania cuenta con una combinación de excelencia en ingeniería, calidad de los electrodomésticos y demanda de tecnología doméstica eficiente, mientras que Francia mantiene una adopción constante de robots de limpieza de alta gama.
Otros países europeos, como Italia y España, ofrecen mayores perspectivas, ya que las familias urbanas adoptan el concepto de comodidad y mantenimiento automatizado. La demanda en Europa sigue estando impulsada por la eficiencia de los electrodomésticos, la durabilidad de los productos, la facilidad de reparación, la seguridad de los datos y la optimización del espacio en el hogar. El envejecimiento de la población europea también justifica la necesidad de tecnologías que ofrezcan asistencia.
Mercado de robots domésticos en la región Asia-Pacífico
El mercado de Asia-Pacífico representará entre el 36 y el 40 por ciento en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 16,0 al 17,0 por ciento; China liderará el sector. China ha sabido capitalizar su extensa infraestructura en la fabricación de robots, Japón cuenta con la ventaja de la tecnología de automatización y una población envejecida, mientras que Corea del Sur combina el liderazgo en la industria electrónica con el desarrollo de hogares inteligentes.
Australia contribuye al aumento de la demanda de robots para el cuidado del césped y la limpieza, especialmente por parte de familias adineradas. Las políticas industriales regionales, las inversiones en robótica dentro de la región y la cadena de suministro de productos electrónicos contribuyen a lograr bajos costos y una rápida innovación.
Mercado de robots domésticos en Oriente Medio y África
Oriente Medio y África representan una oportunidad pequeña pero en crecimiento, con Arabia Saudita a la cabeza en la adopción de esta tecnología en la región del Golfo, cuyo mercado se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 12,0 % y el 13,0 %. Los Emiratos Árabes Unidos son líderes en la adopción de hogares inteligentes, mientras que Sudáfrica representa el mayor mercado de robótica de consumo en el África subsahariana.
El desarrollo de propiedades residenciales de lujo, la influencia del sector de la tecnología hotelera, las altas temperaturas y la demanda de limpieza automática contribuyen a la adopción de tecnologías en esta región. Tanto Arabia Saudita como los Emiratos Árabes Unidos se presentan como lugares especialmente idóneos para la adopción de tecnologías residenciales conectadas, mientras que Sudáfrica destaca por su mayor presencia en el sector minorista.
Análisis de segmentación
Ofrenda
La oferta divide el mercado entre productos y servicios . Este segmento se ve cada vez más influenciado por el software, el mantenimiento, la conectividad en la nube, los componentes de repuesto y las funcionalidades basadas en suscripción, en lugar de centrarse únicamente en el hardware. Los productos siguen siendo la principal fuente de ingresos, mientras que los servicios pueden fortalecer la retención de clientes y los ingresos recurrentes. Se prevé que este segmento crezca a una tasa compuesta anual del 15,0 % al 16,0 % durante el período 2026-2034 , lo que refleja el creciente interés en el soporte del ciclo de vida y la funcionalidad conectada.
- Productos: El hardware sigue siendo el principal medio de adopción, abarcando robots aspiradores, sistemas de jardinería, robots de entretenimiento y dispositivos de asistencia. La diferenciación de los productos depende cada vez más de la autonomía, la capacidad de detección, la duración de la batería y las funcionalidades de software integradas.
- Servicios: Los servicios incluyen instalación, mantenimiento, funcionalidades habilitadas por software, programas de reemplazo y asistencia al cliente. Su importancia estratégica aumenta a medida que los robots conectados requieren actualizaciones continuas, diagnósticos y gestión del ecosistema.
Tipo
El segmento comprende los sectores doméstico, de entretenimiento y de ocio . Los robots domésticos gozan actualmente de una sólida base comercial, ya que las tareas de limpieza y mantenimiento ofrecen una utilidad clara y un ahorro de tiempo cuantificable. Los sistemas de entretenimiento y ocio se centran en la educación, la compañía, los pasatiempos y las experiencias interactivas. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 15,2 % al 16,2 % entre 2026 y 2034 , gracias a la mejora de la calidad de la interacción y la autonomía que aporta la inteligencia artificial.
- Uso doméstico: Los robots domésticos se encargan de las tareas rutinarias del hogar y siguen siendo la categoría comercial más importante. Las funciones de aspirado, fregado, mantenimiento del césped y las nuevas funciones de asistencia se benefician de una comodidad tangible y un funcionamiento cada vez más autónomo.
- Entretenimiento y ocio: Los robots interactivos se utilizan en actividades recreativas, educativas, de compañía y para el desarrollo de pasatiempos. Su adopción depende en gran medida de su asequibilidad, la calidad del software, la personalización y la capacidad de mantener una participación significativa del usuario.
Solicitud
Las aplicaciones incluyen aspiración, corte de césped, compañía, asistencia a personas mayores y con discapacidad, juguetes robóticos y sistemas de ocio, entre otros . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 15,5 % al 16,5 % durante el período 2026-2034 , con las aplicaciones de limpieza como base comercial actual, mientras que las aplicaciones para exteriores y sociales se desarrollan con mayor rapidez. En consecuencia, el alcance del mercado de robots domésticos se está ampliando, pasando de la automatización de tareas domésticas a una asistencia física más amplia.
- Aspirado: El aspirado sigue siendo la aplicación principal debido a que la creciente concienciación de los consumidores, el uso frecuente en los hogares y la mejora de la navegación autónoma crean una propuesta de valor clara para los sistemas robóticos de limpieza de suelos.
- Corte de césped: El corte de césped está ganando popularidad gracias a las mejoras en la navegación autónoma, la detección de límites y la detección de obstáculos. Las grandes propiedades suburbanas y las necesidades de mantenimiento recurrentes hacen que la automatización de exteriores resulte especialmente atractiva.
- Compañía: Los robots de compañía siguen siendo una categoría emergente, cuya adopción está influenciada por la IA conversacional, la interacción emocional, la personalización y la aceptación en los hogares. Su potencial a largo plazo depende de su fiabilidad y del valor que aporten al usuario.
- Asistencia a personas mayores y con discapacidad: Los robots de asistencia se centran en la movilidad, los recordatorios, la monitorización y determinadas tareas domésticas. Su importancia estratégica aumenta con el envejecimiento de la población, si bien la seguridad, la asequibilidad, la privacidad y la supervisión humana siguen siendo fundamentales.
- Robots de juguete y sistemas para aficionados: Los robots educativos y de ocio resultan atractivos para niños, familias y entusiastas de la tecnología. Su programabilidad, funciones interactivas y contenido educativo fomentan el interés constante y diferencian estos productos de los juguetes convencionales.
- Otras aplicaciones ofrecen una vía flexible para la robótica doméstica especializada, lo que permite a los fabricantes abordar casos de uso emergentes sin depender exclusivamente de las categorías establecidas de limpieza o entretenimiento.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Aspirar |
Alto |
Limpieza con IA |
Maduro |
|
Cortar el césped |
Medio |
Cortacésped automático |
Escalada |
|
Compañerismo |
Medio |
IA social |
Emergente |
|
Asistencia para personas mayores y con discapacidad |
Bajo |
Apoyo para la atención |
Emergente |
|
Juguetes robóticos y sistemas de hobby |
Bajo |
Robótica STEM |
Escalada |
|
Otros |
Bajo |
Tareas especializadas |
Emergente |
Factores que impulsan el crecimiento del mercado de robots domésticos y análisis de su impacto
Expansión de la navegación autónoma habilitada por IA
Los avances en visión artificial, LiDAR, computación perimetral y aprendizaje automático han permitido mejorar el mapeo de espacios, el reconocimiento de objetos, la planificación de rutas y la capacidad de evitar obstáculos de forma dinámica en los robots. Desde la perspectiva de las empresas manufactureras, una mejor navegación se traduce en menos quejas de los clientes relacionadas con la incapacidad del robot para sortear obstáculos, detectar zonas sucias y seguir rutas de limpieza eficientes. La inteligencia artificial también permite una mayor diferenciación de productos, ya que el software inteligente puede utilizarse junto con cualquier actualización de hardware sin necesidad de mejoras proporcionales en el hardware. Las implicaciones para el mercado son significativas tanto en los casos de uso de aspiración y corte de césped como en los de asistencia, donde la autonomía es un componente crítico del valor añadido. Con la disponibilidad de procesadores más potentes y sensores más económicos, es probable que las capacidades de navegación avanzadas penetren en el segmento de productos de gama media.
Creciente preferencia de los consumidores por las tecnologías domésticas que ahorran trabajo.
Las limitaciones de tiempo en el hogar, el estilo de vida urbano, las familias con dos ingresos y las crecientes expectativas de comodidad están impulsando la demanda de tareas domésticas automatizadas. La limpieza sigue siendo especialmente atractiva, ya que aspirar y fregar son actividades repetitivas y cuantificables que pueden delegarse sin grandes cambios en las rutinas del hogar. Este mismo patrón de comportamiento favorece el cuidado robótico del césped, sobre todo en hogares con grandes espacios exteriores. Por lo tanto, los fabricantes pueden ampliar su adopción demostrando un ahorro de tiempo real, en lugar de presentar los robots únicamente como productos de tecnología avanzada. Los minoristas también se benefician, ya que los sistemas automatizados crean oportunidades para ofrecer paquetes premium que combinan robots, estaciones de acoplamiento, consumibles y electrodomésticos conectados. Con el tiempo, una mayor familiaridad con la robótica debería reducir la carga educativa asociada a ella, permitiendo que aplicaciones emergentes como la compañía y la asistencia se basen en la comprensión que ya tienen los consumidores sobre los dispositivos domésticos autónomos.
Integración con ecosistemas de hogares conectados
Los robots funcionan cada vez más como componentes dentro de entornos domésticos inteligentes más amplios, en lugar de como electrodomésticos aislados. La integración con aplicaciones móviles, asistentes de voz, sensores, electrodomésticos conectados y plataformas domésticas puede mejorar la planificación, la coordinación y la personalización. Esto crea una importante ventaja estratégica para las empresas de electrónica con ecosistemas establecidos, ya que la funcionalidad robótica puede reforzar las ventas de electrodomésticos complementarios. El efecto también es significativo para las empresas de robótica especializadas, que deben mantener la interoperabilidad para seguir siendo relevantes a medida que los consumidores consolidan sus dispositivos en menos plataformas. El funcionamiento conectado introduce requisitos adicionales en materia de ciberseguridad, actualizaciones de software, gobernanza de datos e infraestructura en la nube fiable. Las empresas que abordan estos requisitos de forma eficaz pueden fortalecer la fidelización de clientes y generar oportunidades de servicio adicionales. En consecuencia, la compatibilidad con el ecosistema se está convirtiendo en un factor importante a la hora de comprar, junto con la potencia de succión, la precisión de la navegación, la capacidad de la batería y el diseño físico.
Tendencias futuras del mercado de robots domésticos
Los robots multifuncionales irán más allá de la limpieza de un solo propósito.
La siguiente fase de las tendencias del mercado de robots domésticos implicará robots que combinen varias funciones del hogar en una plataforma coordinada. En lugar de funcionar únicamente como aspiradoras, se espera que los sistemas emergentes integren el fregado, el reconocimiento de objetos, la interacción con electrodomésticos, la seguridad y la asistencia física selectiva. Los avances en IA incorporada podrían permitir que los robots comprendan instrucciones expresadas en lenguaje natural y las traduzcan en secuencias de acciones domésticas. Esto podría cambiar el comportamiento de compra, pasando de seleccionar electrodomésticos individuales a evaluar las capacidades de una plataforma robótica doméstica más amplia. Es probable que los fabricantes hagan hincapié en el hardware modular, las actualizaciones de software y los componentes interoperables para que las capacidades puedan ampliarse después de la compra. Los productos más exitosos probablemente serán aquellos que combinen la automatización rutinaria confiable con respuestas flexibles a situaciones domésticas inusuales, en lugar de sistemas que ofrezcan numerosas funciones sin una ejecución consistente de las tareas.
La IA física reforzará la asistencia doméstica personalizada.
La IA física probablemente se convertirá en un factor diferenciador clave a medida que los robots adquieran una mejor percepción, razonamiento y comprensión del contexto. En lugar de simplemente seguir rutas programadas, los sistemas futuros podrían aprender las rutinas del hogar, identificar necesidades recurrentes y coordinarse con electrodomésticos conectados. La iniciativa Ballie de Samsung ilustra la tendencia hacia la asistencia doméstica conversacional y proactiva, mientras que LG CLOiD demuestra un enfoque más amplio que incluye tareas domésticas físicas. Por lo tanto, el mercado de robots domésticos se entrelazará cada vez más con la IA generativa, los electrodomésticos inteligentes y la computación espacial. El éxito comercial dependerá de una ejecución fiable, un movimiento seguro, la protección de la privacidad y controles de usuario transparentes. Las empresas deberán traducir la IA avanzada en resultados prácticos para el hogar, ya que es probable que los consumidores juzguen estos sistemas principalmente por su fiabilidad y comodidad, más que por la sofisticación de los algoritmos subyacentes.
Oportunidades de mercado para robots domésticos
Plataformas robóticas localizadas para poblaciones que envejecen
El envejecimiento de la población crea una oportunidad para desarrollar robots diseñados específicamente para la independencia en el hogar, la seguridad, los recordatorios, la monitorización del entorno y tareas de asistencia específicas. Los fabricantes pueden colaborar con organizaciones sanitarias, aseguradoras, proveedores de vivienda y gestores de residencias para personas mayores para validar casos de uso prácticos antes de su implementación a mayor escala. Las previsiones del mercado de robots domésticos indican que las aplicaciones de asistencia pueden adquirir una importancia estratégica a medida que la población envejece y la disponibilidad de cuidadores se reduce. La inversión debe priorizar diseños discretos, interfaces sencillas, interacción multilingüe, detección del riesgo de caídas y sólidos controles de privacidad, en lugar de una complejidad mecánica excesiva. Los modelos comerciales podrían combinar hardware con servicios de monitorización o soporte, generando ingresos recurrentes y mejorando el mantenimiento y la continuidad del software. Las alianzas con proveedores de electrodomésticos y telecomunicaciones consolidados pueden reducir aún más las barreras de implementación mediante el uso de las redes de conectividad y servicios existentes.
Automatización exterior de alta gama y mantenimiento robótico
El cuidado autónomo del césped ofrece una atractiva vía de expansión, ya que el mantenimiento de exteriores es repetitivo, requiere mucha mano de obra y es cada vez más compatible con la navegación robótica. Los fabricantes pueden dirigirse a hogares suburbanos de alto poder adquisitivo mediante sistemas que mapean propiedades, identifican obstáculos, gestionan la carga y operan según las condiciones climáticas y los horarios de los usuarios. Deere & Company aporta una valiosa experiencia en maquinaria autónoma para exteriores, lo que crea oportunidades para transferir las capacidades de navegación y control de máquinas a entornos residenciales. Los proveedores también deberían considerar ecosistemas integrados de paisajismo que conecten el corte con el riego, los datos meteorológicos y la monitorización del jardín. Este enfoque puede aumentar el valor de los equipos robóticos más allá de una simple función de mantenimiento. Las prioridades de inversión deben incluir una navegación fiable sin límites, protección antirrobo, resistencia a la intemperie, funcionamiento silencioso y una instalación sencilla, factores que pueden influir en la disposición del consumidor a sustituir los equipos convencionales.
Novedades recientes
- Agosto de 2026: Serve Robotics Inc. (Nasdaq: SERV), empresa líder en reparto a domicilio autónomo, y Grubhub, filial de Wonder, plataforma tecnológica alimentaria integrada verticalmente diseñada para facilitar el acceso a la buena comida, anunciaron una alianza para integrar el reparto robótico en la plataforma de Grubhub, inicialmente en Chicago, Los Ángeles y Alexandria. El servicio de reparto robótico de Serve estará disponible en más de 100 establecimientos participantes de Grubhub en Chicago y cerca de 200 en Los Ángeles, y se espera que otros restaurantes se unan al programa con el tiempo. Cada plataforma que se integra amplía la gama de restaurantes y barrios a los que nuestros robots pueden prestar servicio.
- Marzo de 2026: SoftBank Robotics America anunció el lanzamiento oficial de una nueva gama de robots con inteligencia artificial para el sector de la limpieza comercial. Este anuncio impulsa el futuro de las soluciones físicas con IA para este sector y amplía la cartera de soluciones de SoftBank Robotics America con tecnologías avanzadas diseñadas para ofrecer mayor eficiencia y valor empresarial en entornos altamente dinámicos.
- Enero de 2026: Qualcomm Technologies, Inc. (NASDAQ: QCOM) presentó una arquitectura integral de pila para robótica de próxima generación que integra hardware, software e IA compuesta. Qualcomm Technologies también presentó su último procesador de alto rendimiento para robótica industrial AMR y humanoides avanzados de tamaño completo, la serie Qualcomm Dragonwing™ IQ10. Este es el procesador más reciente específico para robótica que amplía la hoja de ruta actual de la compañía en este campo, ofreciendo capacidades de alto rendimiento y eficiencia energética para el "cerebro del robot". Gracias a la probada experiencia de Qualcomm Technologies en IA de borde y sistemas de alto rendimiento y bajo consumo, esta innovación transforma los prototipos en máquinas inteligentes y listas para su implementación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -