
Mercado de amplificadores de instrumentación: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de amplificadores de instrumentación (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (amplificador de instrumentación de dos amplificadores operacionales, amplificador de instrumentación de tres amplificadores operacionales); usuario final (cemento, alimentos, productos farmacéuticos, productos químicos, acero, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012728
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


Tamaño del mercado en 2025
637,00 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.326,00 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,49 %
Índice de crecimiento
Mercado potencial
8.808,46 millones de dólares estadounidenses
(2026-2034)
El mercado de amplificadores de instrumentación está preparado para una expansión sostenida, dado que el acondicionamiento de señales de precisión cobra cada vez más importancia en la medición industrial, el control de procesos y la instrumentación especializada. El mercado, valorado en 637 millones de dólares en 2025 , se prevé que alcance los 1.326 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 8,49 % entre 2026 y 2034. La demanda se ve impulsada por los mayores requisitos de precisión en las mediciones, la integración de sensores y la modernización de las arquitecturas de control industrial.
América del Norte sigue siendo un mercado estructuralmente importante, con una tasa de crecimiento anual compuesta (CAGR) estimada del 8,0 % al 8,8 % entre 2026 y 2034 , impulsada por la innovación en semiconductores, la fabricación avanzada y la expansión de la infraestructura de pruebas y mediciones. El tamaño del mercado regional de amplificadores de instrumentación también se ve influenciado por las inversiones en equipos médicos, electrónica aeroespacial, automatización industrial y adquisición de datos de precisión, donde el bajo nivel de ruido, el alto rechazo de modo común y la ganancia estable son requisitos de diseño fundamentales.
Evaluación y perspectivas del mercado de amplificadores de instrumentación
- América del Norte: Se prevé que América del Norte represente una participación del 32-36% en 2025 , con una expansión a una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,8% entre 2026 y 2034 , impulsada por la fabricación de productos electrónicos avanzados, los programas aeroespaciales, la automatización industrial y la instrumentación médica.
- EE. UU.: Estados Unidos representa aproximadamente entre el 68 % y el 72 % de la cuota de mercado de Norteamérica en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,1 % al 8,9 % entre 2026 y 2034 , impulsada por la electrónica de precisión y la instrumentación relacionada con la defensa.
- Europa: Se estima que Europa tendrá una participación del 24-28% en 2025 , con un crecimiento a una tasa compuesta anual del 7,4-8,2% durante el período 2026-2034 , y Alemania, el Reino Unido, Francia e Italia se beneficiarán de la automatización industrial y la instrumentación de procesos.
- Asia Pacífico: La región de Asia Pacífico representa aproximadamente entre el 30 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 10,1 % durante el período 2026-2034 , liderada por China, Japón, Corea del Sur e India.
- Segmento más grande: El segmento de amplificadores de instrumentación de tres amplificadores operacionales representa una cuota de mercado del 54-58% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,8-9,4% entre 2026 y 2034 , lo que refleja las ventajas en precisión y flexibilidad.
- Segmento de alto crecimiento: Los usuarios finales farmacéuticos representan una cuota del 13-17% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 10,5-11,5% entre 2026 y 2034 , respaldada por sistemas automatizados de control de calidad.
- Empresas clave analizadas en detalle: Analog Devices, Inc.; Kyowa Electronic Instruments Co., Ltd.; Maxim Integrated Products, Inc.; MaxLinear, Inc.; Microchip Technology Incorporated; QuinStar Technology, Inc.; Renesas Electronics Corporation; STMicroelectronics NV; Texas Instruments Incorporated; TMD Technologies Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los acondicionadores de señal han evolucionado desde simples amplificadores hasta sofisticados sistemas integrados y de precisión capaces de amplificar señales de baja amplitud en entornos ruidosos. El amplificador de instrumentación actual se caracteriza por su baja desviación, baja deriva, rechazo de modo común, protección contra sobretensiones y bajo consumo de energía. La necesidad de instrumentos tan sofisticados es especialmente relevante cuando se utilizan galgas extensométricas, transductores de presión, celdas de carga y otros tipos de sensores para alimentar sistemas de adquisición de datos digitales.
Es probable que las necesidades futuras se desplacen desde la instrumentación de laboratorio hacia el uso de dichos instrumentos en fábricas conectadas, dispositivos médicos, fabricación electrificada y sistemas electrónicos aeroespaciales avanzados. La disponibilidad de encapsulados más pequeños y de interfaces analógicas mejoradas podría facilitar la integración a nivel de sistema, mientras que la inversión en semiconductores dentro de las regiones podría mejorar la seguridad de la cadena de suministro.
Alcance del informe de mercado de amplificadores de instrumentación
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 637 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.326 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,49% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de amplificadores de instrumentación
El crecimiento del mercado de amplificadores de instrumentación depende en gran medida de la necesidad de mediciones diferenciales precisas cuando la señal de salida del sensor es muy pequeña en comparación con el ruido de modo común. La amplificación estable de señales antes de la conversión digital es esencial en controles industriales, básculas, instrumentación médica, automatización de pruebas e instrumentos de proceso. La cadena de valor del mercado está compuesta por empresas de semiconductores, sensores, empresas de integración, distribuidores y fabricantes de equipos originales (OEM).
La dinámica de la oferta está determinada por las capacidades de fabricación de semiconductores analógicos, la coincidencia de resistencias, la tecnología de encapsulado y la cualificación. La topología de tres amplificadores operacionales sigue siendo versátil gracias a la posibilidad que ofrece al diseñador de lograr una alta impedancia de entrada y un fuerte rechazo de modo común, mientras que la solución integrada simplifica el diseño de la placa. La cualificación para el sector automotriz, el rango de temperatura ampliado y el ciclo de vida del producto cobran cada vez más importancia en las decisiones de compra.
En este entorno competitivo, los proveedores de semiconductores diversificados compiten con los proveedores especializados en instrumentación. Entre los competidores de Analog Devices, Inc., Texas Instruments Incorporated, Renesas Electronics Corporation, STMicroelectronics NV, Microchip Technology Incorporated y MaxLinear, Inc. se destacan las especificaciones de precisión, el empaquetado, la eficiencia energética y la capacidad de aplicación. La empresa Kyowa Electronic Instruments Co., Ltd. se centra en la instrumentación de medición, mientras que QuinStar Technology, Inc. se dedica a pruebas especializadas y aplicaciones de alta frecuencia.
Según el informe del mercado de amplificadores de instrumentación, el posicionamiento depende cada vez más de la capacidad de la cadena de señal, y no solo de las especificaciones del amplificador. Las empresas están desarrollando sus ofertas con diseño de referencia, placa de evaluación, software de simulación y un front-end analógico completo para reducir el tiempo de desarrollo para los clientes. Del mismo modo que TMD Technologies Ltd. sigue siendo relevante en instrumentación especializada, Maxim Integrated Products, Inc. continúa asociada a capacidades analógicas de precisión gracias a su adquisición por parte de Analog Devices.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
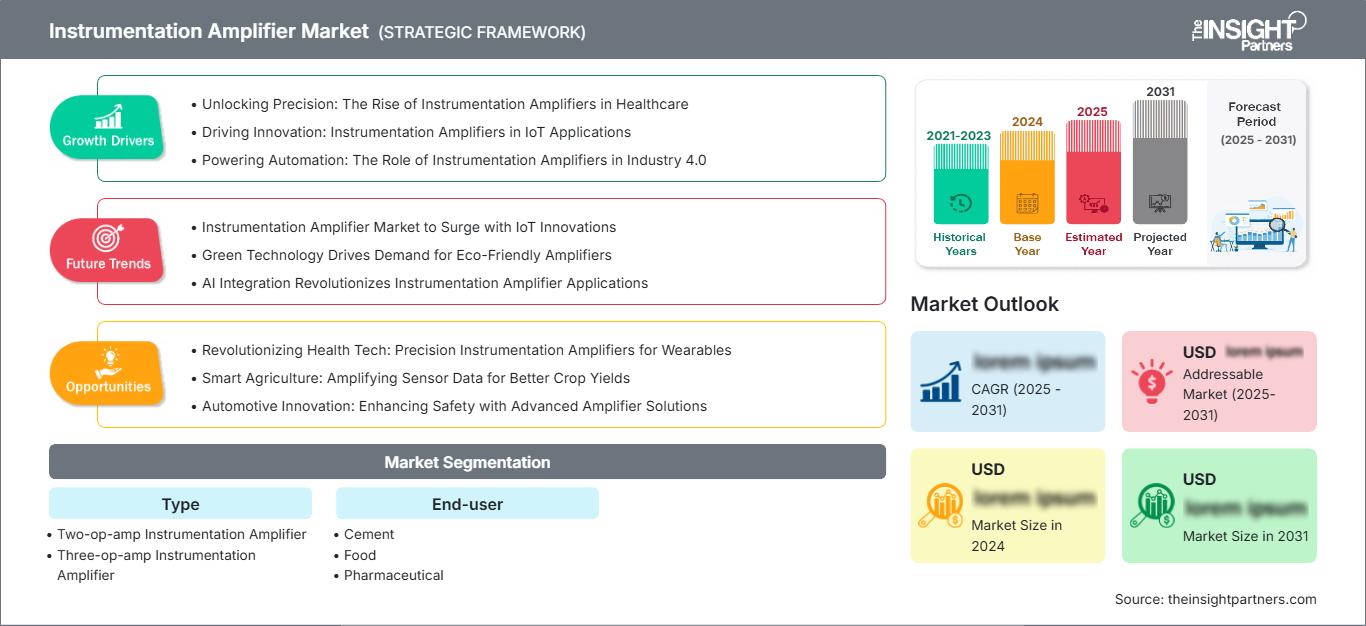
Mercado de amplificadores de instrumentación: Perspectivas estratégicas
Perspectivas regionales
Mercado de amplificadores de instrumentación en Norteamérica
Se estima que Norteamérica representará entre el 32 % y el 36 % de la cuota de mercado de amplificadores de instrumentación en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,8 % hasta 2034. Estados Unidos concentra entre el 68 % y el 72 % del mercado regional, debido a su alta concentración en los sectores de diseño de semiconductores, aeroespacial, defensa, dispositivos médicos y manufactura avanzada. Los requisitos de medición de precisión son especialmente exigentes en equipos de prueba y automatización industrial.
Canadá puede contribuir en los sectores de minería, energía, aeroespacial y tecnologías de medición industrial, mientras que la demanda en Estados Unidos se verá impulsada por sus inversiones en la producción de semiconductores y su propia industria electrónica. Algunas empresas que ofrecen diversas soluciones tecnológicas para el acondicionamiento de señales de precisión son Analog Devices, Inc., Texas Instruments Incorporated, Microchip Technology Incorporated y Renesas Electronics Corporation.
Mercado de amplificadores de instrumentación de EE. UU.
Estados Unidos concentra entre el 68 % y el 72 % de la cuota de mercado norteamericana en 2025 y presenta una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,9 % entre 2026 y 2034. La demanda se observa en sectores como la medición industrial, la electrónica aeroespacial, los equipos médicos, las pruebas de semiconductores y la fabricación automatizada. Los criterios de selección se orientan hacia una menor desviación, menor deriva, menor ruido, mayor rechazo de modo común y un tamaño de encapsulado reducido.
Texas Instruments Incorporated ofrece amplificadores de instrumentación para aplicaciones que requieren baja potencia, precisión, amplio rango de alimentación y alta capacidad de rechazo de modo común. El catálogo de TI incluye productos compactos y de alta precisión para su uso en aplicaciones industriales y de medición. Analog Devices, Inc. y Microchip Technology Incorporated son otros participantes en este segmento de componentes analógicos de precisión.
Mercado europeo de amplificadores de instrumentación
Se prevé que la región europea alcance una cuota de mercado de entre el 24 % y el 28 % en 2025, con una tasa de crecimiento anual compuesta (TCAC) de entre el 7,4 % y el 8,2 % hasta 2034, siendo Alemania el país con mayor participación. El Reino Unido, Alemania, Francia, Italia y España presentan una demanda significativa de automatización, sistemas de laboratorio, equipos energéticos, industria aeroespacial e industrias de procesos.
El Reino Unido cuenta con ventajas en los sectores aeroespacial, de defensa, de instrumentación científica y de manufactura avanzada. La relevancia de Alemania radica en su fortaleza en automatización industrial, maquinaria, medición en fábricas y electrónica automotriz. Francia aporta a través del sector aeroespacial y de defensa, mientras que Italia y España contribuyen con sus demandas en los sectores de manufactura, procesamiento de alimentos, energía y equipos industriales.
Mercado de amplificadores de instrumentación en la región Asia-Pacífico
Se prevé que la región Asia-Pacífico (APAC) represente entre el 30 % y el 34 % de la cuota de mercado en 2025, con una impresionante tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 10,1 % hasta 2034. China lidera la región APAC, impulsada por la producción electrónica, la automatización industrial y la fabricación interna de semiconductores. La capacidad de fabricación de precisión en Japón y Corea del Sur incrementa aún más el potencial del mercado.
India está consolidando su presencia en la electrónica industrial y la automatización de procesos, mientras que Australia ofrece aplicaciones para la medición en minería, energía e infraestructura. Las políticas de la región Asia-Pacífico que fomentan la localización de semiconductores y la fabricación avanzada contribuirán a aumentar la demanda de circuitos integrados analógicos de precisión. Una base de fabricación electrónica diversificada en Asia-Pacífico también permitirá que los amplificadores de instrumentación se integren en los equipos fabricados para la exportación.
Mercado de amplificadores de instrumentación de Oriente Medio y África
Se estima que Oriente Medio y África alcanzarán una tasa de crecimiento anual compuesta (TCAC) de entre el 6,6 % y el 7,5 % entre 2019 y 2034, con Arabia Saudita impulsando la demanda en la región. Las inversiones realizadas por los Emiratos Árabes Unidos en infraestructura industrial impulsan el uso de instrumentos de medición, mientras que Sudáfrica contribuye gracias a sus aplicaciones en los sectores de minería, manufactura y energía.
Existen oportunidades en la diversificación energética, la infraestructura hídrica, la automatización minera y el control de procesos, donde los componentes de acondicionamiento de señales de precisión tienen aplicaciones. Las actividades de desarrollo en Arabia Saudita impulsarán la necesidad de instrumentación en los proyectos de energía y manufactura, mientras que las instalaciones industriales de los Emiratos Árabes Unidos requerirán cada vez más sistemas automatizados de monitoreo y control.
Análisis de segmentación
Tipo
El segmento de tipos en el mercado de amplificadores de instrumentación se caracteriza por el uso continuo de arquitecturas de precisión consolidadas, junto con la demanda de soluciones integradas compactas. Las configuraciones de tres amplificadores operacionales siguen siendo dominantes cuando los diseñadores requieren una alta impedancia de entrada y un fuerte rechazo de modo común, mientras que los diseños de dos amplificadores operacionales pueden reducir el número de componentes. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta ( CAGR) del 8,5 % al 9,3 % entre 2026 y 2034 , y que el diseño específico de la aplicación determine la selección de la arquitectura.
- Amplificador de instrumentación con dos amplificadores operacionales: Las arquitecturas con dos amplificadores operacionales ofrecen una menor complejidad de componentes y permiten diseños compactos cuando las características de entrada y los requisitos de ganancia lo permiten. Siguen siendo relevantes para aplicaciones de medición industrial y acondicionamiento de señales integradas, donde el costo es un factor crítico.
- Amplificador de instrumentación de tres amplificadores operacionales: Las configuraciones de tres amplificadores operacionales mantienen una posición sólida porque las etapas de entrada separadas proporcionan alta impedancia, ajuste de ganancia flexible y un fuerte rechazo de modo común en aplicaciones de medición de precisión.
Usuario final
El segmento de usuarios finales refleja las diferentes prioridades de medición en las industrias de procesos. La producción farmacéutica y alimentaria requiere mediciones repetibles y un procesamiento controlado, mientras que las operaciones de cemento, química y acero exigen instrumentación robusta en entornos exigentes. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,6 % durante el período 2026-2034 , impulsado por la automatización y la monitorización digital de procesos. Esto define el alcance del mercado de amplificadores de instrumentación tanto en entornos de producción de procesos continuos como discretos.
- Cemento: Las plantas cementeras utilizan sistemas de medición de precisión para el pesaje, la presión, la temperatura, la vibración y la manipulación de materiales, por lo que un acondicionamiento de señal fiable es importante para la consistencia del proceso y la monitorización de los equipos.
- Alimentación: Las instalaciones de procesamiento de alimentos integran cada vez más sistemas automatizados de pesaje, llenado, dosificación y control de calidad, lo que genera una demanda de amplificación estable de las señales de bajo nivel procedentes de los dispositivos de medición.
- Industria farmacéutica: La fabricación de productos farmacéuticos requiere una monitorización precisa del proceso, instrumentación validada y mediciones repetibles, lo que refuerza la demanda de amplificación de baja deriva en los sistemas automatizados de producción y control de calidad.
- Industria química: Las plantas químicas requieren una adquisición precisa de señales en cuanto a presión, caudal, temperatura y equipos analíticos, especialmente en entornos industriales con ruido eléctrico que pueden afectar las mediciones de sensores de bajo nivel.
- Acero: La producción de acero utiliza instrumentación en hornos, líneas de laminación, manipulación de materiales y monitorización estructural, lo que genera demanda de componentes electrónicos robustos para el acondicionamiento de señales, capaces de soportar un funcionamiento industrial continuo.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Cemento |
Medio |
Control del horno |
Maduro |
|
Alimento |
Medio |
Pesaje de procesos |
Escalada |
|
Farmacéutico |
Alto |
Control validado |
Escalada |
|
Químico |
Alto |
Análisis de procesos |
Maduro |
|
Acero |
Alto |
Monitoreo del horno |
Maduro |
Factores que impulsan el crecimiento del mercado de amplificadores de instrumentación y análisis de su impacto
Aumento de los requisitos de precisión en la medición industrial.
Los equipos de producción modernos dependen cada vez más de la medición precisa de señales diferenciales de bajo nivel provenientes de celdas de carga, galgas extensométricas, sensores de presión y otros transductores. Los amplificadores de instrumentación proporcionan un alto rechazo de modo común y una ganancia controlada, lo que ayuda a los sistemas de medición a mantener la precisión cuando se instalan cerca de motores, equipos de conmutación y otras fuentes de interferencia. El impacto práctico es mayor en los sistemas automatizados de control de procesos, donde los errores de medición pueden causar desperdicio de material, desviaciones de calidad o tiempos de inactividad del equipo. A medida que los fabricantes actualizan la instrumentación existente, los amplificadores de precisión integrados pueden reemplazar los circuitos discretos de acondicionamiento de señal, reduciendo al mismo tiempo el espacio en la placa. Esta transición también incentiva a los proveedores a ofrecer productos de mayor rendimiento con menor desviación y deriva. Los requisitos de diseño resultantes respaldan la demanda constante de reemplazo de componentes en entornos de producción de cemento, productos químicos, farmacéuticos, alimentos y acero.
Expansión de las arquitecturas de control de procesos automatizados
La automatización industrial incrementa el número de puntos de medición conectados a controladores, módulos de adquisición de datos y sistemas de supervisión. Cada canal de medición adicional exige un acondicionamiento de señal fiable antes de la conversión analógica-digital. Por consiguiente, los amplificadores de instrumentación se benefician de una mayor implementación en sistemas de pesaje, monitorización de presión, medición de fuerza y diagnóstico de equipos. El impacto es especialmente visible en las plantas de producción, donde los sistemas de control centralizados deben procesar múltiples tipos de sensores en condiciones ambientales cambiantes. Los proveedores que combinan amplificadores con diseños de referencia, plataformas de evaluación y convertidores compatibles pueden reducir la complejidad de la integración para los fabricantes de equipos. La mayor adopción de arquitecturas de fábrica digital también incrementa el valor de los componentes de bajo consumo, los encapsulados compactos y la alta fiabilidad. Estas características facilitan la sustitución de circuitos antiguos y permiten la incorporación de nuevos puntos de medición en líneas de producción automatizadas.
Crecimiento de la electrónica de alta fiabilidad en aplicaciones críticas
Los sectores aeroespacial, de defensa, de equipos médicos y de sistemas industriales especializados imponen exigentes requisitos a las cadenas de señales analógicas. La electrónica de medición en estos entornos debe tolerar variaciones de temperatura, interferencias eléctricas, ciclos de funcionamiento prolongados y estrictas expectativas de fiabilidad. Los amplificadores de instrumentación satisfacen estos requisitos al proporcionar una amplificación diferencial precisa y minimizar las interferencias de modo común. El impacto comercial va más allá de la venta de componentes individuales, ya que la cualificación puede alargar la vida útil de los productos y fidelizar a los clientes. Los proveedores especializados pueden diferenciarse mediante un funcionamiento a temperaturas extremas, un embalaje robusto, tolerancia a la radiación o configuraciones específicas para cada aplicación. Al mismo tiempo, los principales fabricantes de semiconductores pueden atender las aplicaciones industriales de alto volumen con productos de precisión estandarizados. Esta separación crea múltiples niveles competitivos y permite que el mercado atienda tanto la fabricación a gran escala como las aplicaciones de instrumentación de alto valor y menor volumen.
Tendencias futuras del mercado de amplificadores de instrumentación
Mayor integración de las funciones de interfaz analógica
Es probable que los diseños futuros combinen la amplificación de instrumentación con ganancia programable, filtrado, referencias, conversión, diagnóstico e interfaces digitales. Esta integración puede reducir los componentes externos y simplificar la calibración, a la vez que mejora la consistencia del sistema. Los front-ends analógicos programables son especialmente relevantes cuando el equipo debe adaptarse a diferentes rangos de sensores o condiciones de funcionamiento sin rediseñar el circuito. Renesas Electronics Corporation ya ofrece front-ends analógicos programables para diversos tipos de sensores y aplicaciones de instrumentación. Esta tendencia debería incentivar a los proveedores a competir en función del rendimiento de la cadena de señal completa, en lugar de las especificaciones de los amplificadores aislados. Con el tiempo, las arquitecturas integradas podrían ganar terreno en dispositivos médicos compactos, sensores industriales, equipos de prueba portátiles y módulos de automatización industrial, donde el espacio en la placa y el tiempo de desarrollo son limitados.
Mayor énfasis en arquitecturas de precisión de bajo consumo.
Se espera que la siguiente fase del desarrollo de productos haga hincapié en la precisión a niveles de potencia sustancialmente más bajos. Los dispositivos de medición alimentados por batería, los sensores industriales distribuidos, los equipos de diagnóstico portátiles y los nodos de monitorización remota requieren largos periodos de funcionamiento sin comprometer la estabilidad de la medición. Los proveedores de semiconductores están respondiendo con arquitecturas de baja corriente de reposo, un ajuste mejorado y encapsulados más pequeños. Texas Instruments Incorporated, por ejemplo, ofrece amplificadores de instrumentación que abarcan requisitos de baja potencia y alta precisión, incluyendo dispositivos diseñados para encapsulados pequeños y bajo consumo de corriente. La tendencia del mercado de amplificadores de instrumentación debería ampliar la base de aplicaciones potenciales, ya que los diseñadores pueden integrar el acondicionamiento analógico de precisión en equipos que antes estaban limitados por presupuestos de energía. Un mayor énfasis en la estabilidad térmica también contribuirá a un rendimiento constante en la electrónica compacta, donde el auto calentamiento puede afectar la precisión de la medición.
Oportunidades de mercado para amplificadores de instrumentación
Acondicionamiento de señales de precisión para la automatización farmacéutica
La fabricación farmacéutica ofrece una oportunidad atractiva, ya que la producción automatizada requiere mediciones repetibles, control de procesos documentado e interfaces de sensores fiables. Los proveedores de equipos pueden centrarse en el diseño de amplificadores de instrumentación para sistemas de pesaje, monitorización de presión, medición de flujo, llenado y equipos de laboratorio. La mayor oportunidad reside en sistemas donde la precisión y la repetibilidad influyen en la consistencia de los lotes o la verificación de la calidad. Los proveedores pueden aumentar el valor ofreciendo circuitos de referencia específicos para cada aplicación, guías de calibración y componentes de larga vida útil, en lugar de competir únicamente por precio unitario. Por lo tanto, las previsiones del mercado de amplificadores de instrumentación apuntan a una creciente relevancia en la modernización de equipos a medida que los productores farmacéuticos amplían la automatización y la monitorización. Las alianzas con integradores de automatización y fabricantes de equipos originales (OEM) de instrumentación pueden proporcionar acceso a oportunidades de diseño recurrentes, reduciendo al mismo tiempo la dependencia de transacciones de componentes individuales.
Cadenas de suministro analógicas localizadas en centros de fabricación emergentes
El creciente poder de fabricación de productos electrónicos en India, el sudeste asiático y otros centros de producción emergentes ofrece a los proveedores la oportunidad de establecer capacidades regionales de distribución, soporte técnico e ingeniería de aplicaciones. La disponibilidad localizada puede reducir los retrasos en las adquisiciones y ayudar a los fabricantes de equipos a validar componentes alternativos. Esta oportunidad es especialmente relevante para equipos de medición industrial, módulos de automatización de fábricas y sistemas de control de procesos que requieren disponibilidad de componentes a largo plazo. Los proveedores pueden fortalecer su posición combinando el almacenamiento regional con soporte de diseño y documentación de validación. Las alianzas con fabricantes por contrato también pueden crear rutas escalables hacia múltiples categorías de equipos. Para los inversores y proveedores de componentes, la oportunidad no se centra únicamente en el volumen de productos básicos, sino en asegurar contratos de diseño recurrentes en plataformas industriales con ciclos de vida operativos prolongados y exigentes especificaciones de fiabilidad.
Novedades recientes
- Julio de 2026: Analog Devices, Inc. (NASDAQ: ADI) anunció la finalización de la adquisición de Empower Semiconductor. Esta fusión refuerza aún más la posición de ADI como socio estratégico líder en soluciones de energía integrales, desde la red eléctrica hasta el núcleo, en todo el ecosistema de IA, ampliando así su mercado potencial y sus capacidades en el suministro de energía para la computación de IA.
- Mayo de 2025: Nisshinbo Micro Devices Inc. lanzó la serie NL9620, el primer amplificador de instrumentación de precisión de un fabricante japonés para aplicaciones industriales con un rango de funcionamiento de ±2,3 V a ±18 V.
- Octubre de 2023: AMETEK, Inc. (NYSE: AME) anunció la adquisición de Amplifier Research Corp., fabricante líder de amplificadores de radiofrecuencia (RF) y microondas, así como de equipos de prueba de compatibilidad electromagnética (CEM). Amplifier Research es un proveedor líder de amplificadores y equipos de prueba de CEM para los sectores de defensa, medicina, comunicaciones y automoción. La empresa cuenta con una cartera de productos diversificada que incluye amplificadores de instrumentación de RF y microondas, módulos amplificadores de potencia híbridos, antenas y software de control para ofrecer soluciones de CEM de alta gama.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -