
Mercado de accesorios para dispositivos móviles: tamaño, demanda y previsiones 2034
Tamaño del mercado y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (batería, auriculares, cargadores, power bank y almacenamiento externo); canal de distribución (en línea y fuera de línea); precio (premium, gama media y gama baja) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE00002199
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
108.09 mil millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
201.350 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,16 %
Índice de crecimiento
Mercado potencial
US$ 1.396,66 mil millones
(2026-2034)
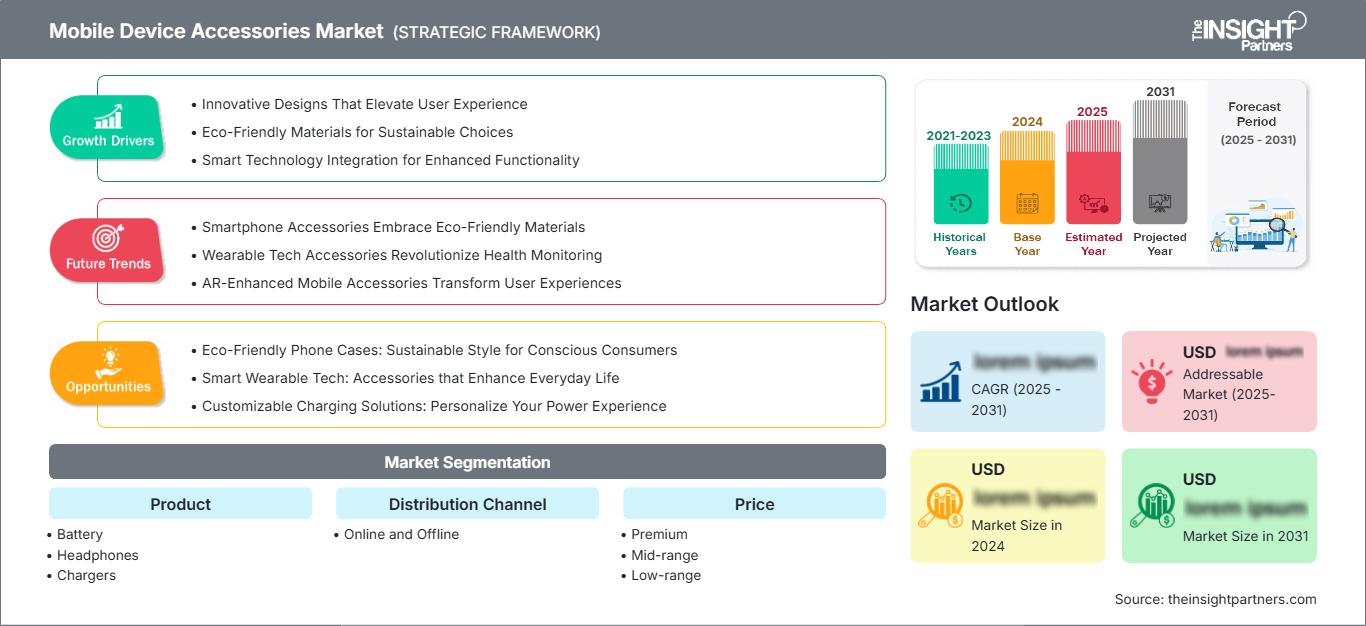
El mercado de accesorios para dispositivos móviles alcanzó un valor de 108.090 millones de dólares en 2025 y se prevé que llegue a los 201.350 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,16 % entre 2026 y 2034. Esta categoría abarca productos de carga, audio, baterías y almacenamiento que amplían la funcionalidad de los smartphones y se adaptan a estilos de vida cada vez más conectados. La innovación de productos se orienta hacia una carga más rápida, la interoperabilidad inalámbrica, diseños compactos y experiencias de audio de mayor rendimiento.
Norteamérica está preparada para una expansión constante, con un mercado de accesorios para dispositivos móviles impulsado por la alta penetración de smartphones de gama alta, la elevada frecuencia de reemplazo de accesorios y una infraestructura minorista omnicanal consolidada. Se estima una tasa de crecimiento anual compuesta (CAGR) regional del 6,4 % al 7,1 % para el periodo 2026-2034, lo que refleja la continua adopción de la carga inalámbrica, auriculares de alta gama, soluciones de alimentación portátiles y accesorios diseñados para ciclos de uso más prolongados.
Análisis y perspectivas del mercado de accesorios para dispositivos móviles
- América del Norte: Se estima que la región tendrá una cuota de mercado de accesorios para dispositivos móviles del 27-30% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,4-7,1% entre 2026 y 2034, gracias a los dispositivos de alta gama, la demanda de reemplazo, el comercio electrónico maduro y la fuerte penetración de accesorios de marca.
- EE. UU.: Estados Unidos representa aproximadamente entre el 79 % y el 83 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 7,0 % hasta 2034, impulsado por los productos de audio y carga de alta gama.
- Europa: Se estima que Europa tendrá una cuota de mercado del 21-24% en 2025, con un crecimiento anual compuesto del 6,1-6,8% hasta 2034. Alemania, el Reino Unido, Francia, Italia y España se benefician de la estandarización del USB-C, la adopción de audio de alta gama y las compras orientadas a la sostenibilidad.
- Asia Pacífico: Se estima que la región Asia Pacífico tendrá una participación del 39-42% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,4%. China, India, Japón y Corea del Sur combinan una gran cantidad de usuarios de dispositivos, una sólida capacidad de fabricación y un creciente comercio minorista en línea.
- Segmento más grande: Se estima que el segmento de cargadores tendrá una cuota de mercado del 24-28% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,7% durante el período 2026-2034, lo que refleja la necesidad de reemplazo y la adopción de la carga rápida.
- Segmento de alto crecimiento: Se estima que la distribución en línea tendrá una tasa de crecimiento anual compuesta (CAGR) del 7,8 al 8,6 %, con una cuota de mercado del 36 al 40 % en 2025, gracias a la comodidad, la amplitud del surtido, las reseñas y la disponibilidad de venta directa al consumidor.
- Empresas clave analizadas en detalle: Samsung Electronics Co., Ltd.; Sony Corporation; BYD Company Ltd.; Energizer Holdings, Inc.; Bose Corporation; Beats; Sennheiser Electronics GmbH & Co. KG; Panasonic Corporation; Toshiba Corporation; Griffin Technologies.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado, pasando de simples accesorios de protección a accesorios sofisticados que se integran a la perfección con los dispositivos inteligentes. La llegada de la estandarización USB-C, los cargadores rápidos con nitruro de galio, los cargadores inalámbricos Qi2, el audio adaptativo, la cancelación activa de ruido y las baterías de mayor capacidad han modificado las especificaciones de los productos. La producción se ha concentrado en los ecosistemas electrónicos del este de Asia, pero las marcas han diversificado sus fuentes de suministro para evitar problemas relacionados con la falsificación, la volatilidad de los componentes y la interoperabilidad.
En los próximos años, surgirán oportunidades en regiones como India, el sudeste asiático, Latinoamérica, Oriente Medio y algunas economías africanas. El enfoque gubernamental en la estandarización de las interfaces de carga y las prácticas de gestión de residuos electrónicos beneficiará a los accesorios compatibles. Las innovaciones en el uso de materiales reciclados, la modularidad, la gestión de energía y los accesorios de audio controlados por software ofrecerán oportunidades a los fabricantes que deseen ofrecer productos con un rendimiento superior y credenciales medioambientales.
Alcance del informe de mercado de accesorios para dispositivos móviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 108.090 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 201.350 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,16% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de accesorios para dispositivos móviles
La creciente demanda de accesorios está ligada a la base instalada de smartphones y no solo a los envíos de dispositivos. El mayor tiempo de reemplazo de los teléfonos asegura que los usuarios reemplacen sus cargadores, auriculares, baterías externas y tarjetas de memoria, manteniendo el mismo dispositivo. Esta tendencia impulsa el mercado de accesorios para dispositivos móviles mediante la venta recurrente de repuestos, mientras que la compatibilidad con USB-C ayuda a reducir los problemas de incompatibilidad.
La cadena de valor en el mercado de accesorios para dispositivos móviles incluye proveedores de semiconductores, baterías, componentes, ensamblaje de accesorios, fabricantes de marcas, canales de distribución, plataformas de venta y canales de venta minorista. Componentes como los circuitos integrados de gestión de energía, las baterías de iones de litio, los componentes de carga inalámbrica, las unidades de procesamiento de audio, los conectores y la memoria siguen siendo insumos clave. Las estrategias de abastecimiento se centran cada vez más en el abastecimiento dual y los inventarios regionales debido a la escasez de componentes o a los desafíos logísticos.
La competencia en el mercado de accesorios para dispositivos móviles se basa en las empresas del ecosistema de teléfonos y en marcas especializadas en audio, alimentación y baterías. Samsung Electronics Co., Ltd. se centra en la integración de dispositivos, mientras que Sony Corporation y Bose Corporation destacan por sus funciones de audio de alta gama. Por su parte, Panasonic Corporation y Energizer Holdings, Inc. mantienen una presencia en el sector de la alimentación. Beats y Sennheiser Electronics GmbH & Co. KG amplían aún más su oferta de audio de alta gama, mientras que BYD Company Ltd. aporta su experiencia en baterías.
El posicionamiento estratégico en el mercado de accesorios para dispositivos móviles depende cada vez más de la certificación, la integración en el ecosistema, la fiabilidad y el rendimiento del canal, más que de las meras especificaciones técnicas. Toshiba Corporation y Griffin Technologies aprovechan las oportunidades que ofrecen los accesorios y el almacenamiento especializados, mientras que los líderes del mercado siguen mejorando sus ofertas online directas. Colaborar con minoristas y fabricantes de dispositivos es fundamental, ya que la venta de paquetes combinados puede aumentar la tasa de adopción y reducir el coste de adquisición de clientes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de accesorios para dispositivos móviles: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de accesorios para dispositivos móviles
El informe del mercado de accesorios para dispositivos móviles muestra que se estima que Norteamérica representará entre el 27 % y el 30 % de la demanda en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,1 % hasta 2034. Las altas tasas de adopción de smartphones, la presencia de tiendas especializadas, la buena penetración en el mercado y la disposición a pagar por accesorios certificados son algunas de las fortalezas de la región. Los auriculares de alta gama, los cargadores inalámbricos, los adaptadores GaN y las baterías externas de gran capacidad siguen siendo fuentes de ingresos cruciales. Estados Unidos representa la principal fuente de demanda en la región, mientras que Canadá aporta valor a través del desarrollo del comercio electrónico y el consumo de productos electrónicos de alta gama.
Las sustituciones se deben a la necesidad de reemplazar accesorios con frecuencia, la necesidad de viajar, el teletrabajo y el creciente número de dispositivos conectados que poseen las personas. Además, antes de comprar, se comparan la velocidad de carga, la resistencia a la temperatura, la fiabilidad, las condiciones de la garantía y otros factores. Las normativas sobre estándares de carga fomentan la adopción de productos estandarizados. La reputación de la marca también es crucial, ya que las personas asocian la seguridad y la fiabilidad de la carga con la protección de sus dispositivos.
Mercado estadounidense de accesorios para dispositivos móviles
Estados Unidos representa aproximadamente entre el 79 % y el 83 % de la demanda norteamericana en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 7,0 %. Esto se debe a la alta penetración de accesorios, el elevado volumen de compras en línea, la posesión de teléfonos inteligentes de gama alta y la amplia distribución a través de minoristas de electrónica, tiendas de operadores y sitios web oficiales de marcas. Samsung Electronics Co., Ltd., Sony Corporation, Bose Corporation, Beats, Energizer Holdings, Inc. y muchas otras marcas reconocidas ofrecen una gran visibilidad entre los consumidores en los sectores de productos de audio y energía.
La mayor demanda de cargadores, auriculares, baterías externas y memorias USB se debe a la facilidad de compra en línea y al análisis comparativo de productos. Los consumidores de gama alta prestan mucha atención a la cancelación de ruido, la carga inalámbrica, los adaptadores de corriente GaN compactos y la gestión fiable de la batería. La frecuencia de reemplazo de accesorios es mayor que la de los teléfonos móviles, lo que permite la venta de accesorios a pesar del menor número de reemplazos de smartphones.
Mercado europeo de accesorios para dispositivos móviles
Según las previsiones del mercado de accesorios para dispositivos móviles, se estima que Europa tendrá una cuota de mercado del 21-24% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,1-6,8% hasta 2034. Los principales centros de demanda son el Reino Unido, Alemania, Francia, Italia y España, mientras que la normativa desempeña un papel cada vez más importante en el diseño, el embalaje y la compra de productos.
El Reino Unido combina una fuerte actividad de compras en línea con una gran demanda de audio de alta gama y accesorios de carga. En Alemania, se prioriza la fiabilidad y el cumplimiento normativo en la electrónica técnica y duradera, favoreciendo los cargadores y auriculares de marca. En Francia, existe una creciente demanda de accesorios de alta gama y ecológicos. En Italia y España, influyen el crecimiento de las compras en línea, las compras de accesorios de alimentación relacionadas con el turismo y el uso de audio inalámbrico. Alemania es, sin duda, el mercado europeo más fuerte gracias a su base de consumidores de electrónica y su infraestructura minorista.
Mercado de accesorios para dispositivos móviles en la región Asia-Pacífico
Se estima que la región APAC tendrá una participación del 39-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6-8,4%, lo que la convierte en el principal motor de crecimiento regional. China lidera la demanda en la región, seguida de Japón, Corea del Sur, India y Australia. El alto uso de teléfonos inteligentes, la capacidad de fabricación y las compras en línea han contribuido a una mayor accesibilidad a los productos.
La integración de la cadena de suministro de productos electrónicos es común en China, pero India ha combinado el crecimiento del uso de teléfonos inteligentes con la fabricación de productos electrónicos. Japón y Corea del Sur se centran más en productos avanzados de audio y carga, mientras que Australia prefiere los accesorios de alta gama a través de tiendas minoristas y plataformas en línea.
Mercado de accesorios para dispositivos móviles de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,7 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran el consumo de productos de alta gama, mientras que Sudáfrica sigue siendo un importante centro de distribución en África. El resto de Oriente Medio y África es más sensible a los precios, ya que incluye dispositivos de carga y baterías portátiles.
La fiabilidad de las fuentes de energía ofrece una ventaja para los productos de energía portátil en ciertas economías africanas; mientras que el turismo, las inversiones en ciudades inteligentes y el uso de teléfonos inteligentes impulsan la demanda de estos productos en las economías del Golfo. Arabia Saudita representa la mayor oportunidad en la región debido a las inversiones en infraestructura digital y el elevado gasto en electrónica de consumo. La demanda en los Emiratos Árabes Unidos está impulsada por las conexiones con el comercio minorista internacional, mientras que Sudáfrica cuenta con una sólida distribución de productos electrónicos y una creciente demanda de comercio electrónico.
Análisis de segmentación
Producto
Se prevé que el segmento de productos siga siendo el principal generador de ingresos, con una tasa de crecimiento anual compuesta (CAGR) estimada del 6,8 % al 7,5 % entre 2026 y 2034. Los cargadores y auriculares se benefician de su frecuente reemplazo, mientras que las baterías, los cargadores portátiles y el almacenamiento externo mejoran la portabilidad y la vida útil de los dispositivos. La diferenciación de productos se centra cada vez más en la velocidad de carga, el control térmico, la inteligencia de audio, la capacidad, la durabilidad y la compatibilidad. Por lo tanto, el mercado de accesorios para dispositivos móviles se extiende más allá de los complementos básicos, abarcando productos conectados y orientados al rendimiento.
- Baterías: Las baterías satisfacen las necesidades de reemplazo y respaldo en dispositivos portátiles. La demanda está influenciada por la degradación de la batería, la vida útil del dispositivo, las normas de seguridad y la preferencia de los consumidores por componentes de reemplazo confiables.
- Auriculares: Los auriculares siguen siendo un accesorio fundamental para el entretenimiento y la comunicación, y la demanda se inclina cada vez más hacia la conectividad inalámbrica, la cancelación activa de ruido, el audio espacial, el rendimiento de baja latencia y los diseños ergonómicos.
- Cargadores: Los cargadores son accesorios esenciales que se reemplazan con frecuencia. La carga rápida, la tecnología GaN, las configuraciones multipuerto, la compatibilidad con USB-C y la gestión térmica mejorada influyen en las decisiones de compra.
- Baterías portátiles: Las baterías portátiles son útiles para viajeros, personas que se desplazan a diario, usuarios de actividades al aire libre y consumidores que gestionan varios dispositivos conectados. La capacidad, la velocidad de carga, el tamaño compacto y la seguridad de la batería son factores cada vez más determinantes a la hora de elegir un producto.
- Almacenamiento externo: El almacenamiento externo permite a los usuarios gestionar fotografías, vídeos, aplicaciones y archivos de trabajo. Las soluciones portátiles de mayor capacidad benefician a creadores y profesionales que requieren una gestión de datos independiente del dispositivo.
Canal de distribución
Se prevé que el canal de distribución registre una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,0 % durante el periodo 2026-2034. El comercio electrónico está ganando importancia debido a la facilidad para comparar, enviar, agrupar y reordenar accesorios. Las tiendas físicas siguen siendo relevantes para compras inmediatas, demostraciones, garantías y asistencia en materia de compatibilidad. El equilibrio entre ambos canales dependerá de la complejidad del producto, la confianza del consumidor, la sensibilidad al precio y la visibilidad de la marca.
- En línea: Los canales en línea ofrecen un amplio surtido, especificaciones transparentes, reseñas de clientes, precios promocionales y entrega conveniente. Las tiendas propias de las marcas y los mercados en línea utilizan cada vez más recomendaciones personalizadas y ofertas de accesorios combinados.
- Canales físicos: Los canales físicos siguen siendo importantes para la disponibilidad inmediata, la evaluación física, la asistencia del vendedor y la garantía. Las tiendas de electrónica y los puntos de venta de las operadoras conservan su relevancia para los accesorios premium y específicos de cada dispositivo.
Precio
Se prevé que la segmentación por precio crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,3 % durante el periodo 2026-2034. Los productos premium se benefician de funciones avanzadas e integración con el ecosistema, mientras que los productos de gama media atraen a consumidores que buscan un rendimiento equilibrado. Los productos de gama baja siguen siendo importantes en economías sensibles al precio, donde la asequibilidad y la facilidad de reemplazo suelen primar sobre las especificaciones avanzadas.
- Premium: Los accesorios premium destacan por su audio avanzado, rendimiento de carga superior, materiales de alta calidad, durabilidad e integración con el ecosistema. Son especialmente relevantes para los usuarios de dispositivos de gama alta y los consumidores que buscan experiencias diferenciadas.
- Gama media: Los productos de gama media equilibran precio y funcionalidad, atrayendo a consumidores que priorizan un rendimiento fiable sin pagar por todas las características premium. Esta categoría se beneficia de una amplia disponibilidad en el mercado.
- Gama baja: Los productos de gama baja compiten principalmente por su asequibilidad y accesibilidad. Siguen siendo estratégicamente importantes en las economías emergentes y en los canales de venta de grandes volúmenes, donde la funcionalidad básica determina las decisiones de compra.
Resumen de la oportunidad
|
Canal de distribución |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
En línea |
Alto |
Paquetes digitales |
Escalada |
|
Desconectado |
Alto |
Conveniencia en el comercio minorista |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de accesorios para dispositivos móviles.
Expansión de los ecosistemas de carga rápida y energía inalámbrica
La carga rápida está revolucionando los cargadores, transformándolos de simples periféricos a periféricos de alto rendimiento donde la entrega de energía, el diseño térmico, el diseño de los puertos y las certificaciones se convierten en factores importantes que influyen en las decisiones del consumidor. La mayor prevalencia de USB-C significa que hay menos problemas con la compatibilidad, mientras que Qi2 hace que la experiencia de carga inalámbrica sea más consistente en todos los dispositivos compatibles. Todos estos avances podrían aumentar el precio promedio de venta de los cargadores debido a la disposición de los consumidores a actualizar sus cargadores antiguos por nuevos si su rendimiento mejora significativamente. Las empresas pueden beneficiarse de la venta de cargadores multipuerto para diferentes tipos de dispositivos, como teléfonos inteligentes, auriculares, relojes y tabletas. Hay múltiples partes interesadas involucradas en el proceso, como fabricantes de componentes, proveedores de certificación, minoristas y marcas, ya que deben equilibrar la seguridad, la compatibilidad y la eficiencia en el diseño de sus productos.
Creciente demanda de experiencias de audio inalámbricas de alta calidad.
El audio inalámbrico se está convirtiendo en una categoría de accesorios cada vez más importante, ya que los consumidores utilizan los smartphones para comunicarse, entretenerse, jugar, hacer ejercicio y crear contenido. La cancelación activa de ruido, la ecualización adaptativa, el audio espacial, los micrófonos mejorados y la conectividad de baja latencia aumentan el valor funcional de los auriculares. Los modelos premium pueden alcanzar precios más altos porque los consumidores valoran cada vez más la comodidad, la claridad de las llamadas, la duración de la batería y las funciones de software, además de la calidad del sonido. Para los fabricantes, esta tendencia fomenta la inversión en ingeniería acústica, procesamiento digital de señales, inteligencia artificial y aplicaciones complementarias. Los minoristas también se benefician, ya que los productos de audio ofrecen grandes oportunidades para demostraciones, paquetes y venta cruzada. Esta categoría genera un potencial de reemplazo recurrente, ya que los consumidores actualizan sus dispositivos para obtener mayor comodidad, conectividad y funciones inteligentes, en lugar de esperar a reemplazar completamente su teléfono.
Ciclos de reemplazo de smartphones más largos impulsan el gasto en accesorios.
Los consumidores que conservan sus smartphones durante más tiempo pueden seguir invirtiendo en accesorios incluso cuando la renovación de dispositivos disminuye. A medida que aumenta la duración de la propiedad del dispositivo, los cargadores, auriculares, baterías externas y productos de almacenamiento ofrecen formas relativamente asequibles de actualizar la funcionalidad sin necesidad de comprar un teléfono nuevo. Esta dinámica fomenta la resiliencia del mercado de accesorios y anima a las marcas a diseñar accesorios con mayor compatibilidad. Los fabricantes se benefician de los estándares universales que permiten que un mismo producto sea compatible con varias generaciones de dispositivos. Los minoristas también se benefician del flujo de clientes impulsado por la renovación, ya que los accesorios se pueden comprar independientemente del lanzamiento de nuevos teléfonos. El perfil de demanda resultante depende menos del volumen anual de actualizaciones de smartphones y está más relacionado con la intensidad de uso, los viajes, el entretenimiento, el teletrabajo y la posesión de múltiples dispositivos. Esto crea una base sólida para la compra recurrente de accesorios tanto en economías desarrolladas como emergentes.
Tendencias futuras del mercado de accesorios para dispositivos móviles
Los accesorios con inteligencia artificial se integran en los ecosistemas de dispositivos conectados.
Las tendencias del mercado de accesorios para dispositivos móviles indican que los accesorios con IA se integrarán cada vez más en los smartphones, especialmente en auriculares y dispositivos de audio portátiles. Los dispositivos del futuro podrían utilizar procesamiento local e inteligencia conectada a la nube para ofrecer sonido adaptativo, traducción en tiempo real, controles contextuales, ecualización personalizada y un mejor aislamiento de la voz. Esta funcionalidad desplazará las decisiones de compra de las especificaciones de hardware hacia la utilidad del ecosistema. Los fabricantes que combinen sensores, micrófonos, procesadores de bajo consumo y software complementario podrán crear experiencias diferenciadas que fomenten la recompra. Esta tendencia también podría aumentar los costes de cambio, ya que los consumidores podrían preferir accesorios que se integren profundamente con su ecosistema de dispositivos actual. Con el tiempo, se espera que los accesorios inteligentes ocupen una mayor proporción de las carteras de productos premium, mientras que las versiones simplificadas se irán incorporando gradualmente a los productos de gama media a medida que disminuyan los costes de los componentes.
Los materiales sostenibles y el diseño circular de accesorios cobran mayor importancia.
Se prevé que las consideraciones medioambientales influyan cada vez más en el diseño de accesorios, dado que los reguladores y los consumidores se centran en los residuos electrónicos, el embalaje, la reparabilidad y la eficiencia de los materiales. Es probable que los fabricantes aumenten el uso de plásticos reciclados, embalajes de papel, componentes reemplazables y soluciones de baterías de mayor duración. Los productos de carga podrían beneficiarse especialmente de arquitecturas modulares que prolonguen su vida útil en caso de fallo de conectores o cables. El etiquetado del producto y la trazabilidad de los materiales podrían convertirse en factores de compra importantes para los consumidores y compradores institucionales concienciados con el medio ambiente. Las marcas también podrían desarrollar programas de recogida que recuperen baterías, plásticos, metales y componentes electrónicos de los accesorios desechados. Esta transición crea oportunidades de diferenciación para las empresas capaces de demostrar mejoras medioambientales cuantificables sin comprometer la seguridad de la carga, el rendimiento acústico, la durabilidad ni la competitividad de precios.
Oportunidades de mercado en el sector de accesorios para dispositivos móviles
Desarrollo de la fabricación localizada y la cadena de suministro regional
Los fabricantes pueden aprovechar las oportunidades estableciendo o expandiendo la producción local de cargadores, baterías externas, cables y componentes de audio de alto volumen. La fabricación regional reduce la exposición a interrupciones en el transporte, cambios arancelarios, retrasos en el inventario y el riesgo concentrado en los proveedores. India, el sudeste asiático, México y algunas ubicaciones de Europa del Este ofrecen potencial para el desarrollo de ecosistemas de ensamblaje y componentes. Las empresas pueden priorizar productos con arquitecturas estandarizadas, ya que son más fáciles de fabricar en múltiples ubicaciones. El abastecimiento local también puede mejorar la capacidad de respuesta a los patrones de demanda regionales y acortar los ciclos de reabastecimiento. Las decisiones de inversión deben considerar la disponibilidad de mano de obra, los ecosistemas de componentes, la infraestructura de certificación, la conectividad logística y los incentivos gubernamentales a la fabricación. Una presencia diversificada puede fortalecer la continuidad del suministro, al tiempo que permite a las marcas personalizar productos, empaques y estrategias de canal para mercados de consumo específicos.
Premiumización a través de ecosistemas de accesorios multidispositivo
Existe una importante oportunidad en el desarrollo de ecosistemas de accesorios capaces de dar servicio a varios dispositivos mediante soluciones coordinadas de carga, audio y almacenamiento. Los consumidores utilizan cada vez más smartphones junto con auriculares, tabletas, relojes, portátiles y otros productos conectados, lo que genera demanda de accesorios que reduzcan el desorden de cables y simplifiquen la gestión de la energía. Las marcas pueden responder con cargadores GaN multipuerto, estaciones de carga inalámbrica, productos de audio sincronizados y soluciones de almacenamiento diseñadas en torno a estándares de conectividad comunes. Los paquetes de ecosistemas premium pueden aumentar el valor de las transacciones y, al mismo tiempo, mejorar la fidelización de los clientes. Las empresas deben centrarse en la interoperabilidad en lugar de en las limitaciones de las tecnologías propietarias, ya que los consumidores esperan cada vez más que los accesorios funcionen en diferentes dispositivos. Las alianzas estratégicas con fabricantes de teléfonos, minoristas y plataformas digitales pueden acelerar la distribución, a la vez que ayudan a las marcas a recopilar comentarios sobre los productos e identificar nuevos casos de uso de accesorios.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -