
Mercado de segmentación de redes: tamaño, demanda y previsiones 2034
Tamaño del mercado de segmentación de red y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (solución, servicio); aplicación (monitorización remota, gestión de activos, transmisión en tiempo real, monitorización de red, otros); usuario final (fabricación, automoción, sanidad, energía y servicios públicos, medios de comunicación y entretenimiento, servicios financieros y seguros, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011368
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 15, 2026


Tamaño del mercado en 2025
136,68 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
240,48 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,48 %
Índice de crecimiento
Mercado potencial
US$ 1.706,00 millones
(2026-2034)
El mercado de segmentación de redes estaba valorado en 136,68 millones de dólares estadounidenses en 2025 y se prevé que alcance los 240,48 millones de dólares estadounidenses en 2034 , registrando una tasa de crecimiento anual compuesta (CAGR) del 6,48 % durante el período 2026-2034 . El mercado se está expandiendo a medida que los operadores de telecomunicaciones aceleran los despliegues de 5G independientes y las empresas buscan redes virtuales dedicadas que proporcionen una calidad de servicio diferenciada, mayor seguridad y un rendimiento específico para cada aplicación en entornos de automatización industrial, atención médica, transporte, servicios financieros y medios de comunicación, gracias a las arquitecturas de red nativas de la nube.
En Norteamérica, el mercado de segmentación de red se ve impulsado por la temprana comercialización de infraestructura 5G independiente, la adopción generalizada de la nube y la creciente demanda empresarial de conectividad de baja latencia. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (CAGR) estimada entre el 6,8 % y el 7,3 % hasta 2034, con inversiones centradas en implementaciones inalámbricas privadas, integración de computación perimetral y capacidades de red programables para los sectores de manufactura, seguridad pública, logística y modernización de infraestructura digital.
Análisis y perspectivas del mercado de segmentación de redes
- América del Norte: La región sigue siendo pionera en la adopción de la tecnología 5G independiente y la virtualización de redes empresariales, representando una cuota estimada del 31 % al 34 % en 2025 , mientras que se expande a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,8 % y el 7,3 % durante el período 2026-2034 , con el apoyo de una infraestructura de telecomunicaciones avanzada y la transformación digital empresarial.
- EE. UU.: El país representa aproximadamente entre el 76 % y el 80 % del mercado norteamericano en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 6,9 % y el 7,4 % durante el período 2026-2034 , impulsada por los despliegues a gran escala de redes 5G independientes y las iniciativas de modernización de redes empresariales.
- Europa: Se prevé que Europa contribuya con entre el 25 % y el 28 % de los ingresos mundiales en 2025 , con un crecimiento anual compuesto de entre el 6,3 % y el 6,8 % durante el periodo 2026-2034 . Alemania, el Reino Unido y Francia lideran la adopción de esta tecnología mediante la automatización industrial, la digitalización de la fabricación y la expansión de las iniciativas privadas de 5G.
- Asia Pacífico: Se prevé que la región represente entre el 34 % y el 38 % de la cuota de mercado de la segmentación de redes en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,9 % y el 7,5 % durante el período 2026-2034 , liderada por China, Japón, Corea del Sur e India a través de agresivas inversiones en 5G independiente y programas de conectividad empresarial.
- Segmento más grande: Se espera que el segmento de componentes y soluciones acapare una cuota de mercado del 62 % al 66 % en 2025, con una tasa de crecimiento anual compuesta (CAGR) de entre el 6,4 % y el 6,8 % durante el período 2026-2034 , lo que refleja el creciente despliegue de plataformas de orquestación y soluciones de gestión de redes nativas de la nube.
- Segmento de alto crecimiento: Se prevé que la transmisión en tiempo real (Aplicaciones) alcance una cuota de mercado del 20 % al 24 % en 2025, registrando una tasa de crecimiento anual compuesta (CAGR) de entre el 7,2 % y el 7,8 % durante el período 2026-2034 , gracias al apoyo de los medios inmersivos, el análisis de vídeo industrial y las comunicaciones de misión crítica.
- Empresas clave analizadas en detalle: Affirmed Networks; Cisco Systems, Inc.; HCL Technologies Limited; Huawei Technologies Co., Ltd.; Intel Corporation; Mavenir; Nokia Corporation; SK Telecom Co., Ltd.; Telefonaktiebolaget LM Ericsson; ZTE Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La llegada de la virtualización de redes ha transformado el panorama de la infraestructura de telecomunicaciones, permitiendo a los operadores dividir su infraestructura física en diferentes segmentos, cada uno de los cuales satisface necesidades específicas a nivel de servicio. El crecimiento del sector de la segmentación de redes se ve impulsado cada vez más por el desarrollo de redes centrales nativas de la nube, 5G independiente y tecnologías de computación perimetral, que permiten a las empresas configurar la conectividad personalizada necesaria para aplicaciones críticas en tiempo real. Gracias a los avances en la orquestación de redes, la gestión de recursos basada en inteligencia artificial y las redes definidas por software, los operadores pueden ser más eficientes.
En cuanto a las perspectivas futuras, se prevé que la implementación de la solución crezca en los países que adoptan economías digitales, debido al enfoque en la conectividad avanzada y la modernización industrial. Según el análisis de mercado, las constantes inversiones en redes 5G privadas, redes de acceso radio (RAN) abiertas y plataformas en la nube contribuirán a una mayor adopción por parte de las empresas. Las actividades regulatorias destinadas a garantizar la disponibilidad del espectro, la transformación digital y el desarrollo de infraestructuras inteligentes proporcionarán condiciones favorables para los operadores y proveedores de tecnología, mientras que las colaboraciones estratégicas entre operadores de telecomunicaciones, empresas de servicios en la nube e industrias ampliarán las opciones de implementación.
Alcance del informe de mercado sobre segmentación de redes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 136,68 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 240,48 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,48% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de segmentación de redes
La creciente necesidad de conectividad de red especializada sigue siendo uno de los principales motivos para la adopción de redes virtuales por parte de las empresas. Estas necesitan conectividad de red especializada para implementar procesos de fabricación autónomos, dispositivos sanitarios conectados, sistemas de transporte inteligentes y comunicaciones críticas sin sacrificar velocidad ni seguridad. Todo el ecosistema se beneficia continuamente de las mejoras en la virtualización de funciones de red, las redes definidas por software y la computación perimetral, lo que permite a los operadores escalar la red en función de la carga de trabajo, que está en constante evolución.
La cadena de valor también se está transformando a medida que los proveedores de equipos de telecomunicaciones, los operadores de plataformas en la nube, los fabricantes de chips y los integradores de sistemas colaboran para ofrecer soluciones de segmentación de red interoperables. El aumento de las inversiones en infraestructura 5G independiente y herramientas de automatización permite mejorar el despliegue y minimizar la complejidad operativa. Esto contribuye a convencer a las empresas de que migren de la conectividad convencional a redes programables que pueden ofrecer una calidad de servicio diferenciada en diversos casos de uso industrial.
Según el informe de mercado de segmentación de red, la presión competitiva está aumentando a medida que los proveedores de equipos de infraestructura desarrollan sus ofertas nativas de la nube, junto con las empresas de software que desarrollan herramientas de orquestación para la gestión automatizada del ciclo de vida. Empresas como Cisco Systems, Inc., Nokia Corporation, Telefonaktiebolaget LM Ericsson, Huawei Technologies Co., Ltd. y Mavenir siguen desarrollando soluciones integrales basadas en la investigación, la cooperación y la implementación. Mientras tanto, Intel Corporation y HCL Technologies Limited trabajan para construir un ecosistema integrado con énfasis en la computación perimetral, la virtualización y la transformación empresarial.
Las inversiones se centran cada vez más en la automatización de servicios, la gestión de redes mediante inteligencia artificial y la interoperabilidad entre múltiples nubes. Affirmed Networks, SK Telecom Co., Ltd. y ZTE Corporation siguen innovando en redes centrales nativas de la nube y en la segmentación de redes. Los actores del mercado priorizan los estándares abiertos, la ciberseguridad y la programabilidad de las redes para responder a las necesidades empresariales y desarrollar soluciones 5G autónomas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
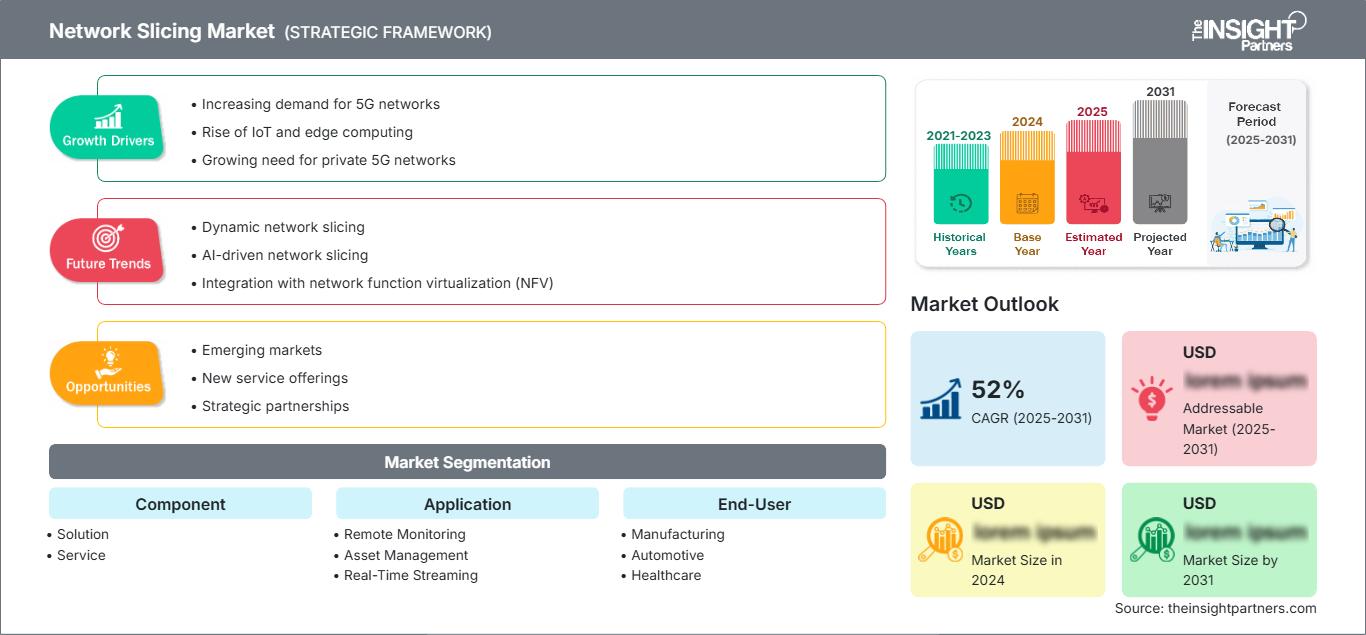
Mercado de segmentación de redes: Perspectivas estratégicas
Perspectivas regionales
Mercado de segmentación de redes en Norteamérica
Se estima que la región de Norteamérica representó entre el 31 % y el 34 % del mercado total en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,3 % entre 2026 y 2034. La cuota de mercado de la segmentación de red en Norteamérica estará impulsada por la amplia disponibilidad de despliegues 5G independientes, la infraestructura en la nube consolidada y el elevado gasto empresarial en transformación digital. Las empresas de telecomunicaciones seguirán centrándose en proporcionar arquitecturas de red programables para ofrecer conectividad diferenciada a aplicaciones relacionadas con la automatización industrial, la atención médica, la logística y la seguridad pública.
Los factores que impulsarán el crecimiento del mercado serán las políticas favorables al uso del espectro radioeléctrico, la creciente adopción de redes inalámbricas privadas y la colaboración entre proveedores de telecomunicaciones, proveedores de servicios en la nube a gran escala y empresas tecnológicas del sector empresarial. La demanda de conectividad segura y específica para cada aplicación seguirá aumentando debido a la modernización de las plataformas tecnológicas operativas de las empresas. Las plantas de fabricación, los sistemas de transporte y las infraestructuras críticas incrementarán el despliegue de soluciones de red personalizadas.
Mercado de segmentación de redes en EE. UU.
Se estima que Estados Unidos representará entre el 76 % y el 80 % de la cuota de mercado de Norteamérica en 2025 y registrará una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,4 % hasta 2034. La pronta comercialización de las redes 5G, la amplia cobertura de fibra óptica y las importantes inversiones de las empresas en digitalización contribuyen a su adopción a nivel nacional. Los operadores de telecomunicaciones están ampliando sus capacidades para ofrecer soluciones comerciales de segmentación de red para sectores como la automatización, la sanidad, las finanzas y los medios de comunicación, que requieren conectividad fiable de baja latencia.
Estados Unidos se caracteriza además por la fuerte presencia de proveedores de tecnología como Cisco Systems, Inc., Intel Corporation y Mavenir, así como de operadores de telecomunicaciones que implementan arquitecturas de red nativas de la nube. La adopción de redes 5G privadas por parte de plantas de fabricación, centros logísticos y campus inteligentes impulsa la demanda de recursos de red. Estados Unidos se caracteriza por la creciente adopción de inteligencia artificial, computación perimetral y soluciones de redes definidas por software.
Mercado europeo de segmentación de redes
Se estima que Europa representará entre el 25 % y el 28 % del mercado global en 2025, con un crecimiento anual compuesto del 6,3 % al 6,8 % entre 2026 y 2034. Alemania se mantiene como líder regional gracias a su avanzada base manufacturera, las iniciativas de la Industria 4.0 y la fuerte inversión en infraestructura 5G privada. El Reino Unido está experimentando una creciente adopción de tecnologías en los sectores de transporte inteligente, servicios financieros e infraestructura pública digital, impulsada por la continua inversión en la modernización de las telecomunicaciones basadas en la nube.
La implementación empresarial está creciendo gradualmente en Francia, Italia y España gracias a las iniciativas gubernamentales de transformación digital y los programas de conectividad industrial. Los operadores de estos países están desplegando sus redes 5G para satisfacer las necesidades de los sectores de manufactura, salud, servicios públicos y logística, que requieren una diferenciación en la calidad del servicio. La disponibilidad de los principales proveedores, junto con una regulación favorable de la infraestructura de comunicaciones, consolida aún más la importancia de Europa como un mercado regional estratégico para la segmentación de redes.
Mercado de segmentación de redes en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 34 % y el 38 % del mercado mundial en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % entre 2026 y 2034. China lidera la región gracias a la instalación a gran escala de 5G, mientras que Japón y Corea del Sur continúan invirtiendo en la digitalización de sus industrias. India está creciendo mediante el uso comercial de soluciones 5G orientadas a empresas, y Australia a través de la minería, los servicios públicos y la infraestructura pública.
Las iniciativas estatales en economías digitales, las inversiones en infraestructuras de telecomunicaciones y la automatización de procesos industriales siguen impulsando el crecimiento del mercado en la región. Las alianzas entre proveedores de redes, fabricantes de equipos y empresas impulsan la implementación de aplicaciones orientadas a la industria.
Mercado de segmentación de redes en Oriente Medio y África
Se prevé que la región de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % entre 2026 y 2034, impulsada por la modernización de las telecomunicaciones y las inversiones en infraestructura digital. Emiratos Árabes Unidos y Arabia Saudita lideran la adopción de tecnologías digitales mediante ciudades inteligentes, la diversificación de industrias y el desarrollo de la tecnología 5G en su despliegue a nivel nacional, mientras que Sudáfrica impulsa mejoras en la conectividad empresarial en sectores económicos clave.
Las transformaciones digitales en los sectores de energía, servicios públicos, transporte y gobierno son importantes impulsores de la demanda en la región. Las inversiones en infraestructura en la nube, redes inalámbricas privadas y tecnologías de comunicación están generando una diferenciación para los proveedores de servicios que atienden a las industrias, mientras que futuras inversiones en infraestructura brindarán más oportunidades de negocio en el resto de Oriente Medio y África (RoMEA).
Análisis de segmentación
Componente
El segmento de componentes representa la base tecnológica del mercado, abarcando las plataformas de software y las capacidades profesionales necesarias para implementar, orquestar y gestionar segmentos de red virtuales. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 6,9 % entre 2026 y 2034, a medida que los operadores de telecomunicaciones sigan invirtiendo en arquitecturas nativas de la nube y automatización del ciclo de vida. El alcance del mercado de segmentación de red continúa ampliándose gracias a la transformación digital empresarial, lo que impulsa a los proveedores a mejorar las capacidades de orquestación, seguridad, análisis y garantía de servicio para satisfacer las diversas necesidades del sector.
- Solución: Las soluciones representan la mayor parte de la demanda de componentes al permitir la orquestación de segmentos, la gestión de políticas, la automatización, el análisis y la visibilidad integral de la red. Los operadores priorizan cada vez más las plataformas integradas que simplifican la implementación, a la vez que mejoran la escalabilidad, la fiabilidad y la diferenciación de servicios en todas las aplicaciones empresariales.
- Servicios: La oferta de servicios incluye consultoría, integración de sistemas, despliegue, optimización y servicios gestionados que ayudan a las organizaciones a implementar la segmentación de red de forma eficiente. La creciente adopción empresarial de entornos 5G independientes y de múltiples proveedores sigue aumentando la demanda de experiencia especializada en implementación y gestión del ciclo de vida.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,2 % durante el período 2026-2034 , impulsada por la creciente demanda de casos de uso empresariales que requieren un rendimiento de red diferenciado. La creciente demanda de conectividad de baja latencia, alta fiabilidad y adaptada a las aplicaciones está incentivando a los operadores a implementar segmentos de red dedicados y personalizados según los requisitos operativos. Las industrias están adoptando entornos de red personalizados para mejorar la eficiencia operativa, respaldar la automatización y fortalecer la comunicación crítica en ecosistemas empresariales cada vez más digitales.
- Monitorización remota: Las aplicaciones de monitorización remota utilizan segmentos de red dedicados para garantizar una conectividad fiable para activos industriales, monitorización ambiental e infraestructuras distribuidas. Un rendimiento constante permite a las organizaciones mejorar la visibilidad operativa, al tiempo que facilita el mantenimiento predictivo y la toma de decisiones operativas en tiempo real.
- Gestión de activos: Las soluciones de gestión de activos se benefician de una conectividad segura y específica para cada aplicación, lo que mejora el seguimiento, la utilización de equipos, la gestión de inventarios y la optimización del ciclo de vida. Los recursos de red dedicados mejoran la fiabilidad de los datos en operaciones geográficamente dispersas y facilitan una planificación de recursos empresariales eficiente.
- Transmisión en tiempo real: La transmisión en tiempo real representa una aplicación estratégicamente importante, ya que los medios inmersivos, el análisis de vídeo industrial y las comunicaciones de misión crítica requieren un ancho de banda garantizado y una latencia baja y constante. Los segmentos dedicados mejoran la experiencia del usuario al tiempo que permiten la transmisión ininterrumpida de datos operativos de alto valor.
- Monitorización de red: Las aplicaciones de monitorización de red aprovechan la segmentación de red para obtener visibilidad continua de los patrones de tráfico, la calidad del servicio y el rendimiento de la infraestructura. El análisis avanzado permite a los operadores optimizar la asignación de recursos, detectar anomalías y mantener el nivel de rendimiento acordado en todas las implementaciones empresariales.
Usuario final
Se prevé que el segmento de usuarios finales en el mercado de segmentación de red crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,1 % durante el período 2026-2034, a medida que se expandan los requisitos de conectividad específicos de cada sector. Las organizaciones de diversos sectores implementan cada vez más servicios de red personalizados para mejorar la resiliencia operativa, automatizar los flujos de trabajo y permitir el intercambio seguro de datos entre dispositivos conectados. Se espera que la inversión continua en digitalización industrial e infraestructura inteligente impulse la adopción a largo plazo en todos los sectores empresariales.
- Fabricación: El sector manufacturero sigue siendo el principal adoptador debido al creciente despliegue de automatización industrial, robótica, mantenimiento predictivo e iniciativas de fábrica inteligente que requieren conectividad determinista y comunicación altamente confiable en todos los entornos de producción.
- Automoción: Las empresas automovilísticas utilizan segmentos de red dedicados para dar soporte a los ecosistemas de vehículos conectados, los sistemas de transporte inteligentes, la investigación sobre conducción autónoma y la comunicación vehículo a todo, que requiere una transmisión de datos fiable y de baja latencia.
- Atención sanitaria: Los proveedores de atención sanitaria utilizan cada vez más la segmentación de redes para habilitar la telemedicina, los dispositivos médicos conectados, los diagnósticos remotos y la transmisión segura de datos de pacientes, al tiempo que mantienen estrictos requisitos de rendimiento y seguridad.
- Energía y servicios públicos: Las organizaciones de energía y servicios públicos aprovechan la conectividad personalizada para redes inteligentes, monitoreo remoto de activos, mantenimiento predictivo y redes de tecnología operativa que respaldan la gestión resiliente de infraestructuras en instalaciones distribuidas geográficamente.
- Medios de comunicación y entretenimiento: Las empresas de medios de comunicación y entretenimiento dependen de segmentos dedicados para la transmisión en directo de alta calidad, la entrega de contenido inmersivo, los flujos de trabajo de producción en la nube y la transmisión en tiempo real sin interrupciones a través de diversas plataformas digitales.
- BFSI: Las instituciones bancarias, de servicios financieros y de seguros adoptan la segmentación de red para reforzar la seguridad de las transacciones, mejorar el rendimiento de la banca digital, respaldar la supervisión del fraude y garantizar una conectividad fiable para las aplicaciones financieras de misión crítica.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Monitoreo remoto |
Alto |
IoT industrial |
Escalada |
|
Gestión de activos |
Medio |
Activos predictivos |
Escalada |
|
Transmisión en tiempo real |
Alto |
Medios inmersivos |
Emergente |
|
Monitoreo de red |
Medio |
Operaciones de IA |
Maduro |
Factores de crecimiento del mercado de segmentación de redes y análisis de su impacto
Expansión de redes 5G autónomas en entornos empresariales
La comercialización de la infraestructura 5G independiente está creando una base sólida para el despliegue a gran escala de capacidades de segmentación de red en entornos empresariales. A diferencia de las arquitecturas no independientes, las redes independientes permiten a los operadores asignar recursos virtuales dedicados con acuerdos de nivel de servicio definidos para diferentes aplicaciones e industrias. Las plantas de fabricación, los operadores logísticos, los proveedores de atención médica y las organizaciones de seguridad pública requieren cada vez más conectividad personalizada para respaldar la automatización, los dispositivos conectados y las comunicaciones de misión crítica. A medida que los operadores de telecomunicaciones continúan actualizando sus redes centrales e integrando tecnologías nativas de la nube, las empresas obtienen acceso a modelos de conectividad flexibles que mejoran la eficiencia operativa, fortalecen la ciberseguridad y optimizan la utilización de recursos. Estos avances están acelerando la adopción comercial, al tiempo que permiten a los proveedores de servicios monetizar ofertas de conectividad diferenciadas mediante modelos de despliegue específicos para cada sector.
Creciente demanda de conectividad de baja latencia y para aplicaciones críticas.
La rápida transformación digital en todos los sectores industriales está incrementando la necesidad de redes de comunicación altamente fiables y de baja latencia, capaces de soportar operaciones en tiempo real. La fabricación inteligente, los sistemas autónomos, el transporte inteligente, la telemedicina y la robótica industrial dependen de un rendimiento de red predecible que los modelos de conectividad convencionales no pueden proporcionar de forma consistente. La segmentación de red permite a los operadores dedicar ancho de banda, priorizar el tráfico y mantener la calidad de servicio específica de cada aplicación sin afectar a otros usuarios de la red. A medida que las organizaciones continúan implementando dispositivos conectados y sistemas de tecnología operativa, se prevé que la inversión en infraestructura de red programable aumente de forma constante. Esta tendencia favorece una mayor resiliencia operativa, mejora la productividad y permite a las empresas escalar aplicaciones digitales avanzadas manteniendo estrictos requisitos de rendimiento y seguridad.
Integración de automatización nativa en la nube y computación perimetral
Las funciones de red nativas de la nube, la inteligencia artificial y la computación perimetral están transformando la forma en que los operadores de telecomunicaciones gestionan y optimizan los recursos de red virtuales. Las plataformas de orquestación automatizadas asignan capacidad dinámicamente, supervisan el rendimiento y ajustan los segmentos de red según las demandas cambiantes de la carga de trabajo, reduciendo la complejidad operativa y mejorando la fiabilidad del servicio. La computación perimetral potencia aún más estas capacidades al procesar cargas de trabajo sensibles a la latencia más cerca de los usuarios finales, lo que permite el soporte de aplicaciones como la automatización industrial, el análisis de vídeo, la atención médica conectada y la movilidad autónoma. Se espera que la colaboración continua entre los operadores de telecomunicaciones, los proveedores de la nube y los proveedores de tecnología empresarial acelere el despliegue de soluciones integradas que mejoren la escalabilidad, simplifiquen la gestión de la red y generen nuevas oportunidades de ingresos mediante servicios de conectividad específicos para cada aplicación.
Tendencias futuras del mercado de segmentación de redes
Orquestación de redes autónomas impulsada por inteligencia artificial
Se espera que la inteligencia artificial se convierta en una capacidad fundamental dentro de las plataformas de orquestación de redes, lo que permitirá a los operadores automatizar la creación de segmentos, la optimización de recursos, la detección de fallas y la garantía de rendimiento con una mínima intervención manual. Tendencias del mercado de segmentación de redes indican que los proveedores de telecomunicaciones implementarán cada vez más modelos de aprendizaje automático para predecir el comportamiento del tráfico, asignar ancho de banda de forma dinámica y mejorar la calidad del servicio en múltiples aplicaciones empresariales. A medida que la complejidad de la red aumenta con miles de millones de dispositivos conectados, la automatización habilitada por IA respaldará una gestión eficiente del ciclo de vida, al tiempo que reducirá los gastos operativos. Se prevé que la integración con redes basadas en intenciones, análisis predictivos y capacidades de autorreparación mejore la resiliencia de la red y acelere la comercialización de servicios de conectividad diferenciados en diversos sectores industriales.
Expansión de la segmentación de redes multi-operador y entre dominios
Se prevé que las futuras implementaciones vayan más allá de los entornos de operadores aislados, avanzando hacia la segmentación de redes interoperables entre múltiples proveedores de servicios y regiones geográficas. Las empresas que operan cadenas de suministro globales requieren cada vez más políticas de conectividad, marcos de seguridad y estándares de calidad de servicio consistentes, independientemente de los límites de la red. Las iniciativas de estandarización, las interfaces abiertas y las arquitecturas nativas de la nube permitirán la orquestación fluida de segmentos de red de extremo a extremo en infraestructuras públicas, privadas e híbridas. A medida que se fortalece la colaboración internacional entre operadores de telecomunicaciones, las empresas obtendrán mayor flexibilidad para implementar aplicaciones de misión crítica, al tiempo que reducen la complejidad operativa. Es probable que esta evolución amplíe las oportunidades comerciales para los servicios gestionados, la movilidad empresarial y la digitalización industrial global.
Oportunidades de mercado en la segmentación de redes
Despliegue de redes 5G privadas empresariales en diversos sectores industriales.
El creciente despliegue de redes 5G privadas representa una importante oportunidad comercial para proveedores de tecnología, operadores de telecomunicaciones e integradores de sistemas. Las previsiones del mercado de segmentación de red indican que las empresas seguirán invirtiendo en conectividad dedicada para dar soporte a fábricas inteligentes, almacenes automatizados, centros sanitarios conectados y sistemas de transporte inteligentes. A medida que las organizaciones priorizan las comunicaciones seguras y de baja latencia, se espera que la demanda de segmentación de red personalizada se expanda en los sectores de manufactura, energía, logística y servicios financieros. Los proveedores que ofrecen plataformas de orquestación integradas, gestión del ciclo de vida, capacidades de ciberseguridad y modelos de implementación nativos de la nube están bien posicionados para obtener contratos empresariales a largo plazo. Las alianzas estratégicas entre operadores, proveedores de la nube y desarrolladores de soluciones industriales acelerarán aún más la adopción, al tiempo que permitirán servicios de conectividad escalables y específicos para cada sector que generen ingresos recurrentes sostenibles.
Computación perimetral e innovación en servicios específicos del sector.
La computación perimetral ofrece importantes oportunidades para que los participantes del mercado desarrollen servicios de conectividad diferenciados y adaptados a las necesidades de cada sector. Al combinar recursos informáticos locales con capacidades de segmentación de red inteligente, los operadores pueden ofrecer un rendimiento predecible para aplicaciones como la robótica industrial, los vehículos autónomos, la realidad aumentada, el diagnóstico remoto y el análisis de vídeo en tiempo real. La creciente demanda de redes con reconocimiento de aplicaciones también impulsa a los proveedores a introducir paquetes de servicios específicos para cada sector, con características de rendimiento y seguridad predefinidas. Las inversiones en arquitecturas de red abiertas, orquestación con inteligencia artificial e infraestructura nativa de la nube fortalecerán la colaboración del ecosistema y reducirán la complejidad de la implementación. Se espera que las organizaciones capaces de integrar redes, computación y ciberseguridad en ofertas de servicios unificadas obtengan ventajas competitivas a medida que la transformación digital empresarial se acelera en todos los sectores a nivel mundial.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -