
Marché du découpage de réseau : taille et prévisions 2034
Rapport d'analyse du marché du découpage de réseau : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (solution, service) ; application (surveillance à distance, gestion d'actifs, diffusion en temps réel, surveillance de réseau, autres) ; utilisateur final (fabrication, automobile, santé, énergie et services publics, médias et divertissement, banque, finance et assurance, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011368
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 15, 2026


Taille du marché en 2025
136,68 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
240,48 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,48 %
taux de croissance
Marché adressable
1 706 millions de dollars US
(2026-2034)
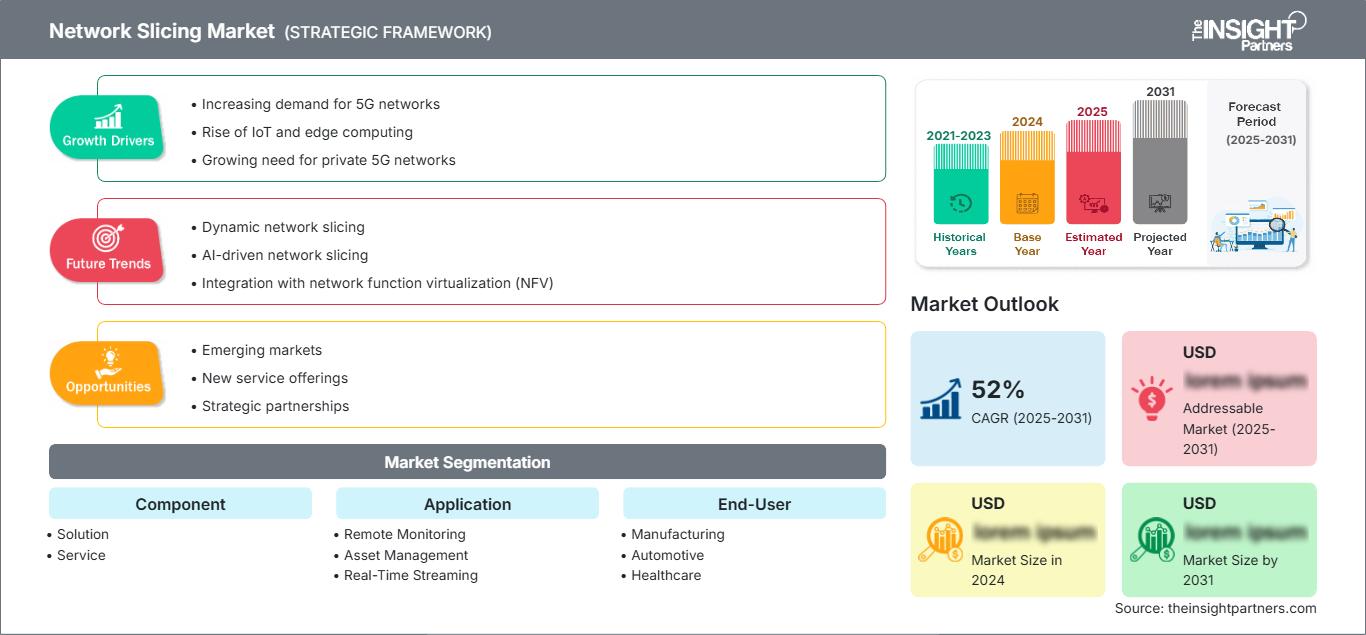
Le marché du découpage de réseau était évalué à 136,68 millions de dollars américains en 2025 et devrait atteindre 240,48 millions de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 6,48 % sur la période 2026-2034 . Ce marché est en pleine expansion, les opérateurs télécoms accélérant le déploiement de la 5G autonome et les entreprises recherchant des réseaux virtuels dédiés offrant une qualité de service différenciée, une sécurité renforcée et des performances adaptées aux applications dans les secteurs de l'automatisation industrielle, de la santé, des transports, des services financiers et des médias, grâce aux architectures réseau natives du cloud.
En Amérique du Nord, la croissance du marché du découpage de réseau est soutenue par la commercialisation précoce d'infrastructures 5G autonomes, l'adoption généralisée du cloud et la demande croissante des entreprises pour une connectivité à faible latence. Le marché régional devrait connaître une croissance annuelle composée estimée entre 6,8 % et 7,3 % jusqu'en 2034, les investissements étant axés sur les déploiements de réseaux sans fil privés, l'intégration du edge computing et les capacités de réseau programmables au service de la production, de la sécurité publique, de la logistique et de la modernisation des infrastructures numériques.
Analyse et perspectives du marché du découpage de réseau
- Amérique du Nord : La région reste l'une des premières à adopter la 5G autonome et la virtualisation des réseaux d'entreprise, représentant une part estimée entre 31 % et 34 % en 2025, avec un TCAC compris entre 6,8 % et 7,3 % entre 2026 et 2034 , grâce à une infrastructure de télécommunications avancée et à la transformation numérique des entreprises.
- États-Unis : Le pays représente environ 76 % à 80 % du marché nord-américain en 2025 et devrait enregistrer un TCAC entre 6,9 % et 7,4 % entre 2026 et 2034 , grâce aux déploiements à grande échelle de la 5G autonome et aux initiatives de modernisation des réseaux d’entreprise.
- Europe : L'Europe devrait contribuer à hauteur de 25 % à 28 % aux revenus mondiaux en 2025, tout en progressant à un TCAC compris entre 6,3 % et 6,8 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni et la France sont en tête de l'adoption grâce à l'automatisation industrielle, la numérisation de la production et le développement d'initiatives privées en matière de 5G.
- Asie-Pacifique : La région devrait représenter 34 % à 38 % des parts de marché du découpage de réseau en 2025 et connaître une croissance annuelle composée (TCAC) de 6,9 % à 7,5 % entre 2026 et 2034 , sous l’impulsion de la Chine, du Japon, de la Corée du Sud et de l’Inde, grâce à des investissements massifs dans la 5G autonome et des programmes de connectivité d’entreprise.
- Segment le plus important : Composant – Le segment des solutions devrait représenter une part de marché de 62 % à 66 % en 2025, tout en progressant à un TCAC compris entre 6,4 % et 6,8 % entre 2026 et 2034 , reflétant le déploiement croissant de plateformes d’orchestration et de solutions de gestion de réseau natives du cloud.
- Segment à forte croissance : Application – La diffusion en temps réel devrait détenir une part de marché de 20 % à 24 % en 2025, tout en enregistrant un TCAC entre 7,2 % et 7,8 % entre 2026 et 2034 , grâce aux médias immersifs, à l'analyse vidéo industrielle et aux communications critiques.
- Principales entreprises analysées en détail : Affirmed Networks ; Cisco Systems, Inc. ; HCL Technologies Limited ; Huawei Technologies Co., Ltd. ; Intel Corporation ; Mavenir ; Nokia Corporation ; SK Telecom Co., Ltd. ; Telefonaktiebolaget LM Ericsson ; ZTE Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'avènement de la virtualisation des réseaux a transformé le paysage des infrastructures télécoms en permettant aux opérateurs de segmenter leur infrastructure physique en différentes tranches, chacune répondant à des besoins spécifiques en termes de niveau de service. La croissance du secteur du découpage de réseau est aujourd'hui de plus en plus portée par le développement des réseaux centraux natifs du cloud, de la 5G autonome et des technologies de périphérie qui permettent aux entreprises de configurer une connectivité sur mesure adaptée aux applications critiques en temps réel. Grâce aux progrès réalisés en matière d'orchestration de réseau, de gestion des ressources par intelligence artificielle et de réseaux définis par logiciel, les opérateurs gagnent en efficacité.
Concernant les perspectives d'avenir, le déploiement de cette solution devrait s'accélérer dans les pays en pleine transition numérique, du fait de l'accent mis sur la connectivité avancée et la modernisation industrielle. Selon l'analyse de marché, les investissements constants dans les réseaux 5G privés, les RAN ouverts et les plateformes cloud favoriseront une adoption plus large par les entreprises. Les mesures réglementaires visant à garantir la disponibilité du spectre, la transformation numérique et le développement d'infrastructures intelligentes créeront un environnement propice aux opérateurs et aux fournisseurs de technologies, tandis que les collaborations stratégiques entre les opérateurs télécoms, les fournisseurs de cloud et les industries élargiront les possibilités de déploiement.
Portée du rapport sur le marché du découpage de réseau
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 136,68 millions de dollars américains |
| Taille du marché d'ici 2034 | 240,48 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 6,48% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du découpage de réseau
Le besoin croissant de connectivité réseau spécialisée demeure l'un des principaux moteurs de l'adoption des réseaux virtuels par les entreprises. Ces dernières ont besoin d'une connectivité réseau spécialisée pour déployer des processus de fabrication autonomes, des dispositifs médicaux connectés, des systèmes de transport intelligents et des communications critiques sans compromettre la vitesse ni la sécurité. L'ensemble de l'écosystème continue de bénéficier des progrès réalisés en matière de virtualisation des fonctions réseau, de réseaux définis par logiciel et d'informatique de périphérie, permettant ainsi aux opérateurs d'adapter le réseau à l'évolution constante de la charge de travail.
La chaîne de valeur se transforme également, les fournisseurs d'équipements télécoms, les opérateurs de plateformes cloud, les fabricants de puces et les intégrateurs de systèmes collaborant pour proposer des solutions de découpage de réseau interopérables. L'augmentation des investissements dans les infrastructures 5G autonomes et les outils d'automatisation permet d'améliorer le déploiement tout en simplifiant les opérations. Ceci contribue à convaincre les entreprises de passer d'une connectivité conventionnelle à des réseaux programmables capables d'offrir une qualité de service différenciée pour divers cas d'usage industriels.
D'après le rapport sur le marché du découpage de réseau, la concurrence s'intensifie à mesure que les fournisseurs d'équipements d'infrastructure développent leurs offres cloud-native, parallèlement aux éditeurs de logiciels qui conçoivent des outils d'orchestration pour la gestion automatisée du cycle de vie. Des entreprises telles que Cisco Systems, Inc., Nokia Corporation, Telefonaktiebolaget LM Ericsson, Huawei Technologies Co., Ltd. et Mavenir continuent de développer des solutions complètes, fondées sur la recherche, la coopération et le déploiement. De leur côté, Intel Corporation et HCL Technologies Limited œuvrent à la construction d'un écosystème intégré axé sur l'informatique de périphérie, la virtualisation et la transformation des entreprises.
Les investissements s'orientent davantage vers l'automatisation des services, la gestion de réseau assistée par l'intelligence artificielle et l'interopérabilité entre les différents clouds. Affirmed Networks, SK Telecom Co., Ltd. et ZTE Corporation poursuivent leurs efforts d'innovation dans les réseaux centraux natifs du cloud et le déploiement du découpage de réseau. Les acteurs du marché privilégient les standards ouverts, la cybersécurité et la programmabilité des réseaux afin de répondre aux besoins des entreprises et de développer des solutions 5G autonomes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du découpage de réseau : perspectives stratégiques
Perspectives régionales
Marché du découpage de réseau en Amérique du Nord
L'Amérique du Nord détenait environ 31 % à 34 % du marché total en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,3 % entre 2026 et 2034. La part de marché du découpage de réseau en Amérique du Nord sera portée par le déploiement généralisé de la 5G autonome, une infrastructure cloud établie et des investissements importants des entreprises dans la transformation numérique. Les opérateurs télécoms continueront de privilégier les architectures de réseau programmables afin d'offrir une connectivité différenciée aux applications liées à l'automatisation industrielle, à la santé, à la logistique et à la sécurité publique.
La croissance du marché sera portée par des politiques favorables à l'utilisation du spectre, l'adoption croissante des réseaux sans fil privés et la collaboration entre les opérateurs télécoms, les fournisseurs de services cloud hyperscale et les entreprises technologiques. La demande en connectivité sécurisée et adaptée aux applications continuera de croître du fait de la modernisation des infrastructures technologiques opérationnelles des entreprises. Les sites de production, les systèmes de transport et les infrastructures critiques déploieront davantage de solutions réseau personnalisées.
Marché américain du découpage de réseau
On estime que les États-Unis représenteront entre 76 % et 80 % du marché nord-américain en 2025 et enregistreront un taux de croissance annuel composé (TCAC) de 6,9 % à 7,4 % jusqu'en 2034. La commercialisation précoce des réseaux 5G, l'important déploiement de la fibre optique et les investissements substantiels des entreprises dans la numérisation contribuent à son adoption à l'échelle nationale. Les opérateurs de télécommunications étendent leurs capacités afin de fournir des solutions de découpage de réseau commerciales aux secteurs tels que l'automatisation, la santé, la finance et les médias, qui exigent une connectivité fiable à faible latence.
Les États-Unis se caractérisent également par la forte présence de fournisseurs de technologies tels que Cisco Systems, Inc., Intel Corporation et Mavenir, ainsi que d'opérateurs de télécommunications qui mettent en œuvre une architecture réseau native du cloud. L'adoption de réseaux 5G privés par les usines, les centres logistiques et les campus intelligents alimente la demande en ressources réseau. Les États-Unis se caractérisent par une adoption croissante de l'intelligence artificielle, du edge computing et des solutions de réseau définies par logiciel.
Marché européen du découpage de réseau
On estime que l'Europe représentera entre 25 % et 28 % du marché mondial en 2025, avec une croissance annuelle composée de 6,3 % à 6,8 % entre 2026 et 2034. L'Allemagne demeure le leader régional grâce à son secteur manufacturier de pointe, ses initiatives Industrie 4.0 et ses investissements importants dans les infrastructures 5G privées. Le Royaume-Uni observe une adoption croissante des technologies numériques dans les transports intelligents, les services financiers et les infrastructures publiques numériques, soutenue par des investissements continus dans la modernisation des télécommunications vers le cloud.
Le déploiement de la 5G en entreprise progresse graduellement en France, en Italie et en Espagne grâce aux initiatives gouvernementales de transformation numérique et aux programmes de connectivité industrielle. Les opérateurs de ces pays déploient leurs réseaux 5G pour répondre aux besoins des secteurs de la production, de la santé, des services publics et de la logistique, qui exigent une différenciation de la qualité de service. La présence d'acteurs majeurs et un cadre réglementaire favorable aux infrastructures de communication renforcent l'importance stratégique de l'Europe en tant que marché régional pour le découpage de réseau.
Marché du découpage de réseau en Asie-Pacifique
La région Asie-Pacifique représentait environ 34 % à 38 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée de 6,9 % à 7,5 % entre 2026 et 2034. La Chine domine la région grâce à son déploiement massif de la 5G, tandis que le Japon et la Corée du Sud continuent d'investir dans la numérisation de leurs industries. L'Inde se développe grâce à l'utilisation commerciale de solutions 5G destinées aux entreprises et l'Australie grâce aux secteurs minier, des services publics et des infrastructures publiques.
Les initiatives étatiques en faveur de l'économie numérique, les investissements dans les infrastructures de télécommunications et l'automatisation des processus industriels continuent de stimuler la croissance du marché régional. Les partenariats entre les fournisseurs de réseaux, les fabricants d'équipements et les entreprises favorisent le déploiement d'applications sectorielles.
Marché du découpage de réseau au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître un taux de croissance annuel composé (TCAC) de 6,2 % à 6,7 % entre 2026 et 2034, porté par la modernisation des télécommunications et les investissements dans les infrastructures numériques. Les Émirats arabes unis et l'Arabie saoudite sont à la pointe de l'adoption grâce à leurs villes intelligentes, la diversification de leurs industries et le déploiement de la 5G à l'échelle nationale, tandis que l'Afrique du Sud favorise l'amélioration de la connectivité des entreprises dans les principaux secteurs économiques.
La transformation numérique des secteurs de l'énergie, des services publics, des transports et de l'administration publique est un moteur important de la demande dans la région. Les investissements dans l'infrastructure cloud, les réseaux sans fil privés et les technologies de communication permettent aux fournisseurs de services de se différencier, tandis que de nouveaux investissements dans les infrastructures offriront davantage d'opportunités commerciales dans le reste du Moyen-Orient et de l'Afrique (RoMEA).
Analyse de segmentation
Composant
Le segment des composants représente le socle technologique du marché, englobant les plateformes logicielles et les compétences professionnelles nécessaires au déploiement, à l'orchestration et à la gestion des tranches de réseau virtuelles. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,5 % à 6,9 % entre 2026 et 2034, les opérateurs télécoms continuant d'investir dans les architectures cloud-native et l'automatisation du cycle de vie. Le marché du découpage de réseau continue de s'étendre grâce à la transformation numérique des entreprises, incitant les fournisseurs à renforcer leurs capacités d'orchestration, de sécurité, d'analyse et d'assurance de service afin de répondre aux exigences variées des différents secteurs.
- Solution : Les solutions intégrées représentent la part la plus importante de la demande de composants, car elles permettent l’orchestration des segments de réseau, la gestion des politiques, l’automatisation, l’analyse et la visibilité de bout en bout du réseau. Les opérateurs privilégient de plus en plus les plateformes intégrées qui simplifient le déploiement tout en améliorant l’évolutivité, la fiabilité et la différenciation des services pour les applications d’entreprise.
- Services : Notre offre de services comprend le conseil, l’intégration de systèmes, le déploiement, l’optimisation et les services gérés qui aident les entreprises à mettre en œuvre efficacement le découpage de réseau. L’adoption croissante par les entreprises des environnements 5G autonomes et multi-fournisseurs continue d’accroître la demande d’expertise spécialisée en matière de mise en œuvre et de gestion du cycle de vie.
Application
Le segment des applications devrait enregistrer un TCAC de 6,8 % à 7,2 % entre 2026 et 2034 , porté par le développement des cas d'usage en entreprise exigeant des performances réseau différenciées. La demande croissante de connectivité à faible latence, haute fiabilité et adaptée aux applications incite les opérateurs à déployer des tranches de réseau dédiées et personnalisées. Les secteurs d'activité adoptent des environnements réseau sur mesure pour améliorer leur efficacité opérationnelle, favoriser l'automatisation et renforcer les communications critiques au sein d'écosystèmes d'affaires de plus en plus numériques.
- Surveillance à distance : Les applications de surveillance à distance utilisent des segments de réseau dédiés pour garantir une connectivité fiable aux équipements industriels, à la surveillance environnementale et aux infrastructures distribuées. Des performances constantes permettent aux entreprises d’améliorer la visibilité opérationnelle tout en facilitant la maintenance prédictive et la prise de décision opérationnelle en temps réel.
- Gestion des actifs : Les solutions de gestion des actifs bénéficient d’une connectivité sécurisée et adaptée aux applications, ce qui améliore le suivi, l’utilisation des équipements, la gestion des stocks et l’optimisation du cycle de vie. Des ressources réseau dédiées améliorent la fiabilité des données pour les opérations géographiquement dispersées et favorisent une planification efficace des ressources de l’entreprise.
- Diffusion en temps réel : La diffusion en temps réel constitue une application stratégique essentielle, car les médias immersifs, l’analyse vidéo industrielle et les communications critiques exigent une bande passante garantie et une latence constamment faible. L’utilisation de segments dédiés améliore l’expérience utilisateur tout en assurant la transmission ininterrompue de données opérationnelles à forte valeur ajoutée.
- Supervision du réseau : Les applications de supervision du réseau exploitent le découpage du réseau pour obtenir une visibilité continue sur les flux de trafic, la qualité de service et les performances de l’infrastructure. Des analyses avancées permettent aux opérateurs d’optimiser l’allocation des ressources, de détecter les anomalies et de maintenir les niveaux de service convenus au sein des déploiements de l’entreprise.
Utilisateur final
Le segment des utilisateurs finaux du marché du découpage de réseau devrait connaître une croissance annuelle composée (TCAC) de 6,7 % à 7,1 % entre 2026 et 2034, portée par l'expansion continue des besoins de connectivité spécifiques à chaque secteur. Les entreprises de nombreux secteurs déploient de plus en plus de services réseau personnalisés pour améliorer leur résilience opérationnelle, automatiser leurs flux de travail et sécuriser les échanges de données entre les appareils connectés. La poursuite des investissements dans la numérisation industrielle et les infrastructures intelligentes devrait favoriser une adoption durable dans tous les secteurs d'activité.
- Industrie manufacturière : L’industrie manufacturière reste le principal secteur adoptant ces technologies en raison du déploiement croissant de l’automatisation industrielle, de la robotique, de la maintenance prédictive et des initiatives d’usine intelligente qui nécessitent une connectivité déterministe et une communication hautement fiable dans les environnements de production.
- Automobile : Les entreprises automobiles utilisent des tranches de réseau dédiées pour prendre en charge les écosystèmes de véhicules connectés, les systèmes de transport intelligents, la recherche sur la conduite autonome et la communication véhicule-à-tout nécessitant une transmission de données fiable et à faible latence.
- Santé : Les prestataires de soins de santé déploient de plus en plus le découpage de réseau pour permettre la télémédecine, les dispositifs médicaux connectés, les diagnostics à distance et la transmission sécurisée des données des patients, tout en maintenant des exigences strictes en matière de performance et de sécurité.
- Énergie et services publics : Les entreprises du secteur de l’énergie et des services publics tirent parti d’une connectivité personnalisée pour les réseaux intelligents, la surveillance à distance des actifs, la maintenance prédictive et les réseaux de technologies opérationnelles qui prennent en charge la gestion d’infrastructures résilientes sur des installations géographiquement dispersées.
- Médias et divertissement : Les entreprises des médias et du divertissement s’appuient sur des blocs de bande passante dédiés pour une diffusion en direct de haute qualité, une distribution de contenu immersive, des flux de production dans le cloud et une diffusion en continu en temps réel ininterrompue sur diverses plateformes numériques.
- BFSI : Les institutions bancaires, financières et d’assurance adoptent le découpage de réseau pour renforcer la sécurité des transactions, améliorer les performances des services bancaires numériques, faciliter la surveillance des fraudes et garantir une connectivité fiable pour les applications financières critiques.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Surveillance à distance |
Haut |
IoT industriel |
Mise à l'échelle |
|
Gestion d'actifs |
Moyen |
Actifs prédictifs |
Mise à l'échelle |
|
Diffusion en direct |
Haut |
Médias immersifs |
Émergent |
|
Surveillance du réseau |
Moyen |
Opérations d'IA |
Mature |
Analyse des facteurs de croissance et de l'impact du marché du découpage de réseau
Extension des réseaux 5G autonomes dans les environnements d'entreprise
La commercialisation d'infrastructures 5G autonomes jette les bases d'un déploiement à grande échelle du découpage de réseau au sein des environnements d'entreprise. Contrairement aux architectures non autonomes, les réseaux autonomes permettent aux opérateurs d'allouer des ressources virtuelles dédiées, assorties d'accords de niveau de service (SLA) définis, pour différentes applications et secteurs d'activité. Les sites de production, les opérateurs logistiques, les établissements de santé et les services de sécurité publique ont de plus en plus besoin d'une connectivité personnalisée pour prendre en charge l'automatisation, les objets connectés et les communications critiques. À mesure que les opérateurs télécoms modernisent leurs réseaux centraux et intègrent des technologies cloud-native, les entreprises accèdent à des modèles de connectivité flexibles qui améliorent l'efficacité opérationnelle, renforcent la cybersécurité et optimisent l'utilisation des ressources. Ces évolutions accélèrent l'adoption commerciale tout en permettant aux fournisseurs de services de monétiser des offres de connectivité différenciées grâce à des modèles de déploiement spécifiques à chaque secteur.
Demande croissante de connectivité à faible latence et essentielle aux missions
La transformation numérique rapide des secteurs industriels accroît le besoin de réseaux de communication hautement fiables et à faible latence, capables de prendre en charge les opérations en temps réel. L'industrie 4.0, les systèmes autonomes, les transports intelligents, la télémédecine et la robotique industrielle dépendent de performances réseau prévisibles, que les modèles de connectivité classiques ne peuvent garantir de manière constante. Le découpage de réseau permet aux opérateurs d'allouer de la bande passante, de prioriser le trafic et de maintenir une qualité de service spécifique aux applications sans impacter les autres utilisateurs du réseau. À mesure que les entreprises déploient des objets connectés et des systèmes de technologies opérationnelles, les investissements dans les infrastructures réseau programmables devraient augmenter de façon continue. Cette tendance favorise une meilleure résilience opérationnelle, améliore la productivité et permet aux entreprises de déployer à grande échelle des applications numériques avancées tout en respectant des exigences strictes en matière de performance et de sécurité.
Intégration de l'automatisation native du cloud et de l'informatique de périphérie
Les fonctions réseau natives du cloud, l'intelligence artificielle et l'informatique de périphérie transforment la manière dont les opérateurs de télécommunications gèrent et optimisent les ressources de réseau virtuel. Les plateformes d'orchestration automatisées allouent dynamiquement la capacité, surveillent les performances et ajustent les segments de réseau en fonction de l'évolution de la charge de travail, réduisant ainsi la complexité opérationnelle et améliorant la fiabilité du service. L'informatique de périphérie renforce ces capacités en traitant les charges de travail sensibles à la latence au plus près des utilisateurs finaux, prenant en charge des applications telles que l'automatisation industrielle, l'analyse vidéo, la santé connectée et la mobilité autonome. La collaboration continue entre les opérateurs télécoms, les fournisseurs de cloud et les éditeurs de solutions technologiques d'entreprise devrait accélérer le déploiement de solutions intégrées qui améliorent l'évolutivité, simplifient la gestion du réseau et créent de nouvelles sources de revenus grâce à des services de connectivité dédiés aux applications.
Tendances futures du marché du découpage de réseau
Orchestration de réseaux autonomes pilotée par l'intelligence artificielle
L'intelligence artificielle devrait devenir une fonctionnalité essentielle des plateformes d'orchestration de réseau, permettant aux opérateurs d'automatiser la création de segments de réseau, l'optimisation des ressources, la détection des pannes et la garantie de performance avec une intervention manuelle minimale. Les tendances du marché du découpage de réseau indiquent que les fournisseurs de télécommunications déploieront de plus en plus de modèles d'apprentissage automatique pour prédire le comportement du trafic, allouer dynamiquement la bande passante et améliorer la qualité de service pour de multiples applications d'entreprise. Face à la complexité croissante des réseaux, liée aux milliards d'appareils connectés, l'automatisation basée sur l'IA favorisera une gestion efficace du cycle de vie tout en réduisant les coûts opérationnels. L'intégration avec les réseaux basés sur l'intention, l'analyse prédictive et les capacités d'autoréparation devrait améliorer la résilience du réseau et accélérer la commercialisation de services de connectivité différenciés dans tous les secteurs industriels.
Extension du découpage de réseau multi-opérateurs et inter-domaines
Les déploiements futurs devraient s'éloigner des environnements d'opérateurs isolés pour s'orienter vers un découpage de réseau interopérable entre plusieurs fournisseurs de services et régions géographiques. Les entreprises gérant des chaînes d'approvisionnement mondiales exigent de plus en plus des politiques de connectivité, des cadres de sécurité et des normes de qualité de service cohérents, indépendamment des frontières du réseau. Les initiatives de normalisation, les interfaces ouvertes et les architectures natives du cloud permettront une orchestration transparente des segments de réseau de bout en bout sur des infrastructures publiques, privées et hybrides. À mesure que la collaboration internationale entre les opérateurs télécoms se renforce, les entreprises bénéficieront d'une plus grande flexibilité dans le déploiement d'applications critiques tout en réduisant la complexité opérationnelle. Cette évolution est susceptible d'accroître les opportunités commerciales pour les services gérés, la mobilité d'entreprise et la numérisation industrielle mondiale.
Opportunités du marché du découpage de réseau
Déploiement de la 5G privée pour les entreprises dans tous les secteurs industriels
Le déploiement croissant des réseaux 5G privés représente une opportunité commerciale majeure pour les fournisseurs de technologies, les opérateurs télécoms et les intégrateurs de systèmes. Les prévisions du marché du découpage de réseau indiquent que les entreprises continueront d'investir dans la connectivité dédiée pour soutenir les usines intelligentes, les entrepôts automatisés, les établissements de santé connectés et les systèmes de transport intelligents. Face à la priorité accordée par les organisations à des communications sécurisées et à faible latence, la demande de découpages de réseau personnalisés devrait croître dans les secteurs de la production, de l'énergie, de la logistique et des services financiers. Les fournisseurs proposant des plateformes d'orchestration intégrées, la gestion du cycle de vie, des solutions de cybersécurité et des modèles de déploiement natifs du cloud sont bien placés pour remporter des contrats d'entreprise à long terme. Les partenariats stratégiques entre opérateurs, fournisseurs de cloud et développeurs de solutions industrielles accéléreront encore l'adoption de ces technologies, tout en permettant la mise en place de services de connectivité évolutifs et adaptés aux besoins sectoriels, générant ainsi des revenus récurrents et durables.
Informatique de périphérie et innovation de services spécifiques à l'industrie
L'informatique de périphérie offre aux acteurs du marché d'importantes opportunités de développer des services de connectivité différenciés et adaptés aux besoins de chaque secteur. En combinant des ressources de calcul localisées et des capacités de découpage intelligent du réseau, les opérateurs peuvent garantir des performances optimales pour des applications telles que la robotique industrielle, les véhicules autonomes, la réalité augmentée, le diagnostic à distance et l'analyse vidéo en temps réel. La demande croissante de réseaux orientés applications incite également les fournisseurs à proposer des offres sectorielles avec des caractéristiques de performance et de sécurité prédéfinies. Les investissements dans les architectures de réseau ouvertes, l'orchestration basée sur l'intelligence artificielle et l'infrastructure cloud-native renforceront la collaboration au sein de l'écosystème tout en simplifiant le déploiement. Les organisations capables d'intégrer les réseaux, le calcul et la cybersécurité dans des offres de services unifiées devraient bénéficier d'avantages concurrentiels à mesure que la transformation numérique des entreprises s'accélère dans tous les secteurs d'activité à l'échelle mondiale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -