
Mercado de bridas de nailon para cables: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de bridas de nailon y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (bridas de PA66, bridas de PA6, otras); aplicación (electrónica y electricidad, construcción, automoción, bienes de consumo, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009058
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 23, 2026


Tamaño del mercado en 2025
187,53 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
319,61 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,10 %
Índice de crecimiento
Mercado potencial
US$ 2.295,90 millones
(2026-2034)
El mercado de bridas de nailon para cables alcanzó un valor de 187,53 millones de dólares en 2025 y se prevé que llegue a los 319,61 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,10 % entre 2026 y 2034. La demanda se ve impulsada por las necesidades recurrentes de agrupamiento de cables, organización de arneses, ensamblaje de equipos e instalación de infraestructuras. La diferenciación de productos se centra cada vez más en la resistencia a la tracción, la resistencia a la temperatura, la estabilidad a los rayos UV, el comportamiento ante el fuego, la eficiencia de la instalación y la sostenibilidad de los materiales en aplicaciones industriales y comerciales.
América del Norte sigue siendo un mercado estructuralmente atractivo, impulsado por la construcción de centros de datos, la renovación de la infraestructura eléctrica, la automatización industrial y la producción automotriz. El mercado de bridas de nailon se beneficia de redes de distribución consolidadas y estrictos requisitos de instalación. La demanda también se está orientando hacia bridas especializadas para aplicaciones de alta temperatura, exteriores, en espacios cerrados, transporte y aplicaciones eléctricas críticas, mientras que la adquisición considera cada vez más la certificación, la trazabilidad, la vida útil y el costo total de instalación.
Análisis y perspectivas del mercado de bridas de nailon
- América del Norte ostenta una cuota de mercado de entre el 34 % y el 38 % en bridas de nailon en 2025, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,3 % entre 2026 y 2034. La inversión en centros de datos, la modernización eléctrica, la automatización industrial y la distribución consolidada de fabricantes de equipos originales (OEM) respaldan la adopción sostenida.
- Estados Unidos representa entre el 84 % y el 88 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,2 % durante el período 2026-2034, impulsada por las aplicaciones en infraestructura, construcción e industria.
- Europa representará entre el 26 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % hasta 2034. Alemania, el Reino Unido, Francia, Italia y España se benefician de las aplicaciones en los sectores de la automoción, la industria, la construcción y la electrificación.
- La región de Asia-Pacífico representará entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % entre 2026 y 2034. China, Japón, Corea del Sur e India constituyen la base de demanda más sólida en los sectores de manufactura y electrónica.
- El segmento más importante es el de las bridas para cables de PA66, con una cuota de mercado del 76-80% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,2% entre 2026 y 2034, lo que refleja un amplio rendimiento mecánico y térmico.
- El segmento de mayor crecimiento es el de la automoción, que representa una cuota estimada del 18-22% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 7,0-7,6% entre 2026 y 2034 a medida que aumente el contenido eléctrico de los vehículos.
- Empresas clave analizadas en detalle: HellermannTyton GmbH, ABB Installation Products, Panduit Corp., Legrand SA, 3M Company, KAI SUH SUH ENTERPRISE CO., LTD., Cable Tie Express, Inc., Molex, LLC, SAB North America, Shenzhen Zhaolong Interconnect Technology Co., Ltd., Inolectric AG, US Tsubaki Power Transmission, LLC, Arno Werkzeuge GmbH y Kingcable.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los productos de bridas de nailon están pasando de ser elementos de fijación estandarizados y de producción masiva a aplicaciones diseñadas a medida. El moldeo por inyección desempeña un papel fundamental en la fabricación a gran escala, mientras que las propiedades de la resina, el diseño del molde, la estructura de bloqueo y la automatización del proceso de aplicación se convierten cada vez más en factores decisivos para el rendimiento del producto. Los materiales de nailon PA66 incorporan propiedades como resistencia a los rayos UV, resistencia al calor, retardo de llama, baja emisión de humo y otras cualidades medioambientales. Asimismo, la variedad de bridas desmontables, detectables y de montaje integrado está en auge.
En el futuro, el crecimiento del mercado de bridas de nailon se distribuirá geográficamente de forma más uniforme debido al aumento de la producción en el sudeste asiático, la fabricación de productos electrónicos en India, las necesidades de infraestructura en Oriente Medio y el despliegue de energías renovables. La presión regulatoria en materia de transparencia, reciclaje, resistencia al fuego y productos químicos está obligando a los proveedores a prestar atención a la documentación y el seguimiento de los productos. Por consiguiente, se invertirá cada vez más en la producción local, la automatización del moldeo, las resinas sostenibles y la distribución digitalizada.
Alcance del informe de mercado de bridas de nailon
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 187,53 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 319,61 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,10% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de bridas de nailon para cables
La demanda en el mercado de bridas de nailon proviene de un ecosistema que incluye fabricantes de polímeros, formuladores, moldeadores, distribuidores, contratistas eléctricos, fabricantes de equipos originales (OEM) y usuarios industriales. El material PA66 sigue siendo el preferido cuando la resistencia a la tracción, la estabilidad y el rendimiento térmico son factores críticos. Los factores de suministro incluyen la disponibilidad de plásticos de ingeniería, el costo de los aditivos, la productividad del proceso de moldeo, las opciones de embalaje y la logística. Los proveedores se benefician de la estandarización al ofrecer productos adaptados a cada aplicación.
Actualmente, las cadenas de valor favorecen a los proveedores que pueden gestionar las propiedades de la resina, las herramientas, la calidad y los procesos de entrega. La certificación de productos según las normas eléctricas, contra incendios, medioambientales y de instalación determina si un producto cumple con los requisitos para proyectos de infraestructura y fabricantes de equipos originales (OEM). Además, los compradores consideran el costo de la mano de obra de instalación, la probabilidad de falla y los costos de reemplazo. Esta situación favorece las uniones de ingeniería con requisitos específicos que justifican altas especificaciones.
La competencia se compone de especialistas globales en gestión de cables y proveedores regionales. HellermannTyton GmbH se basa en su amplia gama de productos e ingeniería de aplicaciones, mientras que ABB Installation Products confía en Ty-Rap y sus contactos eléctricos ya existentes. Panduit Corporation hace hincapié en la integración de la gestión de cables y la certificación de sostenibilidad, y Legrand SA aprovecha sus contactos para sistemas eléctricos. 3M Company y Molex, LLC cuentan con una cartera de conectividad más completa que facilita la venta cruzada de sus productos a aplicaciones eléctricas y electrónicas.
Empresas como KAI SUH SUH ENTERPRISE CO., LTD., Cable Tie Express, Inc., SAB North America, Shenzhen Zhaolong Interconnect Technology Co., Ltd., Inolectric AG, US Tsubaki Power Transmission, LLC, Arno Werkzeuge GmbH y Kingcable compiten a través de presencia regional, personalización, productos especializados o contactos en canales de distribución. Las necesidades de inversión incluyen máquinas de moldeo automatizadas, programas de garantía de calidad, aprobación de contenido reciclado, almacenes regionales y desarrollo de productos orientados a aplicaciones específicas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de bridas de nailon: Perspectivas estratégicas
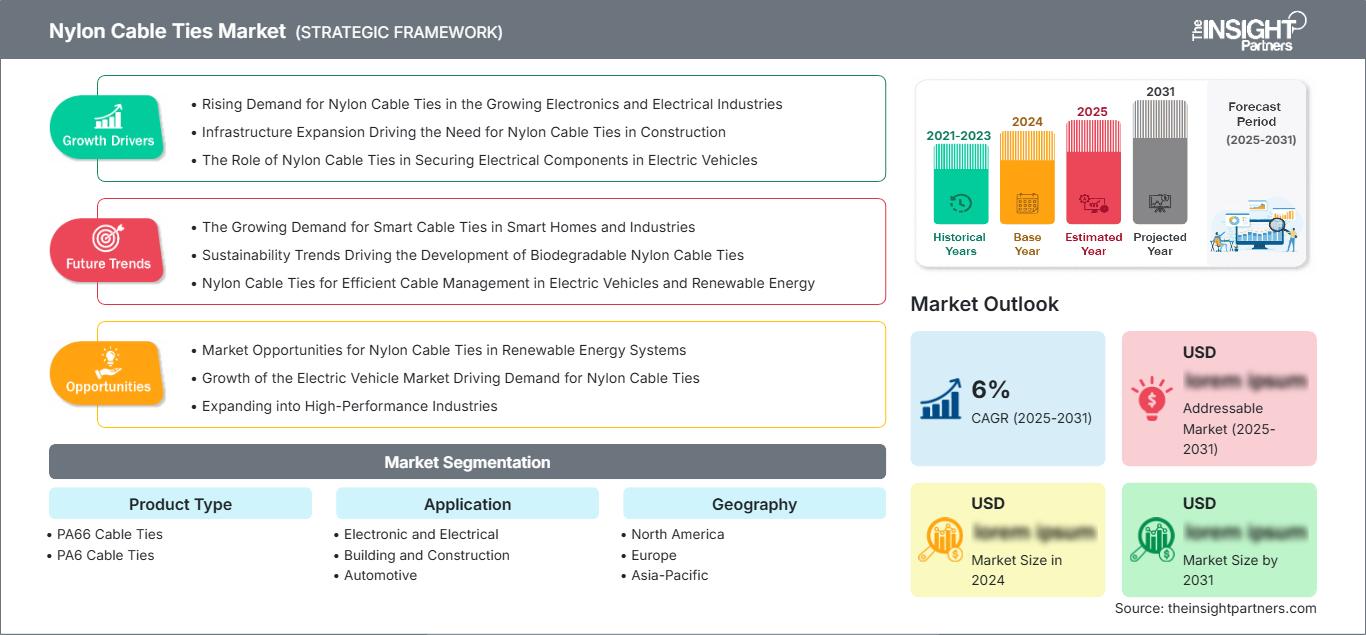
Perspectivas regionales
Mercado norteamericano de bridas de nailon para cables
América del Norte ostenta una cuota de mercado estimada del 34-38% en bridas de nailon para 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,3% hasta 2034. La región cuenta con una infraestructura eléctrica consolidada, amplios programas de construcción comercial, crecimiento de centros de datos, modernización de servicios públicos y una importante automatización industrial. La demanda está impulsada por Estados Unidos, mientras que Canadá participa a través de proyectos de infraestructura, transporte, energía y construcción comercial. Las prácticas de adquisición tienden a favorecer los productos certificados con propiedades de tracción y estabilidad conocidas en cuanto a resistencia a la temperatura e instalación.
Existe una cadena de suministro local consolidada en el mercado de bridas de nailon, compuesta por fabricantes, distribuidores eléctricos, fabricantes de equipos originales (OEM) y proveedores de mantenimiento, reparación y operaciones (MRO) industriales. La creciente aplicación del ensamblaje automatizado y el cableado denso generan una mayor demanda de bridas que se instalen con tensiones uniformes. La modernización de la infraestructura y la electrificación contribuyen a la demanda de bridas resistentes a los rayos UV y a la intemperie. La documentación relacionada con la sostenibilidad cobra cada vez más importancia debido a las solicitudes de los compradores institucionales de bridas ecológicas, junto con su certificación.
Mercado estadounidense de bridas de nailon para cables
Estados Unidos representa entre el 84 % y el 88 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,2 % hasta 2034. Los principales impulsores de la demanda son la construcción, los centros de datos, los dispositivos eléctricos, los equipos industriales, las telecomunicaciones y la industria automotriz. ABB Installation Products, Panduit Corp., 3M Company, HellermannTyton GmbH, Molex, LLC y Cable Tie Express, Inc. cuentan con una presencia significativa en todos estos segmentos, tanto a través de canales de distribución como de productos.
Los requisitos de aplicación más sofisticados distinguen las bridas para cables básicas de interior de las versiones estabilizadas contra rayos UV, aptas para plenum, de alta temperatura, robustas y especiales. El enrutamiento fiable y la instalación rápida son criterios fundamentales para los centros de datos y el sector industrial, mientras que la consistencia, la resistencia a las vibraciones, el diseño compacto y la sujeción del haz de cables resultan cruciales en el sector automotriz. El acceso de los distribuidores es vital, ya que las bridas para cables suelen adquirirse junto con terminales, conductos, productos de etiquetado, conectores y otros dispositivos de gestión de cables.
Mercado europeo de bridas de nailon para cables
Europa representará entre el 26 % y el 30 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % hasta 2034. La demanda alemana es predominante debido a la fabricación de automóviles y las actividades de ingeniería industrial. El Reino Unido se beneficia de un fuerte consumo comercial, de infraestructuras y de mantenimiento, reparación y operaciones (MRO), mientras que Francia cuenta con ventajas gracias a sus necesidades en transporte, energía e industria. Además, la demanda en Europa proviene de Italia y España, a través de sus actividades en maquinaria, construcción, instalaciones eléctricas y energías renovables.
Alemania es el país con mayor demanda, ya que la fabricación de automóviles, equipos industriales, maquinaria eléctrica y automatización industrial requieren productos de fijación de forma continua. Además, Alemania constituye una base para proveedores especializados e ingeniería de aplicaciones.
El Reino Unido presenta una demanda combinada de construcción, infraestructura de datos, mantenimiento, reparación y operaciones industriales (MRO) y distribución eléctrica. Francia se beneficia de las inversiones en transporte y energía, mientras que Italia y España generan demanda a través de sus actividades en maquinaria, construcción, componentes de automoción y energías renovables. Cada vez más, las compras europeas tienen en cuenta la conformidad del producto, la declaración de materiales, la reciclabilidad y el rendimiento.
Mercado de bridas de nailon para cables en la región Asia-Pacífico
Según el informe de mercado de bridas de nailon, la región Asia-Pacífico (APAC) representará entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % hasta 2034, liderada por China. La fabricación de productos electrónicos, los equipos industriales, la construcción y las energías renovables son algunos de los sectores en los que China obtiene una ventaja competitiva. Japón y Corea del Sur contribuyen con sus capacidades en la fabricación de automóviles, electrónica y fabricación de precisión, mientras que India se beneficia gracias a su industrialización, el desarrollo de infraestructuras y la localización de sus productos electrónicos.
Australia se beneficia gracias a sus proyectos de infraestructura, minería, servicios públicos y energías renovables. El desarrollo manufacturero y los esfuerzos de localización, respaldados por los gobiernos, impulsan el crecimiento regional. El aumento en la fabricación de automóviles, productos electrónicos, electrodomésticos y sistemas eléctricos genera una demanda constante de sujetadores. Los fabricantes que producen localmente, cuentan con un amplio inventario y certificaciones técnicas están en una posición privilegiada para aprovechar la creciente demanda de fabricantes de equipos originales (OEM) y distribuidores.
Mercado de bridas de nailon para cables en Oriente Medio y África
La demanda en Oriente Medio y África se ve impulsada por proyectos de construcción de infraestructuras, servicios públicos, instalaciones industriales, telecomunicaciones y energía. Arabia Saudita y los Emiratos Árabes Unidos lideran la oportunidad regional, mientras que Sudáfrica representa un importante centro de demanda en África. Se prevé que la región experimente un crecimiento anual compuesto del 5,5 % al 6,2 % hasta 2034, a medida que aumente la actividad de proyectos.
El pronóstico del mercado de bridas de nailon muestra que Arabia Saudita se beneficia del desarrollo industrial y de infraestructuras a gran escala, mientras que los Emiratos Árabes Unidos combinan la construcción, la logística, la infraestructura de datos y el desarrollo comercial. Sudáfrica contribuye a través de la minería, los servicios públicos, la manufactura y la construcción. Los compradores generalmente priorizan la resistencia a los rayos UV, el rendimiento térmico, la durabilidad y la disponibilidad, ya que las instalaciones pueden estar expuestas a condiciones exteriores exigentes. La distribución local y la fiabilidad del inventario siguen siendo factores competitivos importantes.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de Tipos de Producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,3 % entre 2026 y 2034. El PA66 sigue siendo el material dominante, ya que combina resistencia mecánica, estabilidad dimensional, consistencia en el procesamiento y una reconocida aceptación para uso eléctrico. El PA6 ofrece una alternativa cuando los requisitos de la aplicación y la rentabilidad de la adquisición favorecen sus características, creando así una base de productos complementaria.
- Las bridas de PA66 mantienen su posición de liderazgo gracias a su reconocida certificación OEM, su excelente resistencia a la tracción, su estabilidad térmica y su amplia disponibilidad. La demanda sigue siendo alta en instalaciones eléctricas, cableado automotriz, maquinaria, construcción y aplicaciones exteriores que requieren materiales de alto rendimiento.
- Las bridas de PA6 son ideales para aplicaciones donde el equilibrio entre propiedades mecánicas y rentabilidad del material es fundamental. Su uso se ve favorecido por el ensamblaje eléctrico, equipos industriales, productos de consumo y aplicaciones donde los requisitos de exposición ambiental se mantienen dentro de las especificaciones del material.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,5 % hasta 2034. La demanda varía según la densidad del cableado, la exposición ambiental, la frecuencia de instalación y la fiabilidad de fijación requerida. El sector automotriz representa la aplicación de mayor crecimiento, mientras que los usos electrónicos y eléctricos proporcionan la base de demanda recurrente más amplia.
- Las aplicaciones electrónicas y eléctricas representan un segmento clave de la demanda, ya que las bridas para cables organizan el cableado en paneles de control, equipos, armarios, sistemas de alimentación y conjuntos electrónicos donde se requiere un enrutamiento compacto y una sujeción fiable.
- La demanda en el sector de la construcción está impulsada por las instalaciones eléctricas, la infraestructura de comunicaciones, los sistemas de climatización, la iluminación y los servicios para edificios. Los contratistas prefieren productos estandarizados que simplifiquen la instalación, admitan diversos tamaños de paquetes y estén fácilmente disponibles a través de los distribuidores.
- Las aplicaciones automotrices requieren fijaciones repetibles para arneses, sensores, conectores y sistemas eléctricos. El creciente contenido electrónico, los sistemas de propulsión electrificados, los sistemas avanzados de asistencia al conductor y las exigencias de empaquetado más estrictas aumentan la necesidad de soluciones de fijación compactas y duraderas.
- Las aplicaciones en bienes de consumo incluyen electrodomésticos, aparatos electrónicos, equipos para el hogar y productos eléctricos empaquetados. La demanda suele estar ligada a los volúmenes de producción y la eficiencia del ensamblaje, y los proveedores compiten en función de la consistencia, el costo, las dimensiones y la facilidad de instalación.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica y electricidad |
Alto |
Cableado denso |
Maduro |
|
Edificación y construcción |
Medio |
Edificios inteligentes |
Escalada |
|
Automotor |
Medio |
Aprovechamiento de los vehículos eléctricos |
Escalada |
|
Bienes de consumo |
Bajo |
Ensamblaje compacto |
Maduro |
Factores que impulsan el crecimiento del mercado de bridas de nailon y análisis de su impacto
Expansión de centros de datos e infraestructura eléctrica de alta densidad
La proliferación de infraestructuras digitales está generando un mayor uso y densidad de cables en centros de datos, infraestructuras de red e infraestructuras eléctricas. Las condiciones de alta densidad requieren una gestión de cables bien organizada, segura y reproducible. Esto exige la estandarización de los componentes de fijación. Los efectos de este aumento no se limitan a las nuevas infraestructuras, ya que las reparaciones y actualizaciones de los equipos existentes generan la necesidad de reemplazos. Los proveedores que puedan ofrecer bridas, soportes y equipos de instalación más pequeños estarán mejor preparados para resolver los problemas de instalación que los proveedores que solo ofrecen fijaciones estandarizadas. El equipo de compras también está cada vez más preocupado por la consistencia en la instalación y el rendimiento del ciclo de vida de la infraestructura. Por lo tanto, la proliferación de infraestructuras eléctricas de alta densidad impulsará tanto el consumo unitario como la especialización de productos.
La electrificación de los vehículos aumenta la densidad del cableado y la complejidad de los arneses.
La electrificación de los vehículos incrementa la necesidad de instalación y protección de componentes eléctricos. Los sistemas eléctricos, como los de baterías, electrónica de potencia, sensores, comunicaciones y componentes eléctricos auxiliares, aumentan la necesidad de una gestión de cableado eficiente. El componente de fijación debe ser capaz de funcionar en entornos con vibraciones, cambios de temperatura, espacio limitado y una vida útil prolongada, sin interferir con otras partes del sistema. Esto hace que las decisiones de compra se centren más en procesos repetibles, control de tamaño y idoneidad, en lugar de en el precio. Los fabricantes y proveedores de primer nivel de productos automotrices utilizan cada vez más componentes estandarizados en sus plataformas para simplificar el proceso de ensamblaje. Esta demanda favorece a los proveedores de componentes de fijación con capacidad de ingeniería, consistencia en el moldeo y materiales especiales. Cuanto más electrónica sea la arquitectura del vehículo, mayor será la demanda incremental del componente de fijación.
La modernización de la infraestructura respalda la demanda recurrente de instalaciones eléctricas.
La modernización de complejos de oficinas, empresas de servicios públicos, fábricas e infraestructuras de transporte y comunicaciones genera una necesidad recurrente de instalación y gestión de cables. Los proyectos de modernización incluyen el cableado existente, que puede requerir ser redirigido o ampliado sin interferir con los procesos operativos, lo que aumenta la utilidad de componentes fiables y de fácil instalación. Las empresas constructoras prefieren productos que puedan manejar haces de cables de diversos tamaños y diferentes condiciones ambientales sin necesidad de realizar muchas modificaciones en el propio componente. Esta diversidad en el alcance de los proyectos reduce el riesgo de depender de un solo sector y facilita la generación de pedidos recurrentes a través de distribuidores eléctricos. Los proyectos de infraestructura localizada también pueden generar una demanda localizada de productos resistentes a la radiación UV y a las inclemencias del tiempo.
Tendencias futuras del mercado de bridas de nailon
Circularidad de los materiales y diseño de productos de menor impacto
Las tendencias del mercado de bridas de nailon indican que el desarrollo futuro de productos hará mayor hincapié en la circularidad de los materiales, el contenido reciclado y los enfoques de diseño que reduzcan el impacto ambiental del ciclo de vida sin comprometer el rendimiento de la sujeción. Es probable que los fabricantes amplíen la documentación ambiental de sus productos y proporcionen información más clara sobre la composición de la resina, el impacto de la fabricación y las consideraciones al final de su vida útil. Las formulaciones de PA66 reciclado podrían adquirir mayor relevancia cuando el rendimiento mecánico pueda mantenerse en los niveles requeridos. El diseño del producto también puede reducir el consumo de material mediante secciones transversales optimizadas, cabezas de perfil más bajo y geometrías de bloqueo más eficientes. Los compradores con requisitos formales de sostenibilidad podrían diferenciar cada vez más a los proveedores según su desempeño ambiental documentado, en lugar de basarse en afirmaciones genéricas. Este cambio debería favorecer a los fabricantes capaces de combinar la ingeniería de resinas, el control de procesos, la trazabilidad y la documentación ambiental dentro de plataformas de productos estandarizadas.
Ecosistemas de fijación inteligente específicos para cada aplicación
La siguiente fase del desarrollo de productos probablemente conectará las bridas para cables con ecosistemas más amplios de fijación e identificación. Los diseños desmontables, los marcadores integrados, las características de montaje, los materiales detectables y las geometrías específicas para cada aplicación pueden reducir los pasos de instalación y, al mismo tiempo, mejorar la visibilidad del mantenimiento. En entornos industriales y de infraestructura, los productos de fijación se especificarán cada vez más como parte de sistemas completos de gestión de cables, en lugar de adquirirse de forma independiente. Los datos digitales de los productos pueden facilitar aún más la adquisición, la configuración y la trazabilidad al vincular las dimensiones, las certificaciones, los materiales y los requisitos de aplicación con las referencias de cada producto. Este enfoque es especialmente relevante para instalaciones complejas donde los ingenieros deben seleccionar componentes que cumplan con múltiples restricciones. Por lo tanto, los proveedores que combinan el hardware de fijación con capacidades de identificación, enrutamiento, montaje y herramientas pueden fortalecer su posición en proyectos basados en especificaciones.
Oportunidades de mercado para bridas de nailon
Producción localizada para centros de fabricación de alto crecimiento
La localización de la producción en India, el sudeste asiático y algunas economías de Oriente Medio ofrece a los proveedores de gestión de cables la oportunidad de establecer capacidades regionales de moldeo, almacenamiento y soporte técnico. La producción local puede acortar los plazos de entrega, reducir los costes de transporte y mejorar la capacidad de respuesta a los requisitos de personalización de los fabricantes de equipos originales (OEM). India resulta especialmente atractiva debido a la expansión simultánea de los sectores automotriz, electrónico, de infraestructuras y de fabricación industrial. Los mercados del sudeste asiático ofrecen oportunidades complementarias a través de la electrónica, los electrodomésticos, los componentes automotrices y el ensamblaje industrial. Los proveedores pueden priorizar los productos estándar de PA66, incorporando progresivamente variantes resistentes a los rayos UV, termoestabilizadas, ignífugas y con montaje integrado. Los centros técnicos regionales pueden brindar soporte adicional para la cualificación del cliente y la ingeniería de aplicaciones. Por lo tanto, un modelo localizado puede abordar tanto la competitividad en costes como la creciente importancia de un suministro fiable para la adquisición de proyectos y OEM.
Productos especializados para entornos hostiles y regulados.
Los productos de fijación especializados ofrecen la oportunidad de captar una demanda de mayor valor donde las bridas de nailon convencionales no cumplen con los requisitos ambientales o normativos. El procesamiento de alimentos, la industria farmacéutica, el transporte, las energías renovables, los servicios públicos al aire libre y las instalaciones industriales pueden requerir diseños detectables, antimicrobianos, ignífugos, de baja emisión de humo, resistentes a los rayos UV o termoestabilizados. Estas aplicaciones generalmente dan mayor importancia al cumplimiento, la trazabilidad y el rendimiento documentado que las instalaciones de uso general. Los proveedores pueden utilizar sistemas de resina y mecanismos de bloqueo especializados para desarrollar productos diferenciados, aprovechando las plataformas de moldeo existentes. Esta oportunidad también se ve respaldada por clientes que buscan reducir el riesgo de fallos en instalaciones críticas. La creación de familias de productos en torno a requisitos ambientales y normativos definidos puede mejorar la visibilidad de las especificaciones y generar una demanda recurrente de reemplazo, especialmente cuando los productos se integran en procedimientos de mantenimiento estandarizados.
Novedades recientes
- 13 de noviembre de 2025: ABB Installation Products amplió la disponibilidad de las bridas antimicrobianas y detectables Ty-Rap TyGenic en Canadá. Esta solución de dos piezas, fabricada en nailon, combina un rendimiento antimicrobiano con la detectabilidad visual, metálica y por rayos X, lo que la hace ideal para entornos sensibles a la higiene, como los de la industria alimentaria, farmacéutica y sanitaria. Este desarrollo amplía las aplicaciones de fijación especializada más allá del agrupamiento eléctrico convencional.
- 23 de abril de 2025: ABB Installation Products destacó las bridas para cables Ty-Rap TyGenic dentro de su cartera de productos para la industria alimentaria y de bebidas. La compañía describió la solución de resina de nailon como idónea para entornos que requieren higiene y enfatizó su rendimiento antimicrobiano, su detectabilidad y su funcionamiento a temperaturas de hasta 85 °C, lo que refuerza sus aplicaciones especializadas más allá de la gestión de cables convencional.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -