
Descripción general de los ingresos, las tendencias y los factores que impulsan el mercado de elastómeros de poliolefina.
Tamaño del mercado de elastómeros de poliolefina y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (polietileno, polipropileno, otros); aplicación (adhesivos, cables y alambres, películas, otros); uso final (automotriz, atención médica, embalaje, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00028419
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 03, 2026


Tamaño del mercado en 2025
3.380 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.780 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,14 %
Índice de crecimiento
Mercado potencial
41.470 millones de dólares estadounidenses
(2026-2034)
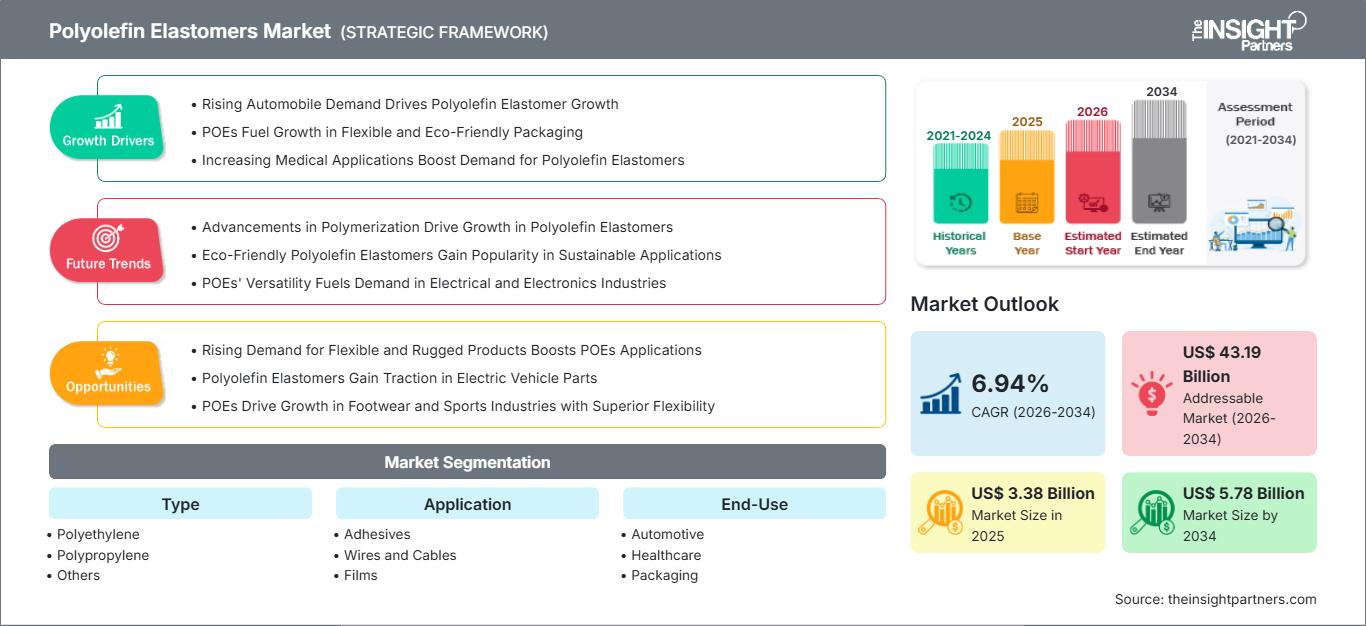
El mercado de elastómeros de poliolefina estaba valorado en 3.380 millones de dólares estadounidenses en 2025 y se espera que alcance los 5.780 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 6,14% durante el período 2026-2034.
Evaluación y perspectivas del mercado de elastómeros de poliolefina.
- América del Norte: América del Norte representó entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % durante el período 2026-2034 . La sólida industria automotriz, las avanzadas capacidades de procesamiento de polímeros y las crecientes inversiones en envases sostenibles siguen impulsando un crecimiento constante del mercado regional.
- EE.UU. UU.: En 2025, Estados Unidos representó entre el 82 % y el 86 % del mercado norteamericano y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % durante el período 2026-2034 , impulsada por la sólida demanda de los sectores de la automoción, el embalaje y la fabricación industrial, junto con la continua adopción de materiales poliméricos avanzados.
- Europa: Europa representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % durante el período 2026-2034 . Alemania, Francia y el Reino Unido siguen siendo mercados clave, impulsados por una producción automotriz avanzada, una sólida industria fabricante y la creciente adopción de soluciones de materiales sostenibles.
- Asia Pacífico: La región de Asia Pacífico representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,4 % durante el período 2026-2034 . China, Japón e India siguen liderando la demanda regional, impulsada por la creciente capacidad de fabricación, la rápida industrialización y el crecimiento del consumo de polímeros gracias a la infraestructura.
- Segmento más grande: El embalaje (uso final) representó el segmento de mercado más grande y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,2 % durante el período 2026-2034 , lo que refleja la creciente demanda de materiales de embalaje ligeros, flexibles y reciclables en aplicaciones alimentarias, de bienes de consumo e industriales.
- Segmento de alto crecimiento: Se prevé que el sector sanitario (uso final) crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,7 % al 8,3 % durante el período 2026-2034 , impulsado por la creciente demanda de elastómeros de grado médico, la expansión de las aplicaciones sanitarias y la preferencia regulatoria por materiales sin látex.
- Empresas clave analizadas en detalle: Dow Inc.; Exxon Mobil Corporation; LG Chem Ltd.; LyondellBasell Industries NV; Mitsubishi Chemical Group Corporation; Mitsui Chemicals, Inc.; PolyOne Corporation (Avient Corporation); RTP Company; SABIC; Borealis AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los elastómeros de poliolefina han evolucionado desde modificadores de polímeros especializados hasta convertirse en materiales esenciales para aplicaciones industriales de alto rendimiento gracias a los avances en tecnologías de catalizadores, ingeniería de resinas y optimización de procesos. Las mejoras en el control de la estructura molecular han aumentado la elasticidad, la resistencia al impacto, la transparencia y el rendimiento de sellado, al tiempo que permiten una producción eficiente a gran escala. Los fabricantes integran cada vez más técnicas avanzadas de polimerización con prácticas de fabricación sostenibles para mejorar la consistencia del producto, la eficiencia operativa y la resiliencia de la cadena de suministro en diversos sectores de uso final.
Las perspectivas del mercado siguen siendo favorables, ya que las inversiones se expanden por Asia Pacífico, Oriente Medio y determinados centros de fabricación latinoamericanos, impulsadas por la diversificación industrial y la capacidad de procesamiento de polímeros. El énfasis normativo en los materiales reciclables, el diseño de productos ligeros y la reducción del impacto ambiental fomenta la innovación en las formulaciones de elastómeros de poliolefina. Se espera que la colaboración continua entre proveedores de materiales, transformadores y fabricantes de productos finales acelere la comercialización de aplicaciones de última generación, al tiempo que fortalece la competitividad del mercado global a largo plazo.
Alcance del informe de mercado de elastómeros de poliolefina
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.380 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.780 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,14% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de elastómeros de poliolefina
La creciente demanda de materiales ligeros, resistentes y flexibles impulsa el mercado de elastómeros de poliolefina en diversas aplicaciones industriales. En la industria automotriz, los elastómeros de poliolefina se utilizan cada vez más para reducir el peso de los automóviles y aumentar su robustez. También están ganando popularidad en la industria del embalaje debido a su flexibilidad y resistencia a la perforación. Se prevé un mayor uso de elastómeros de poliolefina en el sector sanitario debido a su resistencia química y esterilizabilidad.
La cadena de valor está compuesta por proveedores de materias primas, proveedores de catalizadores, productores de polímeros, fabricantes de compuestos, transformadores, distribuidores y consumidores. El suministro estable de etileno y propileno facilita el proceso de producción, independientemente de las fluctuaciones de precios en la industria petroquímica durante la fabricación. La eficacia de la cadena de suministro se garantiza mediante instalaciones de fabricación localizadas, contratos de suministro de materias primas a largo plazo y procesos de fabricación digitalizados.
El entorno competitivo se caracteriza por la constante innovación, la diversificación de la cartera de productos y las inversiones en tecnologías de materiales sostenibles. Dow Inc., Exxon Mobil Corporation, LG Chem Ltd., LyondellBasell Industries NV y SABIC amplían su gama de elastómeros avanzados destinados a los sectores automotriz, de embalaje e industrial. La diferenciación de los productos depende cada vez más de la procesabilidad, las características mecánicas, la reciclabilidad y la posibilidad de procesamiento con la maquinaria existente, lo que brinda a los fabricantes la oportunidad de mejorar la relación con sus clientes.
Además, las empresas invierten cada vez más en aumentar la producción de polímeros, el desarrollo de polímeros de grado especial y la capacidad de suministro regional. Mitsubishi Chemical Group Corporation, Mitsui Chemicals, Inc., Avient Corporation, RTP Company y Borealis AG mejoran aún más su competitividad mediante colaboraciones en investigación, compuestos personalizados y el desarrollo de productos sostenibles.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de elastómeros de poliolefina: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de elastómeros de poliolefina
América del Norte representó entre el 31 % y el 35 % del mercado mundial de elastómeros de poliolefina en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % durante el período 2026-2034. La sólida infraestructura de fabricación y las avanzadas capacidades de procesamiento de polímeros siguen respaldando una demanda regional constante.
El crecimiento se impulsa por la expansión de las iniciativas de aligeramiento de peso en la industria automotriz, la creciente demanda de embalajes sostenibles y la inversión continua en infraestructura de cables y alambres. La alta intensidad de la investigación y las cadenas de suministro consolidadas permiten la rápida comercialización de grados avanzados de elastómeros de poliolefina en diversas aplicaciones industriales.
Mercado estadounidense de elastómeros de poliolefina
En 2025 , Estados Unidos representó entre el 82 % y el 86 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,5 % hasta 2034. La industria petroquímica integrada del país proporciona una base sólida para la producción de elastómeros y su posterior procesamiento.
Los principales fabricantes mantienen extensas operaciones de producción, investigación y servicio técnico en todo el país. La demanda sigue aumentando en componentes para automóviles, embalajes flexibles, productos médicos y aislamiento eléctrico, gracias a la continua innovación en materiales y a la fabricación industrial de alto valor.
Mercado europeo de elastómeros de poliolefina
Europa representó entre el 24 % y el 28 % de los ingresos mundiales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % durante el período de previsión. Las normativas de sostenibilidad y las capacidades de fabricación avanzadas siguen impulsando la adopción de materiales poliméricos reciclables y ligeros.
El Reino Unido experimenta una demanda estable en el sector del envasado sanitario, las películas especiales y los proyectos de modernización de infraestructuras. La inversión continua en fabricación sostenible e innovación en polímeros impulsa la expansión gradual de las industrias de transformación nacionales.
Alemania sigue siendo el principal mercado europeo gracias a su sólida base de fabricación de automóviles, su experiencia en ingeniería y su avanzado sector de procesamiento de polímeros. Francia, Italia y España continúan fortaleciendo la demanda regional mediante la modernización del embalaje, la fabricación industrial y el creciente uso de materiales poliméricos flexibles en aplicaciones de consumo y médicas.
Mercado de elastómeros de poliolefina en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 34 % y el 38 % de la demanda mundial en 2025 y se prevé que registre la expansión regional más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,4 % . La rápida industrialización, el creciente consumo de polímeros y la expansión de las inversiones en manufactura siguen fortaleciendo los fundamentos del mercado regional.
China lidera el consumo regional gracias a sus importantes sectores de fabricación de envases, automóviles y productos electrónicos. El apoyo gubernamental a los materiales avanzados y la expansión de la capacidad de producción nacional refuerzan aún más el desarrollo del mercado a largo plazo.
Japón, Corea del Sur, India y Australia contribuyen mediante la innovación tecnológica, la fabricación de productos sanitarios, la producción automotriz y el desarrollo de infraestructuras. Se prevé que el aumento de la inversión en materiales sostenibles y polímeros de alto rendimiento genere oportunidades adicionales durante todo el período de previsión.
Mercado de elastómeros de poliolefina de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,9 % durante el período 2026-2034. La expansión de las inversiones en petroquímica y las iniciativas de diversificación industrial están fortaleciendo la demanda regional de materiales poliméricos avanzados.
Arabia Saudita lidera la producción regional gracias a su industria petroquímica integrada, mientras que los Emiratos Árabes Unidos continúan invirtiendo en infraestructura logística y de fabricación para la cadena de valor. Estos avances contribuyen a aumentar la disponibilidad regional de productos poliméricos especializados.
Sudáfrica sigue siendo un mercado de consumo importante, respaldado por la demanda de la industria automotriz y del sector del embalaje, mientras que el resto de Oriente Medio y África se beneficia de la expansión de los proyectos de infraestructura, el desarrollo industrial y el aumento de la inversión en el procesamiento de polímeros de valor añadido.
Análisis de segmentación
Tipo
Se prevé que el segmento del polietileno siga siendo la categoría de producto líder, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,4 % durante el período 2026-2034. Su alta flexibilidad, excelente resistencia al impacto, procesabilidad superior y amplia compatibilidad con aplicaciones de embalaje, automoción y consumo continúan fortaleciendo su posición en el mercado, tanto en economías manufactureras maduras como emergentes.
- Polietileno: Ampliamente utilizado en envases flexibles, componentes de automoción y aplicaciones industriales debido a su equilibrio entre elasticidad, durabilidad, eficiencia de procesamiento y compatibilidad con tecnologías avanzadas de procesamiento de polímeros.
- Polipropileno: Su creciente adopción en piezas ligeras para automóviles, productos de consumo y componentes industriales se ve respaldada por una mayor rigidez, estabilidad térmica y un rendimiento mecánico mejorado en entornos operativos exigentes.
Solicitud
Se prevé que el segmento de adhesivos registre una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,6 % durante el período de pronóstico, impulsada por la creciente demanda de adhesivos termofusibles de alto rendimiento en envases, productos de higiene, materiales de construcción y fabricación de bienes de consumo.
- Adhesivos: Los elastómeros de poliolefina mejoran la flexibilidad, el rendimiento de la unión, la resistencia al impacto y la estabilidad térmica, lo que los hace adecuados para envases, productos de higiene, montaje industrial y formulaciones de adhesivos para la construcción.
- Cables y alambres: La demanda está aumentando porque estos materiales proporcionan un excelente aislamiento, flexibilidad, resistencia a la intemperie y durabilidad a largo plazo en la distribución de energía, las telecomunicaciones y la infraestructura eléctrica industrial.
- Películas: Su creciente uso en el envasado de alimentos, el embalaje industrial y las películas especiales se debe a una mejor capacidad de sellado, resistencia a la perforación, claridad óptica y un rendimiento mecánico mejorado en condiciones de funcionamiento exigentes.
Uso final
Se prevé que el segmento de embalaje siga siendo la categoría de uso final más importante, con una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,2 % durante el período 2026-2034. La creciente preferencia por materiales de embalaje ligeros, reciclables y duraderos en las industrias alimentaria, farmacéutica, de cuidado personal y de bienes de consumo continúa impulsando una demanda sostenida a nivel mundial.
- Automoción: Los fabricantes adoptan cada vez más elastómeros de poliolefina para reducir el peso de los vehículos, al tiempo que mejoran la durabilidad, la resistencia a los impactos, el control de las vibraciones y la flexibilidad en el diseño de los componentes, tanto en vehículos convencionales como eléctricos.
- Sector sanitario: El aumento de la producción de dispositivos médicos, envases farmacéuticos y productos sanitarios sin látex impulsa el creciente consumo de formulaciones de elastómeros de poliolefina de alta pureza con un rendimiento de esterilización fiable.
- Embalaje: La fuerte demanda proviene de envases flexibles, soluciones para la conservación de alimentos, películas industriales y aplicaciones de bienes de consumo que requieren un excelente sellado, durabilidad y reciclabilidad.
Resumen de la oportunidad
|
Segmento de aplicación |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Adhesivos |
Alto |
Adhesivo termofusible |
Maduro |
|
Cables y alambres |
Medio |
Modernización de la red eléctrica |
Escalada |
|
Películas |
Alto |
Películas de barrera |
Maduro |
|
Otros |
Bajo |
Mezclas industriales |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de elastómeros de poliolefina
Creciente demanda de componentes ligeros para la industria automotriz.
Los fabricantes de automóviles utilizan cada vez más polímeros en lugar de materiales convencionales para mejorar la eficiencia del combustible, el kilometraje por carga y minimizar las emisiones de los vehículos. Los elastómeros de poliolefina ofrecen una excelente flexibilidad, resistencia, capacidad de amortiguación de vibraciones y posibilidades de diseño para su uso en componentes interiores, exteriores y del compartimento del motor. Su compatibilidad con técnicas de moldeo avanzadas los hace aún más atractivos. A medida que las plataformas automotrices evolucionan y adoptan diseños más ligeros, aumentará la demanda de materiales elastoméricos de alto rendimiento, lo que impulsará a los productores de polímeros a desarrollar grados que cumplan con las especificaciones requeridas.
Creciente adopción de soluciones de embalaje flexibles y sostenibles
La creciente preferencia de los consumidores por productos fáciles de manipular, con mayor vida útil y reciclables, ha incrementado la demanda de polímeros avanzados. El uso de elastómeros de poliolefina aumenta la flexibilidad, la capacidad de sellado, la resistencia al desgarro y la durabilidad de las películas sin que disminuya su procesabilidad en el envasado. Los fabricantes de envases en sectores como la alimentación, la farmacéutica, el cuidado personal y los bienes industriales utilizan cada vez más estos polímeros como parte de sistemas multicapa para mejorar el rendimiento. La legislación que exige la reducción de residuos de envases y una mayor reciclabilidad de los materiales de envasado impulsa los esfuerzos para diseñar sistemas de elastómeros que contribuyan a la producción de envases ecológicos sin afectar el rendimiento ni la procesabilidad.
Aumento de las inversiones en infraestructura eléctrica y sistemas de cableado.
La modernización de las redes de transmisión eléctrica, las instalaciones de energías renovables, las redes de telecomunicaciones y los sistemas eléctricos industriales sigue generando una demanda constante de materiales aislantes. Los elastómeros de poliolefina ofrecen un aislamiento eléctrico excepcional, flexibilidad, resistencia a la intemperie y una larga vida útil incluso en condiciones adversas. Gracias a sus excelentes propiedades físicas, estos materiales se han convertido en la opción preferida para cables de rendimiento medio y alto. Es probable que el aumento de la inversión en redes inteligentes, automatización industrial y el desarrollo de energías renovables impulse aún más su consumo en la industria de fabricación de cables y alambres.
Tendencias futuras del mercado de elastómeros de poliolefina
Desarrollo de soluciones de polímeros circulares mediante reciclaje avanzado
La transición hacia la fabricación circular está influyendo en las estrategias de desarrollo de productos en la industria de los polímeros. Los fabricantes están invirtiendo en tecnologías de reciclaje y materias primas circulares que no solo les permitirán garantizar la fácil reciclabilidad de sus productos, sino también mantener su rendimiento como elastómeros. Se observa una tendencia en el diseño de elastómeros de poliolefina hacia la compatibilidad con procesos de reciclaje mecánico y químico. La futura gama de productos incluirá un rendimiento mecánico y una reciclabilidad mejorados.
Ampliación de la gama de elastómeros personalizados para aplicaciones especializadas.
Los materiales con propiedades únicas en cuanto a mecánica, temperatura y procesabilidad son cada vez más necesarios en las aplicaciones de usuario final. Para afrontar este reto, los fabricantes están introduciendo elastómeros de poliolefina diseñados a medida para su uso en dispositivos médicos, películas especiales, sellado automotriz, bienes de consumo y compuestos industriales. Los nuevos avances en software de diseño de materiales, tecnología innovadora de catalizadores y el desarrollo conjunto de productos contribuyen a una comercialización más rápida y un rendimiento constante del producto. Esto fomentará nuevas relaciones entre proveedores de materiales y fabricantes, lo que dará lugar a productos de alto valor añadido.
Oportunidades de mercado de elastómeros de poliolefina
Expansión de la capacidad en economías manufactureras emergentes
La industrialización en Asia, Oriente Medio y Latinoamérica ofrece oportunidades para los fabricantes que buscan potenciar su capacidad de producción regional. La creación de plantas de producción locales contribuirá a reducir los costes de transporte, aumentar la fiabilidad de las entregas y agilizar la respuesta a las necesidades de los clientes. Los gobiernos siguen impulsando el desarrollo de la industria petroquímica a través de diversas medidas, como incentivos industriales, inversiones en infraestructuras y la producción orientada a la exportación. Se prevé que las empresas que logren potenciar sus actividades de fabricación regional y ofrecer asistencia técnica local, así como el desarrollo de aplicaciones, ganen cuota de mercado y fidelicen a sus clientes.
Innovación en aplicaciones médicas y de polímeros especializados de alto rendimiento.
Las aplicaciones sanitarias e industriales especializadas ofrecen atractivas oportunidades de inversión a largo plazo, ya que requieren materiales con características rigurosas de rendimiento, pureza y cumplimiento normativo. Los fabricantes pueden diferenciar sus carteras de productos mediante el desarrollo de formulaciones avanzadas de elastómeros aptas para envases farmacéuticos, dispositivos médicos, equipos de diagnóstico y componentes industriales especializados. La colaboración con fabricantes del sector sanitario y organizaciones de investigación puede acelerar la comercialización y, al mismo tiempo, facilitar las aprobaciones regulatorias. Se prevé que la continua innovación en tecnologías de elastómeros compatibles con la esterilización, libres de látex y resistentes a productos químicos genere segmentos de mercado premium con mayor valor y una rentabilidad a largo plazo más sólida.
Novedades recientes
- En diciembre de 2025, Dow amplió la aplicación intersectorial de sus poliolefinas especiales mediante una alianza con el fabricante de asientos Lear y el fabricante de automóviles de lujo Jaguar Land Rover. Ambas compañías desarrollaron conjuntamente un nuevo cojín ligero para asientos de automóviles, fabricado con poliolefinas avanzadas. El objetivo de este desarrollo es garantizar la circularidad y la reciclabilidad totales de los interiores de los vehículos al final de su vida útil.
- En junio de 2024, LG Chem finalizó la asignación de fondos de su programa internacional de bonos verdes para aumentar su capacidad de producción, específicamente de polímeros ecológicos y renovables. Una parte importante de estos fondos se destinó directamente a asegurar y operar una capacidad anual de 100 000 toneladas de elastómeros de poliolefina (POE). Esto forma parte de la estrategia de inversión más amplia de la compañía, valorada en 10 billones de wones surcoreanos, dirigida a materiales ecológicos, incluidos encapsulantes para paneles solares y modificadores de impacto para la industria automotriz.
- En mayo de 2023, Dow comercializó y destacó el lanzamiento mundial en el sector automotriz de sus elastómeros de poliolefina (POE) biocirculares ENGAGE™ REN, con el objetivo de ayudar al sector de la movilidad a reducir su huella de carbono. Esta línea de elastómeros de poliolefina de alto rendimiento se produce utilizando materias primas biocirculares (como aceite de cocina usado) mediante el sistema de balance de masas ISCC+. El desarrollo está dirigido a los mercados automotrices y de bienes de consumo duraderos a nivel mundial, que buscan reemplazar las materias primas fósiles vírgenes con características de rendimiento idénticas.
Preguntas frecuentes

Vrushali es una consultora sénior con más de ocho años de experiencia profesional y un profundo conocimiento especializado en el sector de productos químicos y materiales (Chemicals & Materials), particularmente en el ámbito de los productos químicos especializados. A lo largo de su trayectoria profesional, ha ejecutado con éxito más de 50 proyectos de consultoría en los sectores de productos químicos y materiales, alimentos y bebidas (Food & Beverage) y bienes de consumo (Consumer Goods). Su experiencia abarca diversas áreas, entre ellas ingredientes funcionales, productos químicos de origen renovable, alimentación animal y productos agroquímicos. Gracias a sus amplios conocimientos sectoriales y capacidades analíticas, proporciona información estratégica que ayuda a las empresas a identificar oportunidades de mercado y desarrollar estrategias de crecimiento.
Vrushali cuenta con una licenciatura en Química y una maestría en Gestión Empresarial, lo que le permite combinar sólidos conocimientos técnicos con una profunda comprensión de las estrategias comerciales y empresariales. Ha asesorado a numerosos clientes en la evaluación de oportunidades de expansión de mercado, el desarrollo de estrategias de crecimiento y la implementación de iniciativas de transformación operativa. Su experiencia multidisciplinaria le permite analizar las necesidades del mercado y formular recomendaciones estratégicas orientadas al cumplimiento de los objetivos empresariales de sus clientes.
Entre las principales competencias profesionales de Vrushali destacan la captación de nuevos clientes, la gestión de las relaciones con las partes interesadas (stakeholders) y el liderazgo de equipos. Mediante un enfoque estructurado y sistemático para la planificación, gestión y ejecución de proyectos de consultoría, ha contribuido a mejorar la eficiencia operativa y la productividad de las organizaciones. Su capacidad para integrar conocimientos técnicos con prioridades comerciales y objetivos estratégicos le permite desarrollar recomendaciones prácticas, soluciones personalizadas y estrategias viables, adaptadas a las necesidades específicas de cada cliente y orientadas a fortalecer su competitividad y crecimiento empresarial a largo plazo.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -