
Mercado de termómetros para refrigeradores: tamaño, cuota de mercado y previsiones 2034
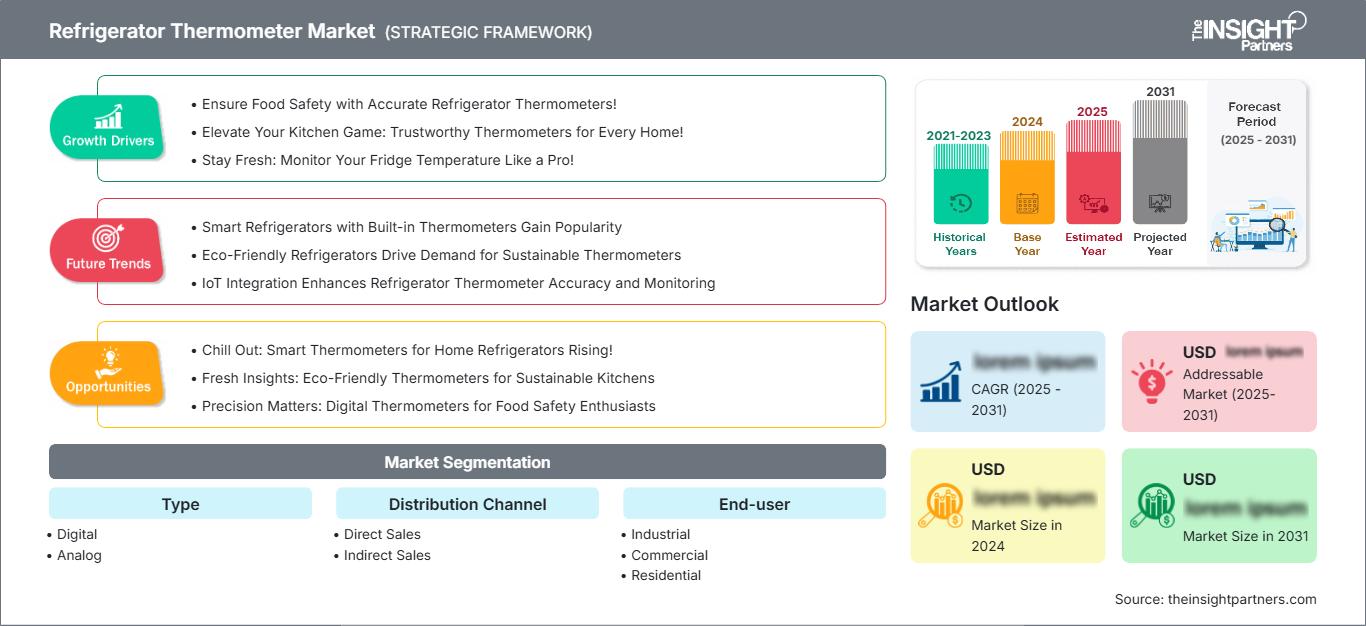
Tamaño del mercado y pronósticos de termómetros para refrigeradores (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (digital, analógico); canal de distribución (ventas directas, ventas indirectas); usuario final (industrial, comercial, residencial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010563
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 16, 2026


Tamaño del mercado en 2025
536,12 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
772,79 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,15 %
Índice de crecimiento
Mercado potencial
US$ 5.945,55 millones
(2026-2034)
El mercado de termómetros para refrigeradores se centra en dispositivos de medición de temperatura utilizados para monitorear las condiciones de los refrigeradores en entornos domésticos, comerciales e industriales. Este mercado, valorado en 536,12 millones de dólares en 2025 , se prevé que alcance los 772,79 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 4,15 % entre 2026 y 2034. El desarrollo de productos se centra cada vez más en la precisión, la legibilidad, las funciones de alarma, la capacidad de calibración y la compatibilidad con sistemas de monitoreo conectados.
La demanda en Norteamérica se ve impulsada por las prácticas de seguridad alimentaria, el cumplimiento de las normativas para cocinas comerciales, los requisitos de almacenamiento farmacéutico y la sustitución de los termómetros básicos por equipos de monitorización digital en el mercado de termómetros para refrigeradores . Se prevé que esta oportunidad crezca a una tasa de crecimiento anual compuesta (CAGR) estimada entre el 3,8 % y el 4,4 % entre 2026 y 2034, gracias a una documentación más rigurosa sobre el control de la temperatura, una mayor adopción de dispositivos conectados y una creciente concienciación de los consumidores sobre la seguridad en el almacenamiento en frío.
Análisis y perspectivas del mercado de termómetros para refrigeradores
- América del Norte: Se prevé que América del Norte represente una cuota del 29-33% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8-4,4% entre 2026 y 2034 , impulsada por el cumplimiento de las normativas en el sector de la restauración, la concienciación sobre la seguridad alimentaria en los hogares, el almacenamiento de productos farmacéuticos y la demanda de productos de reemplazo.
- EE. UU.: Estados Unidos representa aproximadamente entre el 75 % y el 79 % de la cuota de mercado de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,7 % al 4,3 % entre 2026 y 2034 , impulsado por la monitorización de la seguridad alimentaria y las aplicaciones de refrigeración comercial.
- Europa: Se estima que Europa tendrá una participación del 24-28% en 2025 , con un crecimiento anual compuesto del 3,4-4,0% entre 2026 y 2034 , con Alemania, el Reino Unido, Francia, Italia y España respaldados por requisitos de higiene alimentaria y documentación profesional de la temperatura.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 28 % y el 32 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,2 % entre 2026 y 2034 , liderada por China, Japón, India y Corea del Sur a través de la expansión de la venta minorista de alimentos y la infraestructura de la cadena de frío.
- Segmento más grande: Los productos digitales representan una cuota de mercado estimada del 62-66% en 2025 , gracias a una lectura más sencilla, una mayor precisión de medición y la funcionalidad de alarma, con una tasa de crecimiento anual compuesta (CAGR) del 4,6-5,0% entre 2026 y 2034 .
- Segmento de alto crecimiento: Los usuarios finales industriales representan aproximadamente entre el 18 % y el 22 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,7 % entre 2026 y 2034 , impulsados por los requisitos de almacenamiento controlado.
- Empresas clave analizadas en detalle: Comark Instruments, Component Design Northwest, Inc. (CDN), Cooper-Atkins Corporation, DeltaTrak, Ningbo Instruments Factory (T and W Industry Co.,Ltd), ORIA Innovations Limited, Philipp Kirsch GmbH, S. Brannan and Sons Limited, Taylor (Lifetime Brands, Inc.), Wrenwane.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La medición de temperatura ha evolucionado desde dispositivos mecánicos a dispositivos electrónicos capaces de medir tanto la temperatura máxima como la mínima, e incluso ofrecer funciones de alarma, acceso remoto y calibración. Actualmente, la fabricación se centra en la estabilidad del dispositivo, el bajo consumo energético, el tamaño compacto de la carcasa y la protección contra la humedad.
Durante el período de pronóstico, es probable que la inversión favorezca la monitorización conectada, la transmisión inalámbrica de datos y la documentación con soporte de software, en lugar de las pantallas independientes, en el mercado de termómetros para refrigeradores . La atención regulatoria a la seguridad alimentaria y el almacenamiento de productos farmacéuticos debería fortalecer la demanda profesional, mientras que las economías emergentes ofrecen oportunidades de volumen a medida que se expanden los formatos modernos de supermercados y la distribución organizada de alimentos. Los ciclos de reemplazo seguirán siendo importantes porque los productos analógicos básicos conservan una ventaja en costos.
Alcance del informe de mercado de termómetros para refrigeradores
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 536,12 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 772,79 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de termómetros para refrigeradores
Los requisitos de control de temperatura en la manipulación de alimentos, la refrigeración comercial, la hostelería, la sanidad y el almacenamiento doméstico generan una demanda diversificada. El crecimiento del mercado de termómetros para frigoríficos se ve impulsado por la necesidad de verificar la temperatura real de los compartimentos, en lugar de depender únicamente de la configuración del aparato. Fabricantes, distribuidores, operadores de servicios de alimentación y técnicos de mantenimiento conforman un ecosistema en el que la selección del producto depende de la precisión, la durabilidad, la calibración, la visibilidad de la pantalla, el método de instalación y el rango de funcionamiento.
La cadena de valor incluye proveedores de sensores y componentes electrónicos, ensambladores de termómetros, proveedores de calibración, distribuidores, canales de electrodomésticos y usuarios finales, según el Informe del Mercado de Termómetros para Refrigeradores . Los productos digitales requieren una mayor integración de pantallas, baterías, sondas y componentes electrónicos, mientras que los instrumentos analógicos dependen en mayor medida de elementos sensores mecánicos y de la calidad de la carcasa. La situación de la oferta se verá afectada por la disponibilidad de semiconductores para versiones avanzadas, los precios de los metales y plásticos para dispositivos convencionales y la eficiencia de la distribución de bienes de consumo de menor valor.
La posición competitiva se basa en la distinción entre los especialistas en medición tradicionales y las empresas centradas en productos integrales de medición de temperatura. Comark Instruments y Cooper-Atkins Corporation se especializan en instrumentos de medición profesionales para el sector de la alimentación, mientras que CDN, Taylor (Lifetime Brands, Inc.) y Wrenwane satisfacen las necesidades domésticas y comerciales. DeltaTrak amplía el alcance de las mediciones de temperatura para incluir la medición de la cadena de frío, mientras que Philipp Kirsch GmbH se especializa en mediciones de temperatura controlada.
El análisis de los termómetros para refrigeradores indica que la diferenciación depende cada vez más de la fiabilidad de la medición, el soporte para la calibración, la conectividad y el diseño específico para cada aplicación, en lugar de la simple visualización de la temperatura. INFICON, a través de su amplia gama de productos de medición, ilustra la tendencia hacia tecnologías de monitorización especializadas, mientras que los enfoques de monitorización conectada al estilo Testo demuestran el valor de la documentación en la nube. Es probable que las empresas busquen expandir sus canales de distribución, integrar sensores, fabricar productos de marca blanca y establecer alianzas para la monitorización digital con el fin de mejorar la demanda comercial recurrente.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de termómetros para refrigeradores: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de termómetros para refrigeradores
Se estima que Norteamérica tendrá una participación del 29-33% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,8-4,4% hasta 2034. La región se beneficia de una infraestructura de servicios de alimentación consolidada, extensas redes de supermercados, centros de salud y prácticas de almacenamiento en frío bien establecidas. La verificación de la temperatura sigue siendo relevante, ya que los controles de los refrigeradores no siempre proporcionan una medición directa de las condiciones internas. Los compradores comerciales prefieren cada vez más los dispositivos capaces de registrar las variaciones de temperatura.
Estados Unidos domina la demanda regional, mientras que Canadá contribuye a través de la distribución de alimentos, la hostelería, la sanidad y las aplicaciones domésticas en el mercado de termómetros para frigoríficos . Los modelos digitales se eligen cada vez más, ya que las pantallas legibles, las alarmas y el registro de valores mínimos y máximos mejoran el control operativo. La demanda regional también se beneficia de la sustitución de instrumentos analógicos obsoletos y de la mayor adopción de programas de mantenimiento preventivo. Los usuarios industriales dan mayor importancia a la documentación de calibración y a la repetibilidad, mientras que los compradores residenciales siguen siendo muy sensibles al precio.
Mercado de termómetros de refrigeración de EE. UU.
Estados Unidos representa aproximadamente entre el 75 % y el 79 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % hasta 2034. La demanda proviene de las políticas de seguridad alimentaria, las cocinas comerciales, los supermercados, las farmacias, los laboratorios y los almacenes domésticos. Según las directrices de la FDA, las temperaturas deben ser de 40 °F o menos, y se menciona específicamente el uso de termómetros para electrodomésticos para comprobar las condiciones reales. Esto respalda la demanda de medición independiente de la temperatura.
Los termómetros digitales con alarma, sonda y memoria son los preferidos en entornos comerciales donde se requiere medir la temperatura. Cooper-Atkins Corporation, Comark Instruments, DeltaTrak y Taylor (Lifetime Brands, Inc.) atienden a diferentes segmentos del mercado estadounidense. El mercado residencial necesita unidades individuales asequibles, mientras que el mercado industrial exige funciones de calibración, durabilidad y protocolos de monitoreo.
Mercado europeo de termómetros para frigoríficos
Se prevé que Europa represente entre el 24 % y el 28 % del mercado de termómetros para refrigeradores en 2025 y que crezca a una tasa compuesta anual del 3,4 % al 4,0 % , con Alemania como mercado líder. Los compradores de la UE dan prioridad a la precisión en la medición, la higiene, la calibración y la documentación, y prefieren los instrumentos digitales profesionales además de sus instrumentos analógicos tradicionales.
El Reino Unido presenta una demanda significativa en el sector de la hostelería, la venta minorista de alimentos, el servicio de catering y las cocinas institucionales. Alemania destaca en el procesamiento de alimentos y los procedimientos de control de calidad, así como en ingeniería. El procesamiento de alimentos, el turismo, la hostelería y los supermercados en Francia, Italia y España también contribuyen a este sector. En la región, se observa una creciente tendencia entre los compradores profesionales hacia mediciones trazables, sondas robustas y una calibración precisa, mientras que los consumidores siguen prefiriendo instrumentos individuales económicos.
Mercado de termómetros para refrigeradores en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 28 % y el 32 % del mercado de termómetros para refrigeradores en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,2 % , lo que la convierte en la región líder de alto crecimiento. La demanda regional comienza en China, seguida de Japón, India, Corea del Sur y Australia, cuyos sectores minorista, hotelero, sanitario y de logística de cadena de frío continúan en auge.
La industrialización y la logística alimentaria organizada generan una creciente necesidad de sensores de temperatura fiables. Mientras que en Japón y Corea del Sur se prioriza la precisión y la instrumentación, en India y China las perspectivas de volumen se ven impulsadas por el aumento de la venta minorista y el procesamiento de productos alimenticios. Las tradiciones australianas en materia de seguridad alimentaria representan una ventaja para el país.
Mercado de termómetros de refrigeración en Oriente Medio y África
Se prevé que la demanda del mercado de termómetros para refrigeradores en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,8 % , con Arabia Saudita y los Emiratos Árabes Unidos a la cabeza de la adopción en los países del Golfo Pérsico y Sudáfrica representando un importante mercado africano. Este crecimiento está vinculado al comercio minorista moderno, la hostelería, el almacenamiento de productos sanitarios, las importaciones de alimentos y la expansión de la logística con temperatura controlada.
Las altas temperaturas ambientales incrementan la importancia operativa del monitoreo de la refrigeración, especialmente en centros de distribución e instalaciones de servicio de alimentos. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en infraestructura moderna de logística y venta minorista, mientras que Sudáfrica apoya las redes regionales de procesamiento y distribución de alimentos. El resto de Oriente Medio y África permanece fragmentado, con la demanda concentrada en torno a los centros comerciales urbanos. Los productos digitales deberían ganar terreno gradualmente a medida que los operadores busquen una mayor visibilidad, aunque los dispositivos analógicos de bajo costo siguen siendo importantes en mercados sensibles al precio.
Análisis de segmentación
Tipo
La segmentación por tipo está liderada por instrumentos digitales, que ofrecen lecturas más claras y funciones de soporte no disponibles en los dispositivos mecánicos básicos. Se prevé que el alcance del mercado de termómetros para refrigeración se amplíe a medida que los compradores valoren cada vez más la precisión, las alarmas, la memoria y la facilidad de inspección. Se proyecta que el segmento por tipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % entre 2026 y 2034 , con los productos digitales ganando cuota de mercado, mientras que los dispositivos analógicos conservarán su aplicación en sectores donde el coste es un factor determinante.
- Digital: Los productos digitales ofrecen una alta legibilidad y pueden incorporar alarmas, registro de valores mínimos y máximos, sondas y funciones de calibración electrónica. Son de vital importancia para cocinas comerciales, laboratorios, almacenamiento en el sector sanitario y aplicaciones de monitorización conectada.
- Analógicos: Los instrumentos analógicos siguen siendo relevantes cuando se priorizan el bajo costo de compra, el funcionamiento sin baterías, la instalación sencilla y la verificación visual básica. Mantienen una posición sólida en refrigeradores domésticos y entornos comerciales donde el precio es un factor importante.
Canal de distribución
La dinámica de los canales de distribución está determinada por la complejidad del producto, la frecuencia de compra y las necesidades del comprador, según las tendencias del mercado de termómetros para refrigeradores . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % entre 2026 y 2034, y que los canales directos adquieran mayor importancia para los instrumentos profesionales que requieren especificaciones técnicas, servicios de calibración o asesoramiento sobre su aplicación.
- Ventas directas: Las ventas directas brindan soporte a las compras institucionales y profesionales cuando los compradores requieren especificaciones del producto, documentación de calibración, consultoría técnica y acuerdos de compra recurrentes.
- Ventas indirectas: Los canales indirectos proporcionan un amplio alcance geográfico a través de distribuidores, minoristas, plataformas de comercio electrónico, tiendas de electrodomésticos y proveedores de servicios de alimentación, lo que permite gestionar compras de mayor volumen por parte de consumidores y pequeñas empresas.
Usuario final
La demanda de los usuarios finales varía considerablemente según los requisitos de control de temperatura y la complejidad de la documentación en el mercado de termómetros para refrigeradores . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 5,0 % entre 2026 y 2034, con usuarios industriales y comerciales que adoptan sistemas de monitorización más sofisticados, mientras que la demanda residencial se mantiene centrada en la asequibilidad y la simplicidad.
- Sector industrial: Los usuarios industriales requieren instrumentos duraderos, mediciones repetibles, calibración y un rendimiento fiable en entornos de procesamiento de alimentos, almacenamiento en frío, manipulación de productos farmacéuticos y fabricación.
- Comercial: Entre los compradores comerciales se incluyen restaurantes, supermercados, hoteles, empresas de catering, farmacias y laboratorios donde la verificación rutinaria de la temperatura respalda la calidad del producto y los procedimientos operativos.
- Residencial: La demanda residencial se centra en productos asequibles y fáciles de leer que se utilizan para verificar de forma independiente las temperaturas de los refrigeradores y congeladores, especialmente cuando los controles de los electrodomésticos no muestran las condiciones internas reales.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Industrial |
Medio |
Registro de auditoría |
Escalada |
|
Comercial |
Alto |
Monitoreo HACCP |
Maduro |
|
Residencial |
Medio |
Seguridad alimentaria |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de termómetros para refrigeradores
Cumplimiento de las normas de seguridad alimentaria y verificación de la temperatura.
Los requisitos de seguridad alimentaria generan una necesidad constante de verificación independiente de la temperatura en hogares e instalaciones profesionales, según el mercado de termómetros para refrigeradores . La FDA recomienda mantener la temperatura dentro de los refrigeradores a 40 grados Fahrenheit o menos. Esto se traduce en una demanda de dispositivos sencillos y asequibles, especialmente en la industria de servicios de alimentos, donde las variaciones de temperatura pueden afectar tanto la calidad del producto como el cumplimiento de las normativas. Los profesionales de la industria de servicios de alimentos buscan dispositivos que faciliten la verificación y permitan guardar registros. Esto significa que siempre habrá una demanda constante de estos dispositivos, incluso si ya no se instalan refrigeradores. El uso de dispositivos digitales permite ahorrar tiempo en el proceso de control.
Ampliación de la infraestructura de cadena de frío y almacenamiento controlado
El aumento en la variedad de alimentos, productos farmacéuticos, sustancias biológicas y artículos especializados sensibles al calor conlleva un incremento en el número de lugares que requieren medición de temperatura. El crecimiento de la cadena de frío implica una mayor demanda más allá de la refrigeración doméstica convencional, principalmente en farmacias, laboratorios, plantas procesadoras de alimentos, centros de distribución e instituciones. Los usuarios requieren pruebas de que el equipo se mantiene dentro de los rangos prescritos durante el funcionamiento normal, el mantenimiento y en caso de un corte de energía. Estas condiciones favorecen el uso de equipos que puedan medir de forma continua, registrar el historial o generar alarmas. Desde el punto de vista empresarial, la importancia es aún mayor si se consideran los mercados emergentes en los que los supermercados y los centros de salud se desarrollan con gran rapidez. Los compradores consideran los equipos de medición en el contexto de las prácticas de control de calidad, en lugar de como simples accesorios.
Mayor preferencia por la monitorización de la temperatura conectada.
La conectividad influirá en cómo se recopilan, analizan y responden los datos de temperatura. El uso de registradores de datos inalámbricos y soluciones en la nube automatizará la grabación de datos, activará alertas y generará documentación sin necesidad de supervisar manualmente los resultados. Si bien el lector de temperatura básico para refrigeradores es un dispositivo muy económico, el usuario profesional estará interesado en sistemas que combinen el hardware del sensor con software y aplicaciones móviles. El impacto comercial de esta tecnología es más notorio cuando se produce un evento que puede ocasionar pérdidas de producto, riesgos legales e interrupciones operativas. La conectividad permite la monitorización remota de múltiples refrigeradores en farmacias, supermercados, laboratorios y establecimientos de catering. A medida que los sensores se abaraten y la conectividad inalámbrica se simplifique, la monitorización avanzada se irá extendiendo gradualmente a las pequeñas empresas.
Tendencias futuras del mercado de termómetros para refrigeradores
Los sensores conectados pasarán de la monitorización independiente a plataformas integradas.
Las tendencias en termómetros para refrigeración apuntan cada vez más hacia la integración de sensores de temperatura, pasarelas inalámbricas, paneles de control en la nube y aplicaciones móviles. Es probable que los futuros productos profesionales combinen sondas compactas con alertas automatizadas, almacenamiento de datos históricos, configuración de umbrales y funciones de generación de informes. La integración con sistemas de gestión de edificios y de seguridad alimentaria podría permitir que la información de temperatura active flujos de trabajo de mantenimiento en lugar de simplemente mostrar una lectura. La inteligencia artificial podría, con el tiempo, ayudar a identificar desviaciones recurrentes asociadas con aperturas de puertas, ciclos de compresores o deterioro de equipos. Estas capacidades transferirían el valor del termómetro físico a los servicios de datos y análisis. Sin embargo, la adopción seguirá estando segmentada, ya que los compradores residenciales generalmente priorizan la simplicidad y el precio. Por lo tanto, los fabricantes se enfrentan a un doble desafío: mantener productos independientes de bajo costo y, al mismo tiempo, desarrollar soluciones conectadas escalables para usuarios profesionales.
La inteligencia de calibración se convertirá en un factor diferenciador más importante.
Se prevé que los sensores del futuro darán mayor importancia al estado de calibración, la consistencia de las mediciones y la trazabilidad. Los usuarios profesionales necesitan la garantía de que las lecturas no solo funcionan, sino que también son verificables durante auditorías, investigaciones de calidad o procedimientos de servicio. Los termómetros digitales pueden generar alertas de calibración, almacenar datos de corrección, mantener informes de prueba y generar informes. Los fabricantes pueden integrar estas funciones con aplicaciones móviles para una gestión simplificada de certificados y dispositivos. En un entorno industrial, el diagnóstico de sensores puede detectar desviaciones anormales antes de que las lecturas se vuelvan erróneas y afecten a los artículos almacenados. Esto es especialmente relevante en las industrias farmacéutica, de laboratorio, de procesamiento de alimentos e institucional, donde los datos de temperatura son parte integral del sistema de calidad.
Oportunidades de mercado para termómetros de refrigerador
Expansión de marcas blancas a través de canales minoristas y de comercio electrónico.
El mercado de termómetros para refrigeración ofrece importantes oportunidades para los fabricantes capaces de equilibrar bajos costos de producción con precisión constante y características de producto reconocibles. Los minoristas y las plataformas de comercio electrónico pueden ampliar su oferta de marcas propias combinando productos analógicos con modelos digitales, combinaciones para congeladores, soportes magnéticos y dispositivos con alarma. Esta estrategia puede aumentar la presencia en los estantes y permitir a los fabricantes atender diferentes rangos de precios sin rediseñar la arquitectura de detección subyacente. El empaque, las instrucciones multilingües, los rangos de temperatura claros y el posicionamiento en materia de seguridad alimentaria pueden mejorar la conversión entre los compradores domésticos. Los proveedores deben priorizar el abastecimiento confiable de componentes y los procesos de control de calidad, ya que los dispositivos económicos compiten agresivamente en las reseñas de los consumidores y la precisión percibida. Las alianzas con minoristas de electrodomésticos y distribuidores de equipos de cocina también podrían generar una demanda recurrente de reemplazo a medida que los termómetros antiguos se pierden, se dañan o se actualizan.
Paquetes de monitorización profesional para operadores con múltiples ubicaciones
Para los proveedores que ofrecen programas de monitorización estandarizados mediante la integración de sensores, sondas, asistencia para la calibración, pasarelas y software de generación de informes, existe una gran oportunidad con los operadores comerciales. Estos operadores, como cadenas de restaurantes, supermercados, farmacias, laboratorios y cocinas institucionales, suelen contar con varias unidades refrigeradas y, por lo tanto, requieren una monitorización centralizada en lugar de adquirir instrumentos individuales. Esto puede ayudar a reducir los problemas de instalación y generar ingresos continuos por software, mantenimiento, calibración y servicios de reemplazo. Es necesario desarrollar sistemas que faciliten tanto el uso independiente como la ampliación de escala, de modo que el cliente pueda comenzar con pocas unidades monitorizadas. La interoperabilidad con los sistemas de gestión de calidad existentes puede aumentar la fidelización. Los proveedores que ofrecen herramientas de medición de calidad con fácil instalación y documentación de auditoría tienen la oportunidad de captar el mercado profesional, en lugar de aquellos que compiten únicamente por precio.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -