
Mercado de impresoras RFID: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de impresoras RFID (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (impresoras RFID de escritorio, impresoras RFID industriales, impresoras RFID móviles, otras); tecnología (térmica directa, transferencia térmica, otras); aplicación (fabricación, comercio minorista, transporte y logística, atención médica, gobierno, entretenimiento, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010564
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 10, 2026


Tamaño del mercado en 2025
US$ 1.047,99 millones
Valor del año base
Pronóstico para 2034
2.420,77 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,75 %
Índice de crecimiento
Mercado potencial
US$ 15.455,36 millones
(2026-2034)
Se prevé que el mercado de impresoras RFID crezca de 1047,99 millones de dólares en 2025 a 2420,77 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 9,75 % entre 2026 y 2034. Este crecimiento se debe al uso cada vez mayor de la identificación a nivel de artículo, los procesos de inventario automatizados y las cadenas de suministro conectadas digitalmente. Minoristas, fabricantes, operadores logísticos y organizaciones sanitarias están implementando cada vez más impresoras capaces de codificar etiquetas RFID y, al mismo tiempo, generar información legible.
En Norteamérica, se prevé que el mercado de impresoras RFID crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 8,5 % y el 10,0 % entre 2026 y 2034. Esta adopción se ve impulsada por una infraestructura de automatización minorista consolidada y las continuas inversiones en la digitalización de almacenes. Los grandes minoristas también están incrementando el uso de RFID para mejorar la precisión del inventario, la gestión omnicanal de pedidos, la prevención de pérdidas y la visibilidad de la mercancía, lo que fortalece la demanda de plataformas de codificación fiables, tanto para escritorio como para entornos industriales.
Análisis y perspectivas del mercado de impresoras RFID
- América del Norte: Se estima que América del Norte tendrá una participación del 31-35% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,5-10,0% entre 2026 y 2034, gracias a la automatización del comercio minorista, la digitalización de la logística y la infraestructura RFID establecida.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la demanda norteamericana, con una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 10,2 % entre 2026 y 2034, impulsada por la modernización del inventario minorista y la automatización de los almacenes.
- Europa: Europa representará entre el 24 % y el 28 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,4 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España son centros clave para su adopción.
- Asia Pacífico: Asia Pacífico representa una participación del 25-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,0-11,5% entre 2026 y 2034, liderada por China, Japón, Corea del Sur e India.
- Segmento más importante: Las impresoras RFID industriales representaron una cuota de mercado estimada del 45-49% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9,0-10,0% entre 2026 y 2034.
- Segmento de alto crecimiento: Las impresoras RFID móviles representan una cuota de mercado estimada del 13-17% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11,0-12,5% entre 2026 y 2034.
- Empresas clave analizadas en detalle: Avery Dennison Corporation, Honeywell International Inc., KYOCERA Corporation, Oki Electric Industry Co., Ltd., Primera Technology, Ricoh Company, Ltd., Seiko Epson Corporation, Sony Corporation, Toshiba International Corporation, Zebra Technologies Corp.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La impresión RFID ha evolucionado desde la codificación específica de etiquetas hasta procesos de identificación integrados que incluyen impresión, codificación, verificación, conectividad y software empresarial. Si bien las soluciones industriales se centran en la producción a gran escala, las soluciones de escritorio están dirigidas al etiquetado a nivel de tienda y a tiradas cortas. Las tendencias de producción también apuntan hacia diseños modulares, una mejor gestión de los soportes, la automatización de la calibración y una codificación RFID más fiable para diferentes formatos de etiquetas.
Se prevé que el crecimiento se extienda a categorías más allá de la indumentaria, como la alimentación, la atención médica, la manufactura y la logística. Las economías emergentes de Asia y Latinoamérica representan mercados prometedores para su implementación, dado que las cadenas de suministro son cada vez más trazables. Se destinarán más recursos a impresoras interoperables, gestión remota de flotas, conectividad segura y reducción del desperdicio de materiales. Las regulaciones sobre trazabilidad de productos y visibilidad digital de la cadena de suministro también serán de gran ayuda.
Alcance del informe de mercado de impresoras RFID
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.047,99 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.420,77 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,75% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de impresoras RFID
La demanda está cada vez más ligada al crecimiento del mercado de impresoras RFID, impulsado por el seguimiento de artículos, la gestión omnicanal y la conciliación automatizada de inventarios. El ecosistema abarca proveedores de incrustaciones RFID, convertidores de etiquetas, fabricantes de impresoras, proveedores de software, integradores de sistemas, plataformas de planificación de recursos empresariales, minoristas, fabricantes y operadores logísticos. Los proveedores de impresoras compiten en función de la fiabilidad de la codificación, el rendimiento, la compatibilidad con los soportes, la conectividad y el coste total de propiedad.
La cadena de suministro se ve afectada por semiconductores, cabezales de impresión, lectores RFID, componentes mecánicos y soportes de impresión específicos. Los proveedores con amplias redes de servicio pueden simplificar la instalación de impresoras, ya que requieren calibración, gestión de consumibles, mantenimiento del firmware e integración. La tendencia hacia el desarrollo de almacenes conectados contribuye a una mayor demanda de monitorización centralizada, lo que permite a los operarios detectar la indisponibilidad de las impresoras, fallos de codificación y escasez de consumibles antes de que afecten al proceso de etiquetado.
La competencia se caracterizará por el diseño de productos y la especialización vertical. Zebra Technologies Corporation cuenta con una sólida posición en el mercado de aplicaciones industriales y móviles, mientras que Honeywell International Inc. ofrece impresión RFID, además de otras soluciones de identificación y tecnología para almacenes. Avery Dennison Corporation tiene una ventaja competitiva gracias a su presencia en el sector de etiquetas y materiales inteligentes. Toshiba International Corporation, KYOCERA Corporation, Ricoh Company, Ltd., Seiko Epson Corporation y Oki Electric Industry Co., Ltd. participan en soluciones de impresión y tecnología empresarial.
Primera Technology y Sony Corporation aportan su experiencia especializada en impresión e imagen, mientras que el posicionamiento competitivo depende cada vez más de la integración que del hardware por sí solo. Por lo tanto, el análisis del mercado de impresoras RFID favorece a los proveedores capaces de conectar las impresoras con plataformas de gestión de almacenes, ejecución en puntos de venta, seguimiento de activos y análisis. Las prioridades de inversión incluyen la compatibilidad con soportes RFID, la interoperabilidad del software, el diagnóstico remoto y sistemas compactos capaces de soportar operaciones de etiquetado descentralizadas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de impresoras RFID: Perspectivas estratégicas
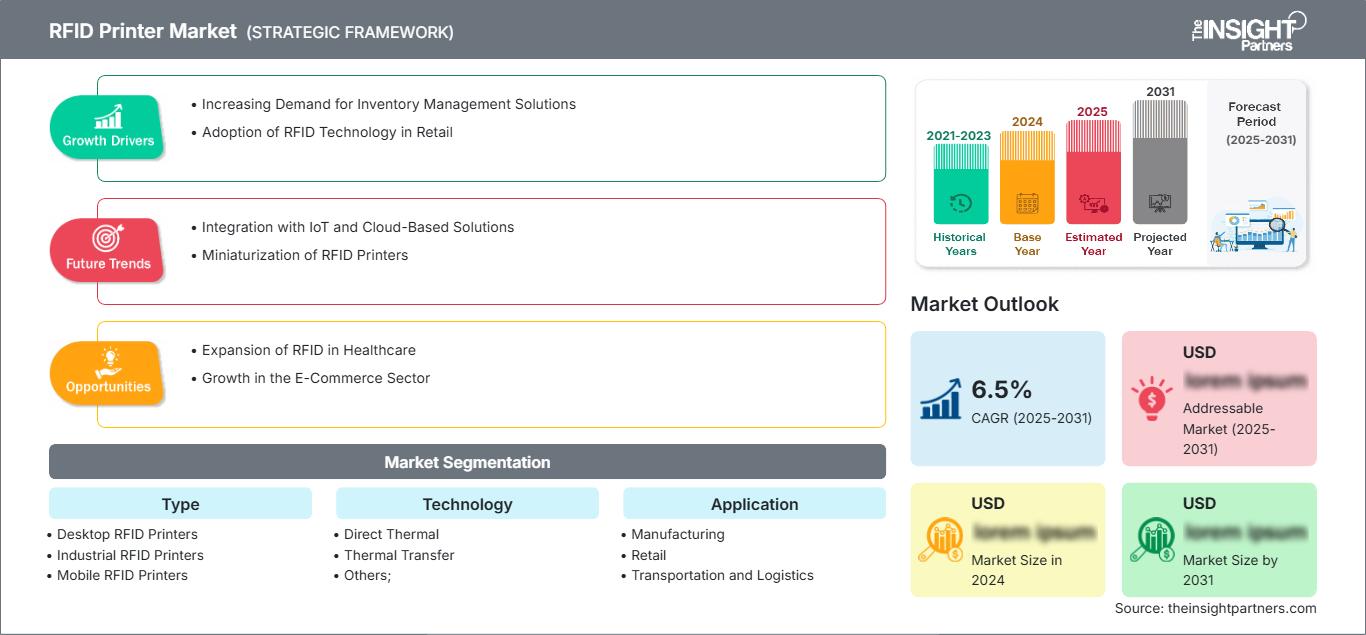
Perspectivas regionales
Mercado de impresoras RFID de Norteamérica
Se estima que Norteamérica representará entre el 31 % y el 35 % de la cuota de mercado de impresoras RFID en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 10,0 % hasta 2034. La región cuenta con un alto nivel de automatización en el sector minorista, gestión de almacenes e identificación mediante códigos de barras/RFID. El etiquetado automatizado está ganando terreno debido a la creciente necesidad de estas soluciones para operaciones de distribución a gran escala, incluyendo recepción, preparación de pedidos, embalaje y envío. Se prevé que la mayor demanda provenga de plataformas industriales que puedan operar las 24 horas del día, los 7 días de la semana, y que proporcionen una codificación consistente.
Estados Unidos es el mercado regional clave, ya que cuenta con sistemas de identificación altamente avanzados utilizados por minoristas, proveedores de servicios logísticos, empresas manufactureras y del sector salud. Canadá también contribuye gracias a la logística, la distribución de alimentos y las aplicaciones industriales. La renovación de flotas de impresoras y la gestión de dispositivos conectados, así como la creciente demanda de seguimiento de inventario en tiempo real, amplían las oportunidades regionales.
Mercado de impresoras RFID de EE. UU.
Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la demanda del mercado norteamericano de impresoras RFID y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 10,2 % hasta 2034. Su aplicación en el sector minorista sigue siendo la más importante, especialmente en prendas de vestir y mercancía en general, gracias a la mayor visibilidad que ofrecen las etiquetas RFID. Otras aplicaciones en logística y fabricación continúan creciendo a medida que las empresas se automatizan, utilizando la identificación a nivel de caja, palé y componente.
Zebra Technologies Corp., Honeywell International Inc. y Avery Dennison Corporation poseen importantes cuotas de mercado en soluciones de identificación empresarial. Existe una creciente demanda de sistemas industriales para su uso en centros de distribución e impresoras pequeñas en tiendas. La impresión móvil se vuelve indispensable cuando el proceso de etiquetado debe realizarse en el muelle de recepción, en estanterías, estaciones de trabajo o en ubicaciones externas.
Mercado europeo de impresoras RFID
Europa representará entre el 24 % y el 28 % del mercado de impresoras RFID en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,4 % hasta 2034. Alemania lidera la adopción regional, seguida del Reino Unido, Francia, Italia y España. La automatización industrial, la trazabilidad en el comercio minorista y las iniciativas de la cadena de suministro orientadas a la sostenibilidad impulsan la demanda de equipos de identificación conectados.
El Reino Unido cuenta con una sólida adopción de RFID en los sectores de la confección, la logística y el comercio minorista omnicanal, donde la tecnología RFID optimiza la precisión del inventario y la gestión de pedidos. Alemania se beneficia de la automatización de la fabricación y de una sofisticada infraestructura logística. Francia, Italia y España están ampliando sus aplicaciones en la distribución minorista, los productos de consumo y el sector sanitario. Los compradores europeos valoran cada vez más la eficiencia energética, la facilidad de mantenimiento, la integración de datos y la reducción de residuos, además del rendimiento de la impresora. Por consiguiente, la demanda regional favorece las plataformas que combinan una codificación fiable con una conectividad empresarial flexible.
Mercado de impresoras RFID en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) tendrá una cuota de mercado de impresoras RFID de entre el 25 % y el 29 % en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10 % al 11,5 % hasta 2034. China lidera la demanda regional, impulsada por la escala de producción y la digitalización de la logística. Japón y Corea del Sur hacen hincapié en la automatización, mientras que India y Australia presentan oportunidades en expansión en el sector minorista y la cadena de suministro.
La modernización industrial, la gestión de pedidos del comercio electrónico y la digitalización impulsada por el gobierno están incrementando la implementación de RFID. La fabricación local y la expansión de los ecosistemas tecnológicos pueden reducir los costos de implementación. India está adquiriendo especial relevancia en la digitalización de la cadena de suministro, mientras que China sigue siendo el principal centro regional de producción y consumo. La demanda se concentra en las impresoras industriales, si bien los sistemas móviles están ganando terreno en almacenes y entornos minoristas.
Mercado de impresoras RFID de Oriente Medio y África
El mercado de impresoras RFID de Oriente Medio y África representa una porción menor de la demanda global, pero se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,5 % y el 9,0 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la adopción, impulsada por la modernización logística, la infraestructura inteligente, la expansión del comercio minorista y la diversificación industrial. Sudáfrica constituye un centro secundario para el comercio minorista y la logística organizados.
La inversión en infraestructura de distribución, aeropuertos, puertos, zonas industriales y grandes superficies comerciales está generando oportunidades para la identificación automatizada. Los Emiratos Árabes Unidos se benefician de una infraestructura logística avanzada, mientras que Arabia Saudita cuenta con el apoyo de programas de transformación industrial y digital. Sudáfrica y el resto de Oriente Medio y África siguen siendo más sensibles al precio, prefiriendo plataformas industriales fiables, tanto de escritorio como de gama media, con requisitos de servicio manejables.
Análisis de segmentación
Tipo
Se prevé que el segmento de impresoras RFID registre una adopción diferenciada en las tendencias del mercado , con las impresoras RFID industriales a la cabeza con una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 10,0 % entre 2026 y 2034. Los almacenes y líneas de producción de alto volumen priorizan el rendimiento, la durabilidad, la flexibilidad de los soportes y la codificación continua. Las plataformas de escritorio siguen siendo importantes para tiendas y oficinas, mientras que los sistemas móviles se benefician de los requisitos de etiquetado descentralizado.
- Impresoras RFID de escritorio: Los sistemas de escritorio son ideales para mostradores de venta minorista, laboratorios, pequeños almacenes y entornos administrativos donde el tamaño compacto y los volúmenes de impresión moderados son importantes. Su precio asequible facilita la implementación descentralizada de RFID.
- Impresoras RFID industriales: Las plataformas industriales están diseñadas para la producción continua, los centros de distribución, las líneas de fabricación y el etiquetado de alto volumen. Su construcción robusta, su alto rendimiento y la fiabilidad de la codificación las convierten en una herramienta estratégica para las operaciones automatizadas.
- Impresoras RFID móviles: Las impresoras móviles facilitan las actividades de recepción, reposición de estanterías, inventario en campo y almacén, donde las etiquetas deben generarse cerca del punto de uso.
- Otras opciones: Otras configuraciones abordan condiciones operativas especializadas que requieren formatos personalizados, manejo de medios o integración con entornos de producción específicos.
Tecnología
Se prevé que la tecnología avance a una tasa de crecimiento anual compuesta (TCAC) del 9,2 % al 10,2 % hasta 2034, a medida que los usuarios busquen un equilibrio entre la durabilidad de la impresión, la velocidad, la economía de los consumibles y los requisitos específicos de cada aplicación. La transferencia térmica sigue siendo valiosa para etiquetas duraderas, mientras que la impresión térmica directa permite realizar tareas de identificación más sencillas y de corta duración, además de ofrecer una menor complejidad operativa.
- Impresión térmica directa: La impresión térmica directa permite crear etiquetas de corta duración e identificar objetos, y la impresión sin cinta simplifica el mantenimiento. Sigue siendo un uso importante para etiquetas de venta al por menor, envíos y logística temporal.
- Transferencia térmica: La transferencia térmica permite la fabricación de etiquetas duraderas expuestas a manipulación, abrasión, variaciones de temperatura o almacenamiento prolongado. Sigue siendo importante para la identificación en la industria y la fabricación.
- Otros enfoques alternativos abordan los requisitos de impresión y soportes especializados en los que los métodos térmicos convencionales no ofrecen la compatibilidad con el sustrato ni las características de producción necesarias.
Solicitud
Se prevé que la demanda de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,5 % hasta 2034, impulsada por la creciente identificación de artículos en las cadenas de suministro. El sector minorista sigue siendo muy relevante, mientras que la fabricación y el transporte implementan cada vez más impresoras RFID para automatizar la identificación en múltiples etapas del flujo de trabajo.
- Fabricación: Los usuarios del sector manufacturero aplican etiquetas RFID a componentes, materiales en proceso, productos terminados, herramientas y activos retornables, mejorando la trazabilidad en todos los procesos de producción y distribución.
- Comercio minorista: Los minoristas utilizan etiquetas codificadas para la identificación de mercancías, la precisión del inventario, la reposición, la gestión omnicanal, la prevención de pérdidas y la visibilidad operativa a nivel de tienda.
- Transporte y logística: Los operadores logísticos requieren impresión RFID fiable para cajas, palés, envíos y activos. La identificación automatizada reduce la manipulación manual y mejora la trazabilidad en las redes de distribución.
- Sector sanitario: Las organizaciones sanitarias utilizan la identificación RFID para productos farmacéuticos, equipos médicos, muestras, materiales relacionados con los pacientes y flujos de trabajo de inventario, donde la precisión y la rendición de cuentas son fundamentales.
- Gobierno: Las aplicaciones gubernamentales incluyen la gestión de activos, los flujos de trabajo de documentos, el seguimiento de equipos y las operaciones logísticas que requieren identificación controlada y movimientos auditables.
- Entretenimiento: Los recintos de entretenimiento pueden utilizar etiquetas y credenciales RFID para equipos, mercancías, logística de eventos y seguimiento operativo, donde la identificación rápida mejora la coordinación del flujo de trabajo.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Fabricación |
Alto |
Trazabilidad de activos |
Escalada |
|
Minorista |
Alto |
Visibilidad del artículo |
Maduro |
|
Transporte y logística |
Alto |
Seguimiento de envíos |
Escalada |
|
Cuidado de la salud |
Medio |
Trazabilidad de los medicamentos |
Escalada |
|
Gobierno |
Medio |
Control de activos |
Escalada |
|
Entretenimiento |
Bajo |
Seguimiento de eventos |
Emergente |
Factores de crecimiento y análisis de impacto del mercado de impresoras RFID
Precisión del inventario minorista y cumplimiento omnicanal
Cada vez más, los minoristas necesitan datos de inventario precisos a nivel de artículo, ya que los pedidos en línea, la preparación de pedidos en tienda, las devoluciones y las iniciativas de envío desde tienda dependen de registros de stock correctos. Las impresoras RFID facilitan la impresión de etiquetas cerca de los centros de producción o distribución, estableciendo identidades digitales de los productos antes de su entrada en las tiendas. El efecto operativo no se limita al recuento de inventario, ya que las identificaciones codificadas pueden vincular los productos con las operaciones de almacén, las transacciones en el punto de venta, la reposición y los procesos de devolución. Con las crecientes capacidades omnicanal que ofrecen los minoristas, los datos de stock incorrectos provocan fallos en los pedidos y transferencias innecesarias. La adquisición de impresoras se convierte en un elemento de la infraestructura de inventario, en lugar de una transacción de hardware. Los proveedores de soluciones que puedan reducir la complejidad de la validación de la codificación, la calibración de los soportes, la gestión de la impresora y la integración pueden ofrecer una solución para los desafíos operativos.
Requisitos de automatización y trazabilidad de almacenes
Los flujos de trabajo automatizados con requisitos de identificación consistente se han generalizado en los centros de distribución, abarcando los procesos de recepción, clasificación, almacenamiento, preparación de pedidos, embalaje y envío. Las impresoras RFID facilitan esta transición mediante etiquetas legibles por máquinas sin necesidad de escaneo visual. Este proceso de automatización ofrece las siguientes ventajas: mayor velocidad de identificación, reducción de la intervención manual y sincronización de la información física y digital almacenada en la base de datos del almacén. La demanda de impresoras industriales aumenta en respuesta a estos requisitos, ya que la centralización exige equipos que funcionen de forma continua incluso en condiciones de trabajo exigentes. La integración con el sistema de gestión de almacenes resulta fundamental para iniciar la impresión en función de las transacciones.
Ampliación de la identificación a nivel de artículo más allá de la ropa.
La impresión RFID se está introduciendo gradualmente en sectores como la alimentación, la sanidad, la fabricación y la logística, reduciendo así la dependencia de una única aplicación minorista. Los supermercados encontrarán esta tecnología útil para la identificación y el movimiento de productos. El sector sanitario podrá utilizar etiquetas codificadas para medicamentos, equipos y muestras. La industria manufacturera necesitará trazabilidad de componentes y materiales en proceso, y las empresas de logística utilizarán RFID para el envío y el seguimiento de productos. Esto contribuye a ampliar el abanico de clientes potenciales y reduce los riesgos asociados a la multiplicidad de aplicaciones para las impresoras. Asimismo, genera una mayor demanda de dispositivos más versátiles capaces de gestionar diversos sustratos, tamaños, condiciones ambientales y capacidades de codificación.
Tendencias futuras del mercado de impresoras RFID
Flotas de impresoras conectadas y gestión predictiva de dispositivos
Es probable que las flotas de impresoras conectadas se conviertan en una característica definitoria de las grandes implementaciones de RFID. En lugar de gestionar los dispositivos individualmente, las empresas supervisarán cada vez más el estado de las impresoras, los niveles de consumibles, la calidad de codificación, el firmware, la utilización y las condiciones de error a través de plataformas centralizadas. El análisis predictivo puede identificar la disminución del rendimiento del cabezal de impresión o los fallos de codificación recurrentes antes de que afecten a la producción. La conectividad en la nube también puede simplificar la configuración en tiendas y almacenes distribuidos geográficamente. La seguridad cobrará mayor importancia a medida que las impresoras accedan directamente a las redes empresariales y a los datos operativos. Por lo tanto, los proveedores que combinen hardware con software de gestión de dispositivos pueden crear oportunidades de servicio recurrentes y, al mismo tiempo, reducir la carga de mantenimiento para el cliente. Esta tendencia debería beneficiar especialmente a las organizaciones que operan cientos o miles de impresoras descentralizadas.
Etiquetas inteligentes que contribuyen a una identidad de producto más rica.
Las futuras implementaciones de impresoras RFID admitirán cada vez más etiquetas que contengan más que simples números de identificación. Los operadores de comercio minorista y de la cadena de suministro están explorando combinaciones de RFID, sensores, enlaces digitales e información legible por máquina para conectar productos físicos con registros digitales. Las impresoras deberán manejar sustratos y requisitos de codificación cada vez más diversos, manteniendo al mismo tiempo la precisión de la verificación. Este desarrollo podría ampliar las aplicaciones a la autenticación de productos, la economía circular, el monitoreo de condiciones y los flujos de trabajo de reciclaje automatizados. La integración con plataformas de datos empresariales será fundamental, ya que el valor comercial de una etiqueta inteligente depende de la eficacia con la que su identificador se conecta con la información del producto, la logística y el cliente. Los fabricantes de impresoras capaces de admitir arquitecturas de codificación flexibles estarán mejor posicionados a medida que se expanda la funcionalidad de las etiquetas.
Oportunidades de mercado para impresoras RFID
Producción localizada y despliegue en mercados emergentes
Los fabricantes pueden adoptar estrategias de producción y distribución localizadas en India, el sudeste asiático, Latinoamérica y determinados mercados de Oriente Medio, donde la digitalización de la cadena de suministro se está acelerando. Las redes de servicio locales pueden reducir los retrasos en la instalación, simplificar el mantenimiento y mejorar la confianza de los clientes, especialmente entre las pequeñas empresas. Las alianzas con integradores de sistemas regionales podrían conectar aún más las impresoras con plataformas de software para almacenes, comercios minoristas, fabricación y empresas. Los inversores deberían evaluar las oportunidades en las que la adopción de RFID está pasando de programas piloto a una implementación operativa estandarizada, ya que la sustitución y la expansión de la flota pueden generar una demanda más predecible. Las carteras de productos diseñadas en torno a sistemas de escritorio asequibles, modelos industriales escalables y configuraciones móviles pueden abordar diferentes niveles de madurez operativa, al tiempo que reducen las barreras para la adopción inicial.
Ecosistemas integrados de software e impresión RFID
La mayor oportunidad comercial reside en combinar impresoras con software, gestión de dispositivos, análisis, consumibles y servicios de integración, en lugar de vender únicamente hardware. Los clientes esperan cada vez más que los equipos funcionen dentro de las plataformas existentes de almacenes, comercios, fabricación y empresas. Los proveedores pueden desarrollar ofertas diferenciadas mediante interfaces de programación de aplicaciones, flujos de trabajo de impresión automatizados, monitorización remota, verificación de codificación y análisis de uso. Este modelo puede generar ingresos recurrentes a través de suscripciones de software y servicios gestionados, a la vez que aumenta la fidelización de clientes. Las alianzas estratégicas con fabricantes de incrustaciones RFID, convertidores de etiquetas, proveedores de software empresarial e integradores de sistemas pueden acelerar la adopción. Las previsiones del mercado de impresoras RFID indican que los proveedores con capacidades de flujo de trabajo más amplias podrían obtener mayor valor, ya que las empresas evalúan la eficiencia operativa total en lugar de solo el coste de adquisición de la impresora.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -