
Descripción general de los ingresos, la demanda y las tendencias del mercado de condensadores de silicio.
Tamaño del mercado de condensadores de silicio y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por estructura (condensador de zanja profunda, condensador MNOS, condensador MIS); sector vertical (automoción, aeroespacial y defensa, telecomunicaciones, sanidad, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006228
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 21, 2026


Tamaño del mercado en 2025
1.610 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.790 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,3 %
Índice de crecimiento
Mercado potencial
19.910 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de condensadores de silicio estaba valorado en 1.610 millones de dólares estadounidenses en 2025 y se espera que alcance los 2.790 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 6,3% durante el período 2026-2034.
Evaluación y perspectivas del mercado de condensadores de silicio
- América del Norte representó entre el 28 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,3 % entre 2026 y 2034, impulsada por la demanda de los sectores aeroespacial, de defensa, de radiofrecuencia y de electrónica médica.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,4 % entre 2026 y 2034, impulsado por la inversión en el empaquetado de semiconductores.
- Europa representó entre el 20 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,0 % entre 2026 y 2034, con Alemania, Francia y el Reino Unido a la cabeza en la adopción de la electrónica avanzada.
- La región de Asia-Pacífico acaparó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,0 % entre 2026 y 2034, impulsada por China, Japón, Corea del Sur, Taiwán e India.
- El segmento más grande, el de condensadores de zanja profunda, representó entre el 44 % y el 48 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,6 % entre 2026 y 2034 debido a las ventajas de densidad.
- El segmento de telecomunicaciones, de alto crecimiento, representó entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,4 % entre 2026 y 2034, impulsado por la demanda de módulos de radiofrecuencia.
- Empresas clave analizadas en detalle : KYOCERA AVX Components Corporation, MACOM Technology Solutions Holdings, Inc., Microchip Technology Incorporated, Murata Manufacturing Co., Ltd., Skyworks Solutions, Inc., TDK Corporation, Taiwan Semiconductor Manufacturing Company Limited, Viking Tech Corporation, Vishay Intertechnology, Inc., ROHM Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de condensadores de silicio ha evolucionado, pasando de utilizarse únicamente en altas frecuencias a integrarse en el encapsulado de semiconductores debido a la necesidad de los diseñadores de obtener una baja resistencia serie equivalente, una capacitancia estable y un diseño compacto. El enfoque de trinchera profunda permite aumentar la capacitancia por unidad de volumen, mientras que las configuraciones MIS y MNOS ayudan a abordar la dependencia de la polarización, la reducción de fugas y la flexibilidad de diseño. La producción en masa es cada vez más compatible con la fabricación a nivel de oblea, lo que la hace más repetible, aunque sigue siendo un reto en términos de cualificación para los sectores automotriz, aeroespacial y sanitario.
Se prevé que el mercado de condensadores de silicio se beneficie de las siguientes tendencias durante el período de pronóstico: el desarrollo de centros de fabricación en Asia, la implementación de iniciativas gubernamentales de semiconductores en Norteamérica y Europa, así como las inversiones en electrónica médica y de defensa. La necesidad de componentes electrónicos fiables para la industria automotriz y aeronáutica impulsará la demanda de condensadores de silicio de alta calidad.
Alcance del informe de mercado de condensadores de silicio
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.610 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.790 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,3% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de condensadores de silicio
El crecimiento del mercado de condensadores de silicio se debe a aplicaciones donde la densidad del circuito, la estabilidad térmica y el rendimiento a alta frecuencia son más importantes que el costo de los componentes básicos. Los componentes para equipos de telecomunicaciones, cargas útiles de satélites, dispositivos implantables, módulos ADAS y circuitos de administración de energía deben proporcionar propiedades eléctricas en condiciones de espacio limitado, vibración y temperatura.
La cadena de suministro comprende proveedores de obleas de silicio, fundiciones, expertos en películas delgadas, ensambladores de componentes, distribuidores y departamentos de cualificación de fabricantes de equipos originales (OEM). El suministro está limitado técnicamente, ya que es necesario demostrar simultáneamente la densidad de capacitancia, la fiabilidad dieléctrica y la compatibilidad del encapsulado. Con la miniaturización de los componentes de interfaz de RF, los condensadores de silicio ofrecen ventajas competitivas en términos de fiabilidad, integrabilidad y capacidad de suministro.
Según el análisis del mercado de condensadores de silicio, la competencia se caracteriza por la fragmentación y la especialización técnica. Algunas empresas, como KYOCERA AVX Components Corporation, Murata Manufacturing Co., Ltd., Vishay Intertechnology, Inc., TDK Corporation y ROHM Co., Ltd., ofrecen sus productos en diversos segmentos del mercado de componentes pasivos. MACOM Technology Solutions Holdings, Inc. y Skyworks Solutions, Inc. se posicionan dentro del ecosistema de semiconductores compuestos y de radiofrecuencia.
El enfoque de inversión está cambiando, pasando del liderazgo en costos a las capacidades de integración a nivel de oblea, las capacidades de calificación y la resiliencia del suministro regional. Entre ellas se encuentran Taiwan Semiconductor Manufacturing Company Limited, importante en el contexto de las fundiciones, y Microchip Technology Incorporated, que contribuye al segmento del canal de electrónica aeroespacial y de defensa.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de condensadores de silicio: Perspectivas estratégicas
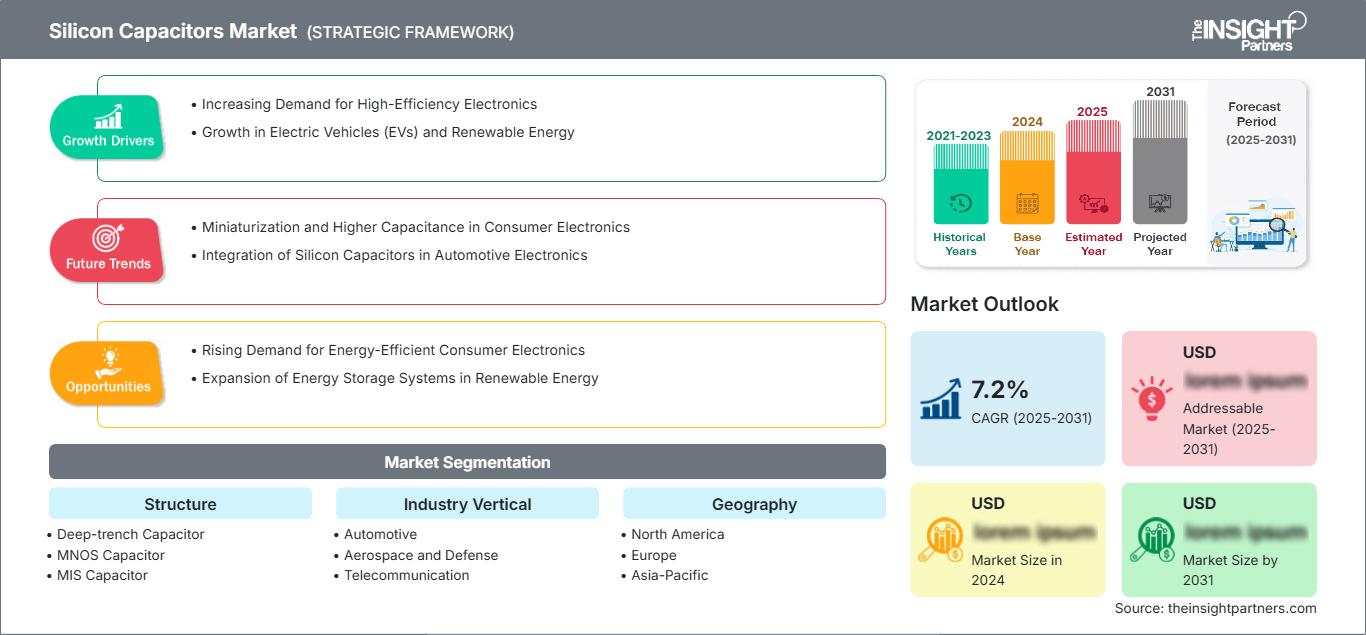
Perspectivas regionales
Mercado de condensadores de silicio en Norteamérica
América del Norte representó entre el 28 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,3 % hasta 2034. La cuota de mercado de los condensadores de silicio se ve impulsada por la electrónica de defensa, los programas aeroespaciales de alta fiabilidad, la fabricación de dispositivos médicos y las mejoras de la infraestructura 5G.
La localización de semiconductores y la experiencia en ingeniería representan ventajas en esta región. Las expectativas de crecimiento en el número de pasajeros de la IATA y el continuo desarrollo de la cadena de suministro aeroespacial impulsan la demanda de sistemas de aviónica, que también requieren componentes miniaturizados y fiables para aplicaciones médicas portátiles e implantables.
Mercado de condensadores de silicio en EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,9 % y el 7,4 % entre 2026 y 2034. Los principales impulsores de la demanda incluyen la electrónica aeroespacial, las comunicaciones de defensa, los módulos de radiofrecuencia, el diagnóstico médico y el empaquetado de semiconductores.
MACOM Technology Solutions Holdings, Inc., Microchip Technology Incorporated, Skyworks Solutions, Inc. y Vishay Intertechnology, Inc. mantienen una amplia presencia en el mercado para dar soporte a las aplicaciones nacionales. Los clientes estadounidenses valoran la exhaustividad de la cualificación, la trazabilidad y la larga vida útil de los productos.
Mercado europeo de condensadores de silicio
La región europea ha acaparado entre el 20 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,0 %. Alemania lidera el mercado gracias a la electrónica automotriz y las aplicaciones de automatización industrial, mientras que el Reino Unido contribuye al diseño de radiofrecuencia, las aplicaciones aeroespaciales y la electrónica de defensa.
Francia, Italia y España contribuyen gracias a las iniciativas de modernización de la infraestructura de aviación, dispositivos médicos y telecomunicaciones. Los proveedores y fabricantes de equipos originales europeos se centran en los estándares de seguridad, la trazabilidad de las piezas y el diseño miniaturizado, debido a las necesidades de los vehículos eléctricos, los satélites y los instrumentos médicos.
Mercado de condensadores de silicio en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) alcanzó una cuota de mercado del 38-42% en 2025 y presentará una tasa de crecimiento anual compuesta (CAGR) del 7,4-8,0%, la más alta entre las regiones. China domina el consumo en volumen, mientras que Japón, Corea del Sur, Taiwán, India y Australia contribuyen a través de los sectores de semiconductores, telecomunicaciones y electrónica de defensa.
La influencia de las políticas industriales, la fabricación avanzada de obleas y las capacidades de empaquetado posicionan a la región Asia-Pacífico como un actor clave en el mercado de condensadores de silicio. El auge en la fabricación de dispositivos 5G, la industria de vehículos eléctricos y el ensamblaje local de electrónica médica impulsan el uso de componentes electrónicos pasivos miniaturizados.
Mercado de condensadores de silicio en Oriente Medio y África
Se estima que el crecimiento del segmento de Oriente Medio y África alcanzará una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,4 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos dominan el mercado en términos de demanda de productos electrónicos en aplicaciones de energía, defensa, comunicaciones por satélite y centros de datos; Sudáfrica lidera en los sectores industrial y sanitario.
La adopción en el resto de Oriente Medio y África está orientada a las aplicaciones, teniendo en cuenta la importación de componentes electrónicos y el desarrollo de la infraestructura regional. Su alta fiabilidad a temperaturas elevadas hace que el uso de condensadores de silicio sea más ventajoso en condiciones exigentes y para aplicaciones como la monitorización de energía, el enlace de comunicaciones y la defensa.
Análisis de segmentación
Estructura
Se prevé que la estructura crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,5 % durante el período 2026-2034. El alcance del mercado de condensadores de silicio en este segmento está determinado por la densidad de capacitancia, el comportamiento de fugas, la compatibilidad de procesos y las limitaciones de encapsulado. Los diseños de zanja profunda predominan donde la reducción de área es esencial, mientras que las estructuras MNOS y MIS siguen siendo relevantes para requisitos especializados de estabilidad eléctrica.
- Los condensadores de zanja profunda ostentan la posición más sólida en el mercado porque sus estructuras verticales ofrecen una alta densidad de capacitancia en un espacio limitado, lo que los convierte en elementos estratégicamente importantes para módulos de RF, empaques avanzados y electrónica miniaturizada.
- El condensador MNOS se utiliza en diseños especializados que requieren un comportamiento dieléctrico controlado y estabilidad de carga, con una demanda ligada a los sectores aeroespacial, de defensa y de electrónica de precisión, donde la fiabilidad prima sobre la rentabilidad de los componentes estándar.
- El condensador MIS admite diseños que facilitan la integración en circuitos semiconductores, ofreciendo características eléctricas estables para el acondicionamiento de señales, el filtrado y las aplicaciones pasivas integradas en los sectores de telecomunicaciones, sanidad y electrónica industrial.
Sector vertical de la industria
Se prevé que el sector vertical crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 % durante el período 2026-2034. La adopción es más fuerte en aquellos casos en los que la electrónica debe combinar fiabilidad, miniaturización y funcionamiento a alta frecuencia. La demanda en los sectores automotriz y de telecomunicaciones está aumentando rápidamente, mientras que los sectores aeroespacial y sanitario ofrecen oportunidades centradas en la cualificación, con ciclos de vida de producto más largos y mayores requisitos de garantía de diseño.
- La demanda en el sector automotriz está aumentando, ya que la electrónica de potencia para vehículos eléctricos, los sensores ADAS, los sistemas de infoentretenimiento y los módulos de conectividad requieren componentes pasivos compactos con un rendimiento estable en condiciones de calor, vibración y ciclos de funcionamiento prolongados.
- Las aplicaciones aeroespaciales y de defensa priorizan la tolerancia a la radiación, las bajas pérdidas y la fiabilidad a largo plazo, lo que favorece su adopción en satélites, aviónica, sistemas de radar, comunicaciones seguras y conjuntos electrónicos de misión crítica.
- Las telecomunicaciones siguen siendo el sector vertical de mayor crecimiento, impulsado por la miniaturización de los front-end de radiofrecuencia, las celdas pequeñas 5G, el backhaul de alta velocidad y los equipos de red que requieren capacitancia de baja pérdida y térmicamente estable.
- La adopción de estas tecnologías en el sector sanitario está vinculada a los diagnósticos portátiles, los dispositivos implantables, los equipos de monitorización y la electrónica de imagen, donde el tamaño compacto, las bajas fugas y el rendimiento eléctrico fiable contribuyen a la fiabilidad en la atención al paciente.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Módulos para vehículos eléctricos |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Calidad espacial |
Escalada |
|
Telecomunicación |
Alto |
Interfaz RF |
Maduro |
|
Cuidado de la salud |
Medio |
Cuidado portátil |
Escalada |
|
Otros |
Bajo |
IoT industrial |
Emergente |
Factores que impulsan el crecimiento del mercado de condensadores de silicio y análisis de su impacto
Miniaturización de encapsulados de RF y semiconductores
La densidad de componentes se convierte en un factor importante en el diseño de sistemas a medida que aumentan las funciones de las placas de telecomunicaciones, los dispositivos portátiles, los sistemas electrónicos médicos y las placas de control automotriz sin necesidad de ocupar espacio adicional en la placa. Los condensadores de silicio ofrecen mayor densidad de capacitancia y estabilidad a frecuencias más altas que los condensadores cerámicos. Esto es especialmente cierto en sistemas front-end de radiofrecuencia, sistemas en paquete y componentes pasivos integrados, donde se minimizan los efectos parásitos para mejorar la integridad de la señal. Los proveedores con capacidad para lograr tolerancias a nivel de oblea y brindar soporte de ingeniería de aplicaciones se beneficiarán enormemente de los proyectos exitosos en las primeras etapas del proceso.
Requisitos de fiabilidad en la electrónica aeroespacial y médica
Los requisitos en los sectores aeroespacial y de defensa, así como en el sanitario, incluyen la capacidad de los componentes para mantener la estabilidad eléctrica ante ciclos de temperatura, vibraciones, esterilización y radiación. Los condensadores de silicio satisfacen estas exigencias gracias al comportamiento predecible de los dieléctricos y al tamaño miniatura de los componentes. Las perspectivas positivas de crecimiento del flujo de pasajeros, según la IATA, impulsan el desarrollo de sistemas de aviónica, mientras que el crecimiento de los equipos de diagnóstico y monitorización estimula el crecimiento del sector médico.
Inversión en localización de semiconductores y empaquetado avanzado
Los programas de apoyo a la producción de semiconductores impulsan los ecosistemas locales de sustratos, encapsulados y componentes pasivos. Los condensadores de silicio son un ejemplo de este desarrollo, ya que pueden fabricarse de forma compatible con la tecnología de semiconductores y ubicarse cerca de los componentes activos. El suministro local reduce los riesgos geopolíticos para los usuarios finales de los sectores de defensa, automoción e infraestructuras. La influencia en el mercado se refleja en la creciente popularidad de la cooperación entre fundiciones, el abastecimiento dual y la reserva de capacidad. Los proveedores que logren vincular sus capacidades de producción de condensadores con estrategias de encapsulado avanzadas se beneficiarán del aumento de la demanda.
Tendencias futuras del mercado de condensadores de silicio
Componentes pasivos integrados en la integración heterogénea
Las tendencias del mercado de condensadores de silicio se definirán cada vez más por la integración de la heterogeneidad, con componentes pasivos ubicados cerca de procesadores, componentes de RF, sensores y componentes de gestión de energía. Esta tendencia ayuda a reducir las distancias de interconexión, mejorar la calidad de la señal y permitir módulos más pequeños. La demanda futura surgirá del codiseño de encapsulados en lugar de la sustitución de componentes individuales. Los fabricantes necesitarán una cooperación más estrecha con fundiciones, OSAT y diseñadores de sistemas, ya que la selección de condensadores afectará las consideraciones térmicas, la gestión de la impedancia y el rendimiento del encapsulado antes del diseño tradicional de la placa.
Cadenas de suministro basadas en la cualificación para productos electrónicos críticos
Se espera que los compradores de componentes electrónicos críticos den mayor importancia a la trazabilidad del proveedor, el control de procesos y la disponibilidad a largo plazo, en lugar del precio unitario más bajo. Los sistemas de seguridad automotriz, las comunicaciones de defensa, las cargas útiles de satélites y los dispositivos médicos no pueden absorber cambios frecuentes de componentes tras su cualificación. Esta tendencia fomentará acuerdos de suministro a largo plazo, estrategias de abastecimiento regional y procesos de adquisición con abundante documentación. Los fabricantes con sistemas de calidad en los sectores automotriz, aeroespacial y médico obtendrán una posición privilegiada a medida que las cadenas de suministro de electrónica se vuelvan más orientadas a la gestión de riesgos y al cumplimiento normativo.
Oportunidades de mercado para condensadores de silicio
El diseño de telecomunicaciones triunfa en los sistemas de interfaz de radiofrecuencia.
Los equipos de telecomunicaciones ofrecen una oportunidad atractiva, ya que la densificación de 5G, las redes privadas, los enlaces satelitales y el backhaul de alta velocidad requieren rutas de RF compactas. Las previsiones del mercado de condensadores de silicio indican que los proveedores pueden mejorar la visibilidad de sus ingresos colaborando desde el principio con los diseñadores de módulos y los proveedores de equipos de red. La inversión debe centrarse en productos de baja pérdida, compatibilidad de encapsulado y soporte de ingeniería para diseños sensibles a la impedancia. Las empresas que ofrecen bibliotecas validadas, plazos de entrega predecibles y soporte al cliente regional pueden convertir el rendimiento técnico en una demanda recurrente a nivel de programa.
Programas de miniaturización de dispositivos electrónicos médicos
Los fabricantes de dispositivos médicos están rediseñando los sistemas de diagnóstico, las herramientas de monitorización y la electrónica implantable para lograr ensamblajes más pequeños, de menor consumo y mayor fiabilidad. Los condensadores de silicio pueden facilitar esta transición al reducir el tamaño de los componentes y mantener un comportamiento eléctrico estable. Esta oportunidad resulta especialmente atractiva para los proveedores que ofrecen documentación, procesos rigurosos que respetan la biocompatibilidad y un compromiso a largo plazo con el ciclo de vida del producto. Las alianzas con los fabricantes de equipos originales (OEM) durante el desarrollo de prototipos pueden garantizar una posición de diseño que se mantenga estable durante la aprobación regulatoria, el lanzamiento comercial y las sucesivas generaciones de productos.
Novedades recientes
- February 2026: Empower Semiconductor has announced three new embedded silicon capacitors (ECAPs) aimed at addressing the power integrity requirements of next-generation AI and high-performance computing (HPC) processors. The expanded ECAP lineup includes the EC2005P, delivering 9.34 μF in a 2 mm × 2 mm package; the EC2025P, offering 18.68 μF in a 4 mm × 2 mm package; and the EC2006P, providing 36.8 μF in a 4 mm × 4 mm form factor.
- December 2025: AP Memory, a leading global design company providing customized memory solutions, announced further advancements in its S-SiCap (Stack Silicon Capacitor) product line to address the increasing integration demands of AI servers and high-performance computing (HPC) systems. The S-SiCap portfolio includes two product categories —discrete silicon capacitors and interposers with silicon capacitors — designed to support different system architectures and diverse application requirements.
- November 2024: Murata Manufacturing Ltd, a leading manufacturer of electronic components, modules, and devices, has broadened the scope of its Integrated Passive Solutions offering by opening a new production line at its site in Caen, France. Following the initial announcement in 2023, Murata has fulfilled its commitment to establish a new 200-mm mass production line aimed at bolstering its Silicon Capacitor manufacturing capabilities. The Caen facility, operated by Murata since the acquisition of the start-up IPDiA in 2016, is a beacon of innovation and is home to over 250 dedicated employees working to support the clean room, production line, and all other crucial business functions.
Frequently Asked Questions

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -