
Mercado de herramientas de gestión de redes sociales: tamaño, tendencias y previsiones 2034
Tamaño del mercado y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por componente (solución, servicio); implementación (basada en la nube, local); tamaño de la organización (grandes empresas, pymes); sectores verticales (servicios financieros y seguros, comercio minorista y electrónico, atención médica y ciencias de la vida, gobierno y sector público, telecomunicaciones y TI, medios de comunicación y entretenimiento, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021423
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 06, 2026


Tamaño del mercado en 2025
23.060 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
99.380 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
17,62 %
Índice de crecimiento
Mercado potencial
509.300 millones de dólares estadounidenses
(2026-2034)
El mercado de herramientas de gestión de redes sociales, valorado en 23.060 millones de dólares estadounidenses en 2025, se prevé que alcance los 99.380 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 17,62% entre 2026 y 2034, a medida que las empresas consolidan la publicación, la escucha y la interacción con los clientes en plataformas unificadas.
Se estima que Norteamérica crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 16 % y el 18 % hasta 2034, impulsada por una alta concentración de presupuestos de tecnología de marketing empresarial y la temprana adopción de herramientas de inteligencia social basadas en IA. Las grandes marcas de comercio minorista, medios de comunicación y servicios financieros con sede en la región siguen aumentando su inversión en redes sociales, a medida que la interacción con el cliente se orienta cada vez más hacia una gestión de conversaciones multicanal y siempre activa.
Análisis y perspectivas del mercado de herramientas de gestión de redes sociales
- América del Norte: Capturó una cuota de mercado estimada del 36-40% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) de entre el 16% y el 18% desde 2026 hasta 2034, gracias al elevado gasto empresarial en tecnología de marketing, la profunda presencia del ecosistema de agencias y la temprana adopción de la IA por parte de las principales marcas de consumo.
- EE. UU.: Representó aproximadamente entre el 82 % y el 86 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 16 % y el 18 % hasta 2034, impulsado por la demanda concentrada de los sectores minorista, de medios de comunicación y de servicios financieros.
- Europa: Se estima que representaba entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17 % al 19 % entre 2026 y 2034, con el Reino Unido y Alemania a la cabeza de la demanda regional a medida que las marcas modernizan la interacción con los clientes bajo marcos de privacidad de datos más estrictos.
- Asia Pacífico: Capturó una cuota estimada del 22-26% en 2025 y se espera que se expanda a la tasa de crecimiento anual compuesta (CAGR) regional más rápida, del 20-22%, entre 2026 y 2034, liderada por China e India, a medida que el comercio electrónico y las marcas digitales aumentan la inversión en comercio social.
- Segmento más grande : Se estima que la implementación en la nube representó entre el 74 % y el 78 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 18 % al 20 % hasta 2034, lo que refleja la preferencia de las empresas por plataformas elásticas basadas en suscripciones.
- Segmento de alto crecimiento : Se estima que las PYME representaron entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que se expandan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 20 % al 22 %, hasta 2034, a medida que las pequeñas empresas adopten herramientas de publicación y escucha asequibles y asistidas por IA.
- Empresas clave analizadas en detalle : IBM Corporation, Oracle Corporation, Salesforce, Inc., Adobe Inc., Hootsuite Inc., Sprout Social, Inc., Google LLC, Sysomos, Sprinklr, Inc. y Digimind.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de herramientas de gestión de redes sociales ha evolucionado desde simples paneles de programación y publicación hasta plataformas integrales que abarcan monitorización, atención al cliente, análisis y, cada vez más, automatización con IA. Las primeras soluciones se centraban exclusivamente en la programación de publicaciones en diferentes redes para los equipos de marketing, mientras que la creciente fragmentación de canales y las mayores expectativas de los clientes en cuanto a respuestas en tiempo real impulsaron a los proveedores a integrar la gestión de la bandeja de entrada, el análisis de sentimientos y la automatización de flujos de trabajo. La dinámica de producción se ha orientado hacia lanzamientos continuos de funciones en la nube, ya que los proveedores compiten en función del ritmo de implementación de las capacidades de IA, en lugar de basarse únicamente en ciclos de actualización anuales estáticos.
De cara al futuro, el crecimiento del mercado de herramientas de gestión de redes sociales se verá impulsado cada vez más por los centros comerciales y financieros emergentes del sudeste asiático, Latinoamérica y la región del Golfo, donde la base de consumidores nativos digitales se está expandiendo rápidamente. La actividad de capital privado e inversión estratégica continúa consolidando soluciones puntuales de monitorización, gestión de activos digitales y experiencia del cliente en plataformas unificadas, mientras que la normativa sobre privacidad de datos en Europa y Asia-Pacífico está impulsando a los proveedores a ampliar sus capacidades regionales de alojamiento y gobernanza.
Alcance del informe de mercado de herramientas de gestión de redes sociales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 23.060 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 99.380 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 17,62% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de herramientas de gestión de redes sociales
La demanda empresarial de soluciones de mercado se está intensificando a medida que las marcas consideran los canales sociales como puntos de contacto principales para la atención al cliente y la generación de ingresos, en lugar de meros canales promocionales, lo que contribuye al crecimiento del mercado de herramientas de gestión de redes sociales . La visibilidad unificada de la efectividad de las publicaciones, el análisis del sentimiento de la audiencia y los tiempos de respuesta se está volviendo cada vez más necesaria para los equipos de marketing, experiencia del cliente y comercio, un requisito que no satisfacen los productos puntuales aislados. La creciente proliferación de canales, los formatos de vídeo cortos y las nuevas plataformas comunitarias impulsan aún más la necesidad de una infraestructura de gestión centralizada dentro de las grandes organizaciones.
El ecosistema de este mercado incluye proveedores de plataformas, proveedores de gestión de activos digitales y, cada vez más, una capa de modelos de IA que integra capacidades generativas en los procesos de producción, moderación e informes de contenido. En cuanto a la oferta, los principales beneficiarios son los proveedores de plataformas que ofrecen marcos de integración abiertos, ya que las empresas están creando cadenas de herramientas que conectan las plataformas sociales con sus soluciones de CRM, comercio electrónico y gestión de activos digitales, y no solo utilizan productos de programación.
El análisis del mercado de herramientas de gestión de redes sociales refleja una división entre los gigantes de las plataformas de experiencia del cliente y los proveedores especializados en redes sociales. Salesforce, Inc., Oracle Corporation y Adobe Inc. aprovechan sus relaciones existentes con proveedores de nube de marketing para ofrecer soluciones sociales a grandes empresas, mientras que Sprinklr, Inc., Hootsuite Inc. y Sprout Social, Inc. compiten por la profundidad de su inteligencia social y la innovación en IA. IBM Corporation, Google LLC, Sysomos y Digimind mantienen su relevancia gracias a su enfoque en datos, análisis y monitorización para compradores con requisitos regulatorios y de investigación exigentes.
La inversión ha sido especialmente intensa en el sector competitivo de la IA basada en agentes, donde se combinan datos de creadores, orgánicos y de pago de redes sociales con información sobre la opinión del cliente. El posicionamiento dependerá cada vez más del alcance de la plataforma, y proveedores como Sprinklr, Inc. y Sprout Social, Inc. se apresuran a incorporar agentes de IA conversacional autónomos a sus capacidades de publicación, escucha y servicio.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de herramientas de gestión de redes sociales: Perspectivas estratégicas
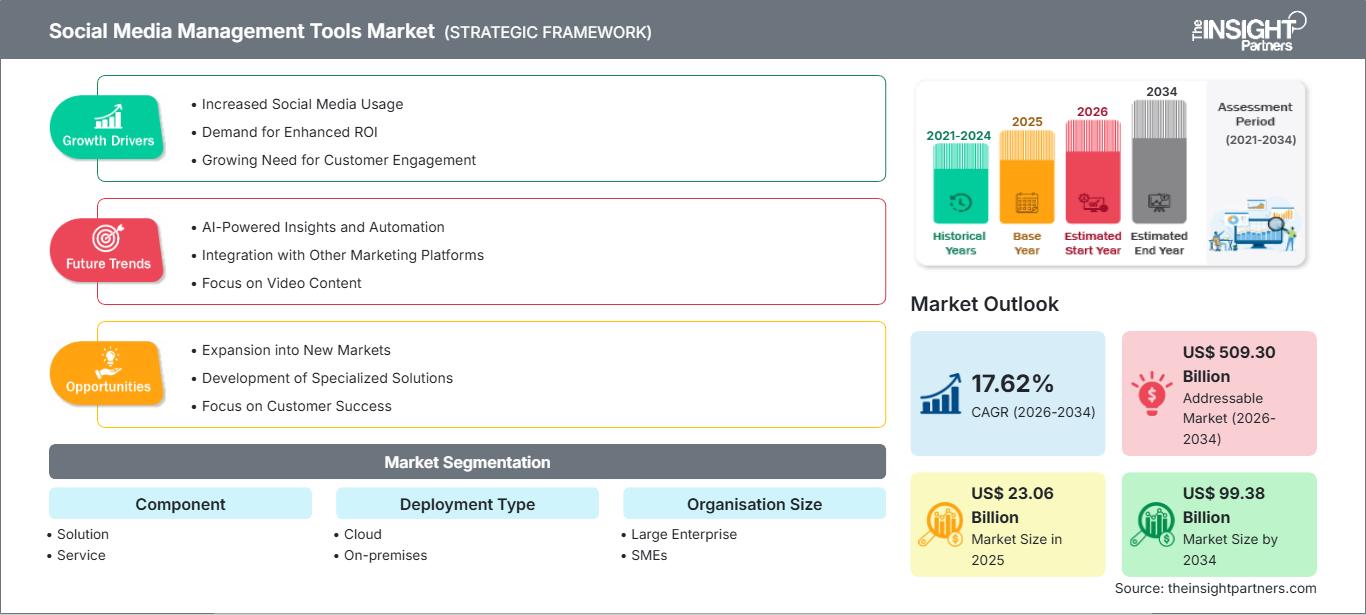
Perspectivas regionales
Mercado norteamericano de herramientas de gestión de redes sociales
América del Norte sigue siendo el principal contribuyente al mercado global de herramientas de gestión de redes sociales, gracias a una alta concentración de inversión en tecnología de marketing empresarial, una sólida presencia del ecosistema de agencias y la proximidad de las sedes centrales a los principales proveedores de plataformas. La región se beneficia de la temprana adopción institucional de capacidades de inteligencia social basadas en IA, donde grandes marcas de comercio minorista, servicios financieros y medios de comunicación consideran las plataformas sociales unificadas como infraestructura fundamental para la interacción con el cliente, en lugar de una herramienta de marketing opcional.
Entre los factores estructurales que impulsan el crecimiento se incluyen la aceleración de la adopción de la IA empresarial en los flujos de trabajo de publicación y escucha, la continua consolidación de herramientas específicas en plataformas unificadas de experiencia del cliente y la creciente demanda de las industrias reguladas de una gestión de redes sociales auditable y preparada para la gobernanza. Se prevé que la cuota de mercado de las herramientas de gestión de redes sociales en Norteamérica se mantenga sustancial durante el período de pronóstico, con una proyección de crecimiento anual compuesto (CAGR) de la región de entre el 16 % y el 18 % entre 2026 y 2034, impulsada por la expansión sostenida del mercado medio.
Mercado de herramientas de gestión de redes sociales en EE. UU.
Estados Unidos domina el mercado norteamericano de herramientas de gestión de redes sociales, con una cuota regional estimada del 82-86% en 2025, lo que refleja la concentración del gasto en marketing empresarial y la presencia de las sedes centrales de los principales proveedores, como Salesforce, Inc., Sprinklr, Inc. y Sprout Social, Inc. Estos sectores, como el comercio minorista, los medios de comunicación, el entretenimiento y los servicios financieros, constituyen el mercado con mayor grado de adopción, donde las grandes empresas están adoptando soluciones unificadas para todas sus funciones de publicación, escucha y atención al cliente.
Las tendencias de aplicación en el mercado estadounidense incluyen la implementación a gran escala de análisis de redes sociales en empresas, integrados con plataformas de experiencia del cliente y comercio electrónico, mientras que las soluciones en la nube se están volviendo cada vez más populares entre las pequeñas y medianas empresas. Se espera que el país crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 16 % y el 18 % hasta 2034, impulsado por la continua inversión en I+D de los proveedores, la sólida presencia de integradores de sistemas y el acceso temprano a capacidades de inteligencia social basadas en IA, según el informe del mercado de herramientas de gestión de redes sociales .
Mercado europeo de herramientas de gestión de redes sociales
Europa representó entre el 24 % y el 28 % del mercado de herramientas de gestión de redes sociales en 2025, con una adopción concentrada en empresas de comercio minorista, servicios financieros y medios de comunicación que implementan estrategias coordinadas de interacción digital con el cliente. La demanda regional está impulsada por la normativa de residencia de datos del RGPD, lo que conlleva un aumento en el número de proveedores que ofrecen servicios de alojamiento en Europa, así como iniciativas para la comunicación digital del sector público en la región que permiten el desarrollo de capacidades de escucha social y participación ciudadana. Se estima que la región experimentará una tasa de crecimiento anual compuesta (TCAC) del 17 % al 19 % entre 2026 y 2034.
El Reino Unido representa la mayor demanda del mercado regional debido a la concentración de sectores verticales como los medios de comunicación, el comercio minorista y los servicios financieros, así como a las agencias que facilitan la adopción a escala empresarial. Alemania ocupa el segundo lugar en cuanto a la demanda, impulsada por la adopción de prácticas de atención al cliente en redes sociales por parte de los sectores manufacturero y minorista. Francia, Italia y España ofrecen un conjunto cada vez mayor de empresas medianas que adoptan estas tecnologías, incluyendo iniciativas de comunicación digital del sector público en Francia y el creciente sector minorista y turístico en Italia y España.
Mercado de herramientas de gestión de redes sociales en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representó entre el 22 % y el 26 % del mercado de herramientas de gestión de redes sociales en 2025, y se prevé que experimente el mayor crecimiento anual compuesto regional, del 20 % al 22 %, entre 2026 y 2034. China lidera la demanda regional debido a la presencia de un gran número de empresas nacionales de comercio electrónico y redes sociales. La demanda de Japón y Corea del Sur se deriva de los esfuerzos constantes de minoristas y empresas electrónicas por ofrecer una interacción uniforme con el cliente.
Entre los países de esta región, India es el que presenta la mayor tasa de crecimiento en términos de demanda debido al creciente número de marcas y agencias digitales en este país, mientras que Australia mantiene la demanda gracias a la digitalización en los servicios minoristas y financieros.
Mercado de herramientas de gestión de redes sociales en Oriente Medio y África
La región de Oriente Medio y África representó una cuota menor, pero en constante expansión, del mercado de herramientas de gestión de redes sociales en 2025, con una proyección de crecimiento anual compuesto (CAGR) de entre el 18 % y el 20 % hasta 2034. Arabia Saudita lidera la demanda regional de este producto, impulsada por estrategias nacionales de transformación digital, así como por iniciativas orientadas a modernizar los sectores minorista y turístico, que ahora incorporan técnicas de gestión social integradas en sus estrategias de marketing.
Muy cerca se encuentran los Emiratos Árabes Unidos, donde existe una alta concentración de industrias de medios de comunicación, comercio minorista y servicios financieros, junto con iniciativas de gobierno digital y comunicaciones para ciudades inteligentes. Sudáfrica y el resto de Oriente Medio y África contribuyen a la creciente demanda en la región, con empresas de los sectores bancario y de telecomunicaciones que adoptan gradualmente prácticas de gestión social.
Análisis de segmentación
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 17 % y el 19 % entre 2026 y 2034 , lo que refleja las principales tendencias del mercado de herramientas de gestión de redes sociales . Las soluciones dominan el gasto empresarial, ya que las organizaciones priorizan las plataformas centrales de publicación, escucha y análisis, mientras que los ingresos por servicios se expanden de forma constante a medida que las empresas buscan implementación, capacitación y soporte gestionado para poner en marcha capacidades de plataforma nativas de IA cada vez más complejas en grandes equipos distribuidos de marketing y experiencia del cliente.
- Solución : Representa la inversión principal en plataforma para empresas, abarcando funcionalidades de publicación, escucha, análisis y participación del cliente implementadas en los equipos de marketing y servicio.
- Servicio : Engloba la implementación, la integración, la formación y las ofertas de soporte gestionado que ayudan a las empresas a poner en marcha las capacidades de la plataforma y a mantener su adopción en equipos distribuidos.
Tipo de despliegue
Se prevé que el segmento de Tipo de Implementación crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 18 % y el 20 % entre 2026 y 2034. La implementación en la nube domina las compras empresariales, ya que las organizaciones prefieren la infraestructura basada en suscripciones que ofrece una entrega continua de funciones, mientras que la implementación local persiste entre una base más reducida de empresas reguladas con estrictos requisitos de control de datos, lo que refleja el alcance más amplio del mercado de herramientas de gestión de redes sociales que se está desplazando decisivamente hacia la infraestructura en la nube.
- Nube : Preferida por empresas de rápido crecimiento que buscan una implementación ágil, actualizaciones continuas de funciones de IA y una menor propiedad de la infraestructura interna en equipos de marketing distribuidos.
- En las instalaciones del cliente : Utilizado principalmente por instituciones financieras reguladas y agencias gubernamentales que requieren una estricta soberanía de datos y un control riguroso de la infraestructura interna.
Tamaño de la organización
Se prevé que el segmento de tamaño de organización crezca a una tasa de crecimiento anual compuesta (CAGR) del 20-22% entre 2026 y 2034. Las pymes representan el grupo de compradores de más rápido crecimiento, ya que las plataformas asequibles con asistencia de IA reducen las barreras de entrada para los equipos de marketing más pequeños, mientras que las grandes empresas siguen siendo el pilar de los ingresos generales del mercado a través de implementaciones complejas de múltiples marcas que requieren capacidades de gobernanza e integración más profundas.
- Grandes empresas : Implementan plataformas en carteras multimarca que requieren gobernanza centralizada, análisis avanzados e integración con sistemas de comercio y experiencia del cliente más amplios.
- PYMES : Adoptan plataformas optimizadas y rentables que priorizan la facilidad de configuración, la funcionalidad básica de publicación y escucha, y la incorporación rápida sin necesidad de recursos administrativos dedicados.
Verticales
Se prevé que el segmento de verticales crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 19 % y el 21 % entre 2026 y 2034. Las marcas minoristas y de comercio electrónico lideran la adopción de verticales, ya que los canales sociales se utilizan cada vez más como puntos de contacto para el comercio y el servicio al cliente, mientras que las organizaciones de servicios financieros, seguros y medios de comunicación y entretenimiento mantienen una demanda constante a medida que las necesidades de interacción regulada e inteligencia de audiencia continúan expandiéndose en todas las funciones de marketing y comunicaciones empresariales.
- BFSI : Utiliza plataformas sociales para la comunicación regulada con los clientes, el monitoreo de la marca y la interacción auditable en materia de cumplimiento normativo en las funciones de banca, seguros y asesoría financiera.
- Comercio minorista y electrónico : Se basa en plataformas sociales para el comercio social, el servicio al cliente y la gestión de campañas impulsadas por influencers a través de canales de interacción con el consumidor de alto volumen.
- Sector sanitario y ciencias de la vida : Aplica plataformas sociales para la educación del paciente, la monitorización de la reputación de la marca y la comunicación en materia de salud pública que cumpla con la normativa en organizaciones sanitarias reguladas.
- Gobierno y sector público : Utiliza plataformas sociales para la participación ciudadana, la comunicación pública y la coordinación de la respuesta a crisis entre organismos gubernamentales municipales y nacionales.
- Telecomunicaciones y TI : Implementa plataformas sociales para la atención al cliente, la comunicación sobre interrupciones del servicio y la participación de la comunidad técnica en empresas de telecomunicaciones y tecnología.
- Medios de comunicación y entretenimiento : Depende de las plataformas sociales para la distribución de contenido, la participación de la audiencia y la interacción en tiempo real con los fans en organizaciones de radiodifusión, streaming y publicación.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
BFSI |
Medio |
Monitoreo del cumplimiento |
Escalada |
|
Comercio minorista y comercio electrónico |
Alto |
Comercio social |
Maduro |
|
Atención sanitaria y ciencias de la vida |
Bajo |
Participación del paciente |
Emergente |
|
Gobierno y sector público |
Medio |
Participación ciudadana |
Escalada |
|
Telecomunicaciones y TI |
Medio |
Alertas de interrupción del servicio |
Escalada |
|
Medios de comunicación y entretenimiento |
Alto |
Interacción con los fans |
Maduro |
Factores de crecimiento del mercado de herramientas de gestión de redes sociales y análisis de su impacto
Consolidación de las funciones de marketing y atención al cliente en las redes sociales.
Las redes sociales han evolucionado, pasando de ser meros canales promocionales a convertirse en la principal fuente de interacción con el cliente. Esto ha generado la necesidad de integrar los servicios de marketing y soporte en una misma plataforma, ampliando así el público objetivo del software de gestión de redes sociales, desde directores de marketing hasta directores de atención al cliente y responsables de operaciones de servicio que buscan unificar las respuestas en diversos canales. Los proveedores de software han incorporado funciones de gestión de casos, análisis de sentimiento y seguimiento del nivel de servicio en los paneles de publicación y monitorización, que hasta hace poco estaban diseñados exclusivamente para profesionales del marketing. Este desarrollo ha incrementado significativamente el tamaño promedio de las licencias, pasando de una licencia departamental para marketing a una licencia corporativa que abarca plataformas para las funciones de servicio, comercio y comunicación.
La IA agencial reduce la carga de trabajo manual de creación de contenido y respuesta.
Las funciones generativas y de agente basadas en IA, incorporadas a la estructura central de las plataformas de redes sociales, están reduciendo el esfuerzo necesario para redactar contenido, moderar comentarios y generar informes de rendimiento. A medida que las empresas buscan proveedores que ofrezcan agentes de IA avanzados con la capacidad de resolver respuestas de forma autónoma y generar información relevante en todos los canales, en lugar de simplemente programar actividades, se reduce el trabajo manual asociado a estos procesos. De esta forma, las empresas están dispuestas a invertir más en planes premium que incluyan capacidades de IA, lo que incrementa los ingresos promedio por usuario durante el período previsto. Los principales proveedores, como Sprinklr, Inc. y Sprout Social, Inc., han estado trabajando intensamente en la integración de la IA de agente en sus flujos de trabajo.
La presión regulatoria impulsa la adopción de plataformas de calidad para la gobernanza.
Las empresas que operan en sectores regulados como la banca, la sanidad y el gobierno requieren cada vez más plataformas sociales capaces de admitir registros de auditoría, flujos de trabajo de aprobación e informes de cumplimiento, además de las funcionalidades básicas de publicación y escucha. Este requisito ha elevado la capacidad de gobernanza de una consideración secundaria a un criterio principal de selección de proveedores entre las grandes empresas reguladas, favoreciendo a los proveedores de plataformas consolidados con certificaciones de seguridad avanzadas frente a los nuevos participantes. Los requisitos de residencia de datos, especialmente en Europa bajo el RGPD y cada vez más en Asia-Pacífico bajo los marcos nacionales de protección de datos, están impulsando a los proveedores a expandir su infraestructura de alojamiento regional para seguir siendo viables para las empresas reguladas. Esta dinámica refuerza la consolidación de plataformas, ya que las empresas reguladas prefieren a los proveedores capaces de demostrar una postura de cumplimiento coherente en implementaciones globales, lo que beneficia directamente a las empresas consolidadas con una inversión establecida en ingeniería de cumplimiento e infraestructura de datos regional dedicada.
Tendencias futuras del mercado de herramientas de gestión de redes sociales
Convergencia de datos sociales con inteligencia de clientes empresariales
Las tendencias en herramientas de gestión de redes sociales apuntan a una creciente convergencia entre los datos de interacción social y los sistemas de inteligencia de clientes empresariales más amplios, incluyendo plataformas de comercio, servicio y fidelización. Los proveedores están desarrollando cada vez más modelos de datos unificados que conectan las señales de sentimiento e interacción social directamente con los perfiles de los clientes, lo que permite una visibilidad en tiempo real de cómo las interacciones sociales influyen en el comportamiento de compra y retención. Esta convergencia está reduciendo la brecha histórica entre los datos sociales propiedad del departamento de marketing y los datos de relaciones con el cliente propiedad de la empresa, lo que permite a las organizaciones personalizar la interacción basándose en señales unificadas en lugar de información aislada específica de cada canal. Se espera que en los próximos años esta tendencia transforme los patrones de adquisición empresarial, favoreciendo a los proveedores capaces de abarcar tanto la interacción social como la inteligencia de clientes en general dentro de una única plataforma conectada.
El auge de los agentes sociales autónomos que gestionan ciclos completos de interacción.
A medida que las empresas amplían la adopción de la IA, las plataformas sociales comienzan a implementar agentes autónomos capaces de gestionar ciclos de interacción completos, desde la redacción de contenido hasta la resolución de respuestas, con la supervisión humana reservada para el manejo de excepciones. Esta capacidad emergente permite a los líderes empresariales reasignar personal de marketing y servicio hacia la planificación estratégica, mientras que los agentes autónomos gestionan interacciones rutinarias de alto volumen en todos los canales. Se espera que en los próximos años esta tendencia se convierta en una capacidad estándar de las plataformas en lugar de una característica diferenciada, a medida que las empresas escalan la automatización de agentes en sus operaciones sociales, lo que requiere que las plataformas desarrollen marcos de gobernanza que garanticen la trazabilidad de cada acción autónoma hasta los responsables humanos dentro de las estructuras de cumplimiento de la empresa.
Oportunidades de mercado para herramientas de gestión de redes sociales
Expansión en el mercado medio mediante una incorporación simplificada y guiada por IA.
Existe una importante oportunidad de mercado en el sector de herramientas de gestión de redes sociales entre las pequeñas y medianas empresas que históricamente han evitado las plataformas empresariales debido a su complejidad de configuración y coste. Los proveedores que invierten en la incorporación guiada por IA, plantillas de contenido prediseñadas e interfaces administrativas simplificadas pueden captar este segmento poco explotado, que representa una población de organizaciones significativamente mayor que las grandes empresas a las que la mayoría de los proveedores se han dirigido tradicionalmente. La reducción de los plazos de implementación disminuye el coste total de adopción para los compradores más pequeños, ampliando directamente la base de clientes potenciales. Los proveedores que busquen esta oportunidad deben priorizar los modelos de precios basados en el uso y las experiencias de prueba de autoservicio sobre las estrategias de ventas empresariales tradicionales, lo que permite una adquisición de clientes más rápida. Los pioneros que capturen este segmento ahora se beneficiarán de la expansión de cuentas a largo plazo a medida que estas organizaciones aumenten su plantilla y su sofisticación de marketing, reforzando así un crecimiento sostenido de los ingresos recurrentes a lo largo del tiempo.
Módulos de cumplimiento específicos para sectores regulados
Existe una importante oportunidad de inversión en el desarrollo de módulos de cumplimiento específicos para cada sector, adaptados a los flujos de trabajo de aprobación, la terminología y los requisitos regulatorios de industrias como la banca, la sanidad y el gobierno. En lugar de ofrecer funcionalidades generalizadas de publicación y escucha que requieren una amplia personalización, los proveedores que desarrollan plantillas, módulos de informes de cumplimiento y conectores de integración predefinidos para sistemas sectoriales pueden reducir significativamente los ciclos de ventas empresariales y el riesgo de implementación. Este enfoque permite a los proveedores fijar precios superiores a los de las ofertas generales, al tiempo que construyen ventajas competitivas sólidas gracias a su profundo conocimiento del sector, algo que los competidores generalistas no pueden replicar fácilmente. Las empresas de sectores regulados han demostrado sistemáticamente su disposición a pagar tarifas de licencia más altas por plataformas que reducen la carga de trabajo de ingeniería de cumplimiento interna, lo que convierte a esta opción en una vía económicamente atractiva para los proveedores que buscan cuentas de mayor margen en la industria regulada.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -