
Mercado de sistemas de descarga cero de líquidos: tendencias y factores clave hasta 2034
Tamaño del mercado y pronósticos de sistemas de descarga cero de líquidos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por sistema (sistemas convencionales de descarga cero de líquidos, sistemas híbridos de descarga cero de líquidos); proceso (pretratamiento, filtración, evaporación, cristalización); industria de uso final (energía y electricidad, productos químicos y petroquímicos, alimentos y bebidas, textiles, productos farmacéuticos, semiconductores y electrónica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005133
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
9.070 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.760 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,33 %
Índice de crecimiento
Mercado potencial
112.350 millones de dólares estadounidenses
(2026-2034)
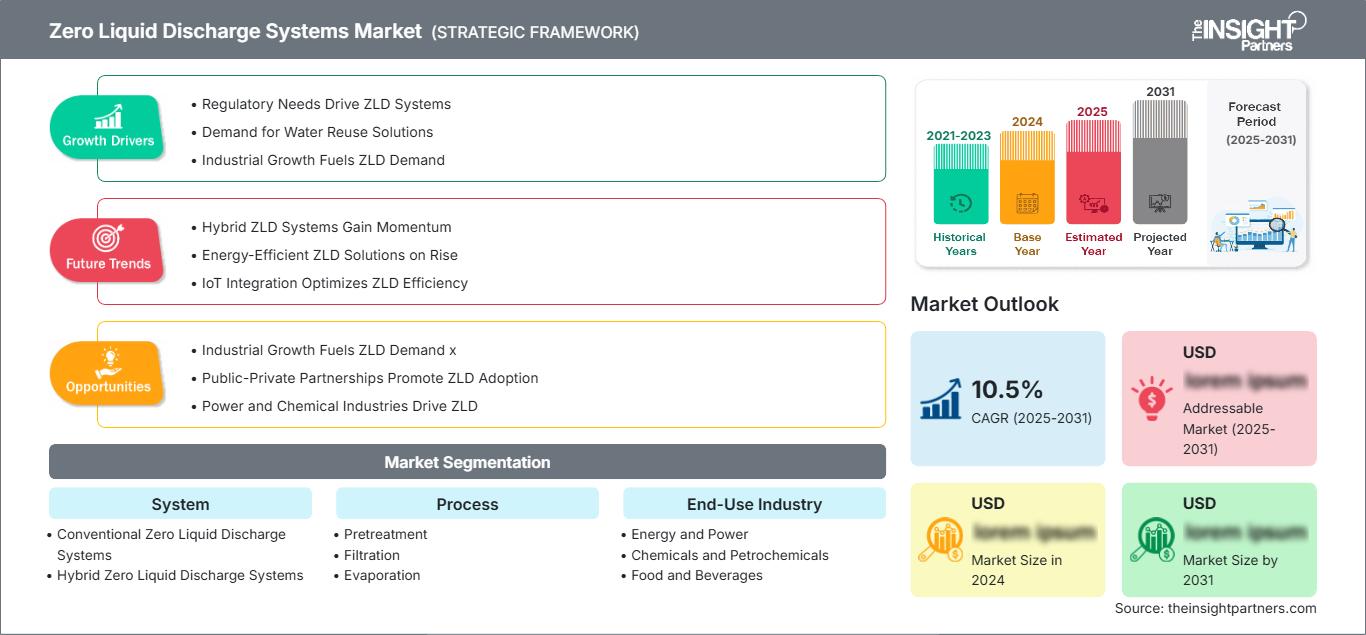
El mercado global de sistemas de descarga cero de líquidos estaba valorado en 9.070 millones de dólares estadounidenses en 2025 y se espera que alcance los 15.760 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 6,33% durante el período 2026-2034.
Evaluación y perspectivas del mercado de sistemas de descarga cero de líquidos.
- América del Norte: América del Norte representó una cuota de mercado estimada del 33-35% de los sistemas de descarga cero de líquidos en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,4% durante el período 2026-2034, respaldada por una infraestructura madura de aguas residuales industriales, requisitos de cumplimiento e inversiones en la reutilización del agua.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 88 % y el 90 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 %, a medida que las instalaciones industriales implementen controles más estrictos y la reutilización de aguas residuales.
- Europa: Se estima que Europa representó entre el 22 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa compuesta anual del 6,3 % al 6,9 %. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes debido a la eficiencia en el uso del agua en la industria y a las exigencias medioambientales.
- Asia Pacífico: La región de Asia Pacífico acaparó aproximadamente entre el 36 % y el 38 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 8,1 % al 8,7 % hasta 2034, liderada por China, India, Japón y Corea del Sur en los sectores de energía, productos químicos, textiles y electrónica.
- Segmento más grande: Los sistemas convencionales de descarga cero de líquidos representaron aproximadamente entre el 58 % y el 62 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,2 % hasta 2034, lo que refleja su consolidada implementación industrial.
- Segmento de alto crecimiento: Los sistemas híbridos de descarga cero de líquidos representaron aproximadamente entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,0 % a medida que la integración membrana-térmica mejore la economía energética y de recuperación.
- Empresas clave analizadas en detalle: Aquarion AG; Aquatech International LLC; GE Water and Process Technologies; GEA Group AG; H2O GmbH; IDE Technologies; Petro Sep Corporation; Praj Industries Limited; US Water Services, Inc.; Veolia Water Technologies.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El tratamiento de aguas residuales basado en la eliminación está evolucionando hacia el concepto de recuperación de recursos en circuito cerrado en la industria. Cada vez más, las membranas y la ósmosis inversa separan la porción recuperable de agua de la salmuera que se tratará térmicamente. Tecnologías avanzadas como la recompresión mecánica de vapor, la recuperación mejorada de calor, las mejoras en el diseño de cristalizadores y la automatización del control están simplificando las operaciones. La evolución de la tecnología está ampliando el ámbito de aplicación del vertido cero de líquidos (ZLD, por sus siglas en inglés) desde las centrales eléctricas y plantas químicas convencionales hasta las industrias alimentaria, farmacéutica, electrónica, minera y de manufactura avanzada.
Durante el período previsto, el crecimiento del mercado de sistemas de descarga cero de líquidos estará impulsado por diseños de plantas modulares, tecnologías de separación de concentrados de alta eficiencia energética y la supervisión digital de la operación de la planta. El desarrollo industrial en regiones emergentes de India, el sudeste asiático, Oriente Medio y África ofrece la oportunidad de combinar la escasez de agua con el crecimiento industrial. La presión sobre las descargas industriales, los programas corporativos de gestión del agua y el alto costo de adquisición y transporte de agua cruda generarán beneficios económicos, especialmente en lo que respecta a la recuperación de agua y sales del proceso.
Alcance del informe de mercado de sistemas de descarga cero de líquidos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 9.070 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.760 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,33% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de sistemas de descarga cero de líquidos
La demanda industrial en el mercado de sistemas de descarga cero de líquidos se basa en tres necesidades interrelacionadas: minimizar el consumo de agua dulce, cumplir con requisitos de descarga más estrictos y gestionar los costos de eliminación de aguas residuales concentradas. Por lo tanto, el crecimiento del mercado de la tecnología de descarga cero de líquidos depende de la composición de las aguas residuales, la variación del caudal, la disponibilidad de recursos energéticos y el valor del agua reciclada. Las industrias de generación de energía, química, petroquímica, textil y farmacéutica seguirán desempeñando un papel importante, ya que sus descargas pueden presentar concentraciones significativas de sólidos disueltos.
Las actividades dentro de la cadena de valor abarcan desde la caracterización de aguas residuales hasta el diseño de ingeniería, el pretratamiento, la separación por membranas, la concentración térmica, la cristalización, los sistemas de control, la instalación y el rendimiento durante la operación y el mantenimiento. La ventaja competitiva se ha vinculado más a la integración de procesos que a cualquier equipo individual. El afluente de alta salinidad requiere equipos robustos, escalado y la secuencia adecuada del proceso. El conocimiento de la ingeniería regional es otra variable que puede influir en la selección del proyecto, ya que los permisos, los cambios en el agua de alimentación, los precios de la energía y la eliminación de residuos pueden afectar la rentabilidad.
En el informe de mercado de sistemas de descarga cero de líquidos, se observa una creciente rivalidad entre los proveedores de sistemas y contratistas de ingeniería a nivel mundial. Veolia Water Technologies, Aquatech International LLC, GEA Group AG e IDE Technologies compiten utilizando su gama de tecnologías, proyectos de referencia y experiencia en ingeniería. Por otro lado, Praj Industries Limited ofrece soluciones personalizadas para el tratamiento de aguas residuales industriales. GE Water and Process Technologies, H2O GmbH, Petro Sep Corporation, Aquarion AG y US Water Services, Inc. proporcionan soluciones para necesidades de procesos especiales.
Según las previsiones del mercado de sistemas de descarga cero de líquidos, el posicionamiento competitivo se está orientando hacia enfoques híbridos, modularidad, eficiencia energética y servicios de ciclo de vida. Aquatech ofrece un enfoque híbrido para el tratamiento, combinando tratamiento por membrana y térmico. GEA se centra en la tecnología de evaporación y cristalización. Veolia Water Technologies cuenta con una amplia experiencia en instalaciones con tecnología de evaporación. IDE Technologies proporciona membranas de alta recuperación para flujos industriales complejos. Esta tecnología se está evaluando cada vez más mediante pruebas piloto y criterios de rendimiento garantizados.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de descarga cero de líquidos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sistemas de descarga cero de líquidos
Se estima que Norteamérica concentrará entre el 33 % y el 35 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % hasta 2034. La escasez de agua en la industria, la necesidad de obtener permisos de descarga y la sustitución de equipos obsoletos facilitan su adopción en los sectores de generación de energía, química, refinación, minería y manufactura de alta tecnología. El conocimiento en ingeniería y la economía del tratamiento basada en el ciclo de vida son factores positivos adicionales en el mercado regional.
La recuperación de agua antes del proceso de concentración térmica es cada vez más común y reduce los requisitos y costos de los evaporadores. Estados Unidos cubre entre el 88 % y el 90 % de la demanda del mercado norteamericano, pero Canadá también contribuye a través de las industrias minera, energética, química y de procesamiento de recursos naturales. Otros sectores en crecimiento incluyen los semiconductores, el tratamiento de residuos de centrales eléctricas y el tratamiento de aguas residuales de producción.
Mercado estadounidense de sistemas de descarga cero de líquidos
Estados Unidos representa aproximadamente entre el 88 % y el 90 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % hasta 2034. Las regulaciones sobre vertidos, tanto federales como estatales, la escasez de agua en las regiones industriales y las iniciativas de reutilización de aguas residuales impulsan la inversión. La producción de energía sigue siendo fundamental; mientras tanto, las industrias química, farmacéutica, de fabricación de semiconductores y minera amplían su base de clientes.
En el mundo actual, las grandes instalaciones industriales comparan la rentabilidad de la eliminación total de vertidos líquidos con la compra de agua dulce, los costes de vertido, los costes de transporte y el riesgo de obtener permisos, en lugar de centrarse únicamente en el coste de capital. Estados como California, Texas, Arizona y muchos otros que se enfrentan a problemas de suministro de agua ofrecen buenas oportunidades para las tecnologías de reutilización. Veolia Water Technologies, Aquatech International LLC, GE Water and Process Technologies, GEA Group AG y US Water Services, Inc. disponen de la tecnología necesaria para este fin.
Mercado europeo de sistemas de descarga cero de líquidos
Se estima que Europa representará entre el 22 % y el 24 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,9 %. Alemania se consolida como el mayor mercado gracias a sus avanzados sistemas de tratamiento de aguas residuales industriales y su énfasis en la eficiencia de los recursos. El Reino Unido, Francia, Italia y España participan a través de sus industrias químicas, alimentarias, farmacéuticas, manufactureras y otras actividades industriales que consumen grandes cantidades de agua.
Alemania mantiene su posición dominante gracias a la preferencia de los clientes industriales por la recuperación de aguas residuales de proceso y un estricto desempeño ambiental. El Reino Unido se centra en la eficiencia y la resiliencia industrial, mientras que Francia promueve la reutilización del agua y la optimización de procesos. Italia y España ofrecen perspectivas en los sectores textil, alimentario, químico e industrial con escasez de agua. La electrificación del proceso térmico y la recuperación de sales en toda Europa contribuyen a optimizar la rentabilidad de los sistemas de descarga cero de líquidos (ZLD) debido al alto costo de la energía y las regulaciones ambientales.
Mercado de sistemas de descarga cero de líquidos en la región Asia-Pacífico
La región Asia-Pacífico representa aproximadamente entre el 36 % y el 38 % de la cuota de mercado de sistemas de descarga cero de líquidos en 2025, con una proyección de crecimiento anual compuesto del 8,1 % al 8,7 %. China lidera el mercado, seguida de India, Japón, Corea del Sur y Australia. Los controles sobre la gestión de aguas residuales industriales, el crecimiento de la industrialización, la escasez de agua y los requisitos de reutilización más avanzados son algunos de los factores que impulsarán el crecimiento del mercado en sectores como la generación de energía, la industria química, la textil, la farmacéutica y la electrónica.
China cuenta con la mayor base industrial y estándares avanzados para la gestión de aguas residuales, mientras que India ofrece un futuro prometedor en las industrias textil, de destilación, química y energética. Japón y Corea del Sur se centran en el reciclaje de agua pura para el sector electrónico, mientras que Australia ofrece posibilidades en la minería y el reciclaje de recursos.
Mercado de sistemas de descarga cero de líquidos en Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África aumente a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,6% hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos son mercados líderes debido a que la escasez de agua, la diversificación industrial, la refinación, la petroquímica y la infraestructura de desalinización generan una fuerte demanda de recuperación avanzada de aguas residuales. Sudáfrica contribuye a través de la minería, la generación de energía y las aplicaciones de gestión de aguas industriales.
La oportunidad regional se centra cada vez más en los sistemas de circuito cerrado en lo que respecta a la gestión del agua para las industrias de alto consumo energético. El elevado factor de evaporación y la baja disponibilidad de agua dulce hacen que la reutilización sea aún más atractiva, y las iniciativas de desarrollo industrial proporcionan fondos para construir modernas plantas de tratamiento. Por otro lado, la decisión de no realizar vertidos líquidos depende siempre de las características específicas de cada proyecto.
Análisis de segmentación
Sistema
La segmentación de sistemas se centra en arquitecturas convencionales e híbridas. Las configuraciones convencionales siguen siendo ampliamente utilizadas donde el tratamiento térmico establecido y la química predecible de las aguas residuales justifican la instalación de líneas de evaporación y cristalización específicas. Los sistemas híbridos están ganando popularidad debido a que la concentración de membranas puede reducir la carga térmica en las etapas posteriores. Se prevé que este segmento de sistemas crezca a una tasa compuesta anual del 6,6 % al 7,2 %, y que la selección de tecnología esté cada vez más determinada por los precios de la energía y los objetivos de recuperación.
- Sistemas convencionales de descarga cero de líquidos: Las configuraciones establecidas integran pretratamiento, concentración, evaporación y cristalización. Siguen siendo estratégicamente importantes para corrientes industriales de alta salinidad, donde las prácticas operativas probadas y el manejo robusto de sólidos son más importantes que las consideraciones de eficiencia energética.
- Sistemas híbridos de descarga cero de líquidos: Las arquitecturas híbridas combinan membranas con concentración térmica para mejorar la recuperación y reducir la carga del evaporador. Su importancia estratégica es cada vez mayor en aquellos casos en que los clientes buscan un menor consumo de energía sin comprometer una alta recuperación total de agua.
Proceso
La segmentación del proceso abarca el pretratamiento, la filtración, la evaporación y la cristalización. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 %, a medida que los clientes optimicen las secuencias de tratamiento según la composición química del agua de alimentación. El pretratamiento y la filtración son cada vez más importantes, ya que una mejor eliminación de contaminantes protege las membranas y los equipos térmicos, mientras que la evaporación y la cristalización siguen siendo esenciales para la eliminación final del líquido.
- Pretratamiento: El pretratamiento estabiliza las operaciones posteriores al controlar la dureza, los sólidos en suspensión, la sílice, los compuestos orgánicos y los precursores de incrustaciones. Su importancia aumenta a medida que los usuarios industriales buscan una mayor vida útil de los equipos y un rendimiento más predecible.
- Filtración: La filtración y la separación por membranas recuperan agua utilizable antes de la concentración de alta energía. La demanda se ve impulsada por los avances en los materiales de las membranas, el funcionamiento a alta presión, el control de la obstrucción y la necesidad de minimizar los volúmenes de concentrado.
- Evaporación: La evaporación permite tratar salmueras concentradas que son difíciles de tratar únicamente mediante membranas. Las configuraciones de película descendente y de recompresión mecánica de vapor siguen siendo importantes para gestionar la demanda energética y lograr una alta concentración.
- Cristalización: La cristalización convierte los sólidos disueltos concentrados en sólidos recuperables o desechables, completando así la eliminación del líquido. El diseño del sistema considera cada vez más la pureza de la sal, el manejo de sólidos, la integración energética y el valor potencial de los subproductos.
Industria de uso final
Se prevé que la segmentación por industria de uso final crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 7,9 %, lo que refleja una mayor adopción más allá de las aplicaciones energéticas tradicionales. Los usuarios industriales evalúan cada vez más los sistemas de tratamiento de aguas residuales en función de la seguridad hídrica, el cumplimiento normativo, los costes operativos y los objetivos de recuperación de recursos. La química de las aguas residuales específica del sector sigue siendo fundamental para la selección de equipos, la secuenciación de procesos y la economía del ciclo de vida.
- Energía y potencia: Las centrales eléctricas utilizan el sistema ZLD (descarga líquida cero) para la purga de torres de refrigeración, las aguas residuales del tratamiento de gases de combustión y otros flujos concentrados. Este segmento sigue siendo estratégicamente importante, ya que el cumplimiento normativo y la reutilización del agua afectan directamente a la fiabilidad de la planta.
- Productos químicos y petroquímicos: Los efluentes complejos con alto contenido de sólidos disueltos y composición química variable generan una gran demanda de tratamiento integrado. Las estrategias de gestión de agua en circuito cerrado pueden reducir la exposición a los residuos y, al mismo tiempo, garantizar la continuidad operativa.
- Alimentos y bebidas: Los productores de alimentos y bebidas buscan cada vez más recuperar agua y reducir el volumen de efluentes. La carga orgánica, los productos químicos de limpieza y los patrones de producción estacionales requieren sistemas de pretratamiento y concentración diseñados con precisión.
- Industria textil: Las plantas textiles se enfrentan a flujos de aguas residuales complejos que contienen sales, tintes, productos químicos y cargas orgánicas variables. El vertido cero de aguas residuales (ZLD) fomenta la reutilización del agua y ayuda a los fabricantes a cumplir con las restricciones de vertido en los clústeres de producción con escasez hídrica.
- Industria farmacéutica: Las aguas residuales farmacéuticas requieren un tratamiento controlado debido a la complejidad y variabilidad química de sus contaminantes. Los sistemas de alta recuperación favorecen la conservación del agua y, al mismo tiempo, ayudan a las instalaciones a cumplir con los estrictos requisitos ambientales y operativos.
- Semiconductores y electrónica: La fabricación de productos electrónicos requiere agua de alta pureza y un estricto control de la contaminación. Las arquitecturas avanzadas de reciclaje y de descarga cero de vertidos (ZLD) pueden reducir el volumen de aguas residuales y, al mismo tiempo, recuperar agua apta para procesos exigentes.
Resumen de la oportunidad
|
Industria de uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Energía y potencia |
Alto |
Reutilización de refrigeración |
Maduro |
|
Productos químicos y petroquímicos |
Alto |
Recuperación de salmuera |
Escalada |
|
Alimentos y bebidas |
Medio |
Reutilización de procesos |
Escalada |
|
Textiles |
Medio |
Recuperación de sal |
Escalada |
|
Productos farmacéuticos |
Medio |
Reutilización de alta pureza |
Escalada |
|
Semiconductores y electrónica |
Medio |
Reciclaje Fab |
Emergente |
|
Otros |
Bajo |
Reutilización personalizada |
Emergente |
Factores de crecimiento del mercado de sistemas de descarga cero de líquidos y análisis de su impacto
Estrés hídrico industrial y creciente importancia de la seguridad hídrica.
El estrés hídrico está influyendo en la forma en que los operadores industriales consideran sus estructuras de gestión de aguas residuales. Las industrias ubicadas en zonas con estrés hídrico corren un mayor riesgo de exposición operativa cuando la disponibilidad de agua es cuestionable o existen limitaciones en la capacidad de descarga. La implementación de la tecnología ZLD proporciona un sistema de circuito cerrado que puede garantizar la estabilidad en el suministro de agua de proceso y una menor dependencia de otros métodos de eliminación de aguas residuales. Los beneficios económicos de ZLD van más allá de la regulación ambiental, ya que el agua regenerada puede utilizarse para refrigeración, lavado, servicios y procesos. El mayor impacto se observa en las industrias con alto consumo de agua y operación ininterrumpida, ya que cualquier interrupción resulta en costosos tiempos de inactividad de la producción. Con el establecimiento de objetivos de gestión responsable del agua por parte de las empresas, las decisiones sobre inversiones se toman en función de la exposición total al riesgo hídrico, en lugar de solo del costo del tratamiento.
Requisitos más estrictos para los vertidos industriales y riesgo de incumplimiento
La creciente regulación ambiental hace que la fiabilidad del tratamiento sea más relevante para los clientes industriales. Los permisos de descarga ahora imponen requisitos más estrictos sobre los niveles de sólidos disueltos, contaminantes específicos, temperaturas y efectos en las aguas receptoras, especialmente en áreas ambientalmente sensibles o con escasez de agua. La descarga cero de vertidos (ZLD) es una solución cuando los métodos de descarga convencionales no son viables desde el punto de vista técnico o económico. El impacto en el mercado es más pronunciado cuando el incumplimiento conlleva paradas de producción, problemas con los permisos, costes de limpieza o daños a la reputación. Por lo tanto, la ingeniería considerará cada vez más sistemas de respaldo, control automatizado, control de la dosificación de productos químicos e instalaciones para el manejo de sólidos. Los clientes también buscan sistemas que permitan cambios en el flujo de aguas residuales sin afectar la recuperación. Esta necesidad se satisfará mejor con proveedores que cuenten con una buena integración de procesos, capacidad para realizar pruebas piloto y experiencia en servicios a largo plazo.
Avances en el tratamiento híbrido y la optimización energética
El desarrollo tecnológico está mejorando la rentabilidad del ZLD al trasladar una mayor parte del trabajo de separación a las membranas antes de las etapas térmicas de alto consumo energético. La ósmosis inversa de alta recuperación, el pretratamiento mejorado, la recompresión mecánica del vapor, la integración térmica y un mejor diseño del cristalizador pueden reducir el volumen que requiere evaporación final. El impacto resultante es particularmente significativo en regiones con altos costos de electricidad o vapor. Las arquitecturas híbridas también permiten a los clientes configurar el tratamiento en función de la química de las aguas residuales, en lugar de depender de una única tecnología. La instrumentación digital puede mejorar aún más el rendimiento al identificar con mayor antelación la incrustación, la obstrucción y las ineficiencias energéticas. A medida que estas tecnologías maduran, los proveedores pueden ofrecer equipos térmicos más pequeños, una implementación modular y costos operativos más predecibles. Esta tendencia debería ampliar la adopción entre las industrias que anteriormente consideraban que el ZLD convencional consumía demasiada energía para su perfil de aguas residuales.
Tendencias futuras del mercado de sistemas de descarga cero de líquidos
Inteligencia de procesos digitales y optimización autónoma
Las tendencias del mercado de sistemas de descarga cero de líquidos indican que la digitalización se convertirá en una característica definitoria de las instalaciones avanzadas de ZLD, a medida que los operadores busquen un rendimiento más consistente en condiciones variables de aguas residuales. Los sistemas futuros combinarán cada vez más mediciones en línea de conductividad, presión, temperatura, caudal y química con análisis predictivos. Estas herramientas pueden identificar el riesgo de incrustaciones, la obstrucción de membranas, la inestabilidad del cristalizador y la ineficiencia energética antes de que se conviertan en problemas operativos importantes. Los gemelos digitales pueden permitir a los operadores probar cambios de proceso virtualmente antes de modificar las condiciones de la planta. El monitoreo remoto también puede brindar soporte a equipos técnicos centralizados que administran múltiples instalaciones en clústeres industriales. La arquitectura resultante transformará el ZLD, pasando de ser un activo de tratamiento principalmente mecánico a una plataforma de proceso optimizada continuamente. Los proveedores capaces de integrar controles, análisis, contratos de servicio y garantías de rendimiento deberían obtener una posición más sólida en proyectos industriales complejos.
Recuperación de recursos más allá de la reutilización del agua
Es probable que los futuros proyectos de vertido cero de líquidos (ZLD) hagan mayor hincapié en la recuperación de materiales valiosos a partir de corrientes de residuos concentrados, en lugar de tratar los sólidos únicamente como productos de desecho. Dependiendo de la composición química de las aguas residuales, la cristalización puede producir sales, minerales u otros compuestos con potencial valor comercial. Este enfoque puede modificar la rentabilidad del proyecto al generar ingresos secundarios o reducir los gastos de gestión de residuos. La recuperación de materiales requerirá una mejor caracterización de la materia prima, precipitación selectiva, control de la cristalización, gestión de la calidad del producto y logística posterior. Es probable que los sectores industriales que producen corrientes de sal relativamente puras lideren la adopción, ya que los productos recuperados pueden tener vías de comercialización más claras. Por lo tanto, con el tiempo, el diseño de ZLD podría vincularse más estrechamente con las estrategias de economía circular, donde el tratamiento de aguas residuales, la recuperación de agua y la extracción de recursos se diseñan como un proceso industrial integrado, en lugar de actividades ambientales separadas.
Oportunidades de mercado para sistemas de descarga cero de líquidos
ZLD modular para la expansión de clústeres industriales
Los parques industriales y los clústeres de fabricación crean oportunidades para infraestructuras modulares de descarga cero de vertidos (ZLD, por sus siglas en inglés) que pueden implementarse por fases a medida que se expande la capacidad de producción. En lugar de diseñar una única planta sobredimensionada, los operadores pueden instalar módulos de tratamiento estandarizados y aumentar la capacidad a medida que se incrementan los volúmenes de aguas residuales. Este enfoque puede acortar los plazos de los proyectos, reducir la complejidad de la construcción y alinear la inversión de capital con el aumento de la producción. Es particularmente relevante para los clústeres de semiconductores, farmacéuticos, químicos especializados, textiles y de procesamiento de alimentos, donde pueden coexistir múltiples flujos de aguas residuales. La infraestructura compartida también puede mejorar la utilización del personal operativo especializado y las capacidades de laboratorio. Los proveedores que combinan equipos modulares con paquetes de ingeniería estandarizados, monitoreo remoto y manejo flexible del agua de alimentación podrían captar la demanda de las zonas industriales en rápido desarrollo. Los modelos de financiación basados en acuerdos de servicio de agua tratada pueden reducir aún más las barreras iniciales para los clientes industriales más pequeños.
Plataformas de fabricación y reutilización industrial con balance hídrico positivo
Una segunda oportunidad reside en integrar el vertido cero de líquidos (ZLD) con estrategias más amplias de gestión del agua industrial, en lugar de adquirirlo como un sistema de cumplimiento independiente. Los fabricantes buscan cada vez más soluciones coordinadas que abarquen la segregación de aguas residuales, la reutilización de aguas de proceso, la gestión de aguas pluviales, la optimización de la refrigeración y la recuperación de componentes valiosos. El ZLD puede servir como barrera final para los flujos que permanecen demasiado concentrados para la reutilización convencional. La integración de estas etapas permite a los clientes reducir el volumen que llega a los tratamientos de alto consumo energético, al tiempo que aumenta la productividad general del agua. Este enfoque es especialmente relevante para grandes plantas de fabricación con múltiples líneas de producción y composiciones químicas de aguas residuales diferenciadas. Los proveedores de ingeniería pueden generar valor mediante auditorías de agua, mapeo de procesos, programas piloto y contratos basados en el rendimiento. Estas ofertas integradas deberían incentivar la inversión cuando la rentabilidad del ZLD convencional por sí sola no sea suficiente para justificar un proyecto de capital importante.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -