
Previsioni e quote di mercato dei sistemi a scarico zero di liquidi fino al 2034
Dimensioni e previsioni del mercato dei sistemi a scarico zero di liquidi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per sistema (sistemi convenzionali a scarico zero di liquidi, sistemi ibridi a scarico zero di liquidi); processo (pretrattamento, filtrazione, evaporazione, cristallizzazione); settore di utilizzo finale (energia, prodotti chimici e petrolchimici, alimenti e bevande, tessile, farmaceutico, semiconduttori ed elettronica, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005133
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
9,07 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
15,76 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,33 %
Tasso di crescita
Mercato di riferimento
112,35 miliardi di dollari USA
(2026-2034)
Il mercato globale dei sistemi a scarico zero di liquidi (Zero Liquid Discharge Systems) aveva un valore di 9,07 miliardi di dollari nel 2025 e si prevede che raggiungerà i 15,76 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 6,33% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei sistemi a scarico zero di liquidi.
- Nord America: Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 33% e il 35% per i sistemi a scarico zero di liquidi e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% tra il 2026 e il 2034, grazie a infrastrutture mature per il trattamento delle acque reflue industriali, requisiti di conformità e investimenti nel riutilizzo dell'acqua.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa l'88-90% della domanda nordamericana e si prevede una crescita annua composta (CAGR) del 6,9-7,5%, in quanto gli impianti industriali perseguono controlli più rigorosi e il riutilizzo delle acque reflue.
- Europa: Si stima che nel 2025 l'Europa detenesse una quota di mercato compresa tra il 22% e il 24%, con una crescita prevista a un tasso annuo composto (CAGR) del 6,3-6,9%. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti grazie all'efficienza idrica industriale e ai requisiti ambientali.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota di mercato pari a circa il 36-38% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,1-8,7% fino al 2034, trainata da Cina, India, Giappone e Corea del Sud nei settori dell'energia, della chimica, del tessile e dell'elettronica.
- Segmento più ampio: i sistemi convenzionali a scarico zero di liquidi rappresentavano circa il 58-62% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,6-7,2% fino al 2034, a testimonianza della loro consolidata diffusione industriale.
- Segmento ad alta crescita: i sistemi ibridi a scarico zero di liquidi rappresentavano una quota di mercato pari a circa il 38-42% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,4-9,0% grazie al miglioramento dell'economia energetica e del recupero energetico grazie all'integrazione tra membrane e sistemi termici.
- Aziende chiave analizzate nel dettaglio: Aquarion AG; Aquatech International LLC; GE Water and Process Technologies; GEA Group AG; H2O GmbH; IDE Technologies; Petro Sep Corporation; Praj Industries Limited; US Water Services, Inc.; Veolia Water Technologies.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il trattamento delle acque reflue basato sullo smaltimento si sta evolvendo verso il concetto di recupero delle risorse a ciclo chiuso nel settore. Sempre più spesso, membrane e osmosi inversa separano la porzione di acqua recuperabile dalla salamoia che verrà trattata termicamente. Tecnologie avanzate come la ricompressione meccanica del vapore, il recupero di calore potenziato, i miglioramenti nella progettazione dei cristallizzatori e l'automazione del controllo stanno semplificando le operazioni. L'evoluzione della tecnologia sta ampliando il campo di applicazione della ZLD (Zero Liquid Discharge) dagli impianti di produzione di energia e chimici convenzionali alle industrie alimentari, farmaceutiche, elettroniche, minerarie e manifatturiere avanzate.
Nel periodo di previsione, la crescita del mercato dei sistemi a scarico liquido zero sarà trainata da progetti di impianti modulari, tecnologie di separazione del concentrato ad alta efficienza energetica e supervisione digitale del funzionamento dell'impianto. Lo sviluppo industriale nelle regioni emergenti di India, Sud-est asiatico, Medio Oriente e Africa offre l'opportunità di combinare la scarsità d'acqua con la crescita industriale. La pressione sugli scarichi industriali, i programmi aziendali di gestione delle risorse idriche e gli elevati costi di approvvigionamento e trasporto dell'acqua grezza genereranno benefici economici, soprattutto grazie al recupero di acqua e sali dai processi.
Ambito del rapporto di mercato sui sistemi a scarico liquido zero
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,07 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 15,76 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,33% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi a scarico liquido zero
La domanda industriale nel mercato dei sistemi a scarico zero di liquidi è trainata da tre esigenze interconnesse: minimizzare il consumo di acqua dolce, soddisfare requisiti di scarico più rigorosi e gestire i costi di smaltimento dei flussi di acque reflue concentrate. La crescita del mercato delle tecnologie a scarico zero di liquidi dipende quindi dalla composizione delle acque reflue, dalla variabilità del flusso, dalla disponibilità di risorse energetiche e dal valore dell'acqua riciclata. I settori della produzione di energia, chimico, petrolchimico, tessile e farmaceutico continueranno a svolgere un ruolo importante, poiché i loro scarichi possono presentare concentrazioni significative di solidi disciolti.
Le attività all'interno della catena del valore spaziano dalla caratterizzazione delle acque reflue alla progettazione ingegneristica, al pretrattamento, alla separazione a membrana, alla concentrazione termica, alla cristallizzazione, ai sistemi di controllo, all'installazione e alle prestazioni durante l'esercizio e la manutenzione. Il vantaggio competitivo è diventato più legato all'integrazione dei processi che ai singoli componenti. L'afflusso ad alta salinità richiede attrezzature robuste, dimensionamento adeguato e una corretta sequenza del processo. La conoscenza ingegneristica regionale è un'ulteriore variabile che può influenzare la scelta del progetto, poiché le autorizzazioni, le variazioni dell'acqua di alimentazione, i prezzi dell'energia e lo smaltimento possono incidere sulla redditività economica.
Nel rapporto di mercato sui sistemi a scarico zero di liquidi, si osserva una crescente rivalità tra i fornitori di sistemi globali e le società di ingegneria. Veolia Water Technologies, Aquatech International LLC, GEA Group AG e IDE Technologies competono sfruttando la propria gamma tecnologica, i progetti di riferimento e la competenza ingegneristica. Praj Industries Limited, d'altro canto, fornisce soluzioni personalizzate per il trattamento delle acque reflue industriali. GE Water and Process Technologies, H2O GmbH, Petro Sep Corporation, Aquarion AG e US Water Services, Inc. offrono soluzioni per esigenze di processo specifiche.
Secondo le previsioni di mercato per i sistemi a scarico zero di liquidi, il posizionamento competitivo si sta spostando verso approcci ibridi, modularità, efficienza energetica e servizi per l'intero ciclo di vita. Aquatech offre un approccio ibrido al trattamento, combinando il trattamento a membrana e quello termico. GEA si concentra sulla tecnologia di evaporazione e cristallizzazione. Veolia Water Technologies vanta una vasta esperienza in installazioni con tecnologia di evaporazione. IDE Technologies fornisce membrane ad alto recupero per flussi industriali complessi. La tecnologia viene sempre più spesso testata con prove pilota e criteri di prestazione garantiti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
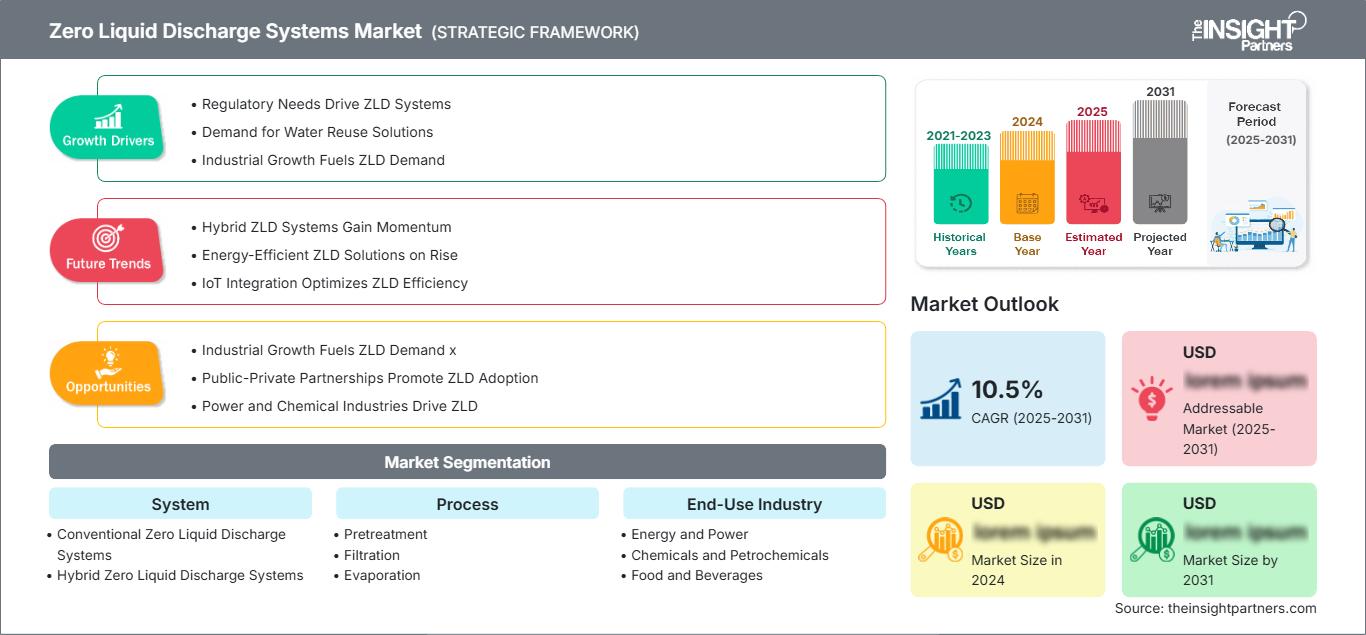
Mercato dei sistemi a scarico zero di liquidi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi a scarico zero di liquidi
Si stima che il Nord America deterrà il 33-35% della domanda globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034. La scarsità d'acqua nell'industria, la necessità di ottenere permessi di scarico e la sostituzione delle apparecchiature obsolete favoriscono l'adozione di queste tecnologie nei settori della produzione di energia, della chimica, della raffinazione, dell'estrazione mineraria e della produzione di alta tecnologia. Le competenze ingegneristiche e l'economia del trattamento basata sul ciclo di vita rappresentano ulteriori fattori positivi per il mercato regionale.
La tendenza a recuperare l'acqua prima di sottoporla al processo di concentrazione termica sta diventando sempre più diffusa, con conseguente riduzione dei requisiti e dei costi degli evaporatori. Negli Stati Uniti si concentra circa l'88-90% della domanda del mercato nordamericano, ma anche il Canada contribuisce in modo significativo attraverso i settori minerario, energetico, chimico e della lavorazione delle risorse naturali. Ulteriori aree di crescita includono i semiconduttori, il trattamento dei rifiuti delle centrali elettriche e il trattamento delle acque di produzione.
Mercato statunitense dei sistemi a scarico zero di liquidi
Gli Stati Uniti rappresentano circa l'88-90% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,5% fino al 2034. Le normative sugli scarichi, sia a livello federale che statale, le regioni industriali che affrontano la scarsità d'acqua e le iniziative per il riutilizzo delle acque reflue promuovono gli investimenti. La produzione di energia elettrica rimane fondamentale; nel frattempo, i settori chimico, farmaceutico, della produzione di semiconduttori e minerario stanno ampliando la base di clienti.
Nel mondo odierno, i grandi impianti industriali stanno confrontando la convenienza economica dell'azzeramento degli scarichi liquidi con l'acquisto di acqua dolce, i costi di smaltimento, i costi di trasporto e i rischi legati alle autorizzazioni, anziché limitarsi al solo costo di investimento. Stati come la California, il Texas, l'Arizona e molti altri, che affrontano problemi di approvvigionamento idrico, offrono ottime opportunità per le tecnologie di riutilizzo. Veolia Water Technologies, Aquatech International LLC, GE Water and Process Technologies, GEA Group AG e US Water Services, Inc. dispongono della tecnologia necessaria per raggiungere questo obiettivo.
Mercato europeo dei sistemi a scarico zero di liquidi
Si stima che l'Europa rappresenterà una quota di mercato del 22-24% nel 2025, con una crescita prevista a un tasso annuo composto (CAGR) del 6,3-6,9%. La Germania si conferma come il mercato più grande grazie ai suoi sistemi avanzati di trattamento delle acque reflue industriali e all'attenzione all'efficienza delle risorse. Regno Unito, Francia, Italia e Spagna partecipano al mercato attraverso i settori chimico, alimentare, farmaceutico, manifatturiero e le attività industriali ad alto consumo idrico.
La Germania continua a mantenere la sua posizione di leadership grazie alla preferenza dei clienti industriali per il recupero delle acque di processo e ai rigorosi requisiti in materia di prestazioni ambientali. Il Regno Unito si concentra sull'efficienza e sulla resilienza industriale, mentre la Francia promuove il riutilizzo dell'acqua e l'ottimizzazione dei processi. Italia e Spagna offrono prospettive nei settori tessile, alimentare, chimico e industriale, caratterizzati da scarsità idrica. L'elettrificazione dei processi termici e il recupero del sale in tutta Europa contribuiscono a ottimizzare la redditività dei sistemi a scarico zero (ZLD), a causa degli elevati costi energetici e delle normative ambientali.
Mercato dei sistemi a scarico zero di liquidi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresenterà circa il 36-38% della quota di mercato dei sistemi a scarico zero di liquidi, con una crescita prevista a un tasso annuo composto (CAGR) dell'8,1-8,7%. La Cina è leader di mercato, seguita da India, Giappone, Corea del Sud e Australia. I controlli sulla gestione delle acque reflue industriali, la crescita dell'industrializzazione, la scarsità idrica e i requisiti più avanzati per il riutilizzo delle acque sono alcuni dei fattori che guideranno la crescita del mercato in settori quali la produzione di energia, la chimica, il tessile, il farmaceutico e l'elettronica.
La Cina offre sia la più grande base industriale che standard avanzati per la gestione delle acque reflue, mentre l'India promette un futuro brillante nei settori tessile, della distillazione, chimico ed energetico. Giappone e Corea del Sud si concentrano sul riciclo dell'acqua pura per il settore dell'elettronica, mentre l'Australia offre opportunità nel settore minerario e nel riciclo delle risorse.
Mercato dei sistemi a scarico zero di liquidi in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti sono i mercati leader, poiché la scarsità d'acqua, la diversificazione industriale, la raffinazione, la petrolchimica e le infrastrutture di desalinizzazione creano una forte domanda di recupero avanzato delle acque reflue. Il Sudafrica contribuisce attraverso le applicazioni di gestione delle acque reflue nei settori minerario, energetico e industriale.
Per quanto riguarda la gestione delle acque destinate alle industrie ad alta energia, le opportunità a livello regionale si concentrano sempre più sui sistemi a ciclo chiuso. L'elevato tasso di evaporazione e la scarsa disponibilità di acqua dolce rendono il riutilizzo ancora più interessante, e le iniziative di sviluppo industriale forniscono i fondi necessari per la costruzione di moderni impianti di trattamento. L'obiettivo di zero scarichi liquidi, d'altro canto, è sempre una decisione che dipende dal singolo progetto.
Analisi di segmentazione
Sistema
La segmentazione dei sistemi si concentra su architetture convenzionali e ibride. Le configurazioni convenzionali rimangono ampiamente utilizzate laddove il trattamento termico consolidato e la prevedibilità della chimica delle acque reflue giustificano linee di evaporazione e cristallizzazione dedicate. I sistemi ibridi stanno guadagnando terreno perché la concentrazione a membrana può ridurre il carico termico a valle. Si prevede che il segmento dei sistemi crescerà a un tasso annuo composto (CAGR) del 6,6-7,2%, con la scelta della tecnologia sempre più determinata dai prezzi dell'energia e dagli obiettivi di recupero.
- Sistemi convenzionali a scarico zero di liquidi: le configurazioni consolidate integrano pretrattamento, concentrazione, evaporazione e cristallizzazione. Rimangono strategicamente importanti per i flussi industriali ad alta salinità, dove le comprovate pratiche operative e la robusta gestione dei solidi hanno la precedenza sulle considerazioni di efficienza energetica.
- Sistemi ibridi a scarico liquido zero: le architetture ibride combinano membrane con concentrazione termica per migliorare il recupero e ridurre il carico dell'evaporatore. La loro importanza strategica è in aumento laddove i clienti cercano un minore consumo energetico senza compromettere un elevato recupero complessivo dell'acqua.
Processo
La segmentazione del processo comprende pretrattamento, filtrazione, evaporazione e cristallizzazione. Si prevede che il segmento di processo crescerà a un tasso annuo composto (CAGR) del 7,0-7,6%, in quanto i clienti ottimizzano le sequenze di trattamento in base alla composizione chimica dell'acqua di alimentazione. Il pretrattamento e la filtrazione stanno diventando sempre più importanti perché una migliore rimozione dei contaminanti protegge le membrane e le apparecchiature termiche, mentre l'evaporazione e la cristallizzazione rimangono essenziali per l'eliminazione finale del liquido.
- Pretrattamento: Il pretrattamento stabilizza le operazioni a valle controllando la durezza, i solidi sospesi, la silice, le sostanze organiche e i precursori di incrostazioni. La sua importanza aumenta in quanto gli utenti industriali ricercano una maggiore durata delle apparecchiature e prestazioni più prevedibili.
- Filtration: Filtration and membrane separation recover usable water before high-energy concentration. Demand is strengthened by advances in membrane materials, high-pressure operation, fouling control, and the need to minimize concentrate volumes.
- Evaporation: Evaporation handles concentrated brines that are difficult to treat through membranes alone. Falling-film and mechanical vapor recompression configurations remain important for managing energy demand and achieving high concentration.
- Crystallization: Crystallization converts concentrated dissolved solids into recoverable or disposable solids, completing liquid elimination. System design increasingly considers salt purity, solids handling, energy integration, and potential by-product value.
End-Use Industry
End-Use Industry segmentation is projected to grow at 7.3–7.9% CAGR, reflecting broader adoption beyond traditional power applications. Industrial users increasingly evaluate wastewater systems through water-security, compliance, operating-cost, and resource-recovery objectives. Sector-specific wastewater chemistry remains central to equipment selection, process sequencing, and lifecycle economics.
- Energy and Power: Power facilities use ZLD for cooling-tower blowdown, flue-gas-treatment wastewater, and other concentrated streams. The segment remains strategically important because compliance and water reuse directly affect plant reliability.
- Chemicals and Petrochemicals: Complex effluents with high dissolved solids and variable chemistry create strong demand for integrated treatment. Closed-loop water strategies can reduce disposal exposure while supporting operational continuity.
- Food and Beverages: Food and beverage producers increasingly seek water recovery and lower effluent volumes. Organic loading, cleaning chemicals, and seasonal production patterns require carefully engineered pretreatment and concentration systems.
- Textiles: Textile facilities face challenging wastewater streams containing salts, dyes, chemicals, and variable organic loads. ZLD supports water reuse while helping manufacturers address discharge restrictions in water-stressed production clusters.
- Pharmaceuticals: Pharmaceutical wastewater requires controlled treatment because contaminants can be chemically complex and variable. High-recovery systems support water conservation while helping facilities manage strict environmental and operational requirements.
- Semiconductors and Electronics: Electronics manufacturing requires high-purity water and tight contamination control. Advanced recycling and ZLD architectures can reduce wastewater volumes while recovering water suitable for demanding process applications.
Opportunity Snapshot
|
End-Use Industry |
Revenue Contribution (High/Medium/Low) |
Trend Tag |
Adoption Stage |
|
Energy and Power |
High |
Riutilizzo del raffreddamento |
Maturo |
|
Prodotti chimici e petrolchimici |
Alto |
Recupero della salamoia |
Scalatura |
|
Cibi e bevande |
Mezzo |
Riutilizzo del processo |
Scalatura |
|
Tessuti |
Mezzo |
Recupero del sale |
Scalatura |
|
Prodotti farmaceutici |
Mezzo |
Riutilizzo ad alta purezza |
Scalatura |
|
Semiconduttori ed elettronica |
Mezzo |
Fab Recycling |
Emergenti |
|
Altri |
Basso |
Riuso personalizzato |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei sistemi a scarico liquido zero (Zero Liquid Discharge Systems): analisi del loro impatto
Stress idrico industriale e crescente importanza della sicurezza idrica
La scarsità d'acqua sta influenzando il modo in cui gli operatori industriali considerano le proprie strutture di gestione delle acque reflue. Le industrie situate in aree soggette a stress idrico sono a rischio di una maggiore esposizione operativa quando la disponibilità di acqua è incerta o vi sono limitazioni alla capacità di scarico. L'implementazione della tecnologia ZLD (Zero Liquid Discharge) fornisce un sistema a ciclo chiuso, in grado di garantire la stabilità dell'approvvigionamento idrico per i processi e una minore dipendenza da altri metodi di smaltimento delle acque reflue. I vantaggi economici della tecnologia ZLD vanno oltre la regolamentazione ambientale, poiché l'acqua recuperata può essere utilizzata per il raffreddamento, il lavaggio, i servizi ausiliari e i processi produttivi. L'effetto più significativo si osserva nelle industrie ad alta intensità idrica con funzionamento ininterrotto, poiché qualsiasi interruzione si traduce in costosi fermi di produzione. Con la definizione di obiettivi di gestione responsabile delle risorse idriche da parte delle aziende, le decisioni sugli investimenti vengono prese sulla base dell'esposizione complessiva al rischio idrico, piuttosto che sul solo costo del trattamento.
Requisiti più severi in materia di scarichi industriali e rischi di non conformità.
La crescente regolamentazione ambientale rende l'affidabilità delle prestazioni di trattamento sempre più rilevante per i clienti industriali. Le autorizzazioni di scarico impongono ora requisiti più stringenti sui livelli di solidi disciolti, inquinanti specifici, temperature ed effetti sulle acque riceventi, soprattutto in aree ambientalmente sensibili o con scarsità d'acqua. Lo scarico a zero emissioni (ZLD) rappresenta una soluzione laddove i metodi di scarico tradizionali non siano fattibili dal punto di vista tecnico o economico. L'impatto sul mercato è più evidente laddove la non conformità comporterebbe arresti della produzione, problemi di autorizzazione, costi di bonifica o danni alla reputazione. L'ingegneria prenderà quindi sempre più in considerazione sistemi di backup, controllo automatizzato, controllo del dosaggio chimico e impianti di gestione dei solidi. I clienti sono inoltre alla ricerca di sistemi che consentano variazioni nel flusso delle acque reflue senza compromettere il recupero. Questa esigenza sarà soddisfatta al meglio da fornitori con una buona integrazione di processo, capacità di test pilota ed esperienza in servizi a lungo termine.
Progressi nel trattamento ibrido e nell'ottimizzazione energetica
Lo sviluppo tecnologico sta migliorando la redditività del processo ZLD (Zero Liquid Discharge) spostando una maggiore quantità di lavoro di separazione verso le membrane prima delle fasi termiche ad alta intensità energetica. L'osmosi inversa ad alto recupero, il pretrattamento migliorato, la ricompressione meccanica del vapore, l'integrazione termica e una migliore progettazione dei cristallizzatori possono ridurre il volume che richiede l'evaporazione finale. L'impatto risultante è particolarmente significativo nelle regioni con elevati costi di elettricità o vapore. Le architetture ibride consentono inoltre ai clienti di configurare il trattamento in base alla chimica delle acque reflue, anziché affidarsi a un singolo percorso tecnologico. La strumentazione digitale può ulteriormente migliorare le prestazioni identificando precocemente incrostazioni, sporcamenti e inefficienze energetiche. Con la maturazione di queste tecnologie, i fornitori possono offrire apparecchiature termiche più piccole, implementazione modulare e costi operativi più prevedibili. Questa tendenza dovrebbe ampliare l'adozione del processo ZLD anche tra le industrie che in precedenza consideravano il processo convenzionale troppo dispendioso in termini energetici per il profilo delle loro acque reflue.
Tendenze future del mercato dei sistemi a scarico zero di liquidi.
Intelligenza digitale dei processi e ottimizzazione autonoma
Le tendenze del mercato dei sistemi a scarico liquido zero (ZLD) indicano che la digitalizzazione diventerà una caratteristica distintiva degli impianti ZLD avanzati, poiché gli operatori ricercano prestazioni più costanti in presenza di condizioni variabili delle acque reflue. I sistemi futuri combineranno sempre più misurazioni online di conducibilità, pressione, temperatura, portata e composizione chimica con analisi predittive. Questi strumenti possono identificare il rischio di incrostazioni, l'intasamento delle membrane, l'instabilità del cristallizzatore e l'inefficienza energetica prima che diventino gravi problemi operativi. I gemelli digitali potrebbero consentire agli operatori di testare virtualmente le modifiche di processo prima di alterare le condizioni dell'impianto. Il monitoraggio remoto può anche supportare i team tecnici centralizzati che gestiscono più impianti in diversi distretti industriali. L'architettura risultante trasformerà il sistema ZLD da un sistema di trattamento prevalentemente meccanico a una piattaforma di processo continuamente ottimizzata. I fornitori in grado di integrare controlli, analisi, contratti di assistenza e garanzie di prestazione dovrebbero acquisire una posizione più forte nei progetti industriali complessi.
Recupero delle risorse oltre il riutilizzo dell'acqua
È probabile che i futuri progetti ZLD (Zero Liquid Discharge) si concentrino maggiormente sul recupero di materiali di valore da flussi di rifiuti concentrati, piuttosto che trattare i solidi esclusivamente come prodotti di smaltimento. A seconda della composizione chimica delle acque reflue, la cristallizzazione può produrre sali, minerali o altri composti con potenziale valore commerciale. Questo approccio può modificare l'economia del progetto, generando entrate secondarie o riducendo i costi di gestione dei rifiuti. Il recupero dei materiali richiederà una migliore caratterizzazione del materiale in ingresso, la precipitazione selettiva, il controllo della cristallizzazione, la gestione della qualità del prodotto e la logistica a valle. I settori industriali che producono flussi di sale relativamente puri saranno probabilmente i primi ad adottare questa tecnologia, poiché i prodotti recuperati possono avere percorsi di mercato più chiari. Nel tempo, la progettazione ZLD potrebbe quindi essere maggiormente legata alle strategie di economia circolare, in cui il trattamento delle acque reflue, il recupero dell'acqua e l'estrazione delle risorse sono progettati come un unico processo industriale integrato, anziché come attività ambientali separate.
Opportunità di mercato per i sistemi a scarico zero di liquidi
ZLD modulare per l'espansione dei distretti industriali
I parchi industriali e i distretti manifatturieri creano opportunità per infrastrutture modulari a scarico zero (ZLD) che possono essere implementate in fasi successive, man mano che la capacità produttiva si espande. Invece di progettare un unico impianto sovradimensionato, gli operatori possono installare moduli di trattamento standardizzati e aumentare la capacità con l'aumento dei volumi di acque reflue. Questo approccio può ridurre i tempi di realizzazione dei progetti, semplificare la costruzione e allineare le spese in conto capitale con l'incremento della produzione. È particolarmente rilevante per i distretti dei semiconduttori, farmaceutici, chimici specializzati, tessili e alimentari, dove possono coesistere diversi flussi di acque reflue. Le infrastrutture condivise possono anche migliorare l'utilizzo del personale operativo specializzato e delle capacità di laboratorio. I fornitori che combinano apparecchiature modulari con pacchetti di ingegneria standardizzati, monitoraggio remoto e gestione flessibile delle acque di alimentazione potrebbero intercettare la domanda proveniente dalle zone industriali in rapida espansione. I modelli di finanziamento basati su contratti di servizio per le acque trattate potrebbero ulteriormente ridurre gli ostacoli iniziali per i clienti industriali di dimensioni più piccole.
Piattaforme di produzione e riutilizzo industriale a impatto positivo sull'acqua.
Una seconda opportunità risiede nell'integrare la ZLD (Zero Liquid Discharge) con strategie idriche industriali più ampie, anziché acquistarla come sistema di conformità a sé stante. I produttori sono sempre più alla ricerca di soluzioni coordinate che comprendano la separazione delle acque reflue, il riutilizzo delle acque di processo, la gestione delle acque piovane, l'ottimizzazione del raffreddamento e il recupero di componenti di valore. La ZLD può fungere da barriera finale per i flussi che rimangono troppo concentrati per il riutilizzo convenzionale. L'integrazione di queste fasi consente ai clienti di ridurre il volume che raggiunge i trattamenti ad alta intensità energetica, aumentando al contempo la produttività idrica complessiva. Questo approccio è particolarmente rilevante per i grandi siti produttivi con linee di produzione multiple e diverse composizioni chimiche delle acque reflue. I fornitori di servizi di ingegneria possono creare valore attraverso audit idrici, mappatura dei processi, programmi pilota e contratti basati sulle prestazioni. Tali offerte integrate dovrebbero incoraggiare gli investimenti laddove i vantaggi economici della ZLD convenzionale da soli non siano sufficienti a giustificare un importante progetto di investimento.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -