
Marché de la surveillance de la qualité de l’air : taille, part de marché et prévisions 2034
Marché de la surveillance de la qualité de l'air : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par composant (matériel, logiciel et services) ; type de produit (extérieur et intérieur) ; type de déploiement (systèmes de surveillance fixes et portables) ; méthode d'échantillonnage (systèmes de surveillance active, passive et manuelle, et autres) ; secteur d'utilisation finale (gouvernements et organismes de réglementation, secteur industriel et manufacturier, bâtiments commerciaux et institutionnels, particuliers, recherche environnementale et enseignement supérieur) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale).
- Statut : Publié
- Code du rapport : TIPTE100000492
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 306
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
7,23 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
14,37 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,9 %
taux de croissance
Marché adressable
97,01 milliards de dollars américains
(2026-2034)
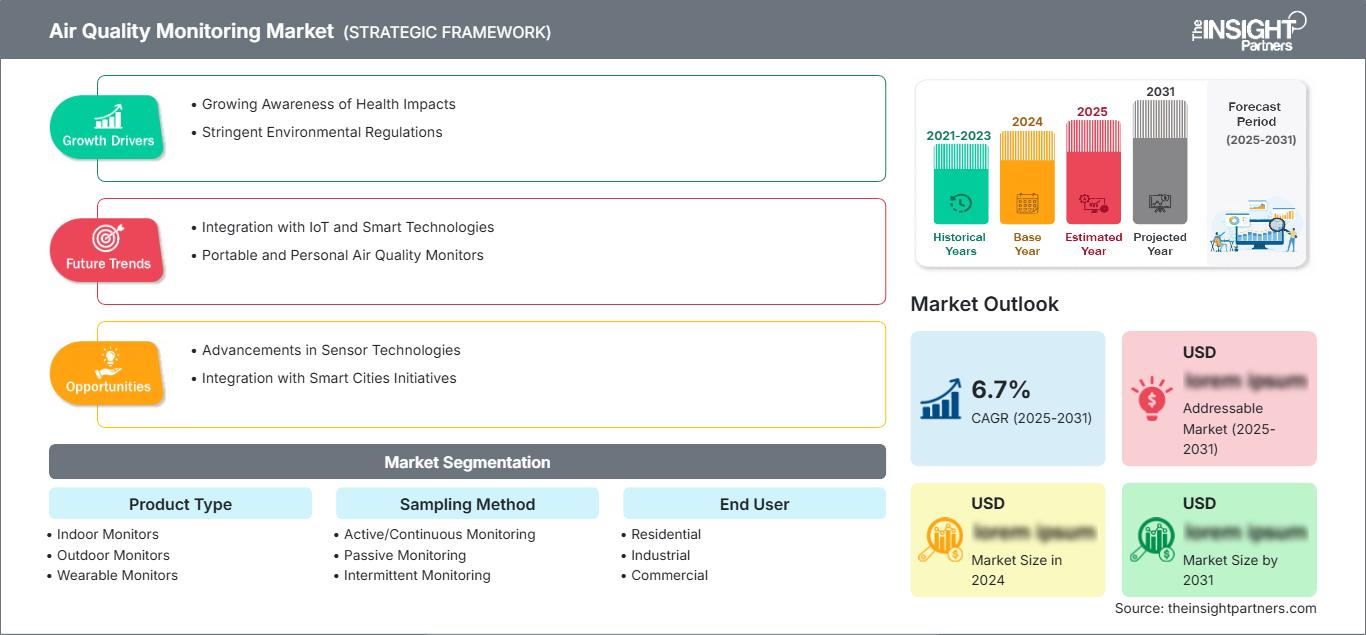
Le marché de la surveillance de la qualité de l'air était évalué à 7,23 milliards de dollars américains en 2025 et devrait atteindre 14,37 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,9 % entre 2026 et 2034. Ce marché reflète l'augmentation des investissements dans la détection des polluants, le suivi continu des émissions, la gestion de l'exposition intérieure et la surveillance de la santé publique, car les gouvernements, les industries et les propriétaires d'immeubles privilégient des données fiables pour se conformer à la réglementation et réduire les risques.
L'Amérique du Nord demeure un centre de forte demande, avec un TCAC estimé à 8,4 %, soutenu par la modernisation des systèmes de surveillance de l'EPA, l'exposition à la fumée des feux de forêt et les programmes de sécurité de la qualité de l'air dans les bâtiments. La taille du marché de la surveillance de la qualité de l'air dans la région est renforcée par une activité intense d'autorisations industrielles, la modernisation des capteurs ambiants et une demande accrue de systèmes portables utilisés par les services publics, les écoles, les laboratoires et les services d'intervention d'urgence.
Évaluation et perspectives du marché de la surveillance de la qualité de l'air
- L’Amérique du Nord détenait une part de marché de 27,6 % en 2025 et connaît une croissance annuelle composée de 8,4 % entre 2026 et 2034, soutenue par la surveillance réglementaire, la lutte contre les feux de forêt et la conformité industrielle.
- Les États-Unis représentaient 60,4 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 9,1 % entre 2026 et 2034, grâce aux réseaux de l'EPA et aux permis industriels.
- L'Europe représentait 42,4 % du marché en 2025 et connaît une croissance annuelle composée de 7,3 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté 21,0 % de parts de marché en 2025 et connaît une croissance annuelle composée de 9,2 % entre 2026 et 2034, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie étant les principaux pays en matière de déploiement.
- Le segment le plus important , le matériel informatique, détenait 69,9 % de parts de marché en 2025 et connaît une croissance annuelle composée de 8,3 % entre 2026 et 2034.
- Le segment à forte croissance du secteur industriel et manufacturier détenait 27,6 % de parts de marché en 2025 et connaît une croissance annuelle composée de 9,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Agilent Technologies, Inc. ; Emerson Electric Co. ; Thermo Fisher Scientific Inc. ; Siemens AG ; Teledyne Technologies Incorporated ; Honeywell International Inc. ; HORIBA, Ltd. ; 3M Company ; Testo SE & Co. KGaA ; et Aeroqual Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique transforme les architectures de surveillance grâce à la combinaison de stations de référence avec des analyseurs portables, des compteurs de particules optiques, des capteurs électrochimiques et l'étalonnage dans le cloud. L'environnement de production privilégie la modularité du matériel et des logiciels, ce qui facilite la validation, la visualisation et l'audit des données. Ces évolutions stimulent la croissance du marché de la surveillance de la qualité de l'air, car le besoin de mesures fiables se fait de plus en plus sentir dans l'air ambiant, les environnements industriels, les périmètres de construction, les laboratoires et les espaces intérieurs.
La croissance future dépendra de la réglementation nationale sur la qualité de l'air, des investissements dans les villes intelligentes, d'une réglementation plus stricte des limites d'exposition professionnelle et d'une sensibilisation accrue des consommateurs suite aux épisodes de fumée et de fortes chaleurs. De nouvelles zones géographiques déploieront des solutions de surveillance continue, tandis que les zones existantes moderniseront leurs stations et mettront en place des réseaux hyperlocaux. Les marchés publics resteront favorables en ce qui concerne les PM2,5, le dioxyde d'azote, l'ozone, les COV et les émissions à la source.
Portée du rapport sur le marché de la surveillance de la qualité de l'air
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,23 milliards de dollars américains |
| Taille du marché d'ici 2034 | 14,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,9% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la surveillance de la qualité de l'air
La demande augmente car la pollution atmosphérique demeure un problème de conformité et un risque pour la santé. Selon les statistiques de l'OMS, 99 % de la population mondiale est exposée à une pollution dépassant les valeurs guides, et la base de données de l'OMS sur la qualité de l'air ambiant de 2024 recense des mesures effectuées dans 7 182 sites. Ceci souligne l'importance de disposer de dispositifs de surveillance permettant de transformer les problèmes d'exposition en politiques, en mesures d'application, en sécurité au travail et en alertes communautaires.
La chaîne de valeur englobe les matériaux des capteurs, les pompes, les analyseurs, les gaz d'étalonnage, les dispositifs de connectivité, les plateformes logicielles, les services d'intégration de systèmes et la maintenance. Les tendances actuelles en matière d'approvisionnement privilégient les contrats à vie, car les utilisateurs exigent non seulement un étalonnage, mais aussi la fiabilité et la validité des données. L'analyse du marché de la surveillance de la qualité de l'air montre que la différenciation au niveau du matériel ne suffit pas sans performances d'analyse et de mesure.
Le positionnement concurrentiel repose sur la diversification des groupes technologiques industriels et la spécialisation dans la fabrication d'instruments. Thermo Fisher Scientific Inc., Teledyne Technologies Incorporated, HORIBA, Ltd. et Agilent Technologies, Inc. misent sur leur précision analytique pour rester compétitifs, tandis qu'Emerson Electric Co., Siemens AG et Honeywell International Inc. tirent parti de leurs partenariats dans les secteurs de l'automatisation, de la construction et du contrôle des procédés. 3M Company, Testo SE & Co. KGaA et Aeroqual Limited développent les marchés de la surveillance en milieu professionnel et portable.
Les investissements se concentrent sur les capteurs de particules nécessitant peu d'entretien, les nœuds multipolluants, les capteurs de méthane et de COV, la communication sans fil et la validation des données par intelligence artificielle. Les consommateurs privilégient de plus en plus le coût total de possession, la disponibilité du service et la fiabilité des données plutôt que le prix seul. Les fabricants proposant des analyseurs certifiés, des logiciels évolutifs et un service après-vente régional constituent un atout majeur pour les organismes de réglementation, les fournisseurs d'énergie, les fabricants, les entreprises de construction et les exploitants immobiliers commerciaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la surveillance de la qualité de l'air : Perspectives stratégiques
Perspectives régionales
Marché de la surveillance de la qualité de l'air en Amérique du Nord
L'Amérique du Nord détenait 27,5 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 8,4 % entre 2026 et 2034. La part de marché de la surveillance de la qualité de l'air est soutenue par les programmes de conformité fédéraux et étatiques, la cartographie publique des fumées d'incendies de forêt, les permis industriels et la surveillance continue des émissions dans les secteurs de l'énergie, du pétrole et du gaz, des produits chimiques et des transports.
Le programme AirData de l'EPA fournit des données de surveillance de la qualité de l'air aux États-Unis, à Porto Rico et dans les Îles Vierges américaines, tandis qu'AirNow diffuse des données publiques sur l'indice de qualité de l'air (IQA). La demande la plus forte concerne les appareils de surveillance fixes extérieurs, les appareils portables pour les situations d'urgence et les appareils de surveillance intérieurs pour les écoles, les établissements de santé et les bureaux. La traçabilité, la fiabilité et l'intégration du système sont des critères essentiels pour les acheteurs régionaux.
Marché américain de la surveillance de la qualité de l'air
Les États-Unis représentaient 60,4 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 9,1 % entre 2026 et 2034. Les rapports réglementaires, l'exposition aux feux de forêt, la surveillance des zones périurbaines des sites pétrochimiques et les programmes de contrôle de la qualité de l'air intérieur des entrepôts favorisent un approvisionnement important. Les cartes de surveillance de l'EPA relatives aux polluants atmosphériques réglementés renforcent la demande de données fiables provenant d'instruments certifiés et quasi-référencés.
Thermo Fisher Scientific Inc., Teledyne Technologies Incorporated, Honeywell International Inc., Emerson Electric Co., 3M Company et Aeroqual Limited assurent une visibilité optimale des applications dans les domaines de la qualité de l'air ambiant, de l'hygiène industrielle et de la dépollution. Les acheteurs privilégient les dispositifs de surveillance portables pour la gestion des incidents, les systèmes fixes pour la conformité réglementaire et les tableaux de bord logiciels intégrant les données relatives aux polluants, aux conditions météorologiques, aux alarmes et à l'historique des données.
Marché européen de la surveillance de la qualité de l'air
L'Europe représentait 42,4 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,3 % jusqu'en 2034. L'Allemagne est en tête grâce à son expertise en matière de surveillance industrielle, d'émissions automobiles et à son important secteur de la fabrication d'instruments. Le Royaume-Uni développe ses réseaux de collectivités locales, ses études d'exposition dans les écoles et ses programmes de surveillance des périmètres de construction, la qualité de l'air urbain restant un enjeu politique majeur.
La France, l'Italie et l'Espagne stimulent la demande grâce à une planification urbaine axée sur la réduction des émissions, des corridors de transport et la surveillance des sources industrielles. L'Agence européenne pour l'environnement a indiqué que 94 % de la population urbaine de l'UE reste exposée à des concentrations de PM2,5 supérieures aux seuils recommandés par l'OMS, ce qui justifie les investissements dans la modernisation des stations d'épuration. Siemens AG, Testo SE & Co. KGaA et HORIBA, Ltd. contribuent au renforcement de l'offre régionale.
Marché de la surveillance de la qualité de l'air en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 21,0 % en 2025 et devrait connaître une croissance annuelle composée de 9,2 % entre 2026 et 2034. La Chine est en tête grâce à son envergure en matière de surveillance industrielle, ses programmes de qualité de l'air urbain et sa capacité de production, tandis que le Japon et la Corée du Sud contribuent à la demande en instruments de précision, en surveillance intérieure et en conformité des usines.
L'Inde et l'Australie dynamisent la région grâce à des initiatives nationales pour la qualité de l'air, la réglementation des émissions minières, les ports, la construction et la surveillance de la santé publique. Thermo Fisher Scientific Inc. a commencé à produire des analyseurs AQMS en Inde dès 2024, signe d'une forte demande de production locale. Les clients régionaux exigent des analyseurs performants, un service rapide et des réseaux évolutifs capables de fonctionner dans des environnements poussiéreux.
Marché de la surveillance de la qualité de l'air au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,1 % entre 2026 et 2034. L’Arabie saoudite est le principal moteur de la demande régionale, ses projets énergétiques, ses villes industrielles et ses programmes d’infrastructures intelligentes nécessitant une surveillance de l’exposition ambiante, des sources de pollution et des travailleurs. Aux Émirats arabes unis, l’adoption de ces technologies est favorisée par le développement urbain, les aéroports, les zones logistiques et les programmes de qualité de l’air intérieur.
La demande provient d'Afrique du Sud et du reste de la région MENA, notamment des secteurs minier, de la production d'énergie, de la pétrochimie et des autorisations environnementales. Les conditions météorologiques difficiles, les températures élevées et l'accès difficile aux sites nécessiteront des équipements portables et robustes. Les gouvernements et les exploitants d'installations ont un besoin croissant de données de surveillance continue.
Analyse de segmentation
Composant
Le marché de la surveillance de la qualité de l'air s'étend de plus en plus, les acheteurs combinant analyseurs, capteurs, pompes, outils d'étalonnage, logiciels et services au sein de programmes de surveillance intégrés. Le matériel reste l'élément central, tandis que les logiciels et les services contribuent à augmenter les revenus récurrents grâce à la validation des données, la maintenance, les tableaux de bord et les rapports de conformité.
- Le matériel reste la catégorie de composants la plus importante car les analyseurs certifiés, les échantillonneurs de particules, les détecteurs de gaz, les capteurs météorologiques et les accessoires d'étalonnage sont essentiels pour des mesures ambiantes et industrielles fiables.
- Les logiciels et les services acquièrent une importance stratégique croissante, car les utilisateurs ont besoin de tableaux de bord à distance, de flux de travail d'assurance qualité/contrôle qualité, de pistes d'audit, de maintenance prédictive et d'un support expert pour maintenir des réseaux de surveillance fiables.
Type de produit
Les systèmes extérieurs sont privilégiés dans les achats axés sur la conformité, car les réseaux ambiants, les sites industriels, les ports et les zones de construction nécessitent une visibilité publique ou réglementaire continue. Les systèmes intérieurs se développent plus rapidement, car les propriétaires d'immeubles, les écoles, les hôpitaux et les lieux de travail évaluent la ventilation, les particules fines, le dioxyde de carbone, les COV et les risques d'exposition des occupants.
- Les produits d'extérieur dominent les réseaux de surveillance publics et industriels où les boîtiers étanches, les analyseurs certifiés, la télémétrie et les mesures continues soutiennent l'application de la loi, la prévision et la transparence communautaire.
- Les produits destinés à l'intérieur des bâtiments se développent dans les bureaux commerciaux, les écoles, les établissements de santé, les laboratoires et les résidences, où les performances de ventilation et la gestion de l'exposition influencent de plus en plus les décisions d'achat.
Type de déploiement
Les systèmes de surveillance fixes sont privilégiés lorsqu'une continuité réglementaire à long terme, une analyse des tendances et une production de rapports automatisés sont requises. Les systèmes de surveillance portables gagnent en popularité pour les interventions en cas d'incident, la dépollution des sites, les projets de construction, les contrôles en milieu professionnel et les études d'exposition temporaire des communautés qui nécessitent un déploiement rapide.
- Les systèmes de surveillance fixes assurent la continuité des données à long terme, des mesures auditées et des rapports automatisés pour les réseaux gouvernementaux, les installations industrielles, les clôtures et les stations de surveillance ambiante urbaines.
- Les systèmes de surveillance portables permettent un déploiement flexible pour les interventions d'urgence, le contrôle des poussières de construction, la sécurité des travailleurs, les projets de dépollution et les études à court terme où l'exposition spécifique à un lieu peut changer rapidement.
Méthode d'échantillonnage
Les systèmes actifs demeurent essentiels pour des mesures continues et fiables, tandis que les approches passives et manuelles facilitent le dépistage, les audits et un déploiement à moindre coût. Les acheteurs combinent souvent ces méthodes afin d'optimiser la conformité réglementaire, la couverture spatiale, les coûts d'exploitation et les exigences de mesure spécifiques aux polluants.
- Les systèmes de surveillance active utilisent des pompes, des analyseurs et des capteurs continus pour générer des données en temps réel destinées aux réseaux ambiants, à la conformité industrielle, aux interventions d'urgence et à la gestion des expositions prioritaires.
- La surveillance passive offre une couverture spatiale à moindre coût pour le dépistage des polluants au fil du temps, soutenant les études urbaines, les évaluations des lieux de travail et l'identification des sources avant le déploiement d'instruments plus coûteux.
- La surveillance manuelle demeure importante pour l'échantillonnage gravimétrique, la confirmation en laboratoire, la validation des audits et les programmes réglementaires qui exigent une manipulation documentée des filtres et des procédures analytiques contrôlées.
Secteur d'utilisation finale
Les instances gouvernementales et réglementaires définissent la demande de base, tandis que les utilisateurs industriels, les bâtiments commerciaux, les consommateurs résidentiels et les organismes de recherche élargissent le marché potentiel. Les achats sont de plus en plus liés aux preuves de conformité, aux rapports ESG, à la santé des occupants, à la transparence publique et à l'analyse de l'exposition locale.
- Les organismes gouvernementaux et réglementaires pilotent les achats par le biais de réseaux de surveillance de l'air ambiant, d'inventaires d'émissions, de communications publiques sur l'indice de qualité de l'air, de programmes de contrôle et de plans pour un air pur qui nécessitent des données crédibles à long terme.
- Le secteur industriel et manufacturier utilise la surveillance des émissions de cheminée, de l'exposition en bordure de clôture, de la sécurité des travailleurs, des permis, de la détection des fuites et des contrôles opérationnels dans les domaines de l'énergie, des produits chimiques, des métaux, des mines, du pétrole et du gaz.
- Les bâtiments commerciaux et institutionnels adoptent des systèmes intérieurs pour gérer la ventilation, le confort des occupants, les risques d'infection, l'efficacité énergétique et les attentes des locataires en matière de sécurité de l'air mesurable.
- Les utilisateurs résidentiels représentent un canal de consommation en pleine expansion, car la fumée des feux de forêt, la pollution urbaine, les émissions de cuisson et l'intégration des maisons intelligentes accroissent l'intérêt pour les moniteurs d'intérieur compacts.
- La recherche environnementale et le monde universitaire ont besoin d'instruments de haute qualité et de réseaux de capteurs denses pour les études d'exposition, l'attribution des sources, la recherche sur les liens entre climat et santé et la validation des technologies de surveillance à faible coût.
Aperçu des opportunités
|
Secteur d'utilisation finale |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Organismes gouvernementaux et de réglementation |
Haut |
AQI public |
Mature |
|
Secteur industriel et manufacturier |
Haut |
Données de clôture |
Mise à l'échelle |
|
Bâtiments commerciaux et institutionnels |
Moyen |
Bâtiments sains |
Mise à l'échelle |
|
Utilisateurs résidentiels |
Faible |
Maisons intelligentes |
Émergent |
|
Recherche environnementale et milieu universitaire |
Moyen |
Sciences de l'exposition |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la surveillance de la qualité de l'air
Des normes de qualité de l'air plus strictes et des exigences de divulgation publique
Le lien entre la qualité de l'air mesurée et l'application des réglementations s'est renforcé. La révision des normes, les plans municipaux de réduction de la pollution, les permis industriels et la publication des indices de qualité de l'air (IQA) exigent des outils de mesure précis, capables de satisfaire aux exigences d'audit. Les données de l'OMS sur l'exposition et celles de l'AEE sur la déclaration des pollutions indiquent que les lignes directrices présentent d'importantes lacunes malgré la baisse des niveaux de pollution ; par conséquent, les investissements se poursuivront dans la mesure des PM2,5, PM10, de l'ozone, du dioxyde d'azote, du dioxyde de soufre, du monoxyde de carbone et des COV. Cette évolution se traduit sur le marché par une demande accrue d'instruments et de logiciels étalonnés.
Conformité industrielle et surveillance de l'exposition des travailleurs
Les industries utilisent des moniteurs de qualité de l'air pour atténuer leur exposition aux risques réglementaires et opérationnels. Les secteurs de la production d'énergie, du raffinage, des mines, de la chimie, du ciment, de la métallurgie et de la gestion des déchets ont besoin de moniteurs à la source, en bordure de site et sur les lieux de travail pour détecter et contrôler les émissions, et protéger la santé de leurs employés. Les moniteurs portables permettent également aux responsables de la sécurité de réagir rapidement en cas de fuite, de danger en espace confiné, d'incident lié aux poussières ou d'arrêt de production. De ce fait, les budgets alloués aux moniteurs multigaz, aux détecteurs de poussières, aux moniteurs fixes et aux systèmes d'alarme augmentent.
La qualité de l'air intérieur devient un indicateur mesurable pour les bâtiments
Les propriétaires immobiliers sont passés des principes de ventilation de confort à des pratiques de ventilation basées sur l'exposition. Les établissements d'enseignement, les centres de santé, les immeubles de bureaux, les laboratoires, les aéroports et les particuliers mesurent les particules, le CO2, les COV, la température, l'humidité et l'efficacité de la ventilation pour optimiser leur fonctionnement. L'importance croissante de l'efficacité énergétique fait émerger la nécessité d'un équilibre entre renouvellement d'air et qualité de l'air. Cette nécessité élargit le champ de la demande, des agences environnementales aux gestionnaires d'installations, en passant par l'intégration des systèmes CVC et les bâtiments intelligents, générant ainsi des revenus continus pour les capteurs, les tableaux de bord, l'étalonnage et les contrats de maintenance.
Tendances futures du marché de la surveillance de la qualité de l'air
Réseaux de référence et de capteurs hybrides
Les tendances du marché de la surveillance de la qualité de l'air seront définies par des solutions de réseaux hybrides combinant des stations de référence certifiées et des réseaux denses de capteurs économiques ou quasi-référence. Cette approche permettra aux utilisateurs de préserver des points d'ancrage fiables et d'améliorer la résolution spatiale autour des écoles, des routes, des ports, des zones industrielles et des sites exposés aux incendies de forêt. L'étalonnage, la correction de la dérive, la normalisation météorologique et les scores de confiance seront les caractéristiques des futurs systèmes de surveillance de la qualité de l'air. Les entreprises capables de démontrer la qualité des mesures pour les réseaux hybrides bénéficieront d'un avantage concurrentiel.
Intelligence d'exposition basée sur l'analyse
L'intérêt du suivi ne résidera plus dans la possession des instruments, mais dans les informations fournies par l'analyse des données d'exposition. Les plateformes intégreront les relevés de niveaux de pollution, les conditions météorologiques, les sources actives, l'occupation des bâtiments et la ventilation, ainsi que les schémas de dépassement des seuils afin de suggérer des actions. Les industriels pourront automatiser les alertes en cas d'événements à proximité du site, tandis que les gestionnaires de bâtiments pourront adapter la ventilation aux conditions ambiantes. Les chercheurs exploiteront ces données combinées pour l'identification des sources de pollution et la recherche en santé publique.
Opportunités du marché de la surveillance de la qualité de l'air
Production et services localisés pour les réseaux émergents
Dans les marchés émergents, il est nécessaire de développer des technologies de surveillance adaptées aux profils d'émissions locaux, aux compétences en maintenance et aux contraintes budgétaires. L'assemblage local, les laboratoires d'étalonnage, les pièces de rechange et la formation des techniciens permettraient de réduire les délais de maintenance et d'accroître la fiabilité des mesures. L'exemple de l'Inde, qui a localisé la fabrication des analyseurs de la qualité de l'air, illustre l'impact que les initiatives nationales d'amélioration de la qualité de l'air peuvent avoir sur la chaîne d'approvisionnement. Les entreprises qui collaborent avec les organismes de réglementation, les municipalités et les groupements industriels sont en mesure de garantir des contrats de service stables et l'adaptation des produits aux conditions climatiques locales.
Intégration de la surveillance intérieure aux bâtiments intelligents
Les bâtiments commerciaux offrent une opportunité croissante, les données sur la qualité de l'air devenant un élément essentiel de la satisfaction des locataires, de la gestion énergétique et des exigences en matière de santé et de sécurité au travail. Les fournisseurs peuvent combiner les données relatives aux particules, au CO2, aux COV, à la température et à l'humidité, issues de capteurs, afin d'optimiser la ventilation et la filtration. Le modèle économique le plus performant consiste à intégrer les capteurs, l'analyse, le reporting et la maintenance dans des services par abonnement. Les intégrateurs de systèmes de chauffage, ventilation et climatisation (CVC) et les fournisseurs d'instruments ont ainsi l'opportunité de transformer des tests ponctuels de la qualité de l'air intérieur en programmes de surveillance.
Développements récents
- Mars 2026 : Siemens annonce sa participation au programme BREATHE de l’Agence pour les projets de recherche avancée en santé (ARPA-H), une initiative novatrice d’une durée maximale de cinq ans visant à améliorer la qualité de l’air intérieur et à réduire l’incidence des maladies respiratoires d’au moins 25 %. Cet engagement souligne la volonté de Siemens de mettre la technologie au service d’environnements plus sains et plus résilients. Le programme BREATHE ambitionne de faire progresser la prochaine génération de bâtiments intelligents et sains en développant des systèmes intégrés qui assureront une mesure continue et une évaluation des risques liés à la qualité de l’air intérieur et déploieront des interventions en temps réel, telles qu’une ventilation ou une désinfection accrues, afin de réduire les risques aéroportés pour la santé humaine.
- Septembre 2026 : Le système de surveillance de la qualité de l’air AP-380 du groupe HORIBA a reçu les homologations de plusieurs organismes de certification, notamment l’Agence américaine de protection de l’environnement (EPA), l’Agence fédérale allemande pour l’environnement (UBA) en partenariat avec TÜV Rheinland Energy GmbH (TÜV), CSA Group Testing UK Ltd (CSA Group) pour le compte de l’Agence britannique pour l’environnement (EA), l’Institut national de recherche environnementale de Corée du Sud (NIER) et l’Administration d’État chinoise pour la régulation du marché (SAMR). Ces homologations permettent la commercialisation de ces analyseurs auprès des gouvernements nationaux et locaux, ainsi que d’autres organisations, principalement en Europe, en Amérique, au Moyen-Orient, en Asie de l’Est et en Asie du Sud-Est.
- Mars 2026 : 3M annonce la signature d’un accord définitif portant sur l’acquisition de Madison Fire & Rescue, en partenariat avec Bain Capital. 3M et Bain Capital créeront une nouvelle coentreprise dans laquelle 3M apportera Scott Safety, recevra 700 millions de dollars à la clôture de l’opération et détiendra 50,1 % du capital de la nouvelle société, Bain Capital en possédant 49,9 %. La solide expertise et l’expérience de 3M dans le secteur de la sécurité, combinées à la capacité de Bain Capital à intégrer des entreprises, à accélérer leur croissance et à générer des synergies, font de ce partenariat une solution idéale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -