
Marché des pompes d’aéronautique hydraulique : taille et tendances 2034
Rapport d'analyse du marché des pompes hydrauliques pour aéronefs : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par plage de pression (10 à 500 psi, 500 à 3 000 psi, 3 000 à 5 000 psi, 5 000 à 6 500 psi) ; application (aviation commerciale, aviation militaire, aviation d'affaires et générale) ; type d'aéronef (avion, hélicoptère) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015696
- Catégorie : Aérospatiale et défense
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : November 02, 2026


Taille du marché en 2025
3,46 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,82 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
3,76 %
taux de croissance
Marché adressable
37,62 milliards de dollars américains
(2026-2034)
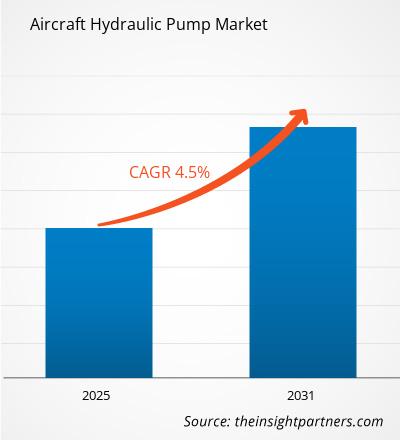
Le marché des pompes hydrauliques pour aéronefs était évalué à 3,46 milliards de dollars américains en 2025 et devrait atteindre 4,82 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,76 % sur la période 2026-2034. Ce marché englobe les pompes hydrauliques utilisées pour générer et maintenir la puissance hydraulique des commandes de vol, du train d'atterrissage, du freinage, de la direction, de l'inverseur de poussée, des systèmes utilitaires et des systèmes d'urgence des aéronefs. La demande est stimulée par les livraisons d'avions commerciaux, la modernisation des flottes militaires, l'activité de l'aviation d'affaires, les besoins de remplacement et les investissements continus dans des architectures hydrauliques fiables et légères.
L'Amérique du Nord devrait demeurer un important centre de demande pour le marché des pompes hydrauliques aéronautiques, avec un taux de croissance annuel composé (TCAC) estimé à environ 3 % jusqu'en 2034. Cette position est soutenue par une flotte installée importante, une production aérospatiale commerciale et de défense conséquente, une infrastructure de maintenance, de réparation et de révision (MRO) bien établie et un volume d'acquisitions soutenu pour les plateformes à voilure fixe et tournante. Le remplacement des composants hydrauliques vieillissants alimente également une demande récurrente sur le marché de l'après-vente.
Analyse et perspectives du marché des pompes hydrauliques pour aéronefs
Perspectives régionales
- Amérique du Nord : ~35 % du marché mondial en 2025 | TCAC d'environ 3 % jusqu'en 2034. Position sur le marché : L'Amérique du Nord conserve la plus grande position régionale, grâce à d'importantes flottes d'avions commerciaux et militaires, de solides capacités OEM et MRO, des fournisseurs de composants hydrauliques établis et des investissements continus dans la modernisation des aéronefs et les systèmes de mission.
- États-Unis : environ 80 % du chiffre d’affaires du marché nord-américain en 2025 | TCAC d’environ 3 % jusqu’en 2034. Position sur le marché : les États-Unis constituent le principal centre de demande en Amérique du Nord grâce à l’importance de leurs flottes aériennes, d’aviation d’affaires et militaires. Les fabricants aérospatiaux et les fournisseurs de composants spécialisés répondent aux besoins hydrauliques récurrents des équipementiers et du marché de la rechange.
- Europe : environ 27 % du marché mondial en 2025 | TCAC d’environ 3 % jusqu’en 2034. Positionnement sur le marché : l’Europe dispose d’un écosystème de fabrication aérospatiale mature, couvrant les avions commerciaux, les hélicoptères, l’aviation d’affaires et les programmes de défense. La France et l’Allemagne sont les pays leaders en Europe, grâce à d’importantes activités de production de cellules, de moteurs, de systèmes et de composants.
- Asie-Pacifique : environ 24 % du marché mondial en 2025 | TCAC d’environ 5 % jusqu’en 2034. Position sur le marché : l’Asie-Pacifique est la région à la croissance la plus rapide, portée par l’expansion des flottes aériennes, la maturité des programmes aérospatiaux nationaux et l’augmentation des investissements dans l’aviation de défense. La Chine est le pays leader en Asie-Pacifique, tandis que l’Inde, le Japon et la Corée du Sud y contribuent par l’expansion de leurs flottes et la localisation de leur industrie.
Perspectives du segment
- Aviation commerciale : part de marché d'environ 56 % en 2025 | TCAC d'environ 4 % jusqu'en 2034. Positionnement sur le marché : l'aviation commerciale domine le secteur car les pompes hydrauliques sont intégrées aux commandes de vol, au train d'atterrissage, au freinage, à la direction et aux fonctions utilitaires sur un parc installé important. Les livraisons de nouveaux aéronefs et la demande de remplacement créent des besoins tant pour les équipementiers que pour le marché de la rechange.
- Aviation militaire : ~25 % de part de marché en 2025 | ~5 % de TCAC jusqu’en 2034. Position sur le marché : L’aviation militaire présente les perspectives de croissance les plus élevées parmi les principaux segments d’application, car la modernisation de la défense, les exigences de disponibilité des flottes et l’acquisition de plateformes à voilure fixe et tournante avancées augmentent la demande en matière de production d’énergie hydraulique à haute fiabilité.
Couverture concurrentielle
Honeywell International Inc., Parker-Hannifin Corporation, Eaton Corporation plc, Crane Aerospace & Electronics, Triumph Group, Inc., Safran SA, Weldon Pump, LLC, Cascon, Inc., Crissair, Inc., AeroControlex Corporation, Moog Inc., Liebherr-Aerospace & Transportation SAS
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des pompes hydrauliques pour aéronefs a évolué, passant d'architectures hydrauliques centralisées, principalement entraînées par le moteur, à des systèmes privilégiant une capacité de pression plus élevée, une efficacité accrue, une réduction du poids, une surveillance accrue et une production d'énergie flexible. De nos jours, les pompes sont de plus en plus considérées comme faisant partie intégrante d'un système hydraulique complet, et non plus isolément. Leurs performances sont ainsi liées au réservoir, à l'accumulateur, aux vannes, aux actionneurs, à la filtration, aux capteurs et à l'électronique de commande. L'hydraulique est utilisée depuis longtemps dans les aéronefs commerciaux et militaires pour des opérations critiques, et la tendance actuelle au développement d'aéronefs plus électriques incite les fournisseurs à concevoir des pompes motorisées, des actionneurs électrohydrostatiques et des groupes hydrauliques.
Selon le rapport sur le marché des pompes hydrauliques pour aéronefs, les investissements devraient se concentrer de plus en plus, à l'horizon 2034, sur les plateformes exigeant une densité de puissance accrue, une surveillance prédictive, une maintenance réduite et des architectures hydrauliques flexibles. La région Asie-Pacifique offre un marché en pleine croissance, répondant aux besoins de production et de flottes, tandis que l'Amérique du Nord et l'Europe continueront de connaître des besoins considérables en matière de remplacement d'aéronefs et d'équipements militaires. La réglementation en matière d'efficacité énergétique des aéronefs favorise indirectement le développement de systèmes hydrauliques plus légers et une utilisation plus efficace de l'énergie. Néanmoins, il est certain que les systèmes hydrauliques resteront longtemps indispensables aux applications critiques pour la sécurité des aéronefs, car leur architecture, les exigences de certification, la taille des flottes et leur fiabilité justifient leur utilisation continue.
Rapport sur le marché des pompes hydrauliques pour aéronefs : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,46 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,82 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,76% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des pompes hydrauliques pour aéronefs
Les prévisions du marché des pompes hydrauliques pour aéronefs sont étroitement liées à la production d'aéronefs, à l'utilisation des flottes, aux cycles de maintenance et au nombre de fonctions hydrauliques intégrées à chaque plateforme. Les aéronefs commerciaux nécessitent une alimentation hydraulique fiable pour les commandes de vol, le train d'atterrissage, le freinage, la direction et d'autres fonctions utilitaires, tandis que les plateformes militaires imposent des exigences supplémentaires en matière de maniabilité, de redondance, de capacité de survie et de disponibilité opérationnelle. La chaîne de valeur s'étend de la conception et de la fabrication de précision des pompes à l'intégration des systèmes, la certification des aéronefs, l'installation par les constructeurs d'origine, la maintenance, la réparation et la révision (MRO), la réparation des composants et le remplacement après-vente. Eaton, par exemple, fournit des pompes hydrauliques pour l'aérospatiale, destinées aux applications commerciales et militaires, et propose des modèles à moteur thermique d'une pression allant de 1 000 à 8 000 psi.
Les tendances du marché des pompes hydrauliques pour aéronefs sont influencées par les exigences de certification, les matériaux spécifiques, les capacités d'usinage et d'essais, ainsi que par la longueur des cycles de développement des programmes aéronautiques. Les fournisseurs qualifiés peuvent intervenir sur plusieurs plateformes d'aéronefs, tandis que les fabricants spécialisés répondent aux besoins spécifiques et au marché des pièces de rechange. Les performances des pompes hydrauliques sont de plus en plus évaluées selon leur rendement, leur poids, leur capacité de pression, leur fiabilité, leur facilité de maintenance et leur compatibilité avec les architectures d'alimentation distribuée. L'écosystème favorise donc les entreprises capables d'allier l'ingénierie des composants à l'intégration des systèmes et au support tout au long du cycle de vie.
Un positionnement plus compétitif est obtenu grâce à la prise en charge non seulement des systèmes hydrauliques existants, mais aussi des nouveaux systèmes aéronautiques plus électriques. Parker-Hannifin possède une vaste gamme de compétences dans le domaine de l'hydraulique aérospatiale, notamment des pompes à moteur thermique, des motopompes, des centrales hydrauliques et les systèmes de commande associés. Eaton, quant à elle, propose des solutions intégrées basées sur des pompes et des centrales hydrauliques avec production d'énergie locale. Safran a élargi son offre d'actionneurs grâce à l'acquisition des activités connexes de Collins Aerospace, tandis que Triumph est reconnue pour ses pompes hydrauliques, ses moteurs, ses actionneurs, ses vannes et autres systèmes associés.
L'autre axe d'investissement concerne le développement de systèmes plus légers et moins énergivores, tout en respectant les exigences de certification. Liebherr développe des solutions décentralisées de production d'énergie hydraulique à l'aide de groupes hydrauliques électriques, tandis que Honeywell travaille sur l'actionnement électromécanique comme solution alternative pour certaines fonctions de commande de vol.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des pompes hydrauliques pour aéronefs : Perspectives stratégiques

Perspectives régionales
Marché des pompes hydrauliques pour aéronefs en Amérique du Nord
L'Amérique du Nord représentait environ 35 % du marché mondial des pompes hydrauliques pour aéronefs en 2025 et devrait connaître une croissance annuelle composée d'environ 3 % jusqu'en 2034. La région dispose d'un important parc installé d'avions commerciaux, d'avions militaires, d'hélicoptères et de jets d'affaires, ce qui génère une demande constante de pompes, ainsi que de services de remplacement, de réparation et de révision, sans oublier les autres composants hydrauliques. Les États-Unis constituent de loin le principal marché national pour ces produits dans la région, compte tenu de l'importance de la fabrication aérospatiale et de la maintenance, réparation et révision (MRO) sur leur territoire.
Un réseau de fournisseurs solide constitue un autre atout de cette région. Plusieurs acteurs sont présents sur les segments de marché des systèmes hydrauliques et de contrôle des fluides, des pompes et des actionneurs, notamment Honeywell, Parker-Hannifin, Eaton, Crane Aerospace & Electronics, Triumph Group, Crissair, Weldon Pump et AeroControlex. Les projets liés à la défense stimulent la demande de systèmes haute pression et fiables, tandis que les flottes commerciales génèrent une demande de pièces de rechange. Le développement croissant des aéronefs électriques modifie la conception des produits, mais n'affecte pas la demande de systèmes hydrauliques à court terme.
Marché américain des pompes hydrauliques pour avions
Les États-Unis représentaient environ 80 % du chiffre d'affaires du marché nord-américain des pompes hydrauliques pour aéronefs en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) d'environ 3 % jusqu'en 2034. Le positionnement sur ce marché repose sur l'importance des flottes de compagnies aériennes américaines, des aéronefs militaires, de l'aviation d'affaires, de la production aéronautique et des services de maintenance, de réparation et de révision (MRO) dédiés. Les pompes hydrauliques sont utilisées dans les systèmes de commandes de vol, les trains d'atterrissage, les systèmes de freinage, de direction et les systèmes utilitaires.
Parmi les entreprises de la chaîne d'approvisionnement figurent Honeywell International Inc., Parker-Hannifin Corporation, Eaton Corporation plc, Crane Aerospace & Electronics, Triumph Group, Inc., Weldon Pump, LLC, Crissair, Inc. et AeroControlex Corporation. L'aviation commerciale nécessite un remplacement fréquent des équipements, tandis que l'aviation militaire requiert des équipements fiables et redondants. La tendance à concevoir des aéronefs plus électriques a entraîné des investissements dans les pompes motorisées, les systèmes électrohydrostatiques et les groupes hydrauliques de plus petite taille.
Marché européen des pompes hydrauliques pour avions
L'Europe représentait environ 27 % du marché mondial des pompes hydrauliques pour aéronefs en 2025 et devrait connaître une croissance annuelle composée d'environ 3 % jusqu'en 2034. La France et l'Allemagne sont des acteurs majeurs en Europe, contribuant significativement à ce marché grâce à leur solide industrie aérospatiale commerciale, leurs programmes de défense, la fabrication de systèmes aérospatiaux et leur réseau de fournisseurs. La France bénéficie de la présence d'entreprises aérospatiales et de fabricants de composants de premier plan, tandis que l'Allemagne apporte une valeur ajoutée grâce à la fabrication de systèmes aérospatiaux, l'ingénierie industrielle et les services de maintenance, de réparation et de révision (MRO).
Le Royaume-Uni joue un rôle important grâce à son industrie aérospatiale et de défense, tandis que l'Italie apporte une contribution précieuse grâce à ses avions militaires, ses hélicoptères, son secteur aérospatial régional et la fabrication de composants. L'Espagne contribue quant à elle par la production d'avions commerciaux, l'aérospatiale de défense, la maintenance, la réparation et la révision (MRO) et sa participation aux programmes aéronautiques européens. Globalement, la demande de remplacement est renforcée par un parc installé important et des services de MRO performants.
L'Europe est également un important centre de développement technologique pour les systèmes hydrauliques combinant production d'énergie conventionnelle et électrique. Safran fournit des solutions hydrauliques pour les architectures d'actionnement des commandes de vol, notamment des solutions hydrauliques de 3 000 et 5 000 psi, tandis que Liebherr développe des centrales hydrauliques décentralisées et des systèmes hydrauliques à entraînement électrique. Ces activités répondent à la demande croissante de pompes performantes tout en favorisant une efficacité accrue, une compacité optimale et une intégration système renforcée.
Marché des pompes hydrauliques pour aéronefs en Asie-Pacifique
La région Asie-Pacifique représentait environ 24 % du marché mondial des pompes hydrauliques pour aéronefs en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 5 % jusqu'en 2034, ce qui en fait le marché régional à la croissance la plus rapide. La Chine est le pays leader en Asie-Pacifique, grâce à ses programmes d'avions commerciaux, à l'expansion de ses flottes aériennes et au développement de ses capacités de production aérospatiale nationales. Le Japon et la Corée du Sud contribuent également à ce marché par leurs programmes de production aérospatiale et de défense bien établis, tandis que l'Inde bénéficie de la croissance du trafic aérien, du développement de ses activités de maintenance, de réparation et de révision (MRO) et de la localisation croissante de sa production aérospatiale.
La demande est également soutenue par la modernisation des flottes militaires et l'augmentation des investissements régionaux dans la fabrication aérospatiale. La localisation des fournisseurs, les programmes aéronautiques nationaux et les initiatives aérospatiales soutenues par les gouvernements peuvent progressivement accroître le marché potentiel des composants et systèmes hydrauliques.
Marché des pompes hydrauliques pour aéronefs au Moyen-Orient et en Afrique
Le marché des pompes hydrauliques pour aéronefs au Moyen-Orient et en Afrique devrait croître à un TCAC d'environ 5 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis constituent d'importants pôles de demande grâce aux investissements dans les flottes aériennes, au développement des infrastructures aéronautiques, aux acquisitions de matériel de défense et à l'expansion des activités de maintenance, de réparation et de révision (MRO). L'Afrique du Sud contribue à ce marché grâce à ses compétences reconnues en ingénierie aérospatiale et en défense, tandis que le reste du marché MEA est soutenu par la modernisation des flottes et le développement des infrastructures.
La demande de pompes hydrauliques dans la région est étroitement liée à l'utilisation des flottes commerciales, aux besoins de l'aviation militaire et au développement des capacités de maintenance. Les exploitants d'aéronefs exigent de plus en plus un soutien fiable en matière de composants afin de réduire les temps d'immobilisation des appareils, ce qui crée des opportunités pour les fournisseurs disposant de capacités régionales de distribution, de réparation, de révision et d'assistance technique.
Analyse de segmentation
Plage de pression
Le segment « Plage de pression » du marché des pompes hydrauliques pour aéronefs reflète les exigences de pression de fonctionnement des systèmes hydrauliques des aéronefs. Le choix de la pression influe sur la conception de la pompe, son rendement, la durabilité des composants, le poids du système et les exigences de certification. Les systèmes à haute pression offrent une densité de puissance supérieure, mais nécessitent un contrôle plus strict des fuites, des charges thermiques, de l'étanchéité et de l'intégrité structurelle. Ce segment principal devrait connaître une croissance annuelle composée d'environ 4 % jusqu'en 2034, les programmes aéronautiques privilégiant de plus en plus une production d'énergie hydraulique compacte et efficace.
- De 10 à 500 psi : cette plage de pression s’adresse aux applications hydrauliques basse pression et aux besoins auxiliaires spécifiques. La demande est plus limitée que pour les systèmes aéronautiques haute pression, mais ce segment reste pertinent lorsque les exigences de puissance compacte, les fonctions auxiliaires et l’architecture spécifique des équipements déterminent la pression de service.
- De 500 à 3 000 psi : cette plage de pression couvre les applications où une pression hydraulique modérée assure un bon équilibre entre les performances du système, la durabilité des composants et l’encombrement. Elle reste pertinente pour certains sous-systèmes d’aéronefs et architectures existantes, pour lesquels des pratiques de qualification et de maintenance des composants éprouvées garantissent un déploiement continu.
- De 3 000 à 5 000 psi : cette plage représente une zone de fonctionnement hydraulique majeure pour les aéronefs, car une pression plus élevée permet une transmission de puissance compacte et prend en charge les fonctions exigeantes de commande de vol et de services auxiliaires. Son adoption est facilitée par des architectures de plateformes commerciales et militaires éprouvées et par une large disponibilité de composants qualifiés.
- De 5 000 à 6 500 psi : les systèmes à haute pression privilégient la densité de puissance et l’efficacité du poids, notamment lorsque les concepteurs d’aéronefs recherchent une capacité hydraulique accrue dans un équipement compact. Leur adoption dépend de technologies spécialisées en matière de pompes, d’étanchéité, de filtration et de gestion thermique, ainsi que d’exigences de qualification rigoureuses.
Application
L'application se divise en trois segments : aviation commerciale, aviation militaire et aviation d'affaires. L'aviation commerciale représente le segment principal, avec une part de marché estimée à environ 56 % en 2025 et un taux de croissance annuel composé (TCAC) d'environ 4 % jusqu'en 2034. Ce segment bénéficie d'une flotte installée importante, de livraisons d'aéronefs continues, d'un taux d'utilisation élevé et du remplacement régulier des composants. Les pompes hydrauliques demeurent intégrées à plusieurs systèmes critiques pour la sécurité, répondant ainsi aux exigences des constructeurs d'origine et du marché de la rechange.
- Aviation commerciale : Les avions commerciaux génèrent une demande importante en pompes, car l’énergie hydraulique est utilisée pour les commandes de vol, le train d’atterrissage, le freinage, la direction, les inverseurs de poussée et les systèmes utilitaires. L’expansion des flottes et le taux d’utilisation élevé des appareils alimentent les cycles de remplacement, tandis que les nouveaux programmes d’avions offrent des opportunités pour des architectures de pompes plus légères et plus efficaces.
- Aviation militaire : L’aviation militaire est le principal segment à forte croissance, avec un TCAC estimé à environ 5 % jusqu’en 2034. Les programmes de modernisation, les nouveaux avions de chasse et de transport, l’acquisition d’hélicoptères, l’intégration des systèmes de mission et les exigences strictes en matière de disponibilité soutiennent la demande d’équipements de production d’énergie hydraulique haute pression, redondants et durables.
- Aviation d'affaires : L'aviation d'affaires représente une demande spécifique caractérisée par des aéronefs performants, des systèmes compacts et une forte priorité accordée à la fiabilité et à la facilité d'entretien. La croissance des flottes et les nouveaux programmes de jets d'affaires créent des opportunités pour les pompes légères, les groupes motopropulseurs électriques et les architectures de commande hydraulique avancées.
Type d'aéronef
Les aéronefs se divisent en deux catégories : à voilure fixe et à voilure tournante. Le segment principal devrait connaître une croissance annuelle composée d’environ 4 % jusqu’en 2034, soutenue par l’utilisation continue de l’énergie hydraulique dans les commandes de vol, le train d’atterrissage, le freinage, la direction, l’actionnement des rotors et d’autres fonctions critiques. Les exigences relatives aux produits varient selon l’architecture de l’aéronef, le profil de mission, les besoins en pression et l’espace disponible pour l’installation.
- Aéronefs à voilure fixe : Les aéronefs à voilure fixe représentent une large demande, englobant les avions de ligne commerciaux, les avions militaires, les jets d’affaires et d’autres plateformes. Les pompes hydrauliques sont intégrées à de nombreux systèmes d’aéronefs, répondant ainsi aux exigences des nouvelles constructions, des programmes de modernisation, de la maintenance et du remplacement des composants installés.
- Aéronefs à voilure tournante : Les aéronefs à voilure tournante nécessitent une alimentation hydraulique pour les commandes de vol et les fonctions utilitaires, où une actionnement précis et une grande fiabilité sont essentiels. La modernisation des hélicoptères militaires et civils, le maintien en condition opérationnelle des flottes et les environnements d’exploitation exigeants alimentent une demande constante de solutions de pompes hydrauliques compactes et robustes.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Aviation commerciale |
Haut |
Renouvellement de la flotte |
Mature |
|
Aviation militaire |
Moyen |
Modernisation de la défense |
Mise à l'échelle |
|
Aviation d'affaires |
Faible |
Flotte Premium |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des pompes hydrauliques pour aéronefs
Expansion des flottes d'avions commerciaux et militaires
L'expansion des flottes d'aéronefs accroît directement le marché potentiel des pompes hydrauliques, car de nombreuses plateformes nécessitent plusieurs sources d'énergie hydraulique pour les commandes de vol, le train d'atterrissage, le freinage, la direction et les fonctions utilitaires. La reprise du transport aérien commercial et le renouvellement à long terme des flottes créent une demande tant pour les pompes d'origine que pour les pompes de rechange. Les acquisitions militaires ajoutent une autre dimension à la demande, car les nouveaux avions de chasse, avions de transport, hélicoptères et plateformes spécialisées requièrent des architectures hydrauliques à haute fiabilité. Cet impact se prolonge au-delà des livraisons de nouveaux aéronefs, car des flottes installées plus importantes génèrent des besoins récurrents d'inspection, de réparation, de révision et de remplacement tout au long de la durée de vie des aéronefs. Les fournisseurs proposant des produits adaptés à de multiples plateformes peuvent ainsi générer des revenus à la fois grâce aux programmes de production et au support tout au long du cycle de vie, améliorant ainsi la résilience de la demande sur les différents cycles de vie des aéronefs.
Demande de production d'énergie hydraulique légère et efficace
Les constructeurs aéronautiques recherchent de plus en plus la réduction du poids des systèmes, de la consommation d'énergie et des coûts de maintenance, ce qui fait de l'efficacité et de la densité de puissance des pompes des critères d'achat essentiels. Les fournisseurs de pompes hydrauliques répondent à cette demande en améliorant le contrôle du débit, en optimisant les moteurs, en réduisant la taille des composants, en utilisant des matériaux de pointe et en concevant des groupes hydrauliques intégrés. Le portefeuille actuel d'Eaton pour l'aérospatiale illustre cette tendance avec des groupes hydrauliques compacts et des configurations motorisées destinées aux aéronefs plus électriques. Parker a également développé des concepts de pompes hydrauliques et de moteurs électriques intégrés, conçus pour réduire le poids et les pertes d'énergie. Il en résulte une évolution progressive de la valeur des produits, passant de la simple capacité de pompage à une production d'énergie hydraulique intégrée, contrôlée et écoénergétique.
Croissance des besoins en maintenance, réparation et révision (MRO) et en remplacement de composants d'aéronefs
Le parc d'aéronefs en service génère une demande constante en matière d'inspection, de réparation, de révision, de remplacement et d'assistance technique pour les pompes hydrauliques. Ces pompes étant intégrées à des systèmes critiques pour la sécurité, les opérateurs exigent des composants qualifiés, des procédures de maintenance documentées et une disponibilité fiable des unités de remplacement. Avec l'allongement de la durée de vie des aéronefs, le marché de l'après-vente devient une source importante de demande, au même titre que la production de nouveaux appareils. L'accord conclu entre Eaton et VSE Aviation en 2025 pour la création d'un centre de services aérospatiaux agréé pour la réparation de composants hydrauliques en Amérique du Nord et du Sud illustre l'importance stratégique des capacités de réparation régionales. L'expansion des réseaux de réparation agréés permet de réduire les délais d'exécution, d'améliorer la disponibilité des pièces et de renforcer les relations entre les fournisseurs et les compagnies aériennes ainsi que les prestataires de services de maintenance, de réparation et de révision (MRO).
Tendances futures du marché des pompes hydrauliques pour aéronefs
Intégration des moteurs électriques aux architectures de pompes hydrauliques
Les pompes hydrauliques entraînées par moteur électrique devraient gagner en importance à mesure que les constructeurs aéronautiques adopteront des architectures de systèmes plus électriques. Plutôt que de supprimer complètement l'énergie hydraulique, les futurs aéronefs pourront rapprocher la production hydraulique des utilisateurs et n'actionner les pompes qu'en cas de besoin. Cette approche permet de réduire les transports de fluides inutiles, d'améliorer la gestion de l'énergie et de fournir une alimentation de secours flexible. Le développement par Liebherr d'un groupe hydraulique décentralisé associant moteurs électriques, production hydraulique et surveillance continue de l'état du système illustre la direction prise par l'évolution technologique. D'ici 2034, cette tendance devrait inciter les fournisseurs de pompes à combiner leur expertise hydraulique avec la conception de moteurs électriques, l'électronique de puissance, la gestion thermique, la détection et les commandes logicielles.
Surveillance de l'état et maintenance hydraulique basée sur les données
Le développement des pompes hydrauliques devrait intégrer de plus en plus de capacités de détection et de surveillance de l'état, permettant aux exploitants d'aéronefs d'identifier les anomalies de pression, de température, de vibration ou de performance avant toute défaillance. La surveillance numérique peut faciliter la maintenance prédictive et aider les exploitants à optimiser les intervalles de remplacement des composants tout en préservant les marges de sécurité. Cette tendance est particulièrement pertinente pour les flottes d'avions commerciaux, où les interventions de maintenance non planifiées peuvent engendrer des perturbations opérationnelles importantes. Les futures architectures de pompes pourraient donc être conçues comme des sous-systèmes interconnectés plutôt que comme des composants mécaniques indépendants, intégrant capteurs, commandes électroniques, algorithmes de surveillance de l'état et interfaces de données de maintenance. La proposition de valeur qui en résultera mettra de plus en plus l'accent sur la fiabilité et la maintenabilité tout au long du cycle de vie, en complément des critères conventionnels tels que la pression admissible, le rendement, le poids et le débit.
Opportunités du marché des pompes hydrauliques pour aéronefs
Puissance hydraulique localisée pour les nouvelles architectures d'aéronefs
L'évolution vers des systèmes aéronautiques distribués et zonés offre aux fournisseurs l'opportunité de développer des groupes hydrauliques compacts, installables à proximité des actionneurs et autres consommateurs. La production localisée d'énergie permet de réduire la longueur des conduites hydrauliques, de simplifier l'agencement des systèmes et d'aider les concepteurs d'aéronefs à optimiser le poids et l'efficacité énergétique. Les fournisseurs proposant des modules intégrant pompes, moteurs électriques, réservoirs, filtration, capteurs et commandes répondent plus efficacement à cette exigence que ceux proposant uniquement des composants. Cette opportunité concerne les avions commerciaux, les hélicoptères, les jets d'affaires et les architectures aéronautiques émergentes. Elle offre également aux fournisseurs qualifiés la possibilité de se positionner plus haut dans la chaîne de valeur en proposant des modules de production d'énergie intégrés plutôt que des pompes individuelles.
Plateformes de rechange pour la réparation, le remplacement et la mise à niveau
Le marché de l'après-vente aéronautique offre l'opportunité de combiner la vente de pompes de remplacement avec des services de réparation, de révision, de documentation technique, de contrôle des composants et de mise à niveau. Les opérateurs accordent une importance croissante à la prévisibilité des délais d'exécution et à l'accès à des pièces qualifiées, car les défaillances des systèmes hydrauliques peuvent impacter la disponibilité des aéronefs. Les fournisseurs peuvent consolider leur position sur ce marché en établissant des réseaux de service agréés, en stockant les composants critiques à proximité des principaux aéroports et en développant des produits de remplacement compatibles avec les aéronefs anciens. Cette opportunité est particulièrement pertinente pour les flottes matures, dont les volumes de production initiaux peuvent diminuer tandis que les exigences de maintenance des équipements installés persistent. Les dossiers de maintenance numériques et les données de surveillance de l'état des équipements peuvent faciliter la planification ciblée des remplacements, permettant ainsi aux fournisseurs de nouer des relations à long terme avec les compagnies aériennes, les opérateurs militaires, les prestataires de services de maintenance, de réparation et de révision (MRO) et les sociétés de location d'aéronefs.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -