
航空機油圧ポンプ市場:動向・需要・予測 2034
航空機油圧ポンプ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:圧力範囲別(10psi~500psi、500psi~3000psi、3000psi~5000psi、5000psi~6500psi)、用途別(民間航空、軍用航空、ビジネス航空および一般航空)、航空機タイプ別(固定翼、回転翼)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00015696
- カテゴリー : 航空宇宙および防衛
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : November 02, 2026


2025年の市場規模
34億6000 万米ドル
基準年値
2034年の予測
48億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.76 %
成長率
対象市場
376億 2000万米ドル
(2026年~2034年)
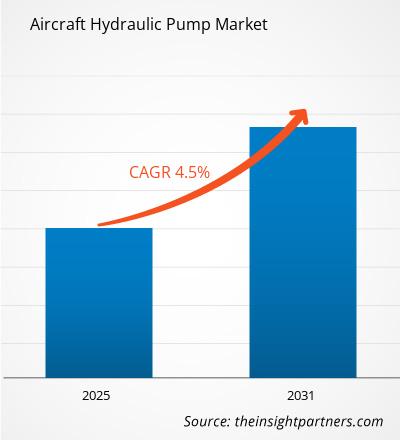
航空機用油圧ポンプ市場は、2025年には34億6,000万米ドルと評価され、2034年には48億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.76%を記録する見込みです。この市場は、航空機の飛行制御、着陸装置、ブレーキ、操舵、逆推力装置、ユーティリティシステム、および緊急システム向けに流体動力を生成および維持するために使用される油圧ポンプを対象としています。需要は、民間航空機の納入、軍用機の近代化、ビジネス航空の活動、交換要件、および信頼性が高く軽量な油圧アーキテクチャへの継続的な投資によって形成されています。
北米は、航空機用油圧ポンプ市場において、2034年まで年平均成長率(CAGR)約3%で成長を続け、重要な需要拠点であり続けると予想されています。その背景には、多数の航空機が既に配備されていること、大規模な民間および防衛航空宇宙製造業、確立されたMRO(整備・修理・オーバーホール)インフラ、そして固定翼機および回転翼機の継続的な調達があります。また、老朽化した油圧部品の交換需要も、アフターマーケットにおける継続的な需要を支えています。
航空機用油圧ポンプ市場の評価と洞察
地域展望
- 北米:2025年には世界市場の約35%を占める|2034年までの年平均成長率(CAGR)は約3%。市場における地位:北米は、広範な商用機および軍用機の保有、強力なOEMおよびMRO能力、確立された油圧部品サプライヤー、航空機の近代化およびミッションシステムへの継続的な投資に支えられ、地域別で最大の地位を維持しています。
- 米国:2025年には北米市場収益の約80%を占める|2034年までの年平均成長率(CAGR)は約3%。市場における位置付け:米国は、大規模な航空会社、ビジネス航空、軍用機の保有により、北米における主要な需要拠点となっている。航空宇宙メーカーおよび特殊部品サプライヤーは、OEMおよびアフターマーケットにおける油圧機器の継続的な需要に対応している。
- 欧州:2025年には世界市場の約27%を占める見込み|2034年までの年平均成長率(CAGR)は約3%。市場における位置付け:欧州は、商用航空機、ヘリコプター、ビジネス航空、防衛プログラムなど、航空宇宙製造の成熟したエコシステムを有している。フランスとドイツは欧州をリードする国であり、主要な機体、エンジン、システム、部品の生産活動によって支えられている。
- アジア太平洋地域:2025年には世界市場の約24%を占める見込み|2034年までの年平均成長率(CAGR)は約5%。市場における位置付け:アジア太平洋地域は、航空会社の機材数の増加、国内航空宇宙開発プログラムの成熟、防衛航空投資の増加に伴い、最も急速に成長している地域です。中国はアジア太平洋地域をリードする国であり、インド、日本、韓国は機材数の増加と産業の現地化を通じて貢献しています。
セグメント別見通し
- 民間航空:2025年までに約56%のシェア|2034年までの年平均成長率(CAGR)は約4%。市場における位置付け:油圧ポンプは、飛行制御、着陸装置、ブレーキ、操舵、ユーティリティ機能など、幅広い用途で広く使用されているため、民間航空分野が市場をリードしています。新規航空機の納入と交換需要により、OEMとアフターマーケットの両方で需要が生まれています。
- 軍用航空:2025年に約25%のシェア|2034年までの年平均成長率約5%。市場ポジション:防衛近代化、機体稼働率要件、先進的な固定翼機および回転翼機の調達により、高信頼性油圧発電装置への需要が高まっているため、軍用航空は主要用途セグメントの中で最も高い成長見通しとなっています。
競合報道
Honeywell International Inc.、Parker-Hannifin Corporation、Eaton Corporation plc、Crane Aerospace & Electronics、Triumph Group, Inc.、Safran SA、Weldon Pump, LLC、Cascon, Inc.、Crissair, Inc.、AeroControlex Corporation、Moog Inc.、Liebherr-Aerospace & Transportation SAS
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
航空機用油圧ポンプ市場は、主にエンジン駆動の集中型油圧アーキテクチャから、高圧対応、効率向上、軽量化、モニタリング、柔軟な発電を重視するシステムへと進化してきました。現代では、ポンプは単体で評価されるのではなく、油圧システム全体の一部として評価されることが増えており、ポンプの性能はリザーバー、アキュムレータ、バルブ、アクチュエータ、フィルター、センサー、制御電子機器と関連付けられています。商用機と軍用機は長年にわたり重要な運用に油圧を使用してきましたが、近年の電動航空機開発の動向により、サプライヤーはモーター駆動ポンプ、電気油圧アクチュエータ、パワーパックの開発を迫られています。
2034年を見据えた航空機油圧ポンプ市場レポートによると、投資は、より高い出力密度、予測監視、メンテナンスの削減、柔軟な油圧アーキテクチャを必要とするプラットフォームにますます集中すると予想されています。アジア太平洋地域は製造と機体需要の市場が拡大している一方、北米とヨーロッパでは交換部品と軍用機に対する相当な需要が引き続き見込まれます。航空機の効率規制は、間接的に軽量油圧システムと効率的なエネルギー利用を促進します。とはいえ、油圧システムは、そのアーキテクチャ、認証要件、機体、信頼性から、短期的には航空機の安全性が極めて重要な用途から撤退する予定はないと言えるでしょう。
航空機用油圧ポンプ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 34億6000万米ドル |
| 2034年までの市場規模 | 48億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.76% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
航空機用油圧ポンプ市場分析
航空機用油圧ポンプ市場の予測は、航空機の生産、機体稼働率、メンテナンスサイクル、および各プラットフォームに組み込まれた油圧機能の数と密接に関連しています。商用航空機は、飛行制御、着陸装置、ブレーキ、操舵、およびその他のユーティリティ機能に信頼性の高い油圧動力を必要としますが、軍用プラットフォームは、操縦性、冗長性、生存性、および任務遂行能力に関連する追加の要件を課します。バリューチェーンは、ポンプの設計と精密製造から、システム統合、航空機認証、OEM設置、MRO、コンポーネント修理、アフターマーケット交換まで広がっています。たとえば、イートンは、商用および軍事用途向けに航空宇宙用油圧ポンプを供給しており、1,000~8,000 psi のエンジン駆動設計を提供しています。
航空機用油圧ポンプ市場の動向は、認証要件、特殊材料、加工能力、試験能力、そして長期にわたる航空機開発プログラムのサイクルによって左右されます。実績のあるサプライヤーは複数の航空機プラットフォームに参画できる一方、専門メーカーはカスタマイズされた要件や交換部品市場に対応します。油圧ポンプの性能は、効率、重量、圧力性能、信頼性、保守性、分散型電源アーキテクチャとの互換性といった観点から評価されることが増えています。そのため、このエコシステムにおいては、部品設計とシステム統合、ライフサイクルサポートを組み合わせられる企業が有利となります。
既存の油圧システムだけでなく、より電動化された新しい航空機システムへのサポートを基盤として、競争力の強化が図られています。パーカー・ハニフィンは、エンジン駆動ポンプ、モーターポンプ、油圧パワーパック、関連制御装置など、航空宇宙油圧分野において幅広い能力を有しています。一方、イートンは、ポンプと油圧パワーパックをベースとした統合ソリューションを、現地発電を利用して提供しています。サフランは、コリンズ・エアロスペースの関連事業を買収することでアクチュエータの製品ラインナップを拡充しており、トライアンフは油圧ポンプ、モーター、アクチュエータ、バルブ、その他の関連システムを提供していることで知られています。
もう一つの投資方向は、軽量化とエネルギー損失の低減を実現しつつ、すべての認証要件を満たすシステムの開発である。リープヘル社は、電動パワーパックを用いた油圧発電のための分散型ソリューションを開発しており、ハネウェル社は、飛行制御機能の一部に対する代替ソリューションとして、電気機械式アクチュエーションに取り組んでいる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
航空機用油圧ポンプ市場:戦略的洞察

地域別分析
北米航空機用油圧ポンプ市場
北米は2025年には世界の航空機用油圧ポンプ市場の約35%を占めると推定されており、2034年まで年平均成長率(CAGR)約3%で拡大すると予測されています。この地域には、商用機、軍用機、ヘリコプター、ビジネスジェットなど、相当数の航空機が配備されており、油圧ポンプだけでなく、交換、修理、オーバーホール、その他の油圧部品に対する継続的な需要を生み出しています。航空宇宙製造業とMRO(整備・修理・オーバーホール)の中心地である米国は、この地域における製品の最大の需要源となっています。
強力なサプライヤーネットワークも、この市場地域のもう一つの利点です。この地域の油圧・流体制御、ポンプ、アクチュエーション市場には、ハネウェル、パーカー・ハニフィン、イートン、クレーン・エアロスペース&エレクトロニクス、トライアンフ・グループ、クリセア、ウェルドン・ポンプ、エアロコントロールなど、多くの企業が参入しています。防衛関連プロジェクトは高圧で信頼性の高いシステムの需要を牽引しており、商用機はアフターマーケットでの交換部品の需要を生み出しています。電動航空機の開発が進むにつれ、製品設計は変化していますが、油圧システムの短期的な需要には影響していません。
米国航空機用油圧ポンプ市場
2025年時点で、北米航空機用油圧ポンプ市場の収益の約80%は米国が占めており、2034年まで年平均成長率(CAGR)約3%で推移すると予測されています。市場規模は、米国の航空会社保有機数、軍用機数、ビジネス航空、航空機製造、および専用MROサービスといった規模に基づいて決定されます。油圧ポンプは、飛行制御、着陸装置、ブレーキ、操舵、およびユーティリティシステムなど、幅広い用途で使用されています。
サプライチェーンに関わる企業には、ハネウェル・インターナショナル、パーカー・ハニフィン、イートン、クレーン・エアロスペース・アンド・エレクトロニクス、トライアンフ・グループ、ウェルドン・ポンプ、クリセア、エアロコントロールなどがある。民間航空機では頻繁な交換が必要となる一方、軍用航空機では信頼性が高く冗長性のある機器が求められる。航空機の電動化が進むにつれ、電動ポンプ、電気油圧システム、小型油圧ユニットへの投資が増加している。
欧州航空機用油圧ポンプ市場
2025年時点で、世界の航空機用油圧ポンプ市場において欧州は約27%を占め、2034年まで年平均成長率(CAGR)約3%で成長すると予測されている。欧州ではフランスとドイツが主要プレーヤーであり、堅調な民間航空宇宙製造、防衛プログラム、航空宇宙システム製造、そしてサプライヤー基盤によって大きな貢献を果たしている。フランスには著名な航空宇宙企業や部品メーカーが集積している一方、ドイツは航空宇宙システム製造、産業工学、MROサービスを通じて付加価値を高めている。
英国は航空宇宙製造業と防衛産業基盤において重要な役割を担っており、イタリアは軍用機、ヘリコプター、地域航空宇宙、部品製造において貴重な貢献を果たしている。スペインは民間航空機製造、防衛航空宇宙、MRO(整備・修理・オーバーホール)事業、そして欧州航空機プログラムへの参加を通じて貢献している。全体として、大規模な既存設備とMROサービスの存在によって、代替需要が強化されている。
ヨーロッパは、従来型発電と電力発電を組み合わせた油圧システムの重要な技術開発拠点でもあります。サフランは、3,000psiおよび5,000psiの油圧ソリューションを含む、飛行制御アクチュエーションアーキテクチャ向けの油圧ソリューションを提供しており、リープヘルは分散型油圧パワーパックと電動油圧システムを開発しています。これらの活動は、高度なポンプに対する需要を支えるとともに、高効率化、小型化、システムレベルでの統合を促進しています。
アジア太平洋地域の航空機用油圧ポンプ市場
アジア太平洋地域は、2025年時点で世界の航空機用油圧ポンプ市場の約24%を占め、2034年まで年平均成長率(CAGR)約5%で推移すると予測されており、最も急速に成長する地域市場となる見込みです。アジア太平洋地域では、中国が商用航空機プログラム、航空会社の機材数の増加、国内航空宇宙製造能力の発展に支えられ、市場を牽引しています。日本と韓国は、確立された航空宇宙生産および防衛プログラムを通じて貢献しており、インドは航空交通量の増加、MRO(整備・修理・オーバーホール)活動の拡大、航空宇宙産業の国産化の進展によって恩恵を受けています。
軍艦隊の近代化や、航空宇宙製造業への地域投資の増加も需要を支えている。サプライヤーの現地化、国産航空機開発計画、政府支援による航空宇宙関連イニシアチブは、油圧部品およびシステムの市場規模を徐々に拡大させる可能性がある。
中東・アフリカ航空機用油圧ポンプ市場
中東・アフリカ地域の航空機用油圧ポンプ市場は、2034年まで年平均成長率(CAGR)約5%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、航空機機材への投資、航空インフラ開発、防衛装備品の調達、MRO(整備・修理・オーバーホール)事業の拡大により、重要な需要拠点となっています。南アフリカは、確立された航空宇宙工学および防衛能力によって貢献しており、その他の中東・アフリカ地域市場は、機材の近代化とインフラ開発によって支えられています。
この地域における油圧ポンプの需要は、民間航空機の稼働率、軍用航空の要件、および整備能力の拡大と密接に関連しています。航空機運航会社は、航空機の稼働停止時間を短縮できる信頼性の高い部品サポートをますます必要としており、地域における流通、修理、オーバーホール、および技術サポート能力を備えたサプライヤーにとってビジネスチャンスが生まれています。
セグメンテーション分析
圧力範囲
航空機用油圧ポンプ市場の圧力範囲セグメントは、航空機の油圧アーキテクチャの動作圧力要件を反映しています。圧力の選択は、ポンプの構造、効率、コンポーネントの耐久性、システム重量、および認証要件に影響を与えます。高圧アーキテクチャはより高い出力密度を実現できますが、漏れ、熱負荷、シール、および構造的完全性に対するより厳密な制御が必要です。航空機プログラムがコンパクトで効率的な油圧動力発生をますます重視するようになるにつれて、この主要セグメントは2034年まで年平均成長率(CAGR)約4%で成長すると予想されています。
- 10psi~500psi:この範囲は、低圧油圧アプリケーションおよび特殊な補助要件に対応します。高圧航空機システムに比べて需要は限られていますが、コンパクトな電力要件、補助機能、および特定の機器構成によって動作圧力が決まる場合には、このセグメントは依然として重要です。
- 500psi~3000psi:この範囲は、適度な油圧がシステム性能、コンポーネントの耐久性、およびパッケージングのバランスを取る用途を対象としています。確立されたコンポーネント認定および保守手順が継続的な展開を支える、特定の航空機サブシステムおよび既存アーキテクチャにおいて、依然として有効です。
- 3000psi~5000psi:この範囲は、高圧化によってコンパクトな動力伝達が可能になり、高度な飛行制御機能やユーティリティ機能をサポートできるため、航空機の油圧作動領域として非常に重要です。確立された商用および軍用プラットフォームのアーキテクチャと、豊富な認定部品の入手可能性によって、この圧力範囲の採用が促進されています。
- 5000psi~6500psi:高圧システムは、特に航空機設計者が小型機器からより高い油圧性能を求める場合に、出力密度と重量効率を重視します。採用には、特殊なポンプ、シール、ろ過、および熱管理技術と、厳格な認証要件が不可欠です。
応用
用途は、民間航空、軍用航空、ビジネス航空の3つに分けられます。民間航空は最大の主要セグメントであり、2025年には約56%のシェアを占め、2034年まで年平均成長率(CAGR)は約4%と予測されています。このセグメントは、多数の設置済み機器、継続的な航空機納入、高い稼働率、そして定期的な部品交換といった利点を有しています。油圧ポンプは、安全性が極めて重要な複数のシステムに組み込まれており、OEMとアフターマーケットの両方のニーズに対応しています。
- 民間航空:民間航空機は、飛行制御、着陸装置、ブレーキ、操舵、逆推力装置、ユーティリティシステムなどに油圧動力を使用するため、ポンプに対する大きな需要を生み出します。機材の拡大と高い航空機稼働率は交換サイクルを支え、新しい航空機の開発プログラムは、より軽量で効率的なポンプ構造を実現する機会を生み出します。
- 軍用航空:軍用航空は、2034年までの年平均成長率(CAGR)が約5%と予測される、成長著しい主要セグメントです。近代化計画、新型戦闘機および輸送機、ヘリコプターの調達、ミッションシステムの統合、そして厳格な稼働率要件などが、高圧、冗長性、耐久性に優れた油圧発電装置への需要を支えています。
- ビジネス航空:ビジネス航空は、高性能航空機、コンパクトなシステム要件、そして信頼性と保守性への強いこだわりを特徴とする、特殊な需要基盤を提供します。機材の増加と新しいビジネスジェットプログラムにより、軽量ポンプ、電動モーター駆動ユニット、および高度な油圧制御アーキテクチャの需要が高まっています。
航空機タイプ
航空機の種類は、固定翼機と回転翼機に分けられます。主要セグメントは、飛行制御、着陸装置、ブレーキ、操舵、回転翼機の作動、その他の重要な機能における油圧動力の継続的な使用に支えられ、2034年まで年平均約4%の成長率で拡大すると予想されています。製品要件は、航空機の構造、ミッションプロファイル、圧力要件、および利用可能な設置スペースによって異なります。
- 固定翼機:固定翼機は、民間旅客機、軍用機、ビジネスジェット機など、幅広い需要層を擁しています。油圧ポンプは複数の航空機システムに組み込まれており、新造機の要件、改修プログラム、メンテナンス需要、および搭載部品の交換など、様々なニーズに対応しています。
- 回転翼機:回転翼機は、飛行制御や各種機能に油圧動力を必要とし、精密な作動と高い信頼性が不可欠です。軍用および民間ヘリコプターの近代化、機体維持、そして過酷な運用環境は、小型で耐久性に優れた油圧ポンプソリューションへの継続的な需要を支えています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
民間航空 |
高い |
車両更新 |
成熟した |
|
軍用航空 |
中くらい |
防衛近代化 |
スケーリング |
|
ビジネス航空 |
低い |
プレミアムフリート |
スケーリング |
航空機用油圧ポンプ市場の成長要因と影響分析
民間航空機および軍用航空機の機数拡大
航空機の機体数増加は、油圧ポンプの対象となる設置ベースを直接的に拡大させます。これは、多くの航空機プラットフォームが、飛行制御、着陸装置、ブレーキ、操舵、およびユーティリティ機能のために複数の油圧動力源を必要とするためです。民間航空の回復と長期的な機体更新は、純正ポンプとアフターマーケット製品の両方に対する需要を生み出します。軍事調達は、新型戦闘機、輸送機、ヘリコプター、および特殊プラットフォームに高信頼性の油圧アーキテクチャが必要とされるため、さらに需要を増大させます。この影響は、新規航空機の納入にとどまらず、設置機体数の増加に伴い、航空機の耐用期間全体にわたって定期的な検査、修理、オーバーホール、および交換の必要性が生じるため、さらに広がります。したがって、複数のプラットフォームで認定製品を提供するサプライヤーは、生産プログラムとライフサイクルサポートの両方から収益を得ることができ、さまざまな航空機サイクルにおける需要の回復力を向上させることができます。
軽量かつ高効率な水力発電への需要
航空機メーカーは、システム重量、エネルギー消費量、およびメンテナンス負担の軽減をますます重視しており、ポンプの効率と出力密度は重要な調達上の考慮事項となっています。油圧ポンプサプライヤーは、変位制御の改善、モーターの最適化、コンパクトなパッケージング、先進的な材料、および統合型パワーパック設計によってこれに対応しています。イートンの現在の航空宇宙向け製品ポートフォリオは、より電動化された航空機アーキテクチャを目的としたコンパクトな油圧パワーパックとモーター駆動構成によって、この方向性を示しています。パーカーもまた、重量とエネルギー損失を削減するように設計された統合型油圧ポンプと電気モーターのコンセプトを開発しました。市場への影響としては、製品価値が基本的なポンプ能力から、統合され、監視され、エネルギー効率の高い油圧発電へと徐々に移行していることが挙げられます。
航空機整備・修理・オーバーホール(MRO)および部品交換ニーズの増加
航空機の配備に伴い、油圧ポンプの点検、修理、オーバーホール、交換、および技術サポートに対する需要が継続的に発生します。油圧ポンプは安全性が極めて重要なシステムで使用されるため、オペレーターは認定された部品、文書化されたメンテナンス手順、および交換部品の確実な供給を必要とします。航空機の運用期間が長くなるにつれて、アフターマーケット活動は新規航空機の生産と並んで重要な需要源となります。イートンがVSE Aviationと2025年に締結した、北米および南米全域に油圧部品修理のための認定航空宇宙サービスセンターを設立するという契約は、地域における修理能力の戦略的重要性を示しています。認定修理ネットワークを拡大することで、ターンアラウンドタイムの短縮、部品の入手可能性の向上、航空会社やMROプロバイダーとのサプライヤー関係の強化が可能になります。
航空機用油圧ポンプ市場の将来動向
電動モーターと油圧ポンプ構造の統合
航空機メーカーが電動システムアーキテクチャの採用を進めるにつれ、電動モーター駆動の油圧ポンプの重要性はますます高まることが予想されます。将来の航空機設計では、油圧動力を完全に排除するのではなく、油圧発生源を消費源により近い場所に配置し、油圧需要がある場合にのみポンプを稼働させることが可能です。このアプローチにより、不要な流体輸送を削減し、エネルギー管理を改善し、柔軟なバックアップ電源を提供できます。リープヘルの分散型油圧パワーパックの開発は、電動モーターと油圧発生装置、そして継続的な状態監視を組み合わせたもので、技術開発の方向性を示しています。2034年まで、この傾向はポンプサプライヤーに対し、油圧に関する専門知識と電動モーター設計、パワーエレクトロニクス、熱管理、センシング、そしてソフトウェアによる制御を組み合わせるよう促すと考えられます。
状態監視とデータ活用型油圧メンテナンス
油圧ポンプの開発においては、航空機運航会社が部品の故障前に異常な圧力、温度、振動、または性能挙動を特定できるように、センシング機能と状態監視機能がますます組み込まれることが予想されます。デジタル監視は予知保全を支援し、安全マージンを維持しながら部品交換間隔を最適化するのに役立ちます。この傾向は、予定外の整備が運航に大きな支障をきたす可能性がある商用航空機フリートにとって特に重要です。そのため、将来のポンプアーキテクチャは、独立した機械部品ではなく、センサー、電子制御、状態監視アルゴリズム、および保守データインターフェースを統合した接続されたサブシステムとして設計される可能性があります。その結果、圧力能力、効率、重量、流量性能といった従来の指標に加え、ライフサイクル信頼性と保守性がますます重視される価値提案となるでしょう。
航空機用油圧ポンプ市場の機会
新型航空機構造のための局所油圧動力システム
分散型・ゾーン型航空機システムへの移行は、アクチュエータやその他の消費機器の近くに設置できる小型油圧パワーユニットを開発するサプライヤーにとって好機となります。局所的な発電は、長い油圧配管を削減し、システムレイアウトを簡素化し、軽量化とエネルギー効率の向上を目指す航空機設計者を支援します。ポンプ、電動モーター、リザーバー、フィルター、センシング、制御をモジュール式パッケージに統合したサプライヤーは、個々の部品のみを提供するよりも、この要件に効果的に対応できます。この機会は、商用航空機、ヘリコプター、ビジネスジェット、そして新たな航空機アーキテクチャにまで及びます。また、個々のポンプではなく統合型発電モジュールを提供することで、資格のあるサプライヤーがバリューチェーンの上位に進出する可能性も生まれます。
修理、交換、アップグレードのためのアフターマーケットプラットフォーム
航空機アフターマーケットは、交換用ポンプの販売と、修理、オーバーホール、技術文書作成、部品テスト、アップグレードサービスを組み合わせる機会を提供します。油圧システムの故障は航空機の稼働率に影響を与える可能性があるため、運航会社は予測可能なターンアラウンドタイムと認定部品へのアクセスをますます重視しています。サプライヤーは、認定サービスネットワークを構築し、主要な航空ハブの近くに重要な部品を在庫し、旧型機と互換性のある交換製品を開発することで、アフターマーケットにおける地位を強化できます。この機会は、製造量が減少する一方で、既存の航空機に対するメンテナンス要件が継続する成熟した機体群にとって特に重要です。デジタルメンテナンス記録と状態監視データは、的を絞った交換計画をさらに支援し、サプライヤーが航空会社、軍事運航会社、MROプロバイダー、航空機リース会社との長期的な関係を構築するのに役立ちます。
よくある質問

Naveenは、12年以上の経験を有する市場調査および経営コンサルティングの専門家であり、多様な業界において戦略的リサーチ、市場インテリジェンス、ビジネスアドバイザリーサービスを提供してきた豊富な実績を持っています。主な専門分野は、電子機器、テクノロジー、産業オートメーション、銀行・金融サービス・保険(BFSI)、自動車、航空宇宙など、多岐にわたります。特に、市場評価、競合情報分析、業界ベンチマーキング、成長戦略の策定、市場参入分析、ビジネス機会の評価を専門としており、企業の戦略的意思決定を支援する包括的な市場分析と実践的な提言を提供しています。
アソシエイト・バイスプレジデント(Associate Vice President)として、Naveenは複雑かつ高度な市場調査・コンサルティングプロジェクトを主導し、主要なステークホルダーとの関係構築・管理から、プロジェクトの計画、実行、成果物の納品に至るまで、一貫したプロジェクトマネジメントを担当しています。これまでに、さまざまな業界や地域のクライアント企業に対して、数多くの市場調査およびコンサルティングプロジェクトを成功裏に遂行してきました。これらの取り組みを通じて、新たな市場機会の発掘、競争環境や業界動向の把握、投資可能性の評価を支援し、データに基づく的確な戦略的意思決定に貢献しています。
Naveenは、インド・カルナータカ州のヴィシュヴェシュヴァラヤ工科大学(Visvesvaraya Technological University:VTU)において電子・通信工学の学士号を取得し、さらにマニパル大学(Manipal University)においてマーケティングおよびオペレーション管理を専攻し、経営学修士(MBA)を取得しています。高度な技術的専門知識、幅広い業界にわたる知見、そして豊富な戦略コンサルティング経験を融合させることで、複雑な市場データを実用的かつ実行可能なビジネスインサイトへと転換する能力を備えています。これにより、クライアント企業の事業成長、競争力の強化、および長期的な戦略計画の策定を力強く支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -