
Marché des systèmes d’évacuation des gaz anesthésiques : taille et croissance 2034
Taille et prévisions du marché des systèmes d'évacuation des gaz anesthésiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de produit (systèmes d'évacuation actifs, systèmes d'évacuation passifs) ; Utilisateur final (hôpitaux, cliniques spécialisées, autres utilisateurs finaux) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00009089
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 31, 2026


Taille du marché en 2025
692,27 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 175,66 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,06 %
taux de croissance
Marché adressable
8 458,15 millions de dollars américains
(2026-2034)
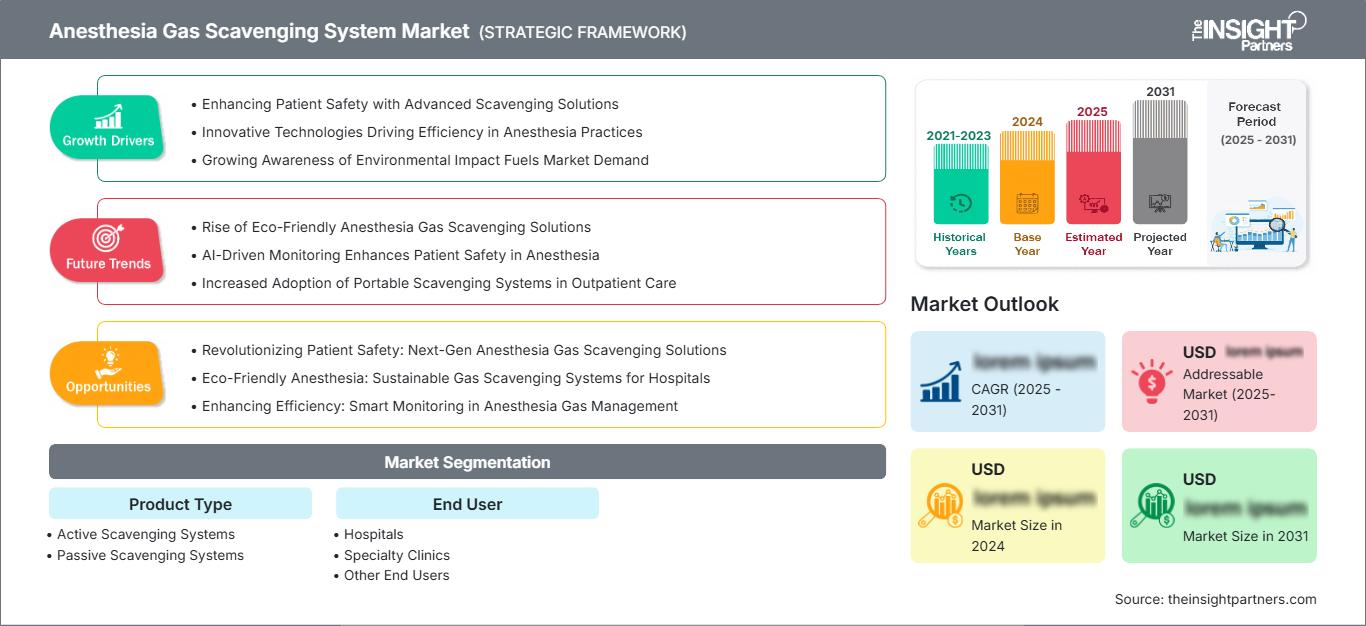
Le marché des systèmes d'évacuation des gaz anesthésiques devrait passer de 692,27 millions de dollars US en 2025 à 1 175,66 millions de dollars US d'ici 2034, enregistrant un TCAC de 6,06 % entre 2026 et 2034. Cette demande est soutenue par l'augmentation du volume des interventions chirurgicales, un contrôle plus strict de l'exposition professionnelle, une utilisation plus répandue de l'anesthésie par inhalation et les investissements des hôpitaux dans les systèmes d'élimination des gaz anesthésiques usés dans les blocs opératoires, les salles de réveil, les cabinets dentaires et les environnements de procédures vétérinaires.
L'Amérique du Nord demeure un important contributeur aux revenus, car les hôpitaux et les établissements de soins spécialisés privilégient la sécurité du personnel, la conformité aux normes de ventilation et la modernisation des infrastructures des blocs opératoires. La taille du marché des systèmes d'évacuation des gaz anesthésiques dans la région est soutenue par des réseaux de distribution de gaz médicaux développés, une adoption croissante dans les cabinets vétérinaires et le remplacement des anciens systèmes passifs. La croissance régionale devrait se maintenir entre 5,3 % et 5,9 % par an jusqu'en 2034.
Analyse et perspectives du marché des systèmes d'évacuation des gaz anesthésiques
- Amérique du Nord : L'Amérique du Nord représentait une part de 36 à 40 % en 2025 et devrait croître à un TCAC de 5,3 à 5,9 % entre 2026 et 2034 , grâce à la modernisation des salles d'opération, à l'utilisation de l'anesthésie vétérinaire et au contrôle de l'exposition professionnelle.
- États-Unis : Les États-Unis représentaient 83 à 87 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034 , tirée par les hôpitaux, les cliniques spécialisées, les centres de chirurgie dentaire et les établissements vétérinaires.
- Europe : L'Europe détenait une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 5,1 à 5,7 % entre 2026 et 2034 , tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : L'Asie-Pacifique a capté une part de marché de 22 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,7 % entre 2026 et 2034 , la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie étant les principaux moteurs de cette adoption.
- Segment le plus important : Les systèmes de balayage actif détenaient 68 à 73 % de parts de marché en 2025 et devraient croître à un TCAC de 6,2 à 6,8 % entre 2026 et 2034 , car l'aspiration centralisée améliore l'élimination des gaz résiduaires.
- Segment à forte croissance : Les cliniques spécialisées représentaient 18 à 23 % de la part de marché en 2025 et devraient croître à un TCAC de 6,8 à 7,5 % entre 2026 et 2034 , soutenues par l'expansion de l'anesthésie ambulatoire.
- Principales entreprises analysées en détail : Midmark Corporation, Megasan Medikal, Pneumatech Medical Gas Solutions, MIM Medical, Atlas Copco AB, Millennium Medical Products Ltd., BGS General Srl, Hugo Sachs Elektronik, Smiths Medical et STM Tecnologie Medicali Srl
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'infrastructure des gaz médicaux a évolué, passant de simples systèmes d'évacuation à des systèmes de récupération sophistiqués qui collectent, transfèrent et rejettent activement les gaz anesthésiques résiduels. Les hôpitaux évaluent de plus en plus la stabilité du débit, le contrôle du vide, les alarmes du système, les unités terminales et la compatibilité avec les réseaux de distribution de gaz médicaux. La dynamique de production évolue également, les fournisseurs proposant des solutions modulaires intégrant pompes, ventilateurs, vannes, tuyaux et composants de surveillance, adaptées aux nouvelles installations comme aux projets de rénovation.
La demande future sera influencée par la modernisation des blocs opératoires, le développement de l'anesthésie vétérinaire et le renforcement des exigences en matière de sécurité au travail. La construction d'hôpitaux stimulera la demande d'installations en Asie-Pacifique et au Moyen-Orient, tandis que l'Amérique du Nord et l'Europe seront davantage sollicitées pour le remplacement d'équipements et la mise en conformité réglementaire. Les acheteurs privilégieront de plus en plus les systèmes évolutifs permettant de gérer plusieurs points d'anesthésie, de réduire l'encombrement des salles et d'améliorer le contrôle environnemental.
Rapport sur le marché des systèmes d'évacuation des gaz anesthésiques : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 692,27 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 175,66 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 6,06% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes d'évacuation des gaz anesthésiques
La croissance du marché des systèmes d'évacuation des gaz anesthésiques est stimulée par l'utilisation croissante des anesthésiques inhalés en médecine humaine, en chirurgie vétérinaire, en sédation dentaire et dans le cadre de la recherche. La production de ces gaz anesthésiques pouvant se faire dans un environnement mal contrôlé, un système d'évacuation est indispensable à la protection du personnel. La demande est particulièrement forte dans les blocs opératoires et les unités spécialisées, où l'évacuation des gaz anesthésiques des circuits respiratoires et des systèmes de ventilation des patients est cruciale.
La chaîne de valeur comprend les points de collecte, les tubes, les récepteurs, les pompes actives, les systèmes d'évacuation, les terminaux, les commandes, les filtres et les services de maintenance. Du côté de l'offre, les facteurs incluent les cycles de construction des hôpitaux, les besoins en gaz médicaux, les capacités d'installation et les infrastructures de génie biomédical. La fiabilité, le niveau sonore, la stabilité de l'aspiration et les débits figurent parmi les critères pris en compte par les acheteurs.
L'analyse du marché des systèmes d'évacuation des gaz anesthésiques révèle une structure concurrentielle spécialisée, impliquant les fournisseurs d'infrastructures de gaz médicaux, les fabricants d'équipements vétérinaires et les prestataires de services d'ingénierie hospitalière. Si Atlas Copco AB et Pneumatech Medical Gas Solutions offrent une gamme de services plus étendue dans le domaine des gaz médicaux, Midmark Corporation occupe une place prépondérante dans l'évacuation des gaz anesthésiques vétérinaires, notamment en clinique.
Les capacités d'installation et la présence régionale sont également des facteurs clés de compétitivité. Megasan Medikal, MIM Medical, BGS General Srl, Millennium Medical Products Ltd. et STM Tecnologie Medicali Srl contribuent au développement des infrastructures hospitalières où l'intégration des gaz médicaux est essentielle. De son côté, Hugo Sachs Elektronik répond aux besoins des centres de recherche et Smiths Medical à ceux des services d'anesthésie et de soins respiratoires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes d'évacuation des gaz anesthésiques : Perspectives stratégiques
Perspectives régionales
marché nord-américain des systèmes d'évacuation des gaz anesthésiques
L'Amérique du Nord représentait 36 à 40 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,3 à 5,9 % entre 2026 et 2034. La demande pour ce produit est principalement tirée par les hôpitaux, les centres de chirurgie ambulatoire, les cliniques vétérinaires, les services de chirurgie dentaire et les instituts de recherche. La présence d'infrastructures développées et la sensibilisation aux risques professionnels favorisent la demande de solutions techniques par rapport aux systèmes d'échappement rudimentaires.
Part de marché des systèmes d'évacuation des gaz anesthésiques en Amérique du Nord :
Le marché nord-américain des systèmes d'évacuation des gaz anesthésiques est porté par le besoin de remplacer les anciens systèmes, l'aménagement de nouvelles salles d'intervention et l'adoption croissante de ces systèmes dans les cliniques vétérinaires. L'achat de ces systèmes repose sur un dispositif actif qui élimine les gaz résiduaires de plusieurs appareils d'anesthésie par aspiration.
Marché américain des systèmes d'évacuation des gaz anesthésiques
Les États-Unis représentaient 83 à 87 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034. Cette demande est principalement alimentée par les services de chirurgie hospitalière, les centres de chirurgie ambulatoire, les services d'anesthésie dentaire, les chaînes vétérinaires et les laboratoires de recherche universitaires. L'adoption de ces technologies s'intensifie là où l'utilisation quotidienne de gaz anesthésiques est une priorité et où la réduction de l'exposition du personnel est essentielle.
La distribution est largement assurée par des entreprises spécialisées dans la vente directe de gaz médicaux, des grossistes vétérinaires et des fabricants d'équipements. Des sociétés comme Midmark Corporation, Atlas Copco AB, Pneumatech Medical Gas Solutions, Smiths Medical et Hugo Sachs Elektronik privilégient les circuits de distribution établis vers les établissements cliniques et de recherche. Aux États-Unis, les acheteurs s'intéressent particulièrement à la capacité du système, à son évolutivité, à sa maintenance et à sa compatibilité avec les systèmes de ventilation.
Marché européen des systèmes d'évacuation des gaz anesthésiques
L'Europe détenait une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 5,1 à 5,7 % entre 2026 et 2034. Le Royaume-Uni soutient la demande par la rénovation des hôpitaux, la modernisation des blocs opératoires et l'adoption de pratiques de sécurité au travail relatives à l'exposition aux gaz anesthésiques. Les cliniques spécialisées et les hôpitaux vétérinaires installent des unités d'évacuation compactes à mesure que le nombre d'interventions augmente.
L'Allemagne est le pays leader en Europe grâce à la qualité de son ingénierie hospitalière, à ses normes élevées en matière de gaz médicaux et à ses nombreux blocs opératoires. Le processus d'acquisition concerne généralement la rénovation des blocs opératoires, l'amélioration de la centrale de traitement et l'intégration du réseau de distribution de gaz médicaux avec les infrastructures de ventilation et de surveillance.
La France, l'Italie et l'Espagne participent à ce développement par le biais de la rénovation d'hôpitaux, d'investissements dans des cliniques privées et du développement de services d'anesthésie dentaire et vétérinaire. Les clients européens évaluent généralement l'intégrité de la sécurité, le marquage CE, la redondance des ventilateurs, le faible niveau sonore et la facilité d'entretien des produits. Les enjeux liés à la durabilité des gaz anesthésiques incitent à améliorer leur captage et la gestion de leurs rejets.
Marché des systèmes d'évacuation des gaz anesthésiques en Asie-Pacifique
La région Asie-Pacifique représentait entre 22 et 26 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,7 % entre 2026 et 2034. La Chine est le principal moteur de la demande régionale, notamment grâce à la construction d'hôpitaux, l'agrandissement des blocs opératoires et la modernisation des infrastructures de gaz médicaux. Le Japon et la Corée du Sud maintiennent une forte demande de systèmes d'ingénierie de haute qualité pour les hôpitaux et les centres de recherche de pointe.
L'Inde et l'Australie dynamisent le secteur grâce aux investissements dans les hôpitaux privés, à l'augmentation des capacités chirurgicales, au développement des soins vétérinaires et aux améliorations de la sécurité liées à l'accréditation. Les réseaux de distributeurs et d'installateurs demeurent essentiels, car une évacuation efficace des eaux usées nécessite un dimensionnement adéquat, un emplacement approprié des terminaux, un acheminement optimal des canalisations et des contrôles post-installation. La disponibilité d'un service de proximité influence fortement l'adoption de cette technologie en dehors des grands centres hospitaliers métropolitains.
Marché des systèmes d'évacuation des gaz anesthésiques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,1 % à 6,8 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de la demande régionale, grâce à de nouveaux projets hospitaliers, des centres de chirurgie spécialisée et le développement de cités médicales. Ces établissements intègrent de plus en plus, dès la phase de planification, des systèmes de gaz médicaux intégrés, incluant l’évacuation des gaz anesthésiques.
L'Afrique du Sud demeure le marché régional le plus développé, grâce à ses hôpitaux privés, ses établissements universitaires et la demande croissante en interventions vétérinaires. Ailleurs, l'adoption des systèmes MEA se fait progressivement par le biais de la rénovation des hôpitaux, des partenariats internationaux dans le domaine de la santé et du développement des services chirurgicaux. Les procédures d'acquisition sont souvent déterminées par les appels d'offres, la disponibilité des installateurs, les besoins en formation et la préférence pour des systèmes robustes et fiables, même dans des conditions d'utilisation variables.
Analyse de segmentation
Type de produit
Le marché des systèmes d'évacuation des gaz anesthésiques devrait croître à un TCAC de 5,8 % à 6,4 % entre 2026 et 2034 , les établissements de santé choisissant leurs systèmes en fonction du volume d'interventions, de la configuration des salles et du niveau de maturité de leurs infrastructures. Ce marché est dominé par les systèmes actifs, qui permettent une évacuation contrôlée par aspiration ou par ventilation. Les systèmes passifs restent pertinents lorsque la conception des installations permet une évacuation sûre sans assistance mécanique.
- Systèmes d'évacuation active : Les systèmes d'évacuation active sont privilégiés dans les hôpitaux et les salles d'intervention à fort volume d'activité car ils utilisent des mécanismes d'aspiration ou de soufflerie pour éliminer de manière constante les gaz anesthésiques résiduels à partir de multiples points de soins.
- Systèmes d'évacuation passive : Les systèmes d'évacuation passive restent adaptés aux environnements à faible volume où la conception de la pièce, le tracé des conduits et les conditions de pression permettent une évacuation sûre des gaz sans équipement d'aspiration motorisé.
Utilisateur final
Le nombre d'utilisateurs finaux devrait croître à un TCAC de 6,0 à 6,6 % entre 2026 et 2034, à mesure que l'adoption se généralise dans les hôpitaux, les cliniques spécialisées et autres établissements de soins. Les hôpitaux demeurent les principaux acheteurs, car la présence de plusieurs salles d'opération exige des systèmes centralisés. Les cliniques spécialisées connaissent une croissance plus rapide, car la sédation dentaire, l'ophtalmologie, l'endoscopie, la chirurgie vétérinaire et les interventions en cabinet médical accroissent le besoin de solutions d'évacuation compactes.
- Hôpitaux : Les hôpitaux génèrent la plus forte demande car les blocs opératoires centraux, les zones de réveil et les salles d’intervention nécessitent des systèmes conçus pour prendre en charge plusieurs appareils d’anesthésie et des protocoles de sécurité continus.
- Cliniques spécialisées : Les cliniques spécialisées sont de plus en plus utilisées car la sédation ambulatoire, l’anesthésie dentaire, la chirurgie vétérinaire et les interventions spécialisées nécessitent l’évacuation des gaz résiduaires sans infrastructure hospitalière complète.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Infrastructure OR |
Mature |
|
Cliniques spécialisées |
Moyen |
Sédation ambulatoire |
Mise à l'échelle |
|
Autres utilisateurs finaux |
Faible |
Salles de recherche |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des systèmes d'évacuation des gaz anesthésiques
Contrôle de l'exposition au travail dans les environnements d'anesthésie
Le contrôle des gaz anesthésiques résiduels par les établissements de santé s'est renforcé en raison de l'exposition du personnel des blocs opératoires, des cabinets dentaires, des cliniques vétérinaires et des laboratoires de recherche lors de l'administration d'anesthésie par inhalation. Le système d'évacuation des gaz minimise l'accumulation de ces gaz provenant du circuit respiratoire, de la chambre d'induction, du masque et de la salle de réveil. Son efficacité est particulièrement visible dans les hôpitaux et les cliniques spécialisées, du fait des risques d'exposition répétée, ce qui encourage l'acquisition de ces systèmes. Les établissements de santé considèrent le système d'évacuation comme une infrastructure essentielle à la santé et à la sécurité au travail, et non comme un équipement superflu.
Expansion des sites de soins ambulatoires et de procédures spécialisées
Le transfert des procédures vers les structures ambulatoires et les centres de soins spécialisés engendre une augmentation du nombre de lieux nécessitant l'utilisation d'agents inhalés et une assistance à la sédation. Les cabinets dentaires, les cliniques vétérinaires, les services d'ophtalmologie et les petits blocs opératoires ont souvent des contraintes d'espace et des exigences en matière d'évacuation des gaz résiduaires qui ne permettent pas l'installation de systèmes centralisés complexes. Ce facteur souligne la nécessité de systèmes actifs modulables et de solutions passives pratiques, le cas échéant. Il en résulte une diversification de la clientèle au-delà des hôpitaux traditionnels. Les fabricants proposant des gammes de produits modulaires, la formation de leurs distributeurs et des solutions faciles à installer peuvent ainsi cibler les petits établissements qui exigent des solutions conformes aux normes, mais qui ne disposent pas d'une importante équipe d'ingénieurs biomédicaux.
Construction d'hôpitaux et modernisation du réseau de gaz médicaux
Les nouveaux projets de construction et de rénovation d'hôpitaux constituent une source importante de demande pour les systèmes d'évacuation des gaz de combustion, car ces systèmes sont généralement conçus simultanément à l'installation des réseaux d'oxygène, de vide, d'air comprimé et de gaz médicaux. Les systèmes actifs, comprenant des ventilateurs, des panneaux de commande, des unités terminales et une redondance, sont intégrés à la planification des blocs opératoires pour garantir une évacuation sécurisée des gaz résiduaires. Cet impact sur le marché se fera particulièrement sentir en Asie-Pacifique, dans la région du Golfe et lors des importants remplacements d'équipements dans les pays développés. Un dialogue précoce avec les architectes, les installateurs de gaz médicaux et les ingénieurs des installations permet aux fournisseurs de mieux se positionner.
Tendances futures du marché des systèmes d'évacuation des gaz anesthésiques
Réseaux intégrés de surveillance et de récupération d'objets sous alarme
La surveillance intégrée deviendra l'une des principales tendances du marché des systèmes d'évacuation des gaz anesthésiques, les hôpitaux recherchant une meilleure visibilité sur les performances d'aspiration, la continuité du débit et les pannes du système. Les futurs réseaux comprendront des panneaux de contrôle, des indicateurs à distance, des alertes automatisées et des journaux de maintenance pour assister les équipes biomédicales. Cette évolution sera la plus marquée dans les grands hôpitaux où plusieurs salles d'opération dépendent d'une évacuation centralisée. Les acheteurs exigeront de plus en plus des systèmes qui vérifient les performances au lieu de simplement éliminer le gaz. Les fournisseurs capables d'allier fiabilité mécanique et retour d'information numérique bénéficieront d'un avantage concurrentiel sur les nouveaux chantiers et les projets de remplacement dans les services à haut risque.
Les systèmes au niveau des cliniques deviennent plus simples et plus évolutifs
Les cliniques spécialisées adopteront de plus en plus des systèmes d'évacuation compacts, conçus pour les petits espaces et nécessitant un support technique limité. Ces systèmes privilégieront un fonctionnement silencieux, une configuration simple des tubulures, une extension facile, une maintenance minimale et la compatibilité avec les appareils d'anesthésie courants. Les cabinets vétérinaires et dentaires seront particulièrement concernés, car nombre d'entre eux abandonnent l'utilisation exclusive de charbon actif ou les systèmes d'évacuation improvisés. Les systèmes évolutifs, adaptés à une ou deux salles d'intervention et extensibles ultérieurement, correspondront mieux aux budgets des acheteurs que les installations à l'échelle hospitalière. Les distributeurs joueront un rôle accru dans la formation, la coordination de l'installation et la disponibilité des pièces détachées.
Opportunités du marché des systèmes d'évacuation des gaz anesthésiques
Rénovation des salles d'opération et des salles d'intervention plus anciennes
Les projets de rénovation offrent une opportunité considérable, car de nombreux établissements utilisent des systèmes d'évacuation des gaz anesthésiques obsolètes qui ne répondent plus aux exigences actuelles en matière de sécurité, de documentation et d'efficacité des flux de travail. Les prévisions du marché des systèmes d'évacuation des gaz anesthésiques indiquent que la demande de remplacement privilégiera les fournisseurs proposant des unités actives compactes, des options de tuyauterie flexibles, un fonctionnement silencieux et une assistance à l'installation. Les hôpitaux et les cliniques spécialisées peuvent moderniser leurs systèmes sans reconstruction complète si ceux-ci sont conçus pour une intégration pratique. Les fournisseurs devraient cibler les services biomédicaux, les gestionnaires d'établissements et les responsables cliniques avec des dossiers d'évaluation identifiant les besoins par salle, la compatibilité des équipements et la planification de la maintenance avant la finalisation des décisions d'achat.
Agrandissement des installations vétérinaires et dentaires
Les cliniques vétérinaires et les cabinets d'anesthésie dentaire représentent un marché cible important, car l'utilisation d'agents inhalés est courante, mais la configuration des locaux est très variable. Ces clients ont besoin d'un système d'évacuation fiable qui protège le personnel tout en s'adaptant aux espaces réduits, aux tables mobiles et aux multiples postes de soins. Les fournisseurs peuvent développer leur activité en proposant des systèmes de base, des kits d'extension, des formations pour le personnel et une installation assurée par leurs distributeurs. La demande est particulièrement forte en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique, où les dépenses de soins pour animaux de compagnie, la sédation dentaire et la consolidation des cliniques sont en hausse. Des caractéristiques pratiques telles qu'un fonctionnement silencieux, la compatibilité avec plusieurs appareils et des besoins de maintenance réduits seront déterminantes pour le succès commercial.
Développements récents
- Mai 2025 : Pneumatech Medical Gas Solutions a poursuivi son intégration avec BeaconMedaes au sein de la plateforme de gaz médicaux d’Atlas Copco, consolidant ainsi les canaux de distribution et les ressources d’assistance. Cette initiative visait à simplifier les processus de commercialisation, à accélérer la production et les délais de réponse, et à offrir aux clients un accès à une gamme élargie de gaz médicaux sous une marque unique et reconnue.
- Janvier 2025 : Midmark Corporation a poursuivi le développement de son système Central Scavenger destiné aux environnements d’anesthésie vétérinaire, en mettant l’accent sur l’élimination active des gaz résiduaires de quatre appareils d’anesthésie au maximum, avec une capacité d’extension jusqu’à douze appareils. Ce système remplace la manipulation des cartouches de charbon actif et répond aux besoins des cliniques recherchant une solution plus propre et centralisée pour le contrôle des gaz anesthésiques résiduaires.
- Janvier 2025 : STM Tecnologie Medicali Srl a maintenu la disponibilité de son système d’évacuation des gaz anesthésiques série 21400, une unité centralisée active utilisant des surpresseurs à canal latéral, une alternance automatique, un système de secours en cas de panne de pompe, des filtres, un manomètre à vide et un panneau de commande électrique. Ce système est conçu pour les blocs opératoires et les unités de préparation ou de réveil nécessitant une évacuation centralisée des gaz.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -