
Marché des dispositifs de traitement de la syndesmose de cheville : prévisions 2034
Marché des dispositifs de traitement de la syndesmose tibio-fibulaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par produit (systèmes d’implants de syndesmose, implants de plaques en titane, implants de plaques en acier inoxydable, implants à base de matériaux biodégradables, kits de plaques de syndesmose, pinces de syndesmose) ; application (fractures de la cheville, réduction de la syndesmose, prise en charge postopératoire) ; utilisateurs finaux (hôpitaux, centres de chirurgie ambulatoire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00023274
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 04, 2026


Taille du marché en 2025
203,46 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
373,04 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,87 %
taux de croissance
Marché adressable
2 725,84 millions de dollars américains
(2026-2034)
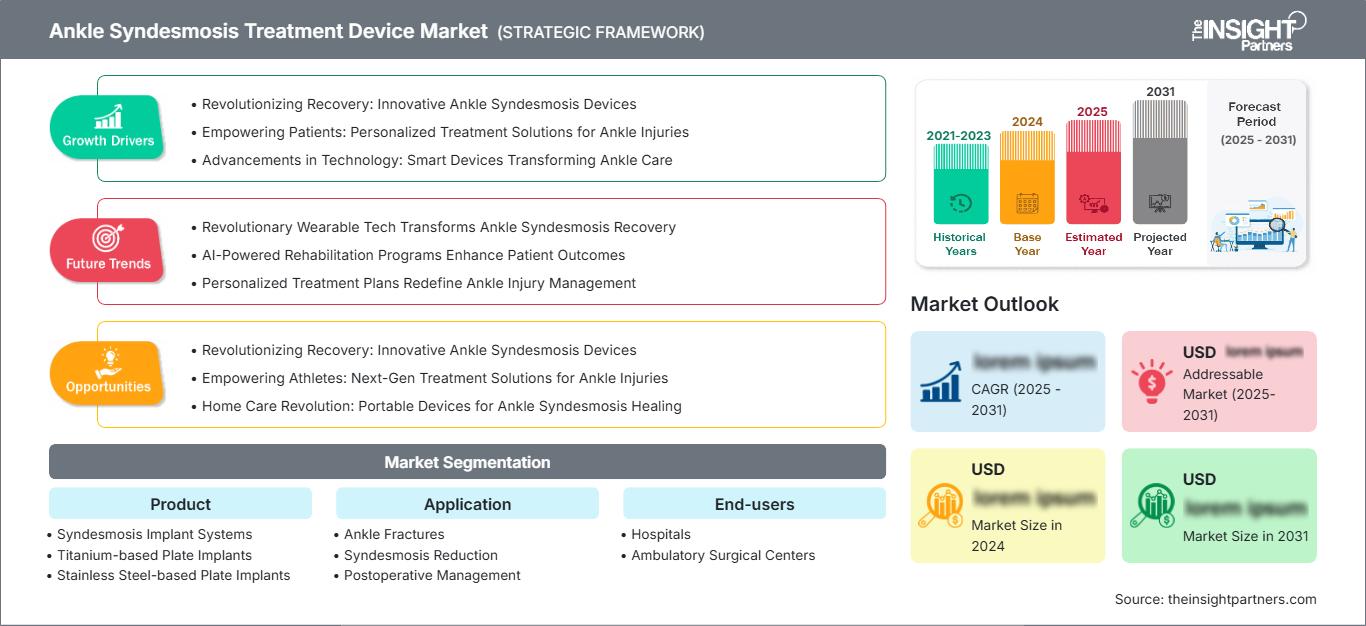
Le marché des dispositifs de traitement de la syndesmose tibio-fibulaire était évalué à 203,46 millions de dollars américains en 2025 et devrait atteindre 373,04 millions de dollars américains d'ici 2034, enregistrant un TCAC de 7,87 % entre 2026 et 2034. Ce marché est en expansion car les fractures instables de la cheville, les entorses graves de la cheville, les blessures sportives et les échecs de fixation augmentent le besoin de technologies de réduction précise et de stabilisation durable.
En Amérique du Nord, le marché des dispositifs de traitement de la syndesmose tibio-fibulaire est soutenu par un volume élevé d'interventions dans les centres de traumatologie, une forte adoption des systèmes de fixation flexibles et une migration rapide des interventions du pied et de la cheville vers les centres de chirurgie ambulatoire. La région devrait connaître une croissance annuelle composée (TCAC) de 7,20 % à 8,00 % entre 2026 et 2034, portée par la demande en médecine sportive et l'innovation orthopédique favorisée par le remboursement des soins.
Analyse et perspectives du marché des dispositifs de traitement de la syndesmose de la cheville
- On estime que l'Amérique du Nord détiendra une part de marché de 38 à 41 % en 2025, avec un taux de croissance annuel composé (TCAC) de 7,20 à 8,00 % entre 2026 et 2034, grâce aux soins des blessures sportives, à l'adoption de la fixation des traumatismes et à l'infrastructure orthopédique ambulatoire.
- Les États-Unis représentent 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,30 à 8,10 % entre 2026 et 2034, principalement en raison de la migration des centres de chirurgie ambulatoire et de la préférence des chirurgiens pour la fixation flexible.
- L'Europe détiendra une part de marché de 25 à 28 % en 2025, avec une croissance annuelle composée de 6,80 à 7,50 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux pays adoptant cette procédure.
- La région Asie-Pacifique représente une part de 21 à 24 % en 2025 et devrait croître à un TCAC de 8,40 à 9,30 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Le segment le plus important, celui des systèmes d'implants de syndesmose, détenait une part de marché de 39 à 43 % en 2025, avec un taux de croissance annuel composé (TCAC) de 7,80 à 8,50 % entre 2026 et 2034, soutenu par l'adoption des systèmes de fixation par bouton de suture et flexible.
- Le segment à forte croissance des centres de chirurgie ambulatoire représente 26 à 30 % de parts de marché en 2025, avec un TCAC compris entre 8,70 et 9,60 % entre 2026 et 2034, tiré par les interventions chirurgicales ambulatoires pour les traumatismes de la cheville.
- Principales sociétés analysées en détail : Arthrex, Inc., Zimmer Biomet Holdings, Inc., Jeil Medical Corporation, Smith & Nephew plc, Wright Medical Group NV, Johnson & Johnson MedTech, Exactech, Inc., Paragon 28, Inc., Tulpar Medical Solutions, Orthomed, Stryker Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technique de reconstruction syndesmotique a évolué, passant de vis rigides à un système dynamique qui facilite le mouvement physiologique entre le tibia et le péroné. La production de ces dispositifs a également évolué, les entreprises fabriquant désormais des emballages stériles, des plaques à profil bas, des dispositifs en titane et des systèmes d'implants adaptés aux interventions pour fractures de la cheville. Le marché des dispositifs de syndesmose de la cheville est de plus en plus porté par les chirurgiens qui recherchent des techniques de réduction, un faible taux d'ablation et des instruments chirurgicaux permettant de simplifier l'équipement au bloc opératoire.
La demande future sera tirée par les blessures sportives, les fractures de fragilité chez les personnes âgées et les capacités orthopédiques des régions Asie-Pacifique et Moyen-Orient. Des investissements sont réalisés dans les implants spécifiques à chaque intervention, la formation des chirurgiens et les systèmes adaptés aux patients ambulatoires. La traçabilité des dispositifs, la médecine factuelle et les comités d'analyse de la valeur au sein des hôpitaux constituent des tendances réglementaires positives qui encouragent les fournisseurs ayant fait leurs preuves en matière de résultats, de logistique et de modules de formation pour les chirurgiens orthopédistes et traumatologues.
Rapport sur le marché des dispositifs de traitement de la syndesmose de la cheville : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 203,46 millions de dollars américains |
| Taille du marché d'ici 2034 | 373,04 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 7,87% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de traitement de la syndesmose de la cheville
Le développement du marché des dispositifs de réparation de la syndesmose tibio-fibulaire est notamment dû à une meilleure identification de l'instabilité syndesmotique en cas de fractures et d'entorses graves de la cheville. La demande émane des chirurgiens traumatologues, des chirurgiens du pied et de la cheville, des médecins orthopédistes du sport, des hôpitaux et des centres de chirurgie ambulatoire. La prise en charge est axée sur la réduction anatomique, la stabilité rotationnelle, la préservation de la mobilité articulaire et l'ablation secondaire du matériel d'ostéosynthèse.
L'approvisionnement en dispositifs de syndesmose tibio-fibulaire dépend de la précision de fabrication, de la validation des matériaux des implants, du conditionnement des instruments chirurgicaux et de la formation des chirurgiens. La chaîne de valeur comprend les concepteurs de dispositifs orthopédiques, les fabricants sous contrat, les centres de stérilisation, les services d'achat hospitaliers, les distributeurs, les représentants des fabricants d'implants et les formateurs cliniques. La standardisation de la procédure est essentielle car une lésion syndesmotique non diagnostiquée peut entraîner une instabilité chronique, des douleurs, de l'arthrite et nécessiter une réintervention.
La concurrence sur le marché des dispositifs de traitement de la syndesmose tibio-fibulaire repose sur différents mécanismes de fixation, profils d'implants, efficacité des kits et circuits de distribution. Selon le rapport sur le marché des dispositifs de traitement de la syndesmose tibio-fibulaire, les principaux acteurs de ce secteur sont Arthrex, Inc., Zimmer Biomet Holdings, Inc., Johnson & Johnson MedTech, Smith & Nephew plc, Exactech, Inc. et Stryker Corporation, qui se disputent la mise en avant de leur gamme de produits, de la formation des chirurgiens et de leurs technologies de fixation.
Les entreprises spécialisées dynamisent le marché en se concentrant sur l'anatomie du pied et de la cheville, leurs plaques de traumatologie et leur instrumentation chirurgicale. Paragon 28, Inc. a marqué le marché grâce à son expertise en anatomie du pied et de la cheville, tandis que Jeil Medical Corporation, Tulpar Medical Solutions, Orthomed et Wright Medical Group NV bénéficient d'une présence géographique ou d'une gamme de produits plus étendue.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de traitement de la syndesmose de la cheville : Perspectives stratégiques
Perspectives régionales
marché des dispositifs de traitement de la syndesmose tibio-fibulaire en Amérique du Nord
On estime que l'Amérique du Nord détiendra une part de marché de 38 à 41 % en 2025 et qu'elle connaîtra une croissance annuelle composée de 7,20 à 8,00 % entre 2026 et 2034. La part de marché des dispositifs de traitement de la syndesmose de la cheville est soutenue par une forte participation sportive, des systèmes de traumatologie avancés, des procédures de codage établies et une meilleure connaissance, par les chirurgiens, de la fixation par bouton de suture et de l'intégration de plaques à profil bas.
La demande est soutenue par la croissance des consultations orthopédiques ambulatoires, les achats groupés et la préférence des chirurgiens pour les systèmes réduisant le nombre d'ablations d'implants de routine. Aux États-Unis et au Canada, les centres utilisent la fluoroscopie, l'évaluation par tomodensitométrie et des protocoles postopératoires standardisés pour confirmer la qualité de la réduction. Dans la région, l'adoption des implants haut de gamme est privilégiée lorsque les données cliniques démontrent une diminution du nombre de réinterventions et une réadaptation plus rapide.
Marché américain des dispositifs de traitement de la syndesmose de la cheville
Les États-Unis représentent 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,30 à 8,10 % entre 2026 et 2034. La demande d'interventions est principalement due aux fractures de la cheville, aux entorses graves de la cheville chez les athlètes, aux accidents du travail et à une meilleure reconnaissance de l'instabilité syndesmotique dans les services d'urgence et orthopédiques.
La présence sur ce marché est très importante, avec des entreprises comme Arthrex, Inc., Zimmer Biomet Holdings, Inc., Johnson & Johnson MedTech, Exactech, Inc., Paragon 28, Inc. et Stryker Corporation qui disposent de réseaux de distribution importants auprès des chirurgiens. Les tendances en matière d'application s'orientent vers les implants dynamiques, les plaques de butée et les programmes de mobilisation précoce postopératoire. L'utilisation en chirurgie ambulatoire est en hausse, certaines interventions de fixation de la cheville pouvant être réalisées en ambulatoire.
Marché européen des dispositifs de traitement de la syndesmose tibio-fibulaire
L'Europe représentera 25 à 28 % du marché en 2025 et devrait enregistrer une croissance annuelle composée de 6,80 à 7,50 % entre 2026 et 2034. Au Royaume-Uni, on observe une demande croissante de consultations en médecine du sport, des procédures d'achat rigoureuses pour le Service national de santé (NHS) et des soins orthopédiques dans les hôpitaux privés pour les personnes actives. L'Allemagne domine ce secteur grâce à ses réseaux de traumatologie et à ses centres orthopédiques spécialisés qui privilégient la fixation.
En France, en Italie et en Espagne, la demande de traitements pour les blessures sportives, les traumatismes et les fractures de la cheville est constante dans les hôpitaux publics comme privés. L'adoption de ces traitements dépend de l'évaluation de leur valeur, de la réglementation européenne relative aux dispositifs médicaux (notamment le suivi des implants) et de la formation des chirurgiens. Les fournisseurs proposant des résultats cliniques, des plaques anatomiques et des kits de stérilisation bénéficieront d'un avantage concurrentiel malgré la pression sur les prix.
Marché des dispositifs de traitement de la syndesmose de la cheville en Asie-Pacifique
La région Asie-Pacifique représente une part de marché de 21 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 8,40 à 9,30 % entre 2026 et 2034. La Chine est le pays leader, grâce à un volume important de traumatismes, à la modernisation des hôpitaux et à un accès croissant aux implants orthopédiques.
Le Japon et la Corée du Sud privilégient la fixation de haute qualité et la reconstruction des blessures sportives, l'Inde mise sur le volume d'interventions en augmentant la capacité des hôpitaux privés, et l'Australie vise une adoption rapide grâce à l'expertise de ses médecins en médecine sportive et en orthopédie. L'accent mis par les politiques publiques sur les capacités chirurgicales, l'homologation des dispositifs et le développement des hôpitaux accélérera l'adoption de ces technologies.
Marché des dispositifs de traitement de la syndesmose tibio-fibulaire au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC compris entre 7,70 et 8,50 % entre 2026 et 2034. L'Arabie saoudite est en tête de l'adoption grâce à ses investissements dans les infrastructures de santé, ses programmes de médecine sportive et le développement de ses services de traumatologie.
Aux Émirats arabes unis, les interventions orthopédiques de pointe sont dispensées par les hôpitaux privés et le tourisme médical, tandis qu'en Afrique du Sud, la prise en charge des traumatismes constitue le principal moteur de la demande régionale. L'adoption de ces systèmes de fixation est variable dans le reste du Moyen-Orient et de l'Afrique de l'Est ; toutefois, les investissements dans la formation chirurgicale, l'imagerie et la logistique hospitalière ont progressé.
Analyse de segmentation
Produit
Le marché des dispositifs de traitement de la syndesmose tibio-fibulaire devrait croître à un TCAC de 7,60 % à 8,40 % entre 2026 et 2034. Ce segment est caractérisé par l'évolution des vis isolées vers des systèmes implantables, des solutions compatibles avec les plaques et des kits opératoires. Les chirurgiens évaluent de plus en plus les produits selon différents critères : contrôle de la réduction, résistance de la fixation, sécurité pour les tissus mous, profil, choix des matériaux et capacité à réduire le nombre de reprises chirurgicales ou d'ablations.
- Les systèmes d'implants de syndesmose dominent la demande car ils offrent une stabilisation dynamique, un mouvement tibio-fibulaire contrôlé et une compatibilité avec les protocoles de fixation des fractures de la cheville nécessitant un maintien fiable de la réduction.
- Les implants de plaques à base de titane sont privilégiés lorsque la résistance, la biocompatibilité, le poids réduit et la compatibilité avec l'imagerie sont importants pour les reconstructions complexes de fractures de la cheville et les interventions orthopédiques de pointe.
- Les implants de plaques en acier inoxydable restent pertinents dans les contextes où les coûts sont un facteur déterminant, car ils offrent une résistance pratique, une familiarité établie avec les chirurgiens et une disponibilité dans les systèmes d'inventaire des traumatismes.
- Les implants à base de matériaux biodégradables représentent une catégorie en développement axée sur la réduction de la charge matérielle à long terme, bien que leur adoption dépende du profil de dégradation, de la fiabilité de la fixation et des preuves cliniques.
- Les kits de plaques de syndesmose optimisent l'efficacité des procédures en combinant plaques, vis et accessoires de fixation en configurations organisées qui simplifient l'inventaire hospitalier et la préparation de la salle d'opération.
- Les pinces de syndesmose restent des instruments importants pour la réduction temporaire, la confirmation de l'alignement et le contrôle peropératoire avant la fixation finale dans les lésions syndesmotiques associées à une fracture ou isolées.
Application
On prévoit une croissance annuelle composée (TCAC) de 7,50 % à 8,20 % pour la période 2026-2034. Les fractures de la cheville représentent la principale indication, car la rupture syndesmotique accompagne souvent les lésions rotationnelles. La réduction de la syndesmose exige une grande précision pour rétablir la congruence, tandis que la prise en charge postopératoire se concentre de plus en plus sur la durabilité de l'implant, le calendrier de la rééducation, le suivi par imagerie et la prévention des complications liées à une réduction imparfaite.
- Les fractures de la cheville génèrent la plus forte demande car les fractures instables nécessitent souvent une fixation qui traite à la fois la lésion osseuse et la rupture du ligament tibio-fibulaire distal.
- La réduction de la syndesmose est stratégiquement importante car un alignement précis influence directement la mécanique articulaire, la stabilité postopératoire, la mobilité du patient et la fonction de la cheville à long terme.
- La gestion postopératoire soutient le choix du dispositif grâce à la planification de la rééducation, la vérification par imagerie, les décisions relatives à la mise en charge et la surveillance de la douleur, du desserrement, de la malréduction ou de la nécessité de procédures de révision.
Utilisateurs finaux
Le nombre d'utilisateurs finaux devrait croître à un TCAC de 7,70 % à 8,60 % entre 2026 et 2034. Les hôpitaux demeurent le principal lieu de traitement des fractures complexes de la cheville, des polytraumatismes et des traumatismes nécessitant une hospitalisation. Les centres de chirurgie ambulatoire connaissent une expansion plus rapide car certaines interventions de fixation de la cheville peuvent y être réalisées efficacement grâce à des kits standardisés, des chirurgiens expérimentés, des coûts d'infrastructure réduits et des parcours postopératoires prévisibles.
- Les hôpitaux représentent une demande importante car ils prennent en charge les fractures complexes, les traumatismes d'urgence, les cas de révision, les ressources d'imagerie et les services orthopédiques multidisciplinaires nécessitant de vastes stocks d'implants.
- Les centres de chirurgie ambulatoire gagnent du terrain à mesure que la fixation de la cheville en ambulatoire augmente, grâce à une planification efficace, des kits stériles, des modèles de propriété du chirurgien et des protocoles de récupération adaptés aux patients sélectionnés.
Aperçu des opportunités
Aperçu des opportunités de marché
|
Utilisateurs finaux |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Haut |
Réseaux de traumatologie |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Fixation ambulatoire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de traitement de la syndesmose de la cheville
Fracture de la cheville et lésions syndesmotiques liées au sport
La pratique croissante de la course à pied, du football, du basketball, du ski et des activités physiques de loisir accroît l'exposition aux entorses rotatoires de la cheville. La rupture syndesmotique est cliniquement pertinente car elle peut accompagner les fractures instables de la cheville ou se présenter comme une entorse grave nécessitant une évaluation minutieuse. Sur le marché, cela se traduit par une utilisation accrue des systèmes de fixation qui restaurent la stabilité tibio-fibulaire et réduisent le risque de douleurs chroniques. Les chirurgiens orthopédistes diagnostiquent également ces lésions de manière plus systématique grâce à l'imagerie, aux tests de stress et à l'évaluation peropératoire. Ceci améliore la prise en charge opératoire et stimule la demande en implants, pinces et plaques. Les hôpitaux et les centres de chirurgie ambulatoire bénéficient de protocoles standardisés qui permettent une prise en charge chirurgicale rapide.
Passer des vis rigides aux systèmes de fixation dynamiques
La fixation dynamique est de plus en plus utilisée car elle permet de stabiliser la syndesmose tout en autorisant des micromouvements physiologiques contrôlés. Si la fixation par vis traditionnelle reste importante, les chirurgiens privilégient de plus en plus les systèmes à bouton-suture et les systèmes hybrides pour réduire le nombre d'ablations d'implants, optimiser la récupération fonctionnelle et limiter le risque de surcontrainte. Sur le plan commercial, cette tendance se traduit par une préférence pour les implants haut de gamme, les constructions en titane et les instruments qui améliorent la reproductibilité de la réduction. Les fabricants de dispositifs s'adaptent en proposant des systèmes alliant résistance, contrôle de la tension, conception compacte et compatibilité avec les plaques de cheville. Ce facteur valorise le secteur chirurgical car les acheteurs évaluent le coût total de l'intervention, et non plus seulement le prix d'achat de l'implant, notamment lorsque des interventions secondaires peuvent être évitées.
Augmentation des capacités en chirurgie orthopédique ambulatoire
Les centres de chirurgie ambulatoire prennent une importance croissante pour certaines interventions de syndesmose tibio-fibulaire, grâce à une meilleure planification des rendez-vous, des équipes orthopédiques spécialisées et des coûts d'hébergement inférieurs à ceux des services d'hospitalisation. Ce phénomène est particulièrement marqué aux États-Unis, mais les réseaux hospitaliers privés en Europe, au Moyen-Orient et en Asie-Pacifique adoptent des modèles similaires pour les cas de traumatologie et de médecine du sport. La demande en dispositifs médicaux évolue : les centres de chirurgie ambulatoire privilégient les kits stériles compacts, l'instrumentation standardisée et un soutien des fournisseurs permettant de réduire la durée des interventions. Ceci a un impact concret sur le marché, en favorisant les fournisseurs proposant des flux de travail simplifiés, une large couverture géographique et des implants adaptés aux protocoles postopératoires ambulatoires. Cela accélère également l'adoption des systèmes haut de gamme.
Tendances futures du marché des dispositifs de traitement de la syndesmose de la cheville
vérification de la planification et de la réduction numériques
La planification numérique, l'imagerie peropératoire et la vérification objective de la réduction façonneront les tendances du marché des dispositifs de traitement de la syndesmose tibio-fibulaire au cours de la prochaine décennie. Les chirurgiens auront probablement recours à la planification guidée par tomodensitométrie, à l'analyse fluoroscopique et aux flux de travail assistés par navigation pour améliorer la reproductibilité de l'alignement. Cette tendance est importante car de petites erreurs de rotation peuvent affecter la biomécanique de la cheville et les résultats à long terme. Les fournisseurs de dispositifs proposeront un accompagnement croissant pour leurs implants, incluant des formations numériques, des outils de planification des interventions et des dossiers de données probantes démontrant la précision de la réduction. L'adoption sera la plus forte dans les centres de traumatologie, les hôpitaux universitaires et les centres de chirurgie ambulatoire spécialisés avant de s'étendre à la pratique orthopédique en général.
Innovation matérielle et fixation plus discrète
La conception future des dispositifs privilégiera des structures discrètes, une biocompatibilité améliorée et des matériaux réduisant l'irritation au niveau des tissus mous limités de la cheville. Les systèmes en titane, les polymères techniques et les concepts biodégradables concurrenceront les implants en acier inoxydable lorsque des données cliniques attestent d'une fixation fiable. Les chirurgiens rechercheront des systèmes qui préservent la solidité tout en minimisant la saillie du matériel et le risque de retrait secondaire. Les fabricants devraient optimiser la géométrie des plaques, le comportement des boucles de suture et le positionnement des boutons afin de protéger l'anatomie autour du tibia et du péroné. Ces avancées, associées à des bénéfices opératoires et de récupération mesurables, permettront un positionnement haut de gamme.
Opportunités du marché des dispositifs de traitement de la syndesmose de la cheville
Systèmes de soins intégrés spécifiques à chaque procédure pour les services ambulatoires
Le marché des dispositifs de traitement de la syndesmose tibio-fibulaire affiche des prévisions solides, liées aux systèmes intégrés simplifiant la fixation ambulatoire. Les centres de chirurgie ambulatoire et les centres orthopédiques spécialisés ont besoin d'implants stériles, d'instruments compatibles, d'outils de réduction et de protocoles clairs pour minimiser la complexité de la mise en place. Les fournisseurs peuvent investir dans des kits adaptés aux fractures de la cheville, aux entorses hautes isolées et aux exigences du parcours postopératoire. Cette opportunité est commercialement attractive car l'efficacité des procédures influe sur la satisfaction des chirurgiens et la rentabilité des établissements. Les entreprises qui associent leurs produits à des formations, à la gestion des stocks et à un support numérique peuvent favoriser l'adoption de ces solutions tout en réduisant la variabilité des procédures au sein des réseaux de soins ambulatoires.
Programmes de formation et d'accès aux soins pour les chirurgiens des marchés émergents
Les marchés émergents offrent une opportunité concrète aux entreprises qui associent l'accès aux implants à une formation structurée pour les chirurgiens. De nombreux hôpitaux d'Asie-Pacifique, d'Amérique latine et du Moyen-Orient modernisent leurs services de traumatologie, mais l'adoption de systèmes de syndesmose avancés dépend de la formation, de la maîtrise de l'imagerie et de la fiabilité des distributeurs locaux. Les fabricants peuvent créer une demande durable grâce à des laboratoires d'anatomie, des formations mobiles, un accompagnement clinique et des modèles de tarification adaptés aux budgets hospitaliers. Cette approche élargit l'accès aux implants au-delà des grands centres urbains et favorise la standardisation des procédures. Elle renforce également la fidélité à la marque auprès des jeunes chirurgiens orthopédistes qui développent une pratique spécialisée dans le pied et la cheville.
Développements récents
- Février 2026 : Zimmer Biomet Holdings, Inc. et Paragon 28, Inc. ont lancé le système de clou TTC incurvé Phantom, une solution de fusion de l’arrière-pied conçue en tenant compte de l’anatomie de la voûte plantaire postérieure. Bien que ciblant la fixation complexe de l’arrière-pied, ce lancement renforce l’offre de Zimmer Biomet en matière de pied et de cheville et développe ses relations avec les chirurgiens spécialisés dans les interventions traumatologiques et reconstructives connexes.
- Mars 2025 : Exactech, Inc. a annoncé les premières interventions chirurgicales réalisées avec les implants tibiaux Vantage Ankle 3D et 3D+ dotés d’un système de navigation GPS pour la cheville. L’entreprise a présenté cette combinaison comme une plateforme de chirurgie de la cheville de haute précision, offrant un guidage en temps réel et des options d’implants tibiaux imprimés en 3D, s’inscrivant ainsi dans le mouvement plus large en faveur des interventions chirurgicales du pied et de la cheville assistées par navigation.
- Septembre 2024 : Paragon 28, Inc. a lancé le système de stabilisation R3FLEX pour la réparation anatomique des lésions syndesmotiques de la cheville. Ce système a été conçu pour restaurer la stabilité après une fracture ou une entorse grave de la cheville, grâce à une tension ajustable, un implant tibial interne, des micromouvements contrôlés et une configuration unique de kit stérile pour une procédure chirurgicale simplifiée.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -