
Marché de l’application hébergement : taille, part de marché et prévisions 2034
Marché de l'hébergement d'applications : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type d'hébergement (hébergement cloud, infrastructure en tant que service (IaaS), plateforme en tant que service (PaaS), logiciel en tant que service (SaaS), hébergement géré, colocation) ; par type de service (surveillance des applications, gestion des interfaces de programmation d'applications (API), services d'infrastructure, administration de bases de données, sauvegarde et restauration, sécurité des applications) ; par type d'application (applications web, applications mobiles) ; par taille d'entreprise (PME, grandes entreprises) ; par secteur vertical (médias et divertissement, banque, services financiers, télécommunications et informatique, santé, commerce de détail et e-commerce, industrie manufacturière, énergie et services publics, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010792
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


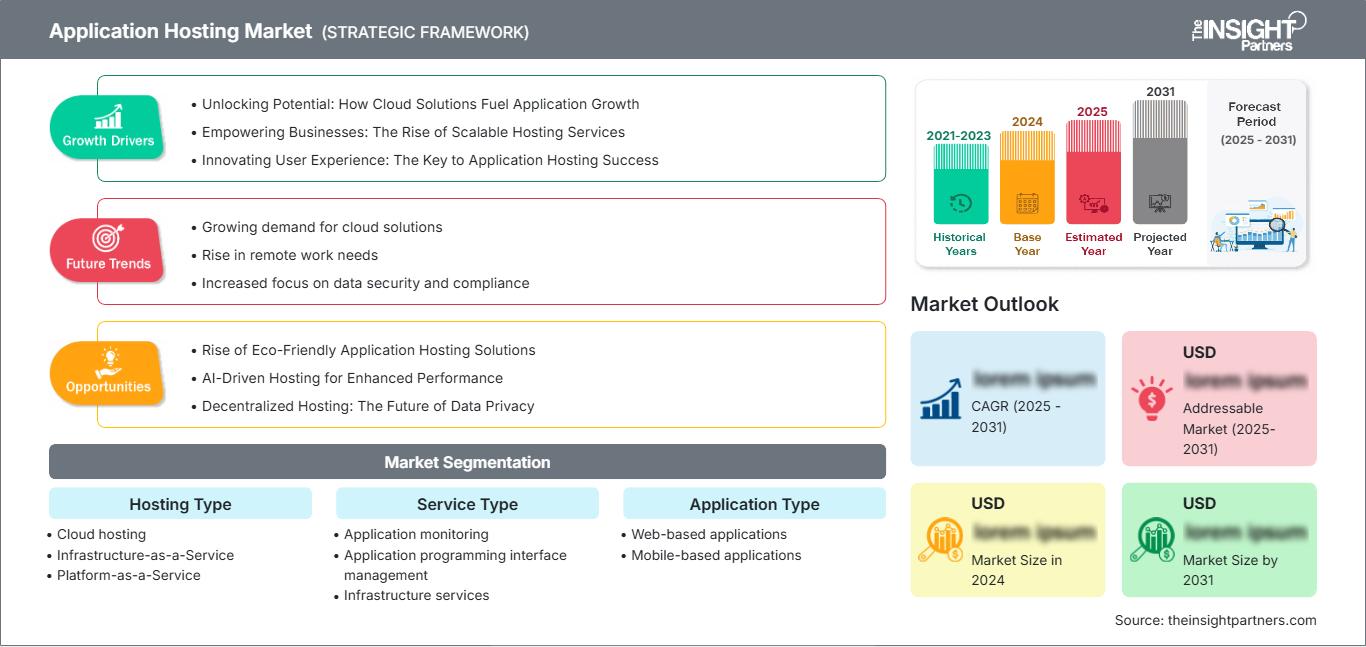
Taille du marché en 2025
92,68 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
256,09 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
11,96 %
taux de croissance
Marché adressable
1 530,59 milliards de dollars américains
(2026-2034)
Le marché de l'hébergement d'applications devrait passer de 92,68 milliards de dollars US en 2025 à 256,09 milliards de dollars US d'ici 2034, enregistrant un TCAC de 11,96 % entre 2026 et 2034. Cette croissance est soutenue par la migration des entreprises de leurs infrastructures propriétaires vers des environnements hébergés, la demande croissante de services numériques résilients et l'adoption plus large du développement natif du cloud pour les applications métiers destinées aux clients et les applications internes.
L'Amérique du Nord demeure un important vivier de revenus, les entreprises modernisant leurs charges de travail existantes, développant l'utilisation d'architectures de cloud hybride et privilégiant la sécurité de la diffusion des applications. La taille du marché de l'hébergement d'applications dans la région est soutenue par une adoption mature du cloud, une forte présence des hyperscalers et une demande croissante de services managés combinant surveillance, sauvegarde, restauration, conformité et sécurité des applications.
Analyse et perspectives du marché de l'hébergement d'applications
- L'Amérique du Nord représentait une part de marché de 38 à 41 % en 2025 et devrait croître à un TCAC de 10,8 à 11,6 % entre 2026 et 2034, grâce à une maturité avancée du cloud, une forte consommation de SaaS et d'importants programmes de modernisation des entreprises.
- Les États-Unis représentaient 78 à 82 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 10,9 à 11,7 % à mesure que les entreprises déploient des applications hébergées pour l'IA, le commerce électronique, les services bancaires, la santé et les charges de travail collaboratives.
- L'Europe détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 10,4 à 11,2 %, tirée par le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne, les priorités en matière de résidence des données et de cloud souverain influençant les décisions d'hébergement.
- La région Asie-Pacifique représentait une part de 22 à 25 % en 2025 et devrait croître à un TCAC de 13,1 à 14,3 %, la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie faisant progresser la migration vers le cloud, les applications mobiles et le commerce numérique.
- Segment le plus important : L’hébergement cloud représentait 46 à 50 % de parts de marché en 2025 et devrait croître à un TCAC de 12,4 à 13,2 % à mesure que les modèles IaaS, PaaS et SaaS deviennent des options de déploiement par défaut.
- Segment à forte croissance : La sécurité des applications détenait une part de marché de 12 à 15 % en 2025 et devrait croître à un TCAC de 14,2 à 15,4 % à mesure que les entreprises renforcent la protection de leurs charges de travail hébergées.
- Principales entreprises analysées en détail : Amazon Web Services, Inc., International Business Machines Corporation, Rackspace Technology, Google LLC, Liquid Web, LLC, Microsoft Corporation, Sungard Availability Services, DXC Technology Company, Atos SE et NaviSite, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'hébergement d'entreprise a évolué, passant de l'externalisation de serveurs basique à des plateformes intégrées combinant environnements d'exécution, observabilité, contrôle des identités, automatisation et reprise après sinistre. La croissance du marché de l'hébergement d'applications reflète la demande croissante de flexibilité, de cycles de déploiement plus rapides et de coûts d'infrastructure réduits. Les modèles hébergés prennent également en charge la conteneurisation, l'intégration par API et les flux de travail DevOps, permettant aux organisations de standardiser leurs déploiements tout en garantissant performance et continuité de service.
La demande sera tirée par les charges de travail réglementées, les applications en périphérie de réseau et les besoins spécifiques d'hébergement des différents secteurs. Les nouvelles zones géographiques investissent davantage dans le cloud en raison des applications évolutives utilisées par les banques, les télécommunications, les administrations et le commerce de détail. Les fournisseurs de services cloud proposant une infrastructure gérée, la conformité réglementaire, la gestion des performances applicatives et l'orchestration de la sécurité pourront conclure des contrats plus lucratifs.
Portée du rapport sur le marché de l'hébergement d'applications
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 92,68 milliards de dollars américains |
| Taille du marché d'ici 2034 | 256,09 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 11,96% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'hébergement d'applications
La demande est en hausse, les entreprises remplaçant leurs infrastructures fragmentées par des environnements hébergés garantissant disponibilité, évolutivité et coûts d'exploitation prévisibles. La croissance du marché de l'hébergement d'applications est étroitement liée à la migration vers le cloud, à la conception d'applications pilotées par API, au développement du télétravail et à la nécessité de déployer des mises à jour sans perturber l'expérience client. Ces services, tels que l'infrastructure, l'administration des bases de données, la surveillance, la sauvegarde et la restauration, sont désormais des composantes essentielles des contrats d'hébergement, et non plus de simples services à valeur ajoutée.
Les caractéristiques de l'offre sont déterminées par les investissements des géants du cloud, la différenciation des services managés et l'adoption de stratégies de déploiement hybrides. La concurrence entre Amazon Web Services, Microsoft Corporation, Google LLC, IBM et Rackspace Technology repose sur la diversité des plateformes, les réseaux de partenaires, l'automatisation et les services destinés aux entreprises. Liquid Web, DXC Technology Company, Sungard Availability Services, Atos SE et NaviSite, Inc. contribuent à l'essor du secteur grâce à leurs offres d'hébergement managé, de reprise d'activité et de services verticaux.
Le positionnement concurrentiel évolue vers une gestion complète du cycle de vie des applications. L'analyse du marché de l'hébergement d'applications révèle que les acheteurs comparent de plus en plus les fournisseurs sur la base de leurs engagements en matière de niveau de service, de leur niveau de sécurité, de leur expertise en migration, de leur degré d'intégration et de leur maîtrise des coûts. Une combinaison de Kubernetes managé, de supervision, de sauvegarde, de base de données, d'API et d'infrastructure conforme permettra aux entreprises de moderniser leurs systèmes existants et de passer au cloud natif.
Les tendances d'investissement révèlent un intérêt accru pour la préparation à l'IA, l'hébergement à faible latence, les clouds souverains et l'efficacité des opérations des centres de données. On observe une tendance des entreprises à adopter un modèle d'exploitation multicloud afin d'éviter la dépendance vis-à-vis d'un fournisseur unique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'hébergement d'applications : Perspectives stratégiques
Perspectives régionales
marché de l'hébergement d'applications en Amérique du Nord
L’Amérique du Nord détenait une part de marché de 38 à 41 % en 2025 et devrait connaître une croissance annuelle composée de 10,8 à 11,6 % entre 2026 et 2034. La région bénéficie d’une forte maturité du cloud d’entreprise, d’une disponibilité importante de centres de données, d’une forte adoption du SaaS et d’une utilisation généralisée des applications hébergées dans les secteurs des services financiers, de la santé, du commerce de détail, des médias et des technologies.
En Amérique du Nord, la part de marché de l'hébergement d'applications est renforcée par l'infrastructure des hyperscalers, les fournisseurs de services gérés et la demande des entreprises pour des applications résilientes. Les acheteurs recherchent de plus en plus des contrats d'hébergement incluant la surveillance des applications, l'automatisation des sauvegardes, la garantie de restauration, la gestion des API et des contrôles de sécurité conformes aux obligations réglementaires.
Marché américain de l'hébergement d'applications
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 10,9 à 11,7 % entre 2026 et 2034. Cette demande est soutenue par la modernisation à grande échelle des entreprises, les applications basées sur l'IA, les plateformes fintech, les systèmes de santé, le commerce numérique et les logiciels de collaboration nécessitant des environnements hébergés sécurisés.
La présence de l'entreprise demeure forte car les principaux fournisseurs exploitent de vastes régions cloud aux États-Unis, des réseaux de partenaires et des services gérés. Les entreprises privilégient la sécurité des applications, la surveillance des performances et la portabilité des charges de travail, car les applications hébergées deviennent essentielles à l'engagement client et à la résilience opérationnelle.
Marché européen de l'hébergement d'applications
L'Europe représentait 24 à 27 % du marché en 2025 et devrait connaître une croissance annuelle composée de 10,4 à 11,2 % entre 2026 et 2034. Le leadership du Royaume-Uni et de l'Allemagne en matière d'adoption s'explique par la modernisation du cloud d'entreprise, la digitalisation des services financiers et le développement des capacités des centres de données. En France, en Italie et en Espagne, ce sont les initiatives gouvernementales en faveur du cloud, la modernisation du commerce de détail et la digitalisation de l'industrie manufacturière qui expliquent ce succès.
Les besoins du marché européen sont influencés par les enjeux de résidence des données, les réglementations en matière de cybersécurité et les clouds souverains. Le marché des applications hébergées privilégie la conformité, l'auditabilité, les économies d'énergie et un support localisé. Les fournisseurs disposant d'une infrastructure régionale, d'une certification de sécurité et d'une solution de migration hébergée ont davantage de chances de réussir.
Marché de l'hébergement d'applications en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 22 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 13,1 à 14,3 % entre 2026 et 2034. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie développent l'adoption des applications hébergées grâce au commerce mobile, aux services bancaires numériques, aux jeux, à la logistique, à l'automatisation de la production et aux investissements dans le cloud public.
La croissance est soutenue par l'essor des applications à grande échelle, des start-ups privilégiant le cloud et la modernisation des entreprises dans les économies à forte croissance. Les investissements dans les infrastructures numériques, encouragés par les politiques publiques, l'expansion des centres de données locaux et la demande d'une évolutivité rentable font de la région Asie-Pacifique l'une des régions affichant la plus forte croissance pour les applications hébergées.
Marché de l'hébergement d'applications au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 11,8 % à 12,8 % entre 2026 et 2034, portée par l'Arabie saoudite, les Émirats arabes unis, l'Afrique du Sud et le reste de la région. Cette demande est liée aux initiatives de villes intelligentes, à la numérisation du secteur de l'énergie, à la modernisation des services financiers et à la migration des services publics vers le cloud.
Dans la région, les acheteurs privilégient l'hébergement sécurisé, la reprise après sinistre et la disponibilité des applications à mesure que les services numériques se développent. Le déploiement de régions cloud dans les pays du Golfe, l'amélioration de la connectivité et les investissements des entreprises dans les infrastructures gérées offrent des opportunités aux fournisseurs capables de prendre en charge la conformité, la résilience et les plateformes numériques multilingues.
Analyse de segmentation
Type d'hébergement
Le segment de l'hébergement devrait connaître une croissance annuelle composée (TCAC) de 11,9 % à 12,8 % entre 2026 et 2034. Ce segment englobe l'hébergement cloud, l'IaaS, le PaaS, le SaaS, l'hébergement géré et la colocation. L'hébergement cloud domine le marché car les entreprises privilégient la capacité flexible, le provisionnement automatisé et les modèles commerciaux basés sur l'usage.
- L'hébergement dans le cloud reste l'option privilégiée des entreprises qui migrent leurs applications web, mobiles et métiers vers des environnements évolutifs qui améliorent la disponibilité et réduisent les contraintes liées à la propriété de l'infrastructure.
- L'infrastructure en tant que service (IaaS) prend en charge le contrôle des ressources de calcul, de stockage et de réseau pour les entreprises qui modernisent leurs applications existantes, tout en conservant une flexibilité sur les systèmes d'exploitation, les charges de travail et l'architecture de sécurité.
- La plateforme en tant que service (PaaS) accélère le développement en fournissant aux équipes des environnements d'exécution gérés, des intergiciels, des bases de données et des outils d'intégration qui réduisent le temps de configuration et la complexité opérationnelle.
- Le modèle SaaS (Software-as-a-Service) reste important pour les applications métier standardisées fournies via des modèles hébergés, permettant une mise en œuvre, des mises à jour et un accès par abonnement plus rapides.
- L'hébergement géré s'adresse aux organisations qui nécessitent une administration, une surveillance, une sauvegarde, des correctifs et une assistance expertes pour les charges de travail qui ne peuvent pas être entièrement gérées de manière autonome.
- L'hébergement en colocation reste pertinent pour les entreprises qui ont besoin de contrôler leur infrastructure physique tout en utilisant des installations tierces pour l'alimentation électrique, le refroidissement, la connectivité et la résilience.
Type de service
Le type de service devrait croître à un TCAC de 12,1 à 13,0 % entre 2026 et 2034. La demande est tirée par les services d'infrastructure, la surveillance des applications, l'administration des bases de données, la sauvegarde et la restauration, la gestion des API et la sécurité des applications, car les acheteurs recherchent un support opérationnel complet pour les charges de travail hébergées.
- La surveillance des applications aide les entreprises à maintenir la visibilité des performances, à détecter les pannes, à gérer les niveaux de service et à améliorer l'expérience utilisateur sur les applications web et mobiles hébergées.
- La gestion des interfaces de programmation d'applications prend en charge les architectures à forte intégration en sécurisant, en gérant et en faisant évoluer les API utilisées sur les plateformes numériques, les écosystèmes partenaires et les systèmes internes.
- Les services d'infrastructure fournissent le support en matière de calcul, de stockage, de réseau et d'environnement d'exploitation nécessaire au déploiement résilient d'applications sur des plateformes cloud, hybrides et hébergées.
- L'administration des bases de données demeure essentielle pour les applications hébergées qui nécessitent disponibilité, optimisation, coordination des sauvegardes, assistance à la migration et gestion sécurisée du cycle de vie des données.
- La sauvegarde et la restauration renforcent la continuité des activités en protégeant les charges de travail hébergées contre les pannes, les pertes de données, les cyberincidents et les défaillances opérationnelles grâce à des processus de restauration automatisés.
- La sécurité des applications est le domaine de services qui connaît la croissance la plus rapide, les organisations privilégiant la gestion des vulnérabilités, les contrôles d'accès, le chiffrement, la conformité et la protection en temps réel.
Type d'application
D'après le rapport sur le marché de l'hébergement d'applications, le segment des types d'applications devrait connaître une croissance annuelle composée (TCAC) de 11,5 % à 12,6 % entre 2026 et 2034. Les applications web continuent de représenter la part la plus importante de la demande, car les portails d'entreprise, les plateformes de commerce électronique, les outils collaboratifs et les systèmes de gestion interne dépendent fortement de la disponibilité de l'hébergement et de la gestion centralisée. Parallèlement, les applications mobiles connaissent une croissance rapide, portée par l'engagement croissant des consommateurs en ligne, l'utilisation accrue des smartphones et la demande grandissante de services clients et d'entreprises optimisés pour le mobile.
- Les applications web dominent l'adoption car les entreprises s'appuient sur des portails hébergés, des interfaces SaaS, des plateformes transactionnelles, des outils de flux de travail et des applications accessibles via navigateur pour leurs opérations quotidiennes.
- Les applications mobiles se développent à mesure que les banques, les détaillants, les prestataires de soins de santé, les entreprises de médias et les organismes publics proposent des services toujours disponibles sur les smartphones et les appareils connectés.
Taille de l'organisation
La taille des organisations devrait croître à un TCAC de 11,7 à 12,7 % entre 2026 et 2034. Les grandes entreprises sont à l'origine des dépenses en raison de la complexité de leurs charges de travail et de leurs besoins de conformité, tandis que les petites et moyennes entreprises adoptent des modèles hébergés pour accéder à une infrastructure de niveau entreprise sans investissement important.
- Les petites organisations utilisent des services hébergés pour lancer rapidement des applications, limiter leurs dépenses d'infrastructure et accéder à un support géré sans avoir à constituer des équipes d'exploitation informatique dédiées.
- Les entreprises de taille moyenne adoptent le cloud et l'hébergement géré pour faire évoluer leurs applications, intégrer les flux de travail numériques et améliorer leur résilience tout en maîtrisant la complexité administrative.
- Les grandes entreprises restent les principaux acheteurs car elles gèrent des charges de travail distribuées, des obligations réglementaires, des utilisateurs du monde entier et des exigences d'intégration complexes dans des environnements hybrides.
Aperçu des opportunités
|
Type d'application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Applications Web |
Haut |
Mise à l'échelle du portail |
Mature |
|
Applications mobiles |
Moyen |
Modernisation des applications |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'hébergement d'applications
Migration d'entreprise vers l'hébergement natif du cloud
La migration d'entreprise est le principal moteur de cette tendance, car les environnements hébergés réduisent la dépendance aux centres de données internes et accroissent l'agilité des déploiements. Les entreprises transfèrent leurs portails clients, extensions ERP, tableaux de bord analytiques et applications collaboratives vers un environnement géré offrant une évolutivité flexible. Grâce à cette tendance, la disponibilité est améliorée, les cycles de mise en production sont plus rapides et les équipes informatiques peuvent se concentrer sur la valeur ajoutée des applications plutôt que sur la gestion du matériel.
Exigences croissantes en matière de sécurité et de résilience
La demande croissante en matière de continuité d'activité et de sécurité renforce l'importance des applications hébergées. Les entreprises exigent désormais des hébergeurs qu'ils proposent l'automatisation des sauvegardes, la reprise après sinistre, l'évaluation des vulnérabilités, la gestion des identités, le chiffrement et la surveillance de leurs applications. Les cyber-risques, les impératifs de conformité et les exigences de haute disponibilité impliquent que le simple hébergement d'une infrastructure ne suffit plus. Les fournisseurs d'hébergement qui maîtrisent à la fois la sécurité et la reprise des applications sont idéalement placés pour remporter des contrats plus lucratifs.
Croissance des plateformes d'engagement client numérique
L'essor des interactions numériques des clients stimule la demande d'applications hébergées sur des plateformes capables de gérer les pics de trafic, de personnaliser les services, d'offrir une accessibilité mobile et de traiter les transactions de manière fiable. La nécessité d'environnements évolutifs pour les services web et mobiles est cruciale pour les commerçants, les banques, les médias, les hôpitaux, les administrations et bien d'autres. L'hébergement d'applications permet un déploiement plus rapide des fonctionnalités et une disponibilité constante sans investissements importants dans les infrastructures internes.
Tendances futures du marché de l'hébergement d'applications
Infrastructure hébergée compatible avec l'IA
Les tendances du marché de l'hébergement d'applications s'orienteront de plus en plus vers une infrastructure adaptée à l'IA, capable de prendre en charge les charges de travail d'inférence, la surveillance intelligente, la correction automatisée et les applications gourmandes en données. Les entreprises exigeront des plateformes d'hébergement offrant une puissance de calcul évolutive, une gouvernance des données robuste et une intégration avec les services de développement d'IA. Les fournisseurs capables de combiner infrastructure gérée, opérations d'IA, observabilité et maîtrise des coûts gagneront en importance à mesure que les applications hébergées deviendront plus intelligentes et plus gourmandes en ressources.
Modèles d'hébergement souverains et sectoriels
Les solutions de cloud souverain et d'hébergement sectoriel devraient gagner en popularité, car les organisations soumises à la réglementation cherchent à concilier leurs efforts de transformation numérique et la nécessité de maîtriser leurs données, leur emplacement et leur audit. Les secteurs bancaire, de la santé, les organismes gouvernementaux et les fournisseurs d'infrastructures critiques privilégieront les solutions d'hébergement conformes aux réglementations locales.
Opportunités du marché de l'hébergement d'applications
Services de sécurité des applications gérés
Le service de sécurité des applications gérées représente une opportunité à forte valeur ajoutée compte tenu de l'exposition croissante des charges de travail hébergées aux menaces sophistiquées. Les entreprises ont besoin d'une évaluation continue des vulnérabilités, de la protection des applications web, de la sécurité des API, de la gestion des accès, du chiffrement, de la conformité et de la réponse aux incidents. Les fournisseurs d'hébergement qui proposent des services de sécurité dans leurs offres peuvent ainsi augmenter leurs revenus et simplifier le processus pour leurs clients.
Hébergement hybride pour la modernisation des systèmes existants
L'hébergement hybride offre une opportunité car de nombreuses entreprises ne peuvent pas migrer directement toutes leurs applications vers le cloud public. Les systèmes existants, les contraintes de conformité et les charges de travail sensibles à la latence nécessitent une modernisation progressive. Les fournisseurs peuvent accompagner l'évaluation, la migration, la refactorisation, l'infrastructure gérée et les opérations courantes dans des environnements privés, publics et de colocation. Les prévisions du marché de l'hébergement d'applications indiquent que les modèles hybrides resteront importants, les acheteurs recherchant une modernisation sans interruption de service ni risque de migration incontrôlé.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -