
Marché de la virtualisation d’applications : taille et prévisions 2034
Taille et prévisions du marché de la virtualisation des applications (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : taille de l’entreprise (PME, grandes entreprises) ; type (virtualisation de la sécurité, systèmes de gestion de contenu, autres) ; utilisateurs finaux (commerce de détail et biens de consommation, santé, industrie, informatique et télécommunications, production, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003638
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


Taille du marché en 2025
4,54 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,61 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,33 %
taux de croissance
Marché adressable
62,27 milliards de dollars américains
(2026-2034)
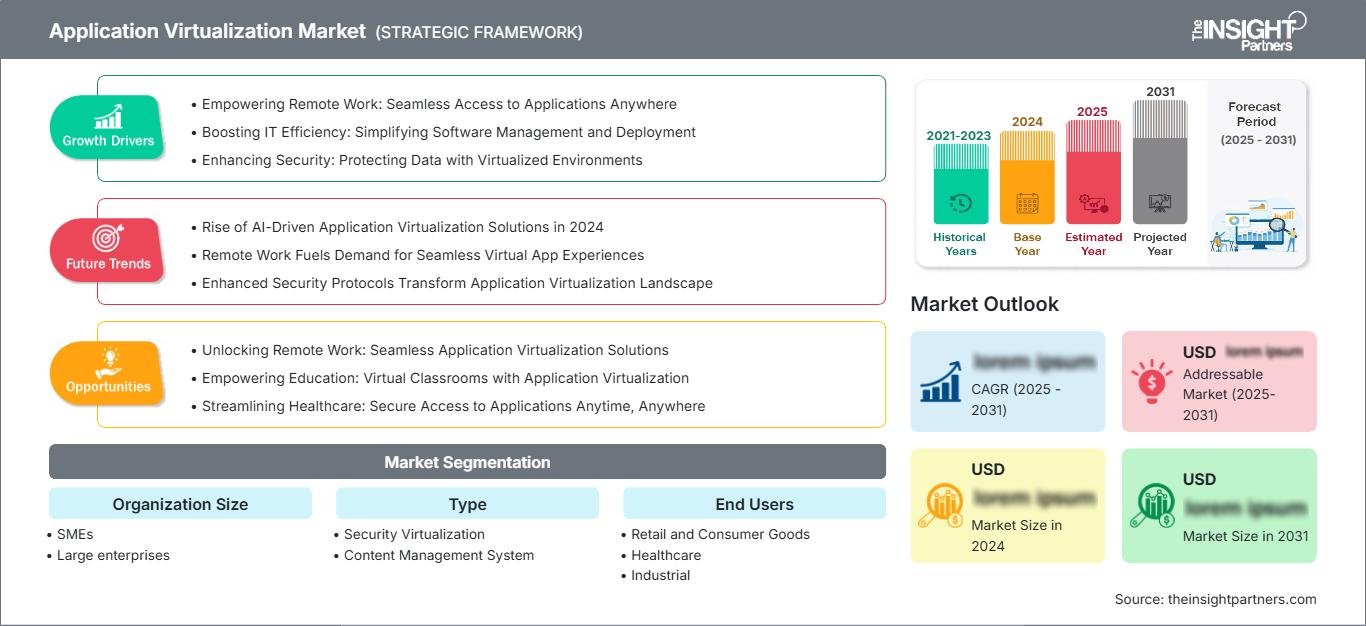
Le marché de la virtualisation des applications devrait passer de 4,54 milliards de dollars US en 2025 à 8,61 milliards de dollars US d'ici 2034, enregistrant un TCAC de 8,33 % entre 2026 et 2034. Cette croissance est soutenue par la demande des entreprises pour une distribution centralisée des applications, un accès distant sécurisé, une gestion simplifiée du cycle de vie des logiciels et une dépendance réduite aux points de terminaison dans les environnements informatiques distribués.
L'Amérique du Nord demeure un contributeur majeur au marché de la virtualisation des applications, les grandes entreprises, les réseaux de santé, les détaillants et les fournisseurs de services informatiques modernisant leurs infrastructures de travail hybrides. La croissance régionale estimée est soutenue par les modèles d'accès « zéro confiance », la distribution d'applications hébergées dans le cloud et une forte présence de fournisseurs intégrant la virtualisation aux plateformes de gestion des identités, des terminaux et de collaboration.
Analyse et perspectives du marché de la virtualisation des applications
- Amérique du Nord : La région représentait une part estimée entre 36 et 39 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,6 % entre 2026 et 2034, soutenue par le travail hybride, la migration vers le cloud et l'adoption par le secteur réglementé.
- États-Unis : Les États-Unis représentaient environ 78 à 82 % des revenus de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,9 à 8,7 % entre 2026 et 2034.
- Europe : L'Europe détenait une part estimée entre 24 et 27 % en 2025 et devrait croître à un TCAC de 7,2 à 8,0 % jusqu'en 2034, sous l'impulsion du Royaume-Uni, de l'Allemagne, de la France et des pays nordiques.
- Asie-Pacifique : La région Asie-Pacifique représentait une part estimée à 22-25 % en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,7 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Segment le plus important : Les grandes entreprises détenaient une part de marché estimée entre 63 et 67 % en 2025 et devraient connaître une croissance annuelle composée de 7,6 à 8,3 % entre 2026 et 2034.
- Segment à forte croissance : Les PME détenaient une part estimée entre 33 et 37 % en 2025 et devraient croître à un TCAC de 8,9 à 9,8 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Citrix Systems, Inc., Dell Technologies Inc., Google LLC, Microsoft Corporation, OpenText Corporation, NComputing Co., Ltd., Oracle Corporation, Red Hat, Inc., Broadcom Inc. et Gen Digital Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La distribution d'applications d'entreprise est passée d'une installation centrée sur chaque appareil à un accès centralisé et piloté par des politiques. La croissance du marché de la virtualisation des applications est de plus en plus influencée par les bureaux virtuels hébergés dans le cloud, l'accès sécurisé via navigateur, le streaming d'applications et les modèles de distribution conteneurisés qui réduisent les risques de compatibilité. Les services informatiques privilégient les environnements où les applications peuvent être maintenues une seule fois, gérées de manière centralisée, puis utilisées sur plusieurs terminaux sans avoir à reconfigurer chaque appareil.
Là où un accès sécurisé est requis sans complexifier les terminaux, les solutions novatrices seront les plus déterminantes. Les applications gouvernementales, les applications de santé, le commerce de détail, les systèmes d'exécution de la production et les services d'assistance informatique devraient dominer le marché. Des investissements sont également réalisés dans la distribution d'informations basée sur l'identité, l'observabilité et l'automatisation.
Rapport sur le marché de la virtualisation des applications
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,54 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,61 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,33% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la virtualisation des applications
La croissance du marché de la virtualisation des applications est alimentée par la généralisation du travail hybride, la diversification croissante des terminaux et la nécessité de gérer conjointement les applications existantes et les applications natives du cloud. Les entreprises déploient la virtualisation pour dissocier les applications des systèmes d'exploitation, faciliter l'application des correctifs et réduire les délais de déploiement. Le besoin de virtualisation est maximal lorsque la disponibilité, la conformité et l'expérience utilisateur doivent être maintenues de manière homogène sur les ordinateurs portables d'entreprise, les clients légers, les terminaux non gérés et les points d'accès distants.
Un autre domaine ayant connu des progrès est la maturité de l'écosystème. L'intégration des plateformes cloud, des fournisseurs d'identité, des solutions de gestion des terminaux et de l'architecture de périphérie des services d'accès sécurisé avec la pile de virtualisation permet aux services informatiques de mettre en œuvre un contrôle d'accès conditionnel, de réduire les transferts de données vers les terminaux et d'accroître la disponibilité des applications sans avoir à créer d'environnements de bureau virtuel pour chaque charge de travail.
L'analyse du marché de la virtualisation des applications révèle un paysage concurrentiel dominé par les fournisseurs d'espaces de travail sécurisés, d'infrastructures cloud et de logiciels d'entreprise. Citrix Systems, Microsoft Corporation, Broadcom Inc., Dell Technologies, Oracle Corporation, Red Hat, Google LLC, OpenText Corporation, NComputing et Gen Digital privilégient l'intégration, l'identification, la sécurité des terminaux et la prise en charge du cloud hybride plutôt que les plateformes de diffusion autonomes.
Le positionnement est de plus en plus influencé par les capacités d'intégration. Les clients souhaitent utiliser des systèmes compatibles avec Microsoft Entra ID, Azure Virtual Desktop, Chrome Enterprise, les environnements Kubernetes, la gestion de contenu et les principes de sécurité zéro confiance. Les entreprises proposant des services de distribution d'applications, d'analyse, d'automatisation et de gouvernance de la sécurité bénéficient d'un avantage concurrentiel significatif.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la virtualisation des applications : Perspectives stratégiques
Perspectives régionales
marché de la virtualisation des applications en Amérique du Nord
La part de marché de la virtualisation des applications en Amérique du Nord est estimée entre 36 et 39 % en 2025, avec une croissance annuelle composée prévue de 7,8 à 8,6 % jusqu'en 2034. L'adoption est renforcée par une infrastructure cloud mature, les dépenses en cybersécurité et les modèles de main-d'œuvre distribuée dans les secteurs de la santé, des services financiers, du gouvernement, du commerce de détail et des entreprises technologiques.
Les États-Unis dominent la demande régionale, tandis que le Canada y contribue par la modernisation du secteur public et l'adoption de services gérés. Les entreprises consolident l'accès aux applications via des espaces de travail sécurisés, réduisent les installations locales et intègrent les contrôles d'identité dans les environnements virtualisés. La concentration des fournisseurs favorise également l'adoption rapide de nouvelles fonctionnalités de déploiement et de conformité.
Marché américain de la virtualisation des applications
Les États-Unis représentaient environ 78 à 82 % des revenus du marché de la virtualisation d'applications en Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,9 à 8,7 % entre 2026 et 2034. La demande provient des réseaux de santé, des détaillants, des entreprises technologiques et des entreprises réglementées qui exigent une diffusion sécurisée des applications métier au sein d'effectifs hybrides.
La présence des entreprises est un facteur d'accélération majeur. Microsoft Corporation, Citrix Systems, Oracle Corporation, Dell Technologies, Google LLC, Red Hat et Broadcom accompagnent les déploiements en entreprise grâce à leurs services cloud, leurs plateformes de virtualisation et leurs outils d'accès sécurisé. L'adoption s'oriente vers le contrôle d'accès basé sur l'identité, l'isolation des applications et les solutions de bureau géré.
Marché européen de la virtualisation des applications
L'Europe détenait une part estimée entre 24 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 8 % jusqu'en 2034. Le Royaume-Uni et l'Allemagne sont en tête de l'adoption grâce à la migration des entreprises vers le cloud, aux programmes de travail numérique et aux exigences strictes de conformité dans le cadre des réglementations sur la protection des données.
La France, l'Italie et l'Espagne connaissent une croissance soutenue, les entreprises de taille moyenne modernisant leurs applications existantes et réduisant leurs coûts de support technique. Les services publics, l'industrie, la banque et les opérateurs télécoms adoptent la distribution centralisée d'applications pour renforcer la sécurité, gérer les versions logicielles et favoriser la flexibilité des équipes à l'international.
Marché de la virtualisation des applications en Asie-Pacifique
La région Asie-Pacifique représentait une part estimée à 22-25 % en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,7 % entre 2026 et 2034. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie sont à la pointe de l'adoption, les entreprises développant leur infrastructure cloud, numérisant leurs opérations et soutenant les effectifs mobiles.
La modernisation industrielle, la transformation numérique impulsée par les politiques publiques et la croissance des services informatiques accroissent la demande en matière de distribution sécurisée d'applications. L'Inde et la Chine présentent d'importantes opportunités de volume, tandis que le Japon, la Corée du Sud et l'Australie privilégient la sécurité, la gestion des terminaux et un accès aux applications conforme aux réglementations.
Marché de la virtualisation des applications au Moyen-Orient et en Afrique
Le rapport sur le marché de la virtualisation des applications indique que le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 7,4 à 8,2 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont en tête de l'adoption régionale, les organisations des secteurs du gouvernement numérique, de l'énergie, de l'aviation et des services financiers modernisant l'accès aux applications pour les équipes et les sous-traitants distribués.
L'Afrique du Sud demeure le principal contributeur africain, portée par la demande des secteurs bancaire, des télécommunications et des services aux entreprises. Dans toute la région, l'adoption du cloud et les investissements dans les infrastructures créent des opportunités pour la virtualisation des applications gérées, notamment lorsque les organisations ont besoin d'un accès sécurisé sans cycles de renouvellement fréquents des terminaux.
Analyse de segmentation
Taille de l'organisation
La taille des entreprises devrait croître à un TCAC de 8,1 % à 8,8 % entre 2026 et 2034. Le marché de la virtualisation des applications s'étend aux grandes entreprises et aux PME, les acheteurs privilégiant la flexibilité des licences, l'administration centralisée et la sécurité du déploiement à distance. Les grandes entreprises conservent la majeure partie des revenus, tandis que les PME adoptent plus rapidement les solutions cloud, qui simplifient la mise en œuvre.
- PME : Les PME adoptent les applications virtualisées pour accéder à des logiciels de niveau entreprise sans nécessiter d’infrastructure complexe. Les modèles d’abonnement, les services gérés et l’administration simplifiée rendent le déploiement accessible aux équipes informatiques aux ressources limitées.
- Grandes entreprises : Les grandes entreprises utilisent la virtualisation pour standardiser l’accès aux applications entre les régions, les services, les sous-traitants et les processus réglementés. L’adoption de la virtualisation est motivée par la conformité, l’évolutivité, la distribution des terminaux et la complexité des parcs applicatifs.
Taper
Le marché des solutions de virtualisation devrait croître à un TCAC de 8,0 à 8,7 % jusqu'en 2034. La virtualisation de la sécurité demeure un élément stratégique, car l'isolation des applications, l'application des politiques d'accès et la réduction de l'exposition des terminaux constituent des critères d'achat essentiels. La virtualisation des systèmes de gestion de contenu permet un accès contrôlé aux contenus et aux flux de travail de l'entreprise sans nécessiter d'installations locales.
- Virtualisation de la sécurité : La virtualisation de la sécurité assure l’isolation des applications, le contrôle de leur exécution et un accès distant plus sûr. Elle est particulièrement pertinente dans les secteurs réglementés où les risques de compromission des terminaux, d’accès non autorisé et de fuite de données doivent être minimisés.
- Système de gestion de contenu : La virtualisation des systèmes de gestion de contenu permet aux organisations de centraliser la gestion des documents, des flux de travail et des applications collaboratives. Elle prend en charge le contrôle de version, la gouvernance des accès et réduit la dépendance aux installations logicielles spécifiques à chaque appareil.
Utilisateurs finaux
Le nombre d'utilisateurs finaux devrait croître à un TCAC de 8,2 à 9,0 % entre 2026 et 2034. Les secteurs des technologies de l'information et des télécommunications restent les plus grands acteurs de l'adoption, tandis que les secteurs de la santé et de la fabrication connaissent une accélération en raison des exigences d'accès sécurisé, de continuité opérationnelle et de modernisation des applications dans des environnements distribués.
- Commerce de détail et biens de consommation : les détaillants utilisent la virtualisation d’applications pour la gestion des points de vente, la planification des effectifs, les outils d’inventaire et l’accès sécurisé aux magasins. La centralisation des services réduit les interruptions de service lors des pics saisonniers et des mises à jour logicielles.
- Secteur de la santé : Les prestataires de soins de santé adoptent des applications virtualisées pour assurer un accès sécurisé aux systèmes cliniques, aux flux de travail administratifs et aux opérations de soins à distance, tout en gérant la conformité et la diversité des points de terminaison dans les différents établissements.
- Secteur industriel : Les utilisateurs industriels s’appuient sur des applications virtualisées pour leurs systèmes d’ingénierie, de maintenance sur site et de gestion d’usine. Leur adoption améliore la cohérence d’accès tout en réduisant les interruptions dues aux changements de périphériques ou de systèmes d’exploitation.
- Informatique et télécommunications : Les entreprises du secteur des technologies de l’information et des télécommunications utilisent la virtualisation pour assurer la prestation de services, les opérations internes, les environnements de développement et les plateformes de support client. La forte densité d’applications confère à la gestion centralisée une valeur stratégique.
- Production : Les fabricants déploient des applications virtualisées pour la planification de la production, la maintenance, les processus qualité et la collaboration avec les fournisseurs. Ce modèle permet de moderniser les applications existantes sans avoir à remplacer tous les terminaux des usines.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Commerce de détail et biens de consommation |
Moyen |
Accès au magasin |
Mise à l'échelle |
|
Soins de santé |
Haut |
Accès clinique |
Mise à l'échelle |
|
Industriel |
Moyen |
Applications pour plantes |
Émergent |
|
Technologies de l'information et télécommunications |
Haut |
Service d'assistance |
Mature |
|
Fabrication |
Moyen |
Systèmes d'usine |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la virtualisation des applications
Les équipes hybrides nécessitent un accès sécurisé aux applications
Le travail hybride a transformé la distribution d'applications en une fonction stratégique des TI, et non plus en un simple processus de déploiement. Les entreprises ont besoin que leurs employés, sous-traitants et partenaires puissent accéder en toute sécurité à leurs applications métier depuis différents lieux et appareils. La virtualisation réduit la dépendance aux installations locales, minimise les risques de fuite d'informations vers les terminaux et permet une application centralisée des politiques de sécurité. Elle renforce la résilience des entreprises opérant dans des secteurs réglementés ou connaissant un fort taux de rotation du personnel et des effectifs géographiquement dispersés. Cet effet est particulièrement visible dans les secteurs de la santé, du commerce de détail, de la finance, des administrations publiques et des services informatiques.
Modernisation des applications existantes sans remplacement complet
De nombreuses entreprises continuent d'utiliser des applications obsolètes, trop coûteuses à convertir ou trop complexes à migrer directement vers des architectures cloud. La virtualisation des applications permet de fournir ces programmes dans un environnement géré, minimisant ainsi les problèmes de compatibilité avec les systèmes d'exploitation et les appareils actuels. Cette technologie prolonge la durée de vie des applications, réduit les risques de migration et offre une méthode de modernisation progressive. De plus, elle facilite les acquisitions, l'expansion des succursales et l'externalisation lorsqu'il est nécessaire que les utilisateurs aient un accès rapide à des outils uniformes.
Contrôle centralisé de la sécurité et du cycle de vie des logiciels
On observe une préférence croissante pour la centralisation du contrôle des applications en raison des failles de sécurité potentielles liées aux installations décentralisées. La virtualisation des applications permet de centraliser les mises à jour, les applications étant séparées du système local et contrôlées par la gestion des identités et des accès. Ceci garantit une surface d'attaque réduite et facilite la démonstration d'une politique cohérente lors des audits de conformité. Les services informatiques bénéficient également de l'élimination des problèmes au niveau des terminaux, d'une restauration simplifiée et d'un meilleur suivi de l'utilisation des applications.
Tendances futures du marché de la virtualisation des applications
Espaces de travail virtuels centrés sur l'identité
Les tendances du marché de la virtualisation des applications évoluent vers des espaces de travail centrés sur l'identité, où les décisions d'accès reposent sur le contexte utilisateur, la sécurité de l'appareil, la localisation et les indicateurs de risque. Au lieu de considérer la virtualisation comme une simple plateforme de déploiement, les entreprises l'associent désormais à l'authentification sans mot de passe, au contrôle d'accès conditionnel, aux politiques de multifacteurs et à la gouvernance Zero Trust. Il en résultera des applications capables de s'adapter aux changements et renforcées en matière de sécurité, notamment dans les secteurs réglementés. Les entreprises dont les produits s'intègrent parfaitement aux écosystèmes d'identité seront privilégiées, car les acheteurs refusent les politiques cloisonnées.
Livraison d'applications cloud-native et conteneurisées
Les futures initiatives de virtualisation d'applications s'appuieront sur une intégration croissante de la virtualisation avec l'infrastructure cloud native, l'orchestration de conteneurs et le placement intelligent des charges de travail. Cette approche permettra aux entreprises de déployer leurs applications au plus près des utilisateurs finaux et d'adapter dynamiquement les capacités tout en réduisant leur dépendance aux infrastructures physiques des centres de données. Les stratégies de déploiement basées sur les conteneurs amélioreront également la portabilité des applications entre les environnements de cloud public, de cloud privé et d'edge computing. De plus en plus, les plateformes de virtualisation se concentreront moins sur la publication et davantage sur l'orchestration des applications au sein d'infrastructures hybrides.
Opportunités du marché de la virtualisation des applications
Gestion de la livraison d'applications pour les PME
Les prévisions du marché de la virtualisation des applications indiquent des opportunités croissantes pour les PME, grâce aux modèles de prestation cloud et managés qui lèvent les obstacles liés à la propriété de l'infrastructure et au personnel spécialisé. Les fournisseurs de services peuvent ainsi proposer des offres groupées incluant accès sécurisé, gestion, sauvegarde et support, au sein de modèles d'abonnement prévisibles. Cette solution est idéale pour les petits établissements de santé, les entreprises de vente au détail, les cabinets de services professionnels et les entreprises manufacturières régionales qui exigent un niveau de sécurité élevé, mais peinent à le mettre en œuvre. Les entreprises capables de simplifier la transition et l'octroi de licences pourront répondre à un besoin du marché encore largement inexploité.
Plateformes d'applications sécurisées spécifiques à un secteur vertical
Les plateformes sectorielles offrent une opportunité évidente compte tenu de la diversité des besoins applicatifs selon les secteurs. Le secteur de la santé exige un contrôle d'accès dans ses établissements cliniques, le commerce de détail une continuité d'activité dans chaque magasin, l'industrie manufacturière une intégration avec les applications de production et d'ingénierie, et les télécommunications des services robustes. Les fournisseurs de solutions peuvent tirer parti de leur capacité à créer des modèles, des politiques, des contrôles de conformité et des intégrations spécifiques à chaque type de flux de travail.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -