
Marché de l’artemether : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'artéméther (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (injectables, gélules, comprimés) ; application (hôpitaux, cliniques, laboratoires, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011110
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
556,46 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
683,57 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,61 %
taux de croissance
Marché adressable
5 709,33 millions de dollars US
(2026-2034)
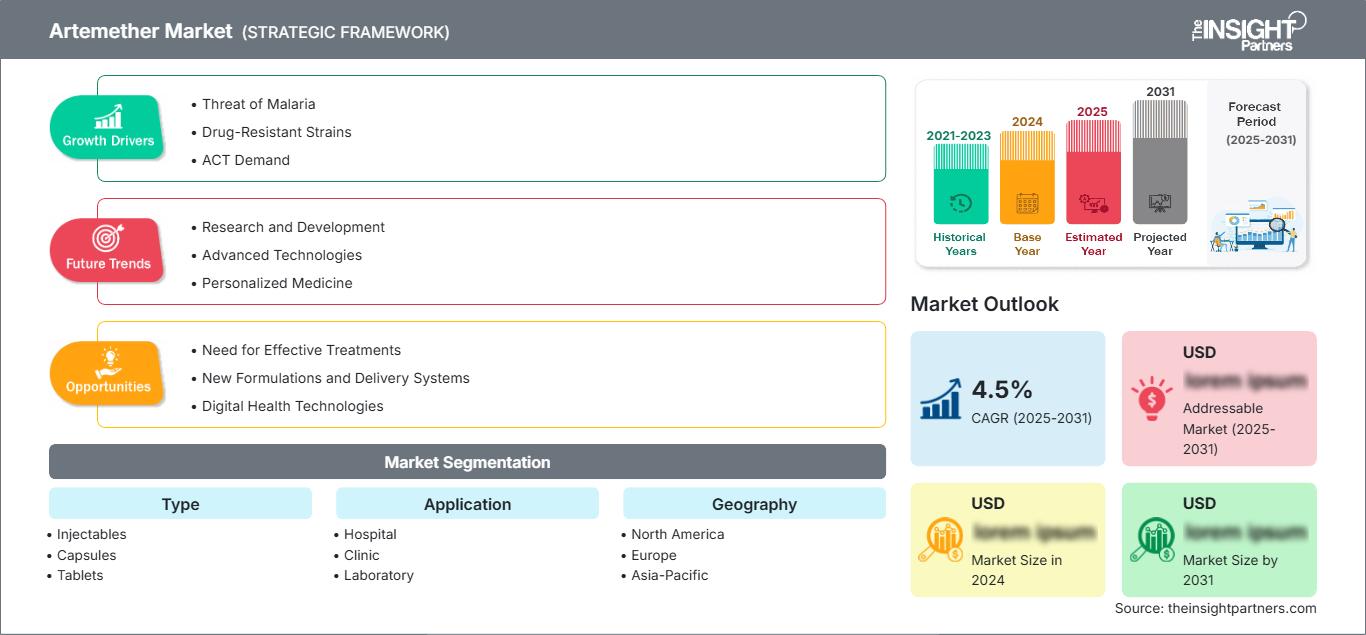
Le marché de l'artéméther s'inscrit dans le paysage mondial des médicaments antipaludiques, soutenu par l'utilisation continue des traitements à base d'artémisinine et la demande de formulations de qualité garantie. Ce marché, évalué à 556,46 millions de dollars américains en 2025, devrait atteindre 683,57 millions de dollars américains d'ici 2034, soit une croissance annuelle composée de 2,61 % entre 2026 et 2034. La demande demeure étroitement liée aux protocoles de traitement du paludisme, aux programmes d'approvisionnement, à la disponibilité des formulations et aux capacités de production dans les régions endémiques.
L'Amérique du Nord représente un marché plus restreint, mais stratégiquement important. La taille du marché de l'artéméther y est influencée par les importations d'antipaludiques, le paludisme lié aux voyages, les soins spécialisés en maladies infectieuses et les besoins en approvisionnement pharmaceutique. La région devrait connaître une croissance annuelle composée (TCAC) de 1,8 % à 2,4 % entre 2026 et 2034. Les exigences réglementaires en matière de qualité, la préparation des hôpitaux et l'accès aux thérapies combinées devraient soutenir une demande maîtrisée, malgré une prévalence relativement faible des maladies endémiques dans la région.
Analyse et perspectives du marché de l'artéméther
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 7 à 10 % pour l'artéméther en 2025 et connaître une croissance annuelle composée de 1,8 à 2,4 % entre 2026 et 2034, soutenue par la demande d'antipaludiques importés, la préparation aux maladies infectieuses et la capacité de traitement spécialisé.
- États-Unis : On estime que les États-Unis représenteront 78 à 83 % du marché nord-américain en 2025, avec un TCAC de 1,7 à 2,3 % entre 2026 et 2034, reflétant les cas liés aux voyages et les achats hospitaliers.
- Europe : L’Europe devrait représenter une part de 14 à 18 % en 2025 et croître à un TCAC de 2,0 à 2,7 % jusqu’en 2034, le Royaume-Uni, la France, l’Allemagne, l’Italie et l’Espagne soutenant l’accès régional aux produits pharmaceutiques.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 31 à 35 % en 2025 et un TCAC de 3,0 à 3,7 % jusqu’en 2034, tirée par la Chine, l’Inde, l’Indonésie et les marchés d’Asie du Sud-Est où le paludisme est endémique.
- Segment le plus important : Les produits injectables devraient représenter une part de marché de 42 à 47 % en 2025 et connaître une croissance annuelle composée de 2,4 à 3,0 %, reflétant leur rôle clinique dans le paludisme grave.
- Segment à forte croissance : Les capsules devraient représenter une part de marché de 18 à 22 % en 2025 et croître à un TCAC de 3,1 à 3,8 %, grâce à leur administration orale pratique et à leur utilisation en ambulatoire.
- Principales entreprises analysées en détail : AKos Consulting and Solutions, Clearsynth, Guangzhou Hanfang Pharmaceutical, Kivipharm, KPC Pharmaceuticals, Novartis Pharmaceuticals Corporation, Race Chemical, Shanghai Natural Bio-engineering Co., Ltd., SUDA Pharmaceuticals, TargetMol.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de l'artéméther a évolué, passant des préparations traditionnelles à base d'artémisinine aux principes actifs pharmaceutiques (API) standardisés et aux produits formulés. On observe une attention accrue portée à la maîtrise de la contamination, au contrôle des procédés, à la stabilité et à la documentation. La production d'injectables demeure complexe, car la qualité et la stérilité de la formulation ont un impact sur le traitement des cas graves de paludisme. Les produits combinés sont de plus en plus fréquents parmi les formulations orales, ce qui souligne l'importance de la combinaison des API, de leur source et de la formulation de la dose finale.
Concernant l'avenir, la demande sera fortement concentrée dans les régions où le paludisme est présent, et l'exigence d'un approvisionnement de qualité garantie augmentera. Les marchés émergents d'Afrique, d'Asie du Sud et de certains pays d'Asie du Sud-Est demeureront des consommateurs clés du produit. La préqualification par l'OMS, les recommandations nationales de traitement, les achats financés par les donateurs et la surveillance de la résistance aux médicaments influenceront le choix des fournisseurs. L'OMS recommande une thérapie combinée à base d'artémisinine pour le paludisme non compliqué et l'injection d'artéméther pour le paludisme grave en l'absence d'injection d'artésunate.
Portée du rapport sur le marché de l'artéméther
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 556,46 millions de dollars américains |
| Taille du marché d'ici 2034 | 683,57 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 2,61% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'artéméther
Le potentiel de croissance du marché de l'artéméther dépendra principalement des besoins en traitement du paludisme, notamment de la prise en charge des formes graves et de la prévalence des thérapies combinées à base d'artémisinine. La chaîne d'approvisionnement comprend la matière première issue d'espèces d'Artemisia, la transformation chimique de l'artémisinine en artéméther, l'isolement du principe actif, le développement de la formulation, le conditionnement, l'autorisation de mise sur le marché et la distribution aux établissements de santé. Les appels d'offres publics influenceront les volumes d'achat, tandis que les cliniques et pharmacies privées, disposant d'infrastructures pour le traitement du paludisme, stimuleront la demande.
L'approvisionnement en artéméther est influencé par les fabricants chinois et indiens capables de produire le principe actif et les formes galéniques finies pour le marché international. La compétitivité repose sur la certification de qualité, la rentabilité de la production, la disponibilité des matières premières et le respect des réglementations. L'OMS déconseille l'utilisation de l'artémisinine en monothérapie, car une utilisation inappropriée peut entraîner l'apparition de résistances. Les fabricants devront intégrer l'artéméther dans les associations thérapeutiques appropriées, et la disponibilité de la forme injectable sera essentielle pour les cas nécessitant une administration parentérale avant de passer à la voie orale.
L'analyse du marché de l'artéméther révèle un paysage de fournisseurs fragmenté, comprenant des producteurs de principes actifs pharmaceutiques (API), des fabricants de produits finis et des entreprises spécialisées dans les antipaludiques. KPC Pharmaceuticals est un fournisseur majeur sur ce marché grâce à ses injections d'artéméther et ses produits à base d'artéméther-luméfantrine. Novartis Pharmaceuticals Corporation, avec son traitement antipaludique Coartem, est un autre concurrent important. Clearlysynth et TargetMol sont spécialisés dans les réactifs pharmaceutiques et de recherche, tandis que Guangzhou Hanfang Pharmaceutical et Shanghai Natural Bio-engineering Co., Ltd. développent des fabricants asiatiques.
La différenciation repose davantage sur la conformité réglementaire, la capacité de production, la gamme de produits et l'accès aux programmes d'approvisionnement que sur le lancement de nouveaux produits. Parmi les autres fournisseurs d'artéméther figurent Kivipharm, Race Chemical, SUDA Pharmaceuticals et AKos Consulting and Solutions. L'investissement sur le marché de l'artéméther comprendra la mise en conformité avec les BPF, l'amélioration des procédés de fabrication des principes actifs pharmaceutiques (API), la mise en place d'un système qualité et l'enregistrement géographique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'artéméther : Perspectives stratégiques
Perspectives régionales
marché de l'artéméther en Amérique du Nord
On estime que l'Amérique du Nord représentera de 7 à 10 % du marché mondial en 2025 et connaîtra une croissance annuelle composée de 1,8 à 2,4 % jusqu'en 2034. Les États-Unis constituent le principal marché régional en raison de l'afflux de voyageurs internationaux, d'immigrants provenant de régions endémiques du paludisme, des services spécialisés en maladies infectieuses et de la préparation des hôpitaux face aux cas de paludisme importé. Le Canada contribue également au marché par le biais des cas de paludisme liés aux voyages et à l'immigration, mais la demande pour ce traitement demeure relativement modeste.
Dans la région, les achats sont principalement le fait des hôpitaux, des pharmacies spécialisées, des organismes de santé publique et des importateurs d'antipaludiques. La demande en formulations injectables correspond aux cas graves nécessitant une hospitalisation, tandis que les associations orales sont utilisées en traitement adjuvant. L'autorisation réglementaire et la fiabilité de la chaîne d'approvisionnement demeurent essentielles pour le paludisme d'importation, qui n'est pas endémique dans la grande majorité de la région.
marché américain de l'artéméther
On estime que les États-Unis représenteront 78 à 83 % du marché nord-américain en 2025 et connaîtront une croissance annuelle composée de 1,7 à 2,3 % jusqu'en 2034. Les principaux facteurs de cette demande sont les cas de paludisme importés, les risques d'infection liés aux voyages, les missions militaires et humanitaires, ainsi que la prise en charge des patients étrangers originaires de pays endémiques. Si les hôpitaux garantissent la disponibilité d'antipaludiques injectables pour traiter la maladie, le recours à des associations médicamenteuses orales adaptées est plus fréquent en ambulatoire.
Les entreprises disposant de gammes de produits internationales peuvent accéder au marché via des distributeurs, les procédures d'approvisionnement hospitalières et l'enregistrement des produits. La composition de leur portefeuille différerait de celle des marchés endémiques, la demande générée par les traitements antipaludiques étant beaucoup plus importante. Les infectiologues, les pharmacies hospitalières et les agences de santé publique continuent de jouer un rôle déterminant dans la prise de décision.
marché européen de l'artéméther
On estime que l'Europe détiendra une part de marché de 14 à 18 % en 2025 et connaîtra une croissance annuelle composée de 2,0 à 2,7 % jusqu'en 2034, le Royaume-Uni jouant un rôle prépondérant. La demande se concentre sur le paludisme d'importation, la médecine des voyages, les hôpitaux spécialisés et la préparation aux situations d'urgence sanitaire.
Le Royaume-Uni dispose d'un secteur de la médecine des voyages relativement développé, ainsi que d'une politique spécifique de traitement du paludisme d'importation. L'Allemagne bénéficie d'un système hospitalier performant et entretient des relations importantes avec les régions d'endémie palustre. La France est exposée au paludisme par le biais de ses départements d'outre-mer et des cas importés, tandis que l'Italie et l'Espagne y contribuent par le tourisme et la prise en charge des cas importés. Dans tous ces pays, l'approvisionnement hospitalier et le recours aux spécialistes des maladies infectieuses seront plus importants que la grande distribution.
marché de l'artéméther en Asie-Pacifique
La région Asie-Pacifique devrait représenter 31 à 35 % de la demande de 2025 et connaître une croissance annuelle composée de 3,0 à 3,7 % jusqu'en 2034. La Chine et l'Inde constituent les principaux centres de production et de consommation, tandis que l'Indonésie, la Corée du Sud, le Japon et l'Australie contribuent par le biais de canaux distincts liés aux soins de santé et aux voyages.
Des installations de production pharmaceutique existent déjà en Chine. L'Inde répond à la fois aux besoins nationaux et produit des médicaments destinés à l'exportation. Les pays d'Asie du Sud-Est seront essentiels en raison de la transmission endémique et du suivi de la résistance aux antibiotiques. Le Japon et l'Australie répondent principalement à la demande liée aux voyages et aux achats spécialisés. Les efforts gouvernementaux de lutte contre le paludisme, le développement des infrastructures hospitalières, la production nationale et les achats internationaux offrent des perspectives positives pour la région. La Chine devrait rester le premier marché de la région Asie-Pacifique grâce à son écosystème de production et pharmaceutique.
marché de l'artéméther au Moyen-Orient et en Afrique
Au Moyen-Orient et en Afrique, la demande est concentrée dans les pays africains où le paludisme est endémique. L’Arabie saoudite et les Émirats arabes unis y contribuent principalement par le biais du tourisme, des populations expatriées et des soins de santé spécialisés. L’Afrique du Sud représente un marché relativement développé, tandis que le reste de la région MENA représente une part importante des besoins en matière de traitement des maladies endémiques.
La région devrait connaître une croissance annuelle composée de 2,6 % à 3,3 % jusqu’en 2034, l’Afrique subsaharienne demeurant le principal pôle de demande. Les investissements dans les infrastructures de santé, les achats financés par les donateurs, les programmes de lutte contre les maladies et l’amélioration de l’accès aux diagnostics influent sur les volumes de traitements. Les recettes énergétiques des pays du Golfe soutiennent la modernisation des hôpitaux, tandis que les marchés africains restent davantage dépendants des marchés publics et des programmes de santé internationaux. La qualité des produits, leur accessibilité financière, la logistique et la surveillance de la résistance aux antibiotiques sont des critères essentiels pour les fournisseurs.
Analyse de segmentation
Taper
Le segment « Type » comprend les injectables, les gélules et les comprimés et devrait connaître une croissance annuelle composée (TCAC) de 2,4 % à 2,9 % entre 2026 et 2034. Le choix du produit dépend fortement de la gravité de la maladie, du contexte de traitement, de l’état du patient et des protocoles de traitement nationaux. Les injectables conservent une importance stratégique pour le paludisme grave, tandis que les formes orales permettent la poursuite du traitement et la prise en charge de certains cas non compliqués. Le marché de l’artéméther couvre donc aussi bien les traitements d’urgence que la distribution pharmaceutique courante.
- Produits injectables : Les produits injectables demeurent essentiels dans la prise en charge du paludisme grave nécessitant un traitement parentéral rapide. Le choix des fournisseurs est influencé par les capacités d’approvisionnement hospitalier, la préparation aux situations d’urgence, les moyens de production en milieu stérile et la fiabilité de la chaîne du froid ou du stockage à température contrôlée.
- Gélules : Les gélules constituent une option de dosage oral adaptée aux traitements ambulatoires et aux marchés disposant d’un réseau de distribution pharmaceutique établi. Leur intérêt stratégique repose sur leur facilité d’administration, leur portabilité et leur compatibilité avec certains schémas thérapeutiques combinés.
- Comprimés : Les comprimés constituent une catégorie importante de formulations orales, notamment parmi les associations artéméther-luméfantrine. La demande est soutenue par une posologie standardisée, de vastes réseaux de distribution, des formulations pédiatriques et des programmes d’achat du secteur public.
Application
Le segment des applications, qui comprend les hôpitaux, les cliniques et les laboratoires, devrait connaître une croissance annuelle composée de 2,7 % à 3,2 % entre 2026 et 2034. Les hôpitaux demeurent essentiels, car les cas graves de paludisme peuvent nécessiter un traitement parentéral et une surveillance. Les cliniques facilitent le diagnostic et le traitement au plus près des populations, tandis que les laboratoires influencent indirectement l'utilisation des produits par la confirmation des infections, la surveillance et le suivi de la résistance.
- Hôpital : Les hôpitaux représentent l’application la plus stratégique car le traitement du paludisme grave nécessite une évaluation clinique rapide, un traitement parentéral lorsque cela est indiqué, une surveillance et une transition ultérieure vers un traitement oral approprié.
- Les cliniques élargissent l'accès au diagnostic et au traitement du paludisme, notamment dans les communautés endémiques. Leur importance s'accroît là où les réseaux de soins décentralisés permettent aux patients d'accéder à des tests de diagnostic rapide et à des protocoles de traitement standardisés.
- Laboratoires : Les laboratoires contribuent à la confirmation des diagnostics, au suivi des traitements et à la surveillance de la résistance, plutôt qu’à l’administration directe de traitements. Leur importance stratégique s’accroît à mesure que les pays renforcent les tests parasitaires et surveillent la sensibilité à l’artémisinine.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|---|---|---|---|
|
Hôpital |
Haut |
Soins intensifs |
Mature |
|
Clinique |
Moyen |
Soins décentralisés |
Mise à l'échelle |
|
Laboratoire |
Faible |
Tests de résistance |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'artéméther
Besoins persistants en matière de traitement du paludisme dans les régions endémiques
Cependant, le paludisme représente toujours un défi sanitaire majeur, notamment en Afrique, et par conséquent, le besoin en antipaludéens demeure. L'OMS a établi les traitements combinés à base d'artémisinine comme le traitement de référence pour les cas simples de paludisme à P. falciparum et l'artéméther injectable comme traitement alternatif du paludisme grave en cas d'indisponibilité de l'artésunate. Ceci crée un besoin constant sur le marché auprès des hôpitaux publics, des cliniques, des organismes d'achat et des fournisseurs de médicaments. Le succès commercial est assuré dans les zones où des interventions de lutte contre le paludisme sont mises en œuvre, avec un approvisionnement régulier en médicaments et un dépistage renforcé des cas. Les fabricants bénéficient d'une demande institutionnelle garantie, même si les achats sont sensibles aux prix. Les fournisseurs capables de garantir la qualité, une production à grande échelle et un approvisionnement fiable peuvent tirer parti des appels d'offres et des programmes d'achat publics.
Développement des achats pharmaceutiques de qualité garantie
Le rôle de l'assurance qualité dans les décisions d'achat prend une importance croissante avec le renforcement des contrôles exercés par les autorités gouvernementales et internationales sur les médicaments antipaludiques. La préqualification de l'OMS constitue un mécanisme d'assurance qualité, tandis que les autorités nationales compétentes en matière de médicaments se montrent plus strictes quant au respect des BPF, à la validation des procédés de fabrication et au contrôle de la chaîne de traçabilité. Si ces barrières à l'entrée peuvent pénaliser les petits acteurs, elles offrent également de nombreuses opportunités aux fabricants de principes actifs et de produits finis capables de satisfaire aux exigences. Les implications vont au-delà de la simple obtention des autorisations nécessaires : les organismes d'achat privilégient les fournisseurs capables de garantir des spécifications constantes tout au long des cycles de fabrication.
Importance croissante accordée à la surveillance de la résistance et à la gestion des traitements
La résistance partielle à l'artémisinine constitue un enjeu stratégique majeur, car un ralentissement de l'élimination des parasites peut affecter l'efficacité du traitement et compliquer la lutte contre le paludisme. L'OMS a confirmé ou suspecté des cas de résistance partielle à l'artémisinine dans plusieurs pays d'Afrique et dans des régions endémiques. L'impact sur le secteur est double. D'une part, la demande de traitements combinés a augmenté, au détriment du recours inapproprié à la monothérapie. D'autre part, les entreprises doivent veiller à la qualité et à la constance de la formulation de leurs produits dans la gestion des traitements. L'implication des laboratoires et des organismes de santé devient un facteur important de cet écosystème. Ainsi, l'alignement du développement des produits, de leur soumission et de leur accès au marché sur les politiques de gestion de la résistance pourrait limiter les risques liés aux évolutions réglementaires et aux changements de politiques nationales de traitement.
Tendances futures du marché de l'artéméther
Une plus grande précision de formulation pour les groupes de patients vulnérables
Le développement futur de produits devrait mettre l'accent sur la précision posologique pour les nouveau-nés, les nourrissons et les autres populations vulnérables. Le traitement du paludisme chez l'enfant a toujours été confronté à des difficultés liées à l'adaptation posologique au poids, à l'adéquation de la formulation et à la précision d'administration. La préqualification par l'OMS, en avril 2026, d'une formulation d'artéméther-luméfantrine dédiée aux nouveau-nés et aux nourrissons illustre comment la conception de produits peut combler ces lacunes. Des stratégies de formulation similaires pourraient inciter les fabricants à développer des formes galéniques dispersibles, adaptées à l'âge et plus faciles à administrer. Cette orientation pourrait étendre la pertinence commerciale des technologies liées à l'artéméther au-delà des présentations classiques pour adultes. Les fournisseurs disposant de capacités de développement de formulations, d'une expertise en stabilité pédiatrique et d'une expérience réglementaire seront mieux placés pour répondre aux besoins des organismes d'achat, qui privilégient les produits simplifiant la posologie et améliorant l'accès au traitement.
Intégration de l'offre de traitement et des renseignements sur la résistance
Les tendances du marché de l'artéméther devraient lier de plus en plus l'approvisionnement pharmaceutique aux données épidémiologiques et de résistance. Les programmes nationaux de lutte contre le paludisme renforcent la surveillance parasitaire, la confirmation diagnostique et le suivi de l'efficacité des traitements à mesure que la résistance partielle à l'artémisinine se propage géographiquement. À terme, les décisions d'approvisionnement pourraient mieux tenir compte des profils de résistance locaux, de l'efficacité des médicaments associés et des révisions des politiques de traitement. Les fabricants auront donc besoin de capacités accrues en matière de veille réglementaire et de planification de la demande. L'intégration des données peut améliorer l'allocation des stocks en orientant les produits adaptés vers les régions présentant les besoins cliniques les plus importants. Elle peut également réduire le risque d'utilisation inappropriée de la monothérapie en renforçant les politiques de traitement combiné. Cette transition favorise les fournisseurs capables de coordonner les fonctions réglementaires, médicales, commerciales et logistiques, plutôt que de considérer la vente de produits comme une activité pharmaceutique isolée.
Opportunités de marché de l'artéméther
Développement de partenariats d'approvisionnement de qualité garantie en Afrique
Les prévisions concernant le marché de l'artéméther indiquent une opportunité pour les fabricants de nouer des partenariats d'approvisionnement structurés avec les agences d'achat, les distributeurs, les hôpitaux et les programmes de lutte contre le paludisme en Afrique. Les perspectives les plus prometteuses devraient se dessiner là où l'accès au traitement s'étend, mais où la production pharmaceutique locale demeure limitée. Les fournisseurs peuvent se différencier par un soutien réglementaire, des délais de livraison prévisibles, la traçabilité des lots, la documentation technique et des emballages flexibles adaptés aux exigences du secteur public. Les partenariats stratégiques peuvent également inclure l'entreposage local, la prévision de la demande et un soutien en matière de pharmacovigilance. Les décisions d'investissement devraient privilégier les pays où la prévalence du paludisme, le développement des infrastructures de santé, les capacités d'approvisionnement et les cadres réglementaires sont compatibles. Les entreprises qui établissent un réseau de distribution régional fiable avant leurs concurrents peuvent nouer des relations institutionnelles plus solides tout en réduisant leur exposition aux achats ponctuels et fragmentés.
Partenariats en matière de principes actifs pharmaceutiques et de formulations dans les pôles de fabrication émergents
Les fabricants peuvent nouer des partenariats reliant la production de principes actifs pharmaceutiques (API), le développement de formulations et la fabrication régionale de produits finis en Asie et en Afrique. De tels accords permettent d'améliorer la sécurité d'approvisionnement tout en réduisant la dépendance vis-à-vis des sites de production individuels. Les écosystèmes pharmaceutiques indien et chinois offrent des compétences techniques éprouvées, tandis que les marchés africains présentent des opportunités pour le conditionnement localisé et certaines activités en aval. Les investissements devraient privilégier la conformité aux bonnes pratiques de fabrication (BPF), l'efficacité des processus, les capacités analytiques et l'enregistrement réglementaire plutôt que la seule augmentation des capacités de production. La fabrication à façon et les modèles de transfert de technologie permettent aux entreprises d'accéder à de nouveaux marchés sans avoir à dupliquer l'intégralité de leur infrastructure de production. Pour les décideurs stratégiques, les partenariats les plus intéressants sont ceux qui associent un accès fiable aux API à des circuits d'approvisionnement établis et à une expertise réglementaire dans les pays où le paludisme est endémique.
Développements récents
- Avril 2026 : Novartis Pharmaceuticals Corporation a annoncé que Coartem Baby, une formulation d’artéméther-luméfantrine spécialement conçue pour les nouveau-nés et les nourrissons de 2 à 5 kg, a obtenu la préqualification de l’OMS. Cette étape importante ouvre la voie à des achats financés par des donateurs et par le secteur public et comble un manque de doses depuis longtemps disponible pour les nourrissons vivant dans les régions d’endémie palustre.
- Avril 2026 : Ipca Laboratories Limited a mis à jour sa documentation API d’artéméther préqualifiée par l’OMS, avec des modifications apportées à son dossier maître d’ingrédient pharmaceutique actif enregistrées en avril 2026. Cette mise à jour soutient le maintien continu de la conformité réglementaire pour la production standardisée d’artéméther et démontre l’importance de maintenir à jour la documentation technique pour l’approvisionnement pharmaceutique international.
- Septembre 2025 : Ipca Laboratories Limited a publié une liste de prix révisée des formulations destinées au marché domestique, incluant plusieurs présentations en comprimés d’artéméther-luméfantrine de sa gamme Lumerax. Cette liste couvrait les dosages de 20/120 mg, 40/240 mg et 80/480 mg, attestant de la disponibilité commerciale continue de formulations combinées répondant à différents besoins posologiques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -