
Marché des tests d’infections virales transmises par arthropodes : prévisions 2034
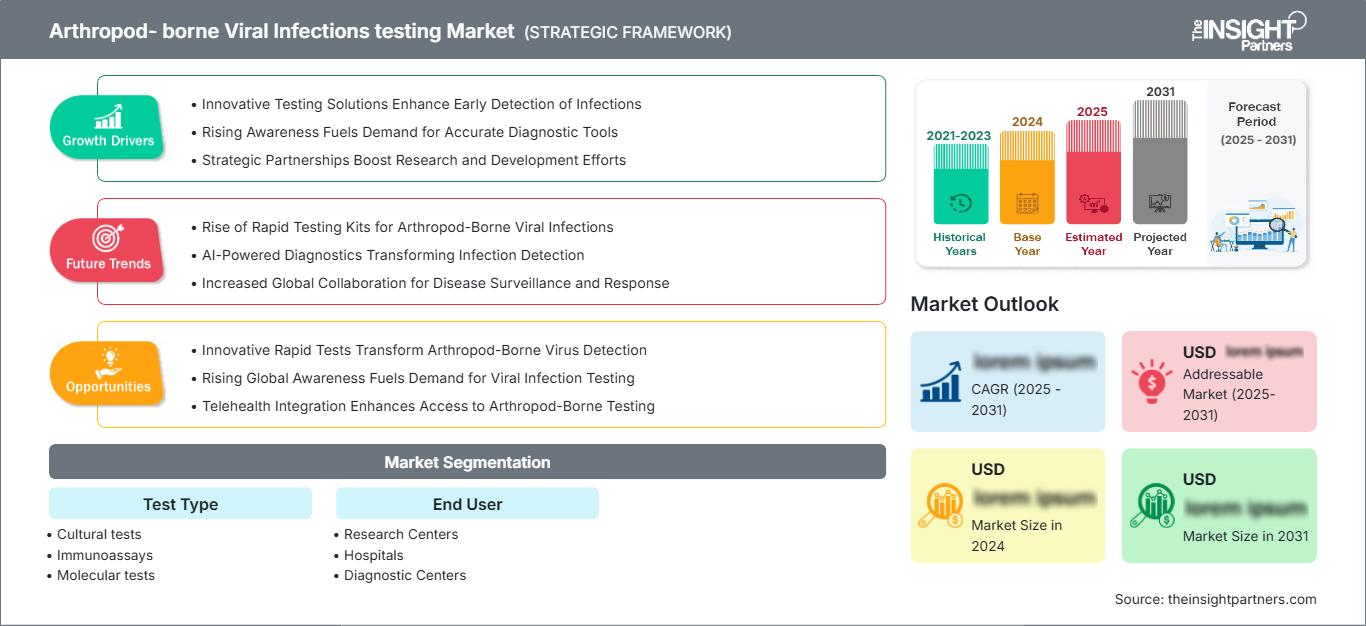
Marché des tests de dépistage des infections virales transmises par les arthropodes : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de test (tests de culture, immunoessais, tests moléculaires, autres) ; utilisateur final (centres de recherche, hôpitaux, centres de diagnostic) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014434
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
1,54 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,49 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,51 %
taux de croissance
Marché adressable
18,30 milliards de dollars américains
(2026-2034)
Le marché des tests de dépistage des infections virales transmises par les arthropodes était évalué à 1,54 milliard de dollars américains en 2025 et devrait atteindre 2,49 milliards de dollars américains d'ici 2034 , soit une croissance annuelle composée de 5,51 % entre 2026 et 2034. Cette croissance reflète la persistance de la transmission de la dengue, la reconnaissance croissante du chikungunya et du Zika, une surveillance accrue en laboratoire et l'adoption croissante des technologies de diagnostic moléculaire et immunologique dans les hôpitaux, les centres de diagnostic et les instituts de recherche.
La demande croissante de diagnostics en Amérique du Nord est soutenue par l'infrastructure de surveillance, les programmes de préparation, les infections liées aux voyages et un meilleur accès à la confirmation en laboratoire. Le marché régional devrait croître à un TCAC d'environ 4,8 % à 5,3 % entre 2026 et 2034 , les hôpitaux et les laboratoires de santé publique demeurant des lieux de dépistage essentiels à mesure que la confirmation moléculaire et la différenciation sérologique s'intègrent de plus en plus aux pratiques cliniques.
Analyse et perspectives du marché des tests de dépistage des infections virales transmises par les arthropodes
- Amérique du Nord : L'Amérique du Nord devrait représenter 38 à 42 % des parts de marché des tests d'infections virales transmises par les arthropodes en 2025 et connaître une croissance annuelle composée de 4,8 à 5,3 % entre 2026 et 2034 , grâce à des réseaux de laboratoires établis, une capacité de surveillance et une préparation diagnostique.
- États-Unis : Les États-Unis représentent 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,7 à 5,2 % entre 2026 et 2034 , principalement grâce aux tests de santé publique et hospitaliers.
- Europe : La part de l'Europe est estimée entre 27 et 31 % en 2025 , avec une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034 , la France, l'Allemagne, l'Italie, l'Espagne et le Royaume-Uni soutenant la demande régionale.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 23 à 27 % en 2025 et connaître une croissance annuelle composée de 6,2 à 6,8 % entre 2026 et 2034 , sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie.
- Segment le plus important : Les immunoessais représentent le segment le plus important, avec une part de marché de 45 à 49 % en 2025 et un TCAC de 5,0 à 5,5 % de 2026 à 2034 , reflétant une large utilisation sérologique.
- Segment à forte croissance : Les tests moléculaires se positionnent comme le segment à forte croissance, avec une part de marché de 30 à 34 % en 2025 et un TCAC de 6,1 à 6,7 % de 2026 à 2034 , soutenu par les besoins de confirmation.
- Principales entreprises analysées en détail : Abbott, Becton, Dickinson and Company, Merck KGaA, Bio-Rad Laboratories, Hologic, Inc., bioMérieux SA, MedMira Inc., Danaher Corporation, Thermo Fisher Scientific Inc. et QuidelOrtho Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des tests de dépistage des infections virales transmises par les arthropodes a évolué, passant des méthodes traditionnelles d'isolement viral et de vérification sérologique à grande échelle aux immunoessais multiplexés, aux technologies d'amplification des acides nucléiques, à l'automatisation et à la décentralisation des tests. Les recommandations de l'OMS insistent sur le choix des tests en fonction du stade de la maladie, de l'échantillon, de l'épidémiologie et des antécédents d'exposition. Ceci a accru l'importance des approches combinant méthodes moléculaires en phase aiguë et immunodiagnostic à un stade ultérieur.
Les prévisions du marché des tests d'infections virales transmises par les arthropodes indiquent que les développements futurs s'appuieront de plus en plus sur des tests de diagnostic réalisés dans des contextes décentralisés, notamment en Asie, en Amérique latine, en Afrique et au Moyen-Orient, régions où la dengue est endémique. L'activité réglementaire s'intensifie également : l'OMS a mis en place un groupe d'experts chargé de l'examen des diagnostics et a inclus sept produits pour le diagnostic de la dengue en 2025. Tous ces facteurs devraient renforcer la confiance des acheteurs et inciter les producteurs à optimiser le rapport coût-efficacité et les performances.
Portée du rapport de marché sur les tests d'infections virales transmises par les arthropodes
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,54 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,49 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,51% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des tests de dépistage des infections virales transmises par les arthropodes
La demande sur le marché des tests de dépistage des infections virales transmises par les arthropodes est fortement liée aux cycles épidémiques de la dengue et à la propagation des moustiques vecteurs du genre Aedes. Selon l'OMS, environ la moitié de la population mondiale vit sous le risque de contracter la dengue, et ses recommandations de 2025 soulignent l'importance du diagnostic en laboratoire de cette maladie en raison de la similitude des symptômes avec ceux de la dengue, du chikungunya, du Zika et d'autres maladies fébriles. Il en résulte une demande croissante de méthodes diagnostiques capables de différencier une infection aiguë d'une exposition antérieure.
L'écosystème du marché des tests d'infections virales transmises par les arthropodes comprend les développeurs de tests, les fabricants de réactifs, les fournisseurs d'instruments, les laboratoires de référence, les hôpitaux, les autorités de santé publique et les acheteurs. L'offre s'oriente de plus en plus vers des solutions permettant de réaliser plusieurs tests de maladies infectieuses à l'aide d'analyseurs existants. Les approches moléculaires nécessitent un équipement spécifique et du personnel qualifié, tandis que les immunoessais offrent une plus grande flexibilité d'utilisation en laboratoire. Les tests rapides permettent une décentralisation, mais restent confrontés à des défis techniques et réglementaires, notamment sur les marchés où les achats sont la norme.
La concurrence sur le marché des tests d'infections virales transmises par les arthropodes est influencée par la diversité des plateformes de test, l'automatisation, les performances analytiques, le parc d'instruments installés, la couverture géographique et les homologations obtenues. Abbott utilise des méthodes moléculaires et immuno-enzymatiques pour ses solutions de laboratoire et de diagnostic au chevet du patient, tandis que bioMérieux propose des solutions dédiées à la dengue et au chikungunya grâce à sa gamme de produits VIDAS. Bio-Rad, Thermo Fisher Scientific, Danaher et Becton, Dickinson and Company se positionnent sur le marché grâce à leurs plateformes de laboratoire et leurs technologies moléculaires/immunologiques.
Sur le marché des tests d'infections virales transmises par les arthropodes, la stratégie s'oriente de plus en plus vers l'élargissement de la gamme de tests plutôt que vers la fourniture de solutions pour un seul pathogène. Merck KGaA et Hologic Inc. proposent des technologies adaptées aux processus moléculaires et de laboratoire, tandis que MedMira Inc. se spécialise dans les méthodes de détection rapide. QuidelOrtho apporte à la concurrence des technologies automatisées de laboratoire et de biologie moléculaire. Les investissements futurs se concentrent donc sur le multiplexage, l'automatisation des flux de travail, la décentralisation, l'intégration de la surveillance numérique et les tests permettant de détecter simultanément plusieurs infections arbovirales cliniquement similaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des tests de dépistage des infections virales transmises par les arthropodes : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des tests de dépistage des infections virales transmises par les arthropodes
L’Amérique du Nord devrait conserver une part de marché de 38 à 42 % en 2025 et connaître une croissance annuelle composée de 4,8 à 5,3 % jusqu’en 2034. Les États-Unis constituent le principal marché régional grâce à leur vaste infrastructure de laboratoires de santé publique, leurs réseaux hospitaliers bien établis, leurs capacités de diagnostic moléculaire et la surveillance systématique des infections arbovirales importées et contractées localement. Les recommandations des CDC préconisent des approches moléculaires et sérologiques en cas de suspicion de dengue, soulignant ainsi l’importance de la confirmation en laboratoire dans la prise de décision clinique.
La capacité à lutter contre les maladies transmises par les moustiques est un autre atout pour le marché régional. Les laboratoires de santé publique disposent d'installations permettant de confirmer la présence de ces agents pathogènes, tandis que les hôpitaux utilisent des tests moléculaires et immuno-enzymatiques commerciaux en première intention. Au Canada, des tests sont également effectués pour les voyageurs par l'intermédiaire des services de surveillance et des laboratoires de maladies infectieuses, mais leur volume est bien moindre qu'aux États-Unis.
Marché américain des tests d'infections virales transmises par les arthropodes
Les États-Unis représentent 82 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,7 à 5,2 % jusqu'en 2034. Les recommandations du CDC préconisent une combinaison de tests d'amplification des acides nucléiques (TAAN), de tests IgM et de tests de l'antigène NS1 dans le cadre du dépistage de la dengue aiguë. Des tests de confirmation sont également nécessaires dans les laboratoires spécialisés en arbovirus pour les maladies rares, ce qui engendre une demande pour ces tests au sein des laboratoires hospitaliers et de santé publique.
Les tendances actuelles indiquent que l'application des tests variera en fonction des symptômes et de l'exposition du patient à la maladie. La première semaine de la maladie peut être analysée par des tests moléculaires, tandis que les tests sérologiques deviennent pertinents une fois les anticorps formés. L'existence d'un parc installé d'analyseurs automatisés offre des opportunités aux fournisseurs capables de proposer de nouveaux tests sans nécessiter d'investissements technologiques supplémentaires.
Marché européen des tests de dépistage des infections virales transmises par les arthropodes
L'Europe devrait représenter entre 27 et 31 % du marché en 2025 et connaître une croissance annuelle composée de 5,0 à 5,5 %, la France, l'Allemagne, l'Italie, l'Espagne et le Royaume-Uni constituant les principaux marchés nationaux. La France bénéficie de programmes de surveillance des maladies infectieuses bien développés, tandis que l'Allemagne dispose de laboratoires hospitaliers et d'infrastructures de recherche performants. L'importance du dépistage des cas importés et locaux d'arboviroses entraînera une augmentation du nombre de tests.
Le Royaume-Uni dispose de services de laboratoires de santé publique performants, ainsi que d'exigences de dépistage liées aux voyages. L'Allemagne et la France demeurent des pays importants grâce à leurs infrastructures de diagnostic très développées, tandis que l'Italie et l'Espagne ont acquis une importance accrue en raison de la transmission vectorielle dans la région méditerranéenne. Les principaux pays de la région accordent une importance croissante aux techniques de multiplexage et d'automatisation permettant de différencier la dengue, le chikungunya et le Zika des autres cas de fièvre.
Marché des tests d'infections virales transmises par les arthropodes en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 23 et 27 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,8 %, ce qui en ferait la région majeure à la croissance la plus rapide. Cette croissance s'explique notamment par le renforcement des efforts de surveillance, des tests en laboratoire, des initiatives de santé publique et des capacités de diagnostic. La prévalence de la dengue et l'urbanisation constituent des facteurs clés de la demande.
L'Inde et l'Asie du Sud-Est présentent des besoins importants en matière de dépistage lors des épidémies, tandis que le Japon, la Corée du Sud et l'Australie privilégient la surveillance et la préparation des laboratoires. La Chine dispose d'un vaste réseau de soins de santé et d'une importante capacité de production de diagnostics. Il est essentiel que les décideurs politiques accordent une attention particulière à la surveillance des maladies infectieuses, en passant d'un dépistage basé sur les symptômes à une confirmation en laboratoire.
Marché des tests de dépistage des infections virales transmises par les arthropodes au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 6,0 à 6,6 %, soutenue par l'amélioration des infrastructures de laboratoire, la surveillance des maladies vectorielles et les investissements dans les soins de santé. L'Arabie saoudite et les Émirats arabes unis constituent d'importants marchés du Golfe grâce à leurs systèmes de santé performants et à l'importance des voyages internationaux, tandis que l'Afrique du Sud représente un pôle régional majeur de diagnostic et de recherche.
La modernisation du système de santé saoudien et l'infrastructure de laboratoire des Émirats arabes unis favorisent l'adoption des tests automatisés. L'Afrique du Sud y contribue grâce à ses capacités de recherche reconnues en maladies infectieuses, tandis que le reste de la région MENA demeure davantage dépendant des laboratoires centralisés et des achats publics. Les investissements dans les infrastructures, la préparation aux épidémies et l'accès accru aux tests moléculaires et sérologiques devraient soutenir une formalisation progressive du marché.
Analyse de segmentation
Type de test
Le type de test demeure le principal critère de segmentation technologique, car le choix du test dépend fortement du stade de la maladie, de l'infrastructure du laboratoire, des délais d'obtention des résultats et de l'objectif clinique. Les immunoessais occupent actuellement la première place et devraient connaître une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034 , tandis que les tests moléculaires gagnent du terrain à mesure que les besoins de confirmation et de surveillance augmentent. Les recommandations de l'OMS considèrent la détection moléculaire, les tests antigéniques et les tests sérologiques comme des approches complémentaires et non comme des technologies interchangeables.
- Tests de culture : Les tests de culture conservent une importance stratégique pour les laboratoires spécialisés et les applications de recherche nécessitant l’isolement viral. Leur rôle est plus ciblé car ils requièrent généralement une expertise technique plus poussée, des conditions de laboratoire contrôlées et des délais d’obtention des résultats plus longs que les méthodes moléculaires ou immunologiques.
- Immunoessais : Les immunoessais demeurent la principale catégorie technologique, car la détection des IgM, des IgG et des antigènes permet d’établir un diagnostic à différents stades de l’infection. Leur compatibilité avec les protocoles de laboratoire établis favorise leur adoption à grande échelle dans les hôpitaux et les centres de diagnostic.
- Tests moléculaires : Les tests moléculaires sont de plus en plus importants pour la confirmation précoce des infections, car l’acide nucléique viral peut être détecté dès la phase aiguë. Leur spécificité analytique et leur utilité dans la surveillance renforcent la demande de solutions automatisées pour les tests d’amplification des acides nucléiques (TAAN) et la RT-PCR.
Utilisateur final
La segmentation des utilisateurs finaux reflète les différences en matière de volume de tests, d'infrastructures, de responsabilités cliniques et d'intensité de la recherche. Les hôpitaux devraient demeurer un groupe d'utilisateurs majeur, grâce à l'évaluation des maladies fébriles aiguës et aux services de laboratoire centralisés. Ce secteur devrait connaître une croissance annuelle composée ( TCAC) de 5,3 % à 5,8 % entre 2026 et 2034 , les centres de diagnostic bénéficiant d'une offre de tests ambulatoires plus étendue et les centres de recherche contribuant à la validation et à la surveillance des tests.
- Centres de recherche : Les centres de recherche demeurent essentiels au développement de tests, à la surveillance épidémiologique, à la caractérisation génomique et à la validation des nouvelles technologies de diagnostic. Leurs besoins incluent de plus en plus de plateformes moléculaires, de matériaux de référence et de méthodes de test adaptées aux arbovirus nouveaux ou réémergents.
- Hôpitaux : Les hôpitaux génèrent une demande importante de tests, car les infections arbovirales suspectées doivent être différenciées des autres maladies fébriles. Les immunoessais automatisés et les plateformes moléculaires permettent des décisions cliniques plus rapides tout en aidant les laboratoires à gérer les augmentations saisonnières du volume d’échantillons.
- Centres de diagnostic : Les centres de diagnostic élargissent l’accès aux soins au-delà des hôpitaux en proposant des analyses centralisées et ambulatoires. Leurs priorités d’achat privilégient de plus en plus l’automatisation, la stabilité des réactifs, le débit, les délais d’exécution et la compatibilité avec les systèmes d’information de laboratoire existants.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Centres de recherche |
Moyen |
Surveillance génomique |
Mise à l'échelle |
|
Hôpitaux |
Haut |
Tests aigus |
Mature |
|
Centres de diagnostic |
Haut |
Accès décentralisé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des tests de dépistage des infections virales transmises par les arthropodes
Augmentation de la prévalence de la dengue et besoins en matière de confirmation diagnostique
Le principal facteur de la demande est la prévalence de la dengue, qui engendre un besoin constant de tests. Selon l'Organisation mondiale de la Santé (OMS), l'année 2024 a connu une propagation record des infections à la dengue à l'échelle mondiale, soulignant la nécessité d'une confirmation en laboratoire en raison de la similitude des signes cliniques avec le paludisme, le chikungunya et le Zika, entre autres maladies. Sur le plan commercial, cela implique la nécessité de combiner plusieurs tests, plutôt que de se fier à un seul. Une confirmation rapide est indispensable dans les hôpitaux en cas de symptômes aigus, tandis que des tests fiables sont nécessaires aux laboratoires de santé publique pour la surveillance et la gestion des épidémies.
Expansion des habitats vectoriels et de l'exposition géographique
L’évolution de la répartition des vecteurs élargit la portée géographique des tests de dépistage des arboviroses. L’OMS identifie le changement climatique, l’urbanisation, la croissance démographique et la mobilité humaine comme des facteurs contribuant à la propagation des maladies transmises par les moustiques Aedes dans de nouvelles régions. Pour les fabricants de diagnostics, cela élargit la clientèle potentielle au-delà des pays traditionnellement endémiques. Les hôpitaux des zones nouvellement exposées ont besoin de protocoles pour les infections importées, tandis que les laboratoires nationaux doivent disposer de capacités de surveillance permettant de distinguer les transmissions locales des cas liés aux voyages. L’impact commercial est particulièrement significatif pour les fournisseurs proposant des gammes de tests flexibles et des instruments évolutifs pouvant être mis en service avant que les volumes de tests n’atteignent des niveaux élevés. Une meilleure préparation encourage également la constitution de stocks et le renforcement des capacités des laboratoires de référence, créant une demande qui peut persister entre les épidémies au lieu d’être limitée aux périodes de pic de transmission.
Renforcement des normes réglementaires et d'approvisionnement
Le rapport sur le marché des tests d'infections virales transmises par les arthropodes montre que le contrôle réglementaire devient un facteur déterminant, car la performance diagnostique influe directement sur la réponse aux épidémies et les décisions de santé publique. Le Groupe d'experts de l'OMS pour l'examen des diagnostics (2025) a évalué les produits contre la dengue selon des critères de qualité et de performance définis et a sélectionné sept produits pour faciliter un approvisionnement éclairé. Ceci crée un cadre plus clair pour l'évaluation des produits dans des contextes où les capacités réglementaires nationales peuvent varier. Les fabricants sont ainsi incités à renforcer la validation analytique, les données cliniques, la constance de la fabrication et la documentation. Les organismes d'achat peuvent de plus en plus comparer les produits en se basant sur des critères de performance standardisés plutôt que sur le seul prix. À terme, cette dynamique devrait favoriser les fabricants établis et les spécialistes techniquement différenciés, tout en encourageant les fournisseurs à améliorer l'accessibilité et la facilité d'utilisation pour les laboratoires décentralisés et les systèmes de santé aux ressources limitées.
Tendances futures du marché des tests de dépistage des infections virales transmises par les arthropodes
Panneaux multiplex pour arbovirus
Les tendances du marché des tests d'infections virales transmises par les arthropodes indiquent que les tests multiplex deviendront probablement un critère d'achat plus important, les cliniciens étant confrontés à des symptômes se chevauchant pour la dengue, le chikungunya, le Zika et d'autres infections fébriles. Au lieu de commander des analyses isolées de manière séquentielle, les laboratoires peuvent de plus en plus utiliser des panels capables de cibler plusieurs pathogènes ou biomarqueurs au sein d'un flux de travail coordonné. L'avantage stratégique réside dans une meilleure utilisation des ressources du laboratoire et un diagnostic différentiel plus rapide, notamment lors des épidémies saisonnières où le volume d'échantillons augmente fortement. Les futures plateformes devraient combiner des cibles moléculaires avec des marqueurs antigéniques ou sérologiques lorsque cela est techniquement possible, offrant ainsi une couverture diagnostique plus large. Cette tendance devrait également favoriser l'intégration informatique, permettant aux laboratoires de relier les résultats des tests aux systèmes de surveillance épidémiologique. Les fournisseurs capables d'équilibrer l'étendue des panels avec la spécificité analytique, la maîtrise des coûts et la simplicité du flux de travail seront mieux placés pour répondre aux exigences de santé publique et des hôpitaux.
Tests décentralisés et connectés numériquement
Le dépistage décentralisé devrait progresser à mesure que les fabricants s'adaptent au besoin de décisions plus rapides dans les zones reculées, rurales et touchées par des épidémies. Les systèmes moléculaires portables, les immunoessais rapides, les lecteurs connectés et la production de rapports numériques peuvent réduire la dépendance aux laboratoires centralisés tout en améliorant la visibilité de l'activité de la maladie. La prochaine étape consistera à relier les résultats obtenus au plus près du patient aux systèmes d'information de laboratoire, aux tableaux de bord de santé publique et aux réseaux de surveillance épidémiologique. Une telle intégration permettra d'exploiter les résultats des tests individuels pour la prise en charge des patients et la détection des épidémies. Cependant, l'adoption de ces systèmes dépendra de la fiabilité analytique, de la stabilité des réactifs, du contrôle qualité, de la formation des opérateurs et de modèles d'approvisionnement durables. Les fournisseurs qui conçoivent des systèmes adaptés aux environnements à faibles ressources sans compromettre la connectivité ni les performances pourront accéder à de nouveaux marchés dans les pays endémiques et les zones de transmission émergentes.
Opportunités de marché dans le domaine des tests de dépistage des infections virales transmises par les arthropodes
Plateformes de tests intégrés pour les marchés endémiques
Les fabricants ont l'opportunité de développer des plateformes intégrées combinant des tests de dépistage de la dengue, du chikungunya, du Zika et d'autres maladies infectieuses apparentées, destinées aux laboratoires desservant des populations fortement touchées. De tels portefeuilles permettent d'optimiser l'utilisation des instruments tout en simplifiant les achats et la formation du personnel. Cette opportunité est particulièrement pertinente en Asie-Pacifique, en Amérique latine et sur certains marchés africains où les laboratoires peuvent connaître d'importantes fluctuations saisonnières de la demande. Les fournisseurs peuvent se différencier par des instruments compacts, des réactifs stables, des exigences d'échantillonnage flexibles et une tarification échelonnée. Les partenariats avec les agences de santé publique, les laboratoires de référence et les distributeurs régionaux peuvent faciliter l'accès au marché. Une approche par portefeuille réduit également la dépendance à un seul pathogène et offre aux laboratoires une plus grande résilience face aux variations de l'incidence des maladies selon les saisons ou les zones géographiques. Les investissements devraient donc privilégier les systèmes évolutifs plutôt que les kits de test isolés.
Diagnostics moléculaires liés à la surveillance
Une seconde opportunité réside dans l'association des tests de diagnostic moléculaire à la surveillance génomique et au renseignement épidémiologique. Les recommandations actualisées de l'OMS sur la dengue reconnaissent explicitement la surveillance génomique comme une composante essentielle des systèmes de diagnostic modernes. Les fabricants peuvent ainsi développer des protocoles permettant de préserver les échantillons ou les extraits en vue d'un séquençage ultérieur, tout en garantissant la rapidité des tests cliniques. De telles solutions pourraient s'avérer particulièrement précieuses pour les laboratoires de référence, les centres de recherche et les programmes nationaux de surveillance cherchant à identifier les souches émergentes et les modes de transmission. Les modèles commerciaux peuvent combiner instruments, réactifs, logiciels, gestion des données et services techniques, au lieu de se reposer uniquement sur la vente de kits de test. Les entreprises qui nouent des partenariats avec des prestataires de séquençage, des institutions de santé publique et des réseaux épidémiologiques peuvent créer des solutions différenciées, générant des revenus récurrents grâce aux consommables et fidélisant davantage leur clientèle.
Développements récents
- Juillet 2025 : bioMérieux SA a présenté ses panels VIDAS DENGUE et VIDAS CHIKUNGUNYA lors du congrès ASTMH 2025, renforçant ainsi son offre de tests sérologiques automatisés pour le diagnostic différentiel des infections transmises par les moustiques. L’offre pour la dengue comprend trois tests sérologiques ciblant NS1, les IgM et les IgG, permettant un diagnostic à différents stades de l’infection et consolidant la position de l’entreprise dans le domaine des analyses de laboratoire automatisées.
- Juin 2025 : QuidelOrtho Corporation a annoncé un recentrage stratégique de ses activités de diagnostic moléculaire, incluant le projet d’acquisition de LEX Diagnostics après son autorisation par la FDA et l’arrêt prévu du développement de la plateforme Savanna. Cette décision illustre la poursuite de la consolidation et de la priorisation du portefeuille dans le domaine du diagnostic moléculaire, avec des implications sur la stratégie de plateforme, le développement de tests et les futures capacités de dépistage des maladies infectieuses.
- 2026 : Abbott a poursuivi le développement de sa stratégie de diagnostic axée sur les tests rapides et décentralisés, tandis que ses activités en Inde ont mis en avant des tests de dépistage de la dengue réalisables sur le lieu de soins et capables de fournir des résultats en 15 à 20 minutes. L’entreprise a insisté sur l’importance d’un accès plus large aux diagnostics rapides dans les régions tropicales et les zones mal desservies, soulignant ainsi la pertinence des tests décentralisés pour la surveillance des maladies transmises par les moustiques et la réponse aux épidémies.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -