
Marché des alternateurs automobiles : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des alternateurs automobiles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type d'alternateur (pôle saillant, rotor cylindrique) ; type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules utilitaires moyens et lourds) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005570
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
29,40 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
50,07 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,10 %
taux de croissance
Marché adressable
359,94 milliards de dollars américains
(2026-2034)
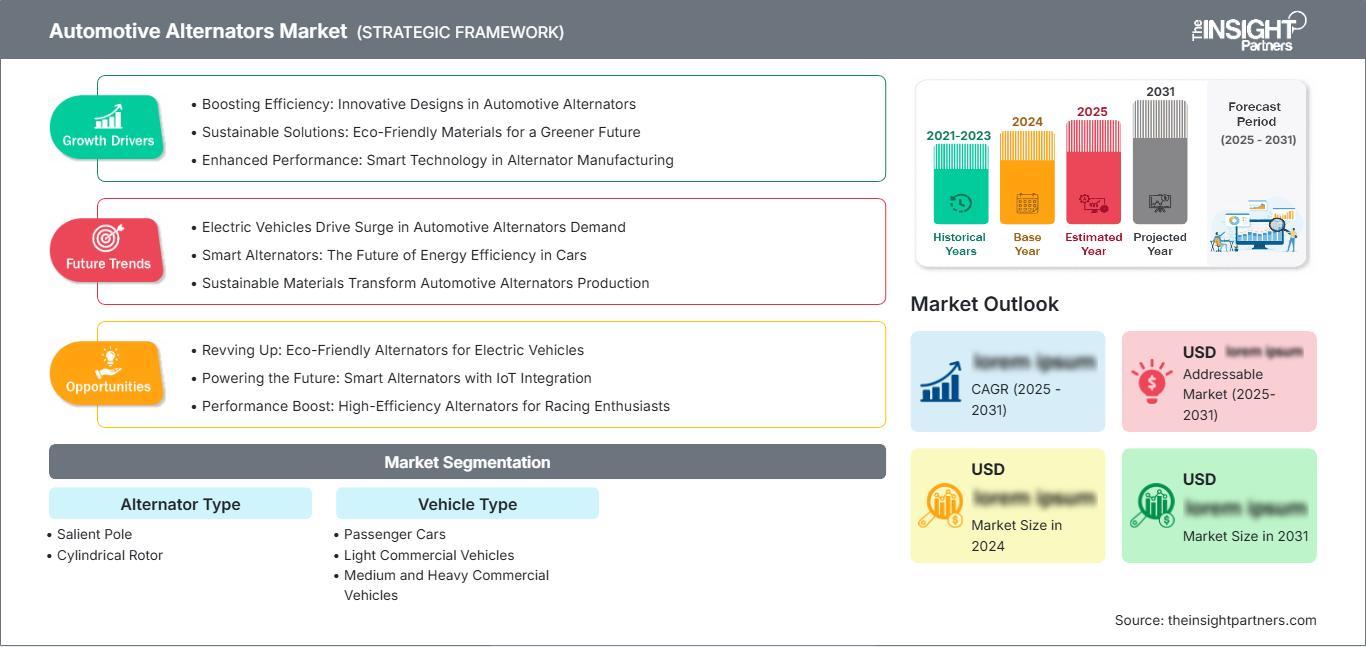
Le marché des alternateurs automobiles était évalué à 29,40 milliards de dollars américains en 2025 et devrait atteindre 50,07 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,10 % entre 2026 et 2034. La demande est soutenue par la reprise de la production automobile, l'augmentation des charges électriques, l'utilisation accrue de l'électronique d'infodivertissement et de sécurité, et le besoin de systèmes de charge efficaces pour les voitures particulières, les véhicules utilitaires légers et les véhicules utilitaires moyens et lourds.
Le marché nord-américain des alternateurs automobiles devrait connaître une croissance annuelle composée (TCAC) de 5,5 % à 5,9 % entre 2026 et 2034, portée par la demande de remplacement, la forte pénétration des pick-ups et des SUV, ainsi que par la demande d'alternateurs haute performance pour les flottes de véhicules et les véhicules d'urgence. Les accessoires électrifiés, la recharge intelligente et le reconditionnement après-vente contribuent également à stimuler la consommation régionale.
Analyse et perspectives du marché des alternateurs automobiles
- L'Amérique du Nord représentait une part de 23 à 26 % en 2025 et devrait croître à un TCAC de 5,5 à 5,9 % entre 2026 et 2034, soutenue par le remplacement sur le marché de l'après-vente et les fortes demandes d'accessoires électriques.
- Les États-Unis représentaient 76 à 80 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 5,6 à 6,0 % jusqu'en 2034.
- L'Europe détenait une part de marché de 20 à 23 % en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,6 %, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 42 à 46 % en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7,0 %, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Segment le plus important : Les alternateurs à pôles saillants détenaient 63 à 67 % de parts de marché en 2025 et devraient croître à un TCAC de 5,8 à 6,2 % en raison de leur large utilisation dans les véhicules conventionnels.
- Segment à forte croissance : Les véhicules utilitaires légers détenaient une part de marché de 19 à 22 % en 2025 et devraient croître à un TCAC de 6,7 à 7,2 % en raison du commerce électronique et de l'expansion des flottes de services.
- Principales entreprises analysées en détail : DENSO Corporation, FORVIA HELLA GmbH, Hitachi Astemo, Ltd., Lucas Industries Limited, Mitsubishi Electric Corporation, Motorcar Parts of America, Inc., Prestolite Electric Incorporated, Remy International, Inc., Robert Bosch GmbH et Valeo SE.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les alternateurs évoluent, passant de simples dispositifs de production de courant à des alternateurs plus petits, plus efficaces et à commande électronique. La régulation de tension avancée, les matériaux légers, les redresseurs plus performants et le développement des alterno-démarreurs modifient les priorités de production. Les fabricants s'efforcent de répondre à la demande d'alternateurs ainsi qu'aux exigences des véhicules hybrides légers 48 V utilisant des alterno-démarreurs à courroie.
La demande future sera influencée par l'émergence de nouveaux centres de production automobile, les exigences réglementaires en matière d'économie de carburant et la poursuite des investissements dans le reconditionnement après-vente. Les perspectives du marché des alternateurs automobiles restent positives, car les véhicules thermiques et hybrides nécessitent toujours une architecture de charge performante. Les fournisseurs entretenant des relations avec les constructeurs automobiles, proposant des solutions thermiques efficaces et disposant de réseaux régionaux de reconditionnement sont bien placés pour préserver leurs marges face à l'évolution de la gamme de produits due à l'électrification.
Rapport sur le marché des alternateurs automobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 29,40 milliards de dollars américains |
| Taille du marché d'ici 2034 | 50,07 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,10% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des alternateurs automobiles
La croissance du marché des alternateurs automobiles est tirée par l'augmentation des besoins en énergie embarqués liés à l'éclairage, aux capteurs ADAS, aux systèmes d'infodivertissement, aux pompes électroniques, aux sièges chauffants et aux modules de connectivité. La chaîne de valeur comprend les fabricants de rotors et de stators, les fournisseurs de semi-conducteurs, les producteurs de régulateurs de tension, les fonderies, les chaînes d'assemblage des constructeurs automobiles et les entreprises de reconditionnement. L'approvisionnement dépend de la disponibilité du cuivre, de l'acier, des aimants, des roulements, des diodes et des composants électroniques.
Les constructeurs automobiles exigent de plus en plus d'alternateurs réduisant les pertes parasites et améliorant l'efficacité de la charge des batteries. Les voitures particulières génèrent une forte demande, tandis que les flottes commerciales requièrent une puissance constante en conditions de conduite avec arrêts et redémarrages fréquents, sous charge frigorifique et avec des équipements auxiliaires. Le remplacement après-vente reste essentiel car l'usure des alternateurs, la défaillance des roulements, l'endommagement des diodes et le dysfonctionnement du régulateur engendrent des besoins d'entretien prévisibles pour les flottes de véhicules vieillissantes.
L'analyse du marché des alternateurs automobiles porte sur des concurrents tels que les fournisseurs mondiaux de systèmes électriques bénéficiant d'économies d'échelle, de certifications OEM et de capacités de reconditionnement. Parmi ces concurrents figurent notamment DENSO Corporation, Valeo SE, Robert Bosch GmbH, Mitsubishi Electric Corporation, Hitachi Astemo, Ltd., FORVIA HELLA GmbH, Motorcar Parts of America, Inc., Prestolite Electric Incorporated, Remy International, Inc. et Lucas Industries Limited, qui rivalisent sur les critères d'efficacité, de conditionnement, de fiabilité et de distribution.
Les axes d'investissement comprennent les alterno-démarreurs 48 V, les procédés de redressement efficaces, les boîtiers allégés et les technologies de diagnostic prédictif. Les fournisseurs existants développent des gammes de produits pour accompagner l'essor des véhicules hybrides légers tout en répondant aux besoins de remplacement des alternateurs 12 V. Le positionnement stratégique repose sur un équilibre entre les initiatives d'électrification des constructeurs automobiles et la rentabilité des pièces détachées sur le marché de la rechange, notamment en Amérique du Nord, en Europe, en Inde et en Asie du Sud-Est.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des alternateurs automobiles : Perspectives stratégiques
Perspectives régionales
marché des alternateurs automobiles en Amérique du Nord
L'Amérique du Nord détenait 23 à 26 % des parts de marché des alternateurs automobiles en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 5,9 % entre 2026 et 2034. La demande est soutenue par un parc automobile important, un taux élevé de possession de camionnettes, les longs trajets et des circuits de remplacement performants.
Les gestionnaires de flottes utilisent des alternateurs haute performance pour la réfrigération, l'éclairage, l'outillage de chantier, les équipements d'urgence et la télématique. Les unités reconditionnées restent courantes car elles réduisent les coûts d'entretien tout en garantissant leur disponibilité sur les véhicules plus anciens. La demande des constructeurs automobiles est plus modérée qu'en Asie-Pacifique, mais le dynamisme du marché de l'après-vente assure la stabilité des revenus régionaux.
Marché américain des alternateurs automobiles
Selon le rapport sur le marché des alternateurs automobiles, les États-Unis représentaient 76 à 80 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,6 à 6,0 % jusqu'en 2034. L'âge des véhicules, l'étendue des réseaux de service après-vente et un marché de l'après-vente automobile bien développé continuent de soutenir la demande de remplacement. Une infrastructure de distribution de pièces détachées performante, un taux de possession de véhicules élevé et des besoins d'entretien réguliers contribuent également à maintenir des volumes de remplacement d'alternateurs constants pour les véhicules particuliers et utilitaires. La présence des entreprises est significative, notamment grâce à DENSO Corporation, Robert Bosch GmbH, Valeo SE, Motorcar Parts of America, Inc. et Remy International, Inc. Les voitures particulières et les camionnettes dominent les applications, tandis que les fourgonnettes et les véhicules d'urgence génèrent une demande pour des alternateurs plus puissants capables de prendre en charge les charges électriques auxiliaires.
Marché européen des alternateurs automobiles
L'Europe représentait une part de marché de 20 à 23 % en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,6 % entre 2026 et 2034. L'Allemagne est en tête grâce à l'ingénierie de véhicules haut de gamme, la concentration de ses fournisseurs et l'adoption de technologies hybrides légères 48 V avancées.
Le Royaume-Uni soutient la demande en pièces de rechange et en véhicules utilitaires légers. La France, l'Italie et l'Espagne y contribuent par leur production de voitures particulières, leurs réseaux de service après-vente et leurs exigences en matière d'efficacité énergétique. La croissance régionale est modérée par la pénétration des véhicules électriques à batterie, mais les véhicules hybrides et thermiques maintiennent une demande significative en alternateurs et en alternances-démarreurs.
Marché des alternateurs automobiles de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 42 à 46 % en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7 % jusqu'en 2034. La Chine est en tête grâce à l'échelle de sa production automobile, à la localisation de ses fournisseurs et à la part croissante de véhicules électriques dans les voitures grand public.
L'Inde, le Japon, la Corée du Sud et l'Australie stimulent la demande via les voitures particulières, les véhicules utilitaires légers et le marché du remplacement. La politique industrielle, la localisation, la production destinée à l'exportation et l'adoption de technologies hybrides favorisent le leadership régional, tandis que les acheteurs sensibles aux prix maintiennent la demande pour les alternateurs conventionnels à pôles saillants.
Marché des alternateurs automobiles au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 4,8 % à 5,3 % entre 2026 et 2034, portée par les activités générant de fortes chaleurs, les flottes de véhicules de construction, la logistique et la demande de remplacement. L'Arabie saoudite et les Émirats arabes unis privilégient les systèmes de recharge fiables pour les véhicules haut de gamme et utilitaires.
L'Afrique du Sud contribue par le biais des réseaux de services pour véhicules de tourisme et des flottes liées au secteur minier, tandis que le reste de la région MENA demeure fragmenté. Les températures élevées, l'exposition à la poussière et les longues heures de fonctionnement accroissent les contraintes sur les alternateurs, ce qui alimente la demande en composants durables et en pièces de rechange reconditionnées.
Analyse de segmentation
Type d'alternateur
Le type d'alternateur définit le périmètre du marché des alternateurs automobiles, car l'architecture du rotor influe sur la stabilité de la puissance, le coût, l'encombrement et l'adéquation aux différentes charges électriques des véhicules. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,9 % à 6,3 % entre 2026 et 2034, les constructeurs automobiles optimisant leurs conceptions pour une efficacité et une durabilité accrues.
- Les alternateurs Salient Pole restent dominants car ils conviennent aux véhicules grand public, offrent un bon rapport coût-efficacité et assurent une charge fiable à basse vitesse pour la conduite urbaine, les arrêts et démarrages fréquents et les configurations de groupes motopropulseurs classiques.
- Les alternateurs à rotor cylindrique sont destinés à des applications nécessitant un fonctionnement à haute vitesse plus régulier, un format compact et un meilleur équilibrage mécanique, ce qui les rend pertinents pour les véhicules hautes performances et certains cycles de service commerciaux.
Type de véhicule
Le type de véhicule devrait croître à un TCAC de 6,0 à 6,4 % entre 2026 et 2034, la demande de recharge variant selon les caractéristiques de confort des passagers, les besoins de disponibilité commerciale, la charge utile et l'intensité des équipements auxiliaires.
- Les voitures particulières génèrent le plus gros volume de recharge car les systèmes d'infodivertissement, d'éclairage, de climatisation, d'électronique de sécurité et les fonctionnalités connectées nécessitent une recharge fiable pour les modèles compacts, intermédiaires, SUV et haut de gamme.
- Les véhicules utilitaires légers connaissent une adoption plus rapide car les fourgonnettes de livraison, les flottes de service et les petits véhicules logistiques utilisent la télématique, la réfrigération, l'éclairage et un fonctionnement fréquent en arrêts et redémarrages, ce qui augmente la charge électrique.
- Les véhicules commerciaux moyens et lourds nécessitent des alternateurs durables pour des cycles de service longs, une forte exposition aux vibrations, l'électronique de la cabine, les systèmes auxiliaires et les priorités de disponibilité de la flotte dans les applications logistiques, de construction, minières et municipales.
Aperçu des opportunités
|
Type de véhicule |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Voitures particulières |
Haut |
Recharge intelligente |
Mature |
|
Véhicules utilitaires légers |
Moyen |
Puissance de la flotte |
Mise à l'échelle |
|
Véhicules commerciaux moyens et lourds |
Moyen |
Haut rendement |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des alternateurs automobiles
Augmentation de la consommation électrique dans les véhicules modernes
Les véhicules modernes consomment davantage d'énergie électrique que leurs prédécesseurs, car les fonctions de confort, de sécurité, de communication, d'éclairage et d'assistance fonctionnent en continu lorsque le véhicule est en marche. L'alternateur doit recharger la batterie et alimenter les capteurs, les écrans, le chauffage, les pompes et les dispositifs télématiques. Il en résulte un besoin accru de performances et d'efficacité, avec des pertes mécaniques réduites. Cet effet est particulièrement marqué pour les voitures particulières et les véhicules utilitaires légers, dont les acheteurs exigent une connectivité sans faille et la possibilité de recharger leur batterie.
Remplacement après-vente pour les flottes de véhicules vieillissantes
Les alternateurs subissent une usure mécanique et électrique due à la chaleur, aux vibrations, à la charge sur les roulements, à la tension de la courroie, aux dommages causés aux diodes et à la détérioration du régulateur. Par conséquent, les véhicules anciens continuent de nécessiter des alternateurs, indépendamment de la demande de véhicules neufs. Ce besoin profite aux fabricants de pièces détachées, aux entreprises de reconditionnement, aux distributeurs et aux mécaniciens en Amérique du Nord, en Europe, en Inde et en Amérique latine. Les produits reconditionnés présentent l'avantage de réduire les coûts et d'accroître la disponibilité des pièces pour les modèles plus anciens. L'effet sur le marché est constant et non cyclique.
Adoption de l'hybridation légère et architectures de recharge 48 V
Les constructeurs automobiles ont adopté des solutions d'hybridation légère 48 V afin d'accroître l'efficacité et de réduire l'empreinte carbone sans recourir à une hybridation plus poussée, source de surcoût. Les alterno-démarreurs peuvent remplacer un alternateur classique ou être intégrés à un système électrique plus sophistiqué pour offrir des fonctionnalités telles que le freinage régénératif, le surcroît de couple et un fonctionnement optimisé du système Start-Stop. Cette solution présente un double avantage : d'une part, le besoin en alternateur 12 V traditionnel diminue sur certains modèles ; d'autre part, l'alterno-démarreur apporte une valeur ajoutée et ouvre de nouveaux débouchés commerciaux.
Tendances futures du marché des alternateurs automobiles
Alternateurs intelligents connectés à un logiciel de gestion de l'énergie
Les tendances du marché des alternateurs automobiles s'orienteront de plus en plus vers des systèmes de charge intelligents communiquant avec les calculateurs moteur, les batteries et le logiciel de gestion de l'énergie du véhicule. Contrairement aux alternateurs à puissance constante, ceux-ci régulent la charge en fonction de l'accélération, de la décélération, de l'état de la batterie et des besoins des accessoires. Cette approche permet d'améliorer le rendement énergétique et de réduire la charge moteur inutile. Elle gagnera en popularité car les constructeurs automobiles rechercheront des solutions économiques pour optimiser le rendement des véhicules thermiques et hybrides.
Recours accru au reconditionnement et aux programmes de pièces circulaires
Le reconditionnement deviendra une approche beaucoup plus stratégique, compte tenu des efforts déployés pour maintenir les coûts de réparation bas, tant pour les consommateurs que pour les gestionnaires de flottes, et des initiatives des constructeurs automobiles en faveur de l'économie circulaire. Les alternateurs sont des candidats idéaux pour le reconditionnement, car il est possible de récupérer leurs carters, leurs noyaux et certaines pièces mécaniques, de les contrôler et de les remettre en état. Grâce à des équipements de test plus performants et à des normes de contrôle qualité rigoureuses, les alternateurs reconditionnés gagneront en popularité auprès des professionnels.
Opportunités du marché des alternateurs automobiles
Alternateurs à haut rendement pour flottes et véhicules spéciaux
Les prévisions du marché des alternateurs automobiles indiquent des opportunités croissantes pour les véhicules transportant de nombreux équipements électriques, tels que les ambulances, les fourgons frigorifiques, les véhicules de police, les autobus, les camions utilitaires et les flottes de chantier. Ces applications exigent une puissance constante au ralenti, une stabilité thermique et la compatibilité avec les systèmes auxiliaires. Les fabricants peuvent dégager des bénéfices en concevant des solutions adaptées à des applications spécifiques, des kits d'installation et en collaborant avec les gestionnaires de flottes pour la maintenance. Ce marché est très lucratif car les clients privilégient l'efficacité au prix.
Production localisée pour les pôles automobiles émergents
L'émergence de pôles de production en Inde, en Asie du Sud-Est, au Mexique et dans certaines régions d'Europe de l'Est offre des opportunités pour la production et la remise à neuf d'alternateurs à l'échelle locale. Les constructeurs automobiles privilégient les fournisseurs de proximité afin de réduire les coûts logistiques, les risques de change et les risques liés aux stocks. Les acheteurs du marché de la rechange apprécient également la disponibilité rapide des pièces pour les modèles de véhicules les plus populaires. Les entreprises peuvent gagner des parts de marché en combinant l'assemblage régional, l'approvisionnement local et des systèmes de qualité alignés sur les plateformes mondiales. Cette approche favorise la compétitivité des coûts tout en répondant aux exigences spécifiques à chaque pays en matière de parc automobile, de climat et de services.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -