
Mercato degli alternadori automobilistici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli alternatori per autoveicoli (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di alternatore (a poli salienti, a rotore cilindrico); tipo di veicolo (autovetture, veicoli commerciali leggeri, veicoli commerciali medi e pesanti) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005570
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
29,40 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
50,07 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,10 %
Tasso di crescita
Mercato di riferimento
359,94 miliardi di dollari USA
(2026-2034)
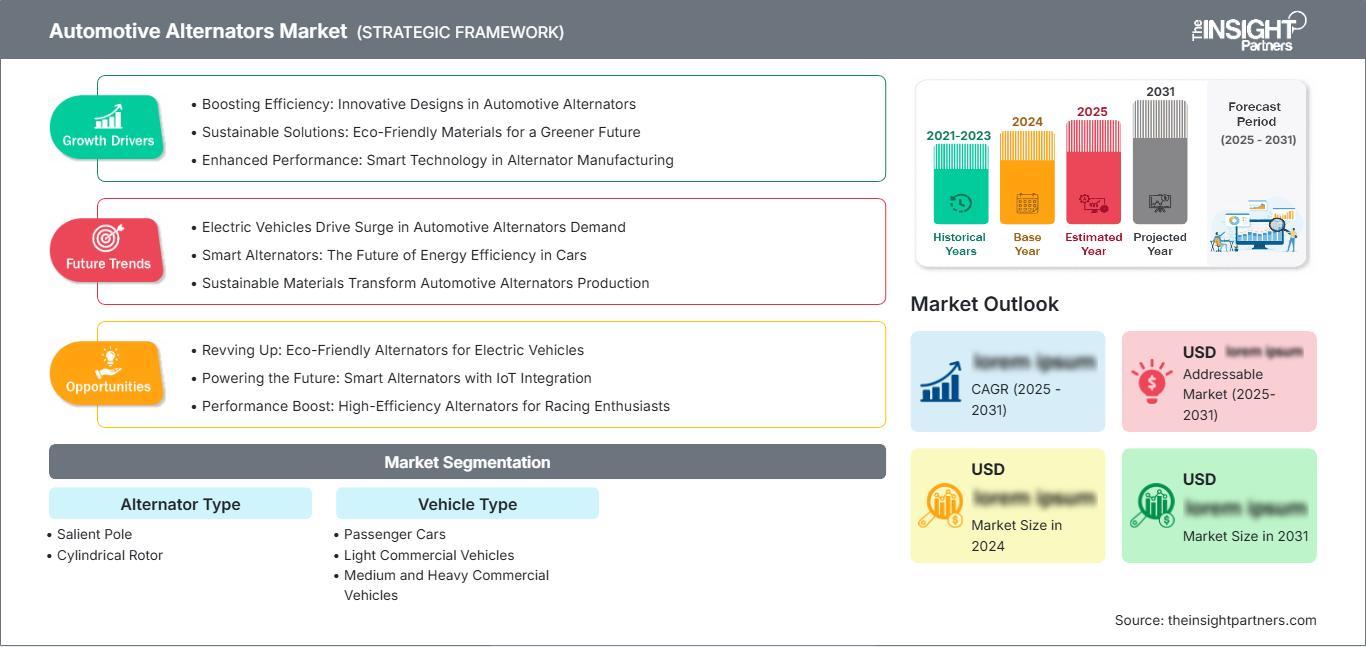
Il mercato degli alternatori per autoveicoli valeva 29,40 miliardi di dollari nel 2025 e si prevede che raggiungerà i 50,07 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,10% nel periodo 2026-2034. La domanda è sostenuta dalla ripresa della produzione di veicoli, dall'aumento dei carichi elettrici, dal maggiore utilizzo di sistemi di infotainment e dispositivi elettronici di sicurezza e dalla necessità di sistemi di ricarica efficienti per autovetture, veicoli commerciali leggeri e veicoli commerciali medi e pesanti.
Si prevede che il mercato nordamericano degli alternatori per autoveicoli crescerà a un tasso annuo composto (CAGR) compreso tra il 5,5% e il 5,9% nel periodo 2026-2034, grazie alla domanda di sostituzione, all'elevata diffusione di pickup e SUV e alla richiesta di alternatori ad alta potenza nei veicoli delle flotte e nei veicoli di emergenza. Anche gli accessori elettrificati, la ricarica intelligente e la rigenerazione aftermarket contribuiscono a rafforzare i consumi regionali.
Analisi e approfondimenti sul mercato degli alternatori per autoveicoli.
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 23% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-5,9% nel periodo 2026-2034, grazie al supporto delle sostituzioni nel mercato dei ricambi e agli elevati consumi di accessori elettrici.
- Nel 2025 gli Stati Uniti rappresentavano il 76-80% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,6-6,0% fino al 2034.
- Nel 2025 l'Europa deteneva una quota di mercato del 20-23% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-5,6%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025 la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 42% e il 46%, con una previsione di crescita a un tasso annuo composto (CAGR) del 6,5-7,0%, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Segmento più ampio: gli alternatori a poli salienti detenevano una quota di mercato del 63-67% nel 2025 e si prevede che cresceranno a un CAGR del 5,8-6,2% grazie al loro ampio utilizzo nei veicoli convenzionali.
- Segmento ad alta crescita: i veicoli commerciali leggeri detenevano una quota di mercato del 19-22% nel 2025 e si prevede che cresceranno a un CAGR del 6,7-7,2% grazie all'e-commerce e all'espansione delle flotte di servizi.
- Aziende chiave analizzate nel dettaglio: DENSO Corporation, FORVIA HELLA GmbH, Hitachi Astemo, Ltd., Lucas Industries Limited, Mitsubishi Electric Corporation, Motorcar Parts of America, Inc., Prestolite Electric Incorporated, Remy International, Inc., Robert Bosch GmbH e Valeo SE.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Gli alternatori si stanno evolvendo da semplici dispositivi di generazione di corrente ad alternatori più piccoli, efficienti e a controllo elettronico. La regolazione avanzata della tensione, i materiali leggeri, i raddrizzatori più performanti e lo sviluppo di generatori di avviamento stanno modificando le priorità produttive. I produttori cercano di soddisfare la domanda di alternatori e al contempo i requisiti dei veicoli ibridi leggeri a 48 V che utilizzano generatori di avviamento a cinghia.
La domanda futura sarà influenzata dai nuovi centri di produzione automobilistica, dalle pressioni normative per il risparmio di carburante e dai continui investimenti nella rigenerazione dei componenti per il mercato post-vendita. Le prospettive del mercato degli alternatori per autoveicoli rimangono positive, poiché i veicoli a combustione interna e ibridi richiedono ancora un'architettura di ricarica robusta. I fornitori con rapporti consolidati con i produttori di apparecchiature originali (OEM), una progettazione termica efficiente e reti regionali di rigenerazione sono ben posizionati per proteggere i margini di profitto man mano che l'elettrificazione modifica il mix di prodotti.
Ambito del rapporto sul mercato degli alternatori automobilistici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 29,40 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 50,07 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,10% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli alternatori per autoveicoli
La crescita del mercato degli alternatori per autoveicoli è trainata dal crescente fabbisogno energetico a bordo dei veicoli, dovuto a illuminazione, sensori ADAS, sistemi di infotainment, pompe elettroniche, sedili riscaldati e moduli di connettività. La catena del valore comprende produttori di rotori e statori, fornitori di semiconduttori, produttori di regolatori di tensione, specialisti nella fusione, linee di assemblaggio OEM e aziende di rigenerazione per il mercato aftermarket. Le dinamiche dell'offerta dipendono dalla disponibilità di rame, acciaio, magneti, cuscinetti, diodi ed elettronica.
I produttori di veicoli richiedono sempre più spesso alternatori che riducano le perdite parassite e migliorino l'efficienza di ricarica delle batterie. Le autovetture generano un'elevata domanda, mentre le flotte commerciali necessitano di una potenza costante in condizioni di traffico intenso, carichi di refrigerazione e apparecchiature ausiliarie. La sostituzione aftermarket rimane importante perché l'usura dell'alternatore, il cedimento dei cuscinetti, il danneggiamento dei diodi e il malfunzionamento del regolatore creano esigenze di manutenzione prevedibili nelle flotte di veicoli più datate.
L'analisi del mercato degli alternatori per autoveicoli comprende concorrenti quali fornitori globali di sistemi elettrici con vantaggi di scala, certificazioni OEM e capacità di rigenerazione. Tra i concorrenti figurano DENSO Corporation, Valeo SE, Robert Bosch GmbH, Mitsubishi Electric Corporation, Hitachi Astemo, Ltd., FORVIA HELLA GmbH, Motorcar Parts of America, Inc., Prestolite Electric Incorporated, Remy International, Inc. e Lucas Industries Limited, che competono su efficienza, confezionamento, affidabilità e canali di distribuzione.
Le aree di investimento includono generatori di avviamento a cinghia da 48 V, processi di rettifica efficienti, carter leggeri e tecnologie di diagnostica predittiva. I fornitori esistenti stanno sviluppando gamme di prodotti in linea con la diffusione dei veicoli mild hybrid, soddisfacendo al contempo le esigenze di sostituzione degli alternatori da 12 V. Il posizionamento richiede di trovare un equilibrio tra le iniziative di elettrificazione dei produttori di apparecchiature originali (OEM) e i componenti che generano profitto dal mercato dei ricambi, soprattutto in Nord America, Europa, India e Sud-est asiatico.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli alternatori per autoveicoli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli alternatori per autoveicoli
Nel 2025, il Nord America deteneva una quota di mercato degli alternatori per autoveicoli pari al 23-26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-5,9% nel periodo 2026-2034. La domanda è sostenuta da un'ampia base di veicoli installati, dall'elevato numero di pick-up posseduti, dai lunghi viaggi e da solidi canali di distribuzione per i ricambi.
Gli operatori di flotte utilizzano alternatori ad alta potenza per la refrigerazione, l'illuminazione, gli utensili da cantiere, le apparecchiature di emergenza e la telematica. Le unità rigenerate rimangono diffuse perché riducono i costi di manutenzione e mantengono la disponibilità anche sui veicoli più datati. La domanda da parte dei produttori di apparecchiature originali (OEM) è più moderata rispetto alla regione Asia-Pacifico, ma l'intensa attività del mercato dei ricambi mantiene stabili i ricavi regionali.
Mercato statunitense degli alternatori per autoveicoli
Secondo il rapporto Automotive Alternators Market, gli Stati Uniti rappresentavano il 76-80% della domanda nordamericana nel 2025 e si prevede una crescita a un CAGR del 5,6-6,0% fino al 2034. L'età dei veicoli, le estese reti di assistenza e un mercato aftermarket automobilistico ben sviluppato continuano a sostenere la domanda di sostituzione. Una solida infrastruttura di vendita al dettaglio di ricambi, gli elevati livelli di proprietà di veicoli e le continue esigenze di manutenzione supportano ulteriormente volumi costanti di sostituzione di alternatori nei segmenti di veicoli passeggeri e commerciali. La presenza aziendale è significativa attraverso DENSO Corporation, Robert Bosch GmbH, Valeo SE, Motorcar Parts of America, Inc. e Remy International, Inc. Le autovetture e i veicoli commerciali leggeri dominano le applicazioni, mentre i furgoni commerciali e i veicoli di emergenza creano una domanda di modelli ad alta potenza in grado di supportare carichi elettrici ausiliari.
Mercato europeo degli alternatori per autoveicoli
Nel 2025 l'Europa deteneva una quota di mercato del 20-23% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-5,6% nel periodo 2026-2034. La Germania è leader grazie all'ingegneria dei veicoli premium, alla concentrazione dei fornitori e all'adozione avanzata di sistemi mild-hybrid a 48V.
Il Regno Unito sostiene la domanda di ricambi aftermarket e di flotte di veicoli commerciali leggeri. Francia, Italia e Spagna contribuiscono attraverso la produzione di autovetture, le reti di assistenza e i requisiti di efficienza legati alle emissioni. La crescita regionale è moderata dalla diffusione dei veicoli elettrici a batteria, ma i veicoli ibridi e a combustione interna mantengono rilevante la domanda di alternatori e motorini di avviamento/generatori.
Mercato degli alternatori automobilistici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 42% e il 46% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,0% fino al 2034. La Cina è leader grazie alla scala di produzione dei veicoli, alla localizzazione dei fornitori e al crescente contenuto di componenti elettrici nelle auto destinate al mercato di massa.
India, Giappone, Corea del Sud e Australia contribuiscono alla domanda attraverso autovetture, veicoli commerciali leggeri e canali di ricambio. Le politiche industriali, la localizzazione della produzione, la produzione per l'esportazione e l'adozione della tecnologia ibrida supportano la leadership regionale, mentre gli acquirenti attenti ai costi mantengono la domanda di alternatori convenzionali a poli salienti.
Mercato degli alternatori per autoveicoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un CAGR del 4,8-5,3% nel periodo 2026-2034, sostenuto da operazioni ad alta temperatura, flotte di veicoli da costruzione, attività logistiche e domanda di sostituzione. L'Arabia Saudita e gli Emirati Arabi Uniti privilegiano sistemi di ricarica affidabili per veicoli commerciali e di alta gamma.
Il Sudafrica contribuisce attraverso le reti di assistenza per veicoli passeggeri e le flotte legate al settore minerario, mentre il resto del Medio Oriente e dell'Africa rimane frammentato. Le alte temperature, l'esposizione alla polvere e le lunghe ore di funzionamento aumentano lo stress sugli alternatori, alimentando la domanda di componenti durevoli e di ricambi rigenerati.
Analisi di segmentazione
Tipo di alternatore
Il tipo di alternatore definisce l'ambito del mercato degli alternatori per autoveicoli, poiché l'architettura del rotore influenza la stabilità della potenza erogata, il costo, l'ingombro e l'idoneità per i diversi carichi elettrici dei veicoli. Si prevede che il segmento crescerà a un CAGR del 5,9-6,3% nel periodo 2026-2034, grazie all'ottimizzazione dei progetti da parte dei produttori di apparecchiature originali (OEM) per massimizzare efficienza e durata.
- Gli alternatori a poli salienti rimangono la tecnologia dominante perché si adattano ai veicoli di massa, offrono un buon rapporto costi-benefici e garantiscono prestazioni di ricarica affidabili a bassa velocità, ideali per la guida urbana, le frequenti fermate e ripartenze e le configurazioni di propulsione convenzionali.
- Gli alternatori a rotore cilindrico sono adatti ad applicazioni che richiedono un funzionamento più fluido ad alta velocità, dimensioni compatte e un migliore bilanciamento meccanico, risultando quindi rilevanti per veicoli ad alte prestazioni e per determinati cicli di lavoro commerciali.
Tipo di veicolo
Si prevede che la tipologia di veicolo crescerà a un CAGR del 6,0-6,4% nel periodo 2026-2034, poiché la domanda di ricarica varia in base alle caratteristiche di comfort dei passeggeri, alle esigenze di operatività commerciale, al carico utile e all'intensità delle apparecchiature ausiliarie.
- Le autovetture generano il volume maggiore perché i sistemi di infotainment, illuminazione, climatizzazione, elettronica di sicurezza e funzionalità connesse richiedono una ricarica affidabile per modelli compatti, di medie dimensioni, SUV e premium.
- I veicoli commerciali leggeri mostrano un'adozione più rapida perché i furgoni per le consegne, le flotte di servizio e i piccoli veicoli per la logistica utilizzano la telematica, la refrigerazione, l'illuminazione e sono soggetti a frequenti arresti e ripartenze, che aumentano il consumo di energia elettrica.
- I veicoli commerciali medi e pesanti richiedono alternatori durevoli per cicli di lavoro prolungati, elevata esposizione alle vibrazioni, elettronica della cabina, sistemi ausiliari e priorità di tempo di attività della flotta in applicazioni logistiche, edili, minerarie e municipali.
Panoramica dell'opportunità
|
Tipo di veicolo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Carrozze passeggeri |
Alto |
Ricarica intelligente |
Maturo |
|
Veicoli commerciali leggeri |
Mezzo |
Fleet Power |
Scalatura |
|
Veicoli commerciali medi e pesanti |
Mezzo |
Elevata resa |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato degli alternatori per autoveicoli.
Aumento dei carichi elettrici nei veicoli moderni
I veicoli moderni consumano più energia elettrica rispetto ai modelli precedenti perché le funzioni di comfort, sicurezza, comunicazione, illuminazione e assistenza alla guida funzionano ininterrottamente durante il funzionamento del veicolo. Un alternatore deve caricare la batteria e fornire energia a sensori, display, impianti di riscaldamento, pompe e dispositivi telematici. Ciò comporta una maggiore necessità di prestazioni ed efficienza superiori, con minori perdite meccaniche. L'effetto è particolarmente evidente per le autovetture e i veicoli commerciali leggeri, i cui acquirenti richiedono connettività senza interruzioni e la possibilità di ricaricare la batteria.
Ricambi aftermarket per flotte di veicoli obsoleti
Gli alternatori sono soggetti a usura sia meccanica che elettrica a causa di calore, vibrazioni, carico sui cuscinetti, tensione della cinghia, danni ai diodi e deterioramento del regolatore. Ciò implica che le auto più vecchie continuano a necessitare di alternatori, indipendentemente dalla domanda di nuove auto. Questa situazione avvantaggia i produttori di ricambi, le aziende di rigenerazione, i distributori e i meccanici in regioni come il Nord America, l'Europa, l'India e l'America Latina. I prodotti rigenerati sono vantaggiosi perché minimizzano i costi e aumentano la disponibilità di ricambi per i modelli più vecchi. L'effetto sul mercato è costante, a differenza di quello ciclico.
Adozione di sistemi mild-hybrid e architetture di ricarica a 48 V
Le case automobilistiche hanno adottato soluzioni di mild hybrid a 48V per aumentare l'efficienza e ridurre l'impronta di carbonio senza ricorrere a un'ibridazione più complessa, che aumenterebbe i costi. I generatori di avviamento a cinghia possono sostituire un alternatore standard o essere integrati in un sistema elettrico più sofisticato per offrire funzionalità come la frenata rigenerativa, l'aumento della coppia e un comportamento start-stop migliorato. Ciò ha un duplice effetto: in alcuni modelli diminuisce la necessità del tradizionale alternatore a 12V, mentre il generatore di avviamento offre un valore aggiunto e apre nuovi canali di vendita.
Tendenze future del mercato degli alternatori per autoveicoli
Alternatori intelligenti collegati a un software di gestione energetica.
Le tendenze del mercato degli alternatori per autoveicoli si concentreranno sempre più sui sistemi di ricarica intelligenti che comunicano con le centraline del motore, le batterie e il software di gestione energetica del veicolo. A differenza delle unità che generano potenza costante, questi sistemi regolano la carica in base al livello di accelerazione, decelerazione, allo stato della batteria e alle esigenze degli accessori. Tale approccio aumenta l'efficienza del carburante e riduce il carico di lavoro non necessario del motore. Diventerà sempre più diffuso perché i produttori di apparecchiature originali (OEM) cercheranno soluzioni economiche per aumentare l'efficienza dei motori a combustione interna e dei veicoli ibridi.
Maggiore utilizzo della rigenerazione e dei programmi di economia circolare per i componenti.
La rigenerazione diventerà un approccio sempre più strategico, in quanto si cerca di contenere i costi di riparazione sia per i consumatori che per le flotte, e in virtù dell'impegno dei produttori automobilistici verso gli obiettivi di economia circolare. Gli alternatori sono candidati ideali per la rigenerazione, poiché è possibile recuperarne l'involucro, il nucleo e alcune parti meccaniche, controllarli e ripristinarli. Grazie a migliori apparecchiature di collaudo e a standard di controllo qualità rigorosi, gli alternatori rigenerati diventeranno sempre più diffusi tra i professionisti.
Opportunità di mercato per gli alternatori automobilistici
Alternatori ad alta potenza per flotte e veicoli speciali
Le previsioni per il mercato degli alternatori per autoveicoli indicano crescenti opportunità nei veicoli dotati di accessori elettrici pesanti, come ambulanze, furgoni refrigerati, veicoli della polizia, autobus, autocarri e flotte da cantiere. Queste applicazioni richiedono una potenza costante in condizioni di inattività, stabilità termica e la capacità di interfacciarsi con sistemi ausiliari. I produttori possono trarre profitto dalla progettazione di soluzioni per applicazioni specifiche, kit di installazione e dalla collaborazione con i proprietari di flotte attraverso la manutenzione. Il mercato è molto redditizio poiché i clienti sono più interessati all'efficienza che al prezzo.
Produzione localizzata per i nuovi poli automobilistici
I nuovi poli produttivi in India, nel Sud-est asiatico, in Messico e in alcune zone dell'Europa orientale creano opportunità per la produzione e la rigenerazione localizzata di alternatori. I produttori di apparecchiature originali (OEM) preferiscono fornitori vicini per ridurre i costi logistici, l'esposizione al rischio valutario e il rischio di inventario. Anche gli acquirenti del mercato dei ricambi apprezzano la rapida disponibilità dei modelli di veicoli più richiesti. Le aziende possono conquistare quote di mercato combinando l'assemblaggio regionale, l'approvvigionamento locale e sistemi di qualità allineati alle piattaforme globali. Questo approccio favorisce la competitività dei costi, soddisfacendo al contempo le specifiche esigenze di ciascun paese in termini di tipologia di veicoli, clima e servizi offerti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -