
Marché des systèmes automobiles de surveillance de l’état du conducteur : prévisions 2034
Rapport d'analyse du marché des systèmes de surveillance de l'état du conducteur automobile : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (matériel, logiciel) ; type de surveillance (vigilance/distraction du conducteur, fatigue du conducteur, conduite en état d'ivresse, autres) ; type de propulsion (thermique, hybride, électrique) ; type de véhicule (véhicule de tourisme, véhicule utilitaire) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00026383
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
2,99 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,09 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
13,25 %
taux de croissance
Marché adressable
52,76 milliards de dollars américains
(2026-2034)
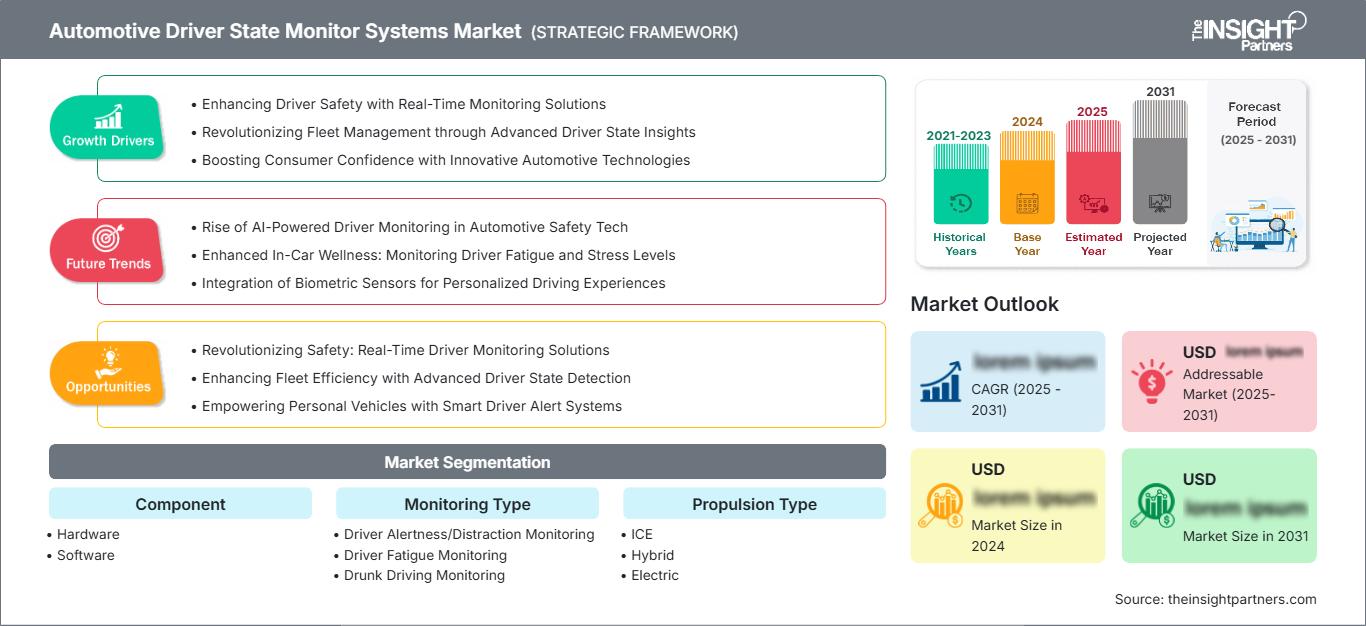
Le marché mondial des systèmes de surveillance de l'état du conducteur automobile était évalué à 2,99 milliards de dollars américains en 2025 et atteindra 8,09 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 13,25 % entre 2026 et 2034. L'utilisation de la technologie de surveillance de l'état du conducteur continuera d'augmenter à mesure que les constructeurs automobiles transformeront la surveillance du conducteur d'une aide à la sécurité optionnelle en une exigence réglementaire utilisant des caméras, des lumières infrarouges, des capteurs et l'intelligence artificielle.
L'Amérique du Nord restera une région clé en raison de la croissance du marché des systèmes de surveillance de l'état du conducteur, alimentée par l'intégration des systèmes avancés d'aide à la conduite (ADAS), les programmes de sécurité des véhicules commerciaux et leur installation accrue dans les VUS de luxe et les véhicules électriques. Ce marché devrait enregistrer un taux de croissance annuel composé (TCAC) de 12,4 % à 13,8 % entre 2026 et 2034, grâce aux efforts déployés pour lutter contre la distraction au volant, aux programmes de sécurité des assureurs et à la préparation des véhicules à la conduite semi-autonome.
Analyse et perspectives du marché des systèmes de surveillance de l'état du conducteur automobile
- Amérique du Nord : Elle représentait une part de marché de 28 à 31 % en 2025 et devrait croître à un TCAC de 12,4 à 13,8 % entre 2026 et 2034, soutenue par l'adoption des systèmes ADAS, la surveillance des flottes et la pénétration des véhicules haut de gamme.
- États-Unis : Ils représentaient 79 à 83 % de l’Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 12,7 à 14,1 % entre 2026 et 2034, tirée par les véhicules de tourisme et les programmes de flottes axés sur la sécurité.
- Europe : Détenait une part de marché de 27 à 30 % en 2025 et devrait croître à un TCAC de 13,0 à 14,4 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant en tête grâce à l'influence du GSR et d'Euro NCAP.
- Asie-Pacifique : Elle a capté une part de marché de 34 à 38 % en 2025 et devrait croître à un TCAC de 14,0 à 15,6 % entre 2026 et 2034, sous l’impulsion de la Chine, du Japon, de la Corée du Sud, de l’Inde et de l’Australie.
- Segment le plus important : le matériel détenait 56 à 60 % de parts de marché en 2025 et devrait croître à un TCAC de 12,6 à 14,0 % entre 2026 et 2034, car les caméras, les émetteurs infrarouges, les capteurs et les processeurs dominent la valeur de la nomenclature.
- Segment à forte croissance : Les logiciels détenaient une part de marché de 40 à 44 % en 2025 et devraient croître à un TCAC de 14,2 à 15,8 % entre 2026 et 2034 à mesure que les modèles d'IA, les outils de validation et les mises à jour à distance se développent.
- Principales sociétés analysées en détail : Aptiv PLC, Valeo SE, Veoneer Inc., Renesas Electronics Corporation, PathPartner Technology Inc., STMicroelectronics NV, Tata Elxsi Limited, UniMax Electronics Inc., Affectiva, Inc., Tobii AB.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'architecture des systèmes évolue : on passe de la simple déduction des intentions de conduite et des franchissements de ligne à l'analyse du comportement réel du conducteur grâce au suivi oculaire, à la détection de la position de la tête, à la fermeture des paupières, aux traits du visage et à la fusion de données issues de capteurs. La nécessité de performances optimales dans diverses conditions d'éclairage, avec ou sans lunettes, en fonction du teint, de la position du siège et du comportement du conducteur, complexifie la validation et favorise le recours aux caméras embarquées, à l'informatique de périphérie, à l'éclairage infrarouge et aux algorithmes de perception.
Les besoins futurs seront déterminés par la réglementation européenne en matière de sécurité, les tests Euro NCAP 2026, la demande croissante d'automatisation de niveaux 2 et 3, ainsi que les pratiques de gestion de flottes. À l'avenir, il sera judicieux de déployer des systèmes de caméras et des logiciels rentables, à mesure que les constructeurs automobiles nationaux commenceront à localiser la production des composants ADAS. Les fournisseurs possédant une expertise en matière de sécurité fonctionnelle, de logiciels respectueux de la vie privée, de traitement de données synthétiques et de capacités d'intégration prêtes pour la production bénéficieront d'un avantage concurrentiel.
Rapport sur le marché des systèmes de surveillance de l'état du conducteur automobile
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,99 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,09 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 13,25% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de surveillance de l'état du conducteur automobile
La croissance du marché des systèmes de surveillance de l'état du conducteur automobile s'explique par la convergence des réglementations en matière de sécurité, la multiplication des systèmes avancés d'aide à la conduite et les préoccupations croissantes liées aux distractions au volant. Les indicateurs indirects sont progressivement remplacés par l'observation directe, qui permet à une caméra et à l'intelligence artificielle de détecter la direction du regard, les microsommeils, l'utilisation du téléphone portable, les mouvements des paupières et la position de la tête avec une efficacité supérieure à toute mesure indirecte des mouvements de la tête.
Les principaux éléments de la chaîne d'approvisionnement des systèmes de surveillance de l'état du conducteur automobile comprennent le module caméra, l'émetteur infrarouge, les processeurs, le logiciel, les ensembles de données pour la validation et la mise en réseau du véhicule. L'analyse du marché des systèmes de surveillance de l'état du conducteur automobile indique qu'une importance croissante est accordée à l'étalonnage du logiciel, à l'interprétation de l'état du conducteur, à la cybersécurité et au respect de la vie privée. Si le matériel reste important, la mise à jour du logiciel et l'apprentissage du modèle déterminent de plus en plus la précision de la détection et la conformité réglementaire.
Parmi les concurrents figurent des équipementiers de premier rang, des fabricants de semi-conducteurs, des fournisseurs de solutions d'IA embarquées et des sociétés d'ingénierie. Aptiv PLC et Valeo SE permettent l'intégration des systèmes avancés d'aide à la conduite (ADAS) au produit, tandis que STMicroelectronics NV et Renesas Electronics Corporation fournissent les bases de l'imagerie et du traitement d'images. Tobii AB et Affectiva, Inc. améliorent l'analyse de l'attention, des émotions et des données sensorielles internes, et Tata Elxsi Limited et PathPartner Technology Inc. assurent le développement logiciel.
Les investissements prioritaires se concentrent désormais sur le développement de plateformes évolutives intégrant la surveillance du conducteur et des occupants ainsi que la personnalisation de l'habitacle. Valeo SE a prolongé sa collaboration avec Qualcomm Technologies concernant les solutions ADAS en 2025, tandis que STMicroelectronics NV a lancé la production en série, en partenariat avec Tobii AB, d'une solution de détection intérieure avancée.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de surveillance de l'état du conducteur automobile : perspectives stratégiques
Perspectives régionales
marché nord-américain des systèmes de surveillance de l'état du conducteur automobile
L'Amérique du Nord représentait 28 à 31 % du marché des systèmes de surveillance de l'état du conducteur automobile en 2025 et devrait connaître une croissance annuelle composée de 12,4 à 13,8 % jusqu'en 2034. La demande est soutenue par la pénétration des systèmes ADAS, les programmes de sécurité des flottes connectées et les lancements de véhicules haut de gamme utilisant la surveillance par caméra.
La région bénéficie également des investissements dans la conduite autonome et de l'intérêt des assureurs pour la réduction des risques. Les flottes américaines et canadiennes adoptent des systèmes embarqués pour détecter les distractions, la fatigue et les infractions au règlement. Les véhicules particuliers restent le principal segment de marché, mais les transporteurs commerciaux génèrent une forte demande après-vente et liée à la télématique.
Marché américain des systèmes de surveillance de l'état des conducteurs automobiles
Les États-Unis représentaient 79 à 83 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 12,7 à 14,1 % entre 2026 et 2034. Les constructeurs automobiles intègrent la surveillance du conducteur dans les véhicules électriques haut de gamme, les VUS et les systèmes d'assistance à la conduite de niveau 2.
La présence des fournisseurs est forte, notamment grâce à Aptiv PLC, Veoneer Inc., les écosystèmes de semi-conducteurs et les réseaux d'ingénierie logicielle. Les tendances applicatives s'orientent vers le suivi de l'attention par caméra, les alertes de fatigue au volant et les contrôles de préparation du conducteur pour le maintien de voie automatisé. Le respect de la vie privée et la réduction des fausses alertes demeurent des critères d'achat essentiels.
Marché européen des systèmes de surveillance de l'état du conducteur automobile
L'Europe détenait une part de marché de 27 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 13,0 à 14,4 % entre 2026 et 2034. L'Allemagne est en tête car les équipementiers haut de gamme et les fournisseurs de rang 1 se préparent à des protocoles de surveillance plus stricts.
Le Royaume-Uni soutient les essais et la validation grâce à des écosystèmes d'évaluation de la sécurité, tandis que la France bénéficie de l'expertise de Valeo SE et de ses capacités d'intégration des systèmes ADAS. L'Italie et l'Espagne contribuent par l'assemblage des véhicules et la localisation des fournisseurs. Le règlement général de sécurité de l'UE et les exigences d'implication du conducteur d'Euro NCAP font de la surveillance directe une priorité de conception majeure.
Marché des systèmes de surveillance de l'état du conducteur automobile en Asie-Pacifique
La région Asie-Pacifique représentait une part de marché de 34 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 14,0 à 15,6 % jusqu'en 2034. La Chine est en tête grâce à l'adoption des véhicules électriques, aux programmes de cockpits intelligents et à la concurrence nationale dans le domaine des systèmes ADAS.
Le Japon et la Corée du Sud contribuent aux systèmes électroniques et de sécurité de pointe, tandis que l'Inde se développe grâce aux logiciels pour véhicules connectés et aux services d'ingénierie. L'Australie soutient la demande en matière de flottes et de sécurité. La croissance régionale est renforcée par la baisse du coût des caméras et le renouvellement rapide des modèles.
Marché des systèmes de surveillance de l'état du conducteur automobile au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 10,8 % à 12,2 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont en tête grâce à l’adoption de véhicules haut de gamme, la numérisation des flottes et les programmes de mobilité intelligente.
L’Afrique du Sud et le reste du Moyen-Orient et de l’Afrique demeurent des marchés émergents, mais les flottes de transport logistique, minier et longue distance génèrent une demande en matière de surveillance de la fatigue. L’adoption de cette technologie dépend de la connectivité des véhicules, de la résistance des caméras à la chaleur et à la poussière, et de la volonté des opérateurs d’investir dans l’analyse des données de sécurité.
Analyse de segmentation
Composant
Le marché des composants devrait croître à un TCAC de 13,1 % à 14,5 % entre 2026 et 2034. Le marché des systèmes de surveillance de l'état du conducteur s'élargit à mesure que les constructeurs automobiles combinent caméras dédiées, LED infrarouges, processeurs, mémoire et logiciels pour répondre aux exigences réglementaires, de confort et de conduite automatisée. Le matériel constitue le principal facteur de valeur initiale, tandis que le logiciel joue un rôle de plus en plus déterminant dans la différenciation.
- Le matériel comprend des caméras, des émetteurs infrarouges, des processeurs, des capteurs et des systèmes de montage qui doivent fonctionner de manière fiable en conditions de conduite de nuit, d'éblouissement, avec des lunettes de protection, en cas de vibrations et sur de longs cycles de vie du véhicule.
- Le logiciel interprète le regard, la fermeture des paupières, la position de la tête, les signes de déficience et l'état de préparation du conducteur. Son importance stratégique s'accroît à mesure que les mises à jour à distance améliorent la précision et la conformité régionale.
Type de surveillance
Le marché des systèmes de surveillance devrait croître à un TCAC de 13,3 % à 14,7 % entre 2026 et 2034, les constructeurs automobiles élargissant la détection des symptômes, passant des simples alertes de somnolence à l'évaluation de l'attention, des distractions, des troubles de la concentration et du niveau de préparation. Les systèmes les plus avancés combinent l'analyse du comportement visuel et le contexte du véhicule afin de réduire les fausses alertes.
- La surveillance de la vigilance et des distractions du conducteur est d'une importance stratégique car les distractions visuelles, l'utilisation du téléphone portable et les distractions cognitives sont des cibles centrales des programmes d'évaluation réglementaire et de sécurité.
- Le système de surveillance de la fatigue du conducteur détecte la fermeture des paupières, la fréquence de clignement des yeux, les microsommeils, les bâillements et les hochements de tête, contribuant ainsi à la sécurité sur les longs trajets dans les véhicules de tourisme et les flottes commerciales.
- La surveillance de la conduite en état d'ivresse est encore émergente, mais la détection de l'altération des facultés peut combiner des indices comportementaux, des schémas de réaction et la fusion future de capteurs pour soutenir les interventions préventives en matière de sécurité.
Type de propulsion
Le segment des véhicules à propulsion devrait connaître une croissance annuelle composée de 13,0 % à 14,4 % entre 2026 et 2034, à mesure que la surveillance deviendra indépendante du type de propulsion. Les véhicules thermiques assurent une capacité de stockage importante, les véhicules hybrides ajoutent des équipements de sécurité de pointe et les véhicules électriques accélèrent l'intégration de systèmes intelligents dans l'habitacle.
- Les véhicules à moteur thermique restent importants car les volumes de production élevés et les délais réglementaires nécessitent des systèmes de surveillance pour les voitures particulières classiques, les SUV et les flottes commerciales.
- Les plateformes hybrides associent souvent des systèmes ADAS à des niveaux de finition supérieurs, créant une forte demande pour la détection des distractions et l'assistance au démarrage du conducteur par caméra.
- Les véhicules électriques favorisent une adoption plus rapide car les cabines numériques, les mises à jour à distance et les fonctionnalités semi-autonomes font de la surveillance en cabine une couche de sécurité naturelle.
Aperçu des opportunités
|
Type de propulsion |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
GLACE |
Haut |
Conformité réglementaire |
Mise à l'échelle |
|
Hybride |
Moyen |
Regroupement ADAS |
Mise à l'échelle |
|
Électrique |
Moyen |
Cabine intelligente |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de surveillance de l'état du conducteur automobile
La réglementation en matière de sécurité transforme la surveillance en équipement standard
La réglementation est le principal facteur déterminant de l'évolution des systèmes, car les systèmes d'alerte de somnolence et de distraction, auparavant proposés en option, deviendront partie intégrante de l'homologation et de l'évaluation des véhicules. L'Europe montre l'exemple en établissant des normes avec le Règlement général sur la sécurité (RGS) et les méthodologies d'interaction conducteur-véhicule d'Euro NCAP, qui ont des répercussions sur les plateformes du monde entier. L'effet est immédiat : les constructeurs automobiles doivent s'engager plus tôt dans l'adoption d'une architecture compatible avec les caméras ; les équipementiers doivent démontrer la fiabilité de la détection ; et la validation logicielle est intégrée à la préparation du lancement. L'équipement se généralise sur le segment moyen de gamme et ne se limite plus aux marques haut de gamme.
Les systèmes ADAS et d'automatisation nécessitent des vérifications de l'aptitude du conducteur.
Les niveaux d'assistance 2 et 3 exigent une vérification accrue de la vigilance du conducteur afin de s'assurer qu'il est apte à reprendre le contrôle. La détection du couple ne peut être considérée comme un indicateur fiable de la position des yeux ni de l'apparition de la somnolence ou d'une perte de concentration ; une surveillance directe du conducteur est donc essentielle. Ceci a des répercussions sur l'ensemble du système ADAS, car le conducteur doit pouvoir reprendre le contrôle lors du freinage, du maintien dans la voie et des changements de voie.
Les gestionnaires de flottes recherchent une réduction des risques mesurable
Les systèmes de surveillance sont de plus en plus utilisés dans les flottes commerciales en raison des risques d'accidents et de responsabilités assureurs liés à la fatigue, aux distractions causées par l'utilisation du téléphone et aux longs trajets. Les données relatives à l'état du conducteur permettent aux gestionnaires de flotte d'envoyer des alertes immédiates, de corriger les comportements à risque et de garantir le respect de la réglementation. Leur impact est particulièrement marqué dans les secteurs de la logistique, des mines, du covoiturage et des transports publics, où un seul accident peut entraîner des immobilisations et des coûts importants.
Tendances futures du marché des systèmes de surveillance de l'état du conducteur automobile
L'intelligence embarquée à caméra unique se développe
Le marché des systèmes de surveillance de l'état du conducteur automobile s'oriente vers un système à caméra unique intégrant la surveillance du conducteur, des occupants et une expérience personnalisée dans l'habitacle. L'imagerie grand angle, grâce à des capteurs de lumière visible et infrarouge, permet de réduire les coûts et la complexité d'intégration, tout en répondant à divers besoins en matière de sécurité. Avec une puissance de traitement accrue, un seul module de caméra peut détecter l'attention du conducteur, la présence de passagers, le comportement des ceintures de sécurité et la présence d'enfants.
Les données synthétiques deviennent une infrastructure de validation
Les systèmes futurs nécessiteront des ensembles de données de validation plus importants, couvrant l'éclairage, les lunettes, les couvre-chefs, la posture du conducteur, le teint et les états de déficience rares. La collecte à grande échelle de données biométriques réelles étant complexe, les données synthétiques et la simulation deviendront essentielles pour la formation et la justification de la conformité. Cette tendance réduit les obstacles au développement et permet aux constructeurs automobiles de tester les cas limites avant les essais sur route. Les fournisseurs disposant de flux de données auditables et d'une gouvernance des modèles gagneront en crédibilité face au renforcement du contrôle réglementaire.
Opportunités du marché des systèmes de surveillance de l'état du conducteur automobile
Plateformes intégrées de gestion documentaire et de surveillance des occupants
L'opportunité la plus intéressante réside dans l'intégration de la surveillance du conducteur et de la détection des occupants sur une plateforme matérielle et logicielle unique. Les prévisions concernant le marché des systèmes de surveillance de l'état du conducteur automobile restent favorables, notamment grâce à la possibilité pour les fournisseurs de réduire le nombre de caméras, de simplifier le câblage et de proposer des fonctions de sécurité, de confort et de personnalisation à partir d'une seule et même plateforme. Les constructeurs automobiles peuvent ainsi utiliser la même architecture pour les alertes de distraction, la détection de présence d'enfant, la gestion des airbags et les fonctionnalités d'expérience en cabine. Ceci améliore le retour sur investissement et soutient les stratégies de véhicules pilotés par logiciel.
Modernisation de flotte et intégration télématique
Les programmes de modernisation des flottes offrent une voie de croissance concrète, car les opérateurs peuvent déployer un système de surveillance sans attendre le renouvellement des véhicules. Les solutions combinant alertes caméra, évaluation de la fatigue, enregistrement vidéo des événements et tableaux de bord de flotte génèrent des gains immédiats en matière de sécurité et de conformité. Cette opportunité est particulièrement intéressante dans les secteurs de la logistique, des transports en commun (autobus), de la construction et du transport longue distance. Les fournisseurs proposant des contrôles de confidentialité, un faible taux de fausses alertes, des programmes de formation des conducteurs et l'intégration télématique peuvent transformer les budgets de sécurité en revenus logiciels récurrents.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -