
Marché des fauteuils de prélèvement sanguin : taille, part de marché et prévisions 2034
Taille et prévisions du marché des fauteuils de prélèvement sanguin (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (fauteuils réglables, fauteuils standard non réglables) ; utilisateur final (hôpitaux, cliniques, centres de diagnostic, banques de sang, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00028904
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 19, 2026


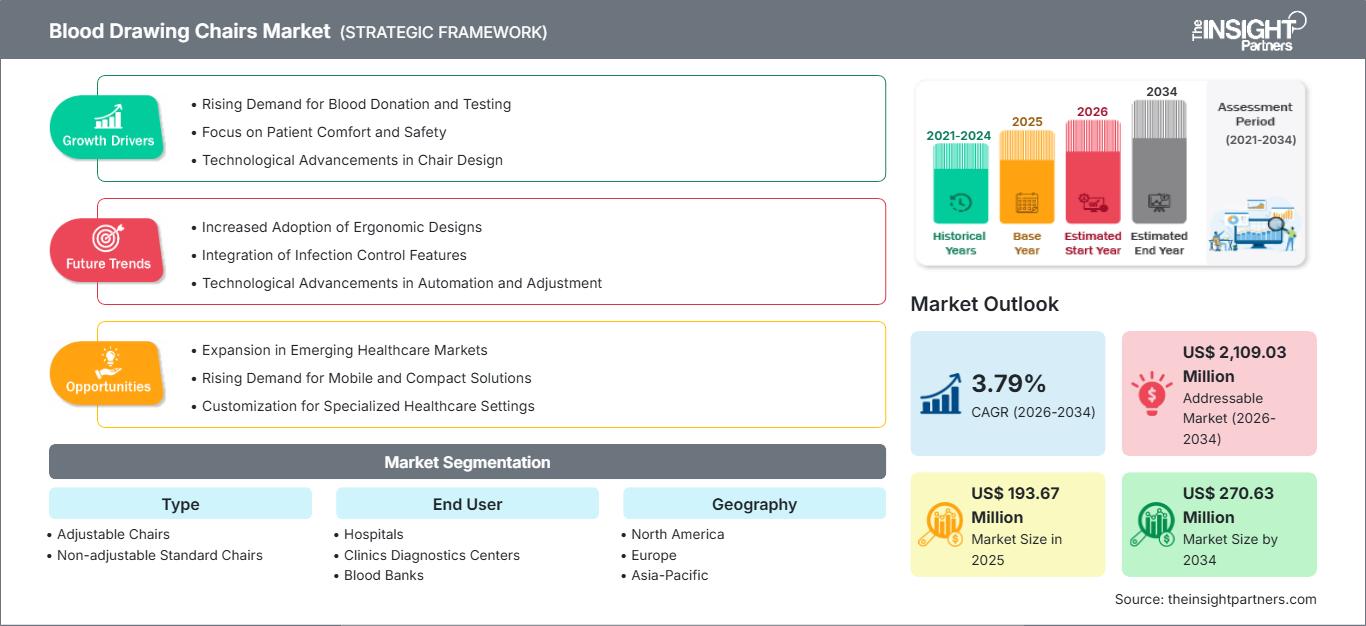
Taille du marché en 2025
193,67 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
270,63 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,79 %
taux de croissance
Marché adressable
2 109,03 millions de dollars US
(2026-2034)
Le marché des fauteuils de prélèvement sanguin était évalué à 193,67 millions de dollars américains en 2025 et devrait atteindre 270,63 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,79 % entre 2026 et 2034. Ce marché concerne les fauteuils spécialement conçus pour la phlébotomie et le prélèvement sanguin chez les patients, et inclut les sièges nécessaires à la sécurité des patients, à l'ergonomie, à l'efficacité du travail, à l'accessibilité et à la modernisation des anciens fauteuils cliniques.
En Amérique du Nord, le marché des fauteuils de prélèvement sanguin devrait connaître une croissance annuelle composée (TCAC) estimée entre 3,9 % et 4,2 % entre 2026 et 2034. Cette croissance est portée par la modernisation des structures de soins ambulatoires et par les préoccupations croissantes concernant l'accessibilité du matériel médical. L'importance accrue du positionnement adéquat du patient, de l'ergonomie du personnel soignant, des surfaces à contrôle des infections et du déroulement des prélèvements sanguins est devenue primordiale.
Analyse et perspectives du marché des fauteuils de prélèvement sanguin
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 34 à 38 % pour les fauteuils de prélèvement sanguin en 2025 et connaître une croissance annuelle composée de 3,9 à 4,2 % entre 2026 et 2034, soutenue par la demande de remplacement, l'expansion des soins ambulatoires, les considérations d'accessibilité et l'infrastructure de collecte de sang établie.
- États-Unis : On estime que les États-Unis représenteront 72 à 76 % de la part de l'Amérique du Nord en 2025, avec un TCAC de 3,9 à 4,2 % entre 2026 et 2034, les hôpitaux et les laboratoires privilégiant des environnements de prélèvement ergonomiques et accessibles.
- Europe : L'Europe devrait détenir une part de marché de 26 à 30 % en 2025 et connaître une croissance annuelle composée de 3,5 à 3,9 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où la modernisation du système de santé favorise le remplacement des équipements.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 20 et 24 % en 2025 et devrait croître à un TCAC de 4,3 à 4,8 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie, grâce à l'expansion de leurs capacités de diagnostic.
- Segment le plus important : Les chaises réglables devraient détenir une part de marché de 62 à 66 % en 2025 et croître à un TCAC de 4,1 à 4,5 % entre 2026 et 2034, reflétant leurs avantages en matière d’ergonomie et de positionnement.
- Segment à forte croissance : Les banques de sang devraient représenter 18 à 22 % de la demande des utilisateurs finaux en 2025 et croître à un TCAC de 4,5 à 4,9 % entre 2026 et 2034, grâce à la modernisation des centres de collecte.
- Principales sociétés analysées en détail : Medline Industries, LP, Clinton Industries, Inc., MarketLab, Inc., The Brewer Company, Cardinal Health, Inc., Midmark Corporation, Mercy Medical Equipment Company, Med Care Mfg., Tech-Med Services et Winco Mfg., LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les prévisions du marché des fauteuils de prélèvement sanguin indiquent une évolution récente marquée par une progression des modèles à hauteur d'assise fixe vers des modèles réglables et ergonomiques, plus adaptés aux patients. Les fabricants de ces fauteuils se distinguent par l'intégration de fonctionnalités telles que des accoudoirs amovibles, des revêtements faciles à nettoyer, des structures plus robustes, une assise plus large et d'autres accessoires facilitant les positions de prélèvement. La production de mobilier médical reste majoritairement locale, mais les circuits de distribution et les systèmes d'approvisionnement des hôpitaux sont de plus en plus développés.
Selon le rapport sur le marché des fauteuils de prélèvement sanguin, la croissance future du secteur récompensera les fabricants capables d'allier durabilité, accessibilité et rapidité d'approvisionnement. Le développement des infrastructures de santé en Asie-Pacifique et dans certains pays du Moyen-Orient offre un marché de remplacement supplémentaire, parallèlement à la création de centres de diagnostic. L'accessibilité des équipements de diagnostic médical devient également un enjeu réglementaire influençant les décisions d'achat. Les investissements futurs seront davantage orientés vers des sièges facilitant les transferts et adaptés aux environnements standard des salles de prélèvement sanguin.
Portée du rapport sur le marché des fauteuils de prélèvement sanguin
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 193,67 millions de dollars américains |
| Taille du marché d'ici 2034 | 270,63 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 3,79% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des fauteuils de prélèvement sanguin
La demande de fauteuils de prélèvement sanguin dépend du nombre et de l'efficacité des points de prélèvement, de la fréquence de remplacement et de la construction de nouveaux établissements de santé. Les acteurs du secteur comprennent les fabricants de fauteuils, les distributeurs de mobilier médical, les hôpitaux, les laboratoires d'analyses médicales, les banques de sang et les centrales d'achat. Les atouts concurrentiels des fournisseurs résident dans la rapidité de livraison, la qualité des produits, la personnalisation, le service après-vente et la conformité aux spécifications des établissements. La demande est également influencée par le confort du patient et l'efficacité des procédures.
La chaîne de valeur de ce marché est moins axée sur la technologie que celle des équipements de diagnostic ; toutefois, la conception technique joue un rôle essentiel dans la performance. Le réglage et l’accessibilité des accoudoirs peuvent contribuer à un meilleur positionnement des patients lors d’une ponction veineuse ; de plus, l’utilisation de matériaux faciles à nettoyer permet de respecter les protocoles de prévention des infections. Les facteurs d’approvisionnement comprennent les prix de l’acier, de la mousse, des tissus d’ameublement, des roulettes et de la quincaillerie. Les fabricants de chaises capables de produire localement sont avantagés.
Le positionnement s'effectue auprès de fabricants spécialisés de mobilier médical, de distributeurs de produits de santé diversifiés et d'entreprises de distribution. Medline Industries, LP propose une vaste gamme de produits de distribution de soins de santé et de nombreux sièges pour prélèvements sanguins, tandis que Clinton Industries, Inc. se concentre sur le mobilier médical spécialisé et les équipements de prélèvement sanguin. MarketLab, Inc. offre un avantage concurrentiel grâce à sa large gamme de produits cliniques, mais Midmark Corporation propose le confort, la possibilité de régler les accoudoirs et une conception adaptée aux flux de travail avec le fauteuil Ritter 281.
Les principaux acteurs du marché des fauteuils de prélèvement sanguin sont Cardinal Health, Inc., The Brewer Company, Mercy Medical Equipment Company, Med Care Mfg., Tech-Med Services et Winco Mfg., LLC. Leur positionnement concurrentiel repose sur l'accessibilité, la durabilité, la personnalisation et le respect des délais de livraison, et non sur la simple mise à disposition de sièges. L'analyse de ce marché suggère une montée en gamme progressive, conséquence de l'évaluation du coût total de possession (CTP), du confort des patients et des prix.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des fauteuils de prélèvement sanguin : Perspectives stratégiques
Perspectives régionales
Marché des fauteuils de prélèvement sanguin en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 34 et 38 % de la demande mondiale en 2025, avec un taux de croissance annuel composé (TCAC) de 3,9 à 4,2 % jusqu'en 2034. La région bénéficie de la présence de laboratoires de pointe, d'un vaste réseau de cliniques ambulatoires, de mises à niveau régulières des équipements et d'un processus d'achat institutionnel efficace. Les hôpitaux et les centres de diagnostic indépendants privilégient l'accessibilité pour les patients, la facilité de nettoyage, l'ergonomie pour le personnel soignant et l'optimisation de l'espace pour l'aménagement des sièges. Les États-Unis sont le principal moteur de cette croissance.
La demande sur le marché canadien est stimulée par les rénovations d'hôpitaux, la modernisation des laboratoires et les programmes d'acquisition de mobilier médical robuste. Les fournisseurs locaux bénéficient d'une infrastructure de chaîne d'approvisionnement et d'une gamme de produits bien établies. L'accessibilité revêt une importance croissante pour les établissements de santé qui envisagent l'achat d'équipements d'examen et de diagnostic. De ce fait, les fauteuils réglables, adaptés à différentes morphologies et permettant des transferts sans perturber les procédures en salle de prélèvement, sont de plus en plus recherchés.
Marché américain des fauteuils de prélèvement sanguin
Les États-Unis représenteront environ 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,9 à 4,2 %. Les groupes hospitaliers, les laboratoires ambulatoires, les cliniques et les banques de sang constituent la base de remplacement, qui est diversifiée. Les procédures et les normes d'approvisionnement pour les produits adaptés aux hôpitaux multisites sont bien établies aux États-Unis.
Les tendances actuelles privilégient la possibilité d'ajuster la position des accoudoirs, la facilité de transfert, la durabilité du revêtement et la facilité de nettoyage. Parmi les entreprises concernées figurent Midmark Corporation, Medline Industries, LP, Clinton Industries, Inc., MarketLab, Inc. et Winco Mfg., LLC. Par ailleurs, l'intérêt croissant pour les équipements de diagnostic médical accessibles facilite l'intégration de sièges réglables en hauteur lors des rénovations et des renouvellements d'équipements.
Marché européen des fauteuils de prélèvement sanguin
La région Europe représentera 26 à 30 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 3,5 à 3,9 % jusqu'en 2034. L'Allemagne domine le marché grâce à la présence d'hôpitaux et d'usines de fabrication de matériel médical bien établis. Le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent également la demande grâce à leurs infrastructures de santé, leurs laboratoires et leurs centres de don du sang.
Le Royaume-Uni et l'Allemagne représentent une part importante de la demande de remplacement, les acheteurs accordant une attention croissante à des caractéristiques telles que l'ergonomie, la propreté des surfaces et l'accessibilité. La France, l'Italie et l'Espagne contribuent également à cette demande par la rénovation des hôpitaux, le développement des services de diagnostic en ambulatoire et la modernisation des centres de prélèvement sanguin. Les acheteurs européens s'intéressent généralement à la durabilité et à la maintenance tout au long du cycle de vie du produit, en plus du prix d'achat initial.
Marché des fauteuils de prélèvement sanguin en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 4,3 à 4,8 %. La Chine est le premier marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Le développement des infrastructures hospitalières, des laboratoires de diagnostic et des centres de collecte de sang contribue à l'expansion du parc installé.
L'industrialisation, les investissements dans le secteur de la santé et les programmes publics de transfusion sanguine soutiennent la demande, tandis que l'Inde et la Chine offrent des perspectives particulièrement intéressantes pour l'augmentation des capacités de collecte. En Australie et au Japon, la demande est principalement axée sur le remplacement des dispositifs médicaux, avec un accent particulier sur la qualité et l'accessibilité. Les achats s'orientent progressivement vers des sièges standardisés, nettoyables et réglables, à mesure que les réseaux de santé s'étendent au-delà des grands centres métropolitains.
Marché des fauteuils de prélèvement sanguin au Moyen-Orient et en Afrique
La demande en provenance du Moyen-Orient et d'Afrique devrait croître à un TCAC de 3,8 % à 4,3 %, portée par le développement des infrastructures de santé et la modernisation des centres de diagnostic. L'Arabie saoudite et les Émirats arabes unis sont des acteurs clés de la région, tandis que l'Afrique du Sud représente un marché majeur en Afrique. La demande dans le reste du monde (Moyen-Orient et Afrique) demeure stimulée par l'évolution du secteur public de la santé.
Les investissements dans le secteur énergétique et la construction d'hôpitaux dans les pays du Golfe continueront de stimuler les achats de mobilier médical durable, tandis que sur les marchés africains, ce seront les coûts et la disponibilité des produits qui détermineront les achats. Les banques de sang et les centres de diagnostic représentent d'excellentes opportunités de renouvellement du matériel, à mesure que les installations de collecte se modernisent.
Analyse de segmentation
Taper
La segmentation par type devrait croître à un TCAC de 3,9 % à 4,3 % entre 2026 et 2034. Les fauteuils réglables demeurent la principale catégorie de produits, car ils répondent aux divers besoins des patients et permettent un positionnement plus efficace pour les ponctions veineuses. Les fauteuils standard non réglables continuent de convenir aux établissements soucieux des coûts et aux applications à faible débit, mais les décisions de remplacement privilégient de plus en plus la flexibilité, le confort et l'ergonomie. Le marché des fauteuils de prélèvement sanguin évolue donc progressivement vers des produits configurables.
- Chaises réglables : Les chaises réglables offrent une grande flexibilité de positionnement grâce à leurs accoudoirs mobiles, leur hauteur variable, leur fonction inclinable et leurs supports configurables. Leur importance stratégique s’accroît à mesure que les établissements de santé privilégient le confort des patients, l’accessibilité, l’ergonomie des soignants et l’efficacité des prélèvements sanguins.
- Chaises standard non réglables : Les chaises standard restent pertinentes lorsque les budgets d’acquisition sont limités et les procédures de collecte relativement simples. Leur conception simple, leur coût d’acquisition réduit et leurs exigences d’entretien limitées expliquent la demande soutenue des petites cliniques et des établissements à faible volume d’activité.
Utilisateur final
La segmentation par utilisateur final devrait progresser à un TCAC de 3,7 % à 4,1 % entre 2026 et 2034. Les hôpitaux représentent une part importante de l'activité d'achat en raison de leurs vastes opérations de diagnostic et de transfusion. Les banques de sang constituent la catégorie institutionnelle dont la croissance est la plus rapide, grâce au développement de leurs infrastructures de collecte dédiées. Les cliniques et les centres de diagnostic contribuent également à cette croissance par le biais des tests décentralisés, tandis que les petits établissements utilisateurs répondent à la demande de remplacement.
- Hôpitaux : Les hôpitaux ont besoin de sièges résistants dans les laboratoires d’hospitalisation, les services de consultation externe, les salles de prélèvement sanguin et les services de transfusion. La forte utilisation de ces sièges rend la facilité de nettoyage, la robustesse, le positionnement optimal des patients et la rapidité de remplacement essentiels lors de l’achat.
- Cliniques et centres de diagnostic : Les cliniques et les centres de diagnostic effectuent de plus en plus de prélèvements sanguins de routine en dehors des grands hôpitaux. Dans ces environnements ambulatoires à haut débit, la conception compacte, l’optimisation de l’espace, les supports de bras réglables et la facilité de nettoyage sont des éléments stratégiques importants.
- Banques de sang : Les banques de sang dépendent d’aires de prélèvement dédiées et d’un flux constant de donneurs. Les sièges doivent assurer une position stable et le confort du donneur, tout en permettant au personnel d’effectuer les ponctions veineuses efficacement ; les configurations réglables spécialisées sont donc de plus en plus importantes.
- Autres utilisateurs : Les utilisateurs institutionnels de plus petite taille comprennent les services de santé au travail, les établissements d’enseignement, les opérations de collecte mobiles et les structures de soins spécialisées. La demande est généralement liée à des projets spécifiques, la portabilité, l’efficacité du stockage et la simplicité d’entretien étant des critères déterminants dans les décisions d’achat.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux |
Haut |
Utilisation élevée |
Mature |
|
Cliniques Centres de diagnostic |
Moyen |
Prélèvements sanguins en ambulatoire |
Mise à l'échelle |
|
Banques de sang |
Moyen |
Confort du donneur |
Mise à l'échelle |
|
Autres |
Faible |
Collection mobile |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des fauteuils de prélèvement sanguin
Expansion des réseaux de diagnostic et de prélèvement sanguin en ambulatoire
L'offre croissante de services de diagnostic ambulatoires entraîne une augmentation du nombre de lieux où sont effectués les prélèvements sanguins en dehors des laboratoires hospitaliers. Le besoin en sièges se fera sentir à nouveau, car les laboratoires de plus petite taille nécessitent un équipement suffisamment compact pour s'intégrer aux flux de travail standard sans encombrer l'espace. Par ailleurs, la consolidation croissante des réseaux de diagnostic permettra aux services d'approvisionnement d'uniformiser les spécifications des chaises sur plusieurs sites, simplifiant ainsi le processus d'achat et la maintenance. Cet effet est particulièrement marqué pour les chaises réglables, car elles conviennent à un plus grand nombre de patients et offrent une position identique des accoudoirs pour le personnel. La croissance du marché des chaises de prélèvement sanguin sera donc due non seulement à la construction de nouveaux sites, mais aussi aux renouvellements d'équipement au sein du réseau.
Accent mis sur l'accessibilité pour les patients et la sécurité des transferts
L'accessibilité est un critère d'achat de plus en plus important pour les équipements de diagnostic médical, notamment les sièges de prélèvement sanguin. Les établissements de santé sont de plus en plus tenus de prendre en compte la manière dont les patients à mobilité réduite peuvent accéder aux équipements, les utiliser et les quitter. Cela confère un avantage concurrentiel aux fauteuils dotés d'accoudoirs réglables, d'un dégagement suffisant pour les transferts et d'un positionnement adéquat. Au-delà de la simple conformité réglementaire, cette accessibilité permet de réduire les effectifs nécessaires et d'accroître la confiance des patients lors des prélèvements sanguins. Les entreprises qui innovent en matière d'accessibilité pour leurs accoudoirs et leurs systèmes de sièges ont de meilleures chances de se démarquer lors des appels d'offres. Le marché des fauteuils de prélèvement sanguin devrait croître en conséquence, au fur et à mesure du renouvellement du parc de mobilier sur plusieurs années.
Demande croissante de mobilier clinique durable et facile à nettoyer
Les prélèvements sanguins fréquents exposent les sièges à des contacts répétés, aux produits de nettoyage, aux éclaboussures et aux mouvements mécaniques. Par conséquent, les établissements de santé accordent une importance accrue à la durabilité des revêtements, aux structures soudées, aux mécanismes d'accoudoirs stables et aux surfaces résistantes à la désinfection régulière. Cette exigence influe sur les spécifications des produits et leur coût de remplacement, car les établissements évaluent de plus en plus la durée de vie prévue plutôt que le seul prix d'achat. L'impact qui en résulte sur le marché favorise les fournisseurs proposant des matériaux éprouvés, une construction robuste et des pièces de rechange facilement disponibles. Les hôpitaux et les banques de sang à forte activité quotidienne sont particulièrement sensibles aux temps d'arrêt, ce qui confère aux produits fiables une valeur stratégique. Les fabricants peuvent renforcer leur positionnement en combinant une construction durable à des réglages ergonomiques plutôt que de considérer le confort et la longévité comme des caractéristiques distinctes. Cette dynamique favorise une transition progressive des sièges fixes de base vers des modèles institutionnels plus performants.
Tendances futures du marché des fauteuils de prélèvement sanguin
Les sièges réglables centrés sur le patient deviennent la norme
La conception centrée sur le patient devrait redéfinir les critères d'achat, les établissements de santé accordant une importance accrue au confort, à l'accessibilité et à un positionnement constant. Les fauteuils de demain intégreront probablement des supports d'accoudoirs réglables, des mécanismes de positionnement plus fluides, un rembourrage amélioré et des transferts facilités, le tout dans une architecture unique. Les tendances du marché des fauteuils de prélèvement sanguin refléteront de plus en plus la convergence des conceptions entre le mobilier de phlébotomie traditionnel et les sièges de diagnostic accessibles à un plus large public. Les fabricants pourraient également proposer des options modulaires permettant aux réseaux de santé de choisir des configurations en fonction de la taille des salles, du profil des patients et du volume de prélèvements. Ceci pourrait réduire le nombre de modèles différents nécessaires au sein d'un réseau hospitalier. À terme, les services d'approvisionnement pourraient évaluer les sièges selon des critères standardisés couvrant l'accessibilité, la facilité de nettoyage, la durabilité et l'efficacité du flux de travail. De tels critères inciteraient les fournisseurs à se démarquer par des attributs fonctionnels mesurables plutôt que par l'apparence ou le prix seul.
Approvisionnement et gestion du cycle de vie fondés sur les données
L'approvisionnement devrait s'appuyer davantage sur les données à mesure que les grands systèmes de santé centralisent leurs inventaires d'équipements et suivent la maintenance, l'utilisation et les calendriers de remplacement. Bien que les chaises restent un mobilier médical relativement simple, des registres d'actifs standardisés permettent d'identifier les emplacements présentant une usure excessive, des réparations récurrentes ou des configurations non conformes. Les tendances du marché des chaises de prélèvement sanguin pourraient ainsi inclure un recours accru aux comparaisons de coûts sur le cycle de vie lors de la planification des investissements. Les fournisseurs pourraient accompagner cette transition en proposant une documentation produit standardisée, la disponibilité des pièces de rechange, les dossiers de configuration et les informations de service. Les plateformes d'approvisionnement numériques pourraient également faciliter la comparaison des spécifications entre les différents établissements de santé. La structure de marché qui en résulterait favoriserait les fabricants capables de gérer des comptes d'entreprise plutôt que de se fier uniquement aux transactions par produit. Cette approche peut améliorer la cohérence des achats tout en permettant aux réseaux de santé d'échelonner les programmes de remplacement en fonction des priorités opérationnelles.
Opportunités du marché des fauteuils de prélèvement sanguin
Mobilier de prélèvement sanguin accessible pour les nouveaux établissements de santé
Dans les marchés émergents de la santé, les nouveaux hôpitaux, centres de soins ambulatoires et établissements de diagnostic offrent l'opportunité de prévoir des sièges accessibles dès la conception, plutôt que de rénover des locaux existants. Les prévisions concernant les fauteuils de prélèvement sanguin indiquent que les achats liés aux nouvelles constructions peuvent privilégier les configurations ajustables lorsque les concepteurs intègrent les besoins de transfert dans la conception des salles. Les fabricants peuvent cibler ces projets en nouant des partenariats avec des architectes, des concepteurs d'équipements médicaux, des distributeurs et des entreprises de laboratoire. Cette opportunité est particulièrement pertinente dans les régions Asie-Pacifique et du Golfe, où l'infrastructure de diagnostic est en pleine expansion. La localisation des produits, la documentation multilingue, les réseaux de service régionaux et les configurations modulaires peuvent améliorer la compétitivité. Les fournisseurs doivent également privilégier l'efficacité globale de l'installation, car les nouveaux établissements nécessitent souvent la livraison coordonnée de plusieurs catégories de mobilier. Participer dès le début à la planification des installations offre un avantage stratégique certain par rapport à une concurrence attendue une fois les spécifications des équipements finalisées.
Programmes de remplacement premium auprès de fournisseurs multisites
Les grands réseaux de santé représentent une opportunité intéressante, car les programmes de remplacement peuvent concerner plusieurs hôpitaux, laboratoires et centres de prélèvement. Le marché des fauteuils de prélèvement sanguin offre les meilleures opportunités lorsque les équipes d'approvisionnement recherchent des spécifications uniformes tout en autorisant des configurations adaptées aux différentes populations de patients. Les fournisseurs peuvent développer des gammes de produits échelonnées, incluant des modèles standard, réglables et adaptés aux personnes à mobilité réduite, sans imposer aux clients la gestion de marques distinctes. Les contrats de service, la disponibilité des pièces détachées, les options de revêtement et la prévisibilité des délais de livraison contribuent à renforcer les relations avec les entreprises. Les programmes de remplacement permettent également de proposer des offres groupées avec des chariots de prélèvement, des solutions de rangement et d'autres meubles cliniques. Un fournisseur qui démontre des réductions mesurables des temps d'arrêt ou de la fréquence de remplacement peut se positionner sur le rapport coût-efficacité plutôt que sur le prix unitaire. Cette stratégie est particulièrement pertinente sur les marchés matures où la construction de nouveaux établissements est plus lente que les rénovations.
Développements récents
- Mars 2026 : Cardinal Health, Inc. a mis en avant ses initiatives continues de renforcement de la résilience de sa chaîne d’approvisionnement et de ses capacités de distribution de produits de santé, soulignant l’importance d’une disponibilité fiable des produits médicaux pour les établissements de santé. La division Produits médicaux et distribution mondiale de l’entreprise reste concentrée sur le soutien aux activités des établissements de santé grâce à la continuité de l’approvisionnement et à la résilience opérationnelle.
- Décembre 2025 : Medline Industries, LP a annoncé une année charnière marquée par son introduction en bourse et plusieurs initiatives concernant sa chaîne d’approvisionnement. L’entreprise a également mis en avant Mpower, une plateforme de contrôle numérique basée sur l’IA et hébergée dans le cloud, destinée à optimiser les substitutions de produits, les procédures d’approbation et la communication, témoignant ainsi d’un investissement plus important dans la visibilité de la chaîne d’approvisionnement du secteur de la santé.
- Mai 2025 : Midmark Corporation a lancé le fauteuil de soins Midmark 631, conçu pour faciliter l’accès aux patients et s’adapter à l’environnement moderne des équipements de diagnostic médical. L’entreprise a précisé que ce fauteuil présente une faible hauteur d’accès, une conception facilitant les transferts et est compatible avec les lève-personnes, confirmant ainsi la tendance du secteur vers un mobilier clinique accessible.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -