
Taille et demande du marché des vannes papillon en 2034
Rapport d'analyse du marché des vannes papillon : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (haute performance, revêtues) ; mécanisme (centrique, excentrique) ; fonction (marche/arrêt, régulation) ; secteur d'utilisation finale (pétrole et gaz, énergie électrique, chimie, eau et traitement des eaux usées, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005696
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 17, 2026


Taille du marché en 2025
4,86 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,83 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,85 %
taux de croissance
Marché adressable
53,09 milliards de dollars américains
(2026-2034)
Le marché mondial des vannes papillon était évalué à 4,86 milliards de dollars américains en 2025 et devrait atteindre 6,83 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 3,85 % entre 2026 et 2034.
Analyse et perspectives du marché des vannes papillon
- L'Amérique du Nord détenait une part de 27 à 30 % en 2025 et devrait croître à un TCAC de 3,9 à 4,4 % entre 2026 et 2034, tirée par le renouvellement des services publics et les projets énergétiques.
- Les États-Unis représentaient 76 à 80 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 3,8 à 4,3 % entre 2026 et 2034.
- L'Europe représentait une part de 22 à 25 % en 2025 et devrait croître à un TCAC de 3,5 à 4,0 %, l'Allemagne, le Royaume-Uni et la France étant les principaux moteurs de la demande.
- La région Asie-Pacifique a capté une part de marché de 35 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,4 %, tirée par la Chine, l'Inde, le Japon et la Corée du Sud.
- Le segment le plus important, celui de l'eau et des eaux usées, détenait une part de marché de 29 à 32 % en 2025 et devrait croître à un TCAC de 4,5 à 5,0 % entre 2026 et 2034.
- Le segment à forte croissance des vannes revêtues détenait une part de marché de 18 à 21 % en 2025 et devrait croître à un TCAC de 5,0 à 5,6 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Alfa Laval AB, AVK Holding A/S, Crane Company, Curtiss-Wright Corporation, Emerson Electric Co., Flowserve Corporation, KSB SE & Co. KGaA, Schlumberger Limited, Velan Inc., Bray International, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
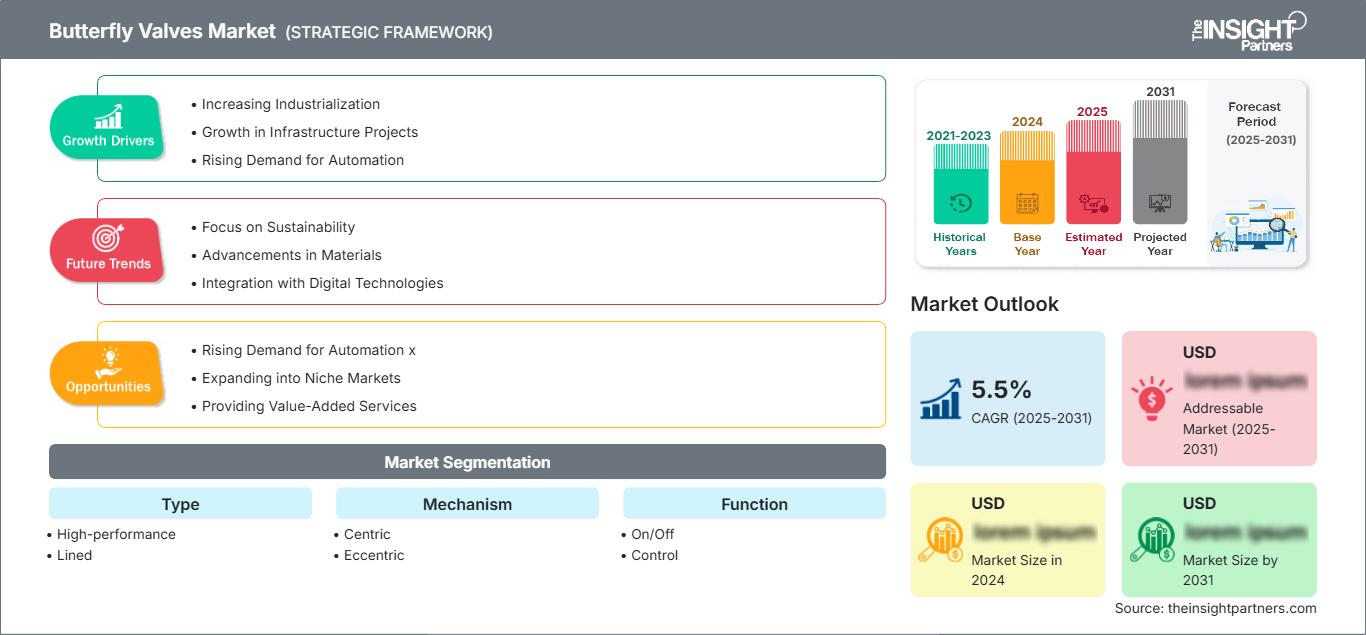
Les avancées technologiques sur le marché des vannes papillon s'orientent désormais vers une meilleure étanchéité, l'automatisation et le recours à des matériaux sur mesure pour une résistance accrue à la corrosion, une grande capacité de cyclage et des diamètres importants. Les fabricants s'efforcent d'optimiser leurs capacités en fonderie, la disponibilité du caoutchouc, l'usinage et l'assemblage des actionneurs afin de réduire les délais de livraison. Parmi les facteurs influençant la production figurent le coût de l'acier inoxydable, la disponibilité des pièces moulées, les certifications requises et la nécessité d'un assemblage local à proximité des sites de projets liés à l'eau, à l'énergie et à la chimie.
Future opportunities will be driven towards the increasing demand in the developing nations including Asia, Middle East, and Africa in the construction of the required infrastructure, which will include desalination plants, district cooling plants, water reuse processes, and refineries. Leak prevention, water safety, and process improvements will result in higher specifications. With regards to investments, automated butterfly valves have lower risk of maintenance and remote monitoring of pressure, positioning, and other parameters.
Butterfly Valves Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 4.86 Billion |
| Market Size by 2034 | US$ 6.83 Billion |
| Global CAGR (2026 - 2034) | 3.85% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Butterfly Valves Market Analysis
Butterfly valve market expansion is linked to increasing fluid-handling facilities in water treatment, power generation, oil and gas production, and chemical applications. These valves' small body, reduced operating torque, and ability to accommodate larger pipe sizes are favorable in projects where the owner requires reduced installation weight and faster operation than gate valves. Market demand is aided by retrofits to upgrade older manually operated valves into automatically controlled valves as part of control systems at plants.
The industry stakeholders include foundries, elastomers producers, actuator manufacturers, system integration firms, distributors, EPC contractors, and end users. The supply side is subject to the following drivers: cast iron and stainless steel availability, certifications cycle time, and actuator electronics sourcing. Water utilities are concerned about cost of ownership, while the process industries are concerned about sealing capabilities, corrosion resistance, emissions, and automation.
Positioning within the competitive landscape of the butterfly valves market is influenced by global portfolios, qualification experiences for projects, distribution networks, and the capability of supplying valves, actuators, and controls as packages. Process reliability defines the competition between Emerson Electric Co., Flowserve Corporation, KSB SE & Co. KGaA, and Crane Company, whereas excellent utility and industrial distribution networks distinguish AVK Holding A/S and Bray International, Inc.
Trends of investment focus on automated valves, lined and advanced valves that can withstand more cycles, aggressive media, and diagnostics. Sanitary and hygienic flow technologies can be offered by Alfa Laval AB; severe service technologies – by Curtiss-Wright Corporation; energy infrastructure technologies – by Schlumberger Limited; and engineered valves – by Velan Inc.
● REPORT CUSTOMIZATION
Tailor This Report To Align With Your Specific Business Requirements
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des vannes papillon : Perspectives stratégiques
Perspectives régionales
Marché des vannes papillon en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 27 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 3,9 à 4,4 % entre 2026 et 2034. La part de marché des vannes papillon dans la région est soutenue par le remplacement des infrastructures municipales vieillissantes, les investissements liés au GNL et des normes de fiabilité d'exploitation plus strictes dans les secteurs de la chimie, du raffinage et de la production d'électricité.
Les services publics privilégient les vannes qui réduisent les pertes d'eau, permettent une commande à distance et résistent à des cycles fréquents. L'accent mis par l'EPA sur les systèmes d'eau intelligents et la réduction potentielle des pertes d'eau pouvant atteindre 15 % encouragent les mises à niveau axées sur l'automatisation, tandis que les utilisateurs des secteurs de l'énergie et de l'industrie continuent de privilégier les conceptions hautes performances pour une isolation plus sûre.
Marché américain des vannes papillon
Les États-Unis représentaient 76 à 80 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 3,8 à 4,3 % jusqu'en 2034. Les principales demandes concernent le renouvellement de l'eau potable, les procédés liés au schiste bitumineux, les opérations de maintenance des raffineries, les circuits de refroidissement des centres de données et l'augmentation de la capacité des installations chimiques dans les régions de la côte du Golfe et du Midwest.
Parmi les entreprises leaders du secteur figurent Emerson Electric Co., Flowserve Corporation, Bray International, Inc., Crane Company et Schlumberger Limited. La demande devrait être forte pour les vannes papillon automatiques, afin de faciliter la maintenance prédictive, l'étanchéité, la fermeture rapide et l'intégration transparente aux systèmes de gestion des installations SCADA.
Marché européen des vannes papillon
L'Europe détenait une part de marché de 22 à 25 % en 2025 et devrait enregistrer un taux de croissance de 3,5 à 4,0 % entre 2026 et 2034. L'Allemagne est en tête en Europe, portée par des secteurs tels que la chimie, le chauffage urbain, la modernisation des centrales électriques et l'automatisation industrielle de pointe.
En France, en Italie et en Espagne, la demande est principalement tirée par le traitement des eaux municipales, les systèmes de dessalement, l'industrie agroalimentaire et les complexes chimiques. Les consommateurs européens privilégient les certifications, les économies d'énergie et la durabilité à long terme plutôt que le prix le plus bas. Ceci contribue à stimuler la demande en vannes papillon revêtues et de pointe.
Marché des vannes papillon de la région Asie-Pacifique
En 2025, la région Asie-Pacifique représentait 35 à 38 % du marché et devrait connaître une croissance annuelle composée de 4,8 à 5,4 %, s'imposant ainsi comme le premier marché régional. La Chine y joue un rôle prépondérant, grâce à sa forte croissance dans les secteurs du traitement de l'eau, de la chimie, des infrastructures énergétiques et de la production manufacturière.
Le Japon et la Corée du Sud maintiennent leurs niveaux de consommation grâce à des applications industrielles de remplacement de qualité, tandis que l'Inde et l'Australie augmentent en raison de la hausse des projets d'infrastructures liés à l'eau urbaine, à l'exploitation minière, au GNL et aux énergies renouvelables.
Marché des vannes papillon au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,2 % à 4,8 % entre 2026 et 2034, l'Arabie saoudite étant le principal moteur de la demande régionale. Les investissements dans les infrastructures énergétiques, le dessalement, le refroidissement urbain et la pétrochimie favorisent une utilisation généralisée des vannes d'isolement et de régulation.
Les Émirats arabes unis privilégient la sécurité hydrique et l'efficacité du refroidissement, tandis que l'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique misent sur le traitement de l'eau, l'exploitation minière et la réhabilitation des centrales électriques. Les maîtres d'ouvrage privilégient de plus en plus les vannes papillon robustes, résistantes à la corrosion et dotées d'actionneurs fiables.
Analyse de segmentation
Taper
Le segment des vannes papillon devrait connaître une croissance annuelle composée de 4,4 % à 4,9 % entre 2026 et 2034. La répartition du marché selon les types de vannes reflète la diversité des besoins des utilisateurs finaux : les produits haute performance gagnent du terrain dans les applications sensibles à la pression, tandis que les vannes revêtues se développent dans les milieux corrosifs. Le choix de la vanne dépend de plus en plus de la chimie du fluide, de la température, de la classe de pression, de la tolérance aux fuites et du coût total d’installation.
- Haute performance : Les conceptions haute performance sont destinées aux raffineries, aux centrales électriques, aux usines de GNL et aux industries chimiques où une étanchéité renforcée, des pressions nominales plus élevées et une durée de vie plus longue justifient des spécifications supérieures aux alternatives de base à siège résilient.
- À revêtement : Les vannes à revêtement résistent aux acides corrosifs, aux alcalis, à l'eau de mer et aux eaux usées agressives, ce qui les rend stratégiquement importantes pour les usines chimiques, les unités de dessalement et les systèmes de traitement des effluents industriels.
Mécanisme
Le segment des mécanismes devrait connaître une croissance annuelle composée de 4,1 % à 4,7 % entre 2026 et 2034. Les mécanismes à centrage restent largement utilisés pour les applications générales d'eau et les applications basse pression en raison de leur conception simplifiée et de leur coût avantageux. Les mécanismes excentriques gagnent des parts de marché dans les environnements industriels exigeants où une usure réduite du siège, une étanchéité améliorée et une isolation plus performante sont nécessaires.
- Centrique : Les mécanismes centraux dominent les applications de type utilitaire et CVC où une pression modérée, des fluides prévisibles et une installation rentable sont les principales considérations d'achat.
- Excentriques : Les mécanismes excentriques sont stratégiquement importants dans les systèmes pétroliers et gaziers, chimiques et énergétiques où une friction réduite, une meilleure étanchéité et une durée de vie plus longue sont valorisées.
Fonction
Le segment fonctionnel devrait connaître une croissance annuelle composée de 4,0 à 4,6 % entre 2026 et 2034. Les vannes papillon à fonctionnement tout ou rien restent la principale source de volume, car elles sont largement utilisées pour l'isolation des réseaux d'eau, d'énergie et de process. Les applications de contrôle gagnent en importance, l'actionnement, le retour d'information de position et la surveillance numérique améliorant la régulation du débit dans les procédés non critiques et semi-critiques.
- Marche/Arrêt : Les vannes marche/arrêt sont très demandées dans les stations d'épuration, les pipelines, les systèmes de refroidissement et les unités de traitement où une isolation rapide, un encombrement réduit et une fermeture fiable sont essentiels.
- Contrôle : Les vannes à fonction de contrôle prennent en charge la régulation automatisée du débit, notamment lorsque les opérateurs ont besoin d'un retour d'information sur la position, d'une répétabilité et d'une intégration avec des plateformes de contrôle distribuées ou SCADA.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales devrait connaître une croissance annuelle composée de 4,3 % à 4,9 % entre 2026 et 2034. Le traitement de l'eau et des eaux usées représente la plus grande demande, tandis que les secteurs du pétrole et du gaz, de l'énergie électrique et des produits chimiques soutiennent les achats de composants plus sophistiqués. Les utilisateurs finaux privilégient de plus en plus la fiabilité sur l'ensemble du cycle de vie, la disponibilité des actionneurs et la compatibilité des matériaux plutôt que le seul prix du corps de vanne.
- Pétrole et gaz : Les applications pétrolières et gazières nécessitent une isolation fiable dans les pipelines, les terminaux, les raffineries et les systèmes de GNL, avec des conceptions hautes performances privilégiées pour la pression, la sécurité et l'accès pour la maintenance.
- Énergie électrique : Les centrales électriques utilisent des vannes papillon dans les systèmes de refroidissement de l'eau, de manutention du combustible, de traitement des gaz de combustion et dans les systèmes auxiliaires, où les grands diamètres et une fermeture fiable réduisent les risques opérationnels.
- Industrie chimique : Les installations chimiques privilégient les vannes papillon revêtues et résistantes à la corrosion pour les acides, les solvants et les flux de procédés agressifs qui exigent compatibilité, fiabilité d'étanchéité et prévisibilité de la maintenance.
- Eau et eaux usées : Les systèmes d'eau municipaux et industriels représentent la plus grande base installée, utilisant des vannes pour les opérations de captage, de distribution, d'aération, de traitement des boues, de dessalement et de réutilisation des eaux usées.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Pétrole et gaz |
Haut |
Expansion du GNL |
Mature |
|
énergie électrique |
Moyen |
Boucles de refroidissement |
Mise à l'échelle |
|
Chimique |
Moyen |
Contrôle de la corrosion |
Mise à l'échelle |
|
Eau et eaux usées |
Haut |
Réutilisation des réseaux |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des vannes papillon
Investissement dans le renouvellement et la réutilisation des infrastructures hydrauliques
Le remplacement des vannes vétustes est actuellement un enjeu majeur pour les municipalités, compte tenu de la nécessité de maîtriser les pertes d'eau, de réutiliser les eaux usées et d'accroître les capacités de traitement. Les vannes papillon sont privilégiées pour les grands diamètres en raison de leur taille réduite et de leur faible couple, comparativement à d'autres techniques d'isolation. Cet effet est particulièrement visible dans les conduites d'admission, les filtres, les stations de traitement des boues et les usines de dessalement d'eau de mer, où toute interruption de service est susceptible de perturber la production. Face à l'automatisation croissante des installations municipales, les exigences relatives aux vannes se sont étendues et incluent désormais l'alimentation électrique et pneumatique, la détection de position et la résistance à la corrosion.
Automatisation des réseaux de procédés et de services publics
Les opérateurs industriels délaissent l'isolation manuelle des flux au profit de systèmes de vannes automatisés permettant la surveillance à distance et la prévision de la maintenance. Les vannes papillon constituent un excellent choix pour l'automatisation grâce à leur capacité d'actionnement par quart de tour, plus simple à automatiser que la plupart des vannes à tours multiples. Sur les sites industriels tels que les usines chimiques, les centrales électriques et les stations de traitement des eaux, les systèmes automatisés facilitent l'adoption d'une stratégie de contrôle standardisée et minimisent les interventions manuelles dans les zones dangereuses. Le marché évolue avec l'adoption de systèmes à plus forte valeur ajoutée, intégrant actionneurs, interrupteurs de fin de course et communication.
Modernisation des capacités énergétiques et chimiques
Les raffineries, les terminaux GNL, les complexes pétrochimiques et les centrales électriques poursuivent la modernisation de leurs installations de régulation des fluides afin d'améliorer leur fiabilité, leur sécurité et leur efficacité. Les vannes papillon sont privilégiées pour les circuits d'eau de refroidissement, les utilités, la manutention des combustibles et les procédés non critiques, où la compacité et la rapidité d'arrêt sont essentielles. Les modèles haute performance et excentrés suscitent un intérêt croissant lorsque les exigences en matière de pression, de température et d'étanchéité dépassent les performances standard des vannes à siège élastique. Les investissements dans la modernisation soutiennent également l'utilisation de vannes revêtues pour les applications chimiques corrosives et le traitement des eaux usées industrielles. Cette dynamique engendre une demande accrue de produits techniques, de documentation, de tests et d'assistance à l'application, permettant aux fournisseurs établis de se démarquer grâce à leurs qualifications et à leurs compétences en matière de service.
Tendances futures du marché des vannes papillon
Le diagnostic intelligent des vannes devient la norme
Le marché des vannes papillon s'oriente vers des systèmes de diagnostic embarqués qui surveillent l'état de l'actionneur, le nombre de cycles, le temps de course, les écarts de couple et les anomalies de fermeture. Au cours de la période prévisionnelle, les accessoires intelligents devraient se généraliser, passant des applications de process haut de gamme aux systèmes d'eau, d'énergie et industriels courants, les opérateurs recherchant une maintenance réduite. Cette évolution modifiera les critères d'achat, passant du prix de la vanne seule à la performance connectée, à la compatibilité logicielle et au service après-vente. Les fournisseurs qui allient fiabilité mécanique et interopérabilité des commandes seront mieux positionnés auprès des entreprises d'ingénierie, d'approvisionnement et de construction (EPC) et des propriétaires d'actifs. Cette tendance favorise également les modèles de maintenance basés sur les données, permettant de réduire les arrêts imprévus et d'optimiser la planification des pièces de rechange.
Ingénierie des matériaux pour les services corrosifs et à cycles élevés
Les développements futurs de produits se concentreront sur des revêtements, des élastomères et des alliages métalliques de pointe qui prolongent la durée de vie des vannes dans des milieux agressifs et lors de cycles fréquents. Le traitement chimique, le dessalement, l'exploitation minière et la réutilisation des eaux usées devraient intensifier la demande en matériaux adaptés à chaque application. Les fabricants devront garantir la compatibilité des produits avec les acides, les chlorures, les boues abrasives et les variations de température, tout en maintenant leur compétitivité. Cette tendance favorisera la collaboration entre les fabricants de vannes, les fournisseurs de matériaux et les utilisateurs finaux lors de la définition des spécifications. Elle pourrait également renforcer l'importance de la documentation des essais, de la traçabilité et des stocks régionaux pour les pièces de rechange dans les environnements critiques.
Opportunités du marché des vannes papillon
Paquets automatisés pour les services publics municipaux
Les services publics municipaux représentent une opportunité d'investissement majeure pour les fournisseurs capables de proposer des solutions complètes incluant vannes, actionneurs, systèmes de contrôle et services. Les prévisions du marché des vannes papillon indiquent un potentiel de remplacement soutenu, les villes modernisant leurs réseaux de distribution d'eau potable, de traitement des eaux usées et de réutilisation de l'eau. Les acheteurs recherchent de plus en plus des produits standardisés compatibles avec les systèmes SCADA, réduisant les interventions manuelles sur le terrain et résistants aux environnements corrosifs ou aux installations enterrées. Les fabricants peuvent créer de la valeur en proposant des ensembles préconfigurés, des délais de livraison plus courts et des programmes de maintenance destinés aux services publics et aux entreprises d'ingénierie, d'approvisionnement et de construction (EPC). Les partenariats avec des distributeurs régionaux seront essentiels, car les projets municipaux nécessitent souvent un support local, une documentation, des formations et une disponibilité des pièces détachées tout au long du cycle de vie des équipements.
Vannes revêtues pour projets chimiques et de dessalement
Les produits revêtus offrent une opportunité intéressante, car les usines chimiques, les installations de dessalement et les systèmes de traitement des eaux usées industrielles manipulent des fluides de plus en plus corrosifs. Les fournisseurs peuvent se différencier grâce à l'intégrité du revêtement, l'étanchéité de la tige, les essais de pression et la documentation de compatibilité, ce qui réduit les risques liés aux spécifications pour les ingénieurs. La demande est particulièrement prometteuse dans les zones industrielles côtières où l'exposition aux chlorures, la prise d'eau de mer et le traitement des effluents exigent une régulation des fluides résistante à la corrosion. Les entreprises disposant d'une solide expertise en ingénierie d'application peuvent convaincre leurs clients de passer des vannes standard à des solutions sur mesure en démontrant des intervalles de maintenance plus longs et un risque d'arrêt réduit. L'assemblage local et les programmes de remplacement rapide peuvent encore améliorer la compétitivité sur les marchés axés sur les projets.
Développements récents
↵
- Septembre 2025 : GF Building Flow Solutions Americas est fière d’annoncer le lancement des vannes papillon 565, un ajout stratégique au système Uponor ChlorFIT Schedule 80 Corzan CPVC, en pleine expansion. Ce lancement marque une étape clé dans le développement de l’offre de vannes de l’entreprise, répondant aux exigences de la construction commerciale moderne. Ces vannes constituent une alternative plus légère et plus durable au métal, sans compromis sur la performance ni la fiabilité.
- Septembre 2024 : Flomatic a annoncé l’élargissement de sa gamme de vannes papillon Sylax 3 avec l’introduction d’un nouveau modèle à oreilles de 1 1/2". Cette vanne papillon Sylax 3 à oreilles de 1 1/2" vient compléter la gamme existante de Flomatic, offrant ainsi aux clients encore plus d’options pour répondre à leurs besoins spécifiques. Cette nouvelle vanne conserve la même qualité et les mêmes performances exceptionnelles que les modèles de plus grande taille, assurant une régulation de débit fiable et efficace dans un format compact.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -