
Marché des huiles de Cannabis : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'huile de cannabis (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par sources (chanvre, marijuana) ; distribution (B2B, B2C) ; application (usage personnel, usage médical) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00027863
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 21, 2026


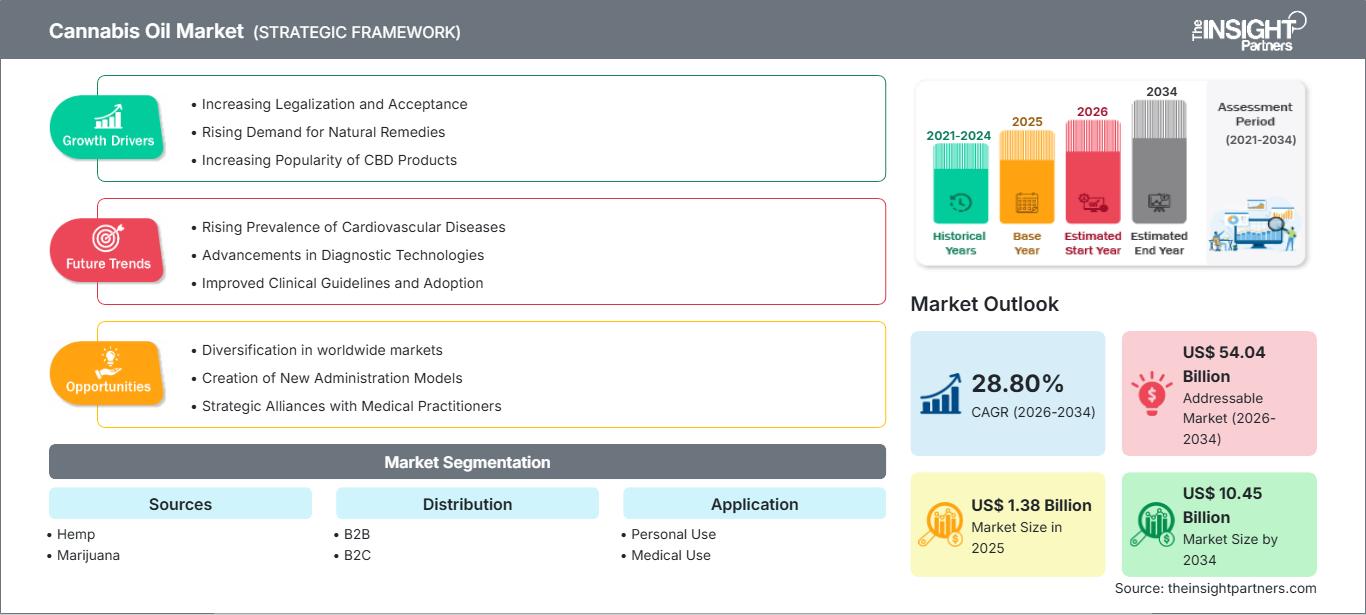
Taille du marché en 2025
1,38 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,45 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
28,80 %
taux de croissance
Marché adressable
54,04 milliards de dollars américains
(2026-2034)
Le marché de l'huile de cannabis devrait passer de 1,38 milliard de dollars américains en 2025 à 10,45 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 28,80 % entre 2026 et 2034. Ce marché prend de l'ampleur grâce à l'évolution des technologies d'extraction, à une standardisation accrue des produits et à une acceptation croissante des formulations dérivées du chanvre, qui permettent aux huiles à base de cannabinoïdes de passer d'une consommation de niche axée sur le bien-être aux circuits réglementés des produits médicaux, nutraceutiques et de soins personnels.
En Amérique du Nord, le marché de l'huile de cannabis bénéficie d'un réseau de distribution bien développé, d'une adoption médicale initiée par les médecins et d'une utilisation croissante des huiles à spectre complet et à large spectre dans les routines de bien-être quotidiennes. La région devrait connaître une croissance annuelle composée (TCAC) de 27 à 30 % entre 2026 et 2034, la demande étant stimulée par les programmes de cannabis médical mis en place au niveau des États, les capacités de culture du chanvre établies et l'évolution vers des produits à base d'huile testés, traçables et dosés avec précision.
Analyse et perspectives du marché de l'huile de cannabis
- L’Amérique du Nord détenait une part de marché de 42 à 46 % en 2025 et devrait connaître une croissance annuelle composée de 27 à 30 % entre 2026 et 2034, grâce à une infrastructure de dispensaires bien établie, un approvisionnement important en chanvre et une demande croissante d’huiles de qualité médicale et de bien-être.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 28 à 31 % entre 2026 et 2034, grâce à l'accès réglementé par les États et à la diversification des produits.
- L'Europe représentait une part de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 26 à 29 % entre 2026 et 2034, sous l'impulsion du Royaume-Uni, de l'Allemagne, de la France, de l'Italie et de l'Espagne, à mesure que les cadres réglementaires relatifs au cannabis médical se renforcent.
- La région Asie-Pacifique détenait une part de marché de 16 à 20 % en 2025 et devrait connaître une croissance annuelle composée de 31 à 34 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie façonnant la demande réglementée en matière de bien-être et de soins médicaux.
- Segment le plus important : Le segment le plus important était le chanvre, avec une part de marché de 62 à 66 % en 2025 et un TCAC estimé à 27-30 % entre 2026 et 2034, grâce à sa disponibilité légale, à un risque de psychoactivité plus faible et à une économie d'extraction évolutive.
- Segment à forte croissance : Le segment à forte croissance était celui de l'utilisation médicale, avec une part de marché de 39 à 43 % en 2025 et un TCAC de 30 à 33 % entre 2026 et 2034, soutenu par les voies de prescription et la validation clinique des produits.
- Principales sociétés analysées en détail : ENDOCA BV, Cannoid LLC, Medical Marijuana, Inc., Folium Biosciences, Elixinol Wellness Limited, NuLeaf Naturals, LLC, Isodiol International Inc., PharmaHemp doo, Canopy Growth Corporation, Charlotte's Web Holdings, Inc., Curaleaf Holdings, Inc., et cbdMD, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les méthodes de production ont évolué, passant de l'extraction par petits lots à des lignes de traitement standardisées au CO₂, à l'éthanol et hybrides, ce qui améliore la pureté, le rendement et la reproductibilité des lots. Les formulateurs privilégient également les profils de cannabinoïdes, la rétention des terpènes, la stabilité de l'huile de support et les tests de contaminants, car les acheteurs exigent des certificats d'analyse transparents. Cette évolution réduit la variabilité de la qualité et permet au marché de l'huile de cannabis de fournir aux pharmacies, cliniques, détaillants de produits de bien-être et acheteurs d'ingrédients B2B un approvisionnement plus régulier.
Dans les années à venir, les nouvelles zones géographiques réglementées bénéficieront d'investissements dans la culture, l'extraction, les installations d'analyse et la distribution au secteur médical. Ces nouvelles zones comprennent l'Australie, l'Allemagne, le Brésil, le Japon, les pays du Golfe et l'Afrique, car les organismes de réglementation ont commencé à distinguer la filière pharmaceutique de la filière grand public. Les investisseurs privilégieront les entreprises respectant les normes d'approvisionnement, de sécurité et de formulation, et disposant d'une distribution flexible.
Portée du rapport sur le marché de l'huile de cannabis
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,38 milliard de dollars américains |
| Taille du marché d'ici 2034 | 10,45 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 28,80% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'huile de cannabis
La demande s'étend au-delà des premiers adeptes du bien-être, les consommateurs recherchant désormais un dosage précis, des formats non combustibles et des alternatives végétales pour le sommeil, la gestion de la douleur et de l'anxiété, ainsi que pour la relaxation générale. La croissance du marché de l'huile de cannabis est également soutenue par l'essor du cannabis médical, pour lequel les huiles sont privilégiées en raison de leur dosage contrôlé, de leur familiarité avec le produit et du suivi médical. L'offre demeure toutefois tributaire des licences de culture, des capacités d'extraction, des coûts d'analyse et de la fragmentation des réglementations nationales.
La chaîne de valeur comprend les cultivateurs de chanvre et de cannabis, les extracteurs, les entreprises de formulation, les laboratoires d'analyse, les fournisseurs d'emballage, les dispensaires, les pharmacies, les plateformes de commerce électronique et les médecins prescripteurs. La traçabilité revêt une importance croissante en raison de la pression réglementaire accrue visant à limiter la concentration de THC, de pesticides, de métaux lourds, la contamination microbienne et à garantir l'exactitude de l'étiquetage. Les entreprises qui maîtrisent la culture, l'extraction et la commercialisation de leurs produits bénéficient d'un avantage concurrentiel en matière de gestion des marges et de qualité.
Le positionnement concurrentiel est influencé par la taille de l'entreprise, ses capacités de formulation, sa présence en points de vente et sa conformité aux réglementations internationales. Selon l'analyse du marché de l'huile de cannabis, ENDOCA BV, PharmaHemp doo, Elixinol Wellness Limited et NuLeaf Naturals, LLC se distinguent par leur spécialisation dans les produits à base d'huile de chanvre, tandis que Canopy Growth Corporation, Curaleaf Holdings, Inc. et Charlotte's Web Holdings, Inc. diversifient leurs activités et misent sur la notoriété de leurs marques liées au cannabis.
Les investissements sur le marché sont généralement fondés sur la maîtrise des coûts, la crédibilité du circuit médical et la diversification des modes de distribution, et non sur l'élargissement de la gamme de produits. CBDMD, Inc. privilégie la sécurité de ses produits et ses circuits de distribution dans le secteur de la santé, tandis que Medical Marijuana, Inc. et Isodiol International Inc. continuent de se concentrer sur leur portefeuille de marques de cannabinoïdes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'huile de cannabis : Perspectives stratégiques
Perspectives régionales
Marché de l'huile de cannabis en Amérique du Nord
L'Amérique du Nord détenait 42 à 46 % des parts de marché de l'huile de cannabis en 2025 et devrait connaître une croissance annuelle composée de 27 à 30 % entre 2026 et 2034. Cette région bénéficie des atouts suivants : des marchés étatiques légalisés, une capacité d'extraction efficace, une bonne connaissance des teintures par les consommateurs et un large accès via les dispensaires, les magasins de bien-être et le commerce en ligne.
Les atouts de cette région résident dans sa culture établie du chanvre, ses tests de produits standardisés et ses marques de cannabinoïdes. L'usage médical prend une importance croissante, notamment grâce à la préférence pour les huiles permettant un dosage précis. Les États-Unis dominent le marché, tandis que le Canada soutient la production contrôlée de cannabis à usage médical et récréatif.
Marché américain de l'huile de cannabis
Les États-Unis représentaient 78 à 82 % du marché nord-américain de l'huile de cannabis en 2025 et devraient connaître une croissance annuelle composée de 28 à 31 % entre 2026 et 2034. La demande est la plus forte dans les États disposant de réseaux de dispensaires bien établis, d'un système d'inscription au cannabis médical et d'une acceptation par les consommateurs des huiles de CBD dérivées du chanvre pour le bien-être quotidien et la gestion des symptômes.
L'entreprise est présente sur un large marché, avec Charlotte's Web Holdings, Inc., cbdMD, Inc., Curaleaf Holdings, Inc., Medical Marijuana, Inc. et NuLeaf Naturals, LLC, actives dans le secteur des huiles, teintures et autres produits à base de cannabinoïdes sous différentes marques. Si l'usage personnel reste important, l'usage médical progresse, les patients privilégiant les produits non inhalés, les dosages uniformes et un suivi médical.
Marché européen de l'huile de cannabis
L'Europe détenait 25 à 29 % du marché de l'huile de cannabis en 2025 et devrait connaître une croissance annuelle composée de 26 à 29 % entre 2026 et 2034. L'Allemagne est le pays leader, grâce aux réformes sur le cannabis sur ordonnance et à la distribution en pharmacie, tandis que le Royaume-Uni continue de stimuler la demande par le biais des cliniques privées, des commerces de détail liés au bien-être et de l'attente de clarifications concernant l'autorisation des produits à base de cannabinoïdes.
La croissance en Allemagne est liée à la familiarité des médecins avec le chanvre, à sa délivrance en pharmacie et aux parcours de soins pris en charge par les assureurs. Les huiles sont privilégiées car elles permettent un dosage précis et peuvent être fournies avec une documentation. Le Royaume-Uni demeure attractif pour les produits de bien-être dérivés du chanvre, malgré les exigences relatives aux nouveaux aliments et une réglementation stricte en matière de publicité.
La France, l'Italie et l'Espagne élargissent progressivement l'accès au cannabis médical grâce à des programmes pilotes, la distribution en pharmacie et les consultations spécialisées. La France adopte une approche prudente mais cliniquement pertinente, l'Italie propose un accès en pharmacie et l'Espagne bénéficie de la familiarité du cannabis avec son usage récréatif. Ensemble, ces marchés établissent un cadre réglementaire pour les huiles de cannabis sans risque de surproduction brutale.
Marché de l'huile de cannabis en Asie-Pacifique
La région Asie-Pacifique représentait 16 à 20 % du marché de l'huile de cannabis en 2025 et devrait connaître une croissance annuelle composée de 31 à 34 % entre 2026 et 2034. L'Australie est en tête grâce à sa réglementation sur le cannabis médical sur ordonnance, tandis que le Japon, la Corée du Sud, la Chine et l'Inde travaillent à des perspectives à long terme par le biais de programmes de bien-être, de recherche ou de chanvre industriel.
Les motivations de chaque politique sont différentes. L'Australie privilégie une approche médicale pour les huiles essentielles, tandis que le Japon, tout en restant prudent, soutient de plus en plus l'usage du CBD non psychoactif. La Chine a toujours bénéficié d'un avantage dans la culture du chanvre industriel et la production de matières premières pour l'extraction des cannabinoïdes. La longue tradition de l'Inde en matière de cannabis pourrait s'avérer précieuse pour de futures applications médicinales.
Marché de l'huile de cannabis au Moyen-Orient et en Afrique
Le marché de l'huile de cannabis au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 24 à 27 % entre 2026 et 2034, l'Afrique du Sud étant en tête de la région. La demande est influencée par l'accès aux soins médicaux, la consommation à des fins de bien-être, les soins de santé privés et les circuits d'importation contrôlés, tandis que l'Arabie saoudite et les Émirats arabes unis restent des pays fortement réglementés et sélectifs.
Le contexte infrastructurel et énergétique influence la participation régionale, car la culture en environnement contrôlé, la logistique du froid et les analyses en laboratoire nécessitent des systèmes à forte intensité de capital. Les Émirats arabes unis pourraient devenir, à terme, une plateforme de distribution et de conformité, tandis que l'Afrique du Sud offre une base de production et d'utilisation médicale plus immédiate pour les huiles et extraits conformes.
Analyse de segmentation
Sources
Le segment des sources devrait connaître une croissance annuelle composée de 27 à 30 % entre 2026 et 2034. Le marché de l'huile de cannabis, toutes sources confondues, est défini par sa classification légale, sa composition en cannabinoïdes, les conditions économiques de sa culture et son rendement d'extraction. Le chanvre demeure dominant car il permet la production de produits à faible teneur en THC, un accès plus large pour les consommateurs et une plus grande facilité d'approvisionnement en ingrédients pour les entreprises (B2B). Quant aux huiles dérivées du cannabis, elles sont destinées aux circuits de distribution médicale et récréative, qui exigent des licences plus strictes et une distribution contrôlée.
- Le chanvre reste la principale source en raison de sa légalité plus large, de sa culture à grande échelle et de son adéquation aux huiles riches en CBD utilisées dans les formulations de bien-être, de soins personnels et de nutraceutiques.
- Le cannabis revêt une importance stratégique dans les circuits de distribution médicale et récréative réglementée pour adultes, où les huiles contenant du THC nécessitent une licence, une supervision médicale, un emballage conforme et un accès contrôlé à la vente au détail.
Distribution
Le segment de la distribution devrait connaître une croissance annuelle composée de 28 à 31 % entre 2026 et 2034. La stratégie de distribution se spécialise davantage, les marques segmentant la fourniture d'extraits en vrac, les partenariats en marque blanche, la distribution médicale et la vente directe aux consommateurs. La réglementation influence la disponibilité des produits, notamment pour les huiles contenant du THC, tandis que les produits à base de chanvre peuvent être distribués via des canaux numériques et de vente au détail plus larges, là où la réglementation nationale le permet.
- La demande B2B est alimentée par les fournisseurs d'ingrédients, les fabricants de marques privées, les développeurs de produits cliniques et les marques de bien-être qui recherchent des huiles standardisées à teneur fiable en cannabinoïdes.
- Le modèle B2C reste très visible à travers les dispensaires, les pharmacies, le commerce électronique et les magasins spécialisés en bien-être où les consommateurs privilégient la confiance dans la marque, les tests de produits et les formats pratiques.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 29 à 32 % entre 2026 et 2034. L'adoption est influencée par la distinction entre l'usage personnel à des fins de bien-être et la consommation médicale sous supervision clinique. L'usage personnel, intégré aux routines de bien-être quotidiennes, contribue à la croissance des volumes, tandis que l'usage médical progresse plus rapidement, les patients et les professionnels de santé recherchant des cannabinoïdes non inhalés à dosage prévisible.
- L'usage personnel est soutenu par des consommateurs soucieux de leur bien-être qui recherchent des huiles pour la relaxation, les routines de sommeil, la récupération et l'équilibre général grâce à des teintures accessibles et des formulations aromatisées.
- L'usage médical est stratégiquement important car les recommandations des médecins, la constance du dosage, l'accès en pharmacie et la documentation clinique renforcent la crédibilité du produit et la stabilité des prix à long terme.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Usage personnel |
Haut |
Bien-être quotidien |
Mise à l'échelle |
|
Usage médical |
Haut |
Huiles cliniques |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'huile de cannabis
Élargissement de l'accès au cannabis médical
Les huiles de cannabis sont devenues un facteur important de la croissance de la demande grâce à leur dosage flexible et au risque réduit de complications respiratoires par rapport à d'autres formes. La demande de cannabis médical est particulièrement visible dans les pays où les médecins sont autorisés à prescrire des médicaments à base de cannabinoïdes pour la gestion de la douleur, les troubles convulsifs, les soins palliatifs et les maladies résistantes. Le développement des programmes médicaux entraînera un besoin de médicaments standardisés et de programmes d'éducation des patients plus rigoureux, ce qui profitera aux entreprises pharmaceutiques, et non plus seulement aux marques grand public. De plus, les coûts liés au changement de traitement augmenteront, car patients et prescripteurs auront tendance à privilégier les produits bien tolérés.
Transition vers des produits dérivés du chanvre testés et traçables
L'importance des certificats d'analyse, de la transparence de l'approvisionnement et d'un étiquetage précis des cannabinoïdes est croissante pour instaurer la confiance des consommateurs. Ce facteur est d'autant plus important que la précédente expansion du marché a engendré une grande disparité de qualité entre les produits, incitant les autorités réglementaires et autres parties prenantes à exiger un renforcement des normes. Les produits contenant une huile testée bénéficient d'une meilleure visibilité en rayon, se prémunissent contre les risques juridiques et fidélisent la clientèle. Les acheteurs interentreprises privilégient les fabricants ayant soumis leurs produits à des tests de dépistage de pesticides, de solvants, de métaux lourds et de micro-organismes, compte tenu des enjeux de responsabilité auxquels les marques sont confrontées.
Croissance de la consommation de cannabinoïdes non combustibles
L'abandon progressif de la fumée et de la vapeur va accroître la demande en huiles, teintures, capsules et gélules. Les huiles sont plébiscitées pour leur discrétion, leur facilité de dosage, leur intégration aisée au quotidien et leur utilisation autorisée dans les lieux où l'inhalation de cannabis est interdite. Ce changement de comportement élargit le public cible, passant des consommateurs réguliers de cannabis à ceux qui n'en consomment pas habituellement, comme les personnes âgées et les personnes recherchant le bien-être ou un usage médical. Il est également possible de créer des formulations plus précises incluant CBD, THC, CBG, CBN, terpènes et huiles de support. Les efforts des marques pour améliorer les technologies d'absorption et la stabilité des émulsions contribuent à renforcer la différenciation des produits.
Tendances futures du marché de l'huile de cannabis
Formulations de précision et mélanges de cannabinoïdes mineurs
Le marché de l'huile de cannabis s'oriente vers des formulations ciblées combinant CBD, THC, CBN, CBG et certains terpènes pour des usages médicaux ou de bien-être clairement définis. Les produits à venir privilégieront le sommeil, la réduction du stress, l'inflammation, la douleur et la récupération plutôt que toute autre forme de cannabinoïde. La biodisponibilité, la libération contrôlée, le masquage du goût et la transparence des formulations seront des priorités pour une meilleure expérience utilisateur. Ceci engendrera un besoin accru d'analyse et de formulation. Les entreprises capables de garantir des ratios de cannabinoïdes constants et une sécurité optimale auront un avantage concurrentiel certain.
Approvisionnement transfrontalier réglementé et normalisation médicale
Le commerce international des huiles de cannabinoïdes devrait se structurer davantage avec la mise en place de réglementations à l'importation, de spécifications de qualité médicale et d'exigences documentaires par les pays. Ceci offrira des opportunités aux entreprises capables de respecter les bonnes pratiques de fabrication, les tests de stabilité et les seuils de THC spécifiques à chaque pays. L'Union européenne, l'Australie, l'Amérique latine et certains marchés asiatiques exigeront un dossier produit standardisé, ouvrant ainsi des perspectives d'exportation et de fabrication à façon. En revanche, les huiles de mauvaise qualité seront proscrites par les autorités réglementaires. Il en résultera une évolution du secteur, passant d'une exportation opportuniste à un approvisionnement fondé sur la qualification, la collaboration avec les pharmacies et une distribution médicalement validée.
Opportunités du marché de l'huile de cannabis
Développement du secteur de la santé
La distribution dans le secteur de la santé représente l'une des voies d'investissement les plus prometteuses, car elle associe les huiles de cannabinoïdes à un accompagnement médical, un suivi des patients et le renouvellement des ordonnances. Les prévisions du marché de l'huile de cannabis indiquent que les circuits médicaux conformes à la réglementation seront plus performants que les circuits grand public non vérifiés, où l'incertitude réglementaire demeure élevée. Les entreprises peuvent agir en développant des programmes de formation pour les médecins et les pharmaciens, des supports d'information pour les patients et des dossiers produits expliquant la posologie, l'innocuité et la qualité des lots. Les partenariats avec les cliniques et les plateformes de télémédecine peuvent améliorer l'accès aux soins tout en garantissant un contrôle rigoureux. Cette opportunité est particulièrement pertinente en Allemagne, en Australie, au Royaume-Uni, au Brésil et dans certains États américains où l'utilisation médicale se développe grâce à des procédures de consultation formelles.
Fourniture d'ingrédients B2B et fabrication sous marque privée
La fourniture B2B est un modèle économique évolutif pour les extracteurs et les formulateurs, permettant de servir les marques de bien-être, les entreprises pharmaceutiques, cosmétiques et nutraceutiques. De nombreuses marques en aval ne disposent pas de capacités d'extraction et recherchent des partenaires capables de leur fournir des huiles de manière constante, avec une documentation standardisée et différents profils de cannabinoïdes. Développer des compétences en purification et réaliser des études de stabilité permettra d'améliorer les marges tout en réduisant la nécessité de prospecter de nouveaux clients. La fabrication sous marque blanche permettra aux marques régionales d'accéder au marché sans avoir besoin d'installations de culture.
Développements récents
- Juillet 2026 : cbdMD, Inc. lance Oasis Mixer, un spiritueux à base de chanvre sans THC, conçu pour la préparation de boissons. Sa formule est quadruplement filtrée et son emballage est sécurisé pour les enfants. La distribution est prévue au Tennessee, en Floride, au Texas, en Caroline du Sud et sur certains marchés de Caroline du Nord. Ce lancement témoigne d’un intérêt croissant pour des modes de consommation de cannabinoïdes plus sains et des normes d’emballage responsables.
- Novembre 2025 : Charlotte’s Web Holdings, Inc. a annoncé des progrès dans le développement de son réseau de distribution médical, la création d’un conseil scientifique consultatif, l’élargissement de sa gamme de produits pour le sommeil et l’internalisation de la production des gommes Brightside afin d’accroître sa capacité de fabrication. La société a souligné dans sa mise à jour son engagement renforcé en matière de validation clinique, d’intégration au système de santé, de réduction des coûts et d’efficacité de la production interne.
- Mai 2025 : Canopy Growth Corporation a publié ses résultats pour l’exercice 2025, faisant état d’une croissance de 13 % de ses revenus liés au cannabis médical au Canada au cours du quatrième trimestre et d’une réduction de 49 % de sa dette totale. L’entreprise a également présenté une stratégie remaniée axée sur le cannabis médical à l’échelle mondiale, le développement commercial au Canada et la réalisation d’économies de coûts annuelles.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -