
Marché des systèmes de restauration cardiaque : taille, part de marché et prévisions 2034
Taille et prévisions du marché des systèmes de restauration cardiaque (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (systèmes de restauration de la valve mitrale, systèmes de restauration du ventricule gauche) ; Application (restauration ventriculaire percutanée, restauration ventriculaire chirurgicale) ; Utilisateur final (hôpitaux, centres de chirurgie ambulatoire, cliniques spécialisées) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00005386
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
4,09 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
7,91 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,61 %
taux de croissance
Marché adressable
54,07 milliards de dollars américains
(2026-2034)
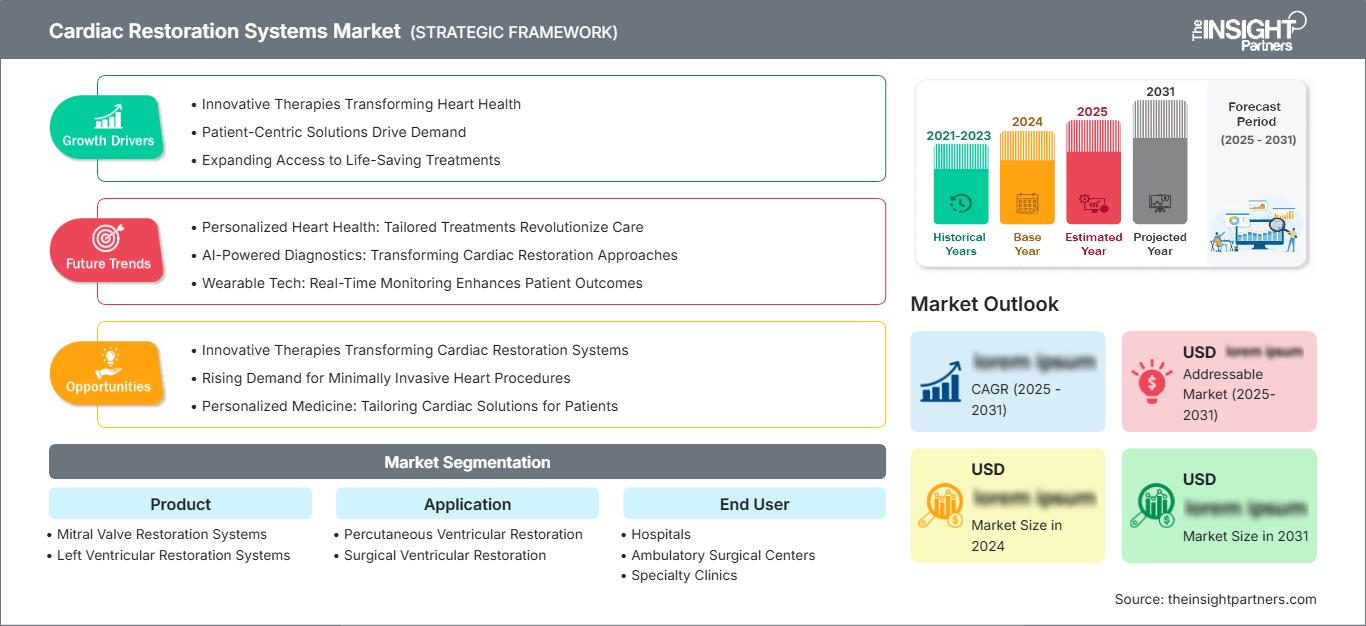
Le marché des systèmes de restauration cardiaque était évalué à 4,09 milliards de dollars américains en 2025 et devrait atteindre 7,91 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 7,61 % entre 2026 et 2034. Cette expansion reflète l'utilisation clinique croissante des technologies de restauration de la valve mitrale et de remodelage ventriculaire, une adoption plus large des procédures percutanées, une prévalence croissante des maladies cardiaques structurelles et un investissement continu dans les thérapies pour les patients qui restent symptomatiques malgré un traitement médical ou chirurgical conventionnel conforme aux directives.
En Amérique du Nord, le marché des systèmes de restauration cardiaque devrait croître à un TCAC de 7,2 % à 7,8 % entre 2026 et 2034. Cette croissance est soutenue par des programmes de cardiologie structurelle bien établis, une adoption favorable des interventions par cathéter et une prévalence importante des maladies cardiovasculaires. Aux États-Unis, 127,9 millions d'adultes ont souffert d'une forme ou une autre de maladie cardiovasculaire entre 2017 et 2020, ce qui maintient la demande en interventions de restauration avancées et en équipes multidisciplinaires de cardiologie.
Analyse et perspectives du marché des systèmes de restauration cardiaque
- Amérique du Nord : La région représentait 38 à 42 % des parts de marché des systèmes de restauration cardiaque en 2025 et devrait enregistrer un TCAC de 7,2 à 7,8 % entre 2026 et 2034, grâce aux centres spécialisés, à la couverture des remboursements et à l'adoption rapide des procédures par cathéter.
- États-Unis : Le pays représentait 84 à 88 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 7,3 à 7,9 % jusqu’en 2034.
- Europe : L'Europe détenait une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,4 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant l'adoption.
- Asie-Pacifique : La région Asie-Pacifique représentait 20 à 24 % des revenus en 2025 et devrait enregistrer un TCAC de 8,5 à 9,2 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Segment le plus important : Les systèmes de restauration de la valve mitrale ont capté 62 à 66 % de parts de marché en 2025 et devraient enregistrer un TCAC de 7,3 à 7,9 % entre 2026 et 2034.
- Segment à forte croissance : La restauration ventriculaire percutanée représentait 54 à 58 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 8,2 à 8,9 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Xeltis AG, Abbott Laboratories, BioVentrix, Inc., Artivion, Inc., Edwards Lifesciences Corporation, NeoChord, Inc., CardioKinetix, Inc., On-X Life Technologies, Inc., Valtech Cardio, Ltd. et LivaNova PLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les prévisions du marché des systèmes de restauration cardiaque indiquent une évolution notable : le marché s’est détourné des interventions traditionnelles de reconstruction ventriculaire et de réparation mitrale à cœur ouvert au profit de la réparation guidée par imagerie, du remplacement valvulaire par voie transcathéter, des micro-ancrages et du remodelage ventriculaire, ainsi que des approches hybrides. Les fabricants développent des mécanismes d’administration, des conceptions d’implants, des systèmes d’ancrage et des matériaux adaptés aux cas anatomiquement complexes, tout en réduisant les traumatismes opératoires. La production industrielle sera de plus en plus axée sur la précision des composants, les techniques de traitement des tissus, la fabrication du nitinol, la conception des cathéters et la stérilité des fournitures. Cette tendance reflète le besoin des médecins d’implanter de manière reproductible, de réduire la durée d’hospitalisation et de proposer des solutions pour la prise en charge des patients lorsque la chirurgie à cœur ouvert est contre-indiquée.
Durant la période prévisionnelle, le développement commercial reposera largement sur la validation clinique du concept, la formation de spécialistes, le remboursement et l'accès aux centres de cardiologie à haut débit. La région Asie-Pacifique offre des perspectives d'investissement prometteuses, grâce à l'amélioration du contexte hospitalier et à l'augmentation du nombre de centres de cardiologie structurelle. La restauration du ventricule gauche bénéficiera de meilleures pratiques de remboursement en Europe, tandis que la thérapie mitrale par cathéter aux États-Unis obtiendra des autorisations plus larges. Ces avancées réglementaires seront fondées sur des données probantes et favoriseront les entreprises capables d'intégrer le dépistage anatomique, la standardisation des procédures, le suivi post-commercialisation et la réduction mesurable des symptômes ou l'amélioration de la fonction ventriculaire.
Portée du rapport sur le marché des systèmes de restauration cardiaque
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,09 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,91 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,61% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de restauration cardiaque
Les principaux moteurs de croissance du marché des systèmes de restauration cardiaque sont l'augmentation de l'incidence des maladies cardiaques structurelles, l'insuffisance cardiaque consécutive à un infarctus du myocarde et la recherche d'alternatives moins invasives. Selon les estimations de l'Organisation mondiale de la Santé, les maladies cardiovasculaires ont causé 19,8 millions de décès en 2022, soit 32 % de la mortalité totale.
L'écosystème comprend les fournisseurs de biomatériaux, les fabricants d'implants de précision, les fournisseurs d'imagerie, les organismes de recherche clinique, les agences réglementaires, les distributeurs, les hôpitaux et les équipes multidisciplinaires de cardiologie. La chaîne d'approvisionnement inclut des matériaux spécialisés tels que le nitinol, les revêtements en polyester, les tissus biologiques, les tiges de cathéters, les ancres et les emballages stériles. La complexité du processus de production et la documentation des contrôles de qualité constituent les principaux obstacles à l'entrée sur le marché, tandis que la formation aux procédures influe sur l'utilisation après la pose. Par conséquent, les hôpitaux prendront en compte non seulement le coût du dispositif, mais aussi sa compatibilité avec les outils d'imagerie, le temps passé au bloc opératoire, la gestion des complications et la réduction attendue des réadmissions.
L'analyse du marché des systèmes de restauration cardiaque révèle une forte concurrence entre les différents groupes cardiovasculaires et les spécialistes des solutions de restauration cardiaque. Par exemple, Abbott Laboratories et Edwards Lifesciences Corporation proposent des gammes complètes de produits pour la reconstruction cardiaque structurelle et entretiennent des liens étroits avec les hôpitaux. BioVentrix, Inc. développe des solutions de remodelage du ventricule gauche, tandis que Xeltis AG conçoit des solutions pour les implants cardiovasculaires réparateurs. NeoChord, Inc. et Valtech Cardio, Ltd. offrent des technologies mitrales uniques, bien que leurs portefeuilles et leur stade de commercialisation diffèrent.
Actuellement, des investissements sont consacrés aux essais pivots, à l'administration par cathéter, aux logiciels de sélection des patients et aux données probantes concernant des groupes de patients présentant des particularités anatomiques complexes. Les approbations de Tendyne (Abbott Laboratories) et de SAPIEN M3 (Edwards Lifesciences Corporation) illustrent l'importance de la différenciation réglementaire pour identifier les patients incurables. BioVentrix va promouvoir Revivent par le biais de son étude clinique aux États-Unis et de sa commercialisation en Europe. Par conséquent, pour réussir sur le marché, il faudra non seulement d'excellentes performances, mais aussi des critères d'évaluation robustes, une durabilité de l'implant, une facilité d'utilisation par l'équipe de cardiologie, une préparation au remboursement réglementaire et la mise en place de réseaux d'orientation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de restauration cardiaque : perspectives stratégiques
Perspectives régionales
Marché des systèmes de restauration cardiaque en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 38 et 42 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,2 à 7,8 % entre 2026 et 2034. Ce marché se caractérise par une expertise cardiaque structurée, des laboratoires de cathétérisme, des techniques d'échocardiographie avancées et une adoption rapide des implants réglementés. Les investissements importants dans le secteur cardiovasculaire faciliteront l'analyse des options thérapeutiques susceptibles de contribuer à réduire les réhospitalisations et le déclin fonctionnel.
La commercialisation cible de plus en plus les patients fragiles, ceux souffrant de dysfonction ventriculaire, de calcification de l'anneau mitral ou de diverses comorbidités, et qui ne sont pas candidats aux interventions chirurgicales traditionnelles. Ce domaine bénéficie de la présence d'équipes de cardiologie et de chirurgie cardiaque bien coordonnées, d'essais cliniques pivots en cours et de formations médicales financées par les fabricants. Toutefois, des critères stricts en matière de preuves, de sélection des cas et de prise en charge par les organismes payeurs pourraient ralentir la commercialisation. Les entreprises capables de démontrer un bénéfice clinique et des résultats fiables pourront mettre en place des filières de soins à travers les États-Unis et le Canada.
Marché américain des systèmes de restauration cardiaque
Les États-Unis représentaient 84 à 88 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 7,3 à 7,9 % jusqu'en 2034. Cette demande s'explique par la présence de centres de cardiologie structurelle de pointe, une forte prévalence de maladies cardiovasculaires et une participation active aux essais cliniques. Parmi les principaux acteurs impliqués dans les protocoles de restauration mitrale et ventriculaire figurent Abbott Laboratories, Edwards Lifesciences Corporation et BioVentrix, Inc.
Les tendances actuelles en matière d'applications privilégient les approches transcathéter et hybrides pour les patients pour lesquels une chirurgie à cœur ouvert est déconseillée. L'autorisation récente de la FDA pour le dispositif Tendyne d'Abbott en mai 2025 a offert une solution aux patients souffrant de calcification de l'anneau mitral, tandis que l'autorisation du produit SAPIEN M3 d'Edwards Lifesciences en décembre 2025 a constitué la première approche transcathéter transseptale de remplacement de la valve mitrale sur le marché américain.
Marché européen des systèmes de restauration cardiaque
L'Europe représentait une part estimée entre 27 et 31 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,4 % jusqu'en 2034. L'Allemagne est en tête grâce à son réseau de centres de cardiologie, son système de remboursement structuré et l'adoption de la restauration ventriculaire. Le Royaume-Uni, quant à lui, bénéficie de centres spécialisés et d'une évaluation des technologies de la santé ; toutefois, les modalités d'approvisionnement et d'orientation des patients peuvent influencer l'adoption de ces techniques.
L'avantage pour l'Allemagne a été accru en rendant 91 hôpitaux éligibles à la négociation de la prise en charge de la thérapie Revivent sur la base de l'obtention du statut NUB 1a pour 2026. D'autre part, le Royaume-Uni a un potentiel d'adoption sélective des technologies de valve mitrale transcathéter dans des centres expérimentés dotés d'une gouvernance clinique et d'un examen standardisé par une équipe de cardiologie.
La France, l'Italie et l'Espagne contribuent à cette croissance grâce au vieillissement de leur population, à leurs réseaux de soins cardiovasculaires et à leur expérience en matière de procédures. Dans l'UE, en 2025, les personnes âgées de 65 ans et plus représentaient 22 % de la population totale. Ceci souligne la nécessité d'un traitement au long cours pour les patients à haut risque. Cependant, l'accès au marché varie en fonction des politiques de remboursement et des critères de preuves.
Marché des systèmes de restauration cardiaque en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 20 et 24 % en 2025 et devrait progresser à un TCAC de 8,5 à 9,2 % jusqu'en 2034. Le Japon est actuellement en tête de l'adoption régionale grâce à ses infrastructures cardiaques matures, à l'expertise de ses spécialistes et au vieillissement de sa population. La Chine offre le plus grand potentiel de croissance, tandis que la Corée du Sud et l'Australie disposent de capacités interventionnelles avancées.
L'expansion de l'Inde est liée aux investissements dans les hôpitaux privés et à l'augmentation des capacités de soins cardiaques. L'accent mis par les politiques régionales sur les soins tertiaires, la fabrication locale de dispositifs médicaux et la formation de spécialistes favorise la diffusion de ces soins. L'accessibilité financière, les disparités de remboursement et l'accès inégal en dehors des grandes villes demeurent des obstacles.
Marché des systèmes de restauration cardiaque au Moyen-Orient et en Afrique
Le segment Moyen-Orient et Afrique devrait enregistrer un TCAC de 5,8 % à 6,5 % entre 2026 et 2034. L’Arabie saoudite est le principal marché, grâce aux investissements dans les hôpitaux de référence et à la modernisation de son système de santé. Les Émirats arabes unis attirent également les interventions cardiaques de pointe grâce à leurs infrastructures spécialisées et au tourisme médical.
L'Afrique du Sud, grâce à ses centres cardiaques privés bien établis, joue un rôle moteur dans l'adoption de la cardiologie en Afrique subsaharienne. Dans le reste du Moyen-Orient et de l'Afrique, le manque de spécialistes et les difficultés de remboursement limitent son utilisation. Dans les pays du Golfe, les programmes d'infrastructures financés par le secteur pétrolier soutiennent l'acquisition d'équipements, mais une croissance durable nécessite des équipes de cardiologie formées, des systèmes d'orientation des patients, des capacités d'imagerie et un suivi clinique à long terme.
Analyse de segmentation
Produit
Le marché des systèmes de restauration cardiaque devrait connaître une croissance annuelle composée (TCAC) de 7,2 % à 7,8 % entre 2026 et 2034. Ce marché, segmenté par produit, reflète deux priorités thérapeutiques distinctes : la correction du dysfonctionnement mitral et la restauration d’une géométrie ventriculaire inefficace. L’adoption de ces systèmes dépend de l’anatomie, du risque chirurgical, des résultats d’imagerie, de l’expertise du médecin et de la preuve d’une amélioration fonctionnelle. Les développeurs privilégient une mise en place discrète, un ancrage prévisible, des matériaux durables et la compatibilité avec les protocoles de chirurgie cardiaque structurelle établis.
- Systèmes de restauration de la valve mitrale : cette catégorie occupe la première place car la régurgitation mitrale touche de larges groupes de patients et peut être traitée par réparation chirurgicale, réparation bord à bord par cathéter, technologies des cordages ou remplacement valvulaire.
- Systèmes de restauration du ventricule gauche : la demande se concentre chez les patients présentant des cicatrices ischémiques, une dilatation ventriculaire et une fraction d’éjection réduite malgré un traitement médical, ce qui rend la sélection clinique et la caractérisation des cicatrices par imagerie stratégiquement importantes.
Application
On prévoit que le taux de croissance annuel composé (TCAC ) des applications se situera entre 7,5 % et 8,1 % entre 2026 et 2034. L’évolution clinique vers des interventions chirurgicales moins invasives favorise les techniques percutanées et hybrides, tandis que la restauration ventriculaire chirurgicale demeure pertinente pour certains patients nécessitant une correction anatomique directe. Le choix de la technique est déterminé par la morphologie ventriculaire, la pathologie valvulaire, le risque opératoire, les interventions antérieures et l’expertise de l’établissement. Les données comparant la durée d’hospitalisation, l’état fonctionnel, la durabilité et les complications procédurales influenceront les futurs algorithmes de traitement.
- Restauration ventriculaire percutanée : cette application bénéficie de la demande d’interventions à thorax fermé ou à accès limité, d’une récupération plus courte et du traitement des patients présentant un risque chirurgical élevé, bien que l’adoption de la procédure nécessite une imagerie avancée et des opérateurs spécialisés.
- Restauration ventriculaire chirurgicale : La restauration chirurgicale conserve une importance stratégique pour des patients soigneusement sélectionnés présentant des schémas cicatriciels définis ou des besoins chirurgicaux concomitants, en particulier lorsque la visualisation directe permet un remodelage important et des interventions valvulaires ou de pontage associées.
Utilisateur final
Le nombre d'utilisateurs finaux devrait croître à un TCAC de 7,0 à 7,6 % entre 2026 et 2034. L'utilisation reste concentrée dans les établissements capables d'assurer une évaluation multidisciplinaire, l'imagerie avancée, l'anesthésie, la prise en charge en chirurgie cardiaque et une surveillance post-opératoire intensive. Les hôpitaux dominent donc les implantations complexes. Les centres de chirurgie ambulatoire pourraient y participer de manière sélective à mesure que les technologies et les protocoles de récupération se perfectionnent, tandis que les cliniques spécialisées influencent le diagnostic, l'orientation, l'analyse des images et la prise en charge longitudinale de l'insuffisance cardiaque.
- Hôpitaux : Les hôpitaux sont en tête du volume d’interventions car ils regroupent les laboratoires de cathétérisme, les blocs opératoires, les soins intensifs, le soutien des banques de sang, l’imagerie et les équipes multidisciplinaires nécessaires à la prise en charge des cas complexes de restauration structurelle et ventriculaire.
- Centres de chirurgie ambulatoire : L’adoption reste sélective et dépendante de la procédure, sa pertinence future étant liée à la simplification des dispositifs, à la réduction du risque de complications, à des protocoles de sortie prévisibles, au remboursement et à l’accès à une assistance cardiovasculaire d’urgence.
- Cliniques spécialisées : Ces établissements contribuent, par le biais du diagnostic, de l’optimisation des traitements médicamenteux, du dépistage anatomique, de la coordination des orientations et du suivi, à identifier les patients qui restent symptomatiques malgré un traitement conventionnel.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|
Hôpitaux |
Haut |
Équipes cardiaques |
Mature |
|
Centres de chirurgie ambulatoire |
Faible |
Migration sélective |
Émergent |
|
Cliniques spécialisées |
Moyen |
Réseaux d'orientation |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de restauration cardiaque
Augmentation du fardeau des cardiopathies structurelles et de l'insuffisance cardiaque
Les maladies cardiovasculaires demeurent le principal facteur de demande sous-jacent, car l'infarctus du myocarde, les cicatrices ischémiques, la dilatation ventriculaire et les dysfonctionnements valvulaires peuvent entraîner une insuffisance cardiaque progressive malgré un traitement médicamenteux. Selon l'OMS, 19,8 millions de personnes sont décédées de maladies cardiovasculaires en 2022, les infarctus et les accidents vasculaires cérébraux représentant 85 % de ces décès. La prévalence croissante de patients survivant avec des complications structurelles accroît la demande de procédures permettant de corriger le problème anatomique plutôt que de simplement traiter les symptômes. Parmi les avantages des techniques de restauration, on peut citer la réparation de l'insuffisance mitrale, l'exclusion du myocarde cicatriciel dysfonctionnel ou la correction de la structure ventriculaire chez certains patients.
Évolution clinique vers des interventions structurelles moins invasives
Les patients atteints d'insuffisance cardiaque avancée ou de maladie mitrale sont souvent âgés, fragiles ou présentent des comorbidités qui augmentent le risque lié à la chirurgie à cœur ouvert. Les systèmes percutanés et hybrides comblent cette lacune thérapeutique en réduisant le recours à la sternotomie, à la circulation extracorporelle ou à la dissection chirurgicale. La technique Bioventrix Revivent est décrite comme une mini-thoracotomie, une chirurgie sans circulation extracorporelle impliquant l'ancrage de l'exclusion du ventricule cicatriciel, tandis que les technologies mitrales transcathéter nécessitent un accès par cathéter pour la réparation ou le remplacement de la valve mitrale. Cette approche élargit le nombre de candidats potentiels à la thérapie et diminue le temps de récupération, mais requiert des techniques d'imagerie avancées et une expertise dans leur utilisation. Le succès commercial de ces techniques dépend des centres de cardiologie, qui disposent d'une expertise en cardiologie, chirurgie, imagerie et anesthésie.
Élargissement des voies d'approbation réglementaire et de remboursement
Les avancées réglementaires et de remboursement transforment les innovations cliniques en demande concrète. En 2025, la FDA a autorisé le système Abbott Tendyne pour des patients soigneusement sélectionnés atteints de calcification annulaire mitrale avancée et le système valvulaire SAPIEN M3 d'Edwards Lifesciences pour les patients inéligibles à une intervention chirurgicale ou à une revascularisation bord à bord. Toujours en Europe, BioVentrix a obtenu en Allemagne le statut NUB 1a pour 2026, permettant à 91 hôpitaux d'obtenir le remboursement de sa thérapie Revivent. Ces initiatives améliorent l'accès aux soins, soutiennent les investissements hospitaliers et offrent aux médecins davantage d'options pour les cas anatomiques complexes. Leurs effets ne seront pas uniformes, car les conditions et exigences de remboursement, les critères d'évaluation et les limites budgétaires peuvent varier. Néanmoins, l'obtention d'une autorisation réglementaire établit des normes en matière de preuves cliniques, d'études post-commercialisation, de formation et d'évaluations économiques, normes auxquelles les futurs concurrents devront se conformer.
Tendances futures du marché des systèmes de restauration cardiaque
Personnalisation guidée par l'imagerie et planification numérique des interventions
Les tendances du marché des systèmes de restauration cardiaque s'orienteront de plus en plus vers une planification personnalisée, s'appuyant sur la tomodensitométrie, l'échocardiographie tridimensionnelle, l'imagerie par résonance magnétique et l'évaluation anatomique informatisée. Ces technologies permettraient d'identifier les cicatrices, la taille de l'anneau, la morphologie des feuillets, l'anatomie ventriculaire, les voies d'abord possibles et les obstructions potentielles avant l'intervention. Les fabricants de dispositifs auront la possibilité d'intégrer des recommandations d'imagerie à la sélection des dispositifs et à la simulation de l'intervention, réduisant ainsi les incertitudes liées aux anatomies complexes. La planification basée sur l'imagerie pourrait également garantir des critères de sélection uniformes dans différents centres de traitement et permettre une évaluation par des équipes de cardiologie expérimentées, même à distance. À terme, les données d'imagerie structurées pourraient faciliter le recrutement des patients pour les essais cliniques, la prédiction du succès de l'intervention, la formation des médecins et les questions de remboursement pour les organismes payeurs.
Convergence de la réparation, du remplacement et du remodelage ventriculaire
À l'avenir, les approches thérapeutiques évolueront probablement du traitement de valves ou de ventricules individuels vers une restauration complète de la mécanique cardiaque. Il peut exister une synergie entre l'insuffisance mitrale et la dilatation ventriculaire, la mobilité des muscles papillaires et l'affaiblissement de la contractilité, ce qui nécessite la présence d'entreprises proposant des gammes de produits couvrant tous ces aspects de la progression de la maladie. Elles pourraient envisager des stratégies telles que des thérapies séquentielles, des thérapies combinées ou des dispositifs compatibles avec des techniques d'imagerie et de suivi communes. Une telle synergie pourrait favoriser la collaboration entre les fabricants de dispositifs valvulaires, les spécialistes de la restauration ventriculaire et les éditeurs de logiciels de planification et d'imagerie. La concurrence ne portera plus sur l'efficacité des dispositifs individuels, mais plutôt sur la prise en charge globale de la maladie tout au long de la vie.
Opportunités du marché des systèmes de restauration cardiaque
Mise en place de réseaux d'orientation pour les populations de patients insuffisamment traitées
Une opportunité commerciale considérable réside dans la conversion des patients diagnostiqués mais non traités en candidats à une évaluation appropriée. Les fabricants et les systèmes de santé peuvent mettre en place des filières d'orientation reliant les cliniques spécialisées en insuffisance cardiaque, les laboratoires d'échocardiographie, les cardiologues de proximité et les centres de cardiologie structurelle. Les investissements devraient privilégier les critères de sélection standardisés, le transfert sécurisé des images, les réunions de concertation pluridisciplinaires et les services d'accompagnement des patients. Ces mesures peuvent réduire le taux d'abandon entre le diagnostic et l'intervention, notamment chez les patients considérés comme présentant un risque trop élevé pour une chirurgie conventionnelle. Le marché des systèmes de restauration cardiaque peut également bénéficier d'une formation axée sur les cicatrices ventriculaires post-infarctus et la dysfonction mitrale progressive. Des réseaux performants permettraient d'améliorer l'utilisation des centres, de raccourcir les cycles d'évaluation et de générer des données probantes en situation réelle pour des groupes démographiques et anatomiques plus larges.
Formation localisée et production de données probantes sur les marchés émergents
La région Asie-Pacifique et certains marchés du Golfe offrent des perspectives de développement structuré grâce à des partenariats avec des centres d'excellence, plutôt qu'à des lancements massifs menés par des distributeurs. Les entreprises doivent identifier les hôpitaux disposant d'un service de chirurgie cardiaque, d'imagerie avancée, de soins intensifs et d'un volume d'interventions suffisant, puis soutenir la formation des praticiens et la mise en place de registres de résultats longitudinaux. Les données locales sont particulièrement importantes lorsque l'anatomie des patients, les délais d'orientation, les coûts de traitement et le remboursement diffèrent des contextes des essais cliniques occidentaux. Des programmes conjoints avec les sociétés médicales et les hôpitaux publics peuvent renforcer la confiance des médecins tout en démontrant l'impact budgétaire. Une commercialisation progressive réduit les risques liés à la mise en œuvre en concentrant les stocks, la formation et le support technique. Elle jette également les bases d'une production locale, des démarches réglementaires et d'un remboursement basé sur les résultats lorsque la demande pour les interventions atteint un niveau durable.
Développements récents
- Mars 2026 : BioVentrix, Inc. a annoncé que l’Institut allemand du système de rémunération hospitalière a attribué à la thérapie Revivent le statut NUB 1a pour 2026. Cette désignation permet à 91 hôpitaux allemands de négocier le remboursement de la thérapie, soutenant ainsi la commercialisation européenne précoce du système de restauration ventriculaire gauche moins invasif de la société pour certains patients atteints d’insuffisance cardiaque ischémique.
- Décembre 2025 : Edwards Lifesciences Corporation a obtenu l’approbation de la FDA pour le système de remplacement valvulaire mitral transcathéter SAPIEN M3. Cette approbation concerne certains patients présentant une insuffisance mitrale symptomatique ou un dysfonctionnement mitral associé à une calcification annulaire et ne pouvant bénéficier d’une intervention chirurgicale ou d’une réparation bord à bord par voie transcathéter. Il s’agit de la première thérapie de remplacement mitral transseptal approuvée par la FDA.
- Mai 2025 : Abbott Laboratories a obtenu l’approbation de la FDA pour le système de remplacement valvulaire mitral transcathéter Tendyne, destiné aux patients atteints de calcification annulaire mitrale sévère ne pouvant bénéficier d’une chirurgie à cœur ouvert ou d’une réparation réussie par MitraClip. Cette approbation offre une option de remplacement mini-invasive à une population de patients aux profils cliniques complexes et aux alternatives thérapeutiques limitées.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -