
Marché des cathéters à revêtement antibactérien : prévisions 2034
Taille et prévisions du marché des cathéters à revêtement antibactérien (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (cathéter à traitement antimicrobien et cathéter hygiéniquement propre) ; application (urinaire, accès vasculaire et autres) ; utilisateur final (hôpitaux, cliniques et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022295
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
3,33 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,3 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,98 %
taux de croissance
Marché adressable
40,52 milliards de dollars américains
(2026-2034)
Le marché des cathéters à revêtement antibactérien était évalué à 3,33 milliards de dollars américains en 2025 et devrait atteindre 5,3 milliards de dollars américains d'ici 2034. La croissance de ce marché devrait se mesurer par son TCAC de 5,98 % entre 2026 et 2034, portée par le besoin constant de technologies de cathéters permettant de prévenir les infections dans les secteurs des soins urinaires et de l'accès vasculaire, notamment dans les hôpitaux où sont traités des patients immunodéprimés.
En Amérique du Nord, le marché des cathéters à revêtement antibactérien devrait croître à un TCAC de 5,4 à 6,0 % entre 2026 et 2034. Cette croissance sera due aux programmes de surveillance des infections dans les hôpitaux, aux achats basés sur la valeur et aux politiques cliniques visant à prévenir les infections urinaires et sanguines associées aux cathéters.
Analyse et perspectives du marché des cathéters à revêtement antibactérien
- Amérique du Nord : Représentant une part de 35 à 38 % en 2025 , la région devrait connaître une croissance annuelle composée de 5,4 à 6,0 % entre 2026 et 2034 , soutenue par la déclaration des infections, les indicateurs de qualité hospitalière et l'adoption de dispositifs haut de gamme.
- États-Unis : Représentant 82 à 85 % de l'Amérique du Nord en 2025 , le pays devrait enregistrer un TCAC de 5,5 à 6,1 % entre 2026 et 2034 , grâce à des achats standardisés de prévention des infections.
- Europe : Détenant une part de marché de 27 à 30 % en 2025 , l'Europe devrait connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni et la France étant les principaux moteurs de cette adoption.
- Asie-Pacifique : Détenant une part de marché de 23 à 26 % en 2025 , la région Asie-Pacifique devrait connaître une croissance annuelle composée de 6,8 à 7,5 % entre 2026 et 2034 , tirée par la Chine, le Japon, l’Inde et la Corée du Sud.
- Segment le plus important : Les applications urinaires détenaient une part de marché de 57 à 61 % en 2025 et devraient enregistrer un TCAC de 5,5 à 6,1 % entre 2026 et 2034 , reflétant une utilisation substantielle des cathéters dans les soins hospitaliers.
- Segment à forte croissance : L'accès vasculaire représentait une part de marché de 39 à 43 % en 2025 et devrait connaître une croissance annuelle composée de 6,4 à 7,0 % entre 2026 et 2034 , soutenue par la demande en soins intensifs et en perfusion.
- Principales sociétés analysées en détail : Teleflex Incorporated, Guangdong Baihe Medical Technology Co., Ltd., B. Braun SE, Edwards Lifesciences Corporation, ICU Medical, Inc., Coloplast A/S, Well Lead Medical Co., Ltd., Henan Tuoren Medical Device Group Co., Ltd., Becton, Dickinson and Company, Cook Medical LLC, Medi-Globe GmbH, Sewoon Medical Co., Ltd., SCW Medicath Ltd., Medtronic plc et Lepu Medical Technology (Beijing) Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
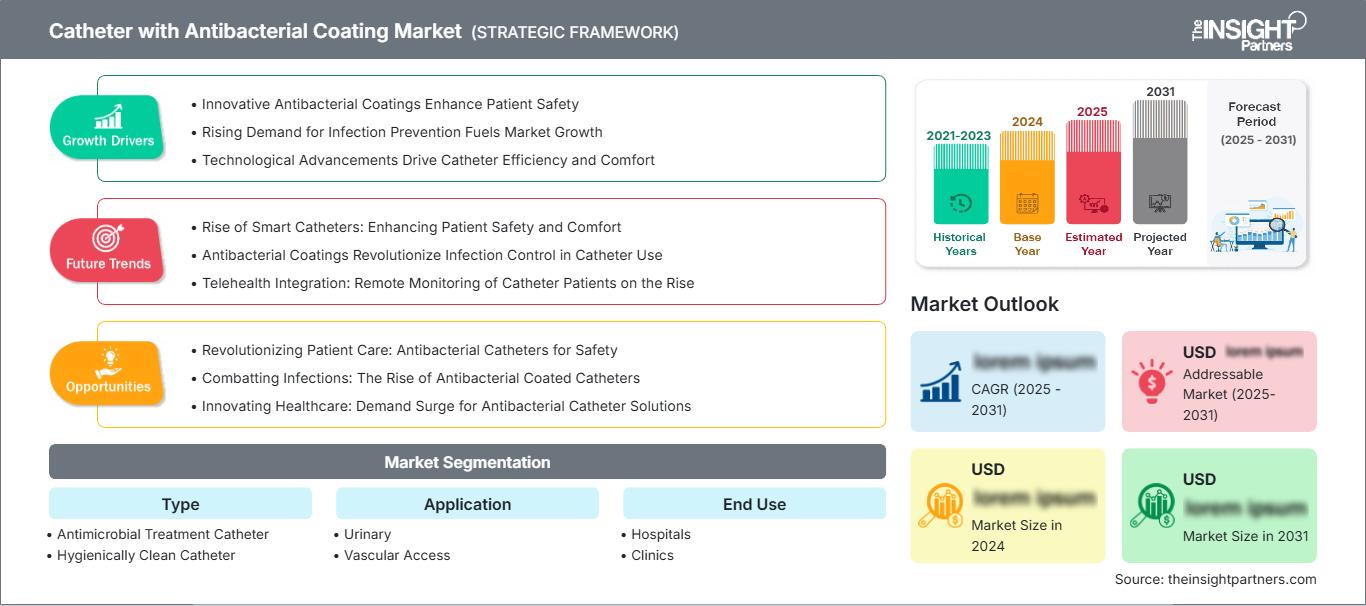
Le développement des produits a évolué, passant de simples traitements de surface à la libération contrôlée d'agents antimicrobiens, aux propriétés antiadhésives, à l'hydrophilie et aux revêtements visant à bloquer la formation de biofilms. Les fabricants améliorent leurs techniques, telles que l'extrusion, l'imprégnation, la stérilisation et le conditionnement, afin de garantir l'uniformité des revêtements durant leur durée de conservation. Par ailleurs, les acheteurs évalueront les revêtements de cathéters en fonction des taux d'infection, de la compatibilité avec la durée de contact, des matériaux et du coût des procédures, et non plus seulement du coût unitaire. Ceci confère une importance commerciale accrue à la distinction entre technologies validées et génériques.
Dans les années à venir, les achats de dispositifs médicaux augmenteront dans les pays d'Asie-Pacifique, du Moyen-Orient et dans certains systèmes de santé d'Amérique latine, grâce à l'amélioration des infrastructures de soins intensifs et des capacités de surveillance des infections. Les investissements sur ce marché porteront sur les revêtements adaptables à grande échelle, les capacités de production locale et la collecte de données probantes concernant des segments de patients spécifiques. Les recommandations de l'OMS relatives aux cathéters, les directives de l'UE en matière de contrôle des infections et les initiatives prises par les hôpitaux américains pour améliorer la qualité des soins seront des facteurs déterminants pour ces achats.
Rapport sur le marché des cathéters à revêtement antibactérien
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,33 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,3 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,98% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des cathéters à revêtement antibactérien
Le principal facteur de croissance du marché des cathéters à revêtement antibactérien est le fardeau opérationnel et clinique engendré par les infections associées à leur utilisation. Selon l'OMS, jusqu'à 70 % des patients hospitalisés nécessitent un cathéter vasculaire périphérique, ce qui rend la qualité de sa pose et de son entretien, ainsi que le choix du matériel, essentiels à la sécurité des patients. Les infections résistantes aux antimicrobiens, directement causées par ces infections, ont été responsables de pas moins de 1,27 million de décès dans le monde en 2019, soulignant l'importance des équipements de prévention et des procédures aseptiques.
La chaîne de valeur comprend les producteurs de polymères, les développeurs d'agents antimicrobiens, l'extrusion de cathéters, les services de revêtement, la stérilisation, les laboratoires d'analyses réglementaires, les distributeurs et les utilisateurs finaux cliniques. La stabilité de la chaîne d'approvisionnement repose sur la disponibilité de l'agent de revêtement, la validation des salles blanches et l'efficacité antimicrobienne après stérilisation. L'influence des hôpitaux sur le marché aval demeure importante, car les comités d'éthique évaluent les cathéters revêtus par rapport aux cathéters classiques selon les critères suivants : taux d'infection, durée de cathétérisme, gravité de l'état des patients, protocole de soins et fréquence de changement.
D'après le rapport sur le marché des cathéters à revêtement antibactérien, la concurrence est assez diversifiée et comprend à la fois des producteurs multinationaux et des acteurs locaux. Teleflex Incorporated, B. Braun SE, Becton, Dickinson and Company, Coloplast A/S, Cook Medical LLC et Medtronic plc misent sur leur expérience clinique, leur vaste réseau de distribution et leur gamme de dispositifs médicaux. Well Lead Medical Co., Ltd., Henan Tuoren Medical Device Group Co., Ltd. et Guangdong Baihe Medical Technology Co., Ltd. renforcent la compétitivité en matière de prix et de production en Asie.
Aujourd'hui, les investissements se concentrent sur l'amélioration de la durabilité des revêtements, la réduction de l'adhérence bactérienne, l'augmentation de la lubrification et la compatibilité avec des temps de contact prolongés. Edwards Lifesciences Corporation et ICU Medical, Inc. proposent des solutions de pointe pour les procédures hospitalières, tandis que Medi-Globe GmbH, Sewoon Medical Co., Ltd., SCW Medicath Ltd. et Lepu Medical Technology (Beijing) Co., Ltd. répondent à des besoins spécifiques ou liés à des zones géographiques particulières. L'avantage concurrentiel repose désormais davantage sur des données précises relatives à l'indication, la réactivité aux appels d'offres, un approvisionnement fiable et une formation adéquate aux bonnes pratiques d'utilisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des cathéters à revêtement antibactérien : perspectives stratégiques
Perspectives régionales
Marché nord-américain des cathéters à revêtement antibactérien
En 2025, l'Amérique du Nord détenait entre 35 et 38 % des parts de marché des cathéters à revêtement antibactérien, et ce marché devrait croître à un TCAC de 5,4 à 6 % entre 2026 et 2034. Cette adoption est principalement due aux hôpitaux de soins aigus, aux unités de soins intensifs, aux services d'oncologie et aux blocs opératoires qui surveillent les infections liées aux cathéters. Selon les données de surveillance des CDC pour l'année 2024, 15 347 cas d'infections urinaires associées à un cathéter ont été recensés dans les hôpitaux généraux de soins aigus aux États-Unis.
La prise en compte du coût total est devenue plus fréquente lors de l'achat de produits dans les pays de la région, car elle inclut les coûts de traitement des infections, d'hospitalisation, de changement de cathéter et de temps infirmier. Au Canada, les provinces disposent d'un programme de contrôle des infections et d'une procédure d'approvisionnement hospitalière, tandis qu'au Mexique, de nombreuses opportunités existent au sein des hôpitaux privés et du système de santé des grandes villes. Les entreprises disposant de personnel de formation clinique, d'un vaste réseau de distribution et d'études démontrant que les revêtements réduisent les risques chez les patients appartenant à des groupes à risque spécifiques sont avantagées. Toutefois, les hôpitaux utilisent généralement des cathéters revêtus en cas de risques.
Marché américain des cathéters à revêtement antibactérien
L'Amérique du Nord représentait 82 à 85 % des revenus aux États-Unis en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,5 à 6,1 % entre 2026 et 2034. Les données du CDC montrent une baisse significative des taux d'infection standardisés pour les infections urinaires associées aux cathéters entre 2023 et 2024, témoignant du succès des mesures de prévention malgré la pression constante exercée sur les hôpitaux pour maintenir ces résultats. Les indicateurs de qualité liés aux infections et les politiques de non-remboursement continuent d'influencer les décisions d'achat.
Teleflex Incorporated, Becton, Dickinson and Company, B. Braun SE, Cook Medical LLC, ICU Medical, Inc. et Medtronic plc sont des acteurs majeurs du marché des solutions de cathétérisme, tant sur le plan commercial que clinique. L'utilisation des cathéters urinaires est principalement indiquée en période périopératoire, en soins intensifs, dans la prise en charge de la rétention urinaire et chez les patients atteints de vessie neurogène. Le recours aux cathéters vasculaires est lié à l'accès veineux central, aux perfusions, à l'oncologie et aux interventions en soins intensifs. Les cathéters antimicrobiens deviennent un élément essentiel du protocole de pose, d'évaluation quotidienne de la nécessité du cathéter, d'accès aseptique et de retrait.
Marché européen des cathéters à revêtement antibactérien
En Europe, la part de marché est estimée entre 27 et 30 %, tandis que le taux de croissance annuel composé (TCAC) prévu entre 2026 et 2034 se situe entre 5,0 et 5,6 %. L'Allemagne est le pays leader en Europe, notamment grâce à la taille importante de ses hôpitaux, sa production de dispositifs médicaux et ses achats organisés. Le Royaume-Uni s'appuie sur la surveillance des infections, la gestion des antibiotiques et la sélection des cathéters pour la prise en charge dans les services à haut risque.
La France, l'Italie et l'Espagne sont incluses en raison du vieillissement de leur population, de la modernisation de leurs hôpitaux publics et de la nécessité de prévenir les infections urinaires et vasculaires. Les produits qui améliorent la pratique clinique et dont l'efficacité est démontrée par des données comparatives sont privilégiés pour des raisons budgétaires. Selon les estimations de l'ECDC, plus de 3,5 millions d'infections nosocomiales surviennent chaque année dans l'UE et l'EEE, entraînant plus de 90 000 décès, dont 50 % pourraient être évités.
L'Allemagne restera un acteur majeur dans cette région, grâce à des distributeurs et fabricants spécialisés comme B. Braun SE et Medi-Globe GmbH. Les produits de continence de Coloplast A/S sont largement utilisés en Europe. Les exigences réglementaires en matière de biocompatibilité, d'allégations antimicrobiennes, de stérilisation et de surveillance après commercialisation favorisent les produits technologiquement innovants.
Marché des cathéters à revêtement antibactérien en Asie-Pacifique
La part de marché de la région Asie-Pacifique devrait se situer entre 23 et 26 % en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 6,8 à 7,8 % entre 2026 et 2034. La Chine, grâce à la croissance de ses hôpitaux, de sa production et du nombre d'interventions, est un acteur majeur. Le Japon, quant à lui, s'inquiète de la qualité des produits et des soins de l'incontinence en raison du vieillissement de sa population.
L'Inde génère une demande croissante via ses hôpitaux de référence et sa couverture d'assurance, mais l'Australie dispose déjà de mesures de contrôle des infections bien établies. Une politique régionale favorable à la localisation de la production de dispositifs médicaux est un atout pour Well Lead Medical Co., Ltd., Henan Tuoren Medical Device Group Co., Ltd., Guangdong Baihe Medical Technology Co., Ltd., Sewoon Medical Co., Ltd. et Lepu Medical Technology (Beijing) Co., Ltd.
Marché des cathéters à revêtement antibactérien au Moyen-Orient et en Afrique
La région devrait connaître un TCAC de 5,7 % à 6,4 % entre 2026 et 2034. L'Arabie saoudite est à la pointe grâce à la construction d'hôpitaux, aux investissements dans les soins spécialisés et à la centralisation des achats, tandis que les Émirats arabes unis encouragent l'utilisation d'équipements haut de gamme par le biais d'hôpitaux et d'établissements de tourisme médical accrédités internationalement.
L'Afrique du Sud représente la principale source de demande pour l'Afrique subsaharienne, grâce à la création d'hôpitaux privés et d'hôpitaux publics de niveau tertiaire. Dans le reste du Moyen-Orient et de l'Afrique, la situation est diverse : l'adoption de ces dispositifs dépend des contraintes budgétaires, du réseau de distribution et de la formation des cliniciens. Les projets d'infrastructures énergétiques dans les pays du Golfe offrent des perspectives pour les dispositifs urinaires et vasculaires de pointe.
Analyse de segmentation
Taper
Le marché des cathéters à revêtement antibactérien devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,3 % entre 2026 et 2034. Ce marché englobe les produits utilisant un traitement antimicrobien actif et des surfaces hygiéniquement optimisées visant à limiter l'adhérence microbienne et la contamination. L'adoption de ces produits dépend du mécanisme de revêtement, du temps de contact prévu, de la stabilité de la stérilisation, de la biocompatibilité et des données cliniques. Lors de l'évaluation des cathéters, les hôpitaux accordent une importance croissante à la distinction entre les propriétés antimicrobiennes actives et les caractéristiques de surface axées sur la propreté.
- Cathéter de traitement antimicrobien : Ces produits occupent une place stratégique dans les soins à haut risque, où des agents actifs ou des matériaux imprégnés sont sélectionnés pour inhiber la colonisation et compléter les protocoles de prévention des infections établis.
- Cathéter hygiéniquement propre : la demande est soutenue par le cathétérisme intermittent et les procédures de routine nécessitant une manipulation à faible friction, prête à l’emploi et soucieuse de la contamination, en particulier lorsque la facilité d’utilisation et l’indépendance du patient influencent le choix du produit.
Application
On prévoit une croissance annuelle composée (TCAC) de 5,9 % à 6,5 % pour les dispositifs urinaires entre 2026 et 2034. Ces dispositifs restent les plus utilisés, car le cathétérisme est fréquent en chirurgie, en soins intensifs, dans la prise en charge de la rétention urinaire et des affections vésicales chroniques. L'accès vasculaire connaît une croissance plus rapide, car l'oncologie, les perfusions, la dialyse et les soins critiques augmentent l'exposition aux risques d'infections du sang liées aux cathéters. Le choix du dispositif reste étroitement lié à la durée de cathétérisme prévue et à l'état du patient.
- Urinaire : Ce segment est à l’origine de la demande car les hôpitaux et les cliniques utilisent des dispositifs à demeure et intermittents dans les contextes périopératoires, neurologiques, gériatriques et de gestion de la vessie où la réduction des infections reste un objectif de qualité mesurable.
- Accès vasculaire : Son importance stratégique s’accroît car l’accès veineux central et périphérique permet l’administration complexe de médicaments, la nutrition, la surveillance hémodynamique et les soins oncologiques impliquant des patients vulnérables et des manipulations répétées du cathéter.
Utilisation finale
L'utilisation finale devrait progresser à un TCAC de 5,6 % à 6,2 % entre 2026 et 2034. Les hôpitaux dominent les achats en raison de l'utilisation en soins intensifs, des journées de cathétérisme chez les patients hospitalisés, des comités de prévention des infections et des procédures d'appel d'offres structurées. Les cliniques constituent un canal plus restreint, mais néanmoins important, pour l'urologie ambulatoire, les perfusions et le suivi post-opératoire. Les fournisseurs doivent adapter le conditionnement, les quantités unitaires, la formation et le service de distribution aux exigences opérationnelles spécifiques de ces environnements.
- Hôpitaux : La contribution aux revenus est la plus élevée car les établissements de soins aigus prennent en charge des patients complexes, des durées de cathétérisme plus longues et des obligations formelles de surveillance des infections, ce qui justifie l’achat, fondé sur des données probantes, de dispositifs à revêtement de qualité supérieure dans certains services.
- Cliniques : La demande se concentre dans les services d'urologie ambulatoire, de perfusion, de spécialistes et de procédures ambulatoires où la facilité de manipulation, l'approvisionnement prévisible et la simplification des flux de travail d'insertion sont des considérations essentielles en matière d'approvisionnement.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Urinaire |
Haut |
Contrôle du biofilm |
Mature |
|
Accès vasculaire |
Haut |
Durée de séjour prolongée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des cathéters à revêtement antibactérien
Charge persistante des infections associées aux cathéters
Malgré l'amélioration des pratiques de prévention, les infections liées aux cathéters demeurent une préoccupation clinique et économique majeure. Selon la surveillance du CDC, 15 347 infections urinaires associées aux cathéters ont été recensées dans les hôpitaux généraux de soins aigus américains en 2024, tandis qu'en 2023, un patient hospitalisé sur 38 présentait au moins une infection nosocomiale au cours d'une journée donnée. Ces données confirment la demande de mesures préventives supplémentaires en soins intensifs, en oncologie, en chirurgie et pour les cathétérismes de longue durée. Les dispositifs revêtus peuvent limiter l'adhérence microbienne à l'interface des matériaux, mais leur efficacité dépend d'une indication appropriée, d'une insertion aseptique, de systèmes de drainage ou d'accès fermés, du respect des protocoles d'entretien et d'un retrait rapide. Par conséquent, les fournisseurs qui intègrent les revêtements dans des protocoles complets de prévention des infections, appuyés par des formations et des critères d'utilisation précis, peuvent démontrer une plus grande valeur ajoutée pour les établissements de santé que ceux qui présentent la fonctionnalité antibactérienne comme un simple attribut du produit.
Développement des soins de haute intensité et des soins par perfusion
L'utilisation croissante des perfusions, de la surveillance en soins intensifs, des traitements anticancéreux, de la nutrition parentérale et des interventions chirurgicales complexes accroît le nombre de patients exposés aux dispositifs d'accès vasculaire. L'OMS indique que jusqu'à 70 % des patients hospitalisés nécessitent la pose d'un cathéter dans une veine ou une artère périphérique. Cette forte exposition crée des opportunités pour les produits conçus pour des durées de pose et des profils de risque infectieux spécifiques. Les équipes d'approvisionnement évaluent de plus en plus si la protection antimicrobienne peut réduire les remplacements non planifiés, les complications liées aux cathéters, les interventions infirmières et les interruptions de traitement. L'impact commercial dépasse le simple cadre des ventes unitaires, car les fabricants peuvent développer des gammes différenciées pour l'accès périphérique, l'accès central, le drainage urinaire et le cathétérisme intermittent. Le succès de ces produits dépendra néanmoins de données comparatives crédibles établissant leurs avantages dans le cadre des protocoles modernes de prévention des infections, et non par rapport aux pratiques cliniques obsolètes.
Responsabilisation institutionnelle renforcée en matière de résultats liés aux infections
Les hôpitaux sont soumis à une obligation de rendre des comptes croissante, notamment par le biais de la publication de rapports, des exigences d'accréditation, des tableaux de bord internes de la qualité et des indicateurs de performance liés au remboursement. Aux États-Unis, depuis octobre 2008, Medicare ne rembourse plus aux hôpitaux certains surcoûts associés aux infections urinaires nosocomiales liées aux cathéters. Ce contexte politique incite les comités de lutte contre les infections à comparer les surcoûts d'acquisition aux coûts de traitement et d'hospitalisation évitables.
Les institutions européennes et de la région Asie-Pacifique développent de la même manière la surveillance, la gestion des antimicrobiens et les protocoles standardisés relatifs aux cathéters. Les revêtements antibactériens sont particulièrement avantageux lorsque les acheteurs constatent des taux d'infection persistants malgré le respect rigoureux des mesures de base. La demande qui en résulte est ciblée mais durable sur le plan commercial, et se concentre sur les unités de soins intensifs, les patients immunodéprimés et l'utilisation prolongée de cathéters. Les fabricants peuvent favoriser l'adoption de ces revêtements en fournissant des outils d'audit, des formations pour le personnel, des données de traçabilité et des données médico-économiques adaptées aux réglementations locales en matière d'achats.
Tendances futures du marché des cathéters à revêtement antibactérien
Ingénierie de surface non lixiviable et antiadhésive
Les tendances futures du marché des cathéters à revêtement antibactérien privilégieront de plus en plus les surfaces non lessivables, les agents liés par covalence et les matériaux microstructurés qui limitent l'adhérence bactérienne sans reposer uniquement sur une libération continue d'antimicrobiens. Cette orientation répond aux exigences réglementaires concernant l'exposition systémique, la durabilité du revêtement, la cytotoxicité et la pression de sélection potentielle en faveur de la résistance. Les programmes de développement associeront la chimie de surface à des propriétés hydrophiles, un faible frottement et une thrombo-résistance, notamment pour les dispositifs vasculaires. Les fabricants utiliseront également des modèles de biofilm plus sophistiqués pour évaluer l'activité sur des périodes de contact cliniquement pertinentes. Les entreprises qui réussiront sur le plan commercial seront celles qui transposeront les performances de laboratoire en une production reproductible, une stabilité de stérilisation et des données probantes chez le patient pour des indications définies, plutôt que de formuler des allégations antibactériennes générales et non étayées.
Approvisionnement fondé sur des données probantes et stratifié selon les risques
Les pratiques d'achat évolueront d'une substitution généralisée des produits vers des protocoles stratifiés selon le risque, permettant d'identifier les patients les plus susceptibles de bénéficier des cathéters enduits. Les hôpitaux pourront intégrer le type de dispositif, la durée de maintien prévue, le statut immunitaire, les antécédents d'infection, l'incidence spécifique au service et le respect des protocoles dans leurs critères de sélection. Les systèmes de surveillance numérique aideront les équipes de lutte contre les infections à relier l'utilisation des cathéters, la durée d'utilisation, les résultats microbiologiques et les événements indésirables. Les fournisseurs s'adapteront en développant des modèles économiques spécifiques à chaque indication et des dossiers de données post-commercialisation. Cette transition favorise les fabricants capables d'assurer un soutien clinique et l'intégration des données, tout en limitant les produits différenciés uniquement par la terminologie du revêtement. L'adoption se fera donc d'abord au sein des cohortes à haut risque avant de s'étendre à la pratique courante du cathétérisme.
Opportunités de marché des cathéters à revêtement antibactérien
Production localisée pour les systèmes de santé à forte croissance
L'expansion du secteur de la santé en Asie-Pacifique et au Moyen-Orient offre des opportunités d'investissement intéressantes pour le développement des capacités régionales de revêtement, d'extrusion, de stérilisation et de conditionnement. La production locale permet de réduire les délais, de limiter les perturbations liées aux importations et d'améliorer la compétitivité lors des appels d'offres publics, où les prix sont un facteur déterminant. Les entreprises doivent privilégier les contrôles de transfert de technologie afin de préserver l'épaisseur du revêtement, l'activité antimicrobienne, le pouvoir lubrifiant et la durée de conservation sur l'ensemble des sites de production. Les partenariats avec les fabricants locaux de cathéters peuvent faciliter les démarches réglementaires et l'accès aux hôpitaux, notamment en Chine, en Inde, en Arabie saoudite et aux Émirats arabes unis. Une localisation réussie ne se limite pas à l'assemblage final. Les investisseurs doivent mettre en place des systèmes validés d'approvisionnement en matières premières, de tests microbiologiques, de traçabilité et de formation des cliniciens, garantissant ainsi des performances produit constantes et des allégations antibactériennes solides.
Programmes de données probantes cliniques pour les groupes de patients à haut risque
Les fabricants peuvent créer une valeur ajoutée différenciée en finançant des études pragmatiques en soins intensifs, oncologie, prise en charge de la vessie neurogène, dialyse et perfusion prolongée. Les essais cliniques doivent évaluer les infections associées aux cathéters, la colonisation, la durée de maintien en place, la fréquence de remplacement, l'utilisation d'antimicrobiens, la charge de travail du personnel infirmier et le coût total du traitement. La production de données probantes doit comparer les produits revêtus aux protocoles de soins recommandés, en veillant à ce que les résultats restent pertinents pour les comités hospitaliers. Les prévisions du marché des cathéters à revêtement antibactérien peuvent faciliter la sélection stratégique, mais les décisions d'investissement nécessitent une analyse de l'incidence locale et des pratiques d'approvisionnement. Les entreprises qui combinent essais contrôlés, données observationnelles multicentriques et surveillance post-commercialisation transparente peuvent négocier plus efficacement un accès basé sur la valeur et réduire leur dépendance à la concurrence par les appels d'offres.
Développements récents
- Décembre 2025 : Intersurgical Limited a annoncé un accord portant sur l’acquisition des activités de soins aigus et d’urologie interventionnelle de Teleflex Incorporated. Cette transaction inclut des portefeuilles de dispositifs médicaux établis, des capacités opérationnelles et une expertise technique, offrant ainsi à Intersurgical une plateforme élargie dans les domaines de l’urologie et des soins aigus, tandis que Teleflex recentre sa stratégie sur les marchés des soins intensifs et des hôpitaux de soins critiques.
- Juin 2025 : Aesculap, Inc., une société de B. Braun, a lancé aux États-Unis les cathéters imprégnés d’antibiotiques XABO pour les interventions de dérivation du canal semi-circulaire supérieur en cas d’hydrocéphalie. Ce lancement a élargi l’accès aux cathéters conçus pour réduire le risque d’infection en neurochirurgie, illustrant ainsi comment les technologies de cathéters antimicrobiens sont adaptées à des applications spécialisées et critiques, au-delà des accès urinaires et vasculaires classiques.
- Mai 2024 : Coloplast A/S a enrichi sa gamme Luja avec une sonde urinaire intermittente de nouvelle génération pour femmes. Conçue pour une vidange complète de la vessie et une manipulation respectueuse des normes d’hygiène, cette sonde renforce l’offre de l’entreprise en matière de soins de l’incontinence et témoigne de son investissement continu dans la conception de sondes urinaires visant à améliorer leur facilité d’utilisation, leur hygiène et la confiance des patientes lors de l’auto-sondage intermittent.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -