
Marché des huiles de CBD chanvre : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de l'huile de CBD issue du chanvre : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (à base de chanvre, à base de marijuana) ; application (douleurs neurologiques, sclérose en plaques, dépression et troubles du sommeil, autres) ; canal de distribution (hôpitaux et pharmacies de détail, vente en ligne, pharmacies indépendantes) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013756
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
9,6 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
38,44 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
16,67 %
taux de croissance
Marché adressable
201,92 milliards de dollars américains
(2026-2034)
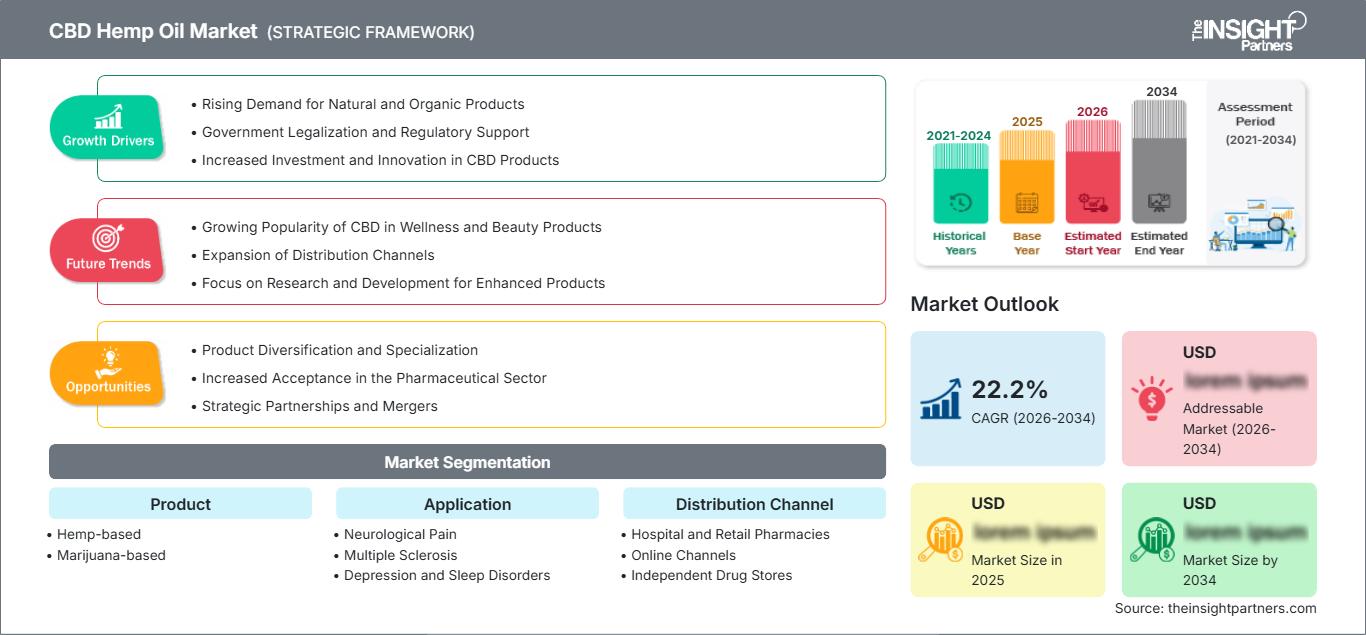
Le marché de l'huile de chanvre CBD était évalué à 9,6 milliards de dollars américains en 2025 et devrait atteindre 38,44 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 16,67 % entre 2026 et 2034. L'expansion du marché reflète un intérêt plus large des consommateurs pour les produits de bien-être dérivés du chanvre, une utilisation accrue des formulations de cannabinoïdes dans certaines applications thérapeutiques et le développement continu d'huiles, de capsules, de teintures et de préparations pharmaceutiques standardisées par le biais de circuits médicaux et de vente au détail réglementés.
L'Amérique du Nord demeure le principal centre commercial, le marché de l'huile de chanvre CBD étant soutenu par une culture du chanvre bien établie, un large accès à la vente au détail en ligne et une demande croissante de formulations testées de manière indépendante. La région devrait connaître une croissance annuelle composée (TCAC) de 15,5 % à 17,0 % entre 2026 et 2034. Cependant, l'évolution de la réglementation américaine concernant la teneur totale en THC, l'étiquetage, les limites de conditionnement et la classification des cannabinoïdes incite les fabricants à reformuler leurs produits et à renforcer leurs systèmes de conformité.
Analyse et perspectives du marché de l'huile de chanvre CBD
- Amérique du Nord : La région représentait une part de 38 à 42 % en 2025 et devrait enregistrer un TCAC entre 15,5 et 17,0 % entre 2026 et 2034, grâce à des réseaux de vente au détail matures, à la connaissance des produits et à une capacité de transformation du chanvre établie.
- États-Unis : Le pays représentait 83 à 87 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 15,0 à 16,5 % entre 2026 et 2034.
- Europe : L'Europe a capté une part de 25 à 29 % en 2025 et devrait enregistrer un TCAC entre 14,5 et 16,0 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique détenait une part de marché de 20 à 24 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 18,0 à 20,0 % entre 2026 et 2034, la Chine, le Japon, l'Australie, la Corée du Sud et l'Inde influençant la demande.
- Segment le plus important : Les produits à base de chanvre représentaient une part de marché de 68 à 72 % en 2025 et devraient enregistrer un TCAC entre 16,0 et 17,5 % entre 2026 et 2034, reflétant leur accessibilité et leur positionnement non enivrant.
- Segment à forte croissance : les canaux en ligne représentaient une part de marché de 32 à 36 % en 2025 et devraient enregistrer un TCAC entre 19,0 et 21,0 % entre 2026 et 2034, à mesure que l’éducation numérique et les abonnements se développent.
- Principales sociétés analysées en détail : CBD American Shaman, LLC, Aurora Cannabis Inc., Endoca BV, Folium Biosciences, LLC, NuLeaf Naturals, LLC, Canopy Growth Corporation, Elixinol Wellness Limited, Medical Marijuana, Inc., CV Sciences, Inc. et Tilray Brands, Inc., successeur d’Aphria Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Des progrès ont été réalisés, passant des teintures à base d'huile aux dosages précis, en passant par les produits émulsionnés miscibles à l'eau, les liposomes, les gélules et les produits ciblés. Le développement des produits prend désormais en compte les extractions contrôlées, les tests de contaminants, les profils de cannabinoïdes et la traçabilité des lots. On observe également une évolution de la dynamique de la chaîne d'approvisionnement, les entreprises optimisant leurs gammes de produits par l'externalisation et l'optimisation des canaux de distribution afin d'améliorer leur rentabilité. À titre d'exemple, Elixinol Wellness Limited a investi en 2025 dans la gestion de ses stocks et l'optimisation de ses canaux de distribution.
L'accès réglementé aux soins médicaux, les pharmacies et les produits différenciés fondés sur des données probantes devraient constituer des sources de revenus stables au cours de la période prévisionnelle. D'autres opportunités de marché existent en Allemagne, en Australie, au Japon et dans certains pays d'Amérique latine, sous réserve de la législation locale en matière de stupéfiants, de nouveaux aliments et de médicaments sur ordonnance. L'accent sera mis sur les investissements dans les fabricants disposant de tests validés, de formulations à faible teneur en THC, de produits pharmaceutiques et de systèmes de production capables de fabriquer séparément des produits destinés au bien-être des consommateurs et des médicaments.
Rapport sur le marché de l'huile de chanvre CBD : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,6 milliards de dollars américains |
| Taille du marché d'ici 2034 | 38,44 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 16,67% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'huile de chanvre CBD
La croissance du marché de l'huile de CBD issue du chanvre sera alimentée par la demande croissante de produits cannabinoïdes non fumés et par une meilleure compréhension des effets du CBD sur le sommeil, l'humeur et la douleur chronique. L'écosystème de ce marché comprend les producteurs de chanvre, les extracteurs, les fabricants d'ingrédients, les sous-traitants, les laboratoires, les marques, les pharmacies et les distributeurs en ligne. La qualité sera optimale pour les fabricants qui associent les données de culture aux certificats d'analyse des laboratoires.
La fragmentation de l'offre est liée à des variations dans la qualité du chanvre, le rendement d'extraction, les types d'ingrédients et les allégations de santé autorisées selon les juridictions. Les innovations en matière d'extraction au dioxyde de carbone supercritique, de chromatographie, d'isolats et d'émulsions permettront d'assurer une concentration et une performance constantes des formules. À l'inverse, les réglementations restrictives concernant la teneur en THC de chaque produit fini auront un impact négatif sur les offres à spectre complet après novembre 2026.
Le rapport sur le marché de l'huile de CBD indique que la dynamique concurrentielle évolue : la concurrence se concentre désormais sur la qualité des produits, les essais cliniques, la gestion des circuits de distribution et la préparation à la réglementation, plutôt que sur leur abondance. Si des entreprises comme Canopy Growth Corporation et Aurora Cannabis Inc. bénéficient d'installations de production de cannabis médical, Endoca BV, NuLeaf Naturals, LLC et CBD American Shaman, LLC privilégient le développement de leurs propres produits et leurs efforts marketing. CV Sciences, Inc. et Medical Marijuana, Inc. misent quant à elles sur leur offre de bien-être et leur expertise en matière de gestion des circuits de distribution.
Le positionnement stratégique repose de plus en plus souvent sur la précision de la concentration des efforts, la propriété intellectuelle, la formation des professionnels de santé et la rentabilité des achats répétés. Tandis qu'Elixinol Wellness Limited s'est concentrée sur la rationalisation de son offre et l'augmentation de ses marges dans ses canaux de distribution, Canopy Growth Corporation a privilégié l'augmentation du nombre de conditionnements de ses gélules médicales et la diversification des dosages. Dans ce contexte, les opérateurs qui se différencient sur les segments médical, bien-être et adulte deviennent compétitifs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'huile de chanvre CBD : Perspectives stratégiques
Perspectives régionales
Marché de l'huile de chanvre CBD en Amérique du Nord
En 2025, l'Amérique du Nord détenait entre 38 et 42 % des parts de marché de l'huile de CBD issue du chanvre, un marché qui devrait croître à un TCAC de 15,5 % à 17 % entre 2026 et 2034. Cette croissance serait alimentée par la culture du cannabis, les installations d'extraction professionnelles, la forte présence du commerce en ligne et la connaissance qu'ont les consommateurs de l'huile de cannabidiol. Par ailleurs, le Canada dispose d'un cadre légal pour la vente d'huiles, de capsules et de gélules de cannabinoïdes, dans le cadre de son système médical et de ses programmes de cannabis récréatif.
Toutefois, la croissance dépendra des coûts de reformulation et de mise en conformité. Aux États-Unis, la définition fédérale du chanvre, qui entrera en vigueur le 12 novembre 2026, imposera une teneur totale en THC minimale pour les produits finis, ainsi qu'une limite de 0,4 milligramme de THC par contenant de produits cannabinoïdes dérivés du chanvre, sauf indication contraire. Par conséquent, les fabricants envisageront des formulations à base d'isolat, des emballages plus petits, des améliorations de la traçabilité et des mélanges adaptés à chaque État. Au Canada, les entreprises chercheront également à développer leurs gammes de produits médicaux et à s'étendre à l'international.
Marché américain de l'huile de chanvre CBD
Les États-Unis représentaient 83 à 87 % du chiffre d'affaires nord-américain en 2025 et devraient enregistrer un TCAC de 15,0 à 16,5 % entre 2026 et 2034. CBD American Shaman, LLC, NuLeaf Naturals, LLC, CV Sciences, Inc., Elixinol Wellness Limited et Medical Marijuana, Inc. bénéficient d'une visibilité de marque via la vente au détail, en gros et en ligne. La commande en ligne demeure essentielle car elle facilite la comparaison des produits, l'accès aux documents de laboratoire, les abonnements et la découverte des marques à l'échelle nationale.
L'utilisation de produits pour le sommeil et le soulagement de l'inconfort est commercialement viable, mais une validation clinique et réglementaire plus poussée est nécessaire pour les troubles neurologiques. L'incorporation de CBD dans les aliments courants et les compléments alimentaires est actuellement interdite par la loi fédérale en raison des restrictions imposées au cannabidiol pharmaceutique. La nouvelle définition du chanvre engendre également un risque important pour la gamme de produits contenant des huiles à spectre complet avec des traces de THC.
Marché européen de l'huile de chanvre CBD
La région Europe détenait entre 25 et 29 % de parts de marché en 2025 et devrait enregistrer un TCAC de 14,5 à 16 % entre 2026 et 2034. L'Allemagne est le principal pays de la région grâce à la forte présence de pharmacies et à la disponibilité du cannabis médical, ainsi qu'à la présence de nombreux magasins spécialisés dans le bien-être. Le Royaume-Uni est un marché clé pour les marques de CBD, mais les nouvelles autorisations alimentaires et un marketing limité nécessitent une consolidation de l'offre.
L'Allemagne offre de belles perspectives pour la distribution d'huiles standardisées via les circuits médicaux et pharmaceutiques. Canopy Growth Corporation considère l'Allemagne comme un pays pivot pour son expansion en Europe, tandis que les fournisseurs de CBD déjà établis privilégient les circuits de distribution destinés aux consommateurs. Le Royaume-Uni, quant à lui, privilégie les marques reconnues, la formation en ligne et les produits testés par des organismes indépendants.
Outre l'Allemagne, la France, l'Italie et l'Espagne présentent également une demande via la distribution de produits de bien-être, les pharmacies et le développement de programmes médicaux. Cependant, la commercialisation du CBD dans ces pays est spécifique à chaque région. La France se concentre sur la conformité au taux de THC, l'Italie a rencontré des difficultés réglementaires et l'Espagne applique une réglementation relativement stricte en matière de protection des consommateurs. Par conséquent, un étiquetage, une catégorisation des produits et des circuits de distribution adaptés au contexte local sont nécessaires, plutôt qu'une approche régionale générale.
Marché de l'huile de chanvre CBD en Asie-Pacifique
La région Asie-Pacifique représentait 20 à 24 % du marché en 2025 et devrait enregistrer un TCAC de 18 à 20 % entre 2026 et 2034. La Chine est à la pointe de la culture et de la transformation du chanvre, tandis que l'Australie privilégie une filière rigoureuse axée sur le cannabis médical. Le Japon privilégie des formulations sans THC, soumises à une réglementation stricte, tandis que la Corée du Sud a un accès limité au segment médical.
Cependant, l'Inde offre des perspectives d'avenir intéressantes en matière de production botanique traditionnelle et de découverte de médicaments, compte tenu de la législation extrêmement stricte qui encadre les cannabinoïdes. Le développement de la région Asie-Pacifique est lié à sa réglementation des importations, au taux de THC autorisé, à l'intervention des médecins et aux infrastructures de transformation. Les isolats préqualifiés et les formulations médicales présentent un avantage certain par rapport aux formulations destinées au grand public.
Marché de l'huile de chanvre CBD au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 12,0 à 14,0 % entre 2026 et 2034. L'Afrique du Sud sera le principal marché, grâce à l'intérêt porté à la culture du chanvre, à la distribution pharmaceutique et à l'essor du secteur du bien-être. Aux Émirats arabes unis, des infrastructures de santé et logistiques de pointe seront développées. Toutefois, la législation relative aux cannabinoïdes y est particulièrement stricte.
En Arabie saoudite, l'accès des consommateurs aux médicaments n'est pas envisageable à court terme, mais la recherche sur les médicaments peut être menée dans un cadre contrôlé. Dans le reste du Moyen-Orient et de l'Afrique, les disparités en matière de normes réglementaires, de pouvoir d'achat et de capacité des laboratoires à mettre en œuvre ces normes constituent des défis. Les investissements prioritaires devraient porter sur la conformité aux réglementations relatives à l'importation, au stockage et à l'accréditation.
Analyse de segmentation
Produit
Le segment des produits devrait enregistrer un TCAC de 16,0 à 17,5 % entre 2026 et 2034. La portée du marché de l'huile de chanvre CBD, toutes catégories de produits confondues, est influencée par la légalité de la source, la composition en cannabinoïdes, le coût d'extraction et les circuits de distribution autorisés. L'huile à base de chanvre domine le marché car elle peut répondre à un positionnement plus large en matière de bien-être et sans effet psychoactif, tandis que l'huile à base de cannabis reste concentrée dans les systèmes à usage médical ou récréatif qui nécessitent des licences, des ordonnances ou une distribution contrôlée.
- À base de chanvre : Les formulations à base de chanvre dominent le marché car elles permettent un positionnement non intoxicant, des ventes directes en ligne, des options à large spectre et un approvisionnement agricole évolutif, sous réserve des exigences spécifiques à chaque juridiction en matière de teneur en THC et de classification des produits.
- À base de marijuana : Les huiles à base de marijuana occupent un créneau réglementé stratégiquement important, notamment lorsque les médecins prescrivent des formulations de cannabinoïdes ou lorsque les dispensaires agréés fournissent des produits destinés à des affections spécifiques nécessitant une puissance contrôlée, l’enregistrement des patients et un suivi formel des produits.
Application
Le segment des applications du marché de l'huile de CBD issue du chanvre devrait connaître une croissance annuelle composée (TCAC) de 16,5 % à 18,0 % entre 2026 et 2034. L'adoption de ces produits varie considérablement selon la qualité des preuves, les allégations autorisées, la constance du dosage et le suivi médical. Les produits liés au sommeil et à l'humeur répondent à la demande des consommateurs soucieux de leur bien-être, tandis que les applications pour les douleurs neurologiques et la sclérose en plaques nécessitent une évaluation médicale structurée. Les fournisseurs souhaitant se démarquer durablement investissent dans des concentrations standardisées, un dosage adapté aux patients et une documentation appropriée aux professionnels de santé.
- Douleur neurologique : La douleur neurologique représente une application cliniquement sensible où la demande se concentre sur la supervision médicale, la reproductibilité du dosage, la surveillance des interactions et les produits appuyés par une documentation de sécurité plus solide plutôt que par de larges allégations thérapeutiques non approuvées.
- Sclérose en plaques : La sclérose en plaques suscite un intérêt ciblé pour la gestion des symptômes à base de cannabinoïdes, mais la commercialisation dépend des règles nationales de prescription, des preuves cliniques, des formulations standardisées et d’une séparation claire entre les médicaments approuvés et les huiles de bien-être générales.
- Dépression et troubles du sommeil : La dépression et les troubles du sommeil suscitent un intérêt considérable chez les consommateurs, notamment en ligne. Pourtant, les fournisseurs responsables évitent les allégations psychiatriques non fondées et mettent plutôt l’accent sur les routines de relaxation, les formats nocturnes, la transparence des ingrédients et les conseils de dosage.
Canal de distribution
Le segment des canaux de distribution du marché de l'huile de chanvre CBD devrait enregistrer un TCAC de 17,0 à 18,5 % entre 2026 et 2034. Le commerce numérique accroît la visibilité des produits et favorise les achats réguliers, tandis que les pharmacies garantissent la crédibilité professionnelle des produits médicaux et leur documentation rigoureuse. Les pharmacies indépendantes conservent toute leur importance auprès des consommateurs qui apprécient les conseils personnalisés. La stratégie de distribution intègre de plus en plus la formation en ligne, les certificats de lots, les services d'abonnement, l'implication des pharmaciens et la gestion des stocks, en s'adaptant à l'évolution des exigences locales.
- Pharmacies hospitalières et de détail : Les pharmacies hospitalières et de détail sont stratégiquement importantes pour les huiles prescrites ou sous surveillance médicale car elles assurent un stockage contrôlé, une consultation avec un pharmacien, un contrôle des interactions et une plus grande confiance dans la qualité documentée des produits.
- Canaux en ligne : Les canaux en ligne bénéficient d’un large choix, de l’achat par abonnement, de contenus éducatifs et d’un accès direct aux certificats d’analyse, bien que les restrictions publicitaires et les différences de réglementation entre les États ou les pays compliquent les opérations transfrontalières.
- Pharmacies indépendantes : Les pharmacies indépendantes s’adressent aux consommateurs qui recherchent des conseils locaux et une disponibilité immédiate, offrant ainsi aux marques spécialisées un accès à l’éducation communautaire, à des formats d’essai plus restreints et à des produits différenciés en dehors des grandes chaînes de pharmacies.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Douleur neurologique |
Haut |
Dosage de précision |
Mise à l'échelle |
|
Sclérose en plaques |
Moyen |
Accès clinique |
Émergent |
|
Dépression et troubles du sommeil |
Haut |
Formules pour le sommeil |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'huile de chanvre CBD
Demande de modes d'administration de cannabinoïdes non inhalés
L'adoption des huiles, teintures, capsules et gélules molles élargit le marché potentiel des personnes qui ne sont pas encore prêtes à consommer du cannabis par inhalation. Il est possible d'offrir aux clients la possibilité d'acheter des concentrations mesurées, pour une utilisation discrète et régulière, selon certaines conditions. La valeur commerciale est clairement visible dans le portefeuille des entreprises de cannabis réglementées ; par exemple, Canopy Growth Corporation augmentera sa gamme de gélules molles médicales avec différentes concentrations en mai 2026. L'augmentation de la taille des emballages facilitera les utilisations répétées, et les différentes concentrations permettront d'adapter les traitements aux patients. L'entreprise bénéficiera des achats répétés et du développement de nouveaux formats ; cependant, la clé réside dans les tests de stabilité, le choix de compte-gouttes ou d'unités de dosage appropriés, un emballage à l'épreuve des enfants et des instructions claires. Ce facteur est particulièrement important dans les circuits de distribution pharmaceutique, médical et de vente directe aux consommateurs, où ces derniers peuvent comparer les dosages et les informations de laboratoire de manière indépendante.
Développement de la formation et du commerce des produits numériques
Les canaux en ligne réduisent les contraintes géographiques pour les marques spécialisées et permettent aux consommateurs d'examiner les ingrédients, la concentration, la méthode d'extraction, les tests par lot et les conseils d'utilisation avant l'achat. Cette capacité est particulièrement importante dans un secteur fragmenté où les détaillants physiques proposent parfois un choix limité de concentrations ou de formats. Les plateformes numériques prennent également en charge les abonnements, les rappels de réapprovisionnement, le service client et les ressources pédagogiques spécifiques aux produits, améliorant ainsi la fidélisation. L'impact sur le marché s'étend en amont, car les marques peuvent utiliser les données d'achats répétés pour optimiser leurs références, prévoir leurs stocks et négocier les volumes de fabrication sous contrat. Cependant, la croissance numérique n'est pas indépendante de la réglementation. Les entreprises doivent gérer le contrôle de l'âge, les restrictions publicitaires, les réglementations d'expédition au niveau national, les risques liés aux prestataires de paiement et les allégations de santé interdites. Les opérateurs qui combinent une gestion de contenu conforme à la réglementation et des certificats d'analyse accessibles sont mieux placés pour fidéliser les consommateurs avertis et maintenir leur confiance face au renforcement des exigences réglementaires.
Standardisation de l'extraction et des tests
L'amélioration des contrôles d'extraction, de la chromatographie, du profilage des cannabinoïdes et des tests de contaminants permet d'obtenir des huiles plus homogènes d'un lot de production à l'autre. La standardisation est essentielle car la matière première de chanvre varie selon la génétique, le climat, la période de récolte, le stockage et les conditions d'extraction. Les fabricants qui définissent des spécifications pour la concentration en CBD, les solvants résiduels, les pesticides, les métaux lourds, les micro-organismes et le THC peuvent réduire les rappels de produits et faciliter l'accès aux pharmacies et aux distributeurs spécialisés dans le secteur de la santé. L'impact se fait également sentir sur l'efficacité de la formulation, car des intrants standardisés réduisent le besoin d'ajustements coûteux entre les lots et garantissent une durée de conservation prévisible. Les certifications tierces renforcent également la comparaison des produits en ligne et la vigilance des détaillants. Les évolutions réglementaires axées sur la teneur totale en THC par contenant augmenteront la demande de laboratoires offrant des limites de détection plus basses et de protocoles d'échantillonnage validés. Par conséquent, la capacité d'analyse et l'intégrité des données deviennent des atouts concurrentiels, au-delà des simples contrôles de qualité en phase finale.
Tendances futures du marché de l'huile de chanvre CBD
Évolution vers des portefeuilles à faible teneur en THC et à base d'isolat
Les tendances du marché de l'huile de chanvre CBD refléteront de plus en plus la reformulation des produits en fonction des limites de THC propres à chaque juridiction, plutôt qu'une spécification unique à l'échelle mondiale. Aux États-Unis, la définition fédérale du chanvre, qui entrera en vigueur le 12 novembre 2026, instaure une limite de 0,4 milligramme de THC total par contenant de produit fini. Si la réglementation reste inchangée, de nombreuses huiles à spectre complet pourraient devoir être reformulées, conditionnées dans des emballages plus petits, voire retirées du marché. Les marques devraient donc privilégier l'isolat de CBD, les extraits à large spectre certifiés, l'amélioration des procédés de purification et des tests de haute précision sur les produits finis. Cette transition pourrait réduire l'offre, mais renforcera les fournisseurs conformes, capables de documenter la teneur en THC depuis les matières premières jusqu'aux produits finis. La montée en gamme se concentrera moins sur la concentration en cannabinoïdes et davantage sur la composition vérifiée, la stabilité, la traçabilité et un dosage prévisible.
Plateformes de formulation orientées condition
L'architecture des produits évoluera vers des plateformes de formulation conçues pour des usages spécifiques, tels que les routines nocturnes, les douleurs persistantes, la convalescence et la gestion des symptômes sous surveillance médicale. Plutôt que de se fier uniquement à la concentration de CBD, les développeurs combineront technologie d'administration, choix du support, profils terpéniques et ingrédients complémentaires autorisés afin de créer des expériences différenciées. Les systèmes liposomaux et hydrosolubles pourraient être privilégiés lorsqu'une dispersion plus rapide ou une incorporation flexible est requise. Les gammes médicales mettront l'accent sur les doses progressives, les recharges plus importantes et l'accompagnement des professionnels de santé, tandis que les produits de bien-être adopteront un positionnement plus axé sur les routines quotidiennes, sans allégations thérapeutiques. Les investissements se concentreront sur les données de stabilité, la recherche sur la biodisponibilité, la précision du conditionnement et les retours post-commercialisation. Les entreprises qui transforment ces capacités en plateformes de produits modulaires pourront investir plusieurs canaux de distribution sans multiplier les formulations inefficaces sur le plan opérationnel.
Opportunités du marché de l'huile de chanvre CBD
Portefeuilles de cannabinoïdes médicaux alignés sur la pharmacie
Les portefeuilles destinés aux pharmacies offrent l'opportunité de générer des revenus plus fiables grâce à des huiles standardisées, des gélules et des conditionnements à dose contrôlée. Les investissements doivent privilégier une fabrication validée, la documentation relative à la stabilité des produits, la formation des pharmaciens, les procédures de gestion des effets indésirables et les dossiers produits spécifiques à chaque pays. L'Allemagne, le Canada, l'Australie et certains marchés européens constituent des points d'entrée pertinents, car l'infrastructure du cannabis médical y est adaptée à la distribution de produits cannabinoïdes prescrits ou sous surveillance médicale. Les partenariats avec les cliniques et les distributeurs pharmaceutiques permettent de réduire la dépendance à la publicité grand public pour l'acquisition de clients, tout en recueillant des retours structurés sur les dosages et les conditionnements. Ce modèle exige des délais de commercialisation plus longs que le e-commerce classique, mais il permet de renforcer les barrières à l'entrée grâce à des systèmes de qualité et des relations professionnelles solides. Les fabricants doivent privilégier les juridictions dotées de procédures d'autorisation transparentes et éviter de présumer que la réglementation relative au CBD destiné aux consommateurs autorise automatiquement les allégations thérapeutiques ou la mise en vente en pharmacie.
Fabrication à façon traçable pour les marques spécialisées
Le marché de l'huile de chanvre CBD offre une opportunité significative aux fabricants sous contrat capables de fournir l'extraction, la formulation, les tests, le conditionnement et la documentation des lots au sein d'un système unique et contrôlé. Les petites marques manquent souvent de capitaux pour la chromatographie, les programmes de stabilité ou les laboratoires de contrôle qualité accrédités, alors que les détaillants exigent de plus en plus de certificats détaillés et une préparation aux rappels de produits. Les partenaires de fabrication intégrés peuvent monétiser l'infrastructure de conformité pour plusieurs clients, tout en facilitant les lancements en petits volumes et le réapprovisionnement à grande échelle. Les investissements prioritaires incluent les dossiers de lots numériques, la production séparée de THC et de non-THC, le nettoyage validé, les tests sur les contenants finis et un traitement flexible des isolats ou du spectre complet. Les opérateurs devraient développer des bibliothèques de formulations spécifiques à chaque juridiction plutôt que d'exporter des produits identiques à l'échelle mondiale. Cette approche réduit le temps de reformulation, facilite l'intégration des détaillants et génère des revenus interentreprises récurrents, moins exposés aux coûts marketing des marques grand public.
Développements récents
- Août 2026 : Canopy Growth Corporation a obtenu le renouvellement de la certification BPF (Bonnes Pratiques de Fabrication) de l’Union européenne pour son usine de Kincardine, dans le cadre de l’expansion de ses activités liées au cannabis médical en Europe. Cette certification garantit la poursuite de la production pour les marchés réglementés et renforce la capacité de l’entreprise à fournir des produits cannabinoïdes standardisés par les circuits pharmaceutiques et médicaux.
- Mai 2026 : Canopy Growth Corporation et Spectrum Therapeutics ont élargi leur gamme de capsules molles de cannabinoïdes médicaux en proposant de nouvelles options de dosage et de nouveaux formats d’emballage (30 et 90 capsules). Cette initiative visait à améliorer la flexibilité, l’accessibilité et le coût pour les patients, tout en tenant compte des retours des consommateurs et des réseaux de cliniques.
- Septembre 2025 : Elixinol Wellness Limited a finalisé un placement de capital équivalent en dollars américains d’une valeur de 2,5 millions de dollars australiens avant déduction des frais. La société a indiqué que les fonds levés permettraient de financer la croissance des stocks, la rationalisation des opérations et du nombre de références, le développement de canaux de distribution à plus forte marge et sa stratégie de rentabilité durable suite aux récentes acquisitions.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -