
Marché des marqueurs de surface cellulaire : taille et tendances 2034
Taille et prévisions du marché des marqueurs de surface cellulaire (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par produit (anticorps et puces PCR) ; type cellulaire (marqueurs de surface des lymphocytes T, B, NK, monocytes et autres types cellulaires) ; application (recherche et applications cliniques) ; utilisateur final (établissements d’enseignement et de recherche, hôpitaux et laboratoires d’analyses cliniques, entreprises pharmaceutiques et biotechnologiques) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003473
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
3,48 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,54 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,99 %
taux de croissance
Marché adressable
42,37 milliards de dollars américains
(2026-2034)
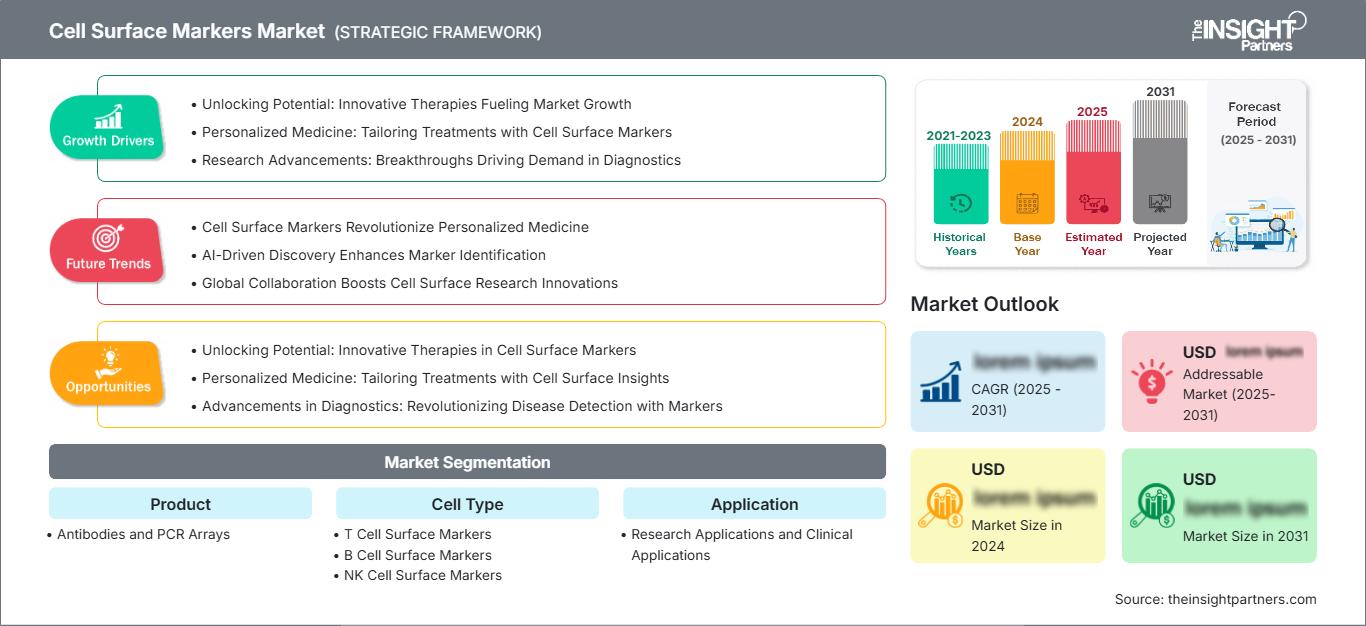
Le marché des marqueurs de surface cellulaire était évalué à 3,48 milliards de dollars américains en 2025 et devrait atteindre 5,54 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 5,99 % entre 2026 et 2034. Cette expansion résulte d'une demande continue d'anticorps et de puces PCR qui contribuent à identifier les phénotypes des cellules immunitaires, à comprendre les mécanismes pathologiques, à développer des médicaments et à améliorer les processus de test dans les instituts de recherche, les hôpitaux, les laboratoires de diagnostic et les entreprises biopharmaceutiques.
En Amérique du Nord, le marché des marqueurs de surface cellulaire devrait croître à un taux de croissance annuel composé (TCAC) de 5,6 % à 6,2 % entre 2026 et 2034. Cette croissance sera notamment portée par les plateformes de cytométrie en flux existantes, les programmes d'immunologie translationnelle et les investissements continus dans la recherche biomédicale. Les États-Unis demeurent un acteur majeur de la demande, du fait de l'intégration croissante du profilage immunitaire dans les essais cliniques de médicaments anticancéreux et de l'adoption des panels d'anticorps par les laboratoires hospitaliers pour l'évaluation des cancers hématologiques.
Analyse et perspectives du marché des marqueurs de surface cellulaire
- Amérique du Nord : Représentant une part de 36 à 39 % en 2025, l'Amérique du Nord devrait enregistrer un TCAC de 5,6 à 6,2 % entre 2026 et 2034, grâce à des laboratoires de cytométrie de pointe, des réseaux de recherche clinique et le développement de l'immunothérapie.
- États-Unis : Représentant 83 à 86 % des revenus nord-américains en 2025, les États-Unis devraient connaître une croissance annuelle composée de 5,7 à 6,3 % entre 2026 et 2034.
- Europe : Détenant une part de 27 à 30 % en 2025, l'Europe devrait enregistrer un TCAC de 5,2 à 5,8 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni et de la France.
- Asie-Pacifique : Détenant une part de marché de 23 à 26 % en 2025, l'Asie-Pacifique devrait connaître une croissance annuelle composée de 6,7 à 7,3 % entre 2026 et 2034, la Chine, le Japon et l'Inde étant les principaux moteurs de l'expansion des laboratoires.
- Segment le plus important : Les anticorps détenaient une part de marché de 78 à 82 % en 2025 et devraient enregistrer un TCAC de 5,7 à 6,3 % entre 2026 et 2034, reflétant leur rôle central dans l’immunophénotypage.
- Segment à forte croissance : Les applications cliniques représentaient une part de marché de 40 à 44 % en 2025 et devraient connaître une croissance annuelle composée de 6,4 à 7,0 % entre 2026 et 2034, à mesure que les panels de diagnostic standardisés seront adoptés.
- Principales entreprises analysées en détail : Thermo Fisher Scientific Inc., Becton, Dickinson and Company, Abcam plc, QIAGEN NV, F. Hoffmann-La Roche Ltd, Bio-Rad Laboratories, Inc., Danaher Corporation, GenScript Biotech Corporation, BioLegend, Inc. et Merck KGaA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques ont transformé le marché des marqueurs de surface cellulaire, passant des colorations par anticorps monochromes à faible débit à l'adoption de la cytométrie spectrale, des anticorps recombinants, de l'imagerie et des flux de travail combinant protéines et ARN. Les fabricants produisent des anticorps hautement conjugués à spectre d'émission étroit, ce qui améliore l'identification des populations rares et faiblement exprimées. De plus, l'utilisation de la technologie recombinante réduit la variabilité et la dépendance à la production d'origine animale. Au niveau du laboratoire, l'automatisation accrue de la préparation des échantillons, des logiciels de conception et des contrôles standardisés améliore la reproductibilité tout en permettant aux laboratoires d'effectuer un suivi immunitaire plus poussé sans augmenter proportionnellement le nombre de spécialistes.
Durant la période prévisionnelle, la demande de produits et de services sera stimulée par une répartition géographique pertinente sur le plan clinique et le développement des centres biomédicaux. Les gouvernements de la région Asie-Pacifique investissent de plus en plus dans la médecine génomique, l'oncologie et les laboratoires hospitaliers. L'accent mis par l'UE sur la reproductibilité des procédures diagnostiques favorise la validation des réactifs et la documentation des flux de travail. Toutefois, les fournisseurs doivent tenir compte des licences de fluorophores, de la logistique de la chaîne du froid, des coûts de validation des anticorps et des différentes exigences relatives à la recherche et au diagnostic in vitro.
Rapport sur le marché des marqueurs de surface cellulaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,48 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,54 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,99% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des marqueurs de surface cellulaire
La recherche biopharmaceutique est un moteur essentiel de la croissance du marché des marqueurs de surface cellulaire, le profilage immunitaire étant indispensable aux thérapies cellulaires, aux anticorps monoclonaux, aux vaccins et à l'immunothérapie. La chaîne de valeur s'étend de la découverte des anticorps à la validation des clones, la conjugaison, la fabrication, la distribution, la compatibilité instrumentale et l'analyse. Les anticorps demeurent les principaux consommables en raison de leur utilisation fréquente dans les panels récurrents, comparativement aux instruments nécessitant un investissement important.
La chaîne d'approvisionnement se spécialise de plus en plus, notamment en raison du besoin croissant de fluorochromes brillants, de combinaisons de fluorochromes à faible chevauchement spectral et de clones validés pour les antigènes rares dans le cadre d'expériences à paramètres élevés. Les fournisseurs d'anticorps, d'instruments, de logiciels et d'expertise technique peuvent réduire les risques liés au flux de travail. Les petites entreprises spécialisées conservent un rôle à jouer pour les nouveaux clones et conjugaisons, mais cela implique des coûts plus élevés en matière de contrôle qualité et des circuits de distribution plus complexes vers les laboratoires cliniques.
L'analyse concurrentielle du marché des marqueurs de surface cellulaire comprend le portefeuille de produits, les réactifs, les instruments et les applications. Thermo Fisher Scientific Inc. et Becton, Dickinson and Company proposent de larges gammes d'anticorps avec des systèmes d'analyse cellulaire. Danaher Corporation se positionne sur le marché grâce à ses instruments et ses solutions pour les sciences de la vie ; BioLegend, Inc., Abcam plc, Merck KGaA et Bio-Rad Laboratories, Inc. se distinguent par leurs anticorps, fluorophores et réactifs. QIAGEN NV et F. Hoffmann-La Roche Ltd offrent des services de biologie moléculaire et d'optimisation des flux de travail cliniques ; GenScript Biotech Corporation propose des technologies améliorées d'anticorps personnalisés et de recombinaison.
Les investissements sur le marché s'orientent vers le multiplexage, les technologies recombinantes, l'automatisation et l'assurance qualité logicielle. Il existe un potentiel important pour devenir un acteur majeur garantissant la cohérence et la compatibilité entre les lots et sur différents instruments lors d'essais cliniques longitudinaux où les modifications de protocoles ont un impact sur la comparaison.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des marqueurs de surface cellulaire : Perspectives stratégiques
Perspectives régionales
Marché des marqueurs de surface cellulaire en Amérique du Nord
L'Amérique du Nord représentait environ 36 à 39 % du marché des marqueurs de surface cellulaire en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,6 à 6,2 % entre 2026 et 2034. Ce leadership régional s'explique par la prévalence des systèmes de cytométrie en flux, la recherche ciblée de nouveaux médicaments et la demande croissante de réactifs validés pour le suivi immunitaire. Les NIH ont octroyé 35,3 milliards de dollars américains de subventions externes, compétitives et non compétitives, au cours de l'exercice 2025, témoignant de l'importance d'un réseau biomédical étendu soutenant la caractérisation cellulaire et la médecine translationnelle.
Les applications cliniques des marqueurs reposent sur l'immunophénotypage multiparamétrique réalisé dans les services d'oncologie pour analyser la leucémie, le lymphome, la transplantation et la réponse au traitement chez les patients. La contribution du Canada sera assurée par les universités et les programmes de médecine de précision, tandis que le Mexique offre des possibilités croissantes en matière de recherche contractuelle et de diagnostic. La demande en panels, anticorps recombinants, fluorochromes compatibles avec la spectroscopie et solutions d'automatisation continuera de croître. La décision d'achat dépendra du budget du laboratoire, de la politique de remboursement et de la disponibilité des cytométristes.
Marché américain des marqueurs de surface cellulaire
En 2025, les États-Unis détenaient environ 83 à 86 % du marché nord-américain et devraient connaître une croissance annuelle composée (TCAC) de 5,7 à 6,3 % entre 2026 et 2034. Cette croissance s'explique par la présence de grands centres hospitalo-universitaires, de pôles biopharmaceutiques, d'organismes de recherche sous contrat et de laboratoires de référence. La demande clinique et la demande en recherche sont en hausse, notamment grâce à l'utilisation d'anticorps reproductibles dans les laboratoires d'hématologie pour la détection des lignées cellulaires, la recherche de la maladie résiduelle minimale et le suivi de l'état du système immunitaire.
Thermo Fisher Scientific Inc., Becton, Dickinson and Company, Bio-Rad Laboratories, Inc., Danaher Corporation et BioLegend, Inc. exercent d'importantes activités aux États-Unis, notamment la fabrication, la distribution et le support commercial et technique de leurs produits. On observe une évolution de la demande vers l'immunophénotypage multidimensionnel, la caractérisation des cellules CAR-T, le microenvironnement tumoral et l'analyse multiomique unicellulaire. Les crédits alloués par les NIH pour l'exercice 2025, s'élevant à 48,5 milliards de dollars (programmes et ARPA-H inclus), sont essentiels au financement, mais les taux de réussite des demandes de subventions et les cycles d'achat ont un impact sur la consommation de réactifs.
Marché européen des marqueurs de surface cellulaire
En 2025, l'Europe représentait 27 à 30 % du marché et devrait connaître une croissance annuelle composée (TCAC) de 5,2 à 5,8 % entre 2026 et 2034. L'Allemagne est en tête grâce à son industrie pharmaceutique, ses centres hospitaliers universitaires et la recherche en immunologie. Les laboratoires apprécient la validation des anticorps, la documentation des processus et la compatibilité avec l'automatisation de la cytométrie, ce qui se traduit par des achats réguliers auprès de fournisseurs de réactifs, qu'ils soient reconnus ou spécialisés.
Le Royaume-Uni dispose de centres de génomique, d'universités et d'entreprises de biotechnologie encore émergentes. La recherche en oncologie translationnelle et sur les maladies à médiation immunitaire est un moteur de croissance, mais la preuve de la reproductibilité et de la viabilité commerciale est indispensable pour les marchés publics. La France contribue à ce développement grâce à ses instituts de recherche sur le cancer et ses réseaux hospitaliers, ainsi qu'à l'intérêt croissant porté à la surveillance immunitaire standardisée.
L'Italie et l'Espagne jouent un rôle clé dans le développement des tests d'oncologie et de transplantation, tandis que les organisations nordiques et du Benelux mènent des recherches innovantes sur les cellules uniques. La transition réglementaire vers les exigences européennes en matière de diagnostic in vitro renforce les exigences relatives aux preuves et aux systèmes de qualité. De ce fait, les fournisseurs capables de réaliser des validations cliniques, de fournir une documentation adéquate et d'assurer un approvisionnement régional fiable bénéficient d'un avantage concurrentiel.
Marché des marqueurs de surface cellulaire de la région Asie-Pacifique
La région Asie-Pacifique représentait 23 à 26 % du marché en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 6,7 à 7,3 % entre 2026 et 2034. La Chine tire la plus grande part des revenus de la croissance du secteur hospitalier, de l'innovation biopharmaceutique locale et des financements alloués à la recherche. Le Japon dispose de laboratoires cliniques bien établis, tandis que la Corée du Sud se concentre sur la biotechnologie et la thérapie cellulaire.
L'Inde investit dans les filières de diagnostic, les instituts de recherche et la recherche sur les biosimilaires, tandis que l'Australie privilégie la recherche de pointe en immuno-oncologie. Les politiques soutenant la médecine personnalisée, la production de réactifs et les infrastructures d'essais cliniques élargissent le champ d'application. Toutefois, les contraintes de prix et les disparités d'accès aux spécialistes favorisent le recours aux tests à panel restreint, à la formation des distributeurs et aux réactifs compatibles avec toutes les technologies.
Marché des marqueurs de surface cellulaire au Moyen-Orient et en Afrique
Le marché devrait croître à un TCAC de 4,7 % à 5,3 % entre 2026 et 2034. Parmi les principaux acteurs figurent l'Arabie saoudite, portée par la modernisation de son système de santé, ses universités de recherche et ses infrastructures d'oncologie, et les Émirats arabes unis, grâce à leurs investissements dans la médecine de précision et les laboratoires de pointe. L'Afrique du Sud demeure un pôle de recherche majeur dans les domaines des maladies infectieuses, de la pathologie et de l'immunologie.
Pour une adoption dans le reste du Moyen-Orient et de l'Afrique, il faudra recourir à des réactifs importés, à la gestion de la chaîne du froid, à l'accréditation des laboratoires et à la maintenance des instruments. Des investissements publics, notamment dans les ressources énergétiques, soutiendront les centres de recherche des pays du Golfe, mais le manque d'infrastructures freinera leur adoption dans d'autres régions.
Analyse de segmentation
Produit
La demande de produits devrait croître à un TCAC de 5,6 % à 6,2 % entre 2026 et 2034. Le marché des marqueurs de surface cellulaire englobe la détection de protéines par anticorps et les puces PCR utilisées pour analyser les profils d'expression. Les anticorps sont prédominants en immunophénotypage de routine car ils identifient directement les épitopes extracellulaires, tandis que les puces PCR fournissent un contexte transcriptionnel complémentaire. Les décisions d'achat reposent sur la spécificité, la validation des clones, la brillance des conjugués, la compatibilité multiplex, le type d'échantillon et la reproductibilité.
- Anticorps : Les anticorps occupent une place prépondérante car la cytométrie en flux, l’immunohistochimie, le tri cellulaire et l’imagerie reposent sur la liaison spécifique à la cible. La production recombinante, un plus large éventail de conjugués et des clones validés pour des applications concrètes renforcent leur importance stratégique.
- Puces PCR : Les puces PCR permettent une évaluation ciblée de l’expression génique, notamment lorsque les chercheurs ont besoin d’informations au niveau des voies métaboliques en plus du phénotypage des protéines. Leur contenu standardisé, leur analyse accessible et leur adéquation aux études à moyen débit expliquent leur forte demande dans les laboratoires de recherche translationnelle.
Type de cellule
Le segment des types cellulaires devrait enregistrer un TCAC de 5,8 à 6,4 % entre 2026 et 2034. La demande varie selon le domaine pathologique, le mécanisme thérapeutique et le protocole d'immunosurveillance. Les panels de lymphocytes T et B demeurent fondamentaux, tandis que les marqueurs des cellules NK et des monocytes gagnent en importance dans la recherche sur l'immunité innée, la thérapie cellulaire, l'inflammation et le microenvironnement tumoral. Les études multiparamétriques combinent de plus en plus les marqueurs de lignage, d'activation, d'épuisement, de migration et de maturation.
- Marqueurs de surface des lymphocytes T : Les marqueurs des lymphocytes T occupent une place centrale en immuno-oncologie, en recherche sur les maladies infectieuses, en transplantation et en thérapie cellulaire. La demande porte principalement sur l’identification des populations de lymphocytes T auxiliaires, cytotoxiques, régulateurs, mémoires, activés et épuisés.
- Marqueurs de surface des lymphocytes B : Ces marqueurs sont essentiels à la classification des leucémies et des lymphomes, aux études sur le développement immunitaire, à l’évaluation de la réponse vaccinale et à la recherche sur les maladies à médiation humorale. Leur importance stratégique s’accroît à mesure que les chercheurs explorent les thérapies d’élimination des lymphocytes B et d’immunomodulation.
- Marqueurs de surface des cellules NK : les marqueurs des cellules NK sont de plus en plus utilisés dans le profilage de l’immunité innée et la recherche en thérapie cellulaire. Les panels doivent permettre de distinguer l’activation, l’inhibition, la maturation et la fonction cytotoxique, tout en identifiant les sous-populations de cellules NK phénotypiquement diverses.
- Marqueurs de surface des monocytes : Les marqueurs des monocytes contribuent à l’étude de l’inflammation, des infections, des maladies cardiovasculaires et à la caractérisation du microenvironnement tumoral. La demande porte principalement sur la distinction entre les populations classiques, intermédiaires et non classiques, ainsi que sur l’évaluation de leur différenciation en macrophages ou en cellules dendritiques.
Application
On prévoit une croissance annuelle composée (TCAC) des applications de 6,0 à 6,6 % entre 2026 et 2034. La recherche demeure le principal secteur d'utilisation, tandis que les applications cliniques représentent le segment à forte croissance, les laboratoires adoptant l'immunophénotypage standardisé. Le passage des panels exploratoires aux tests validés offre des opportunités aux fournisseurs proposant la documentation, les contrôles et une production stable. La distinction entre les produits destinés à la recherche et les produits de diagnostic reste essentielle à la commercialisation et à la conformité des laboratoires.
- Applications de recherche : Les applications de recherche sont très demandées en immunologie, oncologie, maladies infectieuses, neurosciences et découverte de médicaments. La flexibilité de la conception des panels, la conjugaison personnalisée et l’accès aux cibles émergentes confèrent à la gamme de produits une valeur stratégique indéniable.
- Applications cliniques : Les applications cliniques jouent un rôle de plus en plus important dans la classification des hémopathies malignes, l’évaluation des déficits immunitaires, la transplantation et le suivi des traitements. Leur adoption privilégie les cocktails standardisés, les contrôles de qualité, la compatibilité avec l’automatisation et une reproductibilité interlaboratoire démontrée.
Utilisateur final
La demande des utilisateurs finaux devrait enregistrer un TCAC de 5,9 % à 6,5 % entre 2026 et 2034. Les établissements universitaires formulent des exigences cibles variées, les hôpitaux privilégient les flux de travail validés et les entreprises biopharmaceutiques recherchent des panels évolutifs adaptés aux études multicentriques. Les fournisseurs doivent donc trouver un équilibre entre l'étendue de leur catalogue et la documentation, la réservation de lots, le développement sur mesure et la logistique mondiale. L'adoption dépend également de l'accès aux instruments, du personnel qualifié, du débit de tests et du financement de la recherche.
- Établissements d'enseignement et de recherche : Les laboratoires universitaires constituent une clientèle diversifiée, achetant des marqueurs pour des études axées sur la découverte et des plateformes technologiques. Le calendrier des subventions influence les commandes, tandis que le partage d'instruments favorise des gammes de réactifs larges et compatibles entre les plateformes.
- Hôpitaux et laboratoires d'analyses cliniques : Les hôpitaux et les laboratoires d'analyses cliniques privilégient la cohérence, les délais d'exécution, le soutien à l'accréditation et la pertinence diagnostique. La réalisation régulière d'analyses garantit une consommation fiable, mais son adoption exige des procédures validées, des contrôles rigoureux et une interprétation assurée par des experts.
- Entreprises pharmaceutiques et biotechnologiques : Les entreprises pharmaceutiques et biotechnologiques utilisent des panels de marqueurs pour la validation de cibles, le développement de biomarqueurs, l’évaluation pharmacodynamique et les essais cliniques. La reproductibilité multisite, la continuité des lots, les panels personnalisés et la documentation réglementaire influencent le choix des fournisseurs.
Aperçu des opportunités
L'immunophénotypage cellulaire offre la meilleure opportunité stratégique aux utilisateurs finaux. Les prévisions du marché des marqueurs de surface cellulaire indiquent que la demande biopharmaceutique privilégiera de plus en plus les panels personnalisés et prêts pour les essais cliniques, tandis que les laboratoires cliniques assureront une consommation récurrente et durable grâce aux tests standardisés.
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Instituts universitaires et de recherche |
Haut |
Cytométrie partagée |
Mature |
|
Hôpitaux et laboratoires d'analyses cliniques |
Haut |
Standardisation des panels |
Mise à l'échelle |
|
Entreprises pharmaceutiques et biotechnologiques |
Haut |
Biomarqueurs d'essai |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des marqueurs de surface cellulaire
Développement des pipelines en immuno-oncologie et thérapie cellulaire
Les filières d'immuno-oncologie et de thérapie cellulaire nécessitent une caractérisation répétée du phénotype immunitaire, depuis la découverte jusqu'à la production, en passant par les essais cliniques et le suivi des patients. Les marqueurs de surface révèlent l'état de lignage, d'activation, d'épuisement, de mémoire et de migration des cellules immunitaires, ce qui requiert des panels d'anticorps pour comprendre le mode d'action du traitement. Selon l'évaluation mondiale de l'OMS pour 2026, 20,6 millions de nouveaux cas de cancer sont diagnostiqués chaque année, un chiffre qui devrait atteindre 35 millions d'ici 2050. Ces chiffres justifient la poursuite des efforts de recherche et de diagnostic du cancer. L'impact commercial ne se limite pas à l'augmentation des volumes d'anticorps : les filières complexes nécessiteront des conjugaisons personnalisées et des panels validés avec des standards de référence.
Transition vers l'analyse cellulaire à haut paramètre
La cytométrie spectrale, les instruments d'imagerie et l'analyse multi-omique unicellulaire permettent aux laboratoires d'examiner un plus grand nombre de marqueurs à partir d'une quantité limitée de matériel biologique. L'augmentation de la dimensionnalité accroît la demande en fluorophores brillants, colorants à faible chevauchement spectral, combinaisons d'anticorps validées et conception de panels assistée par logiciel. Concrètement, cela se traduit par un passage de l'achat de réactifs individuels à des panels coordonnés, des contrôles, des produits de compensation et des services d'optimisation des flux de travail. Les laboratoires peuvent détecter des populations rares et identifier des états fonctionnels subtils, mais la complexité expérimentale augmente les coûts liés aux échecs et à l'incohérence des réactifs. Par conséquent, les acheteurs accordent une plus grande importance à la validation des applications et au support technique. Les fabricants proposant des gammes d'instruments et de réactifs coordonnées en tirent profit, tandis que les fournisseurs indépendants peuvent se démarquer grâce à des clones innovants, des formats personnalisés et une compatibilité multiplateforme.
Utilisation clinique plus large de l'immunophénotypage standardisé
Les laboratoires cliniques utilisent des panels de marqueurs de surface pour classifier les hémopathies malignes, évaluer les déficits immunitaires, suivre les transplantations et évaluer la réponse au traitement. Leur utilisation se généralise grâce à l'automatisation de la préparation des échantillons et aux cocktails d'anticorps prédéfinis, qui réduisent la variabilité liée à l'opérateur. La demande clinique présente un profil commercial durable, car les tests de routine génèrent une utilisation récurrente des réactifs et nécessitent des contrôles rigoureux. Cependant, le passage de la recherche à la pratique clinique implique une validation analytique, une documentation de gestion de la qualité, des preuves de stabilité et la conformité aux réglementations spécifiques à chaque juridiction. Les fournisseurs capables de garantir la continuité des lots et d'assurer la vérification en laboratoire sont en mesure de sécuriser des cycles d'approvisionnement plus longs. Cet impact est particulièrement significatif dans les réseaux hospitaliers en expansion, où des protocoles centralisés peuvent standardiser la demande sur plusieurs sites et renforcer les relations avec les fournisseurs.
Tendances futures du marché des marqueurs de surface cellulaire
Intégration du phénotypage des protéines aux données moléculaires unicellulaires
Les tendances du marché des marqueurs de surface cellulaire s'orientent de plus en plus vers la mesure combinée des protéines de surface, des transcrits, de la morphologie et des réponses fonctionnelles à partir d'un même échantillon. Les jeux de données intégrés permettent de distinguer des cellules d'apparence similaire lors d'un tri de lignage conventionnel, mais différant par leur activation ou leur pertinence thérapeutique. Entre 2026 et 2034, les fournisseurs devraient développer des anticorps à code-barres, des panels prêts à l'analyse et des interfaces logicielles simplifiant l'interprétation multimodale. L'adoption se concentrera initialement sur la recherche translationnelle et le développement biopharmaceutique avant de s'étendre à certains protocoles cliniques. L'avantage concurrentiel reposera sur des combinaisons de marqueurs validées, des formats de données interopérables et un support bioinformatique, plutôt que sur la seule disponibilité des anticorps, ce qui favorisera les partenariats entre les fournisseurs de réactifs, d'instruments et de solutions d'analyse.
Développement des portefeuilles d'anticorps recombinants et spécifiques à une application
La production recombinante devrait remplacer une part croissante des anticorps produits de manière conventionnelle, car les réactifs à séquence définie offrent une meilleure reproductibilité des lots, une production à grande échelle et une conversion de format simplifiée. Les fournisseurs proposeront de plus en plus le même clone avec différents fluorophores, formats purifiés et configurations à code-barres. La validation spécifique à l'application deviendra tout aussi importante, les laboratoires recherchant des preuves concernant le type d'échantillon, la méthode de fixation, la configuration de l'instrument et la compatibilité multiplex. Cette transition peut réduire les contraintes de revalidation dans les études longitudinales et le développement clinique. Elle modifie également la rentabilité du portefeuille en augmentant les dépenses initiales de développement, tout en favorisant des cycles de vie des produits plus longs, une propriété intellectuelle mieux maîtrisée et un approvisionnement mondial plus homogène pour la recherche et les applications réglementées.
Opportunités du marché des marqueurs de surface cellulaire
Développement localisé de panels pour les laboratoires de la région Asie-Pacifique
L'expansion des pôles de biotechnologie et des systèmes hospitaliers en Chine, en Inde, en Corée du Sud et en Asie du Sud-Est crée des opportunités d'investissement pour des panels adaptés aux spécificités régionales, la conjugaison locale, les installations de contrôle qualité et la formation technique. De nombreux laboratoires recherchent des produits économiques compatibles avec les cytomètres de flux existants et les protocoles de test locaux. Les fabricants peuvent améliorer la pénétration du marché en combinant des standards internationaux de clonage avec une production ou un conditionnement régionaux, réduisant ainsi les délais de livraison et l'exposition à la chaîne du froid. Les partenariats avec les distributeurs, les plateformes technologiques universitaires et les laboratoires de référence clinique peuvent faciliter la validation et la formation des utilisateurs. Un investissement réussi doit privilégier un approvisionnement fiable, des conditionnements plus petits, une documentation multilingue et des panels adaptés aux besoins en oncologie, en maladies infectieuses et en immunosurveillance.
Panels de biomarqueurs prêts pour les essais cliniques à destination des promoteurs biopharmaceutiques
Les entreprises biopharmaceutiques ont besoin de panels d'immunosurveillance standardisés, transposables des études exploratoires aux essais cliniques multicentriques. Ceci offre aux fournisseurs l'opportunité de proposer des combinaisons d'anticorps validées, des contrôles, la documentation des protocoles, la réservation de lots et des services centralisés de contrôle de la qualité des données. Le modèle commercial présenté dans les prévisions du marché des marqueurs de surface cellulaire peut s'étendre au-delà de la simple vente de réactifs, en incluant le développement sur mesure, le transfert de tests, la formation et le support post-analytique. Les investissements devraient se concentrer sur les domaines thérapeutiques où les marqueurs immunitaires circulants fournissent des informations pharmacodynamiques ou de stratification des patients, notamment la thérapie cellulaire, l'immuno-oncologie, les maladies auto-immunes et les vaccins. Les fournisseurs capables de coordonner la production et la distribution mondiale peuvent réduire les risques pour les promoteurs, raccourcir les délais de déploiement des tests et établir des relations durables tout au long du développement clinique.
Développements récents
- Juillet 2025 : Becton, Dickinson and Company a présenté en détail le lancement de l’analyseur cellulaire BD FACSDiscover A8, suite à sa présentation au congrès CYTO 2025. Cette plateforme combine la cytométrie de flux spectrale et l’imagerie cellulaire en temps réel, permettant un immunophénotypage et une analyse morphologique à haut débit. Ce lancement pourrait accroître la demande en panels d’anticorps compatibles, en fluorophores plus lumineux et en contrôles standardisés utilisés dans les études complexes de marqueurs de surface cellulaire.
- Janvier 2025 : Bio-Rad Laboratories, Inc. lance les kits TrailBlazer Tag et TrailBlazer StarBright Dye Label. Ce système en deux parties utilise les technologies SpyTag et SpyCatcher pour conjuguer des colorants StarBright sélectionnés à des anticorps choisis par les chercheurs. Il prend en charge les panels de cytométrie en flux à haut débit personnalisés et offre aux laboratoires une plus grande flexibilité lorsque les anticorps préconjugués disponibles dans le commerce ne sont pas adaptés à certaines combinaisons de marqueurs.
- Février 2024 : Thermo Fisher Scientific Inc. a lancé sur certains marchés le cytomètre de flux Invitrogen Attune CytPix doté de fonctionnalités d’imagerie améliorées, combinant la cytométrie de flux à focalisation acoustique et l’acquisition d’images en fond clair. Ce système permet aux chercheurs de corréler les mesures de marqueurs phénotypiques à la morphologie cellulaire, facilitant ainsi les applications impliquant l’étude des agrégats, des interactions cellulaires et l’évaluation de la qualité des échantillons dans les flux de travail d’immunologie et de biologie cellulaire.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -