
Marché des services à valeur ajoutée (VAS) M2M basés sur les réseaux cellulaires : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des services à valeur ajoutée M2M cellulaires : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (2G, 3G, 4G, autres) ; application (automobile, transport et logistique, santé, énergie et services publics, commerce de détail, électronique grand public) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00021368
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 28, 2026


Taille du marché en 2025
3,12 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,66 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
1,77 %
taux de croissance
Marché adressable
30,69 milliards de dollars américains
(2026-2034)
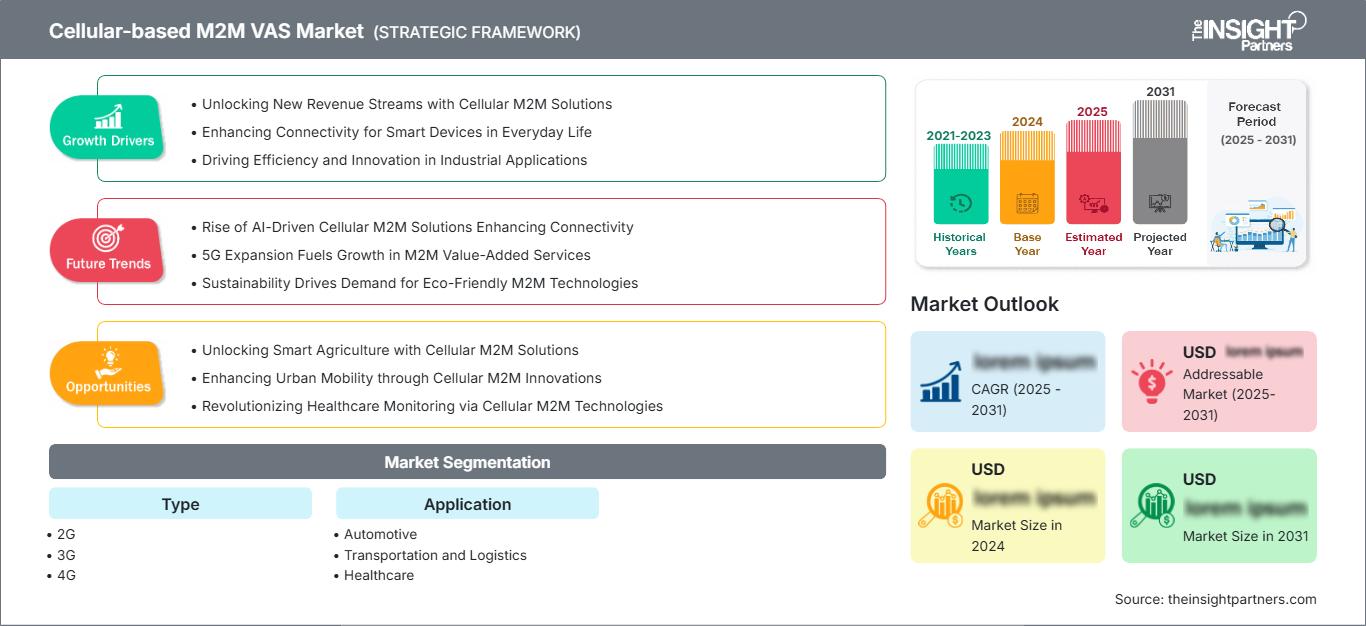
Le marché des services à valeur ajoutée M2M cellulaires a été évalué à 3,12 milliards de dollars américains en 2025 et devrait atteindre 3,66 milliards de dollars américains d'ici 2034, progressant à un TCAC modeste de 1,77 % entre 2026 et 2034. Cette trajectoire modérée reflète la maturation d'une couche de services à valeur ajoutée construite sur la connectivité machine-à-machine cellulaire existante, à mesure que les réseaux évoluent progressivement vers des normes plus récentes.
Le marché des services à valeur ajoutée M2M cellulaires en Amérique du Nord devrait croître à un TCAC de 1,4 à 2,1 % jusqu'en 2034, soutenu par le recours continu aux infrastructures M2M établies pour la télématique embarquée et le comptage des services publics. La pression réglementaire visant à mettre hors service les anciens réseaux 2G et 3G freine cette expansion, tout en maintenant la demande en matière de migration et de services d'assistance à valeur ajoutée.
Analyse et perspectives du marché des services à valeur ajoutée M2M basés sur les réseaux cellulaires
- Amérique du Nord : La région détiendra une part estimée à 32-36 % en 2025, avec un TCAC de 1,4 à 2,1 % entre 2026 et 2034, les entreprises conservant leurs déploiements M2M existants tout en migrant progressivement vers de nouvelles normes cellulaires.
- États-Unis : Les États-Unis représentent 86 à 91 % du marché nord-américain en 2025, avec un TCAC de 1,5 à 2,2 % entre 2026 et 2034, reflétant une demande soutenue en matière de comptage des flottes et des services publics.
- Europe : L'Europe détient une part estimée à 26-29 % en 2025, avec une croissance annuelle composée de 1,2 à 1,9 % entre 2026 et 2034, l'Allemagne et le Royaume-Uni étant en tête de l'adoption dans les applications automobiles et utilitaires.
- Asie-Pacifique : L'Asie-Pacifique représente une part de marché de 24 à 27 % en 2025, avec le taux de croissance annuel composé le plus rapide (TCAC) de 2,0 à 2,8 % entre 2026 et 2034, grâce à l'expansion continue du déploiement industriel M2M en Chine et au Japon.
- Segment le plus important : Le segment 4G, sous Type, domine avec une part de marché de 48 à 52 % en 2025, avec un TCAC de 2,4 à 3,1 % entre 2026 et 2034, à mesure que les réseaux abandonnent les infrastructures 2G et 3G.
- Segment à forte croissance : Le segment des applications de soins de santé affiche la croissance la plus rapide avec une part de marché de 12 à 15 % en 2025, et devrait croître à un TCAC de 3,2 à 4,1 % entre 2026 et 2034, grâce à l'adoption de la surveillance à distance des patients.
- Principales entreprises analysées en détail : AT&T Inc., T-Mobile US, Inc. (Sprint), Verizon Communications Inc., Vodafone Group Plc, Amdocs Limited, Sierra Wireless (Semtech Corporation), Numerex Corp. (Sierra Wireless), Digi International Inc., Thales Group (Gemalto), KDDI Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les services à valeur ajoutée de base des communications M2M cellulaires ont débuté avec de simples couches de gestion de la connectivité, développées sur les réseaux 2G pour des applications télémétriques élémentaires telles que le suivi de véhicules et la surveillance de distributeurs automatiques. Avec le déploiement des réseaux 3G et 4G, de nouvelles options de services à valeur ajoutée ont émergé, comme la gestion des appareils, l'analyse des données et les services de sécurité, permettant aux entreprises de tirer davantage profit de leurs appareils connectés, au-delà des simples services de connectivité.
À l'avenir, les perspectives de croissance reposeront sur le remplacement des équipements, induit par la fin de vie des réseaux des opérateurs, et sur une pénétration géographique progressive en Amérique latine et en Afrique, où le service M2M cellulaire traditionnel restera plus rentable que les technologies LPWAN alternatives. Les initiatives réglementaires relatives aux rapports de données de sécurité des véhicules connectés et aux projets de modernisation des réseaux électriques devraient stimuler la demande de services à valeur ajoutée, indépendamment de la tendance générale à la migration technologique.
Portée du rapport sur le marché des services à valeur ajoutée M2M cellulaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,12 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,66 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 1,77% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des services à valeur ajoutée M2M basés sur les données cellulaires
La croissance du marché des services à valeur ajoutée M2M cellulaires provient principalement des entreprises exploitant d'importants parcs d'appareils nécessitant des services centralisés de gestion, de facturation et de diagnostic, s'appuyant sur une connectivité cellulaire de base. Cet écosystème comprend les opérateurs de réseaux mobiles qui fournissent l'infrastructure de connectivité, les fournisseurs de plateformes qui offrent des fonctionnalités de gestion et d'analyse des appareils, les fournisseurs de modules et les intégrateurs de systèmes qui intègrent ces services dans des applications verticales spécifiques, notamment dans les secteurs des transports et des services publics.
La dynamique de la chaîne d'approvisionnement est freinée par l'abandon de plus en plus rapide des réseaux 2G et 3G dans plusieurs régions, ce qui oblige les opérateurs et leurs clients entreprises à migrer de manière structurée vers les nouvelles technologies. Ce processus de migration génère non seulement des besoins immédiats en services à valeur ajoutée, notamment en matière d'audit de réseau et de planification des équipements, mais limite également la croissance future de certaines offres de services.
L'analyse du positionnement concurrentiel sur le marché des services à valeur ajoutée M2M cellulaires montre que les opérateurs de télécommunications, notamment AT&T Inc., Verizon Communications Inc. et Vodafone Group Plc, tirent parti de l'infrastructure réseau existante pour inclure des services à valeur ajoutée dans leurs contrats de connectivité de base, tandis que les fournisseurs de plateformes spécialisées se différencient par leurs capacités d'analyse et de gestion des appareils spécifiques à chaque secteur.
Les investissements se concentrent sur les outils de support à la migration de réseau et la modernisation de la plateforme de facturation, Amdocs Limited développant des logiciels de monétisation destinés aux opérateurs tandis que Sierra Wireless, opérant sous l'égide de Semtech Corporation, et Digi International Inc. renforcent leurs portefeuilles de modules et de passerelles prenant en charge la compatibilité cellulaire multigénérationnelle, reflétant une priorité stratégique accordée à la continuité des services pendant la période de transition pour l'ensemble de la clientèle d'entreprises.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des services à valeur ajoutée M2M cellulaires : Perspectives stratégiques
Perspectives régionales
Marché des services VA M2M cellulaires en Amérique du Nord
L'Amérique du Nord détenait une part estimée entre 32 et 36 % du marché mondial des services à valeur ajoutée M2M cellulaires en 2025 et devrait connaître une croissance annuelle composée de 1,4 à 2,1 % jusqu'en 2034. Cette croissance reste modeste car la base installée M2M mature de la région, notamment dans les domaines de la télématique embarquée et du comptage des services publics, passe progressivement de la dépendance aux réseaux traditionnels aux nouvelles normes cellulaires et aux modèles de services à valeur ajoutée.
Les facteurs structurels comprennent l'infrastructure de facturation et de gestion des appareils déjà en place chez les opérateurs régionaux, ainsi que les exigences réglementaires relatives au signalement des urgences pour les véhicules connectés, qui soutiennent la demande de services à valeur ajoutée. Les échéanciers de retrait des réseaux fixés par les principaux opérateurs continuent d'inciter les entreprises clientes à recourir aux services d'assistance à la migration, assurant ainsi un flux de revenus stable, quoique modeste, aux fournisseurs de services à valeur ajoutée durant la période prévisionnelle.
Marché américain des services VA M2M basés sur les réseaux cellulaires
Les États-Unis représentaient environ 86 à 91 % du marché nord-américain des VA M2M cellulaires en 2025, avec un TCAC de 1,5 à 2,2 % entre 2026 et 2034. Cette position dominante reflète la concentration des principaux opérateurs de téléphonie mobile et les déploiements M2M à grande échelle dans les secteurs du transport routier, des services publics et de la surveillance industrielle à l'échelle nationale.
La présence de l'entreprise demeure solide sur le marché national, AT&T Inc., Verizon Communications Inc. et T-Mobile US, Inc. conservant d'importantes bases de clients M2M qui nécessitent un soutien continu à valeur ajoutée. Les tendances applicatives montrent une demande soutenue dans les domaines de la gestion de flottes et du comptage intelligent, tandis que la télésurveillance médicale contribue à la croissance d'un marché applicatif par ailleurs stable et mature.
Marché européen des services à valeur ajoutée (VA) M2M cellulaires
L'Europe représentait une part estimée entre 26 et 29 % du marché mondial des services de communication M2M cellulaires en 2025, avec un taux de croissance annuel composé (TCAC) de 1,2 à 1,9 % jusqu'en 2034, l'Allemagne étant identifiée comme le pays leader grâce à sa solide base en télématique automobile et à son déploiement industriel M2M étendu dans les régions manufacturières.
Les secteurs automobile et industriel allemands maintiennent une demande constante de services à valeur ajoutée de suivi des flottes et des actifs, soutenue par une infrastructure de transport établie et une forte adoption par les entreprises dans les principaux centres de production.
Au Royaume-Uni, la demande reste soutenue grâce aux applications de comptage des services publics et de suivi logistique, les opérateurs proposant des services groupés à valeur ajoutée pour accompagner les entreprises clientes gérant d'importants parcs d'appareils connectés.
La France, l'Italie et l'Espagne contribuent collectivement à une demande modérée dans les secteurs des transports et des services publics, le secteur logistique français et la base industrielle italienne soutenant une consommation régionale de services à valeur ajoutée.
Marché des services VA M2M cellulaires en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 24 et 27 % pour les services à valeur ajoutée M2M cellulaires en 2025 et devrait enregistrer le TCAC régional le plus rapide, soit entre 2,0 et 2,8 %, jusqu'en 2034 , la Chine étant identifiée comme le pays leader grâce à son vaste déploiement industriel M2M et à son système de suivi logistique à grande échelle.
Le Japon et la Corée du Sud contribuent à une demande soutenue grâce à leurs secteurs manufacturiers et télématiques automobiles bien établis, tandis que l'Inde et l'Australie affichent une adoption progressive liée à la modernisation des services publics. KDDI Corporation conserve une forte présence régionale et la numérisation industrielle, encouragée par les politiques publiques, continue de favoriser une croissance progressive des services à valeur ajoutée.
Marché des services à valeur ajoutée (VAS) M2M cellulaires au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 1,8 à 2,5 % entre 2026 et 2034, l'Arabie saoudite étant identifiée comme le principal marché en raison de son secteur des infrastructures de services publics et de la logistique en expansion, qui nécessite des services à valeur ajoutée de surveillance des flottes et des actifs dans le cadre de projets industriels de grande envergure.
Les Émirats arabes unis contribuent à une demande constante grâce à la logistique et aux applications intelligentes des services publics, tandis que l'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique montrent une adoption émergente liée à la surveillance des infrastructures énergétiques, soutenue par des investissements progressifs dans la modernisation des réseaux de télécommunications à travers la région.
Analyse de segmentation
Taper
Le segment Type devrait connaître une croissance annuelle composée de 1,9 à 2,6 % entre 2026 et 2034.
Le sous-segment 4G domine à mesure que les réseaux continuent de s'éloigner des normes traditionnelles, tandis que la 3G conserve une pertinence résiduelle pendant les périodes de transition et que la 2G connaît un déclin constant à mesure que les opérateurs mettent en œuvre des fermetures de réseau planifiées sur les principaux marchés régionaux, dans le cadre du marché des services à valeur ajoutée m2m cellulaires.
- 2G : La connectivité traditionnelle prend en charge les applications restantes à faible bande passante telles que le suivi de base des actifs, bien que la mise hors service des réseaux des opérateurs réduise progressivement sa base installée à l'échelle mondiale.
- 3G : La connectivité de génération intermédiaire reste utilisée par certains appareils en attendant les cycles de mise à niveau, notamment dans les régions où la migration complète vers la 4G reste incomplète au sein des parcs d'entreprises.
- 4G : La connectivité à plus large bande passante prend en charge la télématique avancée, la surveillance vidéo et les applications gourmandes en données, ce qui en fait la norme privilégiée pour les nouveaux déploiements M2M.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 1,8 à 2,5 % entre 2026 et 2034.
Le secteur automobile est en tête de la demande d'applications en raison des exigences importantes en matière de télématique embarquée et de services pour véhicules connectés, tandis que le secteur de la santé représente l'application à la croissance la plus rapide, l'adoption de la surveillance à distance des patients s'accélérant, ancrant ensemble une consommation diversifiée de services à valeur ajoutée dans l'ensemble du paysage applicatif.
- Automobile : Les diagnostics de véhicules connectés, le suivi des flottes et les services d'appel d'urgence représentent l'application la plus importante et la plus établie, générant une demande soutenue de services à valeur ajoutée.
- Transport et logistique : Les applications de suivi des actifs et de visibilité de la chaîne d'approvisionnement s'appuient sur des analyses à valeur ajoutée pour optimiser le routage et réduire les inefficacités opérationnelles au sein des réseaux de distribution.
- Santé : Les dispositifs de télésurveillance des patients dépendent de plus en plus des services de connectivité cellulaire gérés pour garantir une transmission de données fiable et sécurisée pour les applications cliniques.
- Énergie et services publics : Les applications de comptage intelligent et de surveillance du réseau nécessitent des services à valeur ajoutée de gestion des appareils et de facturation pour prendre en charge les déploiements d'infrastructures de services publics à grande échelle.
- Commerce de détail : Les applications de connectivité des points de vente et de suivi des stocks utilisent des services à valeur ajoutée pour une gestion centralisée des appareils sur l'ensemble des points de vente.
- Électronique grand public : Les objets connectés et les appareils portables s’appuient sur une gestion de la connectivité légère à valeur ajoutée pour prendre en charge les applications cellulaires destinées aux consommateurs.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Automobile |
Haut |
Télématique de flotte |
Mature |
|
Transport et logistique |
Haut |
Suivi des actifs |
Mature |
|
Soins de santé |
Moyen |
Surveillance à distance |
Émergent |
|
Énergie et services publics |
Moyen |
compteurs intelligents |
Mise à l'échelle |
|
Vente au détail |
Faible |
Connectivité des points de vente |
Mature |
|
Électronique grand public |
Faible |
Dispositifs portables |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des services à valeur ajoutée M2M cellulaires
Calendriers de mise hors service des réseaux : un soutien convaincant à la migration d’entreprise
Les opérateurs d'Amérique du Nord, d'Europe et d'Asie ont établi des échéanciers précis pour l'arrêt des réseaux 2G et 3G, ce qui obligera les entreprises gérant d'importants réseaux d'appareils à élaborer des plans de migration vers les appareils et services compatibles 4G. Cette situation engendre une demande immédiate pour des services tels que l'évaluation et l'audit des réseaux, la logistique du remplacement des équipements et le rapprochement des factures pour les services à valeur ajoutée. Les entreprises de services publics qui gèrent un grand nombre de compteurs intelligents et les entreprises de logistique qui supervisent d'importantes flottes de véhicules sont menacées si elles ne migrent pas correctement, ce qui en fait des clients potentiels pour les fournisseurs de services à valeur ajoutée. Si cette évolution garantit des sources de revenus à court et moyen terme, elle signifie également l'obsolescence imminente des services offerts via les plateformes existantes.
Mandats réglementaires soutenant les services de véhicules connectés
Les réglementations imposant des systèmes d'appel d'urgence automatiques et des rapports de sécurité entre véhicules dans plusieurs régions géographiques garantissent une demande constante de services cellulaires M2M à valeur ajoutée auprès des constructeurs automobiles. Ces réglementations exigent une connexion fiable et surveillée, dotée de composants de diagnostic et de reporting supplémentaires. De ce fait, les constructeurs doivent continuer à financer ces services et ne peuvent se contenter d'intégrer la connectivité une seule fois dans leurs véhicules. Les programmes télématiques proposés par les compagnies d'assurance, dont les primes sont basées sur l'utilisation, contribuent également à cette tendance, car ces dernières doivent recourir à des plateformes d'analyse de données à valeur ajoutée pour interpréter les données issues des véhicules et obtenues via les connexions cellulaires.
Les programmes de modernisation des réseaux électriques soutiennent la demande de comptage
Les entreprises de services publics, tant dans les pays développés que dans les pays en développement, investissent massivement dans la mise en place d'un écosystème de compteurs intelligents. Ce dernier leur permettra d'améliorer la visibilité de leur réseau, de réduire leurs coûts et de favoriser l'intégration des énergies renouvelables. Pour que les compteurs cellulaires fonctionnent correctement, des services à valeur ajoutée sont nécessaires, tels que la gestion des appareils, la mise à jour à distance du micrologiciel et une plateforme permettant d'agréger les données collectées pour les opérations de l'entreprise. Les organisations énergétiques du monde entier ont fait de la numérisation des réseaux une priorité, ce qui accroît la demande en matière de gestion de la connectivité pour ces projets. Le déploiement croissant de compteurs par les entreprises de services publics en Asie-Pacifique et au Moyen-Orient a généré une demande de services à valeur ajoutée pour les fournisseurs entretenant des relations privilégiées avec ces entreprises.
Tendances futures du marché des services à valeur ajoutée M2M cellulaires
Convergence progressive avec les alternatives LPWAN et NB-IoT
Les tendances du marché des services à valeur ajoutée M2M cellulaires indiquent une convergence croissante entre les services M2M cellulaires traditionnels et les alternatives à faible consommation et à couverture étendue, telles que NB-IoT et LTE-M, qui offrent une autonomie accrue et des coûts de connectivité réduits pour des cas d'usage spécifiques. Les fournisseurs de services à valeur ajoutée adaptent leurs plateformes pour prendre en charge la gestion de la connectivité hybride sur plusieurs types de réseaux, au lieu de rester exclusivement liés aux normes cellulaires traditionnelles. Cette convergence permet aux entreprises de choisir l'option de connectivité la plus rentable pour chaque type d'appareil, tout en conservant une gestion et une analyse unifiées via une couche de service unique. Elle redéfinit progressivement l'architecture et le positionnement concurrentiel des plateformes à valeur ajoutée.
Accent accru sur la cybersécurité des parcs d'appareils existants
En raison des retards dans le renouvellement complet du matériel, les flottes anciennes d'appareils M2M cellulaires présentent des risques croissants en matière de cybersécurité et nécessitent la mise en place de fonctions de sécurité supplémentaires dans le cadre des services à valeur ajoutée proposés par les fournisseurs. L'authentification des appareils, la détection des anomalies et les mises à jour du micrologiciel deviennent la norme et non plus une option, notamment dans les secteurs des services publics et de la santé où des données opérationnelles sensibles sont traitées. Cette évolution se justifie par le fait que la technologie M2M existante constitue une faille de sécurité pour les pirates informatiques et doit donc être considérée comme une composante essentielle des services à valeur ajoutée.
Opportunités du marché des services à valeur ajoutée M2M basés sur les réseaux cellulaires
Services de conseil en migration pour les gestionnaires de flottes d'entreprise
D'après les prévisions du marché des services à valeur ajoutée M2M (communications mobiles entre particuliers) pour les années à venir, les fournisseurs de services à valeur ajoutée (FSA) disposent d'une opportunité considérable pour développer des offres de conseil en migration dédiées, afin d'accompagner les entreprises dans leur transition vers les nouvelles technologies. Les gestionnaires de flottes, les entreprises de services publics et les sociétés de logistique manquent souvent d'expertise interne pour planifier efficacement le remplacement à grande échelle de leurs équipements, ce qui crée une demande pour des missions de conseil structurées couvrant la sélection du matériel, la planification du déploiement progressif et l'optimisation des coûts. Les fournisseurs qui intègrent des services de conseil en migration à leurs offres de connectivité de base peuvent générer des revenus supplémentaires tout en fidélisant leurs clients pendant la période de transition. Investir rapidement dans des équipes de migration dédiées et des cadres d'évaluation standardisés permettrait aux fournisseurs de se positionner avantageusement à l'approche des échéances de fin de vie des réseaux sur plusieurs marchés régionaux.
Plateformes analytiques verticales spécifiques pour la surveillance des soins de santé
La télésurveillance médicale représente une opportunité relativement sous-exploitée au sein du vaste secteur des services à valeur ajoutée, compte tenu de sa croissance rapide par rapport à des applications plus matures comme l'automobile et la logistique. Les fournisseurs investissant dans des capacités d'analyse spécifiques au secteur de la santé, notamment la gestion sécurisée des données conforme aux exigences de protection des données cliniques et l'intégration aux systèmes de dossiers médicaux électroniques, pourraient décrocher des contrats à prix élevé auprès des réseaux hospitaliers et des fabricants de dispositifs médicaux. Les partenariats entre les fournisseurs de connectivité et les entreprises de technologies de la santé permettraient d'accélérer le développement de produits validés tout en répondant aux normes de fiabilité et de sécurité spécifiques à ce secteur. Alors que l'adoption de la télésurveillance des patients continue de se développer à l'échelle mondiale, les pionniers des plateformes à valeur ajoutée dédiées à la santé sont bien placés pour se forger un positionnement durable et différencié au sein de ce segment d'applications à forte croissance.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -