
Marché des dispositifs de réduction de la cellulite : taille et prévisions 2034
Taille et prévisions du marché des dispositifs de réduction de la cellulite (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de dispositif (dispositifs mini-invasifs, dispositifs non invasifs) ; utilisateur final (cliniques de dermatologie, centres de chirurgie ambulatoire, hôpitaux, spas et autres centres de traitement, particuliers) ; canal de vente (distributeurs, hypermarchés et supermarchés, pharmacies, vente en ligne) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005540
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 26, 2026


Taille du marché en 2025
425,85 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 002,90 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,98 %
taux de croissance
Marché adressable
6 354,60 millions de dollars américains
(2026-2034)
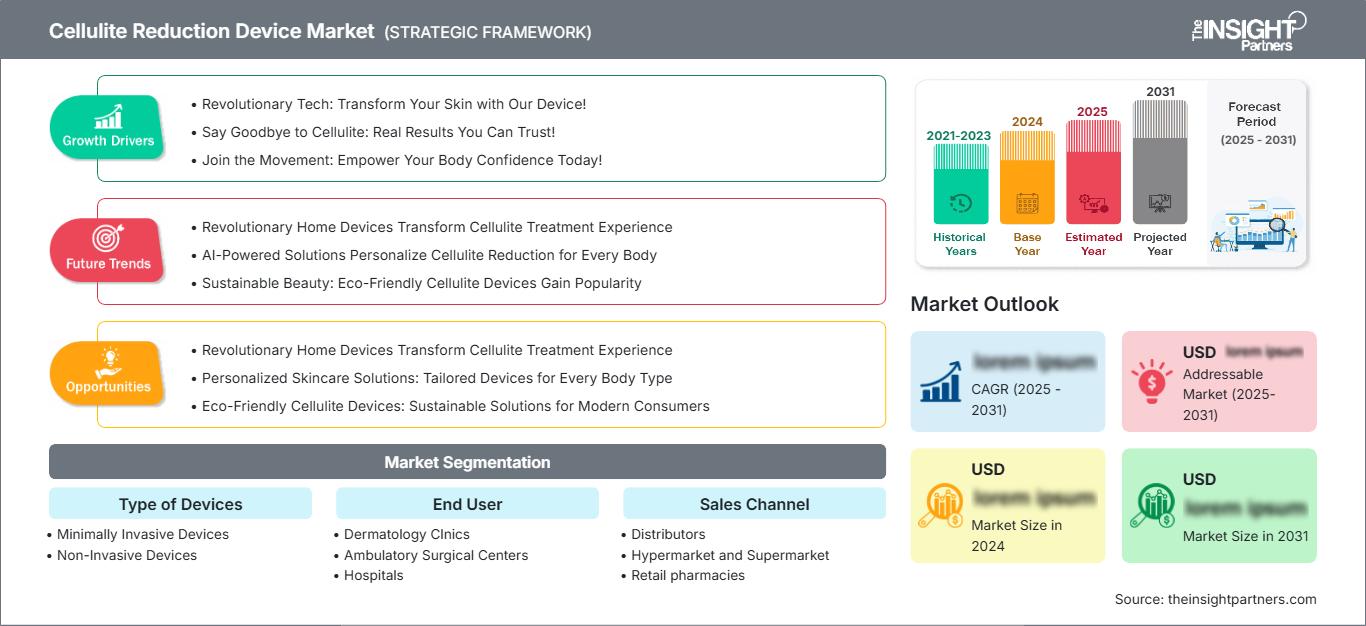
Le marché des dispositifs de réduction de la cellulite était évalué à 425,85 millions de dollars américains en 2025 et devrait atteindre 1 002,90 millions de dollars américains d’ici 2034. Ce marché devrait enregistrer un TCAC de 9,98 % entre 2026 et 2034 , reflétant une demande soutenue pour les technologies conçues pour améliorer la texture de la peau, libérer les septa fibreux, stimuler le remodelage du collagène, améliorer la circulation et offrir des résultats visibles en matière de remodelage corporel grâce à des protocoles de traitement minimalement invasifs et non invasifs.
L'Amérique du Nord demeure le principal centre commercial, et le marché des dispositifs de réduction de la cellulite dans la région devrait y croître à un TCAC de 9,4 % à 10,2 % entre 2026 et 2034. Les dépenses élevées consacrées aux interventions esthétiques non urgentes, l'important réseau de centres médico-esthétiques et l'accès à des systèmes homologués par la FDA favorisent l'adoption de ces dispositifs. Aux États-Unis, plus de 6,1 millions d'interventions esthétiques ont été réalisées en 2024, dont plus de 4 millions d'interventions non chirurgicales, ce qui élargit le marché potentiel des prestataires.
Analyse et perspectives du marché des dispositifs de réduction de la cellulite
- Amérique du Nord : La région représentait une part de marché de 35 à 39 % des dispositifs de réduction de la cellulite en 2025 et connaît une croissance annuelle composée de 9,4 à 10,2 % entre 2026 et 2034, soutenue par un volume élevé d'interventions, des réseaux de spas médicaux organisés et des dépenses établies indépendantes du remboursement.
- États-Unis : Le pays représentait 82 à 86 % des revenus nord-américains en 2025 et connaît une croissance annuelle composée de 9,5 à 10,3 %, tirée par les cliniques de dermatologie et les cabinets d'esthétique.
- Europe : L'Europe détenait une part de marché de 26 à 30 % en 2025 et progresse à un TCAC de 8,7 à 9,5 % entre 2026 et 2034. L'Allemagne est en tête de la demande régionale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique a contribué à hauteur de 21 à 25 % en 2025 et devrait enregistrer un TCAC de 11,0 à 12,0 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l’Inde et l’Australie sont des marchés prioritaires.
- Segment le plus important : Les dispositifs non invasifs représentaient une part de marché de 61 à 65 % en 2025 et devraient croître à un TCAC de 10,1 à 10,9 % entre 2026 et 2034.
- Segment à forte croissance : Les ventes en ligne représentaient une part de marché de 12 à 16 % en 2025 et devraient croître à un TCAC de 12,2 à 13,4 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Venus Concept Inc., Beijing KES Biology Technology Co., Ltd., Ulthera, Inc., Zimmer MedizinSysteme GmbH, Home Skinovations Ltd., 3D-lipo Ltd., Cynosure LLC, Pollogen Ltd., Solta Medical et Endo-Systems, LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique a conduit des appareils de massage aux dispositifs utilisant la radiofréquence, les ondes acoustiques, le laser, les ultrasons, le vide et la technique de libération du septum. L'industrie intègre désormais le chauffage des tissus, l'aspiration, les impulsions électromagnétiques et le contrôle de la température dans des appareils multifonctions. Cette tendance optimise l'utilisation des équipements en clinique, un seul appareil permettant de traiter la cellulite, d'affiner la silhouette, de raffermir la peau et de stimuler les muscles. La production reste l'apanage des fabricants d'appareils esthétiques, tandis que les distributeurs régionaux proposent l'installation, la formation des opérateurs, les consommables, la maintenance et un accompagnement marketing.
Durant la période prévisionnelle, l'expansion s'étendra au-delà des grandes métropoles américaines et ouest-européennes pour toucher la région Asie-Pacifique, la région du Golfe et les métropoles de second rang. Les investissements futurs privilégieront les dispositifs compacts, la réduction des consommables, des solutions de financement flexibles et des protocoles adaptés aux différents types de peau. Une réglementation claire des dispositifs médicaux concernant les allégations thérapeutiques et la surveillance post-commercialisation favorisera les fabricants disposant d'un historique de sécurité satisfaisant, de procédures de formation standardisées et d'une consommation d'énergie contrôlée. Les dispositifs grand public évolueront vers un guidage numérique et une sélection automatisée des paramètres, sans chercher à imiter les techniques utilisées par les médecins.
Portée du rapport sur le marché des dispositifs de réduction de la cellulite
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 425,85 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 002,90 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 9,98% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de réduction de la cellulite
La croissance du marché des appareils de réduction de la cellulite est alimentée par une demande croissante de traitements corporels à faible temps de convalescence, notamment de la part des consommatrices qui ne souhaitent pas recourir à la chirurgie pour corriger leur problème de texture cutanée. La cellulite touchant environ 85 à 90 % des femmes adultes, le marché potentiel est vaste et diversifié, indépendamment de l'âge et de la masse corporelle. Pour répondre à cette demande, des forfaits de traitements répétés, des séances de suivi et des traitements combinés incluant le raffermissement cutané ou la réduction localisée des graisses sont proposés.
La chaîne de valeur commence avec les générateurs d'énergie, les pièces à main, les capteurs, les applicateurs, les logiciels et les consommables de traitement. Les fabricants d'équipement d'origine (OEM) assemblent ces composants et les commercialisent par le biais de leurs équipes de vente directe ou de distributeurs. La fiabilité de la chaîne d'approvisionnement repose sur la disponibilité des composants électroniques, l'assurance qualité des cartouches et des pièces détachées, ainsi que sur la présence de techniciens de terrain qualifiés. Les cliniques évaluent le coût d'achat en fonction de la durée de vie des applicateurs, de la durée du traitement, des besoins en personnel, du flux de patients et du revenu par traitement.
D'après le rapport sur le marché des dispositifs de réduction de la cellulite, le paysage concurrentiel est fragmenté et la différenciation des produits dépasse le simple cadre énergétique. Venus Concept Inc. propose des équipements de remodelage corporel multifonctionnels basés sur les technologies de radiofréquence, de champ électromagnétique pulsé et d'autres services associés. De son côté, Zimmer MedizinSysteme GmbH se distingue par ses systèmes d'impulsions radiales, de radiofréquence et de stimulation musculaire, tandis que Cynosure LLC et Solta Medical misent sur leurs relations établies avec les cabinets de médecine esthétique et sur leurs technologies énergétiques reconnues.
D'autre part, Beijing KES Biology Technology Co., Ltd. et 3D-lipo Ltd. répondent aux besoins des marchés sensibles aux prix et dépendants des distributeurs grâce à une gamme variée d'équipements de remodelage corporel. Ulthera, Inc., Pollogen Ltd., Home Skinovations Ltd. et Endo-Systems, LLC occupent des créneaux spécialisés, allant des systèmes énergétiques professionnels aux appareils et accessoires grand public. Les investissements actuels dans le secteur se concentrent sur les preuves cliniques, les fonctionnalités multifonctions, les programmes de location, la formation des opérateurs et la couverture géographique. Les fournisseurs capables de démontrer des résultats et d'offrir une rentabilité avantageuse pourront mieux défendre leurs prix que les acteurs se limitant aux équipements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de réduction de la cellulite : Perspectives stratégiques
Perspectives régionales
Marché des dispositifs de réduction de la cellulite en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 35 à 39 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,4 à 10,2 % entre 2026 et 2034. La part de marché des appareils de réduction de la cellulite s'explique par les dépenses importantes consacrées à l'esthétique, la forte concentration de dermatologues et de chirurgiens plasticiens, ainsi que par l'existence de réseaux de spas médicaux bien établis. Aux États-Unis, les procédures réglementaires offrent une approche systématique pour établir une équivalence substantielle et gérer l'étiquetage des appareils. Au Canada, la contribution des cliniques de Toronto, Vancouver et Montréal provient de la présence de traitements corporels et faciaux non chirurgicaux. L'acquisition d'équipements est motivée par le besoin d'appareils polyvalents répondant à différentes indications et permettant de réduire la sous-utilisation. Outre l'efficacité, les aspects financiers, les contrats de service, la formation clinique et la disponibilité des applicateurs jouent un rôle important. La nécessité de plusieurs séances de traitement est un autre facteur de croissance du marché.
Marché américain des dispositifs de réduction de la cellulite
Les États-Unis représentaient 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 9,5 à 10,3 % entre 2026 et 2034. Leur position dominante repose sur un important marché de l'esthétique où les patients financent eux-mêmes leurs soins, l'introduction fréquente de systèmes à base d'énergie et de vastes réseaux de cliniques dermatologiques, de cabinets de chirurgie plastique, de centres ambulatoires et de spas médicaux. Le raffermissement cutané non chirurgical figurait parmi les interventions non chirurgicales les plus pratiquées aux États-Unis en 2024.
Venus Concept Inc., Cynosure LLC, Solta Medical, Ulthera, Inc. et Endo-Systems, LLC sont toutes présentes sur le marché national, que ce soit par le biais de la vente ou de la distribution. Les tendances actuelles privilégient les thérapies combinées personnalisées qui traitent de manière intégrée le relâchement cutané, les amas graisseux localisés, le raffermissement musculaire et la cellulite. Les praticiens utilisent des évaluations photographiques et tissulaires standardisées, ainsi qu'un suivi régulier, pour démontrer les résultats. L'agrément de la FDA, la maîtrise des allégations marketing, la formation des professionnels de santé, la disponibilité des consommables et la réactivité du support technique demeurent des critères de sélection essentiels pour les fournisseurs.
Marché européen des dispositifs de réduction de la cellulite
L'Europe représentait 26 à 30 % du marché en 2025 et devrait enregistrer un TCAC de 8,7 à 9,5 % jusqu'en 2034. L'Allemagne domine ce marché grâce à son infrastructure technologique médicale de pointe, ses cliniques spécialisées et sa demande de systèmes validés cliniquement. Zimmer MedizinSysteme GmbH tire profit de sa crédibilité en matière de fabrication nationale et de son expertise dans les technologies de soins corporels, tandis que la réglementation européenne relative aux dispositifs médicaux favorise la mise en place de preuves structurées, la gestion des risques et le contrôle post-commercialisation.
Le marché britannique privilégie les chaînes de cliniques et d'instituts de beauté haut de gamme qui acquièrent leurs équipements en fonction d'une analyse coûts-avantages basée sur leur utilisation et leur maintenance. En France, l'esthétique médicale est intégrée au réseau de distribution bien établi des pharmacies et des points de vente de produits de beauté. L'Italie et l'Espagne bénéficient de consommateurs soucieux de leur bien-être, de services de santé liés au tourisme et d'une infrastructure thermale performante. L'Allemagne devrait conserver sa position dominante, mais l'Espagne et l'Italie offrent des perspectives de croissance intéressantes pour les distributeurs. La France, l'Italie et l'Espagne contribuent collectivement à la demande de plateformes non invasives axées sur le confort, la minimisation des perturbations et la saisonnalité des programmes de soins.
Marché des dispositifs de réduction de la cellulite en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 21 à 25 % en 2025 et devrait afficher un TCAC de 11,0 à 12,0 % entre 2026 et 2034. La Chine excelle grâce à sa production locale, au développement de cliniques esthétiques et à l'expansion de son réseau de distribution. La Corée du Sud possède une expertise reconnue dans les traitements énergétiques, tandis que le Japon privilégie la sécurité, les équipements compacts et le contrôle des procédures. L'Inde tire parti de ses chaînes de dermatologie implantées dans les métropoles pour accroître sa taille, et l'Australie contribue grâce à ses professionnels de la santé dont les dépenses sont réglementées.
La localisation de la production, du commerce électronique, des revenus disponibles et du tourisme médical améliore l'accessibilité. L'accent mis par la région sur l'enregistrement des dispositifs et la qualification des opérateurs favorisera les fournisseurs proposant des formations et une documentation technique adaptée au contexte local.
Marché des dispositifs de réduction de la cellulite au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 8,5 % à 9,5 % entre 2026 et 2034. Les Émirats arabes unis dominent ce marché grâce au tourisme médical, aux cliniques esthétiques haut de gamme et aux distributeurs internationaux. L'Arabie saoudite gagne en importance avec l'expansion de ses investissements dans les infrastructures de santé et des services de bien-être privés.
L'Afrique du Sud concentre la demande professionnelle en Afrique subsaharienne, tandis que le reste du Moyen-Orient et de l'Afrique demeure dépendant des distributeurs. La disponibilité de l'énergie, la logistique à température contrôlée, la couverture du service après-vente et le coût des appareils importés influencent l'adoption de ces technologies. Les marchés du Golfe, à revenus élevés, privilégient les plateformes multifonctions haut de gamme, tandis que les acheteurs africains privilégient la durabilité, la portabilité, la faible consommation d'énergie et la fiabilité de la maintenance.
Analyse de segmentation
Type d'appareils
Le marché des dispositifs de traitement de la cellulite devrait connaître une croissance annuelle composée (TCAC) de 9,6 % à 10,4 % entre 2026 et 2034. Ce marché englobe les plateformes professionnelles qui libèrent les brides fibreuses ou utilisent la radiofréquence, le laser, les ultrasons, l'énergie acoustique, l'aspiration et l'énergie électromagnétique. Les critères d'achat varient en fonction du caractère invasif du traitement, du temps de convalescence, des qualifications de l'opérateur, de la fréquence des séances, de la durabilité des résultats, de la flexibilité de la zone traitée et du coût d'investissement.
- Dispositifs mini-invasifs : Ces systèmes corrigent les capitons par injection de laser sous-cutané ou par libération contrôlée de septa. Ils s’adressent aux patients recherchant une amélioration durable et justifient un prix élevé, mais nécessitent un personnel médical qualifié et des mesures de sécurité rigoureuses.
- Dispositifs non invasifs : cette catégorie est en tête de l’adoption car les technologies de radiofréquence, d’ondes acoustiques, d’ultrasons, d’aspiration et électromagnétiques s’intègrent parfaitement aux flux de travail ambulatoires. Les modèles permettant des séances répétées, le temps d’arrêt limité et la compatibilité avec les protocoles de contourage combinés renforcent leur importance stratégique.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 9,4 % à 10,2 % entre 2026 et 2034. Les cliniques dermatologiques et les centres de traitement spécialisés dominent le marché des appareils pour professionnels de santé, car ils proposent l'évaluation des patients, des praticiens qualifiés, un suivi et l'accès à des soins complémentaires. Les spas élargissent l'offre de traitements, tandis que les particuliers alimentent un marché distinct pour les appareils plus économes en énergie, plus pratiques, plus simples d'utilisation et moins chers.
- Cliniques de dermatologie : Les cliniques de dermatologie bénéficient d’une forte demande professionnelle grâce à l’évaluation clinique, la personnalisation des traitements, la gestion des effets indésirables et la vente croisée de services tels que le raffermissement de la peau, les procédures laser, les injections ou les programmes cutanés post-perte de poids.
- Centres de chirurgie ambulatoire : Ces centres prennent principalement en charge les interventions minimalement invasives nécessitant une technique stérile, une anesthésie locale, une récupération contrôlée et une supervision médicale, ce qui les rend stratégiquement pertinents pour les interventions de libération de septum et les interventions assistées par laser à forte valeur ajoutée.
- Hôpitaux : Les hôpitaux constituent un canal plus restreint, mais cliniquement important, notamment lorsque la dermatologie esthétique est intégrée à la chirurgie plastique. Les procédures d’approvisionnement mettent l’accent sur la documentation réglementaire, le soutien en ingénierie biomédicale, les protocoles de sécurité et la supervision multidisciplinaire.
- Centres de bien-être et spas : Les spas médicaux et les centres spécialisés élargissent l’accès aux soins grâce à des forfaits, des horaires flexibles et un positionnement axé sur le bien-être. Leurs décisions d’achat privilégient la rentabilité, la simplicité d’exploitation, les options de financement, la polyvalence et des résultats visibles à court terme.
- Utilisateurs particuliers : Les particuliers privilégient les produits abordables, compacts et non invasifs, dotés de réglages automatisés et de consignes de sécurité claires. La demande est influencée par le numérique, mais les systèmes professionnels conservent un avantage en termes d’intensité énergétique et de personnalisation des traitements.
Canal de vente
Le chiffre d'affaires des canaux de vente devrait croître à un TCAC de 9,8 % à 10,6 % entre 2026 et 2034. Les équipements professionnels reposent sur la vente-conseil, les démonstrations, l'installation, le service après-vente et la formation des opérateurs, tandis que les appareils grand public peuvent être distribués via le commerce omnicanal. Les ventes en ligne connaissent la croissance la plus rapide, car les outils de comparaison, les avis, les contenus pédagogiques, les promotions directes aux consommateurs et l'engagement numérique régulier facilitent la découverte des produits.
- Distributeurs : Les distributeurs demeurent des acteurs stratégiques essentiels pour les systèmes professionnels, car ils assurent l’assistance locale en matière d’enregistrement, les démonstrations, la coordination du financement, l’installation, la formation, la maintenance et les pièces de rechange sur les marchés dépourvus de points de vente appartenant au fabricant.
- Hypermarchés et supermarchés : ce circuit de distribution propose des produits ménagers courants, grâce à la présence physique des enseignes et à la possibilité d’achat immédiat. La concurrence en rayon, le manque d’informations pour les consommateurs et l’accès limité aux conseils techniques restreignent l’utilisation des appareils sophistiqués.
- Pharmacies de détail : Les pharmacies de détail confèrent une crédibilité axée sur la santé aux systèmes à usage domestique et facilitent le choix assisté des produits. Leur pertinence est maximale pour les dispositifs compacts assortis de contre-indications claires, de schémas d’utilisation, de garanties et de marques reconnues.
- Ventes en ligne : le e-commerce permet une large diffusion géographique, la comparaison des produits, des démonstrations numériques et un support client direct. Il est particulièrement important pour les systèmes domotiques, les accessoires de rechange, les offres promotionnelles et les fabricants qui privilégient la relation directe avec le consommateur.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Cliniques de dermatologie |
Haut |
Regroupement clinique |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Sortie de Septa |
Mise à l'échelle |
|
Hôpitaux |
Faible |
Soins spécialisés |
Mature |
|
Spas et autres centres de soins |
Haut |
Packs corporels |
Mise à l'échelle |
|
Utilisateurs finaux à domicile |
Moyen |
Soins à domicile guidés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de réduction de la cellulite
Préférence pour les traitements avec un temps de récupération limité
Aujourd'hui, les consommateurs exigent des améliorations esthétiques visibles sans anesthésie générale, hospitalisation ni convalescence prolongée. Cette tendance peut être satisfaite grâce à des technologies non invasives, par le biais d'interventions ambulatoires facilement intégrables à un emploi du temps chargé. Pour le praticien, la réduction du temps d'arrêt se traduit par une clientèle élargie et des opportunités de fidélisation. Pour les entreprises produisant ces dispositifs, l'impact commercial est particulièrement important pour les technologies de radiofréquence, d'ondes acoustiques, d'ultrasons, de vide et électromagnétiques, compatibles avec les infrastructures de soins actuelles. Toutefois, ces entreprises devront gérer les attentes des consommateurs quant aux résultats réalistes possibles avec ces technologies.
Vaste population cible dans toutes les catégories de poids
La cellulite se caractérise par des connexions structurelles avec les septa fibreux, les particularités dermiques et les tissus sous-cutanés, et non par l'obésité seule. Le marché s'adresse donc non seulement aux personnes obèses, mais aussi aux personnes minces et actives, ainsi qu'à celles qui suivent des programmes de remodelage corporel. Les études cliniques montrent que la perte de poids n'élimine pas nécessairement la cellulite ; un traitement spécifique, différent de la simple élimination des graisses, est donc nécessaire. Ce marché potentiel plus large permet de segmenter les protocoles de traitement en fonction de la gravité de la cellulite, du relâchement cutané, de l'épaisseur des tissus et des attentes des patients. Il est avantageux pour les fabricants de fournir des informations démontrant la différence entre la cellulite et la graisse, et de préciser le profil des patients pouvant bénéficier de ce traitement.
Expansion des réseaux de spas médicaux et de services esthétiques
Les spas médicaux et les cliniques esthétiques multisites offrent une voie de plus en plus évolutive pour l'installation de ces dispositifs. Leurs menus standardisés, leur marketing centralisé, leurs programmes de financement et l'engagement élevé de leurs clients permettent d'accélérer leur utilisation plus efficacement que la vente d'équipements isolés. Ces établissements privilégient souvent les systèmes multifonctionnels capables de réduire la cellulite, de raffermir la peau, de traiter le contour du corps et de stimuler les muscles, car la diversification des indications améliore la productivité des équipements. Les fabricants peuvent favoriser l'adoption grâce à la formation clinique, aux campagnes de lancement, à la certification des opérateurs, aux bibliothèques de protocoles et à un service après-vente réactif. L'impact sur le marché qui en résulte se traduit par des commandes plus importantes, des cycles de remplacement prévisibles et une diffusion plus rapide dans les villes secondaires. Les fournisseurs doivent néanmoins adapter leurs modèles de distribution et de supervision aux réglementations spécifiques à chaque juridiction concernant la propriété médicale, les procédures déléguées, la publicité et le fonctionnement des dispositifs à énergie contrôlée.
Tendances futures du marché des dispositifs de réduction de la cellulite
Distribution d'énergie guidée par algorithme et suivi des résultats
Le marché des appareils de réduction de la cellulite s'orientera de plus en plus vers des logiciels qui recommandent des paramètres en fonction des caractéristiques tissulaires, de la zone traitée, du type de peau et des réactions antérieures. Les pièces à main connectées peuvent enregistrer l'énergie délivrée, la température, la durée des séances et les choix de l'opérateur, assurant ainsi un suivi plus cohérent d'un traitement à l'autre. L'évaluation par imagerie peut améliorer la comparaison avant/après et aider les praticiens à identifier si la cellulite, le relâchement cutané ou la graisse localisée sont les principaux problèmes. Ces fonctionnalités ne remplaceront pas le jugement clinique, mais elles peuvent réduire la variabilité des protocoles et faciliter la formation dans les cabinets multisites. Les fournisseurs se différencieront par des interfaces conviviales, une gestion sécurisée des données, des diagnostics à distance, des mises à jour logicielles et des preuves reliant les paramètres automatisés à des résultats reproductibles.
Protocoles combinés pour l'esthétique post-perte de poids
L'utilisation croissante des programmes de gestion du poids sous supervision médicale va engendrer une demande pour les traitements corporels ciblant le relâchement cutané résiduel, les irrégularités de texture et les problèmes de contour localisés. Les systèmes anti-cellulite seront de plus en plus intégrés à des protocoles par étapes combinant radiofréquence, stimulation musculaire, énergie acoustique ou libération des septa par voie mini-invasive, en fonction de l'état des tissus. Les cliniques pourront élaborer des programmes à long terme, débutant lors de la stabilisation du poids et se poursuivant jusqu'à son maintien. Le succès commercial dépendra d'outils d'évaluation permettant de distinguer la cellulite du relâchement cutané et des amas graisseux résiduels, évitant ainsi les traitements inutiles ou mal ciblés. Les fabricants devraient développer des recommandations de séquences fondées sur des données probantes, des référentiels de contre-indications et des supports de formation afin d'aider les praticiens à combiner les modalités sans exposition excessive à l'énergie ni promesses irréalistes.
Opportunités du marché des dispositifs de réduction de la cellulite
Plateformes localisées pour les cliniques de la région Asie-Pacifique
La région Asie-Pacifique offre des opportunités d'investissement aux fabricants capables d'allier fonctionnalité clinique, prix adaptés au marché local, empreinte au sol réduite, interfaces multilingues et couverture régionale du service après-vente. Les prévisions du marché des dispositifs de réduction de la cellulite indiquent que la région connaîtra une croissance plus rapide que les marchés matures, mais son expansion nécessite davantage que la simple exportation de systèmes occidentaux haut de gamme. Les entreprises doivent mettre en place une certification des distributeurs, des dossiers réglementaires spécifiques au marché, des protocoles de traitement adaptés aux différents types de peau et des solutions de financement pour les cliniques indépendantes. Les partenariats d'assemblage peuvent réduire les délais de livraison et les coûts d'importation, tandis que le diagnostic à distance peut soutenir les marchés disposant de peu de techniciens de terrain. La commercialisation prioritaire devrait se concentrer sur la Chine, la Corée du Sud, le Japon, l'Inde et l'Australie, avec des stratégies de distribution distinctes pour les systèmes professionnels et les appareils à usage domestique.
Portefeuilles d'appareils grand public fondés sur des données probantes
Les produits ménagers offrent l'opportunité de toucher les consommateurs qui ne souhaitent pas ou ne peuvent pas se permettre de recourir à des séances professionnelles répétées. Les fabricants peuvent se différencier grâce à des systèmes de contrôle de l'énergie, des capteurs de contact cutané, des programmes de traitement automatisés, des tutoriels interactifs et des explications claires sur l'amélioration attendue. Les plateformes en ligne permettent une formation directe, la vente d'accessoires par abonnement, l'enregistrement de la garantie et un suivi après-vente, sans dépendre des distributeurs médicaux. Les investissements devraient privilégier les études d'utilisabilité, la sécurité électrique, le dépistage des contre-indications et la validation des allégations plutôt que des comparaisons agressives avec les systèmes médicaux. Les partenariats avec les pharmacies peuvent renforcer la crédibilité, tandis que les filières d'orientation professionnelle peuvent orienter les utilisateurs inadaptés ou non réceptifs vers une évaluation clinique. Une offre diversifiée permet ainsi de préserver le positionnement professionnel tout en élargissant l'accès aux soins à domicile accompagnés.
Développements récents
- Juillet 2026 : Venus Concept Inc. a obtenu les droits de distribution exclusifs aux États-Unis et au Canada de la plateforme Doublo 2.0 de HIRONIC Co., Ltd. Ce système combine le plasma froid et le microneedling par radiofréquence grâce à des pièces à main distinctes et a reçu l’autorisation 510(k) de la FDA américaine. Venus Concept a indiqué que sa commercialisation aux États-Unis était prévue pour le second semestre 2026.
- Février 2026 : Zimmer MedizinSysteme GmbH a mis en avant des protocoles cliniques associant sa plateforme de radiofréquence multipolaire et de vide fractionné ZShape à la stimulation musculaire ZStim. Cette approche intégrée cible la qualité de la peau, le contour, le tonus musculaire et l’aspect de la cellulite, illustrant l’évolution du marché vers une planification multimodale des traitements corporels plutôt que vers des séances isolées, ciblées sur une seule indication.
- Avril 2024 : Solta Medical a présenté une formation médicale sur les technologies Thermage FLX et Fraxel lors du congrès annuel de l’American Society for Laser Medicine and Surgery. Le programme mettait l’accent sur les protocoles combinant raffermissement cutané et amélioration de la qualité de la peau, répondant ainsi à l’intérêt croissant des praticiens pour les traitements complémentaires à base d’énergie et les plateformes technologiques pouvant être intégrées à des parcours de soins esthétiques plus complets.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -