
Marché de la chimie chlore-alcali : taille, part de marché et prévisions 2034
Taille et prévisions du marché du chlore-alcali (2021-2034), analyse des opportunités de croissance mondiales et régionales, et répartition géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00004853
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
110,40 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
143,19 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
2,93 %
taux de croissance
Marché adressable
1 151,14 milliards de dollars américains
(2026-2034)
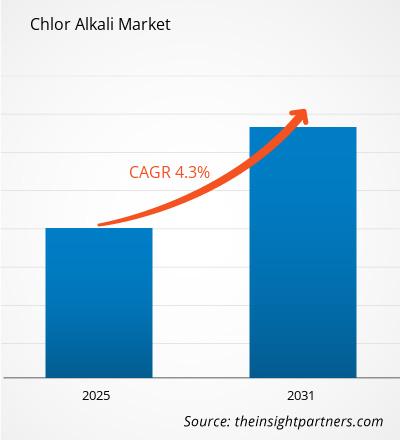
Le marché du chlore et de la soude caustique représente un maillon essentiel de la chaîne de valeur chimique, au service du traitement de l'eau, de la chimie, des pâtes et papiers, des détergents, du textile, de l'agroalimentaire et de nombreuses applications industrielles. Évalué à 110,40 milliards de dollars américains en 2025 , ce marché devrait atteindre 143,19 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 2,93 % sur la période 2026-2034 . Cette croissance reflète une consommation soutenue de chlore, de soude caustique, de carbonate de sodium et de produits chimiques inorganiques apparentés dans les principales industries en aval.
L'Amérique du Nord demeure stratégiquement importante grâce à son industrie chimique intégrée, à ses infrastructures établies pour le chlore et la soude caustique, et à une demande soutenue dans le traitement de l'eau et les procédés industriels. Les perspectives de croissance du marché du chlore-alcali dans la région sont soutenues par un TCAC estimé entre 2,4 et 3,0 % jusqu'en 2034, la modernisation des cellules à membrane, l'optimisation énergétique et les investissements de remplacement contribuant à la compétitivité des capacités.
Analyse et perspectives du marché du chlore-alcali
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de marché de 24 à 28 % du marché du chlore-alcali en 2025 , avec un taux de croissance annuel composé (TCAC) de 2,4 à 3,0 % entre 2026 et 2034 , soutenu par une production intégrée, la demande en matière de traitement de l'eau et des chaînes de valeur établies pour les vinyles.
- États-Unis : Les États-Unis représentent environ 82 à 87 % de la part nord-américaine en 2025 , avec un TCAC de 2,3 à 2,9 % entre 2026 et 2034 , soutenu par la demande de chlore, de soude caustique et de produits chimiques en aval.
- Europe : La part de l'Europe est estimée entre 18 et 22 % en 2025 et devrait croître à un TCAC de 1,8 à 2,5 % entre 2026 et 2034 , l'Allemagne, la France, l'Italie, les Pays-Bas et l'Espagne restant des marchés industriels importants.
- Asie-Pacifique : L'Asie-Pacifique détenait une part d'environ 43 à 48 % en 2025 et devrait enregistrer un TCAC de 3,2 à 4,0 % entre 2026 et 2034 , tiré par la Chine, l'Inde, le Japon et la Corée du Sud grâce à l'expansion des besoins en matière de traitement chimique et d'infrastructures.
- Segment le plus important : La soude caustique devrait représenter une part de marché estimée entre 39 et 43 % en 2025 , avec un TCAC de 2,8 à 3,4 % entre 2026 et 2034 , reflétant ses nombreuses applications industrielles et de transformation.
- Segment à forte croissance : Le traitement de l'eau devrait représenter une part de marché de 14 à 18 % en 2025 , avec un TCAC de 3,5 à 4,2 % entre 2026 et 2034 , soutenu par les besoins de traitement municipaux et industriels.
- Principales entreprises analysées en détail : Olin Corporation, Solvay SA, Tata Chemicals Limited, Occidental Petroleum Corporation, Westlake Corporation, Akzo Nobel NV, Formosa Plastics Corporation, Hanwha Solutions Corporation, Tosoh Corporation et Nirma Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie a évolué, passant des cellules à mercure et à diaphragme traditionnelles aux cellules à membrane, ce qui réduit la consommation d'énergie et améliore l'efficacité. De plus en plus d'entreprises intégrées privilégient désormais une production équilibrée de chlore, d'hydrogène et de soude caustique, plutôt que de considérer ces produits individuellement. Cette approche optimise l'utilisation des équipements tout en facilitant la production de vinyles, d'acide chlorhydrique, d'hypochlorites et d'autres produits dérivés.
Les développements futurs privilégieront l'amélioration de l'efficacité, la numérisation des processus de contrôle, l'approvisionnement en énergie verte et la réduction ciblée des goulets d'étranglement, plutôt qu'une expansion illimitée sur des sites vierges. En Asie, les économies d'échelle resteront un atout majeur, tandis qu'en Amérique du Nord, les entreprises se concentreront sur la rentabilité des matières premières. Les usines européennes subissent une pression croissante pour réduire leur consommation d'énergie et leur empreinte carbone.
Portée du rapport sur le marché du chlore-alcali
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 110,40 milliards de dollars américains |
| Taille du marché d'ici 2034 | 143,19 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 2,93% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du chlore-alcali
La croissance de la demande sur le marché du chlore-alcali est fortement tributaire de la consommation de chlore et de soude caustique dans les industries en aval. Le chlore est un composant essentiel de nombreux produits chimiques, désinfectants et polymères, tandis que la soude caustique est largement utilisée dans la fabrication de pâte à papier, le raffinage de l'alumine, la production de savon et de détergents, ainsi que dans les industries textile et chimique. La chaîne d'approvisionnement comprend donc les producteurs de sel, les producteurs d'électricité, les fabricants de cellules à membrane, les distributeurs et les utilisateurs finaux.
L'économie de l'approvisionnement sur le marché du chlore-alcali est fortement tributaire des coûts de l'électricité et du sel, en raison du procédé d'électrolyse énergivore. Le transport du chlore étant complexe, sa production est privilégiée au plus près des consommateurs, tandis que la soude caustique est relativement facile à transporter par voie logistique. Les fabricants privilégient donc les installations intégrées qui utilisent leur chlore sur place et vendent la soude caustique et l'hydrogène. Cette chaîne d'approvisionnement rend la comparaison des capacités impossible et les taux d'utilisation des ressources deviennent des facteurs de compétitivité essentiels.
L'analyse du marché du chlore-alcali révèle une structure concurrentielle fragmentée, avec la présence d'entreprises verticalement intégrées. Olin Corporation domine le marché nord-américain de la production de chlore et de soude caustique, tandis que Westlake Corporation est verticalement intégrée dans ses activités chlore-alcali et vinyles. Solvay SA est présente dans la chaîne de valeur des produits chimiques européens, et Formosa Plastics Corporation et Hanwha Solutions Corporation disposent de capacités de production en Asie et à l'international.
Les investissements se concentrent davantage sur les cellules à haut rendement énergétique, l'amélioration de la fiabilité, la suppression des goulots d'étranglement et l'intégration en aval. Tata Chemicals Limited est un acteur clé du secteur du carbonate de sodium et d'autres produits chimiques inorganiques, tandis que Nirma Limited opère dans le secteur manufacturier indien. Tosoh Corporation intègre la chimie du chlore et de la soude ainsi que les matériaux en aval, et Occidental Petroleum Corporation bénéficie d'infrastructures industrielles et chimiques intégrées. Akzo Nobel NV apporte une contribution significative en aval grâce à ses revêtements et produits chimiques destinés à des applications spécifiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du chlore-alcali : Perspectives stratégiques

Perspectives régionales
Marché du chlore-alcali en Amérique du Nord
L'Amérique du Nord devrait représenter entre 24 et 28 % du marché du chlore-alcali en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 2,4 à 3,0 % jusqu'en 2034. Les États-Unis dominent la demande et la production régionales grâce à leurs importantes infrastructures de chlore, leur filière vinyle intégrée et leur utilisation dans la purification de l'eau, la production chimique et l'industrie des pâtes et papiers. Le marché canadien diversifie sa capacité d'approvisionnement grâce à la production de produits chimiques industriels.
La compétitivité de la région dépend fortement des prix du gaz naturel, de l'électricité, de l'approvisionnement en sel et de la logistique. Les entreprises s'intéressent de plus en plus aux usines de production de cellules à membrane performantes et fiables. La demande est relativement stable en raison des besoins en désinfection de l'eau et plus cyclique pour la construction et les produits chimiques industriels. Olin Corporation et Westlake Corporation conservent leur importance stratégique en tant que producteurs, tandis que les usines intégrées continuent d'équilibrer la production de chlore, de soude caustique et de leurs dérivés.
Marché américain du chlore-alcali
D'ici 2025, les États-Unis représenteront environ 82 % à 87 % du marché nord-américain du chlore et de la soude caustique, et devraient connaître une croissance annuelle composée (TCAC) de 2,3 % à 2,9 % jusqu'en 2034. De grandes usines intégrées de production de chlore, de soude caustique, d'acide chlorhydrique, d'hydrogène, d'eau de Javel et d'intermédiaires vinyliques seront construites. La demande émane de divers secteurs : procédés industriels, traitement de l'eau, fabrication de produits chimiques et biens de consommation.
Olin Corporation bénéficie d'une forte présence sur le marché intérieur, tandis que Westlake Corporation exploite une activité de production de chlore et de soude ainsi que de vinyle. Occidental Petroleum Corporation enrichit sa chaîne de valeur grâce à des opérations intégrées de fabrication de produits chimiques. La demande des différentes applications évolue vers un traitement de l'eau plus fiable et des usages industriels, avec une demande cyclique pour les produits chimiques liés à la construction.
Marché européen du chlore et de la soude
L'Europe devrait détenir une part de marché de 18 à 22 % en 2025, avec un taux de croissance annuel composé (TCAC) prévu de 1,8 à 2,5 % jusqu'en 2034. Les principaux marchés européens sont l'Allemagne, la France, l'Italie, les Pays-Bas, l'Espagne et le Royaume-Uni. Le coût de l'électricité et la décarbonation sont des facteurs déterminants pour l'utilisation des capacités et les choix technologiques.
Au Royaume-Uni, la demande provient des secteurs du traitement de l'eau, de la chimie et des procédés industriels. L'Allemagne bénéficie d'un avantage grâce à l'intégration poussée de son industrie chimique. La France profite d'une forte demande dans les domaines du traitement des produits chimiques et des eaux usées municipales. L'Italie et l'Espagne maintiennent leurs applications dans les détergents, le traitement de l'eau, l'agroalimentaire et la fabrication de produits chimiques. Les producteurs européens s'efforcent de réduire leur consommation d'électricité, d'utiliser des sources d'énergie renouvelables et de poursuivre une intégration aval ciblée afin de rester compétitifs face aux produits étrangers à bas prix.
Marché du chlore-alcali en Asie-Pacifique
La région Asie-Pacifique détiendra une part de marché d'environ 43 à 48 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 3,2 à 4,0 % jusqu'en 2034. La Chine demeure le premier marché national, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie présentent une demande diversifiée. Le développement des procédés chimiques, des infrastructures hydrauliques et des sites de production stimule la demande.
L'intégration chimique est le moteur de la Chine, l'Inde est portée par l'industrialisation et les investissements dans les infrastructures, le Japon et la Corée du Sud privilégient une production efficace et la valorisation des produits en aval, tandis que l'Australie dispose d'une capacité de production relativement faible mais d'une demande soutenue émanant des secteurs minier, du traitement de l'eau et des procédés industriels. La localisation de la production, l'efficacité énergétique et les infrastructures sont les principaux leviers des politiques visant à soutenir la demande régionale.
Marché du chlore et de la soude au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 2,5 % à 3,2 % jusqu'en 2034. L'Arabie saoudite domine le développement régional, grâce à son infrastructure pétrochimique bien intégrée, tandis que les Émirats arabes unis ont misé sur la diversification de leurs industries. L'Afrique du Sud continue de jouer un rôle essentiel dans les secteurs minier, du traitement de l'eau et de la production manufacturière.
La disponibilité énergétique dans la région permettrait le développement de procédés électrochimiques compétitifs grâce à une infrastructure intégrée. L'Arabie saoudite et les Émirats arabes unis ont poursuivi le développement de leurs chaînes de valeur chimiques en aval, générant ainsi une demande accrue de produits chlorés et de soude caustique.
Analyse de segmentation
Taper
Le segment « Type » comprend la soude caustique, le chlore, le carbonate de sodium et d'autres produits . La soude caustique demeure la principale catégorie de produits en raison de ses nombreuses utilisations dans les procédés chimiques, la production de pâtes et papiers, les détergents, le textile et les applications liées à l'alumine. Ce segment devrait enregistrer un TCAC de 2,8 % à 3,4 % entre 2026 et 2034. La rentabilité des produits reste étroitement liée au coût de l'électricité, au taux d'utilisation des capacités et à l'équilibre du chlore.
- Soude caustique : La demande est soutenue par le raffinage de l’alumine, la production de pâte à papier, de détergents, de textiles et la synthèse chimique. Sa facilité de transport, comparée à celle du chlore, permet un commerce international plus étendu et un meilleur équilibre de l’offre régionale.
- Chlore : La consommation est concentrée à proximité des sites de production en raison des contraintes de transport. La demande demeure liée au PVC, aux désinfectants, aux intermédiaires chlorés, aux produits pharmaceutiques et au traitement de l’eau, ce qui confère aux installations intégrées une importance stratégique.
- Carbonate de sodium : La demande se concentre dans les secteurs du verre, des détergents, des produits chimiques et des applications émergentes du verre solaire. L’augmentation de l’offre et les conditions de prix régionales influent considérablement sur les décisions d’utilisation et d’investissement des producteurs.
Application
Le segment des applications comprend le traitement chimique, les savons et détergents, le traitement de l'eau, le papier et la pâte à papier, le textile, l'agroalimentaire et d'autres secteurs . Le traitement chimique demeure le principal groupe d'applications, tandis que le traitement de l'eau devrait connaître une croissance comparativement plus rapide. Ce segment devrait enregistrer un TCAC de 2,6 % à 3,3 % entre 2026 et 2034. Le marché du chlore-alcali couvre donc à la fois les infrastructures essentielles et les industries manufacturières cycliques.
- Traitement chimique : Le chlore et la soude caustique servent d’intermédiaires fondamentaux pour les solvants, les polymères, les produits chimiques inorganiques et de nombreuses voies de synthèse en aval, soutenant une large consommation industrielle.
- Savons et détergents : La soude caustique intervient dans les procédés de saponification et de formulation, tandis que les produits chimiques dérivés du chlore contribuent à la fabrication de produits de blanchiment et d’assainissement. La demande en produits d’entretien domestiques et institutionnels soutient une consommation récurrente.
- Traitement de l'eau : Le chlore, les hypochlorites et la soude caustique sont largement utilisés pour la désinfection, l'ajustement du pH et le traitement chimique de l'eau. La modernisation des réseaux d'eau potable et la réutilisation des eaux usées industrielles renforcent la pertinence de ces applications à long terme.
- Papier et pâte à papier : La soude caustique est utilisée dans les procédés de fabrication de la pâte à papier et de blanchiment, tandis que les dérivés chlorés contribuent à certains traitements. La production d’emballages et de papier hygiénique génère une demande supplémentaire en aval.
- Textile : La soude caustique est utilisée dans la mercerisation et le traitement des textiles, ainsi que pour le traitement et l’apprêt des fibres. L’activité manufacturière en Asie constitue un important moteur de demande.
- Transformation des aliments : Les solutions de désinfection à base de chlore et de soude caustique soutiennent les programmes d’hygiène dans les installations de transformation des aliments, en particulier lorsque les systèmes de nettoyage automatisés nécessitent un dosage chimique contrôlé.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Traitement chimique |
Haut |
Chimie intégrée |
Mature |
|
Savons et détergents |
Haut |
Chimie de l'hygiène |
Mature |
|
Traitement de l'eau |
Haut |
Réutilisation de l'eau |
Mise à l'échelle |
|
Papier et pâte à papier |
Moyen |
Efficacité des processus |
Mature |
|
Textile |
Moyen |
Traitement des fibres |
Mature |
|
Transformation des aliments |
Moyen |
Systèmes d'assainissement |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du chlore-alcali
Expansion du traitement des eaux industrielles et municipales
La demande en traitement de l'eau demeure structurellement soutenue en raison du rôle indispensable du chlore et de la soude caustique dans la désinfection, la correction du pH, la neutralisation et d'autres opérations de traitement. Les services publics municipaux ont besoin d'un approvisionnement constant en produits chimiques malgré la périodicité de leur production, tandis que les entreprises industrielles traitent de plus en plus leurs propres eaux usées. L'augmentation des normes de rejet et la modernisation des infrastructures peuvent engendrer une hausse de la demande en produits chimiques, même en cas de faible augmentation de la production industrielle. Pour les producteurs, la répartition géographique de la demande en traitement de l'eau assure une certaine stabilité à leurs ventes de dérivés chlorés. Ce facteur est particulièrement important dans les pays d'Asie et du Moyen-Orient où l'urbanisation et l'industrialisation nécessitent une augmentation des capacités de traitement.
Traitement chimique à grande échelle et intégration en aval
Un secteur clé de la demande réside dans le traitement chimique, car le chlore et la soude caustique sont des produits intermédiaires et non de simples produits finis. Le chlore joue un rôle essentiel dans le chlorure de vinyle monomère, les solvants chlorés, l'acide chlorhydrique, les désinfectants et d'autres dérivés, tandis que la soude caustique intervient dans le traitement chimique, le raffinage, la fabrication de pâte à papier et les détergents. Ainsi, une production intégrée génère des effets multiplicateurs tout au long de la chaîne de valeur. L'augmentation des capacités dans les polymères, les produits chimiques de spécialité et les procédés industriels ne se traduit pas nécessairement par une augmentation équivalente dans tous les secteurs de produits en aval. Les entreprises dotées de capacités intégrées bénéficient d'une consommation interne de chlore et de la commercialisation de la soude caustique sur le marché externe.
Investissement dans les technologies membranaires et l'efficacité énergétique
L'électrolyse fait de l'électricité le principal poste de dépenses de la production de chlore-soude, ce qui rend les technologies membranaires et la gestion des procédés particulièrement précieuses. La modernisation des installations existantes permet de réduire la consommation d'électricité, d'améliorer l'homogénéité des produits et de satisfaire à des normes environnementales plus strictes. Les accords d'achat d'électricité renouvelable, la production d'électricité sur site, l'amélioration du suivi et l'automatisation des procédés sont désormais envisagés en complément des extensions traditionnelles. Cette approche permet non seulement de maîtriser la volatilité des coûts énergétiques, mais aussi de réduire l'intensité carbone. Cependant, les implications d'une telle évolution dépassent le simple cadre des coûts d'exploitation : grâce à l'augmentation du coût du carbone, les installations plus performantes resteront compétitives plus longtemps.
Tendances futures du marché du chlore-alcali
Électrolyse à faible émission de carbone et intégration des énergies renouvelables
Les principales tendances du marché du chlore-alcali devraient concerner l'approvisionnement en électricité à faible émission de carbone, les systèmes membranaires avancés, la gestion numérique de l'énergie et une meilleure récupération de l'hydrogène produit lors de l'électrolyse. Les producteurs ont évalué les contrats d'énergie renouvelable, la production sur site et les achats d'électricité flexibles afin d'atténuer leur vulnérabilité face à la volatilité du marché de l'énergie. Les futures usines intégreront probablement des cellules performantes ainsi que des systèmes de contrôle automatique de la densité de courant, de la qualité de la saumure et de la consommation d'énergie. La production d'hydrogène constituera une source de revenus supplémentaire pour les usines intégrées, notamment lorsque les raffineries, les entreprises chimiques ou les applications de mobilité à proximité généreront des demandes en hydrogène. Les réglementations industrielles et sur les émissions de carbone contribueront à accélérer les investissements dans des procédés plus propres. À terme, tous ces changements avantageront les exploitants d'usines performantes et de systèmes de gestion de l'énergie efficaces.
Usines numérisées et gestion flexible de la production
La transformation numérique devrait dépasser le simple cadre de la surveillance pour s'orienter vers des modèles opérationnels prédictifs reliant les électrolyseurs, les services publics, le stockage, la logistique et les usines en aval. L'intelligence artificielle et l'analyse avancée des données permettront d'identifier la dégradation des équipements, d'optimiser la consommation d'énergie, d'anticiper les besoins de remplacement des membranes et de coordonner la production de chlore avec la demande en dérivés. Une gestion flexible de la production deviendra de plus en plus précieuse dans un contexte de fluctuations des prix de l'électricité ou de variations rapides de la disponibilité des énergies renouvelables. Les producteurs pourront intégrer des jumeaux numériques aux systèmes de contrôle des procédés afin d'évaluer différents scénarios de production avant d'ajuster les conditions d'exploitation. Un contrôle qualité automatisé pourra également soutenir les applications de haute pureté dans les secteurs de l'électronique, de la pharmacie et de la fabrication de pointe. L'association des outils numériques et de l'ingénierie des procédés devrait améliorer la disponibilité des actifs et réduire les temps d'arrêt imprévus. À terme, l'investissement technologique pourrait devenir un avantage concurrentiel plus important que la capacité installée nominale.
Opportunités du marché du chlore-alcali
Plateformes intégrées de dérivés du chlore à faible empreinte carbone
Des opportunités d'investissement émergent autour des installations intégrées combinant l'électrolyse à la production de dérivés chlorés, d'acide chlorhydrique, d'hypochlorite, d'intermédiaires de PVC et à la valorisation de l'hydrogène. Ces plateformes permettent de réduire la dépendance aux marchés externes et d'améliorer l'équilibre du chlore en transformant les coproduits en produits transportables ou à plus forte valeur ajoutée. Les promoteurs devraient privilégier les sites bénéficiant d'un approvisionnement fiable en sel, d'une électricité compétitive, de pôles chimiques établis et de clients industriels à proximité. L'approvisionnement en énergie renouvelable peut améliorer le profil environnemental des nouvelles installations tout en réduisant leur exposition à la volatilité des énergies fossiles à long terme. Des partenariats stratégiques entre producteurs de chlore-alcali, fournisseurs d'énergie, fabricants de produits chimiques et fournisseurs de technologies peuvent répartir les besoins en capitaux et accélérer la commercialisation. Cette opportunité est particulièrement intéressante dans les régions en pleine expansion de la production chimique nationale, car les projets intégrés peuvent remplacer les dérivés importés tout en soutenant la production en aval et la résilience industrielle.
Traitement de l'eau et localisation de l'approvisionnement régional
Les prévisions du marché du chlore et de la soude caustique indiquent une opportunité intéressante pour les fournisseurs qui adaptent leur capacité de production aux investissements dans le traitement des eaux municipales, la réutilisation industrielle et le dessalement dans les régions souffrant de stress hydrique. La production locale de chlore, de soude caustique et d'hypochlorite permet de réduire les risques liés au transport et d'améliorer la fiabilité de l'approvisionnement des opérateurs d'infrastructures critiques. Les investisseurs peuvent privilégier les installations modulaires ou les extensions de capacité à proximité des grands axes de distribution d'eau plutôt que de dépendre exclusivement de grandes usines centralisées. Des partenariats avec des entreprises d'ingénierie, des sociétés de traitement des eaux et les autorités municipales peuvent garantir une demande prévisible grâce à des accords d'approvisionnement à long terme. Les marchés émergents du Moyen-Orient, d'Asie du Sud, d'Asie du Sud-Est et d'Afrique offrent un potentiel important, notamment là où les infrastructures hydrauliques se développent plus rapidement que l'offre locale de produits chimiques. Les producteurs qui combinent une logistique fiable, des qualités de produits adaptées et des équipements économes en énergie peuvent capter une demande durable liée aux infrastructures tout en réduisant leur exposition aux fluctuations du marché des matières premières.
Développements récents
- Juin 2026 : Grasim Industries Limited et Lubrizol Advanced Materials ont inauguré la première phase d’une usine de fabrication de résine CPVC sur le complexe chlore-alcali de Grasim à Vilayat, dans le Gujarat. Cette usine, d’une capacité de production annuelle de 50 000 tonnes , vise à renforcer la production nationale de CPVC pour la plomberie, la gestion de l’eau, la sécurité incendie et les canalisations industrielles.
- Décembre 2025 : Chlorum Solutions USA LLC a annoncé la signature d’un accord définitif portant sur l’acquisition d’Eddyville Chlor-Alkali, LLC, filiale de Cargill exploitant une usine de chlore-alcali dans l’Iowa. Cette usine produit de l’hypochlorite de sodium, de l’acide chlorhydrique et de la soude caustique grâce à la technologie membranaire. Cette acquisition s’inscrit dans la stratégie de Chlorum visant à implanter sa production au plus près de ses clients et renforce la fiabilité de l’approvisionnement en chlore-alcali dans le Midwest américain.
- Septembre 2025 : DCM Shriram Limited et Aarti Industries Limited ont annoncé un accord stratégique à long terme pour la fourniture de chlore à la future usine de produits chimiques en aval d’Aarti Industries à Jhagadia, dans le Gujarat. Les entreprises prévoient d’installer un pipeline souterrain gainé de chlore. Aarti devrait ainsi acheter 200 tonnes de chlore supplémentaires par jour en régime permanent, en plus de ses 150 tonnes quotidiennes actuelles.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -