
Marché des revêtements de sol en béton : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des revêtements de sol en béton : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de matériau (époxy, polyaspartique, acrylique, polyuréthane et autres), application (intérieur et extérieur) et utilisation finale (résidentiel et commercial).
- Statut : Données publiées
- Code du rapport : TIPTE100001093
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
2,83 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,06 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,67 %
taux de croissance
Marché adressable
35,67 milliards de dollars américains
(2026-2034)
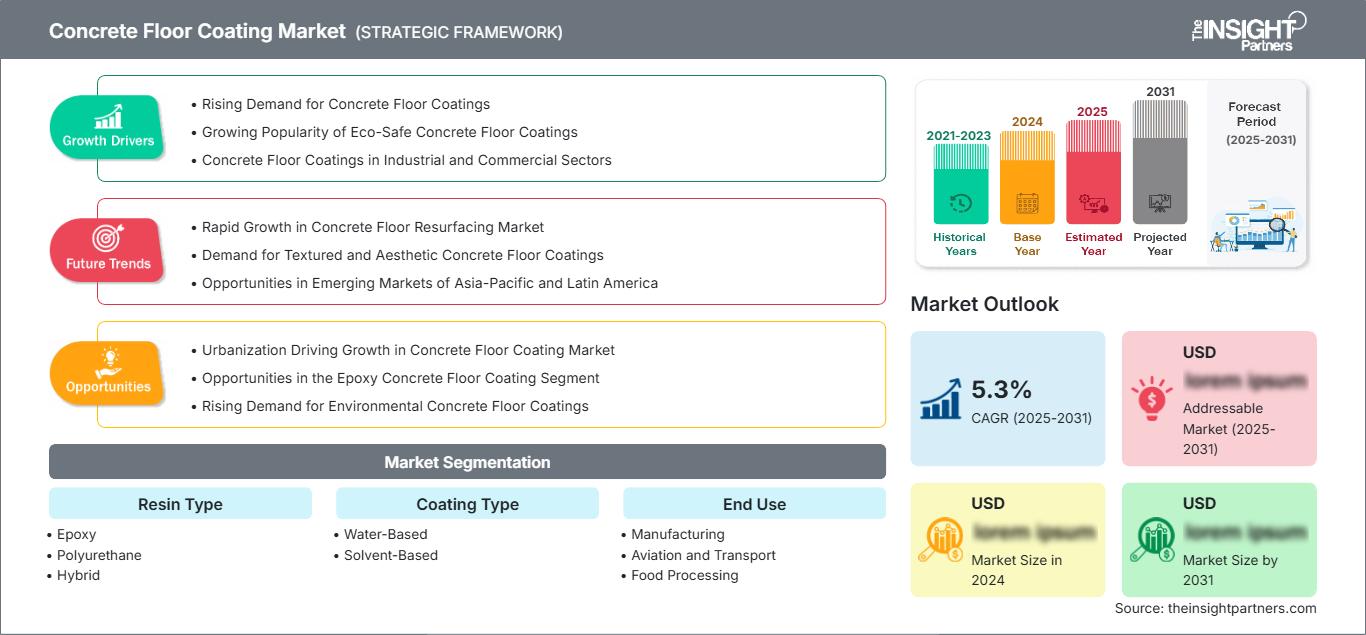
Le marché des revêtements de sol en béton était évalué à 2,83 milliards de dollars américains en 2025 et devrait atteindre 5,06 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,67 % sur la période 2026-2034. Cette demande est soutenue par la spécification croissante de systèmes de revêtement de sol durables, résistants aux produits chimiques et hygiéniques dans les installations industrielles. La technologie des résines, les exigences d'application, les considérations environnementales et les cycles de maintenance continuent d'influencer le choix des produits dans les principaux environnements d'utilisation finale.
En Amérique du Nord, le marché des revêtements de sol en béton devrait connaître une croissance annuelle composée (TCAC) estimée entre 6,1 % et 6,7 % entre 2026 et 2034. Cette croissance structurelle est soutenue par la rénovation des installations industrielles vieillissantes et par des investissements continus dans les infrastructures de production, de logistique, d'agroalimentaire et de transport. La demande est également influencée par les exigences en matière de résistance à l'abrasion, de remise en service rapide, de protection chimique, d'antidérapant et de systèmes de revêtement à faibles émissions.
Analyse et perspectives du marché des revêtements de sol en béton
- Amérique du Nord : L'Amérique du Nord représentait une part de 27 à 31 % en 2025 et devrait croître à un TCAC de 6,1 à 6,7 % entre 2026 et 2034, soutenue par la rénovation industrielle, la construction d'entrepôts et des exigences de performance rigoureuses.
- États-Unis : Les États-Unis représentaient 79 à 83 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,6 %, tirée par les applications de fabrication et de logistique.
- Europe : L'Europe détenait une part de marché de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,9 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à la modernisation industrielle et à des spécifications de revêtement axées sur la durabilité.
- Asie-Pacifique : La région Asie-Pacifique a capté une part de marché de 31 à 35 % en 2025 et devrait connaître une croissance annuelle composée de 7,1 à 7,8 %, la Chine, le Japon, l'Inde et la Corée du Sud bénéficiant de l'expansion du secteur manufacturier et des investissements dans les infrastructures.
- Segment le plus important : L’époxy, au sein du type de résine, détenait une part de marché de 54 à 58 % en 2025 et devrait croître à un TCAC de 6,3 à 6,8 %, conservant son leadership grâce à sa durabilité et à sa résistance chimique.
- Segment à forte croissance : Le segment hybride au sein du type de résine représentait une part de marché de 10 à 13 % en 2025 et devrait croître à un TCAC de 7,8 à 8,4 %, soutenu par la personnalisation des performances.
- Principales entreprises analysées en détail : A&I Coatings, dsm-firmenich AG, Nippon Paint Co., Ltd., The Lubrizol Corporation, 3M Company, Akzo Nobel NV, BASF SE, Axalta Coating Systems Ltd., Asian Paints PPG Pvt. Ltd. et PPG Industries, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des revêtements de sol en béton a évolué, passant des couches protectrices conventionnelles aux systèmes de revêtements de sol techniques combinant résines, granulats, primaires, scellants et couches de finition fonctionnelles. L'époxy reste une référence en matière d'adhérence et de résistance chimique, tandis que les revêtements polyuréthanes, polyaspartiques et hybrides conviennent aux environnements exigeants en termes de flexibilité, de stabilité aux UV, de durcissement rapide et d'entretien. Le développement des formulations se concentre désormais sur la vitesse d'application, la préparation de la surface, la durabilité et la réduction des émissions.
Il semble que les innovations futures se concentreront sur des formulations à base d'eau et à haute teneur en solides, des systèmes à durcissement rapide et des revêtements spécialisés pour les environnements industriels. Les centres de production de la région Asie-Pacifique devraient bénéficier de la majeure partie des investissements, tout en devant se conformer aux réglementations environnementales strictes en vigueur en Europe.
Rapport sur le marché des revêtements de sols en béton
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,83 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,06 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,67% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des revêtements de sol en béton
La demande est soutenue par les installations industrielles qui recherchent des intervalles de maintenance plus longs et une réduction des perturbations liées aux réparations de sols. La croissance du marché des revêtements de sols en béton est étroitement liée à la production manufacturière, à la construction d'entrepôts, aux capacités de transformation alimentaire et à la rénovation des dalles existantes. La chaîne de valeur comprend les fournisseurs de résines et d'additifs, les formulateurs, les producteurs de granulats, les distributeurs, les entreprises spécialisées dans les revêtements de sols et les exploitants d'installations. La performance du système dépend fortement de la qualité de la préparation de la surface et de l'installation.
La dynamique de l'offre favorise de plus en plus les fournisseurs capables de livrer des systèmes de revêtement de sol complets plutôt que des matériaux de revêtement individuels. Les résines époxy et polyuréthane restent essentielles, tandis que les agents de durcissement, les pigments, les granulats et les additifs fonctionnels différencient les systèmes finaux. La localisation de la production contribue à réduire les risques liés au transport et à améliorer la réactivité technique. La part de marché des revêtements de sol en béton est de plus en plus déterminée par la performance sur l'ensemble du cycle de vie, les temps d'arrêt requis, la compatibilité avec le support et les compétences des entrepreneurs, plutôt que par le seul prix du revêtement.
L'intensité concurrentielle de ces entreprises dépendra de leurs compétences en formulation et en application, de leurs capacités de production régionales et de la diversité de leurs produits. Des sociétés comme Sika, BASF, Akzo Nobel, Axalta, Nippon Paint et Asian Paints PPG proposent des gammes de peintures très diversifiées. La compétitivité de Lubrizol Corporation repose quant à elle sur son expertise en polymères et en formulation.
Les investissements se concentrent de plus en plus sur la chimie à faibles émissions, la flexibilité de production et les infrastructures techniques locales. L'analyse du marché des revêtements de sol en béton indique que les fournisseurs disposant de plateformes de résine performantes peuvent étendre leur offre à de multiples applications industrielles en adaptant les profils de durcissement, la résistance chimique, les propriétés antidérapantes et les caractéristiques décoratives. Le positionnement stratégique évolue donc des revêtements autonomes vers des systèmes intégrés, bénéficiant d'une assistance à la spécification, de relations privilégiées avec les entrepreneurs et de services tout au long du cycle de vie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des revêtements de sol en béton : Perspectives stratégiques
Perspectives régionales
Marché des revêtements de sol en béton en Amérique du Nord
L'Amérique du Nord représentait entre 27 et 31 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,1 à 6,7 % jusqu'en 2034, selon le rapport sur le marché des revêtements de sol en béton . Les États-Unis sont le principal consommateur régional, tandis que le Canada contribue à cette croissance grâce à ses activités de fabrication, d'entreposage, de transformation alimentaire et de modernisation des infrastructures. Dans les installations industrielles, il est devenu indispensable de disposer de surfaces résistantes à l'abrasion et aux produits chimiques, hygiéniques et faciles d'entretien. Le remplacement des sols usés constitue également une source régulière de demande.
Le marché régional bénéficie du nombre important d'installations industrielles existantes et des investissements réalisés dans les infrastructures logistiques. L'époxy restera privilégié dans des conditions difficiles, tandis que le polyuréthane et les technologies à base d'eau répondront aux exigences de flexibilité et de maîtrise des odeurs. De plus en plus, les entrepreneurs et les propriétaires d'installations exigeront une mise en œuvre rapide, sans interruption de production. Le marché régional profitera de la demande croissante de revêtements de sol spécialisés pour les industries agroalimentaire, pharmaceutique, automobile, aéronautique et de pointe.
Marché américain des revêtements de sol en béton
Les États-Unis représentaient 79 à 83 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,6 %, selon les prévisions du marché des revêtements de sol en béton . La demande est concentrée dans les usines de fabrication, les centres de distribution, les installations agroalimentaires, les aéroports et les ateliers industriels. Sika, BASF, Axalta, PPG, 3M et d'autres fournisseurs sont présents commercialement et techniquement, assurant ainsi une large disponibilité des produits et un vaste réseau d'entrepreneurs.
Les tendances actuelles privilégient les revêtements à séchage rapide, à faible odeur et résistants au trafic. Les industries agroalimentaires recherchent des surfaces faciles à nettoyer et antidérapantes, tandis que les entrepôts privilégient les systèmes résistants à l'abrasion et faciles d'entretien. L'industrie manufacturière exige des revêtements conducteurs, antistatiques et résistants aux produits chimiques. La rénovation est essentielle, car les exploitants peuvent rechercher des systèmes de sols sans entreprendre de travaux de structure.
Marché européen des revêtements de sol en béton
L'Europe détenait une part de marché de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,9 % jusqu'en 2034, l'Allemagne étant le pays leader. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne constituent ensemble une base industrielle solide, tandis que la réglementation environnementale encourage les formulations à faibles émissions et les pratiques d'application efficaces, reflétant ainsi l' évolution du marché des revêtements de sol en béton .
Le marché britannique est soutenu par les infrastructures logistiques, agroalimentaires, manufacturières, de rénovation et de transport. L'Allemagne bénéficie des secteurs de l'automobile, de l'ingénierie, de la chimie et de la production industrielle, qui exigent des systèmes de revêtement de sol durables. La France, l'Italie et l'Espagne contribuent à la demande grâce à la production, l'entreposage, l'agroalimentaire et la rénovation de bâtiments commerciaux et industriels. Partout en Europe, les spécifications des revêtements prennent de plus en plus en compte les émissions, l'exposition des travailleurs, la préparation du support, la durabilité et les intervalles de maintenance, en plus du coût initial.
Marché des revêtements de sol en béton en Asie-Pacifique
Le marché des revêtements de sol en béton en Asie-Pacifique représentait 31 à 35 % du marché mondial en 2025 et devrait croître à un TCAC de 7,1 à 7,8 % jusqu'en 2034. La Chine est le principal pays acteur de ce marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'expansion du secteur manufacturier, le développement de la logistique, la production électronique et la modernisation industrielle soutiennent la demande.
La Chine constitue le principal pôle manufacturier régional, tandis que l'Inde s'appuie sur des corridors industriels et le développement d'entrepôts. Le Japon et la Corée du Sud privilégient les revêtements de sol haute performance dans les secteurs de la fabrication de pointe, de l'électronique et de l'automobile. L'Australie contribue par ses infrastructures minières, sa logistique et la rénovation industrielle. L'accent mis par les politiques publiques sur les capacités de production, les investissements dans les infrastructures et la performance environnementale favorise l'adoption accrue des systèmes de revêtements techniques.
Marché des revêtements de sol en béton au Moyen-Orient et en Afrique
Le marché des revêtements de sol en béton au Moyen-Orient et en Afrique représente une part plus restreinte de la demande régionale. L'Arabie saoudite et les Émirats arabes unis, grâce à la diversification industrielle, la logistique, l'aviation et les programmes d'infrastructures, en sont les principaux moteurs. L'Afrique du Sud contribue majoritairement à ce marché par le biais de la production manufacturière, des installations minières, des entrepôts et de l'agroalimentaire. Le taux de croissance annuel composé (TCAC) de ce marché régional est estimé entre 5,8 % et 6,5 % jusqu'en 2034.
L'Arabie saoudite tire profit de ses investissements dans l'industrie et les infrastructures ; les Émirats arabes unis connaissent une forte demande en matière de logistique, d'aviation, de production et d'installations commerciales. Les installations énergivores nécessitent des produits chimiques et une résistance à l'abrasion, tandis que les secteurs agroalimentaire et pharmaceutique requièrent des normes d'hygiène strictes. La demande en eau osmosée au Moyen-Orient et en Afrique (RO-MEA) est fragmentée, mais soutenue par la modernisation des infrastructures et le développement industriel.
Analyse de segmentation
Type de résine
Le type de résine demeure le principal critère de différenciation des performances, l'époxy conservant la plus grande part de marché. Le marché des revêtements de sols en béton intègre de plus en plus les systèmes polyuréthanes et hybrides lorsque la flexibilité, la stabilité aux UV, le durcissement rapide ou une résistance chimique spécifique sont requis. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,3 % à 7,1 % entre 2026 et 2034, les utilisateurs industriels privilégiant la performance sur le long terme et les spécifications propres à chaque application.
- Époxy : L’époxy demeure la résine dominante grâce à sa forte adhérence, sa résistance chimique, sa durabilité mécanique et son aptitude aux sols industriels lourds. Elle est largement utilisée dans les usines, les entrepôts et les installations de transformation.
- Polyuréthane : Les systèmes en polyuréthane répondent aux exigences des environnements nécessitant flexibilité, résistance à l’abrasion, aux cycles thermiques et à une meilleure stabilité aux ultraviolets. Leur aptitude aux conditions d’utilisation difficiles favorise leur adoption dans les installations industrielles et de transport.
- Hybride : Les systèmes hybrides combinent des attributs de performance sélectionnés parmi plusieurs chimies de résine. Leur importance stratégique s’accroît lorsque les utilisateurs exigent des caractéristiques de durcissement, de durabilité, d’esthétique et d’application personnalisées au sein d’une même spécification de revêtement de sol.
Type de revêtement
Sur le marché des revêtements de sol en béton , le type de revêtement influe sur les conditions d'application, le profil environnemental, le comportement au durcissement et l'adéquation aux installations. Les formulations à base d'eau sont de plus en plus prisées lorsque la réduction des odeurs et de l'exposition aux solvants est un critère important, tandis que les systèmes à base de solvants restent pertinents pour les applications exigeant des performances élevées. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 7,0 % entre 2026 et 2034.
- Revêtements à base d'eau : Ces revêtements sont particulièrement adaptés aux applications où la réduction des odeurs, la facilité d'application et la diminution des émissions de solvants sont des priorités. Leur adoption est favorisée par la rénovation des bâtiments occupés et les exigences d'achats responsables.
- Systèmes à base de solvants : Ces systèmes restent importants lorsque la pénétration, les caractéristiques d’application ou les exigences de performance établies influencent les spécifications. Leur utilisation se poursuit dans certains environnements industriels, avec des applicateurs expérimentés et dans des conditions d’application contrôlées.
Utilisation finale
Le choix du revêtement est déterminé par l'utilisation finale, notamment en fonction de l'intensité du trafic, des conditions d'exposition, des exigences d'hygiène et des temps d'arrêt. Le secteur manufacturier représente un important segment de la demande, tandis que l'aéronautique et les transports, l'agroalimentaire et les ateliers industriels requièrent des systèmes de plus en plus spécialisés. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,5 % à 7,2 % entre 2026 et 2034, portée par la rénovation industrielle et la modernisation des installations.
- Production : Les installations de production doivent résister à l’usure mécanique, aux huiles, aux produits chimiques, aux chocs et à la circulation continue des véhicules. Les revêtements facilitent également le nettoyage et le zonage visuel des zones de production.
- Aéronautique et transport : Les installations aéronautiques et de transport privilégient la résistance aux carburants, aux fluides hydrauliques, à l’abrasion et aux mouvements d’engins lourds. Un durcissement rapide est un atout stratégique majeur lorsque les interruptions d’exploitation doivent être minimisées.
- Industrie agroalimentaire : Les installations de transformation alimentaire privilégient l’hygiène, la facilité de nettoyage, la résistance au glissement, la résistance chimique et la durabilité thermique. Les revêtements de sol sont choisis pour résister aux lavages et désinfections répétés, ainsi qu’à l’exposition aux produits chimiques utilisés dans l’industrie agroalimentaire.
- Sols d'ateliers industriels : Les sols d'ateliers industriels nécessitent une protection fiable contre le trafic, l'abrasion, les chocs et les déversements. Les spécifications des revêtements doivent généralement trouver un équilibre entre durabilité, rapidité d'installation, exigences d'entretien et coût total du cycle de vie.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Fabrication |
Haut |
Robuste |
Mature |
|
Aviation et transport |
Moyen |
Guérison rapide |
Mise à l'échelle |
|
Transformation des aliments |
Moyen |
Sols hygiéniques |
Mise à l'échelle |
|
Atelier industriel |
Haut |
Résistance à l'usure |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des revêtements de sol en béton
Expansion des installations de fabrication et de logistique automatisées
La résistance à l'abrasion et aux chocs, la propreté et la maintenance à intervalles réguliers des sols en béton deviennent essentielles en raison des contraintes mécaniques croissantes exercées par les chariots élévateurs, les robots mobiles, les systèmes de palettes et autres machines en fonctionnement continu. De plus, les nouvelles usines offrent aux fabricants de revêtements la possibilité de spécifier ces derniers dès le début de la construction. Pour ces fabricants, cette tendance se traduit par une demande accrue de solutions systémiques basées sur l'utilisation d'apprêts, de résines, d'agrégats et de couches de finition. Les propriétaires d'installations bénéficient ainsi d'une usure de surface réduite et d'une maintenance simplifiée. L'influence de ce facteur est particulièrement marquée dans les installations à haut débit, où tout dommage aux sols peut perturber le flux de matières. Cette tendance se poursuivra avec l'essor de l'automatisation.
Accent accru sur l'hygiène industrielle et la sécurité au travail
On accorde une importance croissante aux revêtements de sol industriels, non plus seulement à leur protection, mais aussi à leur hygiène et à leur sécurité. Les salles blanches, les usines agroalimentaires et autres environnements contrôlés nécessitent des sols résistants aux produits chimiques de nettoyage, aux lavages fréquents, aux chocs thermiques et au trafic intense, tout en conservant leurs propriétés antidérapantes. Des exigences similaires existent dans les usines de fabrication, où les sols doivent minimiser la poussière, être faciles à nettoyer et visuellement organisés. Ceci renforce l'importance technique des revêtements en résine et des finitions spéciales. Les fabricants capables de prouver la compatibilité de leurs produits dans ces conditions ont de meilleures chances d'obtenir des spécifications. À la demande générée par les nouveaux bâtiments s'ajoute un autre facteur de marché : les installations anciennes nécessitent fréquemment une rénovation pour maintenir les normes d'exploitation.
Transition vers des formulations à faibles émissions et plus efficaces
Les considérations environnementales influencent fortement le choix des formulations pour les applications de revêtements industriels, notamment lorsque les installations sont occupées pendant les travaux de rénovation ou lorsque l'exposition des travailleurs est strictement contrôlée. Les systèmes à base d'eau, à haute teneur en solides, à faible odeur et à durcissement rapide permettent de limiter les contraintes d'application tout en respectant les objectifs environnementaux. Ce nouveau facteur de concurrence s'explique par le fait que les formulateurs doivent maintenir la résistance à l'abrasion, l'adhérence, la résistance chimique et l'esthétique, tout en limitant l'utilisation de solvants ou en améliorant l'efficacité d'application. Les fournisseurs à la pointe des technologies des polymères et des agents de durcissement peuvent se démarquer par des performances accrues et des émissions réduites. Par ailleurs, un durcissement plus rapide permet aux utilisateurs de réduire les temps d'arrêt. Progressivement, les critères d'achat privilégieront les qualités de formulation et les performances d'application plutôt que le type de résine ou le coût.
Tendances futures du marché des revêtements de sol en béton
Intégration des outils de spécification intelligente et d'application numérique
L'achat de revêtements de sol sera à l'avenir davantage axé sur les données, les outils numériques facilitant le processus pour les entrepreneurs et les propriétaires d'installations. Ils permettront d'adapter les revêtements aux caractéristiques du support, à la charge de trafic, à l'exposition chimique, à la température et aux besoins d'entretien. La sélection numérique des produits contribue à éviter les erreurs de spécification en corrélant les facteurs opérationnels avec des revêtements compatibles entre eux (primaires, résines, granulats et couches de finition). La documentation numérique des conditions d'installation et des calendriers d'entretien renforce la traçabilité des processus. Pour les fabricants, la numérisation est un outil précieux pour développer des relations techniques avec leurs clients, évitant ainsi les déplacements commerciaux. À terme, ce processus garantit une plus grande cohérence dans le choix des systèmes et une efficacité accrue des entrepreneurs. Cette tendance devrait s'appliquer tout particulièrement aux réseaux internationaux d'entreprises manufacturières.
Croissance des plateformes de résines biosourcées et à faible empreinte carbone
Les formulateurs de revêtements seront incités à privilégier les matières premières renouvelables ou à faible empreinte carbone, dès lors qu'elles répondent aux exigences de haute performance. Cette transition ne sera probablement pas uniforme, car les revêtements de sol industriels doivent présenter une résistance chimique, mécanique et thermique élevée. Les ingrédients biosourcés seront remplacés par des résines, liants, additifs ou agents de durcissement sélectionnés, préservant ainsi les performances. Les systèmes hybrides offriront un compromis entre performance et réduction de l'impact environnemental. Outre la durée de vie et l'empreinte carbone, la durabilité et les cycles de maintenance seront évalués, car une durée de vie plus longue peut compenser une partie des coûts environnementaux liés au remplacement.
Opportunités du marché des revêtements de sol en béton
Systèmes de revêtements de sol spécialisés pour la fabrication à haute valeur ajoutée
Les environnements de production à haute valeur ajoutée offrent des perspectives intéressantes aux fournisseurs capables d'adapter leurs revêtements aux exigences spécifiques de chaque procédé, plutôt qu'aux spécifications industrielles générales. Les industries des semi-conducteurs, de l'électronique, de la pharmacie, des batteries et de la mécanique de précision peuvent avoir des besoins particuliers en matière de résistance chimique, de contrôle électrostatique, de propreté, de réduction de la formation de particules et de stabilité dimensionnelle. Les fournisseurs peuvent accroître la valeur ajoutée de leurs offres en y intégrant des services d'ingénierie système, d'analyse de substrat, de suivi de l'application des revêtements et de planification de la maintenance. Les investissements régionaux dans la production représentent une excellente opportunité pour les centres techniques locaux, capables de fournir des services de formation à la spécification et aux sous-traitants. Par ailleurs, la concurrence entre les fabricants ne repose plus nécessairement sur le prix de la résine, mais plutôt sur la performance et la fiabilité des systèmes de revêtement.
Solutions de rénovation pour le parc immobilier industriel vieillissant
Les bâtiments industriels offrent une opportunité majeure à cet égard, car ils permettent de rénover les surfaces sans nécessairement remplacer la dalle. Les systèmes peuvent être conçus sur mesure pour les surfaces fissurées, détériorées, contaminées chimiquement et soumises à un usage intensif, tout en réduisant les temps d'arrêt. De plus, il est possible de développer des systèmes à prise rapide, des primaires résistants à l'humidité, des systèmes de resurfaçage en couches minces et des solutions de réparation localisées. Par ailleurs, les entreprises de construction constituent un autre canal de commercialisation potentiel pour ces produits, car la réussite de la rénovation dépend notamment de la préparation de la surface, de l'évaluation de l'humidité, du mélange et de l'épaisseur d'application.
Développements récents
- Mars 2026 : ARMOVEX annonce le lancement officiel de son système révolutionnaire de revêtement de sol en béton, une solution pulvérisable conçue aussi bien pour les professionnels que pour les bricoleurs avertis. Pensé dès le départ pour simplifier l’application et éviter les désagréments liés au revêtement de sol en béton, ARMOVEX s’impose comme un produit novateur qui transforme radicalement la façon de réaliser des sols.
- Juin 2026 : TORQ Coatings, une entreprise de revêtements de béton haut de gamme spécialisée dans les solutions de revêtement de sol résidentielles et commerciales haute performance, a annoncé son lancement officiel dans la région de Chicago, et son expansion sur le marché de Milwaukee est déjà en cours.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -