
Marché des produits chimiques de traitement de surface du béton : prévisions 2034
Marché des produits chimiques pour le traitement des surfaces en béton : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de produit (mastics, agents de démoulage, produits de cure, autres) ; utilisateur final (commercial, municipal, industriel, résidentiel) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018863
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
9,64 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,27 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,08 %
taux de croissance
Marché adressable
106,53 milliards de dollars américains
(2026-2034)
Le marché des produits chimiques pour le traitement des surfaces en béton était évalué à 9,64 milliards de dollars américains en 2025 et devrait atteindre 13,27 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,08 % entre 2026 et 2034. Le développement de ce marché est soutenu par la hausse de l'activité de construction, l'importance accrue accordée à la durabilité du béton, l'adoption plus fréquente de systèmes de protection spécialisés et la demande de solutions qui améliorent la qualité des surfaces, les performances de durcissement et l'efficacité des coffrages dans divers environnements de construction.
En Amérique du Nord, le marché des produits chimiques pour le traitement des surfaces en béton devrait connaître une croissance annuelle composée (TCAC) de 3,7 % à 4,3 % entre 2026 et 2034. La demande structurelle est soutenue par la réhabilitation des infrastructures et la construction commerciale, tandis que le vieillissement des ouvrages en béton accroît les exigences en matière de protection des surfaces, de cure efficace et de solutions chimiques favorisant l'entretien. Les normes environnementales encouragent également le développement de formulations à faibles émissions et à base d'eau.
Analyse et perspectives du marché des produits chimiques pour le traitement des surfaces en béton
- Amérique du Nord : La région devrait détenir une part de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 3,7 à 4,3 % entre 2026 et 2034, grâce à la réhabilitation des infrastructures, au développement commercial et à l'entretien des actifs en béton vieillissants.
- États-Unis : On estime que les États-Unis représenteront 80 à 84 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,6 à 4,2 % entre 2026 et 2034, tirée par les infrastructures et les applications commerciales.
- Europe : On estime que l'Europe représentera une part de 23 à 27 % en 2025 et connaîtra une croissance annuelle composée de 3,5 à 4,1 %, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne soutenant la demande grâce à des programmes de rénovation et d'infrastructures.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 30 à 34 % en 2025 et connaître une croissance annuelle composée de 5,0 à 5,6 %, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Segment le plus important : Les produits d’étanchéité devraient détenir une part de marché de 46 à 50 % en 2025 et devraient connaître une croissance annuelle composée de 4,0 à 4,5 % jusqu’en 2034.
- Segment à forte croissance : Les utilisateurs finaux municipaux devraient représenter une part de 21 à 25 % en 2025 et devraient connaître une croissance annuelle composée de 4,8 à 5,4 % jusqu’en 2034.
- Principales entreprises analysées en détail : Akzo Nobel NV, Arkema SA, BASF SE, Croda International Plc., Dow Inc., Henkel Corporation, Laticrete International, Inc., Sika AG, The Euclid Chemical Company et RPM International Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
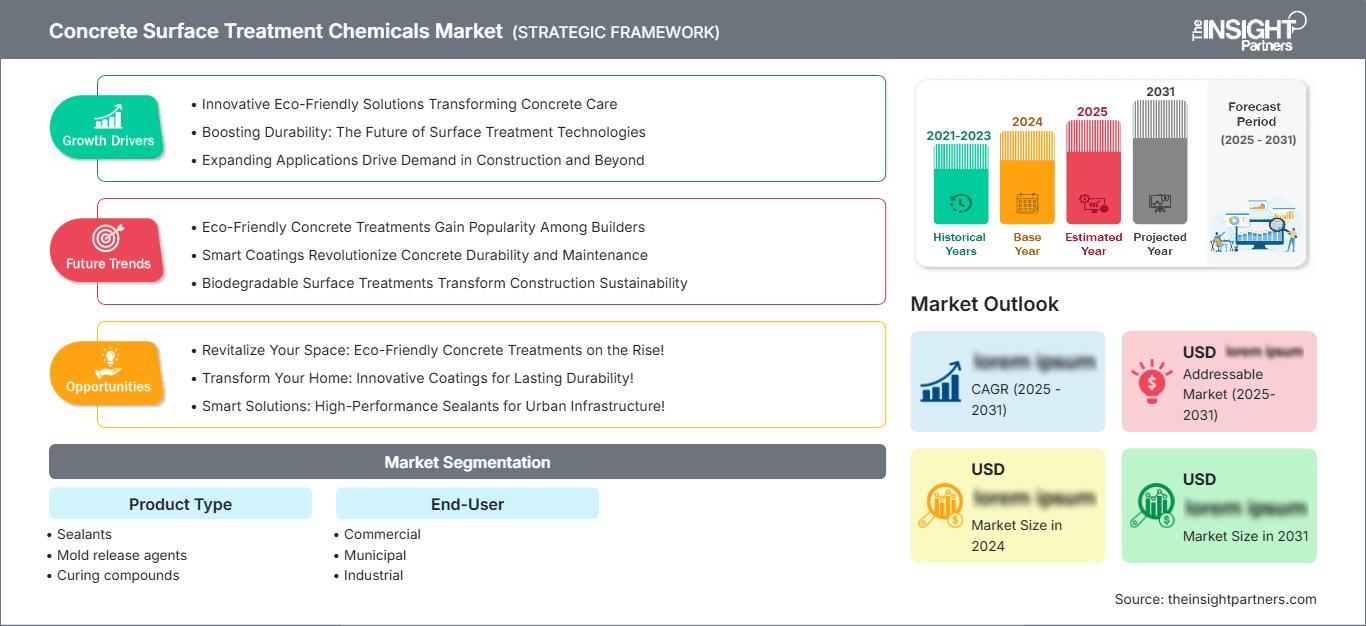
Le marché des produits chimiques pour le traitement des surfaces en béton s'oriente vers des formulations multifonctionnelles alliant protection, durabilité, contrôle du durcissement et efficacité d'application. Les mastics d'étanchéité gagnent en performance grâce à l'utilisation de polymères, permettant ainsi une meilleure résistance aux mouvements, à l'humidité, aux produits chimiques et aux variations de température. Par ailleurs, les agents de démoulage évoluent vers des produits à base d'eau et à faibles émissions, tandis que les produits de cure privilégient la rétention d'humidité. Les tendances futures s'orienteront vers le développement de produits à faible teneur en COV, à base de matériaux biosourcés et recyclables, ainsi que vers des produits compatibles avec les systèmes de béton à faible empreinte carbone. Le marché de la construction est en croissance en Asie-Pacifique, au Moyen-Orient et en Afrique, porté par l'augmentation des investissements dans les infrastructures.
Portée du rapport sur le marché des produits chimiques pour le traitement des surfaces en béton
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,64 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,27 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,08% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des produits chimiques pour le traitement des surfaces en béton
La croissance de la demande est étroitement liée à la construction en béton, à l'entretien des infrastructures, à la production d'éléments préfabriqués et à la rénovation des bâtiments. Le marché des produits chimiques pour le traitement de surface du béton est stimulé par la nécessité de prévenir les infiltrations d'humidité, de contrôler les pertes d'eau prématurées, d'améliorer l'aspect de surface et de simplifier le décoffrage. La chaîne de valeur englobe les producteurs de produits chimiques, les fournisseurs de résines et d'additifs, les formulateurs, les distributeurs, les entrepreneurs, les fabricants d'éléments préfabriqués et les maîtres d'ouvrage.
La disponibilité des polymères, résines, minéraux, cires et additifs spéciaux influence la dynamique de l'approvisionnement. Leurs performances varient selon la formulation, le support, les conditions climatiques, le type d'application et les exigences des projets. Les mastics doivent présenter des propriétés d'adhérence et de dilatation, les produits de durcissement une formation de film contrôlée et les agents de démoulage des propriétés de séparation et un aspect de surface optimal. L'assistance technique est donc essentielle pour la conception de produits sur mesure.
Le secteur concurrentiel se compose d'entreprises de chimie de spécialité diversifiées et de fournisseurs du secteur de la construction. Akzo Nobel NV, Arkema SA, BASF SE, Croda International Plc., Dow Inc. et Henkel Corporation proposent des technologies chimiques, des liants, des additifs et des formulations pour la construction, tandis que Sika AG, Laticrete International, Inc., The Euclid Chemical Company et RPM International Inc. interviennent dans le domaine des systèmes de construction adaptés à des applications spécifiques.
Les investissements stratégiques s'orientent de plus en plus vers des formulations durables, une production locale et des laboratoires d'application. Les fournisseurs disposant de vastes réseaux de distribution peuvent proposer des produits de traitement de surface associés à des systèmes de béton et de construction plus complets, tandis que les spécialistes peuvent se différencier par la performance de leurs formulations. L'analyse du marché des produits chimiques pour le traitement de surface du béton indique que le positionnement concurrentiel dépend de plus en plus de la performance sur l'ensemble du cycle de vie, du profil environnemental, de la productivité d'application et de la compatibilité avec l'évolution des formulations de béton.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des produits chimiques pour le traitement des surfaces en béton : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des produits chimiques pour le traitement des surfaces en béton
On estime que l'Amérique du Nord détiendra entre 25 et 29 % du marché des produits chimiques pour le traitement des surfaces en béton en 2025 et que ce marché devrait croître à un TCAC de 3,7 à 4,3 % jusqu'en 2034. Les États-Unis sont le principal marché régional, tandis que la contribution du Canada se traduit par la réhabilitation des infrastructures, la construction commerciale, les travaux de transport et la croissance industrielle. La détérioration des ponts, des parkings, des routes et des installations publiques engendre des besoins réguliers en matière de protection des structures en béton.
Le marché régional sera porté par la demande de produits minimisant la pénétration d'humidité, l'usure, les fissures et la fréquence des interventions de maintenance. Les consommateurs commerciaux et industriels privilégient désormais les traitements chimiques, non seulement en fonction du prix, mais aussi de la durée de vie des produits et de leur efficacité d'application.
Marché américain des produits chimiques pour le traitement des surfaces en béton
Les États-Unis devraient représenter entre 80 et 84 % de la demande nord-américaine en 2025 et leur croissance annuelle composée (TCAC) devrait se situer entre 3,6 et 4,2 % jusqu'en 2034. Sika AG, BASF SE, Henkel Corporation, Dow Inc., The Euclid Chemical Company et RPM International Inc. possèdent d'importants portefeuilles de produits pour le secteur de la construction, destinés à de multiples applications du béton. Le rapport sur le marché des produits chimiques pour le traitement des surfaces du béton analyse le positionnement concurrentiel et les développements stratégiques de ces acteurs clés du secteur.
La demande est générée par les bâtiments commerciaux, les infrastructures de transport, les industries et la construction de logements. Les produits d'étanchéité sont particulièrement nécessaires pour compenser les mouvements et protéger contre l'humidité, tandis que les agents de cure sont indispensables lors du coulage de grandes surfaces de béton. Les programmes de réhabilitation urbaine accroissent la demande de revêtements protecteurs appliqués aux ponts, aux chaussées, aux bâtiments publics et aux réseaux d'adduction d'eau.
Marché européen des produits chimiques pour le traitement des surfaces en béton
On estime que l'Europe représentera entre 23 et 27 % du marché en 2025 et que sa part devrait croître à un TCAC de 3,5 à 4,1 % jusqu'en 2034. L'Allemagne est le pays leader, suivie de la France, du Royaume-Uni, de l'Italie et de l'Espagne. La rénovation, la modernisation des infrastructures, les améliorations en matière d'efficacité énergétique et les exigences environnementales favorisent l'adoption de technologies avancées de protection des surfaces sur le marché des produits chimiques pour le traitement des surfaces en béton .
Au Royaume-Uni et en Allemagne, la demande est forte pour les revêtements utilisés dans la rénovation, l'entretien des infrastructures, la construction commerciale et les applications industrielles. En France et en Italie, les infrastructures de transport et la rénovation des bâtiments constituent d'importants débouchés pour les peintures et les revêtements, tandis qu'en Espagne, ils sont utilisés dans l'aménagement urbain, la construction liée au tourisme et les infrastructures. En Europe, les peintures à faible teneur en COV, les peintures à l'eau et les revêtements durables gagnent en popularité.
Marché des produits chimiques pour le traitement des surfaces en béton en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 30 à 34 % en 2025 et afficher une croissance annuelle composée (TCAC) de 5,0 à 5,6 % jusqu'en 2034. La Chine domine la demande régionale, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. Le développement des infrastructures, la construction industrielle, l'urbanisation et la rénovation favorisent une large adoption des produits sur le marché des produits chimiques pour le traitement des surfaces en béton .
La Chine et l'Inde offrent d'importantes opportunités de volume, tandis que le Japon et la Corée du Sud privilégient la durabilité et la qualité de construction avancée. L'Australie bénéficie de l'entretien de ses infrastructures et du développement commercial. Un soutien politique aux transports, au logement, aux installations industrielles et aux infrastructures urbaines devrait stimuler la demande de systèmes de protection et de durcissement, notamment lorsque la priorité est donnée à une durée de vie plus longue et à des besoins de maintenance réduits.
Marché des produits chimiques pour le traitement des surfaces en béton au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 4,4 % à 5,0 % jusqu'en 2034, l'Arabie saoudite étant le principal moteur de la demande régionale. Les Émirats arabes unis contribuent à cette croissance par le biais du commerce, de l'hôtellerie, des infrastructures et du développement urbain, tandis que l'Afrique du Sud demeure un secteur important pour les applications industrielles et les infrastructures.
Les grands projets énergétiques, de transport, hydrauliques et urbains engendrent une demande accrue en matière de protection du béton face aux conditions climatiques extrêmes. Les températures élevées, l'exposition aux ultraviolets, la poussière et les variations d'humidité renforcent l'importance d'un durcissement et d'une étanchéité fiables. L'Arabie saoudite et les Émirats arabes unis devraient demeurer des pôles de croissance clés, tandis que le développement des infrastructures dans le reste du Moyen-Orient et de l'Afrique élargit le champ des possibles.
Analyse de segmentation
Type de produit
Le segment « Type de produit » devrait connaître une croissance annuelle composée de 3,9 % à 4,4 % jusqu’en 2034, les mastics représentant la catégorie la plus importante. Le choix des produits dépend de plus en plus de l’équilibre recherché entre la résistance à l’humidité, la capacité de mouvement, le comportement au durcissement, la finition de surface, la rapidité d’application et les caractéristiques environnementales des structures en béton.
- Mastics : Les mastics conservent leur position dominante car les joints, les fissures, les pénétrations et les interfaces nécessitent des barrières flexibles contre l’humidité et les agressions environnementales dans les structures commerciales, municipales, industrielles et résidentielles.
- Agents de démoulage : Les agents de démoulage restent essentiels dans la production de pièces préfabriquées et coulées en place, car une séparation nette réduit les défauts de surface, améliore la productivité du coffrage et peut prolonger la durée de vie du moule.
- Produits de cure : Les produits de cure favorisent le développement de la résistance du béton et la qualité de sa surface en limitant la perte prématurée d'humidité, notamment sur les grandes dalles, les chaussées, les structures exposées et les projets où l'accès à l'eau pour la cure est limité.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 4,2 à 4,7 % entre 2026 et 2034. Les applications municipales devraient enregistrer une expansion comparativement plus rapide à mesure que la réhabilitation des infrastructures augmente, tandis que les utilisateurs commerciaux et industriels continuent de privilégier la durabilité, l'efficacité de la maintenance et la gestion des coûts du cycle de vie.
- Secteur commercial : La construction commerciale exige des produits d’étanchéité et des solutions de durcissement fiables pour les sols, les façades, les joints, les structures de stationnement et les zones de service, où l’apparence, la durabilité et les exigences d’entretien influencent le choix des produits.
- Secteur municipal : Les utilisateurs municipaux ont besoin de produits chimiques pour le traitement de surface des routes, des ponts, des bâtiments publics, des infrastructures hydrauliques et autres biens, pour lesquels l’allongement de la durée de vie peut réduire les coûts de réhabilitation récurrents.
- Industrie : Les installations industrielles privilégient la résistance aux produits chimiques, à l'abrasion, à l'humidité, aux variations de température et au trafic intense, créant ainsi une demande pour des traitements spécialisés capables de maintenir les performances du béton dans des conditions d'exploitation exigeantes.
- Résidentiel : La demande résidentielle se concentre sur les sols, les allées, les garages, les fondations, les joints et le béton décoratif, les entrepreneurs choisissant de plus en plus des formulations plus faciles à appliquer offrant une protection fiable et une meilleure apparence de surface.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Commercial |
Haut |
Protection conjointe |
Mature |
|
Municipal |
Haut |
Réhabilitation des actifs |
Mise à l'échelle |
|
Industriel |
Moyen |
résistance chimique |
Mature |
|
Résidentiel |
Moyen |
Protection de surface |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des produits chimiques pour le traitement des surfaces en béton
Augmentation des dépenses consacrées à la réhabilitation et à l'entretien des infrastructures
Un autre facteur est la demande croissante de préservation des structures en béton existantes, au détriment de leur reconstruction exclusive. Ponts, routes, parkings, réseaux d'eau, tunnels et autres infrastructures publiques subissent une détérioration due à l'humidité, au gel/dégel, aux produits chimiques, à la circulation et aux intempéries. Les produits chimiques utilisés pour le traitement de surface permettent de lutter contre les mécanismes de détérioration spécifiques et, correctement spécifiés, d'espacer les interventions d'entretien. Cette situation engendre une demande constante de la part des municipalités, des gestionnaires d'infrastructures et des entreprises de construction. L'importance de cette demande est d'autant plus manifeste que les travaux de réhabilitation nécessitent une solution adaptée à chaque application et ne peuvent être standardisés comme les produits chimiques de construction.
Exigences croissantes en matière de durabilité et d'allongement de la durée de vie du béton
Les spécifications modernes du béton prennent en compte non seulement ses performances, mais aussi sa durée de vie, sa perméabilité, sa sensibilité à la fissuration et sa résistance aux agressions environnementales. Cette évolution confère une importance accrue au traitement de surface, car ce sont l'enrobage et la surface exposée du béton qui sont les plus sollicités par l'eau, les substances chimiques, l'abrasion et les variations de température. Les traitements de surface permettent de protéger une structure en béton sans en modifier la structure de base. Concrètement, cette évolution se traduit par une approche d'achat axée sur la performance, où les entreprises et les maîtres d'ouvrage évaluent la durabilité et les besoins d'entretien prévus plutôt que de privilégier l'option la moins chère.
Adoption croissante de méthodes de construction efficaces et de production préfabriquée
Les gains de productivité incitent les entreprises de construction et les fabricants à se concentrer sur la réduction du temps d'application, l'amélioration de l'uniformité et la limitation des retouches. De plus, les agents de démoulage contribuent à accélérer le décoffrage et à garantir des surfaces plus propres, tandis que les produits de cure diminuent la dépendance aux opérations de cure à l'eau manuelles, coûteuses. L'importance de ces facteurs est particulièrement manifeste dans la fabrication d'éléments préfabriqués, car la nature répétitive de la production rend toute amélioration, même minime, commercialement viable. Le marché est marqué par une demande croissante de projets de construction rapides à moindre coût de main-d'œuvre, ce qui pousse les fabricants à développer des produits pulvérisables et applicables uniformément. Grâce à l'automatisation du dosage, aux machines de pulvérisation et à des conditions contrôlées, les fabricants ont la possibilité d'améliorer la reproductibilité de leurs produits. Au regard du coût total d'installation, les produits qui réduisent la main-d'œuvre, les imperfections de surface, les besoins de nettoyage ou le temps de décoffrage peuvent s'avérer plus attractifs, malgré un coût des matériaux plus élevé.
Tendances futures du marché des produits chimiques pour le traitement des surfaces en béton
Développement de systèmes de traitement à faibles émissions et à base d'eau
Les tendances du marché des produits chimiques pour le traitement des surfaces en béton devraient privilégier de plus en plus les formulations à base d'eau, à faible teneur en COV et à moindre risque pour la construction commerciale et institutionnelle. Les concepteurs de produits devront probablement reformuler les mastics, les agents de démoulage et les agents de cure afin de réduire la quantité de solvants utilisés, sans compromettre l'adhérence, l'efficacité du démoulage, le processus de cure ni l'aspect de la surface. Les aspects environnementaux deviendront un critère d'évaluation important pour les achats, au même titre que les aspects techniques, car de plus en plus de maîtres d'ouvrage exigeront des matériaux durables. La technologie à base d'eau contribue également à améliorer les conditions de travail sur les chantiers, en réduisant les odeurs de solvants et leur présence dans l'air. À terme, des composants et des matières premières plus respectueux de l'environnement seront utilisés lorsque cela est techniquement possible. Toutefois, les meilleures formules seront celles dont l'efficacité sur le terrain est au moins équivalente.
Meilleure compatibilité avec les formulations de béton à faible émission de carbone
L'incorporation croissante de matériaux cimentaires supplémentaires et de liants alternatifs dans les systèmes cimentaires peut modifier le comportement de surface du béton, notamment en termes d'hydratation, de porosité, de migration d'humidité et de résistance à jeune âge. Il devient ainsi nécessaire de développer des produits de traitement adaptés aux caractéristiques des nouvelles compositions de béton. Les fournisseurs futurs devraient multiplier les tests de compatibilité entre les produits de cure, les mastics, les agents de démoulage et les bétons à faible teneur en clinker. Les outils de formulation numérique pourraient également accélérer la sélection des produits en reliant les caractéristiques du substrat à la performance du traitement. Le marché des produits de traitement de surface pour béton devrait donc s'orienter vers des solutions systémiques plutôt que vers des produits isolés. Les fournisseurs maîtrisant à la fois la chimie du béton et la protection des surfaces sont en mesure de fournir des recommandations techniques plus pertinentes. Cette approche permet de réduire les défauts d'application et d'aider les entreprises de construction à adopter des bétons bas carbone sans compromettre la durabilité ni la qualité de finition.
Opportunités du marché des produits chimiques pour le traitement des surfaces en béton
Production localisée pour les marchés de la construction à forte croissance
Le marché des produits chimiques pour le traitement des surfaces en béton dépasse le cadre des économies de construction établies, car les régions en développement ont de plus en plus besoin de solutions adaptées aux spécificités locales en matière d'infrastructures et de construction urbaine. L'implantation d'unités de production ou de formulation à proximité des grands chantiers pourrait contribuer à réduire les coûts de transport, à garantir la fiabilité de l'approvisionnement et à permettre aux fabricants d'adapter leurs produits aux granulats, aux conditions climatiques et aux méthodes de construction régionales. La région Asie-Pacifique, le Moyen-Orient et certains pays africains offrent des opportunités d'investissement grâce à la croissance des projets d'infrastructures dans ces zones. Des programmes de développement des compétences techniques facilitent l'implantation des investisseurs. Il convient d'investir dans les régions où la production de ciment et de béton prêt à l'emploi est importante, les dépenses d'infrastructure élevées et la dépendance aux importations forte.
Solutions intégrées de cycle de vie pour les propriétaires d'infrastructures
Les prévisions du marché des produits chimiques pour le traitement des surfaces en béton indiquent une opportunité de développer des solutions intégrées couvrant l'inspection, la préparation, le traitement et la maintenance, plutôt que de vendre des produits chimiques individuels. Les gestionnaires d'infrastructures exigent de plus en plus des résultats de maintenance prévisibles, ce qui crée une demande pour des systèmes qui traitent les infiltrations d'humidité, la détérioration des joints, le poudrage de surface, les fissures et les effets d'une exposition répétée. Les fournisseurs peuvent répondre à cette demande en combinant mastics, produits de cure, traitements protecteurs, inspection technique et conseils d'application dans des solutions adaptées à chaque projet. De telles offres peuvent améliorer la fidélisation de la clientèle, car la performance est alors liée au système de traitement complet et non plus à un seul produit. Les investissements stratégiques devraient se concentrer sur les laboratoires d'application, la formation des entrepreneurs, les tests de compatibilité et la documentation du cycle de vie. Les outils d'inspection numérique peuvent renforcer ce modèle en aidant les gestionnaires à identifier les mécanismes de détérioration et à choisir les intervalles de traitement appropriés. Cette approche permet de conclure des contrats à plus forte valeur ajoutée tout en améliorant les résultats de maintenance mesurables.
Développements récents
- Mars 2026 : Sherwin Williams Protective and Marine Coatings a lancé une nouvelle gamme de systèmes conçus pour offrir une protection complète et conforme aux normes, adaptée à une grande variété d’applications. La gamme ControlTech de systèmes de revêtements résistants aux produits chimiques protège les zones de confinement en béton et l’environnement immédiat contre les produits chimiques dangereux, les carburants et les huiles en cas de défaillance de réservoirs ou de canalisations.
- Août 2025 : Master Builders Solutions, leader mondial reconnu dans le domaine des adjuvants pour béton et des systèmes de construction innovants, a annoncé l’acquisition du groupe Rapid Mix, incluant Rapid Mix Srl et BMix Srl, producteurs de mortiers, chapes et autres produits chimiques pour le secteur de la construction en Italie. Cet investissement renforcera les capacités de l’entreprise et réaffirmera notre engagement constant à fournir aux clients italiens une large gamme de produits de haute qualité répondant à leurs besoins en construction.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -