
Marché de l’électronique grand public : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'électronique grand public (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit {appareils électroniques (smartphones, téléviseurs, ordinateurs et portables, appareils photo et caméscopes numériques, jeux vidéo et autres), électroménager (réfrigérateurs, lave-linge, climatiseurs, fours à micro-ondes, aspirateurs et autres), soins personnels et beauté (objets connectés, produits de beauté électroniques et autres)} ; par utilisation finale (résidentielle et commerciale) ; par canal de distribution (en ligne et hors ligne) ; et par zone géographique.
- Statut : Données publiées
- Code du rapport : TIPRE00006497
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 04, 2026


Taille du marché en 2025
872,38 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 456,63 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,86 %
taux de croissance
Marché adressable
10 550,96 milliards de dollars US
(2026-2034)
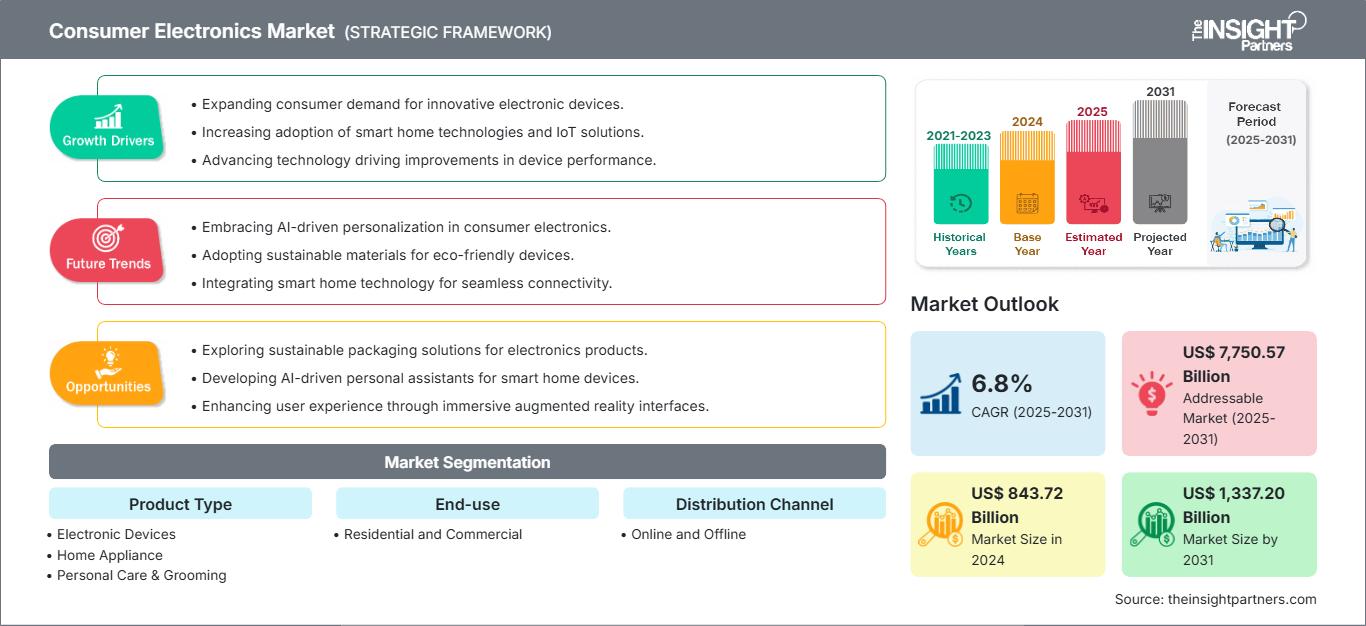
Le marché de l'électronique grand public représentait 872,38 milliards de dollars américains en 2025 et devrait atteindre 1 456,63 milliards de dollars américains en 2034, enregistrant un TCAC de 5,86 % entre 2026 et 2034. Les principaux moteurs de cette croissance sont le besoin de remplacement des appareils, l'essor des maisons connectées, l'adoption d'interfaces basées sur l'intelligence artificielle et la montée en gamme des téléphones, des appareils électroménagers, des produits de soins personnels et des biens de divertissement numérique.
En Amérique du Nord, la demande générée par le remplacement des appareils, la disponibilité élevée du haut débit et l'écosystème des objets connectés stimulera la croissance du marché de l'électronique grand public entre 2026 et 2034, avec un taux de croissance annuel composé (TCAC) estimé entre 4,8 % et 5,4 %. Cette croissance sera portée par les maisons intelligentes, les ordinateurs dotés d'intelligence artificielle, les objets connectés haut de gamme et la performance des canaux de vente en ligne.
Analyse et perspectives du marché de l'électronique grand public
-
- L'Amérique du Nord détenait une part de marché de 27 à 30 % dans le secteur de l'électronique grand public en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034, grâce aux appareils haut de gamme, à l'informatique basée sur l'IA, aux maisons connectées et à un commerce de détail omnicanal mature.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient enregistrer un TCAC de 4,7 à 5,3 % entre 2026 et 2034, tiré par les smartphones, les PC et les mises à niveau des maisons intelligentes.
- L'Europe représentait une part de 20 à 23 % en 2025 et pourrait croître à un TCAC de 4,1 à 4,8 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux moteurs de la demande de remplacement.
- La région Asie-Pacifique a capté une part de marché de 38 à 41 % en 2025 et devrait progresser à un TCAC de 6,5 à 7,2 % entre 2026 et 2034, sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie.
- Le segment des appareils électroniques, le plus important, détenait une part de marché de 52 à 56 % en 2025 et devrait croître à un TCAC de 5,2 à 5,9 % entre 2026 et 2034, grâce aux smartphones, aux ordinateurs portables et aux appareils de jeu.
- Le segment à forte croissance des soins personnels et du toilettage représente une part de 10 à 14 % en 2025 et devrait croître à un TCAC de 7,2 à 8,0 % entre 2026 et 2034, grâce à l'adoption des objets connectés intelligents et des appareils électroniques de beauté.
- Principales entreprises analysées en détail : Samsung Electronics Co., Ltd., LG Electronics Inc., Sony Group Corporation, Panasonic Holdings Corporation, Koninklijke Philips NV, Whirlpool Corporation, AB Electrolux, Apple Inc., HP Inc., Huawei Technologies Co., Ltd., Dell Technologies Inc., Toshiba Corporation, Haier Smart Home Co., Ltd., Xiaomi Corporation, Liebherr-International AG, Google LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des produits se déplace du matériel individuel vers des écosystèmes définis par logiciel, qui favorisent les achats répétés via des appareils, des services et des accessoires. La croissance du marché est alimentée par les puces d'IA, les écrans OLED, les connexions périphériques, l'automatisation des appareils et, en termes de dynamique de production, par la disponibilité des semi-conducteurs et des batteries, la localisation des composants et la flexibilité des sites de production en Asie de l'Est, en Amérique du Nord et en Europe.
La croissance future du marché sera sans aucun doute portée par l'essor de la classe moyenne émergente, les exigences en matière d'efficacité énergétique, les réglementations relatives à l'économie circulaire et les investissements publics dans les infrastructures à haut débit. Les fabricants devraient réorienter leur offre vers les appareils réparables, les appareils personnels dotés d'intelligence artificielle et les accessoires, tandis que les distributeurs miseront sur des solutions de financement, la reprise d'anciens appareils et la personnalisation en ligne.
Portée du rapport sur le marché de l'électronique grand public
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 872,38 milliards de dollars américains |
| Taille du marché d'ici 2034 | 1 456,63 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,86% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'électronique grand public
Le cycle de la demande est dicté par le renouvellement constant des téléphones, ordinateurs portables, téléviseurs et appareils électroménagers, les consommateurs privilégiant des critères tels que l'autonomie de la batterie, la qualité de l'écran, la connectivité et l'intégration des services. La chaîne de valeur, composée de fournisseurs de puces, de fabricants d'écrans, de sous-traitants, de marques, de distributeurs, de places de marché et de prestataires de services après-vente, exerce une pression sur les marges, à mesure que les cycles d'innovation s'accélèrent et que les périodes de garantie s'allongent.
La dynamique des chaînes d'approvisionnement reste vulnérable aux fluctuations des prix des puces mémoire, à la logistique, aux terres rares et aux politiques commerciales, malgré la diversification croissante des sources de production et de fournisseurs des grandes marques. Le rapport sur le marché de l'électronique grand public montre que les entreprises disposant de plateformes performantes, d'une grande flexibilité de production et d'un réseau de distribution efficace sont mieux placées pour faire face à la volatilité de la demande et optimiser leurs marges.
Le paysage concurrentiel est dominé par Samsung Electronics Co., Ltd., Apple Inc., LG Electronics Inc., Sony Group Corporation, Xiaomi Corporation et Huawei Technologies Co., Ltd., tandis que HP Inc. et Dell Technologies Inc. demeurent des acteurs clés du secteur informatique. Le développement des portefeuilles s'articule de plus en plus autour des lancements de matériel, associés aux développements logiciels, au financement, aux solutions cloud, aux garanties et aux abonnements.
Les capitaux affluent vers les appareils dotés d'intelligence artificielle, les produits écoénergétiques, les solutions liées à la santé et la distribution locale. Whirlpool Corporation, AB Electrolux, Haier Smart Home Co., Ltd. et Liebherr-International AG misent sur l'efficacité et les cuisines haut de gamme, tandis que Google LLC et Koninklijke Philips NV développent leurs écosystèmes connectés et leurs activités connexes dans le domaine des soins personnels.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'électronique grand public : Perspectives stratégiques
Perspectives régionales
Marché de l'électronique grand public en Amérique du Nord
L'Amérique du Nord représentait une part de 27 à 30 % en 2025 et devrait enregistrer une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034. Ce segment est porté par la disponibilité des appareils, le remplacement des appareils haut de gamme et l'adoption croissante des ordinateurs dotés d'IA, des objets connectés, des téléviseurs intelligents et des appareils électroménagers.
La distribution dans cette région s'organise autour de plateformes en ligne, de solutions de financement proposées par les opérateurs et de places de marché par abonnement facilitant les mises à niveau. La part de marché de l'électronique grand public en Amérique du Nord est soutenue par l'écosystème des marques, le renouvellement des équipements des entreprises et les applications domotiques ; toutefois, les menaces de guerre commerciale et l'allongement des cycles de remplacement des appareils électroménagers peuvent freiner la croissance du chiffre d'affaires.
Marché américain de l'électronique grand public
Les États-Unis représenteront 78 à 82 % du marché nord-américain en 2025, avec une croissance annuelle composée prévue de 4,7 à 5,3 % jusqu'en 2034. La forte demande dans la région provient des smartphones, des ordinateurs portables, des tablettes, des consoles de jeux, des appareils électroménagers de luxe et des maisons intelligentes, stimulée par les subventions et les ventes directes aux consommateurs.
Parmi les acteurs clés figurent Apple Inc., Samsung Electronics Co., Ltd., Google LLC, HP Inc. et Dell Technologies Inc., qui bénéficient d'une forte présence grâce à leurs écosystèmes de produits, leurs magasins physiques, leurs services de cloud computing et leurs solutions d'entreprise. Les dépenses des entreprises sont stimulées par les environnements de travail hybrides, la modernisation des établissements d'enseignement et la rénovation des hôtels, tandis que les particuliers privilégient les appareils de divertissement et les solutions économes en énergie.
Marché européen de l'électronique grand public
La part de marché de l'Europe en 2025 se situait entre 20 et 23 % et devrait croître à un TCAC de 4,1 à 4,8 % de 2026 à 2034. Dans la région, l'Allemagne devrait dominer grâce à ses appareils électroménagers haut de gamme, ses PC et ses appareils de divertissement, tandis que le Royaume-Uni continue d'afficher une forte présence dans les appareils électroniques vendus via Internet, les abonnements et l'adoption précoce des maisons intelligentes.
En France, en Italie et en Espagne, la demande de remplacement est stimulée par les étiquettes énergétiques, les produits réparables et l'inflation. Le marché de l'électronique grand public en Europe est quant à lui porté par la réglementation en matière de développement durable, la responsabilité élargie des producteurs et la demande d'appareils électroménagers durables.
Marché de l'électronique grand public de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 38 à 41 % en 2025 et continuera de croître à un TCAC de 6,5 à 7,2 % de 2025 à 2034. La Chine est la nation dominante de la région, grâce à son secteur manufacturier, ses marques, la 5G et le commerce électronique.
Le Japon et la Corée du Sud contribuent à l'innovation dans les domaines de l'affichage, de l'électroménager et des technologies mobiles, tandis que l'Inde et l'Australie stimulent la croissance grâce au commerce en ligne, à l'augmentation des revenus et à l'adoption des maisons connectées. Les secteurs de la fabrication électronique, des semi-conducteurs et des appareils électroménagers à faible consommation d'énergie bénéficient de politiques favorables.
Marché de l'électronique grand public du Moyen-Orient et de l'Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 5,2 à 5,9 % entre 2026 et 2034. L'Arabie saoudite est en tête dans la région, les investissements dans les infrastructures, le commerce de détail haut de gamme, les projets touristiques et les initiatives de vie connectée soutenant la demande de smartphones, d'écrans, d'appareils électroménagers et d'électronique pour bâtiments intelligents.
Les Émirats arabes unis bénéficient d'un fort pouvoir d'achat des expatriés et d'un commerce de détail omnicanal, tandis que l'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique restent axés sur le rapport qualité-prix tout en développant leur présence numérique. L'efficacité énergétique, les besoins en climatisation et les projets immobiliers sont des facteurs importants pour les appareils électroménagers et les équipements de divertissement dans les centres urbains.
Analyse de segmentation
Type de produit
Le segment « Type de produit » du marché de l'électronique grand public devrait connaître une croissance annuelle composée (TCAC) de 5,6 % à 6,2 % entre 2026 et 2034. Ce segment reflète la diversité de la demande en appareils électroniques, électroménagers et produits de soins personnels. L'innovation constante en matière de fonctionnalités et la préférence croissante des consommateurs pour les produits intelligents et connectés stimulent la croissance de ce segment, tant sur les marchés développés que sur les marchés émergents.
- Les appareils électroniques comprennent les smartphones, les téléviseurs, les ordinateurs portables et les consoles de jeux, qui dominent la demande en raison de cycles de remplacement rapides et d'une innovation continue, ce qui les rend essentiels aux modes de vie numériques et aux comportements des consommateurs axés sur la connectivité.
- Les appareils électroménagers tels que les réfrigérateurs, les lave-linge et les climatiseurs connaissent une demande soutenue, alimentée par l'urbanisation, la hausse des revenus et l'adoption croissante d'appareils économes en énergie dans le secteur résidentiel à l'échelle mondiale.
- Les appareils de soins personnels et de beauté , notamment les objets connectés intelligents et les produits électroniques de beauté, gagnent en popularité grâce à une sensibilisation accrue à la santé, aux changements de mode de vie et à l'intérêt croissant des consommateurs pour les technologies de bien-être personnel.
Utilisation finale
Le segment des utilisateurs finaux devrait croître à un TCAC de 5,4 à 6,0 % entre 2026 et 2034. La demande est principalement tirée par les consommateurs résidentiels, bien que les applications commerciales se développent régulièrement grâce à l'adoption croissante de solutions numériques dans les bureaux, l'hôtellerie et le commerce de détail.
- Le segment résidentiel domine grâce à l'adoption généralisée des produits électroniques grand public, elle-même stimulée par l'augmentation des revenus disponibles, l'urbanisation et l'importance croissante des environnements de vie connectés dans les foyers du monde entier.
- Le segment commercial est en expansion, porté par une demande croissante d'écrans numériques, de systèmes de sécurité et d'appareils connectés dans des secteurs tels que l'hôtellerie, le commerce de détail et les bureaux d'entreprises, ce qui soutient une croissance soutenue.
Canal de distribution
Le segment des canaux de distribution devrait connaître une croissance annuelle composée de 5,8 % à 6,5 % entre 2026 et 2034. Le passage aux plateformes de vente au détail numériques transforme les comportements d'achat, tandis que les canaux hors ligne continuent de jouer un rôle crucial dans l'expérience produit et les services après-vente.
- Les canaux en ligne gagnent un terrain considérable grâce à leur commodité, leurs prix compétitifs et la disponibilité d'une large gamme de produits, soutenus par la croissance rapide des plateformes de commerce électronique et des systèmes de paiement numérique à l'échelle mondiale.
- Les canaux hors ligne restent pertinents grâce à l'expérience physique du produit, aux services personnalisés et à la disponibilité immédiate des produits, notamment sur les marchés émergents où le commerce de détail traditionnel continue de dominer le comportement d'achat des consommateurs.
Aperçu des opportunités
| Utilisation finale | Contribution aux recettes | Étiquette tendance | Étape d'adoption |
|---|---|---|---|
| Résidentiel | Haut | Vie intelligente | Mature |
| Commercial | Moyen | Affichages numériques | Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'électronique grand public
Cycles de remplacement d'appareils optimisés par l'IA
L'intelligence artificielle (IA) commence à devenir un véritable facteur de renouvellement plutôt qu'un luxe onéreux. En effet, les consommateurs prennent désormais en compte des critères tels que les performances de l'appareil photo, les assistants vocaux, l'autonomie de la batterie, la commande vocale, les informations de santé et les recommandations lors de l'achat de smartphones, d'ordinateurs portables, d'objets connectés et même d'électroménager. Cela contribue à faire grimper les prix de vente moyens là où ces avantages sont visibles au quotidien, mais oblige les fabricants de milieu de gamme à intégrer des fonctionnalités d'IA à leurs produits. Cependant, les appareils électroniques restent les produits les plus concernés, même si certains appareils électroménagers et cosmétiques ont déjà commencé à utiliser des capteurs.
Modèles de vente au détail et de financement omnicanaux
Les nouveaux modèles de vente au détail ont facilité l'achat de produits grâce à la reprise d'anciens appareils, aux options de financement, aux packs d'accessoires, à la livraison express et aux extensions de garantie. La recherche en ligne est désormais de plus en plus souvent associée à des démonstrations et des installations en magasin, notamment pour l'électroménager, les téléviseurs et le matériel informatique haut de gamme. Il en résulte un processus plus prévisible, de la présentation du produit à la conversion, permettant aux entreprises d'ajuster leurs stratégies marketing en fonction des régions, des canaux de distribution et des stocks. Au final, le renouvellement des produits est plus rapide et les taux de conversion sont améliorés pour les articles plus chers qui nécessitaient auparavant un temps de réflexion plus long.
Efficacité énergétique et vie connectée
L'amélioration de l'efficacité énergétique influence l'achat d'appareils électroménagers, d'écrans et de produits informatiques, les consommateurs et les entreprises évaluant le coût total d'utilisation. Le concept de maison connectée implique que des appareils comme les climatiseurs, les réfrigérateurs, les téléviseurs, les luminaires, les haut-parleurs et même les objets personnels sont connectés via la domotique et les interfaces vocales. Les réglementations relatives à l'étiquetage énergétique et à la réparabilité incitent à repenser la conception des produits, et la hausse du prix de l'électricité rend l'achat de produits économes en énergie plus judicieux.
Tendances futures du marché de l'électronique grand public
Les écosystèmes de périphériques deviennent des plateformes axées sur les services
Les tendances du marché de l'électronique grand public indiquent l'émergence d'un écosystème matériel où les revenus ne proviennent plus uniquement des ventes de matériel. Les marques devraient intégrer smartphones, PC, appareils électroménagers, téléviseurs, objets connectés, services de cloud computing et services de réparation via des comptes communs et des mises à jour logicielles. Cette stratégie permettrait de fidéliser la clientèle, de générer des ventes croisées et d'entretenir des relations durables. Elle serait particulièrement avantageuse pour les entreprises disposant de leurs propres systèmes d'exploitation, écosystèmes d'applications et infrastructures de services.
La réparabilité et l'économie circulaire prennent une importance stratégique.
La facilité de réparation, la modularité, les matériaux recyclés et la remise à neuf certifiée prendront une importance croissante à mesure que la surveillance des déchets électroniques s'intensifiera de la part des organismes de réglementation et des consommateurs. Les entreprises proposant un cycle de vie logiciel étendu, des pièces détachées disponibles et des politiques favorisant la réparation peuvent atténuer les risques de non-conformité tout en renforçant la confiance des consommateurs. Cette tendance crée une opportunité commerciale : la génération de revenus supplémentaires grâce aux produits d'occasion certifiés, aux équipements remis à neuf et aux contrats de maintenance.
Opportunités du marché de l'électronique grand public
Résilience de la production et de l'approvisionnement localisés
Les prévisions du marché de l'électronique grand public indiquent que la production régionale peut constituer une opportunité stratégique pour les entreprises recherchant des délais de livraison plus courts, une plus grande flexibilité tarifaire et une continuité d'approvisionnement. Investir dans l'assemblage, la qualification des composants et la logistique après-vente à proximité des centres de demande permet de réduire l'exposition aux perturbations et d'améliorer la réactivité aux préférences locales en matière de produits. Le soutien gouvernemental à l'encapsulation des semi-conducteurs, à la fabrication de produits électroniques et à la production d'appareils électroménagers économes en énergie est susceptible d'attirer des écosystèmes de fournisseurs. Les entreprises qui adaptent leurs sites de production à la demande des circuits de distribution peuvent améliorer la disponibilité de leurs produits, préserver leurs marges et renforcer leurs relations avec les détaillants. L'adoption croissante de la fabrication numérique, de l'automatisation et de l'analyse prédictive de la chaîne d'approvisionnement consolidera davantage les stratégies de production locale. Les entreprises qui investissent dans des capacités de production flexibles, des réseaux de fournisseurs diversifiés et des plateformes de distribution régionales peuvent répondre plus efficacement aux fluctuations de la demande, minimiser les risques liés au transport et améliorer leur résilience opérationnelle, tout en respectant l'évolution des exigences réglementaires et de développement durable sur les marchés mondiaux.
Modernisation commerciale dans les lieux de travail et l'hôtellerie
La modernisation des équipements commerciaux offre une opportunité concrète aux fournisseurs de PC, d'écrans, d'outils de collaboration, d'électroménager, de systèmes audio et de solutions de contrôle connectées. Les bureaux ont besoin de salles de réunion hybrides, les établissements scolaires d'équipements pédagogiques durables, les commerces déploient l'affichage dynamique et les hôtels modernisent les divertissements en chambre et leurs équipements. Cette opportunité repose sur des solutions intégrées, une assistance à l'installation, une cybersécurité renforcée et des contrats de service couvrant l'ensemble du cycle de vie des équipements. Les fournisseurs qui proposent des solutions combinant matériel, financement, gestion de parc et maintenance peuvent transformer les dépenses de remplacement, souvent fragmentées, en relations clients structurées et durables. La demande d'écosystèmes technologiques intégrés devrait croître, les entreprises privilégiant l'efficacité opérationnelle, l'expérience utilisateur et l'optimisation des coûts à long terme. Les fournisseurs proposant des plateformes de gestion dans le cloud, des équipements économes en énergie, la surveillance à distance et des offres de services évolutives seront mieux placés pour sécuriser les déploiements multisites, fidéliser leurs clients et générer des revenus récurrents grâce à des partenariats commerciaux pérennes.
Développements récents
- Juillet 2026 : Apple lance Apple Upgrade aux États-Unis, un nouveau programme de location permettant aux clients de louer des iPhone, iPad, Mac et Apple Watch avec des mensualités flexibles via Klarna. À la fin du contrat, les utilisateurs peuvent changer de modèle, acheter leur appareil ou le restituer. Ce programme remplace l’ancien programme de mise à niveau iPhone d’Apple et élargit les options de financement à un plus grand nombre de produits.
- Juillet 2026 : Selon certaines sources, Google devrait dévoiler la série Pixel 11, la Pixel Watch 5 et d’autres appareils axés sur l’IA lors de son événement Made by Google en août 2026. Ce lancement devrait introduire des fonctionnalités d’IA améliorées grâce à Tensor, des améliorations de l’appareil photo et une intégration plus étroite de l’écosystème sur l’ensemble de la gamme matérielle de Google.
- Juillet 2026 : Samsung a présenté les Galaxy Z Fold7, Galaxy Z Flip7 et le nouveau Galaxy Z Flip7 FE, enrichissant ainsi sa gamme de smartphones pliables. Ces nouveaux appareils se distinguent par un design plus fin, des fonctionnalités Galaxy AI améliorées, des performances accrues et des appareils photo perfectionnés, confortant la position de leader de Samsung sur le marché des smartphones pliables haut de gamme.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -