
Marché du containerboard : taille, part de marché et prévisions 2034
Taille et prévisions du marché du carton ondulé (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par matériau (fibres vierges, fibres recyclées et fibres vierges + recyclées), type de produit (carton de couverture, support d’ondulation et carton blanc), type (kraftliners, testliners et cannelures), secteur d’utilisation finale (agroalimentaire, biens de consommation, industrie, soins personnels et cosmétiques, produits pharmaceutiques, électronique et électrique, et autres) et zone géographique
- Statut : Données publiées
- Code du rapport : TIPRE00039020
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


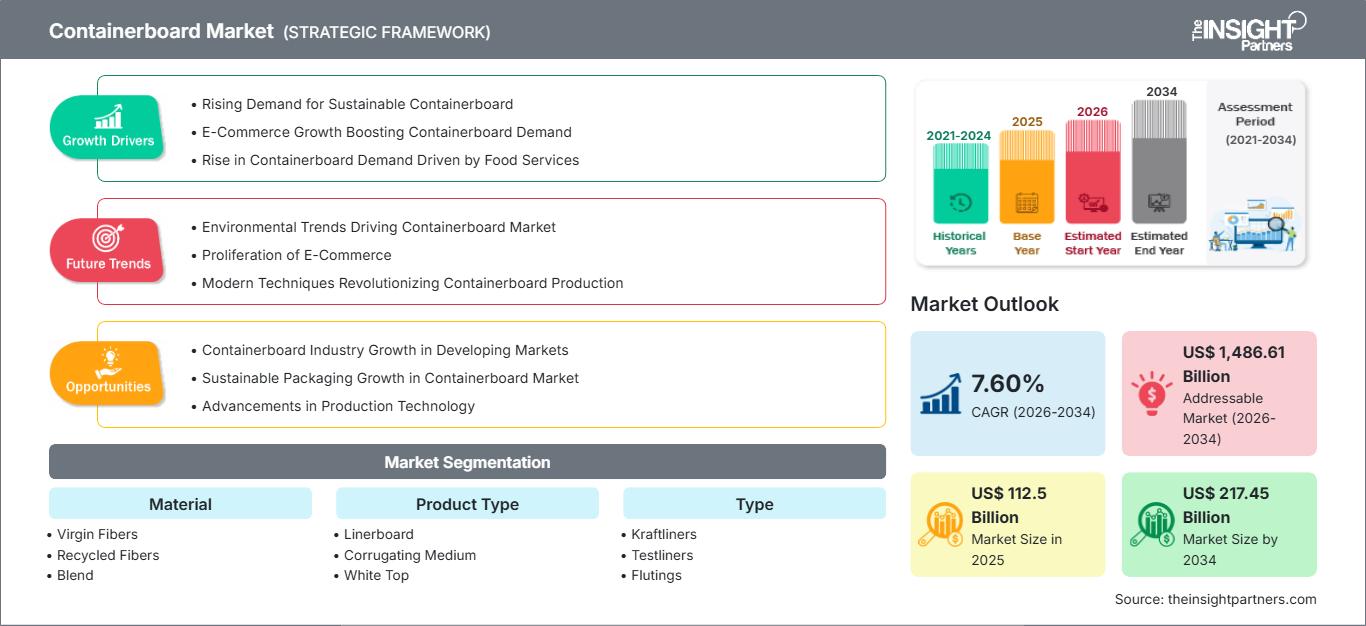
Taille du marché en 2025
112,5 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
217,45 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,60 %
taux de croissance
Marché adressable
1 486,61 milliards de dollars américains
(2026-2034)
Le marché du carton ondulé était évalué à 112,5 milliards de dollars américains en 2025 et devrait atteindre 217,45 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,60 % entre 2026 et 2034. Ce marché comprend différentes qualités de carton utilisées pour la fabrication d'emballages ondulés. La demande est notamment influencée par les expéditions liées au commerce électronique, la distribution de produits alimentaires et de boissons, le transport industriel, la récupération des fibres recyclées, l'allègement des emballages et les investissements dans les capacités de production intégrées de pâte à papier, de papier et de transformation sur l'ensemble des principaux sites de production.
L'Amérique du Nord demeure un marché de production et de consommation structurellement important pour le carton ondulé, avec une croissance annuelle composée estimée entre 4,0 et 4,6 % pour ce marché entre 2026 et 2034. Les expéditions liées au commerce électronique et à la distribution de produits alimentaires emballés constituent la demande de base, tandis que la rationalisation des capacités et la modernisation des usines ont amélioré la discipline d'approvisionnement.
Analyse et perspectives du marché du carton ondulé
- Amérique du Nord : L'Amérique du Nord représentait environ 27 à 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,6 % entre 2026 et 2034 , soutenue par le commerce électronique, la distribution alimentaire, l'emballage industriel et la rationalisation stratégique des capacités.
- États-Unis : Les États-Unis représentaient environ 88 à 92 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 3,9 à 4,5 % entre 2026 et 2034 , soutenue par une demande mature d'emballages en carton ondulé et l'optimisation des usines.
- Europe : L'Europe représentait environ 23 à 27 % en 2025 et devrait enregistrer un TCAC de 4,5 à 5,1 % entre 2026 et 2034 , l'Allemagne, l'Italie, la France, l'Espagne et le Royaume-Uni étant soutenus par les emballages recyclés, la distribution alimentaire et les applications industrielles.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 37 à 41 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,5 % entre 2026 et 2034 , tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'activité manufacturière et logistique de l'Asie du Sud-Est.
- Segment le plus important : Les fibres recyclées représentaient environ 49 à 53 % de parts de marché en 2025 et devraient croître à un TCAC de 7,1 à 7,8 % entre 2026 et 2034 , soutenues par l’économie circulaire et la disponibilité de papier récupéré.
- Segment à forte croissance : White Top représentait environ 7 à 11 % de parts de marché en 2025 et devrait croître à un TCAC de 8,1 à 8,9 % entre 2026 et 2034 , grâce à une imprimabilité de qualité supérieure et à un emballage prêt pour la vente au détail.
- Principales entreprises analysées en détail : International Paper Company, Oji Fibre Solutions (NZ) Limited, Smurfit Kappa Group, Mondi Limited, Sappi Limited, WestRock Company, Cascades Inc., Nine Dragons Paper (Holdings) Limited, DS Smith, Georgia-Pacific LLC, Svenska Cellulosa Aktiebolaget SCA et Mitsubishi Corporation Packaging Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le secteur progresse grâce à l'augmentation du recyclage, la production de cartons légers à haute résistance, l'automatisation et l'intégration de la chaîne de production, de la pâte à la boîte. Les fabricants de carton ondulé modifient également la configuration de leurs machines afin de produire différentes qualités de carton. Les dernières augmentations de capacité mettent davantage l'accent sur l'adéquation de la production aux demandes régionales, et les nouvelles machines sont conçues en privilégiant l'efficacité énergétique, l'optimisation de la consommation de fibres et le contrôle du grammage.
Les perspectives du secteur sont favorables en Asie-Pacifique, portées par la demande croissante d'emballages liée aux activités industrielles, au commerce électronique, à la livraison de produits alimentaires transformés et aux entreprises manufacturières tournées vers l'exportation. Sur les marchés matures, des investissements seront réalisés pour moderniser les technologies, produire des emballages spécifiques et réduire certaines capacités de production. Les restrictions d'emballage imposées par les gouvernements et le recyclage des emballages à base de fibres fournis par les clients devraient stimuler davantage ces investissements.
Portée du rapport sur le marché du carton ondulé
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 112,5 milliards de dollars américains |
| Taille du marché d'ici 2034 | 217,45 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,60% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du carton ondulé
La croissance du marché du carton ondulé dépend fortement de la fabrication des boîtes, elle-même tributaire de la distribution, du traitement des commandes e-commerce, du transport des produits alimentaires et des boissons, des biens de consommation, des produits agricoles et de la logistique industrielle. Parmi les acteurs de ce marché figurent les entreprises forestières, les collecteurs de papier recyclé, les fabricants de pâte à papier, les papeteries, les usines de feuilles de carton, les transformateurs de carton ondulé, les distributeurs d'emballages, les détaillants et les marques. La demande est donc dictée par l'activité des consommateurs et le volume des expéditions industrielles.
L'économie de l'offre est influencée par la disponibilité des fibres, le taux d'utilisation des usines, le coût de l'énergie, le prix du papier recyclé, le transport et la production intégrée. Les producteurs de fibres vierges bénéficient d'un avantage en termes de résistance et de performance ; les producteurs de fibres recyclées, quant à eux, sont avantagés par l'économie circulaire et le système de collecte. Le taux d'utilisation des ressources sur le marché américain dépassait 91 % en 2025, malgré la baisse des niveaux de production.
Le rapport sur le marché du carton ondulé définit la structure concurrentielle en fonction de la taille, de l'intégration verticale, de la zone géographique, des fibres et de la transformation. International Paper Company, WestRock Company, Smurfit Kappa Group, Mondi Limited, DS Smith, Georgia-Pacific LLC et Oji Fibre Solutions détiennent une part de marché dominante dans leurs zones géographiques et pour leurs qualités respectives. Nine Dragons Paper est présent en Asie, tandis que Cascades Inc. domine le marché nord-américain des fibres recyclées.
Les investissements sont devenus plus stratégiques. Par exemple, Mondi a récemment investi dans une ligne de recyclage de carton ondulé d'une capacité de 420 000 tonnes par an à Duino, en Italie, tandis que Smurfit Westrock a récemment réduit sa capacité de plus de 500 000 tonnes en 2025. International Paper a récemment annoncé la fermeture d'usines de production de carton ondulé d'une capacité de 1,8 million de tonnes en 2025. Cela montre que les entreprises cherchent à équilibrer leurs investissements et leurs capacités.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du carton ondulé : Perspectives stratégiques
Perspectives régionales
Marché du carton ondulé en Amérique du Nord
L'Amérique du Nord représentait environ 27 à 31 % du marché du carton ondulé en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,0 à 4,6 % entre 2026 et 2034. Cette région bénéficie d'un écosystème mature pour l'emballage en carton ondulé, grâce aux secteurs de l'agroalimentaire, de la distribution, du e-commerce et des expéditions agricoles et industrielles. Les fabricants intégrés profitent de réseaux bien établis d'approvisionnement en fibres, d'usines de transformation et d'une clientèle fidèle. La demande se maintient, car l'emballage en carton ondulé est nécessaire quel que soit le canal de distribution.
En Amérique du Nord, on observe une évolution vers l'optimisation des capacités plutôt que vers une expansion arbitraire. Fermetures d'usines, dépenses de maintenance, conversion et rationalisation sont les méthodes employées pour optimiser l'utilisation des ressources et la politique de prix. L'infrastructure nécessaire à l'utilisation des fibres recyclées joue un rôle crucial, le papier récupéré constituant la principale matière première pour la fabrication de carton recyclé. L'allègement des emballages est une priorité, les transformateurs cherchant à réduire leur consommation de matières premières tout en préservant les performances d'empilage et de compression.
Marché américain du carton ondulé
On estime que les États-Unis représenteront entre 88 et 92 % du marché nord-américain en 2025 et devraient enregistrer une croissance annuelle composée de 3,9 à 4,5 % entre 2026 et 2034. La demande de caisses en carton ondulé est alimentée par l'importance des secteurs de l'agroalimentaire, des boissons, de la distribution, de l'agriculture et de l'industrie aux États-Unis. Le commerce électronique demeure un moteur stratégique clé, car les colis nécessitent une protection accrue grâce à un emballage secondaire et des dimensions optimisées.
Parmi les entreprises ayant une présence significative sur le marché américain figurent International Paper Company, Georgia-Pacific LLC, WestRock Company et Cascades Inc. L'accent est mis davantage sur l'utilisation des ressources, la gamme de produits et la gestion des actifs que sur l'augmentation des capacités de production. Les annonces de fermetures d'usines en 2025 ont réduit les capacités disponibles et les producteurs ont évalué leurs stratégies en matière de prix, d'exportation, de fibres récupérées et d'intégration en aval.
Marché européen du carton ondulé
La région Europe représentait environ 23 à 27 % du marché en 2025 et devrait enregistrer une croissance annuelle composée (TCAC) de 4,5 à 5,1 % entre 2026 et 2034. L'Allemagne constitue un marché national clé, porté par les secteurs de la production manufacturière, de l'agroalimentaire, de la distribution et de la logistique. Le Royaume-Uni dispose d'un écosystème industriel mature pour le carton ondulé, tandis que la France, l'Italie et l'Espagne misent sur leurs atouts dans les secteurs de l'alimentation, des boissons, de l'agriculture, des biens de consommation et du transport industriel.
Le Royaume-Uni possède un écosystème dynamique, porté par la chaîne d'approvisionnement du commerce de détail, le e-commerce et l'emballage alimentaire. L'Allemagne dispose d'une base industrielle établie et d'un système de collecte de papier recyclé. La France bénéficie de la demande des industries agroalimentaires et des biens de consommation, avec une importante transformation du carton ondulé, tandis que l'Italie possède un écosystème de production et de fabrication de machines d'emballage performant. L'écosystème espagnol est dynamisé par son secteur agricole, ses exportations alimentaires et son secteur de la logistique industrielle. Les cartons recyclés pour emballages présentent un intérêt structurel et le kraftliner vierge confère une grande résistance aux applications.
Marché du carton ondulé en Asie-Pacifique
La région Asie-Pacifique détenait environ 37 % à 41 % de parts de marché en 2025 et devrait connaître un TCAC de 7,8 % à 8,5 % sur la période de prévision (2026-2034). Le marché chinois est le principal moteur de cette croissance, grâce à ses secteurs de production, d'exportation, de distribution et de commerce électronique. Le Japon et la Corée du Sud représentent des marchés matures, tandis que l'Inde et l'Asie du Sud-Est affichent une croissance structurelle plus rapide.
Les conditions favorables comprennent la production industrielle, l'urbanisation, les infrastructures logistiques et la réglementation des emballages. La Chine fournit les capacités de production ; l'Inde bénéficie d'un soutien pour le développement de la grande distribution et de l'agroalimentaire ; et l'Australie contribue à l'agriculture et à la distribution aux consommateurs. Les fabricants mettent en œuvre des initiatives de valorisation des fibres et améliorent l'efficacité et la flexibilité des équipements. Les politiques de gestion des déchets d'emballages et de recyclage dans la région favoriseront une meilleure valorisation des fibres.
Marché du carton pour emballage au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée d'environ 5,5 % à 6,4 % entre 2026 et 2034, portée par les secteurs de l'agroalimentaire, des boissons, de la distribution, de l'agriculture et du développement industriel. L'Arabie saoudite et les Émirats arabes unis constituent d'importants pôles de croissance, tandis que l'Afrique du Sud demeure le principal centre de production de papier et d'emballages de la région. Les capacités de transformation locales se développent autour des principaux centres de consommation.
La disponibilité énergétique et les investissements dans les infrastructures ont une incidence majeure sur la rentabilité de la production. La diversification industrielle observée en Arabie saoudite génère une demande d'emballages en aval de la chaîne de valeur, tandis que les Émirats arabes unis tirent parti de leurs activités logistiques, commerciales et de réexportation. L'Afrique du Sud a relancé la collecte de papier et le conditionnement des produits alimentaires et des boissons. Le reste de la région MENA présente des perspectives d'avenir prometteuses, notamment grâce à la croissance du commerce de détail et de l'industrie manufacturière.
Analyse de segmentation
Matériel
Le segment des matériaux du marché du carton ondulé devrait connaître une croissance annuelle composée (TCAC) de 7,2 % à 7,9 % entre 2026 et 2034. Le choix des matériaux dépend de la résistance, des exigences en matière de contenu recyclé, de la disponibilité des fibres, de l'imprimabilité, de la résistance à l'humidité et des objectifs de développement durable des clients. Les fibres recyclées restent essentielles pour les emballages en carton ondulé courants, tandis que les fibres vierges conservent leurs avantages pour les applications exigeantes où le rapport résistance/poids est primordial.
- Fibres vierges : Les fibres vierges sont utilisées pour la fabrication de papier kraftliner haute résistance et pour les applications exigeantes en carton ondulé nécessitant une bonne résistance à la compression et à l’humidité, ainsi qu’une fabrication régulière. Elles demeurent essentielles pour les emballages lourds et les applications logistiques haut de gamme.
- Fibres recyclées : Les fibres recyclées constituent une matière première circulaire pour les emballages en carton ondulé et sont de plus en plus prisées par les clients qui privilégient les matériaux recyclés. L’infrastructure de collecte, la qualité des fibres et le contrôle de la contamination influencent fortement leur adoption.
- Mélanges : Les mélanges combinent fibres vierges et recyclées pour un équilibre optimal entre résistance, performance, coût et durabilité. Ils offrent aux transformateurs des spécifications flexibles pour les applications exigeant une utilisation optimale des matériaux.
Type de produit
Le segment « Type de produit » du marché du carton ondulé devrait connaître une croissance annuelle composée (TCAC) de 7,4 % à 8,1 % entre 2026 et 2034. Le carton de couverture et le support ondulé sont des composants essentiels des structures en carton ondulé, tandis que le carton blanc de couverture est utilisé pour les applications exigeant un aspect de surface et une qualité d’impression supérieurs. Le choix de la qualité est de plus en plus lié aux performances de la boîte, à l’image de marque, à l’allègement et aux exigences de transformation automatisée.
- Carton de couverture : Le carton de couverture forme les surfaces extérieures du carton ondulé et lui confère résistance, imprimabilité et protection. La demande est soutenue par le commerce électronique, la distribution alimentaire, l’emballage industriel et les formats prêts à la vente.
- Couche ondulée : La couche ondulée forme la paroi intérieure cannelée et assure l’amortissement et la résistance à la compression. Les fabricants optimisent de plus en plus le grammage et les performances des cannelures afin de réduire la consommation de matière tout en préservant la solidité du carton.
- Le carton blanc offre une surface imprimable de haute qualité tout en conservant les propriétés du carton ondulé. Il est particulièrement adapté aux emballages destinés à la vente au détail, aux présentoirs prêts à la vente et aux marques qui recherchent des visuels percutants sans pour autant alourdir leur emballage.
Taper
Le segment « Type » du marché du carton ondulé devrait connaître une croissance annuelle composée (TCAC) de 7,3 % à 8,0 % entre 2026 et 2034. Les kraftliners, les testliners et les cannelures répondent à différentes exigences structurelles et de performance. La composition du marché dépend de la source des fibres, des spécifications des boîtes, des exigences d’impression, des conditions de transport et des équipements de transformation. L’optimisation de la qualité du carton reste essentielle aux stratégies d’allègement.
- Kraftliners : Les Kraftliners offrent des couches extérieures robustes pour les applications exigeantes du carton ondulé. Les qualités vierges sont particulièrement adaptées aux applications nécessitant une résistance élevée à la compression, à l’humidité et des performances constantes.
- Les Testliners, fabriqués à partir de fibres recyclées, constituent une solution de doublure économique pour les emballages courants. Leur adoption est favorisée par les objectifs d'économie circulaire, leur large disponibilité et les applications ne nécessitant pas une résistance extrême.
- Cannelures : Les cannelures forment le support ondulé entre les couches de couverture et assurent la résistance structurelle. Leur utilisation est étroitement liée à la conception de la boîte, au profil des cannelures, à l’optimisation du grammage et aux performances du transformateur.
Aperçu des opportunités
|
Application d'utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Commerce électronique et vente au détail |
Haut |
Optimisation des parcelles |
Mature |
|
Nourriture et boissons |
Haut |
Distribution alimentaire |
Mature |
|
Industrie et logistique |
Moyen |
Boîtes robustes |
Mature |
|
Agriculture et produits frais |
Moyen |
Protection des produits |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du carton ondulé
La logistique du e-commerce accroît l'intensité des emballages en carton ondulé
Le commerce en ligne continue d'accroître le nombre d'envois individuels transitant par les réseaux de distribution, ce qui stimule la demande en caisses en carton ondulé, enveloppes d'expédition, structures de protection et emballages adaptés. Contrairement à la distribution en vrac sur palettes, l'expédition de colis nécessite souvent un emballage extérieur distinct pour chaque commande, augmentant ainsi la consommation de carton par transaction. Les détaillants et les prestataires logistiques investissent donc dans des systèmes d'emballage automatisés exigeant une épaisseur, une rigidité et des performances de transformation du carton constantes. Il en résulte une demande pour des qualités de carton ondulé capables de fonctionner efficacement sur des équipements à grande vitesse tout en conservant leur résistance à la compression. L'impact est le plus marqué sur les marchés urbains et connectés, même si les économies émergentes adoptent également la logistique du e-commerce. Les producteurs peuvent tirer profit de la fourniture de qualités plus légères aux performances équivalentes, permettant ainsi à leurs clients de réduire leur consommation de matériaux sans compromettre la protection ni les exigences de manutention automatisée.
Le remplacement des emballages favorise les structures recyclables à base de fibres
Les initiatives réglementaires et de développement durable des entreprises sur le marché du carton ondulé renforcent la position de ce matériau dans des applications auparavant réservées à des formats moins recyclables. Le carton ondulé présente l'avantage d'être compatible avec les systèmes de valorisation du papier existants et peut être conçu pour le recyclage sans tri complexe des matériaux. Les marques évaluent de plus en plus leurs emballages selon leur recyclabilité, leur teneur en fibres recyclées, l'efficacité des matériaux et l'empreinte carbone de la chaîne d'approvisionnement. Cette évolution crée une demande pour des qualités alliant une forte teneur en fibres recyclées à une résistance et une imprimabilité suffisantes. Les producteurs y répondent par l'optimisation des fibres, le traitement de surface, l'allègement des emballages et une meilleure maîtrise des procédés. L'impact sur le marché s'étend aux régions développées comme aux régions émergentes, car les transformateurs d'emballages peuvent intégrer des qualités recyclées dans des modèles de boîtes standardisés. À mesure que les exigences de développement durable s'intègrent aux cahiers des charges, les fournisseurs garantissant une traçabilité fiable des fibres et une teneur en fibres recyclées constante peuvent consolider leurs relations clients.
La distribution alimentaire et la logistique des produits frais étendent les emballages de protection
Les chaînes d'approvisionnement agroalimentaires exigent des emballages résistants à l'empilement, aux vibrations, à l'humidité, aux variations de température et aux manipulations répétées. Le carton ondulé reste largement utilisé pour les caisses, les plateaux, les conteneurs de produits frais et les unités de transport, car il allie robustesse et légèreté. La croissance de la distribution de produits alimentaires transformés et de la grande distribution accroît le besoin de formats d'emballage standardisés, tandis que les exportateurs de fruits et légumes frais ont besoin de structures de carton capables de conserver leur intégrité sur de longs trajets logistiques. Les revêtements résistants à l'humidité, les cannelures semi-chimiques, les kraftliners plus résistants et les profils de cannelures optimisés peuvent ainsi accroître la valeur ajoutée du carton ondulé. Cet impact est particulièrement important dans les économies agricoles où l'emballage doit protéger les produits pendant le stockage et le transport. Les producteurs qui développent des qualités spécifiques à certaines applications peuvent répondre à une demande à plus forte valeur ajoutée, au-delà des emballages standardisés de base et des produits de moyenne épaisseur.
Tendances futures du marché du carton ondulé
L'optimisation numérique va remodeler l'économie des usines et de la transformation.
Les tendances du marché du carton ondulé s'orientent vers une utilisation accrue des capteurs, de la vision industrielle, de la maintenance prédictive, de l'intelligence artificielle et des systèmes de contrôle numérique des processus dans les papeteries et les usines de transformation. Les systèmes avancés permettent de surveiller en continu l'humidité, le grammage, la formation, les vibrations des machines, la consommation d'énergie et les défauts de production, ce qui accélère la correction des écarts de processus. La maintenance prédictive réduit les temps d'arrêt imprévus et optimise la planification des interventions sur les équipements critiques. Les systèmes de qualité numériques permettent également aux producteurs de corréler les caractéristiques des fibres avec les performances du carton fini, favorisant ainsi une optimisation plus précise des matières premières. Face à la diversification croissante des gammes de produits, le contrôle en temps réel devient essentiel, car les changements fréquents de produits peuvent engendrer de la variabilité. À plus long terme, l'intégration numérique des papeteries, des entrepôts et des usines de transformation pourrait améliorer la planification de la production, la gestion des stocks, la traçabilité client et l'efficacité énergétique, tout en réduisant les déchets et en optimisant l'utilisation des actifs.
L'optimisation des fibres permettra d'obtenir des qualités hautes performances plus légères.
Les fabricants de carton ondulé devraient privilégier des méthodes d'allègement de plus en plus sophistiquées, plutôt que de simplement réduire le grammage. Les futures qualités de carton combineront la sélection des fibres, le raffinage, le contrôle de la formation, les additifs de résistance, les traitements de surface et la conception des cannelures afin de préserver la résistance à la compression tout en réduisant la densité de matière. Cette approche permettra de diminuer la consommation de carton et le poids lié au transport, tout en aidant les transformateurs à maintenir la résistance des boîtes. Les fibres vierges et recyclées pourront être de plus en plus souvent combinées en fonction des exigences spécifiques à chaque application, permettant ainsi aux fabricants d'optimiser le rapport résistance/contenu en fibres recyclées. Des tests plus poussés et la modélisation numérique peuvent accélérer le développement des nouvelles qualités en prédisant les performances des boîtes avant les essais commerciaux à grande échelle. Cette tendance est particulièrement pertinente pour le commerce électronique, où les dimensions et le poids des emballages influent sur les coûts logistiques de millions d'expéditions. La réussite de l'allègement dépendra donc de la collaboration entre les producteurs de papier, les transformateurs de carton ondulé, les fournisseurs de machines et les principaux utilisateurs d'emballages.
Opportunités du marché du carton ondulé
Le traitement localisé des fibres recyclées peut améliorer la résilience de l'approvisionnement.
Les prévisions du marché du carton ondulé mettent en évidence des opportunités d'investissement dans les installations régionales de collecte, de tri, de nettoyage et de préparation du papier recyclé, notamment là où la demande de carton ondulé recyclé croît plus rapidement que la disponibilité de fibres recyclées de haute qualité. Les producteurs intégrés peuvent sécuriser leur approvisionnement en s'associant aux municipalités, aux entreprises de gestion des déchets, aux détaillants et aux grands utilisateurs d'emballages. Les investissements dans le tri automatisé et l'élimination des contaminants peuvent améliorer la qualité des fibres tout en augmentant la quantité de matériau recyclé utilisable. Ces systèmes réduisent également la dépendance à l'égard de l'approvisionnement en fibres provenant de régions éloignées et peuvent améliorer la résilience face à la volatilité des prix des matières premières. Les marchés émergents, avec une population urbaine en expansion, peuvent offrir des opportunités particulièrement intéressantes, car les systèmes de collecte peuvent être développés parallèlement aux infrastructures modernes de distribution et de logistique. Les investisseurs devraient privilégier les régions présentant une consommation de papier suffisante, des volumes de collecte établis, des politiques de recyclage favorables et des usines de carton ondulé à proximité. Des accords d'approvisionnement à long terme peuvent renforcer la rentabilité des nouveaux équipements de transformation.
Les qualités spéciales peuvent créer de la valeur au-delà du carton d'emballage standard.
Investir dans des cartons spéciaux pour emballages peut permettre d'améliorer les marges sans dépendre exclusivement de l'augmentation des volumes. Les qualités supérieures blanches, les structures résistantes à l'humidité, les kraftliners haute résistance et les cannelures spécifiques à certaines applications répondent aux exigences élevées des clients en matière de performance et de présentation. Les exportateurs de produits alimentaires, les marques de grande consommation haut de gamme, les fabricants industriels et les chaînes de distribution recherchent de plus en plus des emballages alliant protection, imprimabilité, efficacité des matériaux et durabilité. Les producteurs peuvent se différencier grâce à des traitements de surface exclusifs, des mélanges de fibres contrôlés, un grammage constant et un accompagnement technique pour l'optimisation des emballages. La production de cartons spéciaux permet également de diversifier son exposition aux fluctuations des prix des cartons de base. Les meilleures opportunités se présenteront probablement là où les clients valorisent les améliorations de performance mesurables, telles qu'un poids de carton réduit, une résistance à la compression accrue, une meilleure qualité d'impression ou une résistance à l'humidité renforcée. Des partenariats stratégiques avec les transformateurs peuvent accélérer la qualification et l'adoption de ces solutions.
Développements récents
- Juin 2026 : International Paper acquiert North Pacific Paper Co. auprès de la société de capital-investissement One Rock Capital Partners pour 360 millions de dollars. Les activités de Norpac seront intégrées au système d’IP.
- Avril 2026 : Mondi, leader mondial des emballages et papiers durables, a étendu son activité de sacs en papier en Asie du Sud-Est grâce à une coentreprise avec PT Indocement Tunggal Prakarsa Tbk (« Indocement »), l’un des plus importants producteurs de ciment d’Indonésie. Cette coentreprise, PT Mondi Indo Prakarsa Kemasan, sera implantée sur le site de la cimenterie d’Indocement à Citeureup, dans l’ouest de Java, en Indonésie, et produira initialement des sacs en papier pour Indocement, afin de répondre à la demande croissante du marché local en Asie du Sud-Est. Mondi détiendra 60 % des parts, Indocement les 40 % restants. Indocement assurera la stabilité des volumes à long terme en tant que principal client de la coentreprise .
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -