
Marché des détecteurs infrarouges thermiques refroidis : taille, part de marché et prévisions 2034
Taille et prévisions du marché des détecteurs infrarouges thermiques refroidis (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (oxyde de vanadium (VOx), silicium amorphe (A-Si)) ; application (militaire et défense, usage commercial) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00023772
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
469,20 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
872,20 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,13 %
taux de croissance
Marché adressable
6 053,42 millions de dollars américains
(2026-2034)
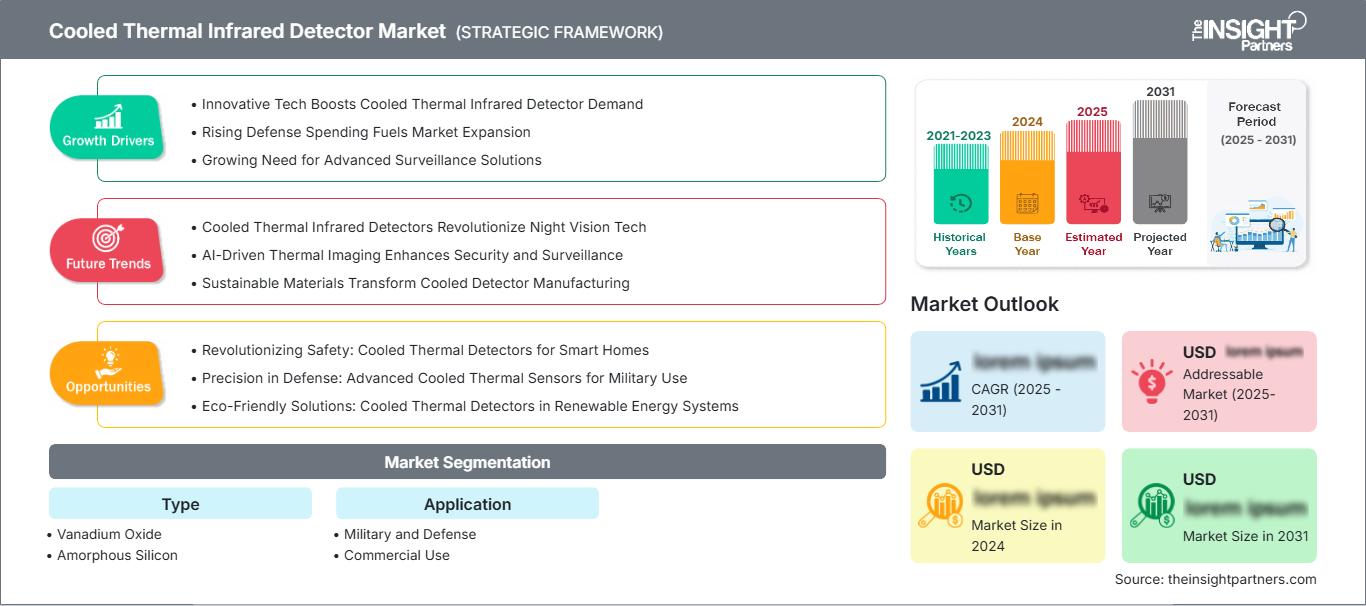
Le marché des détecteurs infrarouges thermiques refroidis a été évalué à 469,20 millions de dollars américains en 2025 et devrait atteindre 872,20 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,13 % entre 2026 et 2034. Cette croissance est notamment due au besoin d'imagerie à haute sensibilité dans des applications allant de la surveillance à longue distance et de la détection de cibles aux tests industriels, où le refroidissement permet une détection du signal plus robuste que les détecteurs à température ambiante.
L'Amérique du Nord affichera un TCAC de 6,8 % à 7,4 %, porté par la poursuite des efforts de modernisation du secteur de la défense, l'amélioration de la surveillance de ses frontières, la modernisation des charges utiles aérospatiales et la nécessité de sécuriser ses infrastructures critiques. La valeur du marché des détecteurs thermiques infrarouges refroidis en Amérique du Nord est stimulée par les initiatives américaines en matière d'électro-optique/infrarouge, la fabrication locale de capteurs et l'utilisation commerciale des systèmes d'inspection thermique.
Analyse et perspectives du marché des détecteurs thermiques infrarouges refroidis
- Amérique du Nord : La région détient une part de marché de 34 à 37 % en 2025 et connaît une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034, soutenue par la modernisation des systèmes EO/IR de défense, l'intégration des charges utiles aérospatiales et la surveillance des infrastructures critiques.
- États-Unis : Le pays représente 79 à 83 % de l'Amérique du Nord en 2025 et connaît une croissance annuelle composée de 6,9 à 7,5 % entre 2026 et 2034, tirée par les programmes d'imagerie militaire.
- Europe : La région représente une part de 24 à 27 % en 2025 et connaît une croissance annuelle composée de 6,4 à 7,0 % entre 2026 et 2034, le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne étant les principaux fournisseurs.
- Asie-Pacifique : La région détient une part de marché de 26 à 29 % en 2025 et connaît une croissance annuelle composée de 7,8 à 8,6 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Le segment le plus important : le secteur militaire et de la défense détient 66 à 70 % de parts de marché en 2025 et connaît une croissance annuelle composée de 6,9 à 7,5 % entre 2026 et 2034 grâce aux programmes ISR, de ciblage et de surveillance des frontières.
- Segment à forte croissance : L'utilisation commerciale représente 30 à 34 % de parts de marché en 2025 et connaîtra une croissance annuelle composée de 7,6 à 8,3 % entre 2026 et 2034, grâce à l'expansion de l'inspection de précision, de l'imagerie gazeuse et de l'adoption de la R&D.
- Principales entreprises analysées en détail : Axis Communications AB ; Bosch Security Systems, LLC ; Leonardo DRS, Inc. ; Teledyne FLIR LLC ; Fluke Corporation ; General Dynamics Mission Systems, Inc. ; L3Harris Technologies, Inc. ; Opgal Optronics Industries Ltd. ; Lynred USA ; Zhejiang Dali Technology Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution du développement des détecteurs s'oriente vers des dispositifs miniaturisés et plus légers, délaissant les capteurs volumineux et refroidis à base de caméras. Ces dispositifs peuvent être intégrés aux aéronefs, aux automobiles, aux navires, aux systèmes portables et aux réseaux de surveillance terrestres. Les tendances de fabrication sont de plus en plus dictées par les cadences de production des matrices de détecteurs planaires (FPA), la durée de vie des systèmes de refroidissement, l'assemblage des cryostats, la réglementation des exportations et les capacités d'étalonnage. Les fabricants capables de concevoir des détecteurs, des systèmes de refroidissement et d'assurer leur installation, le traitement du signal et la fabrication de boîtiers robustes sont mieux positionnés, car les acheteurs recherchent la longévité et la stabilité dans des conditions difficiles.
La croissance future du marché devrait se concentrer sur les systèmes de défense indo-pacifiques, la surveillance des frontières européennes, les programmes de sécurité énergétique au Moyen-Orient et la production commerciale de systèmes d'imagerie thermique rapide. Les investissements devraient porter sur le développement de détecteurs MWIR à haute température critique, de refroidisseurs Stirling plus compacts, de l'imagerie multispectrale et de l'analyse d'images par intelligence artificielle avancée. Un cadre réglementaire favorable est attendu, notamment en matière de programmes de préparation de la défense, de réglementation de la sécurité aérienne, de renforcement des infrastructures et de normes de surveillance des émissions de méthane.
Rapport sur le marché des détecteurs infrarouges thermiques refroidis
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 469,20 millions de dollars américains |
| Taille du marché d'ici 2034 | 872,2 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 7,13% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des détecteurs infrarouges thermiques refroidis
La croissance du marché des détecteurs infrarouges thermiques refroidis est notamment due au besoin d'imagerie à longue portée, rendu nécessaire par le faible contraste thermique, le brouillard, la fumée, l'obscurité et les grandes distances, autant de facteurs qui limitent l'utilisation de l'imagerie visible ou des détecteurs non refroidis. Les forces armées privilégient les détecteurs infrarouges refroidis pour le renseignement, la surveillance et la reconnaissance (ISR), l'acquisition de cibles, l'alerte antimissile et l'observation navale, tandis que l'industrie commerciale les privilégie pour leurs cadences d'acquisition et leur sensibilité accrues dans des applications telles que les essais non destructifs, l'inspection des semi-conducteurs, l'imagerie optique des gaz et les mesures scientifiques.
La chaîne d'approvisionnement comprend des semi-conducteurs composés, des circuits intégrés de lecture, des matrices de plans focaux, des refroidisseurs cryogéniques, des ensembles de refroidissement Dewar, des composants optiques et des systèmes électroniques de traitement d'images. L'offre est limitée en raison de la complexité de la technologie de refroidissement et des exigences en matière de conditionnement sous vide, de contrôle de la température, d'étalonnage et de long processus de certification pour les détecteurs infrarouges thermiques refroidis.
Le positionnement sur le marché des détecteurs thermiques infrarouges refroidis repose sur la maîtrise des matériaux utilisés, l'efficacité du système de refroidissement, les certifications militaires et l'assemblage des caméras en aval. Leonardo DRS, Inc. et L3Harris Technologies, Inc. contribuent au développement de solutions de défense, tandis que Teledyne FLIR LLC et Fluke Corporation se concentrent sur les solutions d'imagerie industrielle et scientifique. Axis Communications AB, Bosch Security Systems, LLC, Opgal Optronics Industries Ltd., Lynred USA, General Dynamics Mission Systems, Inc. et Zhejiang Dali Technology Co., Ltd. ciblent les besoins en matière de surveillance, de sécurité et d'imagerie thermique spécifique.
Des investissements clés seront consacrés à la longévité des systèmes de refroidissement, à la réduction de la taille des pixels, à l'intégration des processeurs, à la diminution du temps de refroidissement et à l'augmentation de la capacité de charge utile pour différents types de signaux. Le positionnement stratégique évolue progressivement : d'un fournisseur de composants, il devient un intégrateur proposant des systèmes d'imagerie prêts à l'emploi, minimisant ainsi les efforts d'intégration du client. Les entreprises présentes dans les programmes de défense, disposant d'une capacité de service régionale et justifiant d'une solide expérience sont en mesure de maintenir leurs marges malgré les processus d'approvisionnement et les exigences croissantes en matière de résilience de la chaîne logistique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des détecteurs infrarouges thermiques refroidis : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des détecteurs infrarouges thermiques refroidis
L'Amérique du Nord détenait entre 34 et 37 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,4 % entre 2026 et 2034. La part de marché des détecteurs infrarouges thermiques refroidis est soutenue par les acquisitions de la défense américaine, la surveillance des frontières et des zones maritimes canadiennes, ainsi que par la demande de charges utiles électro-optiques/infrarouges pour les plateformes aéroportées, terrestres et navales. La région bénéficie de la présence d'entrepreneurs principaux établis, d'une production nationale de détecteurs et d'infrastructures d'essais performantes.
La demande commerciale est plus modeste, mais techniquement cruciale, notamment pour les essais aérospatiaux, le contrôle des procédés de fabrication des semi-conducteurs, la visualisation des fuites de gaz et la thermographie de laboratoire à haute vitesse. Teledyne FLIR LLC, Leonardo DRS, Inc., L3Harris Technologies, Inc., General Dynamics Mission Systems, Inc. et Fluke Corporation offrent une gamme complète de solutions en Amérique du Nord, incluant les capteurs à noyau refroidi, les systèmes électro-optiques/infrarouges, l'électronique durcie et les caméras industrielles. Les acheteurs privilégient la fiabilité, la conformité aux normes d'exportation, la cybersécurité et le support tout au long du cycle de vie.
Marché américain des détecteurs infrarouges thermiques refroidis
Les États-Unis représentent 79 à 83 % du marché nord-américain et affichent un taux de croissance annuel composé (TCAC) de 6,9 à 7,5 % entre 2026 et 2034. La demande est principalement tirée par les initiatives militaires et de défense, notamment les systèmes de désignation de cibles, la connaissance de la situation des véhicules, l'alerte antimissile, la surveillance des frontières et le renseignement, la surveillance et la reconnaissance aéroportés (ISR). De nombreux fournisseurs, tels que Leonardo DRS, Inc., Teledyne FLIR LLC, L3Harris Technologies, Inc. et General Dynamics Mission Systems, Inc., proposent des capteurs et des plateformes.
Parmi les applications émergentes, on observe des mises à niveau FLIR de troisième génération, des charges utiles MWIR miniaturisées pour les systèmes sans pilote, la surveillance maritime et des caméras commerciales utilisées dans les opérations automatisées et les laboratoires d'essais. Les clients américains exigent des fournisseurs qu'ils prolongent la durée de vie des systèmes de refroidissement, minimisent les coûts de maintenance et maintiennent la production aux États-Unis lorsque le programme concerne des opérations de défense sensibles. Le marché commercial se développera là où des données thermiques rapides permettront de réduire les rebuts et d'améliorer la sécurité.
Marché européen des détecteurs infrarouges thermiques refroidis
L'Europe représentera une part de marché de 24 à 27 % en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 6,4 à 7,0 % entre 2026 et 2034. En Europe, le Royaume-Uni domine le marché grâce à son expertise en électronique de défense, en surveillance maritime et en systèmes électro-optiques/infrarouges aéroportés. En Allemagne, l'inspection industrielle, la sécurité des frontières et les systèmes embarqués sur véhicules jouent un rôle essentiel. La France bénéficie d'un avantage concurrentiel grâce à son expérience dans le domaine des détecteurs, ses programmes aérospatiaux et sa présence dans la chaîne d'approvisionnement infrarouge.
L'Italie et l'Espagne contribuent par le biais de la modernisation de leurs flottes, de la surveillance de leurs infrastructures et de leurs applications de sécurité aéroportuaire. On constate une préférence croissante des clients européens pour les sources souveraines ou alliées, la maintenabilité et la conformité aux normes d'exportation de données et de défense. La technologie de la société mère Lynred USA, en collaboration avec les partenaires européens Leonardo DRS, Inc., Axis Communications AB, Bosch Security Systems, LLC et Opgal Optronics Industries Ltd., facilite l'accès aux canaux de surveillance et d'imagerie.
Marché des détecteurs infrarouges thermiques refroidis en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 26 % et 29 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) prévisionnel de 7,8 % à 8,6 % entre 2026 et 2034. La Chine domine ce marché grâce à ses importants volumes de production d'électronique de défense, de surveillance des frontières et de systèmes infrarouges. Le Japon et la Corée du Sud contribuent à la croissance de la demande grâce à leurs industries du contrôle industriel et de l'aérospatiale. L'Inde, quant à elle, connaît une croissance soutenue par la modernisation de sa défense et l'acquisition de systèmes de surveillance.
L'Australie contribue à la surveillance du domaine maritime, à la sécurité minière et à la protection des infrastructures critiques. La demande industrielle est notamment portée par la fabrication de produits électroniques, le contrôle des semi-conducteurs, la construction navale et la surveillance des infrastructures énergétiques. La politique gouvernementale de soutien à la production de défense dans la région favorise la régionalisation. Zhejiang Dali Technology Co., Ltd. renforce la part de marché de la Chine, tandis que les fournisseurs internationaux se font concurrence sur la base de leurs performances et du respect des normes d'exportation.
Marché des détecteurs infrarouges thermiques refroidis au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,9 % entre 2026 et 2034. L’Arabie saoudite, pays leader, s’appuie sur la sécurité des frontières, les infrastructures énergétiques, la surveillance des villes intelligentes et la localisation des capacités de défense. Les Émirats arabes unis y ajoutent la sécurité aérienne, les ports et la surveillance des infrastructures de pointe, tandis que l’Afrique du Sud soutient les secteurs minier, la protection périmétrique et la maintenance industrielle.
Le reste de la demande en matière d'imagerie thermique est lié aux projets et dépend des budgets de la défense, des investissements énergétiques et du soutien des intégrateurs. L'imagerie thermique est pertinente pour les pipelines, les raffineries, les aéroports, les zones côtières et les installations isolées où la surveillance par lumière visible est limitée. Les fournisseurs proposant des formations, la maintenance et des systèmes robustes sont mieux positionnés que les entreprises offrant des modules de détection sans capacité de service régionale.
Analyse de segmentation
Taper
Le marché des détecteurs infrarouges thermiques refroidis devrait connaître une croissance annuelle composée (TCAC) de 6,9 % à 7,6 % entre 2026 et 2034. Ses caractéristiques sont définies par les performances des matériaux, la stabilité des pixels, la compatibilité avec les systèmes de refroidissement et l'intégration dans les systèmes d'imagerie haute sensibilité. Le choix du type de détecteur dépend des objectifs de sensibilité, de la longueur d'onde de fonctionnement, du coût, du rendement et de son adéquation aux modules d'imagerie militaires ou commerciaux .
- Oxyde de vanadium : L’oxyde de vanadium est utilisé dans la conception de détecteurs thermiques où la stabilité, la facilité de fabrication et les procédés de traitement éprouvés sont essentiels. La demande est liée aux systèmes de surveillance, de contrôle et d’imagerie qui exigent une réponse thermique fiable.
- Silicium amorphe : Le silicium amorphe présente un intérêt stratégique pour la fabrication de détecteurs à grande échelle et les procédés d’imagerie économiques. Son adoption est facilitée par sa compatibilité avec les procédés de fabrication des semi-conducteurs et son utilisation dans des architectures de détection thermique compactes.
Application
Le marché des applications devrait croître à un TCAC de 7,1 % à 7,9 % entre 2026 et 2034. Le secteur militaire et de la défense demeure le principal moteur de la demande, car les détecteurs refroidis offrent une sensibilité élevée pour l'observation à longue portée et la reconnaissance de cibles. L'utilisation commerciale se développe également, les usines, les laboratoires, les opérateurs énergétiques et les entreprises aérospatiales adoptant l'imagerie thermique de précision pour des raisons de qualité, de sécurité et de conformité.
- Militaire et défense : La demande militaire et de défense est ancrée dans le renseignement, la surveillance et la reconnaissance (ISR), l'acquisition de cibles, l'alerte antimissile, l'observation navale, les systèmes de visée pour véhicules et la surveillance des frontières, où les performances à distance l'emportent sur le coût plus élevé du système.
- Utilisation commerciale : L’utilisation commerciale acquiert une importance stratégique dans le contrôle des processus, les essais non destructifs, l’imagerie gazeuse, l’inspection des semi-conducteurs et la recherche avancée où la sensibilité à basse température améliore la qualité des décisions.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Militaire et défense |
Haut |
Charges utiles ISR |
Mature |
|
Utilisation commerciale |
Moyen |
Imagerie de processus |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des détecteurs infrarouges thermiques refroidis
Modernisation de la défense nécessitant une supériorité thermique à longue portée
La modernisation des systèmes de défense est le principal moteur de cette évolution, car les détecteurs refroidis permettent la détection, la reconnaissance et l'identification à des distances que les systèmes non refroidis ne peuvent égaler de manière constante. Les forces armées ont besoin d'une supériorité thermique pour les opérations nocturnes, les environnements enfumés, le contrôle des frontières, la surveillance navale et le ciblage aéroporté. L'impact sur le marché se traduit par une forte demande en charges utiles MWIR et LWIR, bancs de refroidissement pour cryostat, tourelles stabilisées et systèmes électro-optiques/infrarouges intégrés. Les programmes d'acquisition évaluent de plus en plus le coût du cycle de vie, la vitesse de refroidissement, la fiabilité du système de refroidissement et la compatibilité avec la fusion de capteurs. Ceci favorise les fournisseurs proposant des produits de défense qualifiés, une fabrication sécurisée et des performances éprouvées sur le terrain dans des conditions d'utilisation difficiles.
L'automatisation industrielle accroît la demande en thermographie à haute vitesse
L'automatisation industrielle élargit le champ d'application de l'imagerie thermique refroidie, car les usines surveillent de plus en plus les processus rapides, les signatures thermiques subtiles et les défauts que les systèmes visibles ne détectent pas. Les détecteurs refroidis offrent des cadences d'acquisition élevées, une forte sensibilité thermique et des mesures stables pour la fabrication électronique, le durcissement des composites, la fabrication additive, les tests de batteries et le contrôle non destructif. Il en résulte un passage d'une utilisation ponctuelle en laboratoire à une surveillance continue en ligne, où la réduction des temps d'arrêt et la prévention des rebuts justifient le coût plus élevé des caméras. Les interfaces compatibles avec l'automatisation, le stockage des données d'étalonnage et les systèmes de refroidissement longue durée rendent les systèmes refroidis plus adaptés aux environnements de production.
Surveillance de l'énergie et des infrastructures : Création de cas d'utilisation spécialisés
La surveillance des infrastructures énergétiques engendre une demande spécifique pour les détecteurs refroidis, dont la sensibilité et les performances spectrales optimisent les décisions opérationnelles. L'imagerie optique des gaz, la surveillance des torchères, l'inspection des raffineries, la surveillance des pipelines, la sécurité périmétrique des aéroports et la surveillance portuaire bénéficient toutes de la détection thermique, performante même en faible luminosité et par conditions météorologiques difficiles. Les réglementations relatives au méthane et les programmes de sécurité incitent les opérateurs à détecter plus rapidement les fuites, les surchauffes d'équipements et les activités non autorisées. Il en résulte une demande accrue pour les caméras robustes, les réseaux thermiques fixes et les systèmes d'analyse de données qui transforment les données des détecteurs en alarmes, en interventions de maintenance et en preuves de conformité.
Tendances futures du marché des détecteurs infrarouges thermiques refroidis
Conception HOT MWIR réduisant la charge de refroidissement
Le marché des détecteurs infrarouges thermiques refroidis s'orientera de plus en plus vers des conceptions HOT MWIR fonctionnant à des températures plus élevées tout en préservant la sensibilité. Ceci réduit la charge de travail du système de refroidissement, la consommation d'énergie, les besoins de maintenance et la complexité du boîtier, rendant les systèmes refroidis plus attractifs pour les drones, les véhicules mobiles, les cellules industrielles et les tours isolées. Les fournisseurs se positionneront davantage sur la durée de vie du système de refroidissement, le contrôle des vibrations, le temps de refroidissement et la stabilité thermique que sur la seule sensibilité. Cette tendance favorise un déploiement plus large dans des applications où les systèmes cryogéniques conventionnels étaient auparavant jugés trop coûteux ou nécessitant une maintenance excessive.
Charges utiles multispectrales combinant détection et identification
Les charges utiles multispectrales se généraliseront à mesure que les utilisateurs des secteurs de la défense et commercial rechercheront des solutions de détection, de classification et d'identification à partir d'un seul capteur. La combinaison des données MWIR, LWIR, visible, infrarouge à ondes courtes et de télémétrie laser permettra d'améliorer la discrimination des cibles, de réduire les fausses alarmes et de faciliter les systèmes d'aide à la décision autonomes. Cette tendance favorise les fournisseurs de détecteurs capables d'intégrer des canaux thermiques calibrés avec des interfaces de traitement embarquées et de plateforme. Les systèmes futurs seront jugés sur la qualité d'image exploitable, et non plus seulement sur les spécifications des détecteurs, ce qui ouvrira la voie à des modules d'imagerie riches en fonctionnalités logicielles.
Opportunités du marché des détecteurs thermiques infrarouges refroidis
Programmes de modernisation commerciale pour les lignes d'inspection de précision
Les prévisions du marché des détecteurs thermiques infrarouges refroidis indiquent une opportunité de modernisation des lignes d'inspection utilisant déjà des caméras visibles, des pyromètres ou des outils thermiques moins sensibles. Les fabricants peuvent déployer des caméras refroidies pour l'inspection des joints, le durcissement des composites, la cartographie thermique des composants électroniques, les tests de résistance des batteries et la validation des processus à haute vitesse. Les fournisseurs devraient proposer des solutions complètes incluant les systèmes optiques, les logiciels, les services d'étalonnage et les protocoles d'automatisation afin de minimiser les risques liés à l'intégration. Les clients les plus intéressés sont les installations où la prévention des défauts, la disponibilité des équipements et la traçabilité des données thermiques ont un impact direct sur le rendement, les coûts de garantie ou la conformité réglementaire.
Localisation régionale de la défense et chaînes d'approvisionnement alliées
La localisation de la production dans le secteur de la défense offre une opportunité concrète aux gouvernements qui recherchent un accès sécurisé aux capteurs infrarouges, aux systèmes de refroidissement et aux charges utiles électro-optiques/infrarouges. Les fournisseurs peuvent nouer des partenariats de fabrication, conclure des accords de transfert de technologie et créer des centres de services en Europe, en Inde, au Moyen-Orient et en Asie-Pacifique, tout en protégeant leur propriété intellectuelle critique. Les capacités locales d'assemblage et de réparation permettent de réduire les délais de livraison, d'améliorer la compétitivité des offres et de satisfaire aux exigences de compensation. Les entreprises qui associent des détecteurs performants à des modèles de livraison régionaux conformes peuvent accéder à des programmes de longue durée liés aux véhicules, aux aéronefs, aux systèmes navals et aux réseaux de sécurité frontalière.
Développements récents
- Mars 2026 : VIGO Photonics a acquis les actifs d’InfraRed Associates, Inc., fabricant américain de détecteurs infrarouges, afin d’étendre sa présence mondiale et de renforcer sa position sur les marchés nord-américains de la photonique et de la défense. Cette acquisition permet d’intégrer des capacités de production locales en Floride, d’améliorer le soutien apporté aux clients gouvernementaux et industriels américains et de combiner l’expertise des deux entreprises en matière de R&D, d’ingénierie et de production pour accélérer l’innovation et stimuler la croissance à long terme des technologies de détection infrarouge.
- Février 2026 : FLIR lance les caméras MWIR refroidies longue durée A6450, une nouvelle solution d’imagerie thermique pour l’automatisation industrielle continue, le contrôle des processus et les essais non destructifs (END). Ces caméras sont dotées d’un détecteur MWIR haute température de fonctionnement, d’un système de refroidissement linéaire longue durée (jusqu’à 27 000 heures de fonctionnement), d’une imagerie haute vitesse à 125 Hz et d’interfaces compatibles avec l’automatisation, permettant ainsi une inspection thermique fiable 24 h/24 et 7 j/7, une meilleure détection des défauts et une maintenance réduite dans les environnements de production à haut débit.
- Mai 2026 : Exosens annonce son intention de doubler sa capacité de production de caméras infrarouges refroidies afin de répondre à la demande mondiale croissante en matière de surveillance à longue portée et de lutte anti-drones. Cette expansion renforce les capacités de production industrielle de l’entreprise, favorise l’adoption de ses solutions d’imagerie infrarouge refroidies, exemptes de réglementation ITAR, par les entreprises de défense et les équipementiers, et améliore sa capacité à fournir des systèmes d’imagerie thermique haute performance pour la défense, la sécurité intérieure et les plateformes autonomes.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -