
Marché des cartes d’acquisition de données : taille, part de marché et prévisions 2034
Taille et prévisions du marché des cartes d'acquisition de données (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de produit (cartes enfichables pour PC, boîtiers de commutation, enregistreurs de données) ; Application (fabrication, commerce de détail, télécommunications et informatique, éducation, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00017129
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 10, 2026


Taille du marché en 2025
2,98 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,6 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,96 %
taux de croissance
Marché adressable
46,76 milliards de dollars américains
(2026-2034)
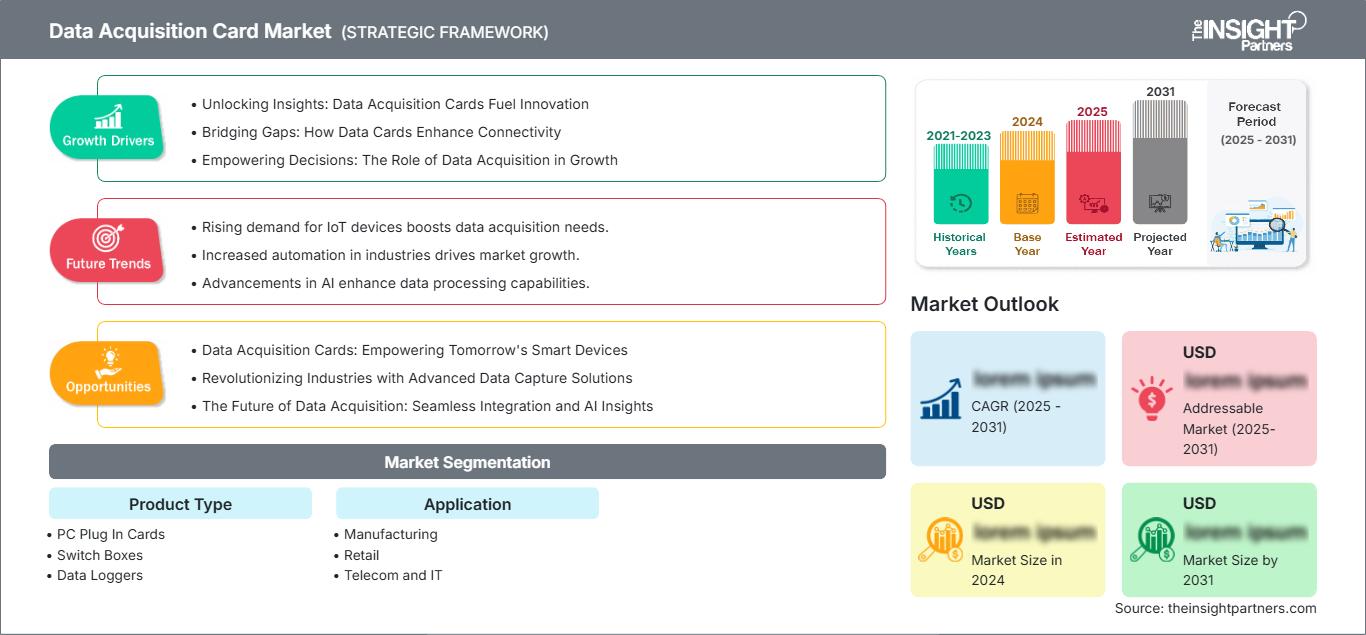
Le marché des cartes d'acquisition de données était évalué à 2,98 milliards de dollars américains en 2025 et devrait atteindre 7,6 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 10,96 % de 2026 à 2034. L'utilisation croissante de cartes enfichables, de boîtiers de commutation et d'enregistreurs de données pour la mesure des signaux dans les secteurs de la fabrication, du commerce de détail, des télécommunications et des technologies de l'information, ainsi que dans le domaine de l'éducation, alimente la croissance de ce marché.
En Amérique du Nord, la croissance du marché des cartes d'acquisition de données est portée par les progrès des technologies de fabrication, les applications de test électronique et le déploiement de l'Internet des objets industriel (IIoT). Le taux de croissance annuel composé (TCAC) régional est estimé entre 10,8 % et 12,4 % pour la période 2026-2034, principalement grâce à la numérisation des usines et à l'adoption croissante de systèmes de mesure modulaires. Aux États-Unis, les investissements dans les secteurs des semi-conducteurs, de l'automobile, de l'énergie et dans les laboratoires continueront de favoriser l'adoption rapide des systèmes d'acquisition à haute vitesse.
Analyse et perspectives du marché des cartes d'acquisition de données
- L'Amérique du Nord représentait une part de 34 à 37 % en 2025 et connaît une croissance annuelle composée de 10,8 à 12,4 % entre 2026 et 2034, tirée par l'automatisation industrielle, les essais aérospatiaux, les usines de semi-conducteurs et les programmes de maintenance prédictive.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 10,6 à 12,1 % entre 2026 et 2034, grâce aux laboratoires d'essais et aux usines intelligentes.
- L'Europe détenait une part de marché de 24 à 27 % en 2025 et connaît une croissance annuelle composée de 9,4 à 10,8 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 28 à 31 % en 2025 et connaît une croissance annuelle composée de 12,6 à 14,8 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Le segment le plus important, celui des cartes d'extension pour PC, détenait une part de marché de 45 à 49 % en 2025, avec un TCAC compris entre 9,8 et 11,4 % entre 2026 et 2034, grâce aux tests à haute vitesse et à l'utilisation de mesures embarquées.
- Les enregistreurs de données du segment à forte croissance détenaient une part de marché de 26 à 30 % en 2025, avec un TCAC compris entre 13,2 et 15,5 % entre 2026 et 2034, grâce à la surveillance à distance et à l'enregistrement de la conformité.
- Principales entreprises analysées en détail : ABB Ltd, ADLINK Technology Inc., Advantech Co., Ltd., Campbell Scientific, Inc., Dataforth Corporation, Elsys AG, Honeywell International Inc., Measurement Computing Corporation, OMEGA Engineering Inc. et Scientech Technologies Pvt. Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'adoption technologique a évolué d'une architecture monocanal vers une architecture multicanal et compatible avec les périphériques. Le marché est influencé par la densité croissante des capteurs en production, les fréquences d'échantillonnage rapides et l'amélioration des logiciels de contrôle. On observe également des changements dynamiques, notamment l'apparition de cartes robustes, compatibles avec les châssis modulaires et dotées de fonctions de conditionnement du signal, afin de réduire le temps d'intégration dans l'industrie.
À l'avenir, le marché devrait croître grâce à l'adoption accrue des cartes d'acquisition de données dans les usines de la région Asie-Pacifique, les systèmes de test nord-américains et les systèmes de contrôle qualité européens. Les financements publics alloués aux produits électroniques, aux énergies renouvelables et à la fabrication numérique constituent un contexte favorable à ce marché. La modernisation des laboratoires dans les établissements d'enseignement et les tests des réseaux de télécommunications devraient également stimuler la croissance de ce dernier.
Rapport sur le marché des cartes d'acquisition de données : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,98 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,6 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,96% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des cartes d'acquisition de données
La demande repose sur des installations nécessitant des données continues de tension, de courant, de température, de pression et de vibrations. La croissance du marché est alimentée par la mise en œuvre de systèmes d'usine intelligente, la maintenance prédictive et l'augmentation du nombre de bancs d'essai de connexion. Les utilisateurs finaux privilégient l'acquisition de produits capables de synchroniser de multiples entrées provenant de capteurs et de réduire les temps d'arrêt et les opérations d'étalonnage.
Les principaux acteurs de ce marché sont les fabricants de capteurs, les fournisseurs d'équipements de conditionnement de signaux, les fabricants de cartes, les éditeurs de logiciels, les intégrateurs et les utilisateurs finaux. La fiabilité de la chaîne d'approvisionnement est un atout pour les fournisseurs qui bénéficient d'un approvisionnement sûr en composants, d'une expertise en ingénierie d'application et de logiciels pour les systèmes PCI, PXI, USB et Ethernet. Le choix d'une carte d'acquisition de données repose principalement sur la précision, le temps de réponse, la robustesse et le logiciel.
La concurrence sera influencée par les fournisseurs de solutions d'automatisation et de mesure qui combinent matériel, logiciels et services. ABB Ltd et Honeywell International Inc. tireront profit de leurs réseaux existants dans le domaine de l'automatisation industrielle, tandis qu'ADLINK Technology Inc., Advantech Co., Ltd. et Measurement Computing Corporation s'appuieront sur des plateformes informatiques et de mesure spécialisées. Le rapport sur le marché des cartes d'acquisition de données indique que la spécialisation restera pertinente dans les laboratoires, la surveillance environnementale et l'éducation.
Les investissements réalisés en capital seront consacrés à l'analyse en périphérie de réseau, au contrôle du déterminisme et à la densité des canaux. La concurrence entre Campbell Scientific, Inc., Dataforth Corporation, Elsys AG, OMEGA Engineering Inc. et Scientech Technologies Pvt. Ltd. reposera sur la spécialisation dans leurs domaines respectifs, l'acquisition de données et les services de support technique. La compétitivité dépendra de plus en plus de la compatibilité et de la disponibilité tout au long du cycle de vie des solutions.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des cartes d'acquisition de données : Perspectives stratégiques
Perspectives régionales
Marché des cartes d'acquisition de données en Amérique du Nord
L'Amérique du Nord occupait 34 à 37 % du marché des cartes d'acquisition de données en 2025 et devrait connaître une croissance annuelle composée de 10,8 à 12,4 % entre 2026 et 2034. La demande dans la région est tirée par l'automatisation de la fabrication, la validation aérospatiale, les tests de semi-conducteurs et la surveillance énergétique, où des informations précises des capteurs garantissent le contrôle des processus et la réglementation de la sécurité.
Le développement du marché nord-américain est stimulé par les politiques de relocalisation aux États-Unis, la transformation industrielle au Canada et la croissance des chaînes d'approvisionnement des secteurs de l'électronique et de l'automobile au Mexique. Les clients recherchent des cartes d'extension robustes et des enregistreurs de données évolutifs pour une utilisation au sein de systèmes de supervision.
Marché américain des cartes d'acquisition de données
En 2025, les États-Unis représentaient 78 % à 82 % du marché nord-américain, et ce marché devrait croître à un TCAC de 10,6 % à 12,1 % jusqu'en 2034. Les demandes les plus fortes pour ces applications se trouvent dans la fabrication automatisée, les tests aérospatiaux et de défense, la surveillance des processus de fabrication des semi-conducteurs, la validation des télécommunications et les laboratoires universitaires qui nécessitent des tests répétables et fréquents.
La présence sur le marché est assurée par de nombreuses entreprises telles que Honeywell International Inc., Measurement Computing Corporation, Campbell Scientific Inc., Dataforth Corporation et OMEGA Engineering Inc. Voici quelques-uns des critères d'achat : fréquence d'échantillonnage, canaux disponibles, documentation et compatibilité logicielle, notamment lorsque la validation est nécessaire.
Marché européen des cartes d'acquisition de données
L'Europe détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 9,4 à 10,8 % entre 2026 et 2034. L'Allemagne domine la consommation régionale grâce à ses applications dans les secteurs de l'automobile, des machines et des tests d'électronique industrielle. Le Royaume-Uni arrive en deuxième position, notamment grâce à son utilisation dans l'aérospatiale, les télécommunications et le monde universitaire, du fait de ses instruments de précision.
La France, l'Italie et l'Espagne répondent à la demande régionale grâce à l'utilisation d'applications dans les secteurs de l'énergie, des transports, de l'industrie et des laboratoires d'enseignement. Les clients européens privilégient la conformité, la traçabilité et la durabilité des équipements. Les fournisseurs capables d'offrir un support technique local et des modèles commerciaux flexibles se démarqueront de la concurrence.
Marché des cartes d'acquisition de données de la région Asie-Pacifique
La part de la région Asie-Pacifique était de 28 à 31 % en 2025 et devrait augmenter à un TCAC de 12,6 à 14,8 % entre 2026 et 2034. La Chine est le leader du marché grâce à son volume massif dans les secteurs de l'électronique, de l'automobile et de l'automatisation industrielle, tandis que le Japon et la Corée du Sud ont besoin de systèmes de haute précision dans les applications de semi-conducteurs et de robotique.
L'Inde et l'Australie contribuent par l'augmentation de la production, la gestion de l'énergie, les réseaux de télécommunications et les laboratoires d'enseignement supérieur. Les politiques gouvernementales favorables à l'électronique locale et à la numérisation industrielle créent un besoin en cartes d'acquisition de données abordables et évolutives.
Marché des cartes d'acquisition de données au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 8,7 à 10,2 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de cette demande, car les projets liés à l’énergie, aux services publics, aux infrastructures et aux bâtiments intelligents nécessitent des systèmes de surveillance qui convertissent les signaux de terrain en données opérationnelles utilisables.
Le groupe Afrique du Sud et reste du Moyen-Orient et de l'Afrique australe présente une adaptation sélective dans les secteurs minier, éducatif, des télécommunications et des infrastructures hydrauliques. Les opportunités dans cette région sont liées à l'exploitation forestière en environnement difficile, au diagnostic et à la maintenance des équipements. Les acheteurs de cette région privilégient la durabilité, la facilité d'entretien et un faible coût total de possession.
Analyse de segmentation
Type de produit
Le marché des produits devrait croître à un TCAC de 10,9 % à 12,7 % entre 2026 et 2034. La répartition du marché au sein des différentes catégories de produits est déterminée par l'équilibre entre les bancs d'essai fixes, les systèmes modulaires à cartes et les systèmes d'acquisition de données portables. Les acheteurs choisissent leurs produits en fonction du nombre de canaux, de la précision d'échantillonnage, des conditions environnementales et de la compatibilité avec les logiciels d'automatisation existants.
- Les cartes enfichables pour PC restent le type de produit le plus important car elles prennent en charge la mesure à haute vitesse, l'installation compacte et l'intégration directe avec les logiciels d'automatisation de laboratoire, de fabrication et de test.
- Les boîtiers de commutation servent les applications nécessitant le routage des canaux, une commutation répétable et un séquençage de tests contrôlé, notamment dans la validation électronique, les contrôles de télécommunications et les environnements d'inspection des lignes de production.
- Les enregistreurs de données acquièrent une importance stratégique croissante dans la surveillance à distance, la documentation de conformité, la mesure environnementale et les diagnostics industriels de longue durée nécessitant une collecte et un stockage autonomes.
Application
L'utilisation de cette technologie devrait croître à un TCAC de 11,4 % à 13,1 % entre 2026 et 2034. Le secteur manufacturier demeure le principal cas d'usage, tandis que les télécommunications et l'informatique, le commerce de détail et l'éducation se développent grâce aux tests d'équipements, à la surveillance opérationnelle et aux laboratoires de formation. L'adoption dépend de la fiabilité des mesures, de la facilité de configuration, de l'intégrité des données et de la capacité à relier les signaux physiques aux flux de travail analytiques.
- Le secteur manufacturier utilise des cartes d'acquisition pour la surveillance des machines, le contrôle qualité, la validation des processus et la maintenance prédictive, ce qui en fait l'application la plus rentable dans les usines automatisées.
- L'adoption dans le secteur du commerce de détail est plus restreinte, mais pertinente pour la surveillance des équipements, la mesure de l'énergie, l'enregistrement des données de la chaîne du froid et les systèmes d'installations automatisés nécessitant une capture fiable par capteurs.
- Les utilisateurs des secteurs des télécommunications et des technologies de l'information s'appuient sur des cartes et des enregistreurs pour la validation des équipements réseau, la surveillance de l'alimentation électrique, les tests thermiques et la caractérisation des performances en laboratoire.
- La demande en matière de formation provient des laboratoires d'ingénierie, de la formation professionnelle et des projets de recherche où des plateformes de mesure abordables et fiables aident les étudiants et les chercheurs à tester les systèmes physiques.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Fabrication |
Haut |
Usine intelligente |
Mise à l'échelle |
|
Vente au détail |
Faible |
Capteurs d'installation |
Émergent |
|
Télécommunications et technologies de l'information |
Moyen |
Tests de réseau |
Mise à l'échelle |
|
Éducation |
Moyen |
Formation en laboratoire |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des cartes d'acquisition de données
La numérisation des usines accroît la demande de mesures en temps réel
Les fabricants connectent machines, capteurs et systèmes de qualité afin de réduire les arrêts non planifiés et d'améliorer la productivité. Cette évolution accroît le besoin en cartes d'acquisition capables de capturer des signaux fiables et synchronisés provenant des équipements de production. Le marché bénéficie du remplacement des relevés manuels par des flux de données automatisés et traçables. L'impact est particulièrement marqué dans les secteurs de l'automobile, de l'électronique, des procédés industriels et du conditionnement, où les mesures de vibrations, de température, de couple et de pression sont essentielles aux décisions de maintenance. À mesure que les usines adoptent le contrôle en boucle fermée et l'analyse prédictive, les performances des cartes, la compatibilité logicielle et la robustesse de leur conception deviennent des critères d'achat déterminants.
La complexité croissante des tests favorise l'adoption des cartes multicanaux.
Les produits électroniques, de stockage d'énergie, de télécommunications et de machines industrielles intègrent de plus en plus de capteurs et sont pilotés par logiciel. Les équipes de validation ont besoin de plateformes de mesure capables d'acquérir simultanément de nombreux signaux, de garantir une précision temporelle optimale et de prendre en charge des scénarios de test reproductibles. Le marché tire profit de cette complexité, car les cartes d'extension et les boîtiers de commutation permettent de réduire l'encombrement des bancs d'essai tout en améliorant le débit. La demande est renforcée par des cycles de développement produit plus courts et par la nécessité de documenter les performances dans des conditions de contraintes thermiques, électriques, mécaniques et environnementales.
La surveillance à distance renforce les cas d'utilisation des enregistreurs de données
Les services publics, les exploitants d'infrastructures, les laboratoires et les équipes d'intervention sur le terrain ont besoin de mesures continues dans des endroits où les systèmes de contrôle permanents sont coûteux ou impraticables. Les enregistreurs de données répondent à ce besoin en collectant des données environnementales, électriques et de processus sur de longues périodes. Le marché en bénéficie, car les utilisateurs combinent l'enregistrement autonome avec le téléchargement vers le cloud, les alarmes et la maintenance conditionnelle. L'impact est visible dans les réseaux d'eau, les sites énergétiques, les abris de télécommunications, les équipements de la chaîne du froid et les études de terrain à visée pédagogique, où un enregistrement fiable facilite la conformité, les diagnostics et la planification opérationnelle.
Tendances futures du marché des cartes d'acquisition de données
Architectures d'acquisition prêtes pour la périphérie
Les systèmes futurs combineront de plus en plus la capture du signal, le prétraitement et l'analyse locale avant que les données n'atteignent les plateformes d'entreprise. Les tendances du marché des cartes d'acquisition de données indiquent une orientation vers des architectures à faible latence qui filtrent le bruit, détectent les anomalies et réduisent la charge réseau au niveau machine. Ceci sera crucial dans les secteurs de la robotique, des outils pour semi-conducteurs et des actifs énergétiques, où chaque milliseconde a un impact sur la qualité et la sécurité. Les fournisseurs capables d'intégrer l'informatique de périphérie, un firmware sécurisé et des pilotes logiciels flexibles devraient gagner la préférence des utilisateurs avancés.
Plateformes de mesure hybrides pour laboratoires et production
Les environnements de test devraient converger à mesure que les laboratoires, les lignes pilotes et les cellules de production partageront les flux de travail de mesure. Les utilisateurs privilégieront les cartes d'acquisition pouvant passer des bancs de développement à la production à grande échelle avec une reconfiguration minimale. Le marché valorisera donc les plateformes modulaires, les modèles logiciels réutilisables et la continuité de l'étalonnage. Cette tendance est particulièrement pertinente pour les systèmes électriques, les équipements de télécommunications, les capteurs industriels et les programmes de recherche pédagogique qui doivent traduire les résultats expérimentaux en procédures opérationnelles reproductibles.
Opportunités du marché des cartes d'acquisition de données
Solutions modulaires pour les fabricants de taille moyenne
Les usines de taille moyenne ont souvent besoin de moderniser leurs systèmes de mesure, mais manquent de budget et de ressources d'ingénierie pour des systèmes complexes et personnalisés. Les fournisseurs peuvent établir des prévisions de marché pour les cartes d'acquisition de données, en proposant des offres groupées comprenant cartes, boîtiers de commutation, capteurs, modèles logiciels et solutions d'assistance à distance. Cette opportunité est particulièrement intéressante dans les usines qui numérisent les contrôles qualité, la consommation d'énergie et la surveillance de l'état des machines. Les fournisseurs qui simplifient l'installation, la documentation et la formation des opérateurs peuvent transformer une demande fragmentée en déploiements reproductibles à l'échelle de sites industriels.
Modernisation des laboratoires d'enseignement et de formation
Les écoles d'ingénieurs, les instituts techniques et les centres de formation professionnelle ont besoin de plateformes pratiques pour la démonstration de la détection, du contrôle, de l'acquisition et de l'analyse de données. Des cartes d'acquisition et des enregistreurs abordables peuvent faciliter les expériences en électronique, mécatronique, énergie, télécommunications et surveillance environnementale. Le marché peut saisir cette opportunité grâce à des kits pédagogiques prêts à l'emploi, une documentation multilingue et du matériel robuste conçu pour une utilisation répétée par les étudiants. Cette demande du secteur de l'éducation contribue également à fidéliser la clientèle des futurs ingénieurs et opérateurs d'installations.
Développements récents
- Janvier 2026 : Acqiris lance la solution d’acquisition de données SA6 12 bits pour la tomographie par cohérence optique à source balayée (SS-OCT), offrant une fréquence d’échantillonnage jusqu’à 1 GS/s dans le format PCIe le plus compact du marché. Cette solution combine acquisition haute vitesse, traitement OCT en temps réel et diffusion en continu à faible latence afin d’améliorer les performances d’imagerie tout en réduisant la taille du système et la complexité d’intégration.
- Août 2024 : Emerson a lancé de nouveaux dispositifs d’acquisition de données USB (DAQ) via NI, offrant une précision de mesure accrue, une configuration plus rapide et une connectivité simplifiée des capteurs. La gamme compacte de dispositifs DAQ USB est conçue pour accélérer les tests et la collecte de données dans les applications de laboratoire et industrielles.
- Septembre 2023 : Yokogawa lance son système d’acquisition de données haute vitesse de quatrième génération, offrant des fréquences d’échantillonnage plus rapides, une évolutivité accrue et une synchronisation améliorée pour les applications de mesure complexes. Cette nouvelle plateforme est destinée aux environnements de R&D des secteurs automobile, énergétique, aérospatial et industriel nécessitant une acquisition de données multicanaux à haute vitesse.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -