
Marché des contacteurs CC : taille, part de marché et prévisions 2034
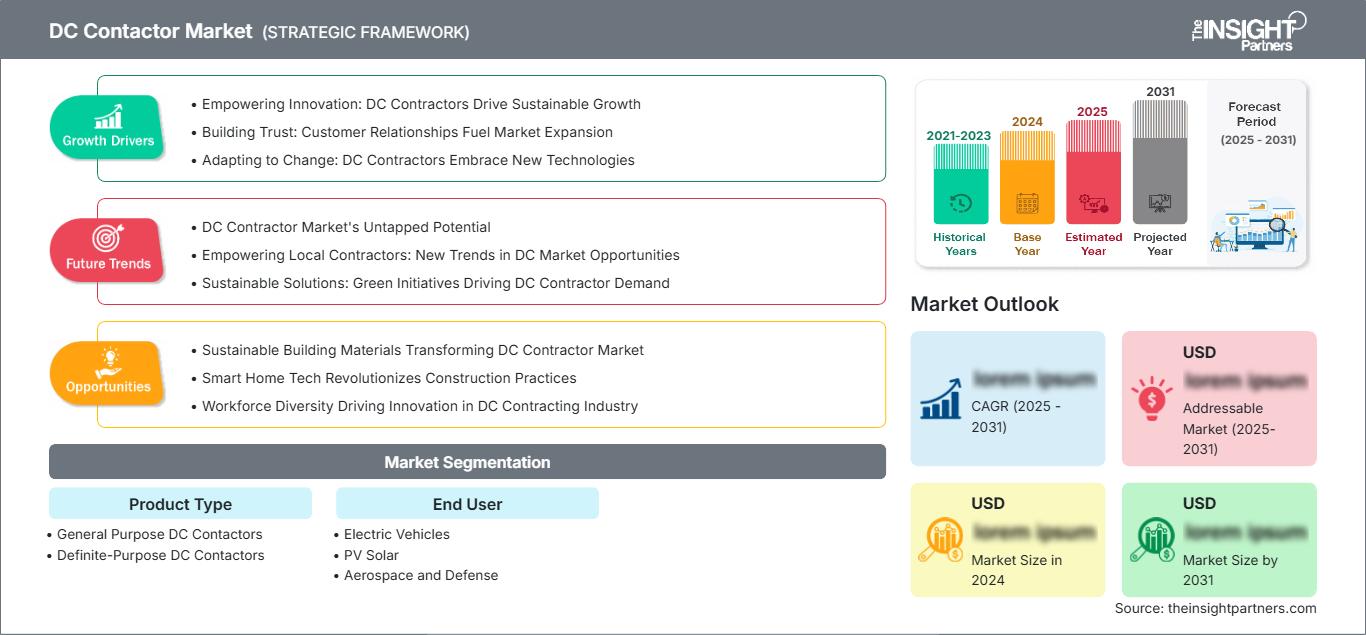
Analyse du marché des contacteurs CC : taille et prévisions (2021-2031), parts mondiales et régionales, tendances et opportunités de croissance. Rapport : par type de produit (contacteurs CC à usage général, contacteurs CC à usage spécifique), utilisateur final (véhicules électriques, énergie solaire photovoltaïque, aérospatiale et défense, véhicules ferroviaires, machines industrielles, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019777
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 26, 2026


Taille du marché en 2025
525,71 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
965,45 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,07 %
taux de croissance
Marché adressable
6 761,79 millions de dollars américains
(2026-2034)
Le marché des contacteurs CC était estimé à 525,71 millions de dollars américains en 2025 et devrait atteindre 965,45 millions de dollars américains d'ici 2034, avec un TCAC de 7,07 % sur la période 2026-2034. Ce marché comprend les interrupteurs électromécaniques utilisés pour allumer, déconnecter et protéger le courant continu dans les véhicules électriques, les centrales solaires photovoltaïques, les systèmes aérospatiaux et de défense, les véhicules ferroviaires et les machines industrielles.
Le marché nord-américain devrait connaître une croissance annuelle composée (TCAC) de 6,7 % à 7,6 % jusqu'en 2034, portée par la demande croissante de contacteurs CC liée à la présence de batteries dans les véhicules électriques, de chargeurs puissants et de systèmes de stockage d'énergie solaire. L'Amérique du Nord bénéficie également de ses investissements dans l'électrification intérieure, de l'interconnexion des réseaux électriques et de la fiabilité accrue des systèmes d'alimentation industriels.
Analyse et perspectives du marché des contacteurs CC
- Amérique du Nord : La région représente 27 à 31 % des parts de marché des contacteurs CC en 2025 et connaîtra une croissance annuelle composée de 6,7 à 7,6 % entre 2026 et 2034, soutenue par la recharge des véhicules électriques, le stockage de l'énergie et l'automatisation industrielle.
- États-Unis : Le pays représente 78 à 82 % de l'Amérique du Nord en 2025 et connaîtra une croissance annuelle composée de 6,8 à 7,7 % entre 2026 et 2034, tirée par la fabrication de véhicules électriques et les réseaux de recharge.
- Europe : L'Europe détient une part de marché de 24 à 28 % en 2025 et connaît une croissance annuelle composée de 6,3 à 7,2 % entre 2026 et 2034, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne étant les principaux moteurs de la demande.
- Asie-Pacifique : La région détient une part de marché de 32 à 36 % en 2025 et connaît une croissance annuelle composée de 7,6 à 8,8 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Segment le plus important : les véhicules électriques détiennent 48 à 52 % de parts de marché en 2025 et connaîtront une croissance annuelle composée de 7,4 à 8,4 % entre 2026 et 2034 à mesure que les architectures de batteries haute tension se développent.
- Segment à forte croissance : L'énergie solaire photovoltaïque détient une part de marché de 16 à 20 % en 2025 et connaît une croissance annuelle composée de 8,0 à 9,2 % entre 2026 et 2034 grâce aux déploiements de systèmes solaires avec stockage.
- Principales entreprises analysées en détail : Siemens AG ; Schneider Electric SE ; ABB Ltd. ; Rockwell Automation, Inc. ; Mitsubishi Electric Corporation ; Hubbell Incorporated ; Zhejiang Dongya Electronic Co., Ltd. ; Eaton Corporation plc ; AMETEK, Inc. ; TE Connectivity plc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La commutation en courant continu a évolué, passant de la commutation basse tension pour applications industrielles à des contacteurs étanches haute tension, conçus sur mesure et capables de supporter de multiples cycles de commutation. Les batteries de véhicules électriques, les bornes de recharge 800 V, les chaînes photovoltaïques et les systèmes de stockage d'énergie par batteries sont les principaux moteurs de la conception des produits actuels. Le marché se caractérise donc par des critères tels que la suppression des arcs électriques, le rendement des bobines, la résistance à la chaleur, la taille et la conformité aux normes relatives aux transports, aux énergies renouvelables et à l'utilisation de l'électricité pour les applications critiques.
Le marché devrait croître à l'avenir, porté par les efforts croissants des économies émergentes pour électrifier leurs flottes de transport, leurs réseaux ferroviaires et leurs systèmes solaires distribués. Les investissements devraient se concentrer sur les contacteurs à tension nominale plus élevée, à déconnexion plus rapide, à faible consommation de bobine et dotés de capacités de diagnostic intégrées. Les évolutions réglementaires favorables liées à la sécurité des véhicules, à la sécurité des réseaux électriques, à l'électrification de la défense et aux énergies renouvelables devraient profiter aux entreprises possédant une expertise en matière de fiabilité mécanique et d'applications.
Rapport sur le marché des contacteurs CC : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 525,71 millions de dollars américains |
| Taille du marché d'ici 2034 | 965,45 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 7,07% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des contacteurs CC
La demande sera tirée par la mobilité électrifiée, la production d'énergie renouvelable, la traction ferroviaire et les systèmes de machines automatiques nécessitant une isolation CC fiable. La croissance du marché sera soutenue par les ventes de véhicules électriques, qui devraient dépasser 20 millions d'unités d'ici 2025, le déploiement de l'énergie solaire couplée au stockage et les systèmes haute tension exigeant une commutation fiable en cas de défauts et de variations de charge.
La chaîne d'approvisionnement comprend les fournisseurs de matériaux de contact, de bobines, de composants magnétiques, de boîtiers, de composants électroniques, les organismes de certification, les acheteurs OEM et les distributeurs. Elle est influencée par la disponibilité d'alliages d'argent, d'encapsulations céramiques, d'automatisation, de capacités de test et par les délais de qualification, qui sont plus longs dans les secteurs des transports, de la défense et du ferroviaire que dans les systèmes de contrôle industriels.
L'analyse du marché des contacteurs CC met en lumière un contexte concurrentiel où s'affrontent des entreprises électriques diversifiées et des fournisseurs de composants spécialisés. Siemens AG, Schneider Electric SE, ABB Ltd., Eaton Corporation plc, Mitsubishi Electric Corporation et Rockwell Automation, Inc. tirent parti de leurs réseaux de distribution mondiaux et de leur expertise des systèmes, tandis que TE Connectivity plc, Hubbell Incorporated, AMETEK, Inc. et Zhejiang Dongya Electronic Co., Ltd. se distinguent par leurs stratégies axées sur la haute tension, l'aérospatiale, l'industrie et la rentabilité.
Les principaux axes d'investissement comprennent l'étanchéité hermétique, les enceintes remplies de gaz, la détection de position, l'économiseur de bobine, une meilleure résistance aux courts-circuits et les tests automatisés. La stratégie de positionnement varie selon les utilisateurs finaux : le segment des véhicules électriques privilégie la capacité de cyclage et la compacité, tandis que les utilisateurs de systèmes solaires photovoltaïques privilégient la résistance à la tension.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des contacteurs CC : Perspectives stratégiques
Perspectives régionales
Marché des contacteurs CC en Amérique du Nord
La région nord-américaine représentait 27 à 31 % des parts de marché en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,7 à 7,6 % entre 2026 et 2034. Les facteurs qui stimulent ce marché comprennent les usines d'assemblage de véhicules électriques, les stations de recharge, l'énergie solaire à grande échelle, les systèmes de stockage d'énergie et l'automatisation industrielle utilisant des contacteurs CC.
Pour les achats régionaux, les fournisseurs certifiés disposant de solides capacités de distribution et d'ingénierie seront privilégiés. Les États-Unis sont en tête grâce aux constructeurs automobiles, aux fabricants de bornes de recharge, aux fabricants aérospatiaux et à d'autres industriels qui s'approvisionnent en technologie de commutation CC pour les batteries, les systèmes de précharge, les bornes de recharge rapide CC, les systèmes auxiliaires ferroviaires et les machines industrielles.
Marché américain des contacteurs CC
Les États-Unis représentent 78 à 82 % de l'Amérique du Nord en 2025 et affichent un TCAC de 6,8 à 7,7 % sur la période 2026-2034. La demande provient des plateformes pour véhicules électriques, des stations de recharge commerciales, des systèmes électriques aérospatiaux et des équipements industriels où la fiabilité de la commutation peut avoir un impact sur la sécurité et la productivité.
Parmi les entreprises impliquées figurent Eaton Corporation plc, Rockwell Automation, Inc., Hubbell Incorporated, TE Connectivity plc et AMETEK, Inc., qui bénéficient du soutien de réseaux locaux de vente, d'ingénierie et de distribution. Les applications qui gagnent en popularité comprennent les systèmes de déconnexion de batteries, les systèmes d'isolation de chargeurs, les systèmes de combinaison de panneaux solaires, la distribution d'énergie pour la défense et les équipements automatisés.
Marché européen des contacteurs CC
La part de l'Europe devrait se situer entre 24 % et 28 % en 2025 et connaître un taux de croissance annuel composé (TCAC) de 6,3 % à 7,2 % sur la période 2026-2034. L'Allemagne domine le marché européen grâce à ses besoins en commutateurs CC fiables pour les véhicules électriques, le transport ferroviaire, l'automatisation industrielle et l'exportation de machines. Par ailleurs, la France et le Royaume-Uni ont des besoins supplémentaires, notamment pour les produits aérospatiaux et de défense, les solutions de recharge pour véhicules électriques et les énergies renouvelables.
L'Italie et l'Espagne contribuent au marché grâce au développement du solaire photovoltaïque, des transports et des équipements de production de machines. Les acheteurs européens accordent une grande importance à la conformité, à la traçabilité et à la gestion du cycle de vie des produits ; c'est pourquoi Schneider Electric SE, Siemens AG, ABB Ltd. et Mitsubishi Electric Corporation sont les principaux acteurs du marché.
Marché des contacteurs CC de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter 32 à 36 % des parts de marché d'ici 2025 et connaître un TCAC de l'ordre de 7,6 à 8,8 % entre 2026 et 2034. La Chine se distingue par ses initiatives liées aux véhicules électriques, à la production de panneaux solaires, à l'électrification ferroviaire et au stockage des batteries, tandis que le Japon et la Corée du Sud privilégient la qualité de leurs composants destinés aux équipements automobiles, industriels et électroniques.
L'Inde et l'Australie contribuent à la croissance grâce à leurs initiatives en matière de bornes de recharge, de métro, d'électrification industrielle et de production d'énergies renouvelables. Les politiques privilégiant la production locale, la sécurité énergétique et les transports écologiques encouragent les ressources locales, et la compétitivité des coûts renforce l'attractivité d'entreprises telles que Zhejiang Dongya Electronic Co., Ltd.
Marché des contacteurs CC au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 5,8 % à 6,8 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont à la pointe de cette adoption grâce aux parcs solaires, aux projets pilotes d’électrification de la mobilité, aux centres de données et à la modernisation des infrastructures, tandis que l’Afrique du Sud y ajoute la demande en énergie des secteurs minier, ferroviaire et industriel.
Le reste de la demande au Moyen-Orient et en Afrique est déterminé par la fiabilité du réseau électrique, le solaire distribué, les infrastructures hydrauliques et la modernisation des transports. Les environnements d'exploitation difficiles renforcent l'importance des boîtiers étanches, de la résistance thermique et de la disponibilité du service après-vente. L'adoption est favorisée lorsque les contacteurs CC sont intégrés aux onduleurs, aux systèmes de batteries, aux armoires de charge et aux panneaux de commande industriels.
Analyse de segmentation
Type de produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,7 % entre 2026 et 2034. La répartition du marché par type de produit reflète une distinction entre les dispositifs de commutation industrielle à large spectre et les dispositifs à cycles de service spécifiques. Les dispositifs à usage général sont utilisés dans les machines et les tableaux électriques standardisés, tandis que les dispositifs à usage spécifique prennent de l'importance lorsque la tension, le courant, les vibrations et le comportement de l'arc électrique sont liés à une application particulière.
- Contacteurs CC à usage général : Ces dispositifs sont destinés aux panneaux industriels, aux systèmes de batteries et aux machines où les valeurs nominales standardisées, la large disponibilité et la rentabilité importent plus que la personnalisation spécifique à l’application.
- Contacteurs CC à usage spécifique : cette catégorie s’adresse aux véhicules électriques, aux centrales solaires photovoltaïques, aux plateformes ferroviaires, aérospatiales et de défense nécessitant des valeurs nominales de courant adaptées, une étanchéité, une suppression d’arc, un contrôle de bobine et des cycles de service validés.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 7,1 % à 8,1 % entre 2026 et 2034. L'adoption est la plus forte là où les architectures d'alimentation CC se développent et où l'isolation de sécurité est essentielle. Les véhicules électriques sont le principal moteur de la demande actuelle, le solaire photovoltaïque connaît une accélération grâce au couplage avec le stockage, et les secteurs ferroviaire, aérospatial, de la défense et des machines industrielles assurent une demande de remplacement durable et dictée par les spécifications.
- Véhicules électriques : Les véhicules électriques représentent le cas d’utilisation le plus important car les déconnexions de batterie, les voies de précharge, les systèmes de traction et les circuits de charge rapide nécessitent une commutation CC compacte à cycle élevé.
- Énergie solaire photovoltaïque : La demande en énergie solaire photovoltaïque augmente car les panneaux à haute tension, les boîtiers de combinaison, les onduleurs et les systèmes de stockage nécessitent une isolation sûre et une gestion fiable des arcs électriques.
- Aérospatiale et défense : Les applications aérospatiales et de défense privilégient les contacteurs étanches, légers et résistants aux vibrations pour la distribution d’énergie, les véhicules terrestres, les systèmes d’aéronefs et les architectures électriques critiques.
- Véhicules ferroviaires : Les véhicules ferroviaires utilisent des contacteurs CC dans les circuits de traction, d’alimentation auxiliaire, de batteries, de portes, de CVC et de signalisation, où la fiabilité et les intervalles d’entretien sont importants.
- Machines industrielles : Les machines industrielles nécessitent des contacteurs CC pour les entraînements de moteurs, les équipements d’automatisation, les chariots élévateurs, les grues, les systèmes d’alimentation de secours et la commutation contrôlée dans des environnements d’exploitation difficiles.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Véhicules électriques |
Haut |
Sécurité des batteries |
Mise à l'échelle |
|
Énergie solaire photovoltaïque |
Moyen |
stockage solaire |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Mission Power |
Mature |
|
Véhicules ferroviaires |
Moyen |
Amélioration de la traction |
Mise à l'échelle |
|
Machines industrielles |
Moyen |
Automatisation de l'énergie |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des contacteurs CC
Les architectures de véhicules électriques haute tension nécessitent une isolation CC plus sûre.
Les véhicules électriques nécessitent des contacteurs capables de déconnecter les batteries pendant la charge, la conduite, la maintenance et en cas de panne. Avec l'évolution des plateformes vers des conceptions 400 V et 800 V, la technologie de commutation doit supporter un courant plus élevé, une précharge plus rapide et de multiples cycles sans soudure ni surchauffe. Il en résulte la nécessité de dispositifs étanches, plus compacts et diagnostiquables. L'impact du marché se fait sentir dans le processus de qualification des contacteurs, ainsi que des fusibles, des interrupteurs pyrotechniques, des systèmes de gestion de batterie (BMS) et des technologies de charge.
Les systèmes solaires avec stockage augmentent les exigences en matière de commutation CC
Les systèmes photovoltaïques s'intègrent de plus en plus aux systèmes de stockage d'énergie par batteries, aux onduleurs hybrides et aux systèmes couplés en courant continu, qui nécessitent une coupure de courant adéquate. Des contacteurs sont installés dans les boîtes de jonction, les coffrets de batteries, les circuits de protection des onduleurs et les circuits d'isolation pour la maintenance. Cette intégration revêt une importance croissante compte tenu des tensions plus élevées et des cycles de service plus longs requis pour les applications commerciales et de grande envergure. Ceci est particulièrement pertinent dans les régions qui développent des capacités solaires tout en renforçant la résilience du réseau. La maîtrise de l'arc électrique, la stabilité thermique et la compatibilité avec les onduleurs et les coffrets de batteries constituent des critères de différenciation clés pour les fabricants.
L'électrification industrielle et ferroviaire soutient la demande de remplacement
Les machines industrielles, les équipements de manutention automatisés, les grues, les chariots élévateurs et les véhicules ferroviaires adoptent de plus en plus de variateurs de vitesse à courant continu, de batteries embarquées et de systèmes d'alimentation auxiliaires. Cette évolution accroît la demande au-delà des nouveaux programmes de véhicules électriques et crée un stock de pièces de rechange lié aux cycles de maintenance. Les véhicules ferroviaires nécessitent des contacteurs résistants aux vibrations, aux contraintes de commutation et aux longs intervalles d'entretien, tandis que les utilisateurs industriels privilégient la disponibilité et la disponibilité des pièces détachées. L'impact commercial se traduit par un flux de commandes régulier pour les équipementiers, les fabricants de tableaux électriques et les distributeurs. Les fournisseurs qui desservent à la fois le marché du neuf et celui de l'après-vente peuvent ainsi compenser la volatilité du marché automobile par la résilience de leurs revenus industriels.
Tendances futures du marché des contacteurs CC
Les contacteurs prêts pour le diagnostic deviennent la norme dans les systèmes critiques
Les tendances du marché des contacteurs CC privilégieront de plus en plus les dispositifs intégrant un retour d'information de position, une surveillance de l'état des bobines, la détection de température et l'intégration avec des logiciels de gestion de batteries ou d'alimentation. À l'avenir, les acheteurs n'évalueront plus les contacteurs uniquement en fonction de leurs caractéristiques de tension et de courant. Ils s'intéresseront également à la visibilité des diagnostics, car la maintenance prédictive permet de réduire les temps d'arrêt dans les flottes, les systèmes ferroviaires, les installations de stockage et les machines industrielles. Cette évolution incitera les fournisseurs à combiner la fiabilité de la commutation mécanique avec des capteurs intégrés, des interfaces de communication standardisées et des données permettant d'étayer les dossiers de sécurité, l'analyse des garanties et les modèles de service à distance.
Les technologies de commutation hybrides et à semi-conducteurs influencent les feuilles de route de conception
Les concepts de commutation hybride influenceront le développement futur des produits, les utilisateurs recherchant une coupure plus rapide, une usure des contacts réduite et un meilleur contrôle de l'arc électrique. Les contacteurs mécaniques resteront importants grâce à leurs faibles pertes par conduction et à leur isolation éprouvée, mais les conceptions à assistance électronique peuvent réduire les contraintes lors des commutations. Cette orientation est pertinente pour la recharge de très haute puissance, les véhicules électriques lourds, le stockage stationnaire et les systèmes d'alimentation ferroviaire. Les fournisseurs devront trouver un équilibre entre coût, fiabilité, conception thermique et exigences de certification à mesure que les composants à semi-conducteurs passeront d'applications spécialisées à une évaluation commerciale plus large.
Opportunités du marché des contacteurs CC
Approvisionnement local pour la fabrication de véhicules électriques et de chargeurs
Les prévisions du marché des contacteurs CC encouragent les investissements dans la production locale, les tests et le support technique à proximité des centres de fabrication de véhicules électriques, de chargeurs et de batteries. Les équipementiers privilégient de plus en plus les fournisseurs capables d'assurer une itération rapide de la conception, une documentation qualité traçable et une logistique régionale performante. Des opportunités existent en Amérique du Nord, en Europe, en Inde et en Asie du Sud-Est, où les gouvernements encouragent le développement de chaînes d'approvisionnement nationales pour l'électrification. Les entreprises qui mettent en place des laboratoires d'application, des systèmes de test automatisés en fin de chaîne et des plateformes de gestion flexible du courant peuvent remporter des contrats exigeant à la fois une qualification technique et une livraison fiable.
Plateformes spécifiques à l'application pour l'énergie solaire, le ferroviaire et la défense
Au-delà des véhicules électriques, les fournisseurs peuvent créer de la valeur en développant des familles de contacteurs spécifiques à des applications telles que le solaire photovoltaïque, le ferroviaire, l'aérospatiale et la défense. Ces marchés privilégient la documentation, l'étanchéité environnementale, la validation du cycle de service et la disponibilité à long terme plutôt qu'un prix unitaire bas. Les intégrateurs solaires ont besoin d'une résistance à la haute tension, les opérateurs ferroviaires de pièces de rechange résistantes aux vibrations et les programmes de défense de composants robustes et qualifiés. Les fournisseurs qui proposent des contacteurs avec contacts auxiliaires, économiseurs, compatibilité avec les barres omnibus et assistance à la certification peuvent consolider leurs relations clients et améliorer leurs marges.
Développements récents
- Juillet 2026 : HIITIO lance une gamme étendue de contacteurs CC basse tension, conçue pour répondre à la demande croissante des véhicules électriques, des systèmes de stockage d’énergie, des infrastructures de recharge, des applications solaires et des systèmes d’alimentation industriels. Ce nouveau portefeuille enrichit les solutions de commutation CC de HIITIO avec des configurations supplémentaires axées sur l’amélioration de la sécurité, de la fiabilité et de la gestion efficace de l’énergie dans les applications CC basse tension, complétant ainsi la gamme existante de contacteurs CC haute tension, de fusibles et de dispositifs de protection électrique de l’entreprise.
- Juin 2026 : Schaltbau lance la production en série du contacteur de charge mégawatt Eddicy C330, un contacteur CC bidirectionnel conçu pour les systèmes de charge haute puissance de nouvelle génération. Le C330 supporte des tensions de commutation jusqu’à 1 500 V et des courants continus jusqu’à 3 000 A, permettant ainsi la mise en place d’infrastructures de charge mégawatt pour les véhicules électriques lourds, les systèmes de stockage d’énergie et les applications d’énergies renouvelables. Sa conception compacte, sa faible résistance de contact, sa technologie d’extinction d’arc par aimant permanent et sa haute tenue aux courts-circuits améliorent l’efficacité, la sécurité et la fiabilité des futures applications CC haute puissance.
- Mars 2025 : Schaltbau a annoncé un partenariat stratégique avec fortop Automation and Energy Control UK pour devenir distributeur et intégrateur de systèmes de la gamme de contacteurs CC d’Eddicy sur le marché britannique. Cette collaboration vise à accélérer l’adoption de technologies de commutation CC avancées dans les secteurs de l’industrie, des énergies renouvelables, de la recharge des véhicules électriques, du stockage d’énergie par batteries et de l’automatisation, en fournissant aux clients des contacteurs haute performance conçus pour des systèmes CC haute tension plus sûrs, plus efficaces et plus fiables.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -