
Marché de la détection acoustique distribuée : taille et croissance 2034
Rapport d'analyse du marché de la détection acoustique distribuée : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (fibre monomode, fibre multimode) ; secteur d'activité (militaire, pétrole et gaz, infrastructures, télécommunications, transports, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009873
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
754,60 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
2 009,40 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
11,50 %
taux de croissance
Marché adressable
12 171,68 millions de dollars US
(2026-2034)
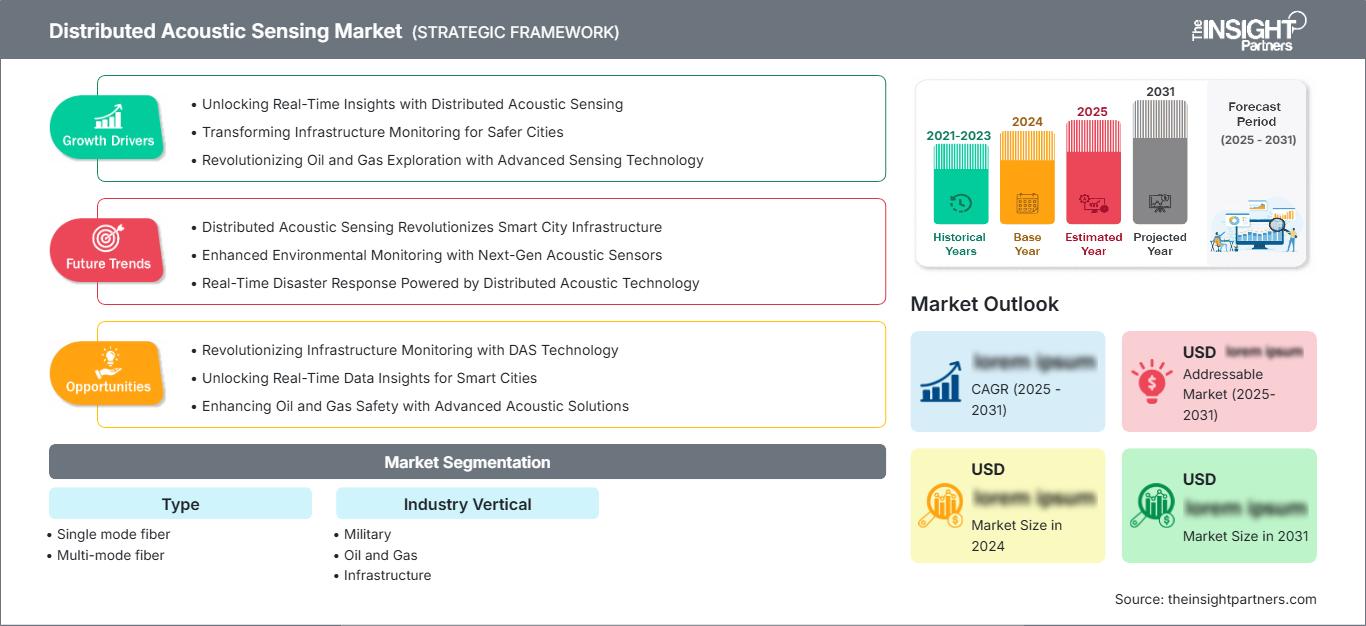
Le marché de la détection acoustique distribuée était évalué à 754,60 millions de dollars américains en 2025 et devrait atteindre 2 009,40 millions de dollars américains d’ici 2034, enregistrant un TCAC de 11,50 % sur la période 2026-2034. Les principaux moteurs de ce marché sont les systèmes de surveillance par fibre optique dans les secteurs du pétrole et du gaz, des infrastructures, de la défense, des télécommunications et des transports, où la détection acoustique joue un rôle important dans la détection des fuites, des intrusions, l’analyse des vibrations et les incidents souterrains.
L'Amérique du Nord devrait enregistrer un TCAC estimé entre 10,8 % et 11,4 % entre 2026 et 2034, porté par le vieillissement des infrastructures de pipelines, les applications de surveillance des gisements de schiste, les initiatives de sécurité ferroviaire et le renforcement des projets de surveillance des frontières. La taille du marché de la détection acoustique distribuée en Amérique du Nord est également stimulée par la présence de réseaux de fibre optique longue distance et par l'adoption précoce de cette technologie par les sociétés de services pétroliers, les entreprises de services publics et les agences gouvernementales de sécurité.
Évaluation et perspectives du marché de la détection acoustique distribuée
- L’Amérique du Nord représentait une part de 34 à 37 % en 2025 et devrait connaître une croissance annuelle composée de 10,8 à 11,4 % entre 2026 et 2034, grâce à la surveillance des infrastructures énergétiques et au suivi des périmètres de défense.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 10,6 à 11,2 % jusqu'en 2034.
- L'Europe détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 10,2 à 10,9 %, tirée par le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 21 à 24 % en 2025 et devrait croître à un TCAC de 12,1 à 12,8 %, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Le segment le plus important, la fibre monomode, détenait 68 à 72 % de parts de marché en 2025 et devrait croître à un TCAC de 10,9 à 11,6 % jusqu'en 2034.
- Le segment à forte croissance des transports détenait une part de marché de 9 à 12 % en 2025 et devrait croître à un TCAC de 12,8 à 13,6 % entre 2026 et 2034.
- Principales entreprises analysées en détail : AP Sensing GmbH, Baker Hughes Company, Bandweaver Technology Limited, Fotech Solutions Ltd., Halliburton Company, Omnisens SA, OptaSense Holdings Limited, SLB, Silixa Ltd., Ziebel AS.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement technologique a permis de transformer les systèmes DAS en une infrastructure plus intelligente, dépassant leur simple application au diagnostic pétrolier. Les équipements d'interrogation offrent désormais une densité de canaux accrue, un traitement du signal amélioré et une classification des événements basée sur le cloud, les coûts d'installation de la fibre optique étant réduits grâce aux infrastructures de télécommunications existantes. Si la dynamique de production reste dominée par les sociétés de détection optique et de services pétroliers, la différenciation logicielle prend de l'importance, les clients recherchant une réduction du taux de fausses alarmes, des bibliothèques d'événements automatisées et une intégration rapide avec les salles de contrôle.
Durant la période prévue, de nouvelles demandes émergeront des lignes ferroviaires, des champs pétroliers offshore, des réseaux intelligents et des installations industrielles sécurisées. Face à une réglementation de plus en plus stricte concernant l'intégrité des pipelines et la sécurité des infrastructures, les solutions de surveillance continue présenteront un avantage certain. Les régions Asie-Pacifique et Moyen-Orient connaîtront une augmentation du nombre d'installations, tandis que l'Amérique du Nord et l'Europe observeront davantage de mises à niveau de leurs systèmes d'analyse et d'installations de réseaux de capteurs à fibre optique sur les infrastructures existantes.
Portée du rapport sur le marché de la détection acoustique distribuée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 754,60 millions de dollars américains |
| Taille du marché d'ici 2034 | 2 009,40 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 11,50% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la détection acoustique distribuée
La croissance du marché s'explique notamment par la volonté de rendre les infrastructures linéaires surveillables. Le secteur pétrolier et gazier utilise la technologie DAS pour détecter les fuites dans les pipelines, diagnostiquer la fracturation hydraulique et vérifier l'intégrité des puits, tandis que les autorités ferroviaires et routières l'utilisent pour la détection des vibrations et des intrusions. La demande de systèmes DAS est stimulée par la disponibilité des infrastructures de fibre optique.
La chaîne d'approvisionnement des systèmes d'antennes distribuées (DAS) comprend les fournisseurs de fibres optiques, les fabricants d'interrogateurs, les fournisseurs de solutions d'analyse logicielle, les intégrateurs de systèmes et les prestataires de services sur site. Parmi les atouts de l'offre figurent la capacité des fournisseurs à proposer des produits et des algorithmes robustes, ainsi qu'une haute résolution spatiale. La demande de gestion du cycle de vie souligne l'importance des services, au même titre que les performances du produit.
Le rapport sur le marché de la détection acoustique distribuée révèle un environnement hautement concurrentiel où AP Sensing GmbH, Fotech Solutions Ltd., Omnisens SA, OptaSense Holdings Limited, Silixa Ltd. et Ziebel AS rivalisent sur les capacités de détection, Baker Hughes Company, Halliburton Company et SLB sur l'avantage de la présence dans les champs pétrolifères et de l'échelle des services, et Bandweaver Technology Limited sur son implication dans les projets de pipelines et de sécurité.
Des investissements sont réalisés dans des systèmes de classification acoustique utilisant l'IA, l'informatique de périphérie et des systèmes de détection par fibre optique distribués, qui mesurent simultanément l'acoustique, la température et la déformation. Le positionnement de ces systèmes repose de plus en plus sur la démonstration de faisabilité dans les domaines spécialisés des puits sous-marins, des infrastructures de pipelines critiques, des voies ferrées et de la sécurité périmétrique, où la surveillance continue peut accélérer le processus d'inspection et en réduire le coût.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la détection acoustique distribuée : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de la détection acoustique distribuée
L'Amérique du Nord représentait 34 à 37 % du marché de la détection acoustique distribuée en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 10,8 à 11,4 % entre 2026 et 2034. Cette croissance est notamment portée par les bassins de schiste, les corridors de pipelines, les installations de GNL, la sécurité des frontières et la gestion des actifs des services publics. La technologie DAS est privilégiée car elle permet de surveiller de vastes étendues grâce à la fibre optique, sans aucun dispositif sur le terrain.
L'offre de services étendue et le vaste réseau de fibre optique de la région jouent un rôle important dans l'adoption de cette technologie. Les États-Unis sont en tête, tandis que la contribution du Canada repose sur ses sables bitumineux, ses mines et la surveillance de ses pipelines. La réglementation stricte en matière de détection des fuites rend cette surveillance indispensable.
Marché américain de la détection acoustique distribuée
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient connaître un taux de croissance annuel composé (TCAC) de 10,6 à 11,2 % entre 2026 et 2034. La demande la plus forte est prévue pour des applications telles que l'intégrité des pipelines, le diagnostic de la fracturation hydraulique, la sécurité périmétrique distribuée et la surveillance des corridors de transport.
De nombreuses installations intermédiaires représentent un important marché de modernisation pour les solutions de détection acoustique par fibre optique. Plusieurs entreprises opèrent sur ce marché, notamment Baker Hughes Company, Halliburton Company, SLB et OptaSense Holdings Limited, qui contribuent au développement de projets en fournissant des services sur site, du matériel de détection et des solutions d'analyse.
Marché européen de la détection acoustique distribuée
L'Europe détenait entre 24 et 27 % de parts de marché en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 10,2 à 10,9 % entre 2025 et 2034. Le Royaume-Uni est en tête en Europe grâce à ses systèmes de surveillance des activités énergétiques en mer, à la modernisation de son réseau ferroviaire et à ses fournisseurs spécialisés. L'Allemagne est présente sur le marché par le biais de corridors industriels, de services publics et de programmes de sécurité des transports.
La France, l'Italie et l'Espagne ont accru leur part de marché grâce aux réseaux électriques, aux tunnels, aux projets côtiers et à la protection des infrastructures critiques. En Europe, les acheteurs privilégient généralement la fiabilité, la gestion des données et les risques environnementaux. Le réseau de fibre optique existant facilite le déploiement sur les sites existants, tandis que les impératifs de sécurité énergétique imposent une surveillance continue des pipelines transfrontaliers.
Marché de la détection acoustique distribuée en Asie-Pacifique
La part de marché de la région Asie-Pacifique était de 21 à 24 % en 2025 et devrait croître à un TCAC de 12,1 à 12,8 % jusqu'en 2034. La Chine sera le moteur de cette croissance, grâce à l'expansion du réseau ferroviaire, à la sécurité industrielle et à la surveillance des pipelines dans le secteur de l'énergie. Le Japon, la Corée du Sud, l'Inde et l'Australie contribueront également à ce développement, notamment grâce à la surveillance sismique, l'exploitation minière, le déploiement de la fibre optique pour les télécommunications et la sécurité des transports.
L'accent mis par la région Asie-Pacifique sur le développement d'infrastructures résilientes et la sécurité énergétique influence les activités d'approvisionnement. La région Asie-Pacifique affiche des perspectives de forte croissance, non seulement grâce à la rénovation des infrastructures existantes, mais aussi grâce aux nouvelles installations.
Marché de la détection acoustique distribuée au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 11,3 % à 12,0 % entre 2026 et 2034. L'Arabie saoudite est le pays moteur de cette croissance grâce à ses programmes de surveillance des champs pétroliers, d'intégrité des pipelines et de sécurité industrielle. Les Émirats arabes unis contribuent également à la demande par le biais de terminaux énergétiques, d'infrastructures intelligentes et de la surveillance des services publics.
L’Afrique du Sud et le reste du Moyen-Orient et de l’Afrique offrent des opportunités ciblées dans les secteurs minier, ferroviaire, de la sécurité des frontières et des infrastructures énergétiques. Les clients de la région privilégient la fiabilité en environnement difficile, la visibilité des actifs à distance et une moindre dépendance aux patrouilles sur les sites éloignés.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée de 11,0 % à 11,7 % entre 2026 et 2034. Le choix de la fibre optique pour le marché de la détection acoustique distribuée est déterminé par la distance, la fidélité du signal, l’environnement d’installation et le coût d’intégration. Les opérateurs sélectionnent l’architecture fibre optique en fonction des besoins des équipements : surveillance longue portée, surveillance de sécurité à courte distance ou diagnostics industriels haute sensibilité.
- La fibre monomode reste l'option dominante pour la surveillance à longue distance car elle permet une portée étendue, une meilleure intégrité du signal et un déploiement à travers les pipelines, les frontières, les puits sous-marins et les corridors de services publics.
- La fibre multimode est stratégiquement utile sur les trajets courts, dans les installations industrielles et sur les campus, où une complexité d'installation moindre et une détection localisée des vibrations sont plus importantes que les distances extrêmes.
Secteur d'activité vertical
Le segment vertical industriel devrait connaître une croissance annuelle composée de 11,4 % à 12,2 % entre 2026 et 2034. L'adoption de cette technologie se généralise, les entreprises la considérant désormais comme une plateforme de gestion des risques plutôt que comme un simple détecteur à usage unique. Chaque secteur vertical valorise la visibilité continue et distribuée, mais les facteurs d'acquisition diffèrent selon qu'il s'agisse de la préparation de la défense, de l'optimisation de la production, de l'intégrité des actifs, de la résilience des communications ou de la sécurité des transports.
- Les forces armées utilisent les systèmes DAS pour la surveillance périmétrique, le contrôle des frontières et la connaissance du milieu sous-marin, où la localisation rapide des événements et les réseaux de détection nécessitant peu de maintenance soutiennent des architectures de sécurité multicouches.
- Le secteur pétrolier et gazier demeure une source de revenus essentielle car les puits, les pipelines et les installations de GNL nécessitent une surveillance acoustique continue pour détecter les fuites, le comportement des flux, les intrusions et effectuer des diagnostics souterrains.
- La demande en infrastructures augmente pour les ponts, les tunnels, les couloirs électriques et les sites industriels, car les propriétaires recherchent des alertes précoces en cas d'anomalies de vibration, d'empiètement et de schémas de contraintes structurelles.
- Les télécommunications bénéficient des liaisons fibre optique installées qui peuvent être converties en capteurs, permettant aux gestionnaires de réseau de prendre en charge la sécurité, la détection des pannes et les services de surveillance des infrastructures.
- Le secteur des transports est un secteur à forte croissance, car les exploitants de réseaux ferroviaires, de métros, routiers et de tunnels utilisent les systèmes DAS pour la connaissance de l'état des voies, la détection des intrusions, les risques de glissements de terrain et la sécurité opérationnelle.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Militaire |
Moyen |
Sécurité des frontières |
Mise à l'échelle |
|
Pétrole et gaz |
Haut |
Intégrité des pipelines |
Mature |
|
Infrastructure |
Moyen |
Sécurité des actifs |
Mise à l'échelle |
|
Télécommunication |
Moyen |
Réutilisation des fibres |
Émergent |
|
Transport |
Moyen |
Surveillance ferroviaire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la détection acoustique distribuée
Besoin croissant de surveillance continue de l'intégrité des pipelines
Les exploitants de pipelines sont soumis à une surveillance accrue en raison du vieillissement des réseaux, des risques environnementaux et des risques de vol ou d'intervention de tiers, ce qui accroît leur vulnérabilité opérationnelle. Le DAS assure une surveillance continue sur de longs tronçons, permettant d'identifier les signatures acoustiques liées aux fuites, aux travaux d'excavation, au raclage, aux perturbations d'écoulement et aux accès non autorisés. L'impact commercial est maximal lorsque les intervalles d'inspection sont coûteux ou lorsque des incidents peuvent entraîner des arrêts de production, des sanctions ou une atteinte à la réputation. Ce facteur favorise le remplacement des patrouilles périodiques par une surveillance en temps réel, notamment en Amérique du Nord, en Europe et au Moyen-Orient.
Expansion des programmes d'infrastructures critiques utilisant la fibre optique
Les gouvernements et les propriétaires d'actifs investissent de plus en plus dans des infrastructures résilientes, notamment les voies ferrées, les tunnels, les lignes électriques, les aéroports, les frontières et les zones industrielles. Les systèmes d'antennes distribuées (DAS) tirent profit de cette évolution, car la fibre optique installée ou en projet peut servir à la fois d'infrastructure de communication et de support de détection. L'impact sur le marché se traduit par un marché potentiel plus large que celui des applications pétrolières, les achats étant désormais liés aux objectifs de sûreté, de sécurité et de disponibilité. Les utilisateurs des secteurs des transports et des infrastructures sont susceptibles d'adopter des modèles de surveillance gérée lorsque leurs capacités internes d'analyse acoustique sont limitées.
L'amélioration des analyses réduit les fausses alertes et le temps de réponse.
Les déploiements DAS antérieurs nécessitaient l'intervention d'experts, tandis que les plateformes plus récentes exploitent des bibliothèques d'événements, l'apprentissage automatique et le traitement en périphérie pour une classification plus fiable des schémas acoustiques. L'amélioration des analyses influe directement sur l'adoption, car les salles de contrôle ont besoin d'alertes exploitables plutôt que de volumes importants de données vibratoires brutes. Les fournisseurs qui démontrent une réduction des fausses alarmes et une localisation plus rapide se démarquent sur les projets de sécurité, de pipelines et ferroviaires. Il en résulte un passage de la vente axée sur le matériel à des contrats axés sur la solution, incluant les mises à jour logicielles, l'intégration et des engagements de service basés sur la performance.
Tendances futures du marché de la détection acoustique distribuée
Convergence des capteurs acoustiques, de température et de déformation
Les tendances du marché de la détection acoustique distribuée s'orienteront de plus en plus vers la détection intégrée par fibre optique, combinant mesures acoustiques, de température et de contrainte en une vue d'ensemble unique. Cette convergence permettra d'améliorer le diagnostic des actifs en reliant les vibrations aux anomalies thermiques et aux mouvements structurels. Les clients des secteurs de l'énergie sous-marine, du stockage du carbone, du ferroviaire et des services publics privilégieront les plateformes réduisant le nombre de couches d'instrumentation distinctes. Les fournisseurs capables de proposer une solution de détection multiparamètres associée à des outils d'analyse communs et à un système de reporting cloud seront mieux placés pour décrocher des contrats d'entreprise à long terme.
Utilisation de la fibre optique de télécommunications existante comme réseau de détection
Les propriétaires d'infrastructures de télécommunications devraient envisager de monétiser les liaisons fibre optique inutilisées ou partagées pour des services de télédétection. Les réseaux de fibre optique longue distance et métropolitains existants peuvent permettre la surveillance des axes routiers, des réseaux de services publics, des câbles sous-marins et des infrastructures urbaines sans nécessiter de grands travaux de génie civil. Cette tendance pourrait modifier la stratégie de distribution en incitant les opérateurs télécoms, les gestionnaires de tours de télécommunications et les intégrateurs de réseaux à nouer des partenariats de télédétection. L'adoption de cette technologie dépendra des accords de niveau de service (SLA), de la propriété des données et de la possibilité de dissocier le trafic de communication des besoins de télédétection.
Opportunités du marché de la détection acoustique distribuée
Services de surveillance gérée pour les propriétaires d'actifs de taille moyenne
De nombreux exploitants de pipelines, de services publics, de réseaux ferroviaires et d'installations industrielles de taille moyenne ont besoin d'une surveillance continue, mais ne disposent pas d'équipes spécialisées en analyse de données acoustiques. Les fournisseurs peuvent combler cette lacune en proposant des services gérés qui combinent interrogateurs, installation, analyse, validation des alarmes et rapports de performance périodiques. Les prévisions du marché de la détection acoustique distribuée indiquent que les revenus récurrents liés aux services peuvent augmenter à mesure que les clients passent des investissements initiaux à une surveillance axée sur les résultats. Cette opportunité est particulièrement intéressante lorsque le risque est élevé, la durée de vie des actifs importante et les ressources humaines internes limitées.
Programmes de sécurité des transports dans les économies à forte croissance
Les économies à forte croissance développent leurs infrastructures ferroviaires, de métro, routières et de tunnels, tout en faisant face à des défis en matière de sécurité, d'intrusion, de glissements de terrain et de maintenance. Les systèmes d'assistance au déploiement (DAS) peuvent soutenir ces programmes en transformant la fibre optique déployée en bordure de voie ou le long des tracés en réseaux de surveillance en temps réel. Les fournisseurs devraient privilégier les partenariats avec les intégrateurs de systèmes ferroviaires, les entreprises d'infrastructures de télécommunications et les organismes de sécurité publique. Le succès commercial reposera sur des analyses localisées, un matériel robuste et la démonstration que les alertes précoces réduisent les interruptions de service, le temps de réponse aux incidents et la fréquence des inspections manuelles.
Développements récents
- Mars 2026 : VIAVI Solutions lance son interrogateur de fibre optique True-Phase Distributed Acoustic Sensing (DAS) de nouvelle génération, doté de capacités intégrées d’intelligence artificielle (IA) et d’apprentissage automatique (AA) en périphérie de réseau pour permettre une surveillance en temps réel de l’infrastructure. La nouvelle tête de test de fibre FTH-DAS améliore la solution de détection de fibre NITRO de l’entreprise en offrant une détection de haute précision, une détection d’événements plus rapide et une meilleure connaissance de l’infrastructure.
- Juin 2026 : FEBUS Optics lance le FEBUS A1-NEO, un système de détection acoustique distribuée (DAS) de nouvelle génération conçu pour assurer une surveillance performante et économique des infrastructures critiques par fibre optique. Cette nouvelle solution propose une approche « sur mesure » du DAS, permettant aux entreprises de déployer des capacités de détection avancées en fonction des exigences spécifiques de chaque projet, sans investir dans des systèmes surdimensionnés.
- Mars 2026 : Openreach annonce une initiative novatrice visant à utiliser son réseau de fibre optique comme plateforme de détection acoustique des fuites dans les canalisations d’eau souterraines. En collaboration avec Affinity Water et la société technologique Lightsonic, ce projet utilise la technologie de détection acoustique distribuée (DAS) pour transformer l’infrastructure de fibre optique existante en des milliers de capteurs virtuels capables d’identifier et de localiser les fuites d’eau.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -