
Marché des batteries pour scooters électriques : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des batteries pour scooters électriques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (lithium-ion, lithium-fer-phosphate, lithium-polymère, plomb-acide scellé, nickel-métal-hydrure (NiMH)) ; capacité (100-500 Wh, 500-1000 Wh, 1000-1500 Wh, 1500-2000 Wh, 2000 Wh et plus) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00029308
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 10, 2026


Taille du marché en 2025
3,65 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
23,9 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
23,20 %
taux de croissance
Marché adressable
107,36 milliards de dollars américains
(2026-2034)
Le marché mondial des batteries pour scooters électriques a atteint 3,65 milliards de dollars américains en 2025 et devrait atteindre 23,9 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 23,20 % sur la période de prévision. Cette expansion s'explique par l'utilisation accrue des scooters électriques, la production locale de batteries, la diversification de leur chimie et la mise en place de solutions de recharge pratiques.
Le marché nord-américain devrait connaître une croissance annuelle composée (TCAC) estimée entre 17,5 % et 19,5 %, portée par les flottes de micromobilité, les services de livraison et les initiatives étatiques en faveur de solutions de transport durables. Parmi les facteurs de croissance figurent la sécurité des batteries au lithium, les systèmes de gestion de batteries avancés, l'utilisation des trottinettes partagées et la demande de véhicules plus petits et moins chers.
Analyse et perspectives du marché des batteries pour scooters électriques
- L'Amérique du Nord détenait une part de marché de 11 à 13 % pour les batteries de scooters électriques en 2025 et connaît une croissance annuelle composée de 17,5 à 19,5 % entre 2026 et 2034, soutenue par la mobilité partagée, les flottes de campus et l'électrification des livraisons urbaines.
- Les États-Unis représentaient 76 à 79 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 18,0 à 20,0 %, tirée par les opérateurs de micromobilité et les marques de scooters haut de gamme.
- L'Europe représentait une part de 16 à 18 % en 2025 et progresse à un TCAC compris entre 18,5 et 20,5 %, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni étant les pays en tête de l'adoption.
- La région Asie-Pacifique a capté une part de marché de 65 à 68 % en 2025 et connaît une croissance annuelle composée de 24,5 à 27,0 %, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Asie du Sud-Est.
- Le segment le plus important , le lithium-ion, détenait une part de marché de 52 à 56 % en 2025 et connaît une croissance annuelle composée de 22,0 à 24,0 %, soutenue par la densité énergétique et la baisse des coûts des batteries.
- Le segment à forte croissance du phosphate de fer lithié détenait une part de marché de 15 à 18 % en 2025 et connaît une croissance annuelle composée de 26,0 à 29,0 %, grâce à sa sécurité, sa durabilité et son prix abordable.
- Principales entreprises analysées en détail : Contemporary Amperex Technology Co., Limited, Hunan CTS Technology Co., Ltd., LG Energy Solution, Ltd., Maxvolt Energy Industries Limited, Pastiche Energy Solutions Private Limited, Samsung SDI Co., Ltd., Shenzhen SmartPropel Energy System Co., Ltd., Wanxiang Import and Export Co., Ltd., Siam GS Sales Co., Ltd., et BYD Company Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
En matière d'évolution technologique, le marché des batteries pour scooters électriques a connu une transition des batteries plomb-acide scellées aux batteries lithium-ion et LFP, offrant une capacité utile supérieure et une meilleure gestion de la batterie (BMS) et thermique. Les aspects liés à la production incluent désormais l'approvisionnement en cellules, la fabrication des packs, la conception des boîtiers, les certifications, l'analyse des données de garantie et la localisation de la production des modules.
La demande future devrait augmenter grâce aux investissements dans les transports durables à deux roues en Inde, en Chine, en Asie du Sud-Est, en Europe et dans certaines villes des États-Unis. Des politiques favorables, des réglementations sur la sécurité des batteries et la baisse du coût des cellules contribueront à réaliser des économies d'échelle ; les fournisseurs de batteries capables d'offrir un bon compromis entre coût, densité énergétique, durée de vie et facilité d'entretien bénéficieront d'un traitement préférentiel.
Rapport sur le marché des batteries pour scooters électriques : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,65 milliards de dollars américains |
| Taille du marché d'ici 2034 | 23,9 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 23,20% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des batteries pour scooters électriques
La croissance du marché des batteries pour scooters électriques s'explique par le passage des consommateurs des scooters à essence aux batteries, l'électrification des livraisons urbaines et le développement des infrastructures de recharge. La chaîne d'approvisionnement comprend les producteurs de lithium, les fabricants de cathodes et de cellules, les fournisseurs de systèmes de gestion de batterie (BMS), les entreprises d'assemblage de batteries, les constructeurs automobiles, les distributeurs, les entreprises de recyclage et les gestionnaires de flottes. Les batteries influent sur l'autonomie, l'accélération, le temps de charge, la sécurité et le coût total de possession, et constituent ainsi un élément essentiel de la plateforme du scooter électrique.
L'offre reste tributaire des prix du carbonate de lithium, de la disponibilité des cellules, des exigences en matière de contenu local et de la certification des batteries. Les batteries lithium-ion dominent toujours le marché des scooters haut de gamme et de milieu de gamme, tandis que les batteries LFP gagnent du terrain lorsque la sécurité thermique et la durée de vie sont des critères essentiels. Les batteries au plomb scellées sont encore utilisées pour le remplacement de batteries existantes, mais leur poids élevé et leur faible durée de vie les rendent désormais inadaptées aux véhicules neufs.
Le positionnement est déterminé par la technologie des cellules, la qualité des packs, les relations avec les équipementiers, les certifications de sécurité et le niveau de localisation. Contemporary Amperex Technology Co., Limited et BYD Company Limited offrent des économies d'échelle, tandis que LG Energy Solution, Ltd. et Samsung SDI Co., Ltd. proposent des cellules de haute qualité. Hunan CTS Technology Co., Ltd., Shenzhen SmartPropel Energy System Co., Ltd., Maxvolt Energy Industries Limited, Pastiche Energy Solutions Private Limited, Wanxiang Import and Export Co., Ltd. et Siam GS Sales Co., Ltd. contribuent à répondre aux exigences de personnalisation des packs et d'approvisionnement après-vente.
Les tendances d'investissement indiquent une préférence pour les batteries basse consommation, les logiciels de gestion de batterie performants, la modularité des boîtiers et les processus d'approvisionnement axés sur le recyclage. Les fournisseurs se positionnent sur leur capacité à offrir des garanties, car les consommateurs qui achètent des scooters comparent désormais le coût du remplacement de la batterie aux économies de carburant réalisées.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des batteries pour scooters électriques : Perspectives stratégiques
Perspectives régionales
Marché des batteries pour scooters électriques en Amérique du Nord
L'Amérique du Nord détenait entre 11 % et 13 % des parts de marché en 2025 et devrait enregistrer un TCAC de 17,5 % à 19,5 % au cours de la période de prévision. La part de marché des batteries pour scooters électriques est principalement tirée par les fournisseurs de services de micromobilité partagée, les flottes universitaires, les applications de livraison de repas et les initiatives de décarbonation urbaine. La demande proviendra majoritairement des batteries de remplacement, des batteries lithium-ion pour flottes et des batteries haut de gamme présentant de faibles risques pour la sécurité.
L'adoption du produit en Amérique du Nord est principalement concentrée aux États-Unis, tandis que le Canada soutient la croissance grâce à la micromobilité urbaine et aux applications pour les trajets domicile-travail. Les fabricants de batteries privilégient la certification, la sécurité incendie, la durabilité et la compatibilité avec plusieurs modèles de trottinettes. Le taux de croissance est relativement plus lent qu'en Asie-Pacifique en raison d'un parc automobile moins important et d'une fréquence de remplacement plus élevée dans cette région.
Marché américain des batteries pour scooters électriques
En 2025, les États-Unis représentaient environ 76 à 79 % du marché nord-américain et prévoyaient une croissance annuelle composée (TCAC) de 18 à 20 %. La demande en batteries en Amérique du Nord est liée à l'utilisation de scooters électriques en flotte, aux livraisons du dernier kilomètre, aux scooters de mobilité sur les campus et aux scooters haut de gamme pour les loisirs. Parmi les entreprises présentes sur ce marché figurent LG Energy Solution, Ltd., Samsung SDI Co., Ltd., Contemporary Amperex Technology Co., Limited et BYD Company Limited.
Les tendances du marché des batteries pour scooters électriques incluent les batteries interchangeables ou amovibles, les solutions de charge sécurisées, le suivi des flottes par GPS et la surveillance de l'état des batteries. La durée de vie, la rapidité de remplacement et la réduction des pannes sont des priorités essentielles pour les exploitants, car elles ont un impact direct sur leur rentabilité. Les clients apprécient les chargeurs certifiés, les systèmes de gestion thermique et les garanties.
Marché européen des batteries pour scooters électriques
L'Europe détenait une part de marché de 16 à 18 % en 2025 et devrait enregistrer une croissance annuelle composée de 18,5 à 20,5 %. L'Allemagne est en tête grâce à l'utilisation de la mobilité haut de gamme, à une réglementation stricte en matière de sécurité et à une distribution efficace. Le Royaume-Uni et la France privilégient le partage de flottes et les livraisons, tandis que l'Italie et l'Espagne stimulent la demande en raison des déplacements urbains et de l'essor des scooters.
Les consommateurs européens sont attentifs à la conformité, à la recyclabilité, à la sécurité des chargeurs et à la traçabilité des matières premières. L'interdiction des véhicules thermiques dans les villes favorise le développement du marché des batteries pour scooters électriques, notamment grâce à la demande des utilisateurs effectuant de courts trajets domicile-travail et des coursiers. Les fournisseurs de batteries LFP, de batteries interchangeables et de solutions de gestion des batteries ont de belles perspectives, car les gestionnaires de flottes européens doivent maîtriser les coûts du cycle de vie et limiter les risques d'incendie.
Marché des batteries pour scooters électriques en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 65 à 68 % en 2025 et devrait enregistrer un TCAC (taux de croissance annuel composé) compris entre 24,5 % et 27,0 %. Cette croissance est principalement portée par la Chine, grâce à sa production de cellules, la prolifération des scooters électriques et les systèmes d'échange de batteries. L'Inde est la région à la croissance la plus rapide, tandis que d'autres pays comme le Japon, la Corée du Sud, l'Australie et l'Asie du Sud-Est contribuent également à la demande, notamment par le biais des déplacements domicile-travail et des livraisons.
Les politiques, les exigences de localisation et les mesures de lutte contre la pollution atmosphérique stimulent la demande dans la région Asie-Pacifique. La Chine produit d'importantes quantités de cellules et de batteries, tandis que les programmes indiens de deux-roues électriques favorisent l'assemblage local. L'adoption des batteries LFP est en hausse en raison de leur résistance à la chaleur, de leur longévité et de leur coût maîtrisé, ce qui les rend particulièrement adaptées à une utilisation urbaine en scooter. Les entreprises locales bénéficient d'un avantage concurrentiel grâce à leur proximité avec les fournisseurs.
Marché des batteries pour scooters électriques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 16,0 à 18,5 %, les Émirats arabes unis, l'Arabie saoudite, l'Afrique du Sud et le reste de la région testant la micromobilité électrique pour le tourisme, les campus universitaires, la livraison et la connectivité du premier kilomètre. Les Émirats arabes unis sont à la pointe grâce à leur mobilité urbaine intelligente et à leur infrastructure de recharge déjà bien établie.
L'adoption dépend de la tolérance à la chaleur des batteries, de la sécurité des chargeurs, de l'accessibilité des services et des capacités de maintenance des flottes. Les batteries LFP présentent un intérêt stratégique car les hautes températures et une longue durée de vie sont essentielles. La croissance restera sélective, mais les complexes touristiques, les plateformes logistiques, les universités et les résidences sécurisées génèrent une demande rapide et régulière.

Analyse de segmentation
Type de produit
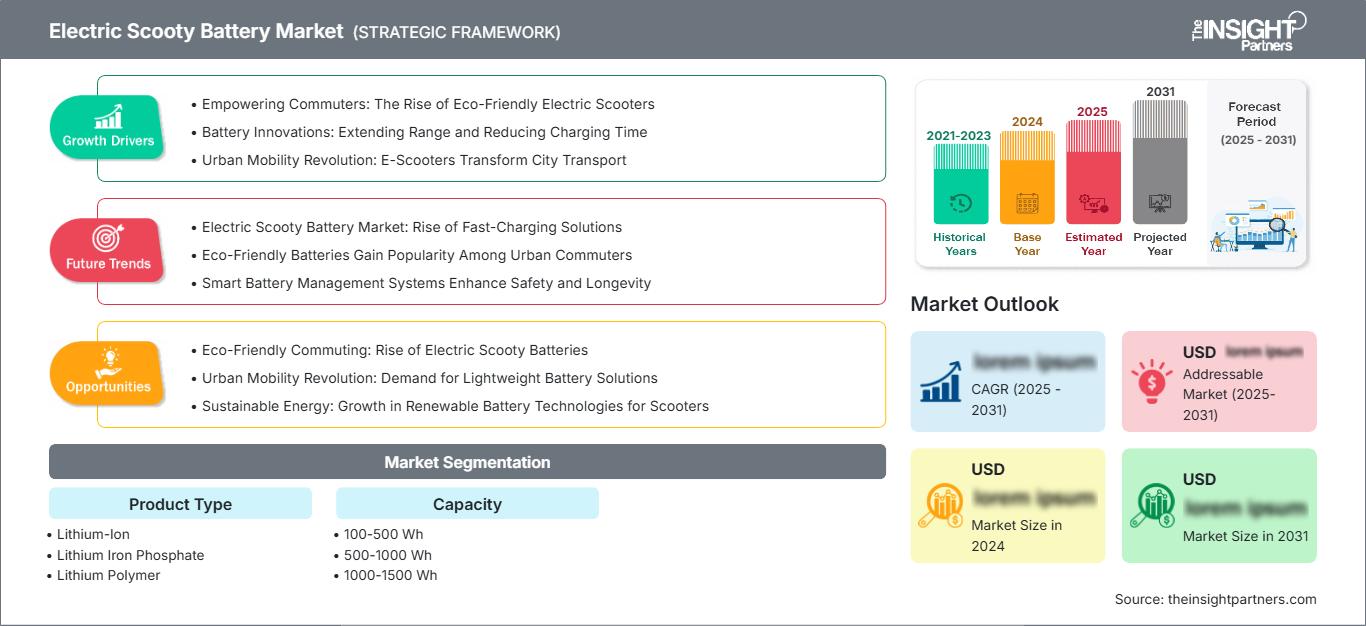
Le segment des batteries pour scooters électriques devrait connaître une croissance annuelle composée (TCAC) de 22,5 % à 24,5 % entre 2026 et 2034. Ce segment englobe les batteries lithium-ion, lithium-fer-phosphate, lithium-polymère, plomb-acide scellées et nickel-métal-hydrure. Le choix de la technologie dépend de la densité énergétique, de la sécurité, du coût de remplacement, du positionnement de la marque et du cycle d'utilisation. Les systèmes lithium dominent les nouveaux modèles, tandis que les technologies plus anciennes restent principalement utilisées pour les remplacements à bas coût.
- Le lithium-ion reste la technologie dominante en termes de volume car elle combine une densité énergétique élevée, un poids gérable, une architecture de batterie éprouvée et une large familiarité avec les modèles de scooters électriques grand public et de flottes, tant pour les particuliers que pour les flottes.
- Le phosphate de fer lithié acquiert une importance stratégique lorsque la sécurité, la durée de vie, la réduction de l'exposition au cobalt et la tolérance à la chaleur l'emportent sur le besoin d'une densité énergétique maximale dans les plateformes de scooters compacts.
- Le lithium polymère est destiné aux applications plus légères et sensibles à la conception nécessitant des facteurs de forme flexibles, bien que des considérations de coût et de durabilité plus élevées limitent son adoption dans les opérations de flottes robustes.
- La batterie au plomb scellée reste présente dans les modèles de remplacement à bas prix et les scooters plus anciens, mais son poids élevé, sa charge plus lente et sa durée de vie plus courte réduisent son adéquation aux nouveaux modèles électriques.
- L'hydrure métallique de nickel occupe un créneau limité où la robustesse et les filières de recyclage établies sont importantes, mais sa faible densité énergétique limite sa compétitivité face aux technologies modernes au lithium.
Capacité
La capacité des batteries devrait croître à un TCAC de 23,0 à 25,0 % entre 2026 et 2034, les acheteurs cherchant à optimiser l'autonomie, la facilité de recharge, le prix du véhicule et la charge utile. Les batteries de faible capacité conviennent aux scooters urbains légers, tandis que celles de 1 000 Wh et plus sont destinées aux livreurs, aux modèles plus rapides et aux flottes partagées. Les fournisseurs de batteries se différencient par la robustesse du boîtier, la précision du système de gestion de batterie (BMS), la gestion thermique et la couverture de la garantie.
- Les batteries de 100 à 500 Wh alimentent les scooters compacts destinés aux trajets domicile-travail, la micromobilité sur de courtes distances et les modèles d'entrée de gamme où le faible poids, l'accessibilité et la facilité de recharge amovible sont plus importants que la longue autonomie.
- Les batteries de 500 à 1000 Wh prennent en charge la conduite urbaine courante, en offrant un équilibre entre autonomie pratique, poids du véhicule gérable et temps de charge acceptable pour les trajets domicile-travail et les livraisons légères.
- Les batteries de 1000 à 1500 Wh répondent aux besoins des trajets domicile-travail prolongés, des scooters haut de gamme et des applications de flottes modérées où les utilisateurs exigent une meilleure utilisation quotidienne sans augmentation excessive des coûts.
- Les batteries de 1500 à 2000 Wh répondent aux besoins des scooters de livraison, de mobilité partagée et de performance nécessitant une disponibilité accrue, une meilleure assistance à l'accélération et une rentabilité améliorée lors des journées d'utilisation à kilométrage élevé.
- Les batteries de 2000 Wh sont destinées aux scooters haut de gamme ou à usage commercial où l'autonomie maximale, la capacité de charge et la réduction des interruptions de charge justifient un coût initial plus élevé de la batterie.
Aperçu des opportunités
|
Capacité |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
100-500 Wh |
Faible |
Trajet léger |
Mature |
|
500-1000 Wh |
Haut |
Zone urbaine |
Mise à l'échelle |
|
1000-1500 Wh |
Haut |
Usage quotidien |
Mise à l'échelle |
|
1500-2000 Wh |
Moyen |
Service de flotte |
Émergent |
|
2000 Wh |
Moyen |
Longue portée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des batteries pour scooters électriques
L'électrification des deux-roues urbains accélère la demande en batteries
Dans les villes congestionnées, les scooters électriques s'imposent comme une alternative viable aux scooters à essence, grâce à la réduction simultanée du coût des batteries, à la facilité de recharge et à la diminution des frais d'utilisation. Pour les fournisseurs de batteries, l'impact est immédiat : chaque vente génère à la fois un besoin initial et un besoin de remplacement. L'essor des deux-roues électriques en Inde, la production de masse en Chine et la politique de mobilité à faibles émissions en Europe contribuent à l'augmentation de la demande de batteries. Les fournisseurs de batteries sûres, qu'elles soient lithium-ion ou LFP, trouveront des opportunités sur ce marché auprès des constructeurs automobiles, des gestionnaires de flottes et même du marché de la rechange.
Les normes de sécurité des batteries redéfinissent le choix technologique
Les exigences réglementaires évoluent, passant d'une sécurité électrique de base à la sécurité thermique au niveau de la batterie, la sécurité du chargeur, le suivi des cellules et les tests de résistance aux conditions extrêmes. Ce changement influence les pratiques d'achat : les constructeurs et les gestionnaires de flottes privilégient les batteries dotées d'un système de gestion de batterie (BMS) éprouvé, d'un boîtier robuste, de cellules de qualité supérieure et d'une garantie. La technologie LFP peut tirer parti de cette tendance grâce à sa stabilité thermique supérieure, tandis que les fabricants de batteries lithium-ion doivent prouver la plus grande précision de leur contrôle. Le marché devrait ainsi connaître une baisse des achats basés uniquement sur le prix, favoriser la mise en place de partenariats certifiés et renforcer les restrictions sur les batteries de rechange de faible qualité.
Le remplacement des batteries et les packs amovibles améliorent leur utilisation.
L'un des principaux freins à l'adoption des trottinettes électriques est le manque de possibilités de recharge à domicile, dû à la vie en appartement et à la densité urbaine. Les gestionnaires de flottes bénéficient d'une recharge rapide et de la réutilisation de leurs véhicules, tandis que les clients gagnent du temps en évitant les longs temps de charge. Cette évolution engendre une demande accrue pour des batteries aux dimensions standardisées, des connecteurs fiables, le suivi d'identité et le diagnostic de leur état de fonctionnement. Les entreprises capables de produire des batteries modulaires résistantes à une utilisation fréquente domineront les segments de la livraison, de la mobilité partagée et des déplacements domicile-travail.
Tendances futures du marché des batteries pour scooters électriques
LFP devient une technologie courante pour les trottinettes urbaines
Le marché des batteries pour scooters électriques devrait s'orienter davantage vers les batteries LFP, les consommateurs privilégiant la sécurité, la longévité et la réduction du coût des batteries plutôt qu'une densité énergétique élevée. Grâce à l'amélioration du rendement des packs, les batteries LFP offrent une autonomie suffisante pour les trajets courts et minimisent l'impact des fluctuations de prix du nickel et du cobalt. Ce phénomène sera particulièrement marqué en Inde, en Asie du Sud-Est et pour les flottes de véhicules, où la résistance à la chaleur et la fréquence de recharge sont essentielles. Les fabricants de batteries LFP capables d'optimiser la conception des modules, l'estimation de l'état de santé via le système de gestion de batterie (BMS) et d'accélérer le processus de qualification auprès des constructeurs automobiles se démarqueront.
L'analyse de l'état des batteries connectées arrive sur le marché de l'après-vente.
Les déploiements futurs s'appuieront de plus en plus sur des systèmes de diagnostic connectés pour suivre les cycles de charge, l'historique des températures, le comportement de charge et la dégradation des batteries. Cette tendance est cruciale car la valeur des scooters d'occasion, les décisions relatives à la garantie et les temps d'immobilisation des flottes dépendent d'informations fiables sur l'état des batteries. Les fournisseurs de pièces de rechange peuvent se démarquer en proposant des batteries avec un suivi de leur état via une application, des alertes de service et un historique vérifiable de leur état. Les constructeurs automobiles peuvent également utiliser ces analyses pour ajuster les provisions pour garantie et identifier les schémas de charge dangereux. À mesure que les batteries deviennent des outils de génération de données, les fournisseurs disposant de solutions logicielles performantes dégageront des marges plus importantes que les entreprises qui se concentrent uniquement sur le coût des cellules et du boîtier.
Opportunités du marché des batteries pour scooters électriques
Assemblage localisé de modules LFP pour l'Inde et l'Asie du Sud-Est
Les prévisions du marché des batteries pour scooters électriques mettent en évidence une forte opportunité d'assemblage local de packs LFP en Inde et en Asie du Sud-Est. Les investisseurs peuvent cibler l'approvisionnement en cellules, l'intégration de systèmes de gestion de batterie (BMS), les boîtiers robustes, les laboratoires de certification et le co-développement avec les équipementiers. L'assemblage local réduit la dépendance aux importations, améliore la réactivité en cas de problème de garantie et s'aligne sur les politiques industrielles régionales. Cette opportunité est commercialement attractive car les hautes températures, la circulation dense et les cycles de charge quotidiens correspondent aux atouts des batteries LFP. Les fournisseurs qui allient maîtrise des coûts et performances de sécurité éprouvées peuvent approvisionner les scooters, les flottes de livraison et les réseaux d'échange de batteries, tout en établissant des relations d'approvisionnement régionales solides.
Services de gestion du cycle de vie des batteries de flotte
Les services de gestion du cycle de vie des batteries offrent une opportunité d'aller au-delà de la simple vente de packs. Les opérateurs de livraison et les fournisseurs de mobilité partagée ont besoin d'une disponibilité prévisible, d'une planification du remplacement, de diagnostics, de protocoles de charge sécurisés et d'une gestion en fin de vie. Les fournisseurs peuvent proposer des contrats de service incluant la surveillance des batteries, des contrôles périodiques, des programmes de reconditionnement et des partenariats de recyclage. Ce modèle améliore la fidélisation client et génère des revenus récurrents tout en réduisant les risques pour la sécurité. Cette opportunité est particulièrement intéressante pour les flottes de scooters effectuant un kilométrage quotidien élevé, car même de légères améliorations en matière de disponibilité des batteries, de bonnes pratiques de charge et de calendrier de remplacement peuvent considérablement optimiser la rentabilité des flottes.
Développements récents
- Avril 2025 : Contemporary Amperex Technology Co., Limited a dévoilé la batterie sodium-ion Naxtra et la batterie à charge rapide Shenxing de deuxième génération lors de son Super Tech Day, mettant en avant une densité énergétique de 175 Wh/kg pour la batterie sodium-ion, un fonctionnement sur une large plage de températures et une longue durée de vie. Ce développement témoigne d’une diversification des chimies qui pourrait influencer les futures batteries pour véhicules électriques légers, un domaine où la sécurité, la stabilité des coûts et la disponibilité des ressources sont des facteurs essentiels.
- Février 2025 : Samsung SDI Co., Ltd. a remporté le prix InterBattery Awards 2025 pour sa cellule de batterie cylindrique haute puissance de 50 ampères et sa technologie de matériau et d’électrode LFP+. L’entreprise a indiqué que la cellule de 50 A permet une charge rapide et offre une longue durée de vie, tandis que la technologie LFP+ améliore la densité énergétique d’environ 10 % par rapport à la technologie LFP conventionnelle, renforçant ainsi son intérêt pour les applications de mobilité électrique compacte.
- Mars 2025 : LG Energy Solution, Ltd. a présenté ses batteries cylindriques de nouvelle génération de la série 46 lors du salon InterBattery 2025. Les rapports techniques soulignent une capacité et une densité énergétique supérieures aux formats cylindriques précédents. Cette innovation favorise l’innovation en matière de formats de cellules pour les plateformes de mobilité électrique, notamment les véhicules compacts qui nécessitent une densité énergétique, une facilité de fabrication et des options de gestion thermique améliorées.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -