
Marché des revêtements électroconducteurs : taille et tendances 2034
Rapport d'analyse du marché des revêtements conducteurs : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (époxy, polyesters, acryliques, polyuréthanes) ; par utilisation finale (écrans électroniques grand public, industrie solaire, automobile, aérospatiale, biosciences) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009426
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 10, 2026


Taille du marché en 2025
15,02 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
25,63 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,12 %
taux de croissance
Marché adressable
184,07 milliards de dollars américains
(2026-2034)
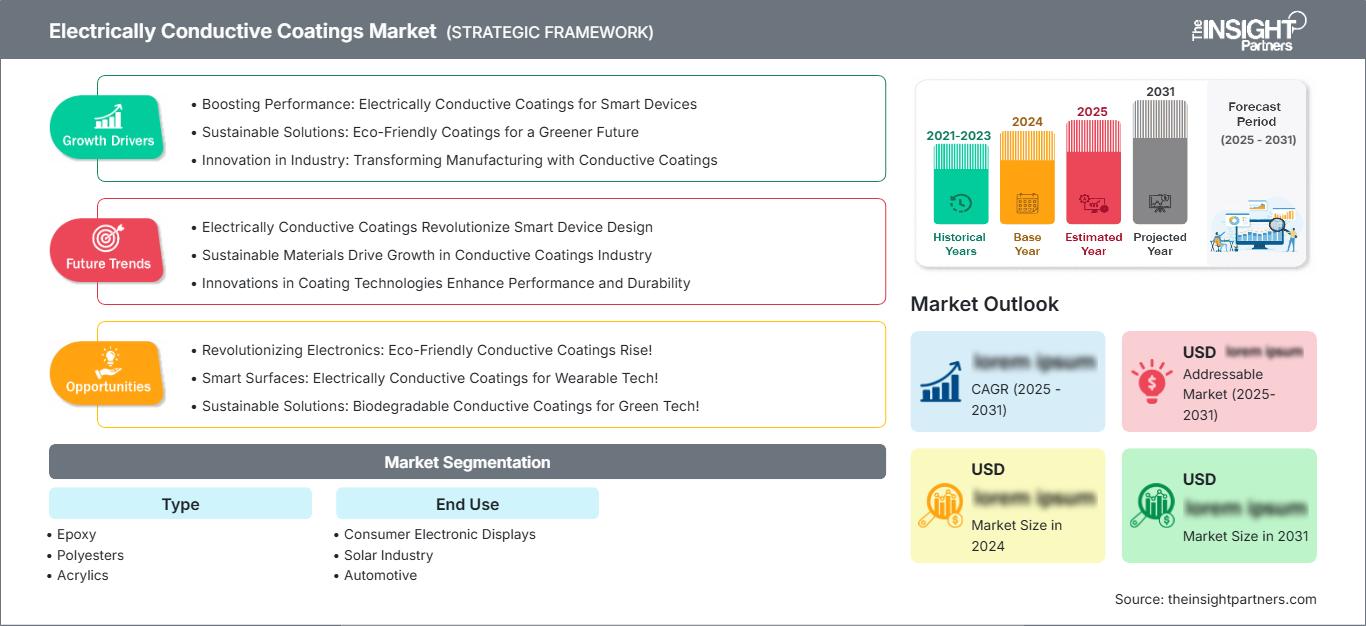
Le marché des revêtements conducteurs était évalué à 15,02 milliards de dollars américains en 2025 et devrait atteindre 25,63 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,12 % sur la période 2026-2034. Ce marché est porté par la demande croissante de matériaux conducteurs dans les secteurs de l'électronique grand public, des énergies renouvelables, de l'électronique automobile, des systèmes aérospatiaux et des biosciences. L'importance accrue accordée au blindage contre les interférences électromagnétiques (IEM), à la protection contre les décharges électrostatiques (DES) et aux matériaux conducteurs légers continue de stimuler l'innovation dans les formulations de revêtements et les technologies de fabrication.
L'Amérique du Nord demeure l'une des régions les plus avancées technologiquement en matière de revêtements conducteurs, grâce à d'importants investissements dans la fabrication de semi-conducteurs, la production aérospatiale et le développement de véhicules électriques. Le marché des revêtements conducteurs dans la région poursuit son expansion, les fabricants adoptant des revêtements à base de polymères conducteurs et de nanomatériaux pour des applications hautes performances. La croissance régionale devrait se maintenir entre 5,5 % et 6,3 % par an jusqu'en 2034, soutenue par des politiques industrielles favorables, une production électronique croissante et des recherches continues sur les revêtements fonctionnels avancés.
Analyse et perspectives du marché des revêtements conducteurs électriques
- Amérique du Nord : Elle représentait 31 à 34 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 6,3 % entre 2026 et 2034. Les investissements importants dans les semi-conducteurs, la fabrication aérospatiale et la production de véhicules électriques continuent de soutenir la demande régionale.
- États-Unis : Ils représentaient environ 76 à 80 % du marché nord-américain en 2025 et devraient croître à un TCAC de 5,6 à 6,4 % jusqu’en 2034 grâce à des investissements soutenus dans la fabrication électronique et la défense.
- Europe : Elle détenait une part de marché de 24 à 27 % en 2025 , avec une croissance annuelle composée de 5,4 à 6,1 % . L’Allemagne, la France, l’Italie et le Royaume-Uni restent les moteurs de l’adoption régionale grâce à l’électrification automobile et à l’automatisation industrielle.
- Asie-Pacifique : Elle représentait 34 à 37 % de la production en 2025 et devrait enregistrer la croissance régionale la plus rapide, avec un TCAC de 6,8 à 7,6 % jusqu’en 2034. La Chine, le Japon, la Corée du Sud et l’Inde restent les principaux centres de production.
- Segment le plus important : Les écrans électroniques grand public représentaient environ 33 à 36 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,8 % grâce à l’adoption généralisée des revêtements transparents conducteurs.
- Segment à forte croissance : L'industrie solaire représentait environ 18 à 21 % en 2025, tout en enregistrant le TCAC le plus élevé de 7,4 à 8,2 % entre 2026 et 2034 , grâce à l'augmentation des installations photovoltaïques.
- Principales entreprises analysées en détail : 3M Company, Abrisa Technologies, Acree Technologies Inc., Akzo Nobel NV, Axalta Coating Systems Ltd., Carclo plc, Cima NanoTech Inc., Creative Materials Inc., Dai Nippon Printing Co., Ltd., Henkel AG & Co. KGaA et PPG Industries, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès rapides des nanotechnologies, des polymères conducteurs, des formulations de graphène, des nanofils d'argent et des matériaux conducteurs à base de carbone ont profondément transformé le développement des produits sur l'ensemble du marché. Les fabricants privilégient de plus en plus les revêtements multifonctionnels capables d'offrir simultanément conductivité, résistance à la corrosion, durabilité et légèreté. L'intégration de technologies de revêtement automatisées améliore encore l'efficacité de la production tout en réduisant les coûts opérationnels dans les secteurs de l'électronique et de la fabrication industrielle.
L'augmentation des investissements dans la mobilité électrique, les infrastructures d'énergies renouvelables et la fabrication de semi-conducteurs devrait remodeler les tendances de la demande future. Le développement des capacités de production en Asie-Pacifique, conjugué au soutien gouvernemental à la recherche sur les matériaux avancés, continuera de renforcer les chaînes d'approvisionnement. L'innovation constante dans le domaine des revêtements conducteurs écologiques et des systèmes de matériaux recyclables devrait créer de nouvelles opportunités commerciales au cours de la période de prévision.
Portée du rapport sur le marché des revêtements conducteurs électriques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,02 milliards de dollars américains |
| Taille du marché d'ici 2034 | 25,63 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,12% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des revêtements électroconducteurs
Le déploiement croissant d'appareils électroniques, de véhicules électriques, d'équipements d'énergies renouvelables et de systèmes d'automatisation industrielle continue d'accélérer la croissance du marché mondial des revêtements conducteurs . Ces revêtements offrent un blindage efficace contre les interférences électromagnétiques, une protection contre les décharges électrostatiques, une résistance à la corrosion et une transmission optimale du signal, ce qui les rend indispensables aux assemblages électroniques hautes performances. La demande augmente également en raison de la miniaturisation des composants électroniques, qui nécessitent une protection conductrice fiable sans augmentation significative de poids ni d'épaisseur.
Les chaînes d'approvisionnement continuent d'évoluer à mesure que les fabricants diversifient leurs sources de matières premières pour l'argent, le cuivre, le nickel, les nanotubes de carbone et les polymères conducteurs. L'augmentation des investissements dans la production locale réduit la dépendance aux matériaux spéciaux importés tout en améliorant la résilience de la production. La recherche continue sur le graphène et les nanomatériaux hybrides élargit encore les possibilités d'application dans les domaines de l'électronique flexible, des dispositifs portables, des composants aérospatiaux et des systèmes photovoltaïques de nouvelle génération.
L'intensité concurrentielle du marché des revêtements conducteurs reflète des investissements continus dans la recherche, l'innovation produit et les partenariats stratégiques. Des entreprises telles que PPG Industries, Inc., Akzo Nobel NV, Axalta Coating Systems Ltd., Henkel AG & Co. KGaA et 3M Company continuent de renforcer leurs gammes de produits grâce à des formulations conductrices avancées destinées aux secteurs de l'électronique, des transports et de l'industrie. Des fabricants spécialisés comme Creative Materials Inc. et Cima NanoTech Inc. se concentrent sur des technologies de niche pour les revêtements conducteurs transparents et l'électronique imprimée.
Les investissements se concentrent de plus en plus sur les procédés de fabrication durables, les formulations à faible teneur en composés organiques volatils et l'intégration de nanomatériaux avancés. Les entreprises poursuivent l'expansion de leurs capacités de production tout en collaborant avec les fabricants de semi-conducteurs, les équipementiers automobiles et les développeurs d'énergies renouvelables. Ces initiatives stratégiques améliorent la performance des produits et soutiennent la compétitivité à long terme sur des marchés de l'électronique industrielle et grand public en constante évolution.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des revêtements conducteurs électriques : Perspectives stratégiques
Perspectives régionales
Marché des revêtements conducteurs électriques en Amérique du Nord
L'Amérique du Nord représentait environ 31 à 34 % du marché mondial des revêtements conducteurs en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,5 à 6,3 % jusqu'en 2034. La région bénéficie d'investissements importants dans les semi-conducteurs, l'aérospatiale, l'électronique de défense et la production de véhicules électriques. L'adoption croissante de matériaux de blindage contre les interférences électromagnétiques et de polymères conducteurs avancés soutient une demande soutenue dans les secteurs industriels et commerciaux.
Les États-Unis et le Canada continuent d'investir dans la fabrication nationale de produits électroniques tout en développant leurs infrastructures d'énergies renouvelables. La demande croissante de revêtements haute performance pour les composants aérospatiaux, les dispositifs médicaux et l'électronique automobile favorise une innovation soutenue. De solides capacités de recherche et des collaborations entre les fabricants de revêtements et les entreprises technologiques renforcent la compétitivité régionale et la commercialisation des produits.
Marché américain des revêtements conducteurs d'électricité
Les États-Unis représentaient environ 76 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,6 à 6,4 % jusqu'en 2034. Les investissements importants dans la fabrication de semi-conducteurs, l'aérospatiale et la modernisation de la défense continuent de soutenir la demande de revêtements conducteurs. L'augmentation de la production de véhicules électriques accélère également la consommation de matériaux conducteurs pour les systèmes de batteries et les assemblages électroniques.
Les principaux fabricants continuent d'investir dans la recherche sur les matériaux avancés afin d'améliorer la conductivité, la durabilité et les performances environnementales. L'expansion de la production électronique nationale et la demande croissante d'électronique imprimée renforcent encore les opportunités de marché. Les initiatives gouvernementales soutenant la production de matériaux critiques et la fabrication de semi-conducteurs continuent de créer des conditions d'investissement favorables à long terme.
Marché européen des revêtements conducteurs électriques
L'Europe représentait 24 à 27 % du marché mondial en 2025 et devrait poursuivre sa croissance à un TCAC de 5,4 à 6,1 % jusqu'en 2034. L'Allemagne domine la région grâce à son secteur automobile et industriel de pointe et à son expertise en ingénierie. L'électrification croissante des automobiles et des machines continue de stimuler la demande en technologies de revêtements conducteurs.
Le Royaume-Uni poursuit le développement de technologies dans les domaines de l'aérospatiale, de l'électronique imprimée et des revêtements conducteurs afin de répondre à ses besoins spécifiques. La France mise sur l'aérospatiale, les énergies renouvelables et la fabrication de produits électroniques, ce qui contribuera au développement des revêtements conducteurs. L'Italie et l'Espagne continuent d'améliorer leur productivité industrielle et d'installer davantage de sources d'énergie renouvelables, nécessitant des solutions de revêtements conducteurs pour les transports, l'industrie et le photovoltaïque.
Marché des revêtements conducteurs électriques en Asie-Pacifique
La région Asie-Pacifique représentait environ 34 à 37 % du chiffre d'affaires mondial en 2025 et devrait enregistrer le taux de croissance annuel composé (TCAC) régional le plus élevé, soit entre 6,8 et 7,6 %, au cours de la période de prévision. La Chine demeure le premier producteur et consommateur mondial grâce à son importante production de produits électroniques et de véhicules électriques.
Le Japon, la Corée du Sud, l'Inde et l'Australie poursuivent le développement de leurs activités de fabrication de semi-conducteurs, de leurs projets d'énergies renouvelables et de leur production industrielle de pointe. Le soutien gouvernemental aux industries manufacturières à forte valeur ajoutée et à l'innovation technologique accélère encore l'expansion de leurs marchés dans toute la région.
Marché des revêtements conducteurs électriques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 5,0 % à 5,8 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis investissent davantage dans la diversification industrielle, la production d'énergie renouvelable et les capacités de fabrication électronique, facilitant ainsi l'utilisation de revêtements conducteurs.
L'Afrique du Sud demeure un important centre manufacturier, et d'autres régions connaissent une croissance des investissements dans les infrastructures. L'automatisation des industries et le développement du secteur énergétique devraient offrir de nouvelles perspectives aux revêtements conducteurs au cours de la période prévisionnelle.
Analyse de segmentation
Taper
Le type de revêtement joue un rôle déterminant dans la performance des revêtements pour différents secteurs industriels. Cette performance dépend des propriétés conductrices, de la résistance environnementale, de la compatibilité et des conditions de traitement. Les nouveaux matériaux offrent une résistance mécanique, une résistance à la corrosion et une conductivité électrique accrues, ce qui permet une application plus large des revêtements dans l'électronique grand public, l'automobile, l'aérospatiale et les énergies renouvelables. Le marché des revêtements conducteurs continuera de croître grâce au développement par les fabricants de nouvelles formulations adaptées aux applications industrielles hautes performances. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,9 % à 6,6 % entre 2026 et 2034.
- Époxy : largement utilisé pour son excellente adhérence, sa résistance à la corrosion et sa conductivité durable. Ces revêtements sont fréquemment utilisés dans l’électronique industrielle, les circuits imprimés, les composants aérospatiaux et les applications de blindage EMI nécessitant une longue durée de vie.
- Polyesters : matériau de choix lorsque la résistance aux intempéries, la flexibilité et le rapport coût-efficacité sont des critères importants. Les revêtements conducteurs à base de polyester sont de plus en plus utilisés dans les équipements électriques d’extérieur, les composants automobiles et les boîtiers industriels nécessitant une conductivité électrique fiable.
- Acryliques : Les revêtements conducteurs acryliques offrent une excellente clarté optique, une résistance aux UV et une grande flexibilité de mise en œuvre. Ils sont couramment utilisés dans les technologies d’affichage, les films conducteurs transparents et les assemblages électroniques légers nécessitant une protection de surface durable.
- Polyuréthanes : reconnus pour leur résistance exceptionnelle à l’abrasion, leur flexibilité et leur stabilité chimique, les revêtements conducteurs en polyuréthane sont de plus en plus utilisés dans l’électronique automobile, les structures aérospatiales et les équipements industriels exposés à des environnements d’exploitation exigeants.
Utilisation finale
Le segment « Utilisation finale » illustre l'utilisation croissante des revêtements conducteurs dans les industries de pointe. Le besoin grandissant en composants électroniques miniaturisés, en systèmes d'énergie verte, en solutions de mobilité électrique et en dispositifs médicaux de précision continue d'alimenter la croissance du marché. L'intérêt croissant pour les matériaux fonctionnels conducteurs assurant la protection de l'environnement renforce encore le potentiel du marché. Le segment « Utilisation finale » devrait connaître une croissance annuelle composée (TCAC) de 6,3 % à 7,1 % entre 2026 et 2034.
- Écrans électroniques grand public : Le segment d’application le plus important en raison de leur utilisation généralisée dans les smartphones, les téléviseurs, les tablettes, les ordinateurs portables, les appareils portables et les interfaces tactiles nécessitant des revêtements conducteurs transparents et un blindage EMI.
- Industrie solaire : Le déploiement rapide des installations photovoltaïques dans le monde entier continue d’accélérer la demande de revêtements conducteurs utilisés dans les cellules solaires, d’électrodes transparentes et de systèmes de conversion d’énergie avancés qui améliorent l’efficacité électrique et la durabilité à long terme.
- Automobile : La production croissante de véhicules électriques et connectés accroît le besoin de revêtements conducteurs dans les systèmes de batteries, les capteurs, les modules d'infodivertissement, les unités de commande électroniques et les composants de protection contre les interférences électromagnétiques.
- Aéronautique : Les fabricants du secteur aérospatial adoptent de plus en plus les revêtements conducteurs pour la protection contre la foudre, le blindage EMI, les structures composites légères, l'avionique et les systèmes de communication avancés fonctionnant dans des conditions environnementales exigeantes.
- Biosciences : Les dispositifs médicaux, les équipements de diagnostic, les biocapteurs et l’électronique de laboratoire utilisent de plus en plus de revêtements conducteurs pour améliorer la transmission du signal, la fiabilité, la compatibilité avec la stérilisation et les performances opérationnelles à long terme.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Écrans électroniques grand public |
Haut |
Écrans flexibles |
Mature |
|
Industrie solaire |
Haut |
photovoltaïque |
Mise à l'échelle |
|
Automobile |
Haut |
Électronique pour véhicules électriques |
Mise à l'échelle |
|
Aérospatial |
Moyen |
Blindage EMI |
Mature |
|
Bioscience |
Moyen |
biocapteurs |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des revêtements conducteurs électriques
Expansion rapide de la fabrication de produits électroniques grand public
Le marché de l'électronique grand public demeure l'un des principaux moteurs de la demande mondiale de revêtements conducteurs. Avec la sophistication croissante des smartphones, tablettes, ordinateurs portables, objets connectés, écrans OLED et dispositifs électroniques imprimés, le besoin en revêtements conducteurs assurant protection contre les interférences électromagnétiques, résistance aux décharges électrostatiques et transparence au courant électrique ne cesse de croître. Afin de garantir la fiabilité de leurs appareils électroniques tout en les rendant plus fins et plus légers, les fabricants ont besoin de technologies de revêtements conducteurs avancées, qui prennent une importance grandissante pour l'industrie électronique. Les investissements dans la fabrication de semi-conducteurs et de technologies d'affichage en Asie-Pacifique, en Amérique du Nord et en Europe contribuent à assurer une demande future soutenue. L'adoption de l'électronique flexible et des écrans pliables pourrait créer de nouvelles opportunités pour les fabricants de revêtements conducteurs.
Adoption croissante des véhicules électriques et de l'électronique automobile avancée
L'électrification croissante du secteur automobile a entraîné une forte hausse de la demande en revêtements conducteurs. Les véhicules électriques modernes intègrent de nombreux composants électroniques, tels que des modules de commande, des systèmes de gestion de batterie, des systèmes radar, des systèmes d'infodivertissement, des composants de charge et des systèmes avancés d'aide à la conduite, qui doivent être efficacement protégés contre les interférences électromagnétiques et les décharges électrostatiques. Les revêtements conducteurs offrent de meilleures performances électriques et réduisent les risques de corrosion et de dégradation en conditions environnementales difficiles. Parallèlement, les constructeurs automobiles recherchent des matériaux légers afin d'améliorer l'efficacité énergétique et les performances des composants conducteurs. Les investissements dans les batteries, la conduite autonome et les véhicules connectés contribueront à accroître le marché potentiel des revêtements conducteurs.
Augmenter les investissements dans les infrastructures d'énergies renouvelables
L'adoption rapide des technologies d'énergies renouvelables, notamment l'énergie solaire photovoltaïque, offre de nombreuses opportunités pour les revêtements conducteurs. Les cellules solaires nécessitent des matériaux conducteurs pour optimiser leur rendement électrique et les protéger des agressions environnementales. Les progrès constants dans le domaine des revêtements conducteurs transparents et des nanomatériaux conducteurs permettent d'accroître l'efficacité énergétique et d'allonger la durée de vie des panneaux solaires. Par ailleurs, les initiatives gouvernementales encourageant l'utilisation des énergies propres en Asie-Pacifique, en Europe et en Amérique du Nord incitent au développement de technologies modernes de production d'énergie solaire et favorisent les collaborations de recherche entre les fabricants de revêtements, les entreprises d'énergies renouvelables et les développeurs de matériaux avancés, contribuant ainsi à la croissance durable du marché.
Tendances futures du marché des revêtements conducteurs électriques
Développement de revêtements conducteurs à base de nanomatériaux
Les nanotechnologies transforment les performances des revêtements conducteurs grâce à l'intégration de graphène, de nanotubes de carbone, de nanofils d'argent et de charges conductrices hybrides. Ces matériaux avancés offrent une conductivité supérieure, une transparence accrue, une flexibilité mécanique améliorée et une résistance à la corrosion renforcée par rapport aux formulations conventionnelles. Les tendances du marché des revêtements conducteurs montrent que les entreprises du secteur se concentrent de plus en plus sur le développement de revêtements multifonctionnels assurant une protection contre les interférences électromagnétiques, les décharges électrostatiques, la régulation thermique et la résistance aux intempéries. L'essor de l'électronique flexible, des dispositifs portables, des écrans transparents et des capteurs stimulera la demande de revêtements conducteurs à base de nanomatériaux. Une future collaboration entre les entreprises de revêtements, les fabricants de composants électroniques et les sociétés de science des matériaux permettra d'améliorer la qualité des produits et de réduire les coûts.
Transition vers des revêtements conducteurs durables et à faible teneur en COV
Les réglementations environnementales et les politiques de développement durable des entreprises incitent les fabricants à concevoir des revêtements conducteurs à base d'eau, sans solvant et à faible teneur en COV. Les industriels manifestent un intérêt croissant pour les systèmes de revêtement respectueux de l'environnement qui préservent la conductivité et la résistance électriques. Les progrès réalisés en matière de matériaux conducteurs biodégradables et recyclables stimulent l'innovation dans de nombreux produits des secteurs de l'automobile, de l'électronique et des énergies renouvelables. L'adoption de procédés de fabrication écoénergétiques et l'adoption des principes de l'économie circulaire par les fabricants contribuent à rendre les revêtements conducteurs plus écologiques tout au long du cycle de vie des produits. Le respect des réglementations environnementales en Amérique du Nord et en Europe, ainsi que les plans de développement durable des multinationales, devraient favoriser la mise au point de solutions de revêtements conducteurs respectueuses de l'environnement.
Opportunités du marché des revêtements conducteurs d'électricité
Développement des revêtements conducteurs dans la fabrication de semi-conducteurs de nouvelle génération
L'expansion rapide des usines de fabrication de semi-conducteurs à travers le monde offre des opportunités considérables aux fabricants de revêtements conducteurs. La hausse des coûts de fabrication des puces sophistiquées, du matériel d'intelligence artificielle, des systèmes informatiques à haute vitesse et des centres de données engendre un besoin accru en matériaux conducteurs capables de protéger les composants électroniques les plus fragiles contre les dommages potentiels. Selon les prévisions du marché des revêtements conducteurs, la localisation de la chaîne d'approvisionnement des semi-conducteurs aux États-Unis, en Europe, au Japon, en Corée du Sud et en Inde devrait entraîner une augmentation significative de la consommation de revêtements conducteurs spécialisés au cours de la prochaine décennie. Les entreprises capables de produire des matériaux conducteurs de haute pureté destinés aux équipements pour semi-conducteurs et aux technologies d'encapsulation avancées sont susceptibles de prospérer.
Adoption croissante dans les applications de l'électronique médicale et des biosciences
Les revêtements conducteurs constituent une application prometteuse pour ces produits. La demande croissante de dispositifs portables de surveillance de la santé, d'électronique médicale implantable, de biocapteurs, d'appareils de diagnostic, d'équipements d'automatisation de laboratoire et de nombreuses autres innovations engendre un besoin en revêtements conducteurs performants et durables. Les professionnels de santé se tournent de plus en plus vers les dispositifs médicaux connectés, qui requièrent conductivité, blindage électromagnétique et stérilisation. Les fabricants spécialisés dans le développement de matériaux conducteurs biocompatibles, de technologies innovantes pour les revêtements conducteurs et d'électronique miniaturisée bénéficieront des investissements croissants dans le système de santé numérique.
Développements récents
- Juin 2026 : Sparc Technologies lance SparcES™, une nouvelle gamme d’additifs à base de graphène pour la protection contre les décharges électrostatiques (DES) et les revêtements conducteurs, destinée aux centres de données, aux usines de semi-conducteurs et à la fabrication de batteries pour véhicules électriques. Après 24 mois de tests sur différentes sources de graphène et résines polymères, l’entreprise a constaté des différences notables de conductivité en fonction du matériau et du dosage.
- Novembre 2025 : PlusCoat, seul prestataire danois spécialisé dans le revêtement électrolytique, est reconnu pour la qualité et l’innovation de ses services. Fort de 20 ans d’expérience, l’entreprise s’est associé à PPG en 2025, optimisant ainsi ses opérations, la valeur ajoutée pour ses clients et sa croissance.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -