
Mercato dei rivestimenti conduttivi di elettricità: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei rivestimenti elettricamente conduttivi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (epossidici, poliesteri, acrilici, poliuretani); utilizzo finale (display per elettronica di consumo, industria solare, settore automobilistico, aerospaziale, bioscienze) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009426
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 10, 2026


Dimensioni del mercato nel 2025
15,02 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
25,63 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,12 %
Tasso di crescita
Mercato di riferimento
184,07 miliardi di dollari USA
(2026-2034)
Il mercato dei rivestimenti elettricamente conduttivi valeva 15,02 miliardi di dollari nel 2025 e si prevede che raggiungerà i 25,63 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,12% nel periodo 2026-2034. Il mercato è sostenuto dalla crescente domanda di materiali conduttivi nei settori dell'elettronica di consumo, delle energie rinnovabili, dell'elettronica automobilistica, dei sistemi aerospaziali e delle applicazioni bioscientifiche. La crescente attenzione alla schermatura dalle interferenze elettromagnetiche (EMI), alla protezione dalle scariche elettrostatiche (ESD) e ai materiali conduttivi leggeri continua a incentivare l'innovazione nelle formulazioni dei rivestimenti e nelle tecnologie di produzione.
Il Nord America rimane una delle regioni tecnologicamente più avanzate per i rivestimenti elettricamente conduttivi grazie ai forti investimenti nella produzione di semiconduttori, nella produzione aerospaziale e nello sviluppo di veicoli elettrici. Le dimensioni del mercato dei rivestimenti elettricamente conduttivi nella regione continuano ad espandersi man mano che i produttori adottano rivestimenti a base di polimeri conduttivi e nanomateriali per applicazioni ad alte prestazioni. Si prevede che la crescita regionale si mantenga tra il 5,5% e il 6,3% di CAGR fino al 2034, supportata da politiche industriali favorevoli, dalla crescente produzione di elettronica e dalla continua ricerca su rivestimenti funzionali avanzati.
Analisi e approfondimenti sul mercato dei rivestimenti elettricamente conduttivi
- Nord America: Nel 2025 rappresentava una quota di mercato del 31-34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,3% nel periodo 2026-2034 . I forti investimenti nel settore dei semiconduttori, nella produzione aerospaziale e nella produzione di veicoli elettrici continuano a sostenere la domanda regionale.
- USA: Nel 2025 rappresentavano circa il 76-80% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,6-6,4% fino al 2034, grazie ai continui investimenti nella produzione di elettronica e nella difesa.
- Europa: nel 2025 deteneva una quota di mercato del 24-27% , con una crescita annua composta (CAGR) del 5,4-6,1% . Germania, Francia, Italia e Regno Unito continuano a guidare l'adozione a livello regionale attraverso l'elettrificazione del settore automobilistico e l'automazione industriale.
- Asia-Pacifico: ha rappresentato una quota del 34-37% nel 2025 e si prevede che registrerà la crescita regionale più rapida, con un CAGR del 6,8-7,6% fino al 2034. Cina, Giappone, Corea del Sud e India rimangono i principali centri di produzione.
- Segmento più ampio: i display per dispositivi elettronici di consumo rappresentavano circa il 33-36% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,8% grazie all'ampia diffusione dei rivestimenti trasparenti conduttivi.
- Segmento ad alta crescita: l'industria solare ha rappresentato una quota di mercato pari a circa il 18-21% nel 2025, registrando al contempo il più alto tasso di crescita annuo composto (CAGR) del 7,4-8,2% nel periodo 2026-2034 , trainato dall'aumento delle installazioni fotovoltaiche.
- Aziende chiave analizzate nel dettaglio: 3M Company, Abrisa Technologies, Acree Technologies Inc., Akzo Nobel NV, Axalta Coating Systems Ltd., Carclo plc, Cima NanoTech Inc., Creative Materials Inc., Dai Nippon Printing Co., Ltd., Henkel AG & Co. KGaA e PPG Industries, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I rapidi progressi nel campo delle nanotecnologie, dei polimeri conduttivi, delle formulazioni a base di grafene, dei nanofili d'argento e dei materiali conduttivi a base di carbonio hanno trasformato radicalmente lo sviluppo dei prodotti sul mercato. I produttori puntano sempre più su rivestimenti multifunzionali in grado di offrire contemporaneamente conduttività, resistenza alla corrosione, durata e leggerezza. L'integrazione di tecnologie di rivestimento automatizzate migliora ulteriormente l'efficienza produttiva, riducendo al contempo i costi operativi nei settori dell'elettronica e della produzione industriale.
Si prevede che i crescenti investimenti nella mobilità elettrica, nelle infrastrutture per le energie rinnovabili e nella produzione di semiconduttori rimodelleranno i modelli di domanda futuri. L'espansione della capacità produttiva nella regione Asia-Pacifico, unitamente al sostegno governativo alla ricerca sui materiali avanzati, continuerà a rafforzare le catene di approvvigionamento. Si prevede inoltre che la continua innovazione nei rivestimenti conduttivi ecocompatibili e nei sistemi di materiali riciclabili creerà ulteriori opportunità commerciali durante il periodo di previsione.
Ambito del rapporto sul mercato dei rivestimenti elettricamente conduttivi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,02 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 25,63 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,12% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei rivestimenti elettricamente conduttivi
La crescente diffusione di dispositivi elettronici, veicoli elettrici, apparecchiature per le energie rinnovabili e sistemi di automazione industriale continua ad accelerare la crescita del mercato dei rivestimenti elettricamente conduttivi a livello globale. I rivestimenti conduttivi offrono un'efficace schermatura dalle interferenze elettromagnetiche, protezione dalle scariche elettrostatiche, resistenza alla corrosione e trasmissione del segnale, risultando indispensabili negli assemblaggi elettronici ad alte prestazioni. La domanda è in aumento anche a causa della miniaturizzazione dei componenti elettronici, che richiede una protezione conduttiva affidabile senza aggiungere peso o spessore significativi.
Le catene di approvvigionamento continuano a evolversi, con i produttori che diversificano le fonti di approvvigionamento di materie prime come argento, rame, nichel, nanotubi di carbonio e polimeri conduttivi. I crescenti investimenti nella produzione locale riducono la dipendenza da materiali speciali importati, migliorando al contempo la resilienza produttiva. La continua ricerca sul grafene e sui nanomateriali ibridi amplia ulteriormente le possibilità di applicazione in settori quali l'elettronica flessibile, i dispositivi indossabili, i componenti aerospaziali e i sistemi fotovoltaici di nuova generazione.
L'intensità competitiva nel mercato dei rivestimenti elettricamente conduttivi riflette i continui investimenti in ricerca, innovazione di prodotto e partnership strategiche. Aziende come PPG Industries, Inc., Akzo Nobel NV, Axalta Coating Systems Ltd., Henkel AG & Co. KGaA e 3M Company continuano a rafforzare i propri portafogli con formulazioni conduttive avanzate progettate per applicazioni elettroniche, di trasporto e industriali. Produttori specializzati come Creative Materials Inc. e Cima NanoTech Inc. si concentrano su tecnologie di nicchia a supporto di rivestimenti conduttivi trasparenti ed elettronica stampata.
Gli investimenti si concentrano sempre più su processi produttivi sostenibili, formulazioni a basso contenuto di composti organici volatili e integrazione di nanomateriali avanzati. Le aziende continuano ad espandere gli impianti di produzione, collaborando al contempo con produttori di semiconduttori, fornitori del settore automobilistico e sviluppatori di energie rinnovabili. Queste iniziative strategiche migliorano le prestazioni dei prodotti e supportano la competitività a lungo termine nei mercati dell'elettronica industriale e di consumo, in rapida evoluzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei rivestimenti elettricamente conduttivi: approfondimenti strategici
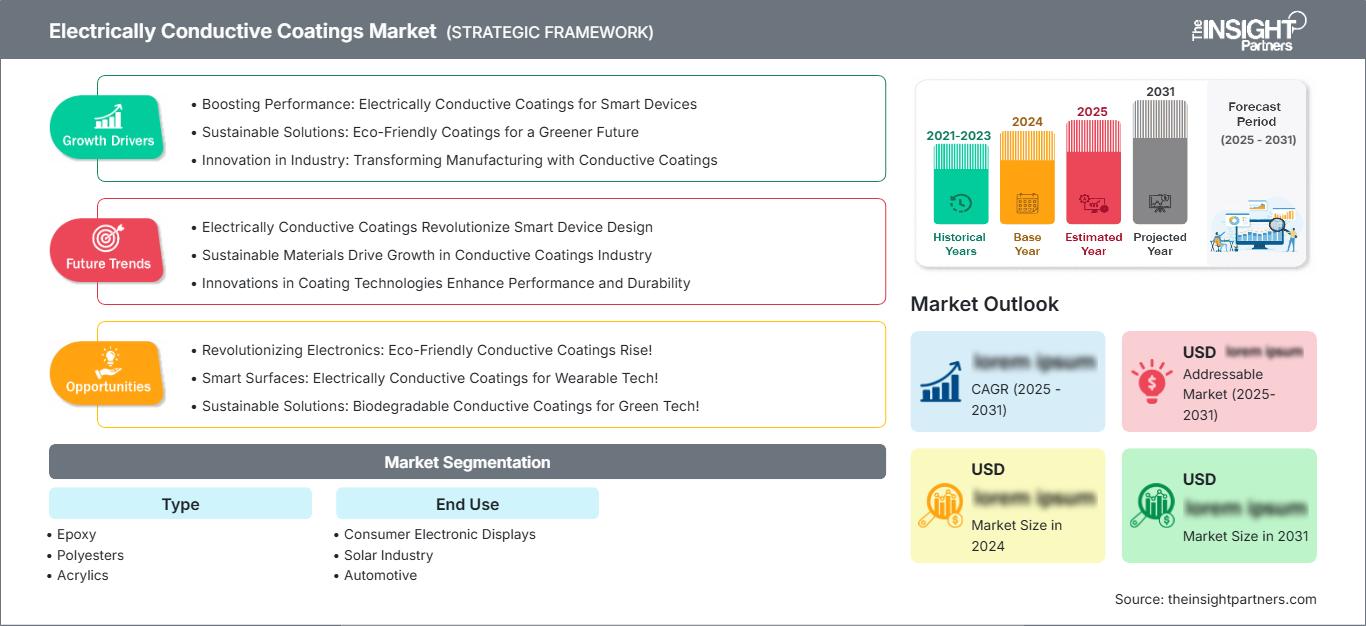
Approfondimenti regionali
Mercato nordamericano dei rivestimenti elettricamente conduttivi
Nel 2025, il Nord America rappresentava circa il 31-34% della quota di mercato globale dei rivestimenti elettricamente conduttivi e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,3% fino al 2034. La regione beneficia di ingenti investimenti nel settore dei semiconduttori, della produzione aerospaziale, dell'elettronica per la difesa e della produzione di veicoli elettrici. La crescente adozione di materiali di schermatura EMI e di polimeri conduttivi avanzati supporta ulteriormente una domanda stabile nei settori industriali e commerciali.
Gli Stati Uniti e il Canada continuano a investire nella produzione nazionale di elettronica, espandendo al contempo le infrastrutture per le energie rinnovabili. La crescente domanda di rivestimenti ad alte prestazioni per componenti aerospaziali, dispositivi medici ed elettronica automobilistica sostiene un'innovazione continua. Solide capacità di ricerca e collaborazioni tra produttori di rivestimenti e aziende tecnologiche rafforzano ulteriormente la competitività regionale e la commercializzazione dei prodotti.
Mercato statunitense dei rivestimenti elettricamente conduttivi
Nel 2025 gli Stati Uniti rappresentavano circa il 76-80% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,6-6,4% fino al 2034. I consistenti investimenti nella produzione di semiconduttori, nella produzione aerospaziale e nella modernizzazione della difesa continuano a sostenere la domanda di rivestimenti elettricamente conduttivi. Anche l'aumento della produzione di veicoli elettrici accelera il consumo di materiali conduttivi per i sistemi di batterie e gli assemblaggi elettronici.
I principali produttori continuano a investire nella ricerca sui materiali avanzati per migliorare la conduttività, la durata e le prestazioni ambientali. L'espansione della produzione nazionale di elettronica e la crescente domanda di elettronica stampata rafforzano ulteriormente le opportunità di mercato. Le iniziative governative a sostegno della produzione di materiali critici e della produzione di semiconduttori continuano a creare condizioni favorevoli per gli investimenti a lungo termine.
Mercato europeo dei rivestimenti elettricamente conduttivi
Nel 2025 l'Europa rappresentava il 24-27% della quota di mercato mondiale e si prevede che continuerà a crescere a un tasso annuo composto (CAGR) del 5,4-6,1% fino al 2034. La Germania è leader nella regione grazie alla sua sofisticata base manifatturiera automobilistica e industriale e alla sua competenza ingegneristica. La crescita dell'elettrificazione di automobili e macchinari continua a trainare la domanda di tecnologie di rivestimento conduttivo.
Il Regno Unito continua a sviluppare tecnologie nei settori aerospaziale, dell'elettronica stampata e dei dispositivi di rivestimento conduttivo per soddisfare le esigenze specifiche del paese. La Francia si concentra sui settori aerospaziale, delle energie rinnovabili e della produzione di elettronica, che contribuiranno allo sviluppo di rivestimenti conduttivi. Italia e Spagna continuano a migliorare la propria produttività industriale e a installare un numero maggiore di fonti di energia rinnovabile che richiedono soluzioni di rivestimento conduttivo in applicazioni di trasporto, manifatturiere e fotovoltaiche.
Mercato dei rivestimenti elettricamente conduttivi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato circa il 34-37% del fatturato globale e si prevede che registrerà il più alto tasso di crescita annuo composto (CAGR) regionale, pari al 6,8-7,6%, durante il periodo di previsione. La Cina rimane il principale produttore e consumatore grazie all'estesa produzione di elettronica e veicoli elettrici.
Giappone, Corea del Sud, India e Australia continuano ad espandere la produzione di semiconduttori, i progetti di energia rinnovabile e la produzione industriale avanzata. Il sostegno governativo alla produzione ad alto valore aggiunto e all'innovazione tecnologica accelera ulteriormente l'espansione del mercato in tutta la regione.
Mercato dei rivestimenti elettricamente conduttivi in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,0%-5,8% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo ulteriormente nella diversificazione industriale, nella produzione di energia rinnovabile e nella capacità produttiva di componenti elettronici, facilitando così l'utilizzo di rivestimenti conduttivi.
Il Sudafrica continua a essere un importante centro manifatturiero e anche altre regioni stanno assistendo a una crescita degli investimenti infrastrutturali. L'automazione industriale e lo sviluppo del settore energetico probabilmente apriranno nuove opportunità per i rivestimenti conduttivi nel periodo di previsione.
Analisi di segmentazione
Tipo
Il segmento "Tipo" riveste un ruolo significativo nel determinare le prestazioni dei rivestimenti in diversi settori industriali. Dipenderà dalle proprietà conduttive, dalla resistenza ambientale, dalla compatibilità e dalle condizioni di processo. I nuovi materiali presentano una maggiore resistenza meccanica, resistenza alla corrosione e conduttività elettrica, il che consente un'applicazione più ampia dei rivestimenti nei settori dell'elettronica di consumo, dell'automotive, dell'aerospaziale e delle energie rinnovabili. Il mercato dei rivestimenti elettricamente conduttivi continuerà ad espandersi man mano che i produttori svilupperanno nuove formulazioni chimiche adatte ad applicazioni industriali ad alte prestazioni. Si prevede che il segmento crescerà a un CAGR del 5,9-6,6% nel periodo 2026-2034.
- Resina epossidica: ampiamente utilizzata per l'eccellente adesione, la resistenza alla corrosione e le prestazioni conduttive di lunga durata. Questi rivestimenti trovano ampio impiego nell'elettronica industriale, nei circuiti stampati, nei componenti aerospaziali e nelle applicazioni di schermatura EMI che richiedono una lunga durata operativa.
- Poliesteri: Preferiti laddove resistenza agli agenti atmosferici, flessibilità ed economicità siano fattori importanti. I rivestimenti conduttivi a base di poliestere sono sempre più utilizzati in apparecchiature elettriche per esterni, componenti automobilistici e involucri industriali che richiedono una conduttività elettrica affidabile.
- Acrilici: i rivestimenti conduttivi acrilici offrono un'eccellente trasparenza ottica, resistenza ai raggi UV e flessibilità di lavorazione. Sono comunemente utilizzati nelle tecnologie di visualizzazione, nelle pellicole conduttive trasparenti e negli assemblaggi elettronici leggeri che richiedono una protezione superficiale durevole.
- Poliuretani: noti per l'eccezionale resistenza all'abrasione, la flessibilità e la stabilità chimica, i rivestimenti conduttivi in poliuretano sono sempre più utilizzati nell'elettronica automobilistica, nelle strutture aerospaziali e nelle apparecchiature industriali esposte ad ambienti operativi difficili.
Uso finale
Il segmento "Utilizzo finale" evidenzia il crescente utilizzo di rivestimenti elettricamente conduttivi nei settori tecnologicamente avanzati. La crescente necessità di dispositivi elettronici più piccoli, sistemi di energia verde, soluzioni di mobilità elettrica e dispositivi sanitari di precisione continua ad alimentare la crescita del mercato. La crescente attenzione verso materiali funzionali elettricamente conduttivi che offrono protezione ambientale rafforza ulteriormente il potenziale di mercato. Si prevede che il segmento "Utilizzo finale" crescerà a un CAGR del 6,3-7,1% dal 2026 al 2034.
- Display per dispositivi elettronici di consumo: il segmento applicativo più ampio grazie all'utilizzo diffuso in smartphone, televisori, tablet, laptop, dispositivi indossabili e interfacce touch, che richiedono rivestimenti conduttivi trasparenti e schermatura EMI.
- Industria solare: la rapida diffusione degli impianti fotovoltaici in tutto il mondo continua ad accelerare la domanda di rivestimenti conduttivi utilizzati nelle celle solari, negli elettrodi trasparenti e nei sistemi avanzati di conversione energetica che migliorano l'efficienza elettrica e la durata nel tempo.
- Settore automobilistico: la crescente produzione di veicoli elettrici e connessi aumenta la necessità di rivestimenti conduttivi nei sistemi di batterie, nei sensori, nei moduli di infotainment, nelle centraline elettroniche e nei componenti di protezione dalle interferenze elettromagnetiche.
- Settore aerospaziale: i produttori aerospaziali adottano sempre più spesso rivestimenti conduttivi per la protezione dai fulmini, la schermatura EMI, le strutture composite leggere, l'avionica e i sistemi di comunicazione avanzati che operano in condizioni ambientali difficili.
- Bioscienze: i dispositivi medici, le apparecchiature diagnostiche, i biosensori e l'elettronica di laboratorio utilizzano sempre più spesso rivestimenti conduttivi per migliorare la trasmissione del segnale, l'affidabilità, la compatibilità con la sterilizzazione e le prestazioni operative a lungo termine.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Display per dispositivi elettronici di consumo |
Alto |
Display flessibili |
Maturo |
|
industria solare |
Alto |
Fotovoltaico |
Scalatura |
|
Automobilistico |
Alto |
Elettronica per veicoli elettrici |
Scalatura |
|
Aerospaziale |
Mezzo |
Schermatura EMI |
Maturo |
|
Bioscienze |
Mezzo |
Biosensori |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei rivestimenti elettricamente conduttivi.
Rapida espansione della produzione di elettronica di consumo
Il mercato dell'elettronica di consumo rimane uno dei principali motori della domanda di rivestimenti conduttivi a livello globale. Con smartphone, tablet, laptop, dispositivi indossabili, schermi OLED ed elettronica stampata sempre più avanzati, cresce la necessità di rivestimenti conduttivi che offrano schermatura dalle interferenze elettromagnetiche, resistenza alle scariche elettrostatiche e trasparenza alla corrente elettrica. Per mantenere i propri dispositivi elettronici affidabili, sottili e leggeri, i produttori necessitano di tecnologie avanzate per i rivestimenti conduttivi, che stanno acquisendo sempre maggiore importanza per l'industria elettronica. Gli investimenti nella produzione di semiconduttori e nelle tecnologie di visualizzazione in Asia-Pacifico, Nord America ed Europa contribuiscono a garantire una solida domanda futura. L'adozione dell'elettronica flessibile e delle tecnologie per schermi pieghevoli può creare ulteriori opportunità per i produttori di rivestimenti conduttivi.
Crescente diffusione dei veicoli elettrici e dell'elettronica automobilistica avanzata
Il crescente utilizzo dell'elettrificazione nell'industria automobilistica ha portato a un notevole aumento della domanda di rivestimenti elettricamente conduttivi. Le moderne auto elettriche utilizzano numerosi componenti elettronici, come moduli di controllo, sistemi di gestione della batteria, sistemi radar, sistemi di infotainment, componenti di ricarica e sistemi avanzati di assistenza alla guida, che necessitano di essere efficacemente schermati dalle interferenze elettromagnetiche e protetti dalle scariche elettrostatiche. I rivestimenti elettricamente conduttivi offrono migliori prestazioni elettriche e minori rischi di corrosione e degrado in condizioni ambientali difficili. Allo stesso tempo, i produttori automobilistici sono alla ricerca di materiali leggeri per aumentare l'efficienza energetica e le prestazioni dei componenti elettricamente conduttivi. Gli investimenti in batterie, guida autonoma e tecnologie per veicoli connessi amplieranno ulteriormente il mercato di riferimento per la tecnologia dei rivestimenti conduttivi.
Aumento degli investimenti nelle infrastrutture per le energie rinnovabili
La rapida adozione delle tecnologie per le energie rinnovabili, in particolare la generazione di energia solare fotovoltaica, offre numerose opportunità per i prodotti di rivestimento conduttivo. Le celle solari richiedono materiali conduttivi per migliorare l'efficienza elettrica del sistema e proteggerlo dagli agenti atmosferici. I continui sviluppi nel campo dei rivestimenti conduttivi trasparenti e dei nanomateriali conduttivi consentono di aumentare l'efficienza energetica e prolungare la durata dei pannelli solari. Inoltre, le iniziative governative che incoraggiano l'uso di energia pulita in Asia-Pacifico, Europa e Nord America forniscono un ulteriore incentivo allo sviluppo di moderne tecnologie di produzione solare, promuovendo anche collaborazioni di ricerca tra produttori di rivestimenti, aziende di energie rinnovabili e sviluppatori di materiali avanzati, rafforzando l'espansione del mercato a lungo termine.
Tendenze future del mercato dei rivestimenti elettricamente conduttivi
Sviluppo di rivestimenti conduttivi a base di nanomateriali
La nanotecnologia sta trasformando le prestazioni dei rivestimenti elettricamente conduttivi grazie all'incorporazione di grafene, nanotubi di carbonio, nanofili d'argento e cariche conduttive ibride. Questi materiali avanzati offrono una maggiore conduttività, una migliore trasparenza, una flessibilità meccanica superiore e una maggiore resistenza alla corrosione rispetto alle formulazioni convenzionali. Le tendenze del mercato dei rivestimenti elettricamente conduttivi mostrano che le aziende produttrici di rivestimenti si sono concentrate sempre più sullo sviluppo di rivestimenti multifunzionali che fungono da schermatura EMI, forniscono protezione dalle scariche elettrostatiche, gestiscono la temperatura e sono resistenti agli agenti atmosferici. Il crescente utilizzo di elettronica flessibile, dispositivi indossabili, display trasparenti e sensori stimolerà la domanda di rivestimenti conduttivi realizzati con nanomateriali. La futura collaborazione tra aziende produttrici di rivestimenti, produttori di componenti elettronici e aziende di scienza dei materiali migliorerà la qualità dei prodotti e ridurrà i costi.
Transizione verso rivestimenti conduttivi sostenibili e a basso contenuto di VOC
Le normative ambientali e le politiche di sostenibilità aziendale stanno spingendo i produttori a sviluppare rivestimenti conduttivi a base d'acqua, privi di solventi e a basso contenuto di VOC (composti organici volatili). I consumatori industriali mostrano un interesse crescente per i sistemi di rivestimento ecocompatibili che non compromettono la conduttività o la resistenza elettrica. I miglioramenti nei materiali conduttivi biodegradabili e riciclabili stanno guidando l'innovazione in una vasta gamma di prodotti nei settori automobilistico, elettronico e delle energie rinnovabili. L'utilizzo di processi produttivi a basso consumo energetico e l'adozione dell'economia circolare da parte dei produttori contribuiscono ulteriormente a rendere i rivestimenti conduttivi ecocompatibili durante l'intero ciclo di vita dei prodotti. Il rispetto delle normative ambientali in Nord America ed Europa, unitamente ai piani di sostenibilità delle aziende multinazionali, dovrebbe favorire lo sviluppo di soluzioni di rivestimento conduttivo ecocompatibili.
Opportunità di mercato per i rivestimenti elettricamente conduttivi
Espansione dei rivestimenti conduttivi nella produzione di semiconduttori di nuova generazione
La rapida espansione degli impianti di produzione di semiconduttori a livello globale offre notevoli opportunità ai produttori di rivestimenti elettricamente conduttivi. L'aumento dei costi di fabbricazione di chip sofisticati, hardware per l'intelligenza artificiale, sistemi informatici ad alta velocità e data center sta creando la necessità di materiali conduttivi in grado di proteggere i componenti elettronici estremamente delicati da potenziali danni. Secondo le previsioni di mercato sui rivestimenti elettricamente conduttivi, la localizzazione della catena di approvvigionamento dei semiconduttori negli Stati Uniti, in Europa, Giappone, Corea del Sud e India dovrebbe determinare un aumento significativo del consumo di rivestimenti elettricamente conduttivi specializzati nel prossimo decennio. Le aziende in grado di creare prodotti conduttivi altamente purificati per l'utilizzo in apparecchiature per semiconduttori e tecnologie di packaging avanzate sono destinate a prosperare in futuro.
Adozione in crescita nelle applicazioni di elettronica medica e bioscienze
I rivestimenti elettricamente conduttivi sono diventati un'applicazione promettente per tali prodotti. La crescente domanda di dispositivi indossabili per il monitoraggio della salute, dispositivi elettronici medicali impiantabili, biosensori, dispositivi diagnostici, apparecchiature per l'automazione di laboratorio e molte altre innovazioni crea la necessità di rivestimenti conduttivi che offrano elevate prestazioni elettriche e una lunga durata. Gli operatori sanitari si stanno rivolgendo sempre più a dispositivi medici in rete, che richiedono conduttività, schermatura elettromagnetica e sterilizzazione. I produttori specializzati nello sviluppo di materiali conduttivi biocompatibili, tecnologie innovative per rivestimenti conduttivi ed elettronica miniaturizzata beneficeranno dei crescenti investimenti nel sistema sanitario digitale.
Sviluppi recenti
- Giugno 2026: Sparc Technologies ha lanciato SparcES™, una nuova gamma di additivi al grafene per rivestimenti conduttivi e antistatici (ESD), destinati a data center, impianti di produzione di semiconduttori e alla produzione di batterie per veicoli elettrici. Sviluppata in oltre 24 mesi di test su diverse fonti di grafene e resine polimeriche, l'azienda ha riscontrato notevoli differenze nelle prestazioni di conduttività in base alla scelta del materiale e al dosaggio.
- Novembre 2025: PlusCoat è l'unico fornitore di servizi di galvanizzazione in Danimarca, rinomato per qualità e innovazione. Fondata vent'anni fa, l'azienda ha stretto una partnership con PPG nel 2025, migliorando le operazioni, il valore per il cliente e la crescita.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -