
Prévisions et facteurs clés du marché des produits chimiques et matériaux électroniques à l'horizon 2034
Marché des produits chimiques et matériaux électroniques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (plaquettes de silicium, résines photosensibles, matériaux de dépôt de couches minces, produits chimiques de nettoyage et de surface, matériaux de brasage, gaz spéciaux et autres) ; par application (fabrication de semi-conducteurs, assemblage de circuits imprimés, photovoltaïque (cellules solaires), stockage d’énergie et autres).
- Statut : Données publiées
- Code du rapport : TIPRE00003565
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 10, 2026


Taille du marché en 2025
75,54 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
126,46 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,89 %
taux de croissance
Marché adressable
915,01 milliards de dollars américains
(2026-2034)
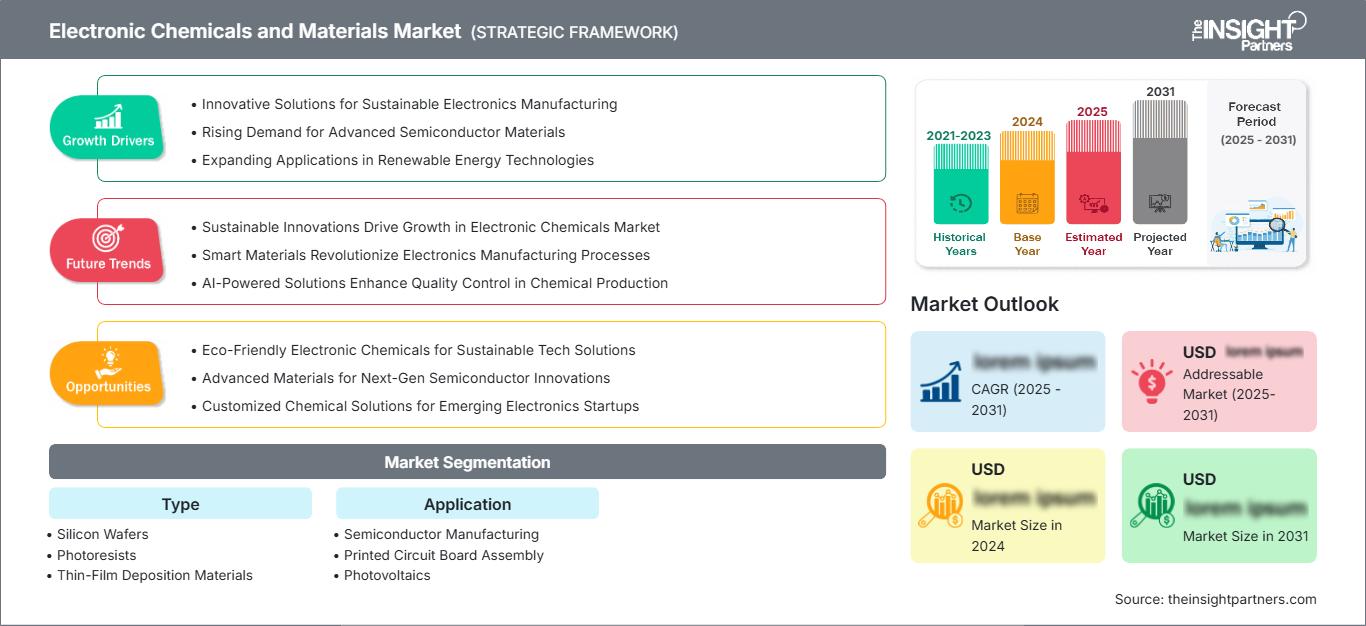
Le marché mondial des produits chimiques et matériaux électroniques était évalué à 75,54 milliards de dollars américains en 2025 et devrait atteindre 126,46 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 5,89 % entre 2026 et 2034.
Analyse et perspectives du marché des produits chimiques et matériaux électroniques
- L'Amérique du Nord représentait une part estimée entre 27 % et 31 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 % à 6,8 % entre 2026 et 2034. La région bénéficie des investissements dans les semi-conducteurs, de capacités de fabrication avancées et d'une forte demande de matériaux de haute pureté.
- Les États-Unis représentaient environ 75 % à 80 % de la part de marché de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,9 % à 6,9 % entre 2026 et 2034. Cette croissance est soutenue par l'expansion de la fabrication de semi-conducteurs et les initiatives en matière de chaîne d'approvisionnement nationale.
- L'Europe détenait une part estimée entre 20 % et 24 % en 2025 et devrait connaître une croissance annuelle composée de 5,3 % à 6,3 % entre 2026 et 2034. L'Allemagne, la France, le Royaume-Uni et les Pays-Bas contribuent à cette croissance grâce à la fabrication de semi-conducteurs et aux applications électroniques industrielles.
- La région Asie-Pacifique a dominé le marché avec une part estimée entre 38 % et 43 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 % à 8,0 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud et Taïwan stimulent la demande grâce à leurs écosystèmes de production de semi-conducteurs et de fabrication électronique.
- Segment le plus important : La fabrication de semi-conducteurs représentait une part de marché estimée entre 45 % et 50 % en 2025 et devrait croître à un TCAC de 6,5 % à 7,5 % entre 2026 et 2034.
- Segment à forte croissance : Le stockage d'énergie représentait environ 10 à 15 % du marché en 2025 et devrait croître à un TCAC de 8,0 à 9,0 % grâce à l'expansion de la technologie des batteries.
- Principales entreprises analysées en détail : Air Products and Chemicals, Inc., Albemarle Corporation, Ashland Inc., BASF SE, Bayer AG, Honeywell International Inc., Huntsman International LLC, KMG Chemicals, Inc., Merck KGaA, Dow Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des produits chimiques et matériaux électroniques a évolué grâce aux progrès réalisés en matière de précision de fabrication des semi-conducteurs, d'exigences de pureté chimique et de capacités d'ingénierie des matériaux. La complexité croissante des plaquettes et la miniaturisation des semi-conducteurs ont favorisé le développement de produits chimiques ultra-purs, de résines photosensibles avancées, de matériaux de dépôt et de gaz spéciaux. Les fabricants investissent dans des sites de production locaux afin d'améliorer la fiabilité de l'approvisionnement et de réduire leur dépendance aux chaînes d'approvisionnement internationales. La transition vers des architectures de semi-conducteurs avancées, les technologies d'énergies renouvelables et les dispositifs électroniques de nouvelle génération accroît la demande de matériaux aux performances améliorées, offrant un contrôle de la contamination et une compatibilité avec divers procédés de fabrication.
L'expansion future du marché devrait être influencée par le développement de l'écosystème des semi-conducteurs, les stratégies de production régionales et l'augmentation des investissements dans les technologies d'énergie propre. Les économies émergentes renforcent leurs capacités de production électronique grâce à des politiques industrielles et des investissements technologiques. L'adoption de la mobilité électrique, des systèmes d'énergie renouvelable et des infrastructures informatiques avancées générera une demande supplémentaire de solutions chimiques spécialisées. Les entreprises s'attachent à améliorer leur efficacité de production, à développer des formulations durables et à renforcer leurs capacités de support technique afin de répondre aux besoins évolutifs des fabricants de semi-conducteurs et de produits électroniques.
Portée du rapport sur le marché des produits chimiques et matériaux électroniques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 75,54 milliards de dollars américains |
| Taille du marché d'ici 2034 | 126,46 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,89% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des produits chimiques et matériaux électroniques
La croissance du marché des produits chimiques et matériaux électroniques est soutenue par l'augmentation de la production de semi-conducteurs, la complexification croissante des composants électroniques et le développement des applications liées aux énergies renouvelables. Cet écosystème comprend des fabricants de produits chimiques, des producteurs de semi-conducteurs, des assembleurs électroniques, des fabricants de cellules photovoltaïques et des entreprises spécialisées dans le stockage de l'énergie. Les produits chimiques de haute pureté et les matériaux spéciaux jouent un rôle essentiel dans le traitement des plaquettes, la fabrication des circuits, l'assemblage des composants et la production de batteries.
La dynamique de l'offre est influencée par les cycles d'investissement dans les semi-conducteurs, la disponibilité des matières premières et la concentration régionale de la production. L'Asie-Pacifique demeure un pôle de production majeur grâce à son infrastructure de fabrication de semi-conducteurs et d'électronique bien établie, tandis que l'Amérique du Nord et l'Europe continuent de renforcer leurs capacités de production nationales.
L'analyse du marché des produits chimiques et matériaux électroniques révèle que la concurrence repose sur l'expertise technologique, les normes de pureté des matériaux et les relations à long terme avec les fabricants de semi-conducteurs. Des entreprises telles que Merck KGaA, BASF SE, Dow Inc. et Air Products and Chemicals, Inc. se concentrent sur le développement de matériaux avancés pour le traitement des semi-conducteurs et la fabrication électronique.
Honeywell International Inc. et KMG Chemicals, Inc. occupent des positions de premier plan dans le domaine des solutions chimiques de spécialité et des matériaux pour semi-conducteurs. Albemarle Corporation, Ashland Inc., Bayer AG et Huntsman International LLC contribuent à ce secteur par leurs innovations chimiques et leurs technologies spécifiques. Les investissements stratégiques sont de plus en plus orientés vers l'augmentation des capacités de production, l'amélioration de la résilience de la chaîne d'approvisionnement et le soutien des exigences de fabrication des produits électroniques de nouvelle génération.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des produits chimiques et matériaux électroniques : Perspectives stratégiques
Perspectives régionales
Marché des produits chimiques et des matériaux électroniques en Amérique du Nord
Le marché nord-américain des produits chimiques et matériaux électroniques représentait une part estimée entre 27 % et 31 % en 2025 et devrait croître à un TCAC de 5,8 % à 6,8 % entre 2026 et 2034. La région bénéficie de l'expansion de la fabrication de semi-conducteurs, des investissements technologiques soutenus par les gouvernements et de la demande croissante de matériaux électroniques avancés. Les États-Unis constituent le principal contributeur grâce à leur écosystème de recherche sur les semi-conducteurs, leurs investissements dans la fabrication et leur forte demande en produits chimiques de spécialité.
La chaîne d'approvisionnement régionale comprend des producteurs de produits chimiques, des fabricants de semi-conducteurs et des entreprises d'électronique de pointe. L'accent mis sur la production nationale de semi-conducteurs encourage les investissements dans la fabrication de produits chimiques de haute pureté et d'installations de production de matériaux spéciaux. Le Canada contribue par le développement technologique et les applications industrielles, tandis que le Mexique soutient les activités de fabrication électronique. L'adoption de technologies d'encapsulation avancées, de matériel d'intelligence artificielle et d'énergies renouvelables devrait renforcer la demande régionale de matériaux électroniques tout au long de la période de prévision.
Marché américain des produits chimiques et des matériaux électroniques
Le marché américain représentait environ 75 % à 80 % des parts de marché nord-américaines en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,9 % à 6,9 % entre 2026 et 2034. Le pays conserve une position dominante grâce à ses initiatives dans le domaine de la fabrication de semi-conducteurs, à ses capacités de recherche et à la demande émanant d'applications électroniques de pointe. L'augmentation des investissements dans les installations de fabrication soutient la consommation de gaz spéciaux, de résines photosensibles et de matériaux de dépôt.
Des entreprises telles qu'Air Products and Chemicals, Inc., Honeywell International Inc., Merck KGaA et Dow Inc. conservent une présence significative sur le marché grâce à leurs solutions chimiques de pointe. La fabrication de semi-conducteurs demeure un secteur d'application majeur, tandis que l'assemblage de circuits imprimés et les applications de stockage d'énergie continuent de se développer. La croissance des véhicules électriques, des infrastructures d'intelligence artificielle et des systèmes informatiques avancés accroît la demande en matériaux électroniques haute performance. Le développement de la chaîne d'approvisionnement nationale devrait renforcer davantage la position des fournisseurs de produits chimiques opérant sur le marché américain.
Marché européen des produits chimiques et des matériaux électroniques
Le marché européen détenait une part estimée entre 20 % et 24 % en 2025 et devrait croître à un TCAC de 5,3 % à 6,3 % entre 2026 et 2034. L'Allemagne se positionne en leader grâce à ses initiatives dans le domaine des semi-conducteurs, sa production d'électronique automobile et son expertise en fabrication industrielle. La région renforce son écosystème de matériaux électroniques par des investissements dans la fabrication de pointe et le développement de sa chaîne d'approvisionnement.
Le Royaume-Uni soutient les technologies des semi-conducteurs, l'électronique aérospatiale et les initiatives de développement technologique. L'Allemagne répond à la demande croissante de puces automobiles, d'automatisation industrielle et de fabrication de précision. La France, l'Italie et l'Espagne développent leurs technologies d'énergies renouvelables, leur production électronique et leurs secteurs industriels. Les fabricants de produits chimiques européens privilégient la durabilité et l'efficacité des procédés afin de respecter les normes environnementales. La demande croissante en mobilité électrique, infrastructures intelligentes et électronique devrait favoriser la croissance du marché régional.
Marché des produits chimiques et des matériaux électroniques de la région Asie-Pacifique
Le marché de la région Asie-Pacifique représentait la plus grande part régionale (38 % à 43 %) en 2025 et devrait croître à un TCAC de 7,0 % à 8,0 % entre 2026 et 2034. La Chine est à la tête de la demande régionale grâce à son importante base de fabrication de semi-conducteurs et à son écosystème de production électronique.
Le Japon, la Corée du Sud, Taïwan et l'Inde contribuent à la production de semi-conducteurs, d'écrans et de composants électroniques. Le soutien gouvernemental au développement national des semi-conducteurs et aux investissements technologiques renforce les chaînes d'approvisionnement régionales. L'augmentation de la production photovoltaïque, de la fabrication de batteries et de la production d'électronique grand public génère une demande accrue de produits chimiques et de matériaux de spécialité.
Marché des produits chimiques et des matériaux électroniques du Moyen-Orient et de l'Afrique
Middle East & Africa Market is expected to expand at a CAGR range of 4.5%–5.5% during 2026–2034. The UAE and Saudi Arabia are emerging markets due to investments in industrial diversification, renewable energy projects, and technology infrastructure development.
South Africa contributes through industrial electronics and energy applications, while other Middle Eastern and African economies are gradually adopting advanced electronic systems. Growing digitalization, infrastructure modernization, and energy transition initiatives are supporting demand for electronic materials. The region remains relatively smaller but presents opportunities through expanding technology investments and industrial development programs.
Segmentation Analysis
Type
The Type segment of the market is projected to grow at a CAGR range of 6.0%–7.0% during 2026–2034. The Electronic Chemicals and Materials Market scope within this segment continues expanding due to rising semiconductor complexity, increasing purity requirements, and growing adoption of advanced manufacturing processes. Materials used in fabrication, cleaning, deposition, and assembly directly influence electronic device performance and reliability.
- Silicon Wafers represent a critical material category supporting semiconductor production. Demand is influenced by increasing chip manufacturing capacity, advanced node development, and growing requirements for high-performance computing applications.
- Photoresists enable precise semiconductor patterning and are essential for advanced lithography processes. Their importance is increasing with smaller semiconductor geometries and the transition toward more sophisticated chip architectures.
- Thin-Film Deposition Materials support semiconductor layers, photovoltaic components, and electronic device fabrication. Growth is driven by increasing adoption of advanced deposition technologies and demand for improved device efficiency.
- Cleaning and Surface Chemicals are essential for maintaining wafer quality and manufacturing precision. Rising semiconductor production volumes are increasing demand for contamination control and advanced cleaning solutions.
- Soldering Materials support electronic assembly processes by enabling reliable component connections. Their adoption is increasing across printed circuit board manufacturing and electronic component integration.
- Specialty Gases are used in semiconductor fabrication processes including etching and deposition. Demand is supported by semiconductor expansion and increasing requirements for high-purity manufacturing inputs.
Application
Le segment des applications du marché devrait enregistrer un TCAC de 6,5 % à 7,5 % entre 2026 et 2034. La croissance de la production électronique, les investissements dans les semi-conducteurs et l'adoption des énergies renouvelables entraînent une augmentation de la consommation de matériaux dans de nombreux secteurs. Les fabricants développent des produits chimiques adaptés à des applications spécifiques afin de répondre aux exigences de performance, de fiabilité et d'efficacité.
- La fabrication de semi-conducteurs représente le principal secteur d'application en raison de la production croissante de puces, des exigences accrues en matière d'encapsulation et de l'expansion des sites de production à l'échelle mondiale. Elle requiert des matériaux de haute pureté pour de multiples étapes de fabrication.
- La demande en matière d'assemblage de cartes de circuits imprimés est soutenue par la production croissante d'appareils électroniques et l'intégration de leurs composants. Les matériaux utilisés permettent des connexions fiables et des processus de fabrication efficaces pour les secteurs de l'électronique grand public, industrielle et automobile.
- Les applications photovoltaïques se développent grâce au déploiement des énergies renouvelables et aux progrès de la technologie solaire. Les matériaux électroniques contribuent aux procédés de fabrication des cellules, à l'amélioration de leur rendement et au respect des exigences de performance à long terme.
- Le stockage de l'énergie prend une importance croissante grâce aux progrès technologiques des batteries et à l'essor de la mobilité électrique. Les matériaux avancés contribuent à l'amélioration de la fabrication, des performances et de la fiabilité des batteries.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Fabrication de semi-conducteurs |
Haut |
Mise à l'échelle des puces |
Mature |
|
Assemblage de cartes de circuits imprimés |
Moyen |
Appareils intelligents |
Mature |
|
photovoltaïque |
Moyen |
Extension solaire |
Mise à l'échelle |
|
stockage d'énergie |
Moyen |
Innovation en matière de batteries |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des produits chimiques et matériaux électroniques
Expansion des capacités de production de semi-conducteurs
L'augmentation des investissements dans les usines de semi-conducteurs génère une demande constante en produits chimiques de haute pureté, en gaz spéciaux et en matériaux de traitement. L'essor de l'IA, du calcul haute performance (HPC) et de l'électronique automobile incite les fabricants de puces à accroître leurs capacités de production et à adopter des technologies de gravure avancées. Cette tendance a un impact direct sur les besoins en matériaux des usines de fabrication de plaquettes et des opérations d'encapsulation. Les gouvernements d'Amérique du Nord, d'Europe et de la région Asie-Pacifique encouragent le développement de l'écosystème des semi-conducteurs par le biais de politiques industrielles et d'incitations financières. La complexité croissante de la fabrication pousse les fournisseurs à privilégier les matériaux ultra-purs, la compatibilité des procédés et la robustesse des chaînes d'approvisionnement. Cette évolution renforce la collaboration entre les producteurs de produits chimiques et les fabricants de semi-conducteurs, tout en créant des opportunités d'innovation dans le domaine des matériaux avancés.
Adoption croissante des technologies d'énergies renouvelables
Le déploiement croissant de systèmes photovoltaïques et de technologies de stockage d'énergie alimente la demande en matériaux électroniques spécialisés utilisés dans les applications d'énergie propre. La fabrication des cellules solaires requiert des produits chimiques et des matériaux sophistiqués, qui améliorent l'efficacité de la production, la durabilité et le rendement. De même, la fabrication des batteries fait appel à des matériaux sophistiqués pour la formation des électrodes, la construction des cellules et l'amélioration des performances. La transition mondiale vers les énergies renouvelables stimule les investissements dans les infrastructures de production solaire et de batteries. Ces évolutions élargissent le champ d'application au-delà des marchés traditionnels des semi-conducteurs. Les fournisseurs de matériaux développent des solutions qui répondent aux exigences d'amélioration de l'efficacité, d'extensibilité de la production et de respect de l'environnement. L'intégration croissante des énergies renouvelables dans les réseaux électriques devrait générer une demande supplémentaire en solutions de matériaux électroniques.
Complexité croissante des dispositifs électroniques
Le développement constant des appareils électroniques accroît la demande en produits chimiques et matériaux spécialisés capables de supporter des composants plus petits, une puissance de traitement plus élevée et une fiabilité accrue. La fabrication de smartphones, d'objets connectés, d'électronique automobile et d'appareils industriels exige des procédés de fabrication avancés reposant sur des matériaux performants et fiables. La densité croissante des semi-conducteurs et la miniaturisation des composants stimulent la demande en photorésines, matériaux de dépôt, procédés plus propres et méthodes d'assemblage de pointe. La compatibilité des matériaux dans les futurs produits est l'objectif principal des entreprises en matière de recherche et développement. L'utilisation croissante de l'électronique dans tous les secteurs industriels stimulera la croissance des technologies des matériaux.
Tendances futures du marché des produits chimiques et matériaux électroniques
Développement de matériaux ultra-purs
Les tendances du marché des produits chimiques et matériaux électroniques sont de plus en plus influencées par le besoin de solutions d'ultra-pureté pour la fabrication de semi-conducteurs de pointe. Avec la miniaturisation des procédés de fabrication, la pureté et l'uniformité des matériaux sont devenues des critères essentiels. Les améliorations attendues résident dans le développement de systèmes de purification, l'optimisation des formules chimiques et le renforcement des processus de contrôle de la production. L'industrie des semi-conducteurs exige des matériaux aux spécifications précises. De ce fait, les fournisseurs investissent massivement dans les équipements de production et les systèmes de contrôle qualité. Les progrès réalisés dans le domaine du calcul avancé et de l'intelligence artificielle stimuleront les avancées technologiques en matière de pureté des matériaux.
Intégration des pratiques de fabrication chimique durables
L'industrie s'oriente vers des approches de production durables, les fabricants s'adaptant aux réglementations environnementales et aux objectifs d'efficacité des ressources. Les tendances futures en matière de produits chimiques et de matériaux électroniques incluront la réduction des déchets, l'amélioration des procédés de recyclage et des méthodes de fabrication à faible impact environnemental. Les fournisseurs de produits chimiques s'attachent à produire des formulations écologiques sans compromettre les spécifications techniques requises par les fabricants de semi-conducteurs et d'électronique. Les programmes de développement durable constituent désormais un critère essentiel dans le choix des fournisseurs, les entreprises d'électronique étant particulièrement attentives à leur empreinte carbone. L'adoption de technologies de production plus propres et de pratiques de gestion des ressources efficaces devrait influencer les investissements futurs. Ces évolutions inciteront les entreprises à concilier performance des matériaux de pointe et responsabilité environnementale dans l'ensemble de leurs opérations de fabrication à l'échelle mondiale.
Opportunités du marché des produits chimiques et matériaux électroniques
Localisation des chaînes d'approvisionnement des semi-conducteurs
Les prévisions du marché des produits chimiques et matériaux électroniques indiquent des opportunités croissantes liées au développement des chaînes d'approvisionnement régionales pour les semi-conducteurs. Les pays ont investi massivement dans le développement de leurs capacités de production locales. Ces efforts créent un marché où les entreprises chimiques peuvent établir des centres de production régionaux et fournir une assistance technique. Les entreprises capables de développer des capacités de fabrication locales peuvent nouer des relations plus étroites avec les fabricants de semi-conducteurs et atténuer les éventuels problèmes d'approvisionnement. L'émergence de nouveaux pôles de semi-conducteurs dans des économies émergentes comme l'Inde et l'Asie du Sud-Est ouvre de nouvelles perspectives aux fournisseurs de matériaux. Les partenariats stratégiques avec les fabricants de puces, les instituts de recherche et les entreprises d'électronique deviendront de plus en plus importants à mesure que les pays développeront leurs capacités dans le secteur des semi-conducteurs.
Matériaux avancés pour les applications de mobilité électrique
L'essor des véhicules électriques a créé de nouvelles opportunités pour les fournisseurs de matériaux et de composants destinés à la fabrication de systèmes électroniques, de batteries et de systèmes de gestion de l'énergie pour véhicules. L'utilisation accrue de l'électronique dans les véhicules exige des matériaux fiables, capables de résister aux contraintes thermiques et mécaniques ainsi qu'aux conditions d'utilisation difficiles. Les fournisseurs de matériaux électroniques ont tout intérêt à proposer des matériaux spécifiquement développés pour l'industrie automobile. Par ailleurs, la croissance de la production de batteries offre à l'industrie chimique la possibilité de développer des produits chimiques pour les technologies de stockage d'énergie.
Développements récents
- Octobre 2025 : BASF construit une usine d’hydroxyde d’ammonium de qualité électronique (NH₄OH EG) à Ludwigshafen, en Allemagne, afin de soutenir les procédés de fabrication de semi-conducteurs tels que le nettoyage et la gravure des plaquettes. Ce produit chimique ultra-pur renforcera la chaîne d’approvisionnement locale pour la production de puces de pointe en Europe, conformément à l’engagement de BASF en faveur de la résilience de la chaîne d’approvisionnement dans le secteur des semi-conducteurs. La mise en service est prévue pour 2027.
- Mars 2025 : Renesas Electronics Corporation lance des solutions tout-en-un pour la gestion des batteries lithium-ion, adaptées aux produits grand public tels que les vélos électriques et les drones. Le R-BMS F propose un firmware pré-validé facilitant la conception rapide et sécurisée des systèmes de gestion de batteries, et réduisant considérablement le temps d’apprentissage pour les développeurs.
Foire aux questions

Vrushali est une consultante senior possédant plus de huit ans d’expérience professionnelle et une expertise approfondie dans le secteur de la chimie et des matériaux (Chemicals & Materials), notamment dans le domaine des produits chimiques de spécialité. Au cours de sa carrière, elle a mené à bien plus de 50 projets de conseil dans divers secteurs, notamment la chimie et les matériaux, l’agroalimentaire et les boissons (Food & Beverage), ainsi que les biens de consommation (Consumer Goods). Ses domaines de compétence couvrent un large éventail de segments, tels que les ingrédients fonctionnels, les produits chimiques issus de ressources renouvelables, l’alimentation animale et les produits agrochimiques. Grâce à sa connaissance approfondie des marchés et à ses solides capacités d’analyse, elle accompagne les entreprises dans l’identification des opportunités commerciales et le développement de stratégies de croissance.
Vrushali est titulaire d’une licence en chimie et d’un master en management, ce qui lui permet d’associer de solides connaissances techniques à une compréhension approfondie des stratégies commerciales et des enjeux économiques. Elle a accompagné de nombreux clients dans l’évaluation des possibilités d’expansion sur de nouveaux marchés, l’élaboration de stratégies de croissance et la mise en œuvre d’initiatives de transformation opérationnelle. Son expertise multidisciplinaire lui permet d’analyser les dynamiques sectorielles et de formuler des recommandations stratégiques adaptées aux objectifs commerciaux et aux besoins spécifiques de chaque organisation.
Les principales compétences professionnelles de Vrushali comprennent l’acquisition de nouveaux clients, la gestion des relations avec les parties prenantes (stakeholders) et le leadership d’équipes. Grâce à une approche structurée et méthodique de la planification, de la gestion et de l’exécution des projets de conseil, elle a contribué à améliorer l’efficacité opérationnelle et la productivité des entreprises clientes. Sa capacité à intégrer une expertise technique approfondie aux priorités commerciales et aux objectifs stratégiques lui permet de proposer des recommandations concrètes, des solutions personnalisées et des stratégies opérationnelles adaptées aux besoins de ses clients, contribuant ainsi à renforcer leur compétitivité et à soutenir leur croissance à long terme.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -