
Marché des centres de loisirs familiaux et couverts : prévisions 2034
Taille et prévisions du marché des centres de loisirs familiaux et intérieurs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (centres de loisirs pour enfants (CLE), centres ludo-éducatifs pour enfants (CLEE), centres de loisirs pour adultes (CLA), centres de loisirs en réalité virtuelle géolocalisés (CLVG)) ; application (salles d’arcade, zones de jeux en réalité augmentée et virtuelle, activités de jeu physique, jeux d’adresse/de compétition, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014979
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
10,51 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
16,41 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,08 %
taux de croissance
Marché adressable
122,18 milliards de dollars américains
(2026-2034)
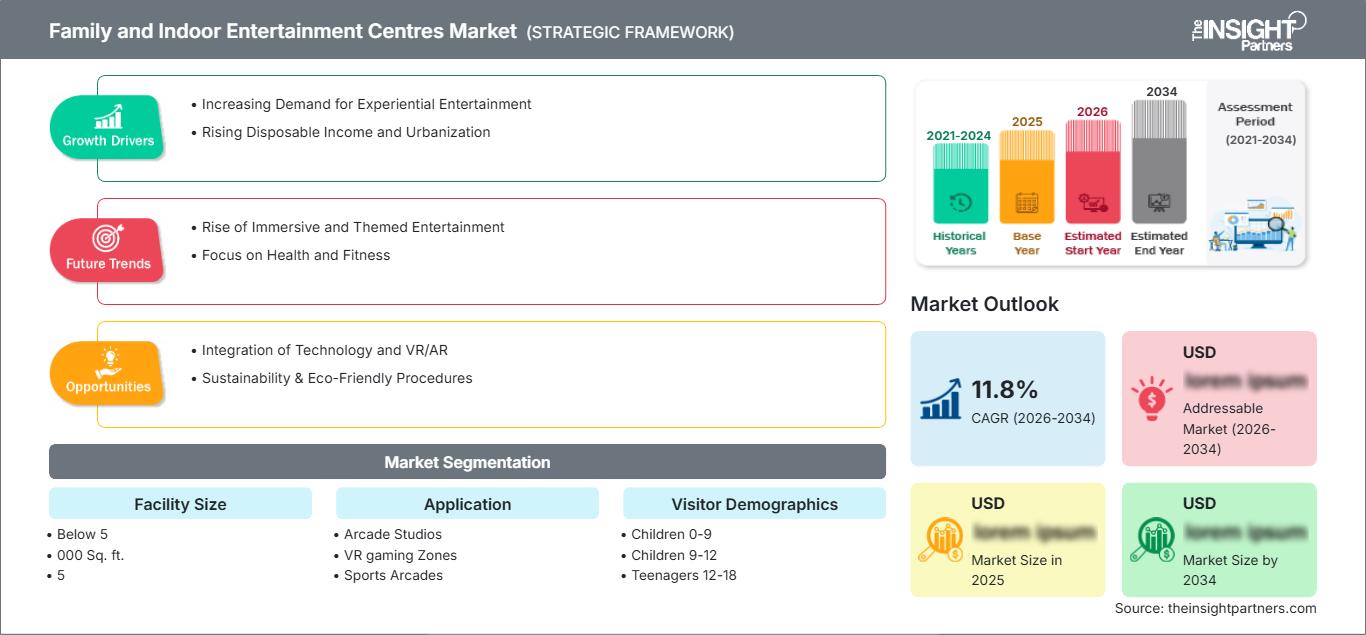
Le marché des centres de loisirs familiaux et intérieurs était évalué à 10,51 milliards de dollars américains en 2025 et devrait atteindre 16,41 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,08 % entre 2026 et 2034. Ce marché englobe les lieux de loisirs intérieurs combinant jeux d'arcade, expériences immersives, divertissements sportifs, services de restauration, merchandising et activités familiales, et ce, dans divers formats d'établissements et pour différents types de visiteurs.
Le marché des centres de loisirs familiaux et intérieurs bénéficie d'infrastructures de loisirs bien établies en Amérique du Nord, où des concepts de divertissement haut de gamme, des activités sociales compétitives et des complexes situés dans des centres commerciaux continuent d'attirer régulièrement des familles et des groupes. Parmi les facteurs structurels de cette croissance figurent les investissements dans les attractions immersives et l'intégration de la restauration aux divertissements. Les préférences des consommateurs évoluent également vers des loisirs axés sur l'expérience, adaptés aux enfants, aux adolescents, aux jeunes adultes et aux groupes multigénérationnels.
Analyse et perspectives du marché des centres de loisirs familiaux et intérieurs
- Amérique du Nord : L'Amérique du Nord demeure le plus important contributeur régional, avec une part de marché de 34 à 36 % en 2025 et un TCAC de 5,2 à 5,8 % entre 2026 et 2034 , soutenu par des réseaux de sites matures, de fortes dépenses de consommation et des opérateurs de divertissement établis.
- États-Unis : Les États-Unis représentent 88 à 91 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034 , soutenue par la modernisation des infrastructures et la restauration expérientielle.
- Europe : L'Europe représente 27 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,1 % entre 2026 et 2034 , tirée par le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne, où les loisirs haut de gamme et les attractions à thème restent importants.
- Asie-Pacifique : L'Asie-Pacifique représente 20 à 22 % en 2025 et devrait enregistrer un TCAC de 7,8 à 8,4 % entre 2026 et 2034 , la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie bénéficiant de l'urbanisation et du développement des divertissements dans les centres commerciaux.
- Segment le plus important : Les droits d'entrée et la vente de billets détiennent une part de marché de 42 à 46 % en 2025 , avec un TCAC de 4,6 à 5,2 % de 2026 à 2034 , conservant leur importance en tant que principal mécanisme de monétisation.
- Segment à forte croissance : les zones de jeux VR représentent une part de marché de 9 à 12 % en 2025 et devraient croître à un TCAC de 7,8 à 8,4 % de 2026 à 2034 , grâce aux formats multijoueurs immersifs.
- Principales sociétés analysées en détail : CEC Entertainment, LLC, Cinergy Entertainment Group, Inc., Dave & Buster's Entertainment, Inc., KidZania Operations SARL, The LEGO Group, Lucky Strike Entertainment Group, Inc., Scene75 Entertainment Centers, Smaaash Entertainment Private Limited, The Walt Disney Company et Fun City.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des centres de loisirs familiaux et intérieurs a évolué, délaissant les salles d'arcade traditionnelles et les aires de jeux pour enfants au profit de centres technologiques proposant jeux, restauration, sports, activités éducatives, divertissements et expériences immersives. Les systèmes de score numériques, les paiements sans espèces, la réalité virtuelle, l'interactivité et les environnements thématiques prennent une importance croissante et influencent les besoins en équipements ainsi que l'aménagement des espaces. Les exploitants tendent de plus en plus à équilibrer la densité des attractions avec la restauration, les salles de réception et les espaces de convivialité polyvalents.
Le marché des centres de loisirs familiaux et intérieurs se tourne vers l'avenir dans les nouveaux marchés urbains où les loisirs organisés gagnent en visibilité au sein de projets immobiliers à usage mixte. Les investissements se multiplient dans les infrastructures modulaires, les expériences thématiques ou de marque, et les concepts permettant une adaptation locale sans avoir à repenser l'intégralité du modèle d'exploitation. Les réglementations en matière de sécurité, d'accessibilité, de sécurité incendie, d'hygiène alimentaire et de surveillance des enfants favorisent également la standardisation et les opérateurs dotés de systèmes performants.
Portée du rapport sur le marché des centres de loisirs familiaux et intérieurs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,51 milliards de dollars américains |
| Taille du marché d'ici 2034 | 16,41 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,08% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des centres de loisirs familiaux et intérieurs
La croissance du marché est alimentée par la demande d'infrastructures de loisirs pratiques et accessibles par tous les temps, permettant de pratiquer diverses activités en un seul lieu. L'écosystème comprend des sociétés immobilières, des fabricants d'attractions, des éditeurs de jeux vidéo, des entreprises technologiques, des restaurateurs, des franchiseurs, des agences de publicité et des propriétaires de salles de spectacles. De plus en plus, les propriétaires de centres commerciaux considèrent les enseignes de divertissement phares comme des atouts capables d'enrichir l'expérience client en prolongeant le temps passé dans les centres commerciaux.
La dynamique de l'offre sur le marché des centres de loisirs familiaux et intérieurs est fortement influencée par la rentabilité de l'emplacement, l'acquisition d'équipements, les coûts de main-d'œuvre, la maintenance et le cycle de vie des attractions. Les grands acteurs bénéficient de la mutualisation des coûts liés à la technologie, au marketing, à la formation et à l'acquisition d'équipements, tandis que les centres indépendants peuvent se démarquer grâce à leurs thèmes et attractions locaux. De plus en plus, les fabricants d'équipements mettent l'accent sur les jeux pilotés par logiciel et la possibilité de mettre à jour à distance la ludothèque et les équipements.
Le marché des centres de loisirs familiaux et intérieurs reste fragmenté, malgré la présence d'acteurs multinationaux et régionaux. Dave & Buster's Entertainment, Inc. est une entreprise de jeux et de restauration, tandis que CEC Entertainment, LLC se concentre principalement sur les centres de loisirs familiaux. KidZania Operations SARL propose une offre unique alliant jeux de rôle et divertissement éducatif, et Smaaash Entertainment Private Limited propose des jeux sportifs et technologiques.
La diversification du portefeuille, le choix des emplacements, l'octroi de licences de marques, les programmes de fidélité en ligne et la monétisation des produits alimentaires et des boissons deviennent des éléments clés de l'avantage concurrentiel lié au positionnement stratégique. À titre d'exemple, The Walt Disney Company illustre la valeur du divertissement immersif basé sur la propriété intellectuelle, tandis que The LEGO Group enrichit l'expérience de divertissement interactive grâce à ses Discovery Centres. Lucky Strike Entertainment Group, Inc., Scene75 Entertainment Centers, Cinergy Entertainment Group, Inc. et Fun City sont des concurrents opérant dans différents types de lieux de divertissement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des centres de loisirs familiaux et intérieurs : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des centres de loisirs familiaux et intérieurs
L'Amérique du Nord détiendra une part de marché de 34 à 36 % en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034. La région bénéficie d'importantes infrastructures de loisirs intérieures, de réseaux de franchises bien établis et d'une clientèle appréciant les jeux d'arcade, le bowling, les événements sportifs et les restaurants-divertissements. Si les États-Unis demeurent la principale source de revenus, le Canada et le Mexique offrent également des perspectives de développement intéressantes pour les centres commerciaux urbains et les complexes à usage mixte.
La demande est stimulée par la rénovation des infrastructures, la compétition sociale et les dépenses liées aux loisirs familiaux. La rénovation comprend l'ajout de la connectivité aux salles d'arcade existantes, les paiements numériques, les jeux de réalité virtuelle et des espaces festifs polyvalents. De plus, la région offre aux exploitants la possibilité de développer des sources de revenus alternatives à la billetterie. Cela permet d'investir davantage dans la restauration, les produits dérivés, les programmes de fidélité et les formules événementielles, tout en attirant les enfants, les adolescents et les adultes.
Marché américain des centres de loisirs familiaux et intérieurs
Les États-Unis représentaient 88 à 91 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034. Le développement de ce secteur s'explique par la présence de chaînes, la densification des établissements, les infrastructures des centres commerciaux et l'engouement pour la restauration axée sur le divertissement. La chaîne Dave & Buster's Entertainment, Inc. dispose d'un vaste réseau en Amérique du Nord, tandis que CEC Entertainment, LLC demeure une marque fortement ancrée dans la clientèle familiale.
Les tendances du marché des centres de loisirs familiaux et intérieurs, qui stimulent la demande, incluent un mélange de salles d'arcade, de centres de jeux en réalité virtuelle, de jeux sportifs, de bowling et de jeux sociaux. Les consommateurs privilégient les lieux pouvant accueillir différentes occasions, telles que les anniversaires, les réunions de famille, les réunions de groupe et les activités sociales pour adultes. Les exploitants, par conséquent, misent sur des aménagements flexibles, des applications de fidélité, des jeux innovants et des services de restauration.
Marché européen des centres de loisirs familiaux et intérieurs
L'Europe représente une part de marché de 27 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,1 % entre 2026 et 2034. Dans cette région, les leaders du marché sont les marchés de loisirs existants que sont le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne, où la demande s'articule autour des centres urbains, des centres commerciaux, des pôles touristiques et des lieux adaptés aux familles.
Le Royaume-Uni bénéficie d'un secteur des loisirs axé sur la socialisation et la compétition, avec des lieux comme les bowlings, les salles d'arcade, les restaurants et les attractions à thème qui constituent la base d'une activité économique diversifiée. Le marché allemand affiche une forte demande de loisirs de la part des familles, ainsi qu'une infrastructure commerciale et de divertissement performante. La France, quant à elle, tire profit du tourisme et des parcs à thème. La France, l'Italie et l'Espagne présentent un fort potentiel pour les concepts de centres commerciaux, de divertissement éducatif et d'activités en intérieur.
Marché des centres de loisirs familiaux et intérieurs de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 20 à 22 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 % à 8,4 % entre 2026 et 2034. La Chine et le Japon demeurent des marchés majeurs, tandis que la Corée du Sud, l'Inde et l'Australie y contribuent grâce à la grande distribution, à l'adoption des technologies et à la demande croissante de loisirs expérientiels. L'Inde et la Chine présentent un potentiel d'expansion urbaine particulièrement important.
Le soutien politique aux infrastructures organisées, au développement des centres commerciaux, au tourisme et aux loisirs urbains crée un contexte opérationnel favorable. Les opérateurs adaptent les concepts internationaux aux préférences locales, en combinant jeux d'arcade, réalité virtuelle, divertissements sportifs, restauration et activités pour enfants. Smaaash Entertainment Private Limited illustre l'importance accordée par la région aux complexes sportifs et multisports s'appuyant sur la technologie.
Marché des centres de loisirs familiaux et intérieurs au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique constituent un marché régional plus restreint, mais devraient connaître une croissance annuelle composée de 6,5 % à 7,5 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont les moteurs du développement régional, grâce à d'importants investissements dans les loisirs, des stratégies touristiques, des infrastructures commerciales et des projets de divertissement axés sur les destinations. L'Afrique du Sud représente un marché établi au sein de cette région.
Les marchés du Golfe bénéficient d'investissements dans des projets à usage mixte et des destinations de loisirs climatisées, tandis que la disponibilité énergétique permet le développement de grands espaces intérieurs aux besoins importants en climatisation. Le développement des infrastructures et la diversification du tourisme offrent des opportunités aux marques internationales, aux opérateurs locaux et aux concepts franchisés. Les Émirats arabes unis demeurent la principale plateforme régionale, tandis que l'Arabie saoudite offre un potentiel considérable à long terme pour de nouvelles destinations de loisirs familiales.
Analyse de segmentation
Taille de l'installation
La taille des installations demeure un facteur stratégique important, car la rentabilité d'un site dépend de sa surface disponible, de la densité des attractions, des coûts de location et de l'étendue des services complémentaires. Le segment est dominé par des formats intermédiaires flexibles, tandis que les installations plus vastes permettent de diversifier l'offre de divertissements et de renforcer le positionnement de la destination. Le segment principal devrait connaître une croissance annuelle composée de 5,0 % à 5,6 % entre 2026 et 2034 , les exploitants optimisant de plus en plus l'aménagement des sites pour répondre aux besoins de différents types de visiteurs.
- Moins de 5 000 pi² : Les espaces compacts conviennent aux centres de quartier et aux environnements commerciaux urbains où l’accessibilité et les faibles coûts d’occupation sont essentiels. La demande se concentre sur les concepts de jeux spécialisés, les salles d’arcade et les divertissements de petit format.
- De 5 001 à 10 000 pi² : Ce format offre une plus grande diversité d’attractions tout en conservant des exigences d’investissement raisonnables. Les exploitants peuvent combiner jeux d’arcade, activités pour enfants, restauration et espaces pour petites réceptions.
- De 10 001 à 20 000 pieds carrés : Les sites de taille moyenne offrent un modèle d’exploitation équilibré, prenant en charge de multiples attractions et une clientèle plus large tout en conservant une flexibilité entre les centres commerciaux et les emplacements urbains autonomes.
- De 20 001 à 40 000 pieds carrés : les sites plus vastes permettent une plus grande diversification des attractions, des espaces événementiels dédiés, des activités sportives et une offre de restauration élargie. Ils sont stratégiquement pertinents lorsque le potentiel touristique de la destination justifie des investissements plus importants.
- Au-delà de 40 000 pieds carrés : les installations de grande taille peuvent servir de pôles d’attraction majeurs en matière de divertissement, combinant de nombreuses attractions, restaurants, événements et expériences de marque. Leur importance stratégique s’accroît dans les grands projets à usage mixte et touristiques.
Application
Le segment d'application du marché des centres de loisirs familiaux et intérieurs influence la composition de l'expérience client, les investissements en équipements, le temps passé par les clients et le modèle de revenus. Les salles d'arcade restent un pilier du marché, tandis que les espaces de jeux en réalité virtuelle gagnent en importance stratégique grâce à leurs expériences multijoueurs immersives. Ce segment d'application devrait connaître une croissance annuelle composée (TCAC) de 5,4 % à 6,0 % entre 2026 et 2034 , soutenue par une diversification croissante.
- Salles d'arcade : Les salles d'arcade conservent un large attrait car les jeux à tickets, le jeu compétitif et les expériences courtes et répétables conviennent à divers groupes de visiteurs. Elles demeurent essentielles pour une utilisation optimale des attractions.
- Zones de jeux en réalité virtuelle : Les zones de jeux en réalité virtuelle gagnent en popularité, les exploitants recherchant des expériences immersives offrant une différenciation sociale et technologique plus marquée. Le contenu multijoueur peut accroître la participation des groupes et dynamiser l’attractivité du lieu.
- Salles de jeux sportives : Les salles de jeux sportives allient activité physique, simulation et compétition, fidélisant ainsi les adolescents et les adultes. Leur rôle stratégique s’accroît à mesure que les exploitants diversifient leur offre au-delà des formats de salles d’arcade traditionnels.
Données démographiques des visiteurs
Les caractéristiques démographiques des visiteurs influencent la conception, la tarification, la programmation et la stratégie marketing des attractions. Si les enfants restent au cœur des concepts familiaux, les adolescents et les jeunes adultes exercent une influence croissante sur la demande d'expériences immersives et compétitives. Ce segment devrait connaître une croissance annuelle composée de 5,2 % à 5,8 % entre 2026 et 2034 , grâce à un attrait plus large auprès d'un public de tous âges.
- Enfants de 0 à 9 ans : Ce groupe d’âge est à l’origine de la demande d’activités sécuritaires, encadrées et adaptées à leur âge, telles que des aires de jeux intérieures, des activités interactives, des environnements thématiques et des divertissements éducatifs. Les décisions prises par les familles ont une incidence importante sur les visites.
- Enfants de 9 à 12 ans : Les plus grands recherchent de plus en plus des activités compétitives et numériques. Les lieux qui les ciblent peuvent proposer une combinaison de jeux d’arcade, de sports, d’attractions immersives et d’activités de groupe structurées.
- Adolescents de 12 à 18 ans : Les adolescents privilégient la compétition sociale, la réalité virtuelle, les jeux d’arcade, les activités sportives et les expériences à partager. Ce groupe démographique représente un atout stratégique pour fidéliser la clientèle et organiser des événements de groupe.
- Jeunes adultes 18-24 ans : Les jeunes adultes sont favorables aux interactions sociales compétitives et aux formats axés sur la technologie, en particulier lorsque les jeux sont intégrés à la nourriture, aux boissons, à la musique et aux divertissements de groupe.
- Adultes de 24 ans et plus : Les adultes participent de plus en plus aux visites familiales et aux activités de loisirs. Leur présence renforce la demande en matière de restauration, d’activités haut de gamme, d’événements privés et de lieux de divertissement intergénérationnels.
source de revenus
La source de revenus détermine la résilience du site et la rentabilité pour le client. Les droits d'entrée et la billetterie restent le principal poste de dépenses, avec une croissance annuelle composée (TCAC) prévue de 4,6 % à 5,2 % entre 2026 et 2034. Parallèlement, les exploitants développent des activités annexes pour augmenter les dépenses par visite et réduire leur dépendance aux recettes d'entrée.
- Tarifs et billets d'entrée : L'entrée reste le principal mécanisme de monétisation pour de nombreux concepts. La flexibilité des billets, les formules d'accès groupé et les créneaux horaires permettent aux exploitants d'optimiser le taux d'utilisation et la valeur client.
- Restauration : Les services de restauration prolongent le temps passé sur place et génèrent des dépenses supplémentaires. La restauration intégrée est particulièrement importante pour les familles, les célébrations et les événements sociaux à vocation compétitive.
- Merchandising : Les produits dérivés contribuent à l’expansion de la marque et à l’augmentation des dépenses, notamment dans les lieux thématiques ou axés sur la propriété intellectuelle. Ils peuvent renforcer l’engagement des visiteurs au-delà de l’attraction physique.
- Publicité : La publicité constitue un canal de monétisation complémentaire grâce aux expériences de marque, aux écrans numériques, aux commandites et aux partenariats d’activités. Elle est particulièrement pertinente dans les lieux qui attirent un flux constant de visiteurs réguliers.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Arcade Studios |
Haut |
Jeu de rédemption |
Mature |
|
Zones de jeu en réalité virtuelle |
Moyen |
VR immersive |
Mise à l'échelle |
|
Salles de jeux sportives |
Moyen |
concurrence sociale |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des centres de loisirs familiaux et intérieurs
Expansion des destinations de vente au détail expérientielles
La fusion des complexes de loisirs et commerciaux, ainsi que des projets à usage mixte, offre de meilleures opportunités d'implantation aux entreprises de divertissement en intérieur. Les propriétaires exigent que leurs établissements proposent des expériences difficiles à reproduire en ligne, faisant ainsi des divertissements familiaux une source de fréquentation supplémentaire. Cette évolution modifie la conception des lieux, car les exploitants investissent dans les espaces conviviaux, la restauration, l'image de marque et l'événementiel, et non plus seulement dans les jeux d'arcade. C'est bénéfique pour l'ensemble de la chaîne de valeur, car les promoteurs, les fournisseurs d'équipements, les restaurateurs et les artistes ont l'opportunité de participer à l'économie touristique. Du point de vue des investisseurs, cela signifie qu'il convient d'accorder une attention accrue à l'emplacement, aux locataires, à l'accessibilité et aux avantages liés à la proximité. Les lieux capables de répondre aux besoins des familles et des adultes sont susceptibles de bénéficier d'une fréquentation plus importante et plus régulière.
Divertissement immersif rendu possible par la technologie
Les progrès en matière de réalité virtuelle, d'écrans interactifs, de jeux connectés, de simulation de mouvement et de notation numérique transforment le paysage concurrentiel des loisirs en intérieur. La technologie permet aux exploitants de renouveler plus fréquemment les expériences proposées, tout en recueillant des données opérationnelles sur la fréquentation des attractions et les préférences des clients. Les technologies immersives peuvent enrichir l'expérience de visite en offrant des moments uniques, difficilement reproductibles à domicile. L'impact sur le marché est particulièrement significatif lorsque les exploitants intègrent la technologie de manière ciblée, sans bouleverser l'intégralité de l'attraction. Les investissements prennent désormais en compte non seulement les coûts d'installation des nouvelles technologies, mais aussi ceux de la mise à niveau ou de la mise à jour des technologies existantes (matériel, logiciel, contenu, connectivité et assistance technique). De ce fait, les fournisseurs proposant des technologies modulaires et des contenus flexibles acquièrent une importance croissante.
Monétisation plus large au-delà des recettes d'entrée
La conception de ces centres de loisirs s'oriente de plus en plus vers une expérience client globale, au-delà du simple prix d'entrée. Des services comme la restauration, les produits dérivés, les événements privés, les partenariats, les programmes de fidélité et même les forfaits d'attractions peuvent générer des revenus supplémentaires et fidéliser la clientèle. Ce modèle transforme la planification des infrastructures, intégrant désormais restaurants, salles de réception, espaces de vente et technologies interactives. Il est particulièrement avantageux pour les grands centres qui doivent faire face à des loyers, des coûts de main-d'œuvre, des charges et des frais de maintenance élevés. Ces sources de revenus complémentaires permettent de compenser les fluctuations de la demande pour certaines attractions selon les saisons. De plus, ce modèle favorise les partenariats avec les entreprises, les établissements scolaires, les grandes entreprises et les organisateurs d'événements.
Tendances futures du marché des centres de loisirs familiaux et intérieurs
Parcours numériques personnalisés pour les visiteurs
D'après les prévisions du marché des centres de loisirs familiaux et intérieurs, la personnalisation devrait devenir une compétence opérationnelle essentielle, les établissements connectant billetterie, fidélisation, jeux, restauration et produits dérivés via des plateformes numériques. Les exploitants peuvent utiliser les données clients, avec le consentement de leurs clients, pour adapter les promotions, recommander des attractions, gérer la capacité d'accueil et créer des offres ciblées pour les familles ou les groupes. Les portefeuilles numériques et les applications mobiles peuvent fluidifier l'accès aux attractions et aux jeux, tout en accélérant les achats. La prochaine étape consistera en des parcours clients intégrés permettant aux visiteurs de planifier leur itinéraire, réserver des activités, recevoir des offres en temps réel et gérer leurs dépenses depuis une interface unique. Ces systèmes peuvent également aider les exploitants à identifier les attractions sous-utilisées et à optimiser leurs effectifs. La différenciation concurrentielle dépendra de plus en plus non seulement de l'installation de technologies, mais aussi de la transformation des données opérationnelles en expériences pratiques et respectueuses de la vie privée, améliorant la satisfaction client et l'efficacité de l'établissement.
Convergence du divertissement et de l'apprentissage
La frontière entre loisirs et éducation tend à s'estomper, les parents et les institutions recherchant des expériences alliant divertissement et apprentissage pratique. Jeux de rôle, activités scientifiques, ateliers créatifs, simulations d'environnements de travail et résolution interactive de problèmes peuvent élargir l'attrait des espaces intérieurs au-delà des attractions traditionnelles. Cette tendance favorise les exploitants capables de créer des expériences structurées sans pour autant donner l'impression d'être dans des salles de classe formelles. Les partenariats avec les organismes éducatifs, les marques grand public et les fournisseurs de technologies peuvent soutenir de nouveaux programmes tout en allégeant la charge de travail liée à la création de contenu. Ce modèle offre également des opportunités d'utilisation en semaine grâce aux visites scolaires, aux camps et aux groupes organisés, complétant ainsi la fréquentation familiale concentrée autour du week-end. À terme, les divertissements à vocation éducative pourraient devenir un atout majeur pour les exploitants souhaitant renforcer leurs liens avec les parents et les institutions, tout en préservant le caractère social et ludique qui caractérise les destinations de loisirs familiales modernes.
Opportunités de marché pour les centres de loisirs familiaux et intérieurs
Marchés urbains de deuxième niveau inexploités
Les villes de taille moyenne représentent une opportunité pour les exploitants recherchant des coûts d'occupation plus faibles et un environnement concurrentiel moins saturé. Le développement des infrastructures commerciales, l'amélioration du pouvoir d'achat des ménages et une plus grande exposition des consommateurs aux marques de divertissement peuvent favoriser l'implantation de concepts de petite et moyenne taille en dehors des grands centres métropolitains. Les investisseurs peuvent privilégier les formats modulaires, moins gourmands en capital et adaptables à la demande locale. Les partenariats avec les centres commerciaux peuvent simplifier l'aménagement des sites tout en assurant un flux de visiteurs régulier. Les opportunités les plus prometteuses combinent généralement des concepts de jeux d'arcade ou de sports connus avec une offre locale de restauration, d'événements et de programmes familiaux. Avant toute expansion, les exploitants doivent analyser les données démographiques de leur zone de chalandise, l'offre de loisirs concurrente, l'accessibilité, le stationnement et la fréquentation des centres commerciaux. Une approche méthodique, ville par ville, permet de réduire les risques liés au déploiement et de reproduire les formules gagnantes sur différents marchés.
Expériences intérieures axées sur la propriété intellectuelle
La propriété intellectuelle sous licence offre aux établissements un moyen de se différencier sur des marchés du divertissement de plus en plus concurrentiels. Personnages, histoires, franchises sportives et marques grand public reconnaissables peuvent accroître la visibilité des attractions et créer des opportunités pour les produits dérivés, la restauration thématique, les activités interactives et les partenariats promotionnels. Cette opportunité dépasse le cadre des grands parcs d'attractions, car des expériences de marque compactes peuvent s'intégrer aux centres commerciaux et aux lieux de loisirs familiaux. Avant d'investir, les investisseurs doivent évaluer la durée des licences, les droits géographiques, les garanties minimales, les exigences de mise à jour du contenu et la rentabilité des produits dérivés. Les concepts solides peuvent utiliser la propriété intellectuelle comme un élément d'expérience supplémentaire, au-delà de la simple notoriété de la marque. Cette approche peut favoriser un engagement client accru tout en générant des sources de revenus additionnelles. Les exploitants dotés de solides compétences en localisation sont particulièrement bien placés pour adapter leurs propriétés intellectuelles internationales aux langues, aux préférences culturelles et aux habitudes de consommation régionales, sans nuire à la cohérence de la marque.
Développements récents
- Juillet 2025 : Neon Panda a annoncé l’ouverture d’un nouveau centre de loisirs familial à Indore, dans le Madhya Pradesh, prévue le 27 juillet. Le centre proposera du laser tag, du bowling fluo, un parcours d’accrobranche, du skee-ball, des trampolines, des jeux d’arcade et l’Hyper Grid. L’exploitant a également prévu une campagne de lancement menée par des influenceurs afin de faire connaître le centre et de générer du contenu numérique autour de cette nouvelle attraction.
- 2025 : Sandbox Group annonce la fusion de ses plateformes PlayKids Learning et FamilyEducation, consolidant ainsi son offre d’apprentissage numérique pour les familles. Cette opération réunit des contenus complémentaires pour l’éducation des enfants et les familles au sein d’une structure unifiée, permettant d’élargir l’audience et de proposer une approche intégrée des expériences numériques destinées aux familles.
- 2025 : Bahrain Marina a inauguré un nouveau complexe de loisirs familial intégré à Marina Walk, à Bahreïn. Ce projet allie divertissement familial et zone portuaire à usage mixte, témoignant de l’investissement continu dans les infrastructures de loisirs et du développement de l’offre de divertissements organisés dans la région du Golfe.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -