
Marché de la mesure d’épaisseur de films : taille et croissance 2034
Taille et prévisions du marché de la mesure de l'épaisseur des films (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de film (film sec, film humide) ; technologie (courants de Foucault, induction magnétique, optique, ultrasons) ; application (aérospatiale et aviation, automobile, emballage alimentaire et pharmaceutique, industrie et fabrication, médical, semi-conducteurs, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011489
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
1,26 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,63 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,52 %
taux de croissance
Marché adressable
17,45 milliards de dollars américains
(2026-2034)
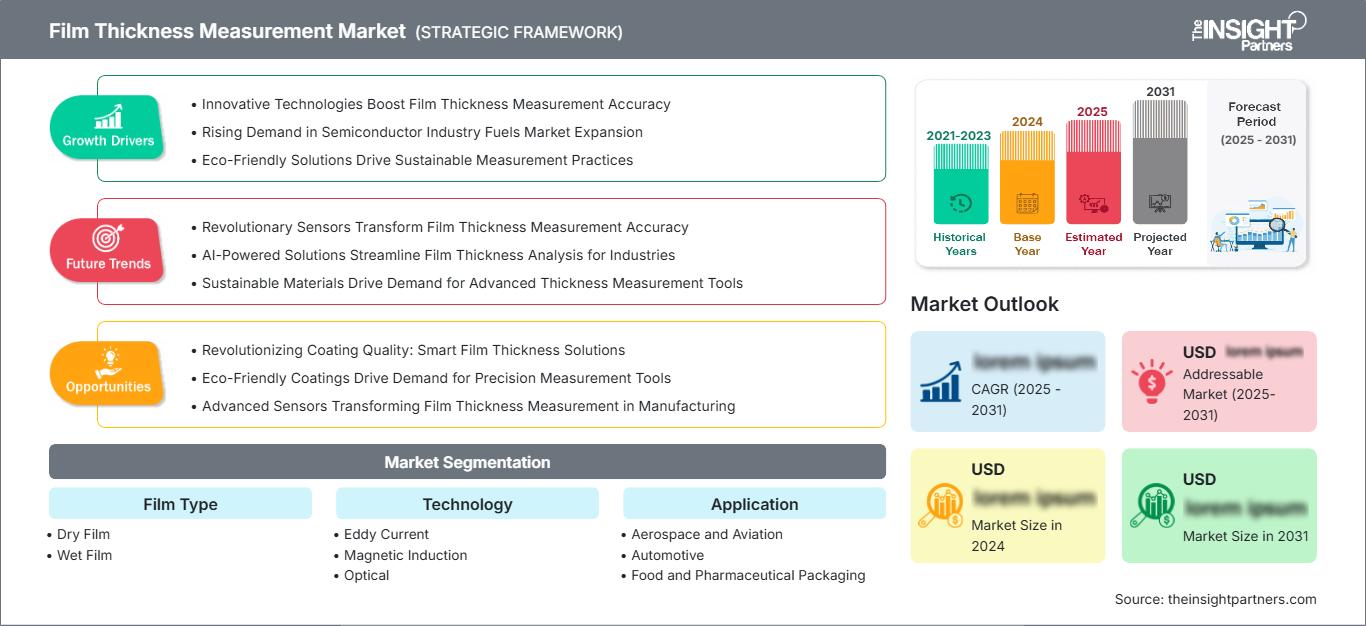
Le marché de la mesure de l'épaisseur des films se situe à la croisée de la métrologie de précision, de la fabrication avancée et de l'assurance qualité. D'une valeur de 1,26 milliard de dollars américains en 2025, il devrait atteindre 2,63 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,52 % sur la période 2026-2034. La demande est notamment portée par le renforcement des tolérances de revêtement, la complexité des procédés de fabrication des semi-conducteurs, l'automatisation des contrôles et le recours croissant aux mesures sans contact dans la production de composants à haute valeur ajoutée.
L'adoption de cette technologie en Amérique du Nord devrait se maintenir et croître à un TCAC de 7,00 à 7,50 % entre 2026 et 2034. Cette croissance est notamment due aux investissements dans les usines de fabrication de semi-conducteurs, l'aérospatiale, les dispositifs médicaux et les procédés de revêtement des véhicules. L'automatisation et la localisation des processus de fabrication électronique stimulent la demande de solutions de mesure permettant d'obtenir des informations d'épaisseur reproductibles et traçables sans perturber les opérations de production.
Analyse et perspectives du marché de la mesure de l'épaisseur des films
- Amérique du Nord : L'Amérique du Nord devrait conserver une position importante, avec une part de 27 à 31 % en 2025 et un TCAC de 7,00 à 7,50 % entre 2026 et 2034, soutenue par la fabrication de semi-conducteurs, d'aérospatiale, de dispositifs médicaux et d'automobiles.
- États-Unis : Les États-Unis représentent 68 à 72 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 7,20 à 7,70 % entre 2026 et 2034, tirée par les applications dans les secteurs des semi-conducteurs et de l'aérospatiale.
- Europe : L'Europe devrait détenir une part de 24 à 28 % en 2025 et croître de 8,00 à 8,50 % entre 2026 et 2034, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne soutenant la demande grâce à leurs activités dans les secteurs automobile, industriel et des semi-conducteurs.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée à 30-34 % en 2025 et devrait croître de 9,50 à 10,00 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et Taïwan grâce aux secteurs de l'électronique, des semi-conducteurs, de l'automobile et de l'emballage.
- Le segment le plus important, celui de l'industrie et de la fabrication, devrait détenir une part de marché de 25 à 29 % en 2025 et croître de 7,20 à 7,70 % entre 2026 et 2034, reflétant d'importants besoins en matière de contrôle des revêtements.
- Segment à forte croissance : Les semi-conducteurs représentent une part estimée à 16-20 % en 2025 et devraient croître de 10,50 à 11,20 % entre 2026 et 2034, grâce à un contrôle avancé des processus.
- Principales entreprises analysées en détail : groupe ALTANA (BYK-Gardner), Bruker, DEFELSKO CORPORATION, Elcometer Limited, ElektroPhysik, Fischer Technology Inc., Hamamatsu Photonics KK, Horiba, Ltd., KEYENCE CORPORATION, KLA Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de la mesure d'épaisseur de films a évolué, passant d'une approche principalement manuelle à des systèmes de métrologie automatisés, sans contact et numériques. La réflectométrie, l'ellipsométrie, l'interférométrie, la technologie des courants de Foucault, l'induction magnétique et les ultrasons permettent de s'adapter à diverses combinaisons de substrats et de films. Les tendances de production favorisent un échantillonnage rapide et reproductible, une cartographie automatisée et une analyse assistée. L'industrie des semi-conducteurs a notamment contribué à cette transition vers une mesure multicouche précise, tandis que les fabricants des secteurs automobile, aérospatial, médical et de l'emballage modernisent leurs capacités d'inspection.
Les prévisions tablent sur la croissance du secteur manufacturier en Asie-Pacifique, la localisation de la production de semi-conducteurs, le packaging avancé et les revêtements fonctionnels. Les investissements nord-américains dans la production nationale de puces et les progrès industriels européens contribueront à la poursuite des investissements dans les équipements de contrôle des procédés. Les réglementations exigeant la constance des produits, la traçabilité, la performance des revêtements et l'efficacité des matériaux incitent également les fabricants à abandonner les inspections ponctuelles au profit de processus métrologiques générant des données.
Rapport sur le marché de la mesure de l'épaisseur des films
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,26 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,63 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,52% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la mesure de l'épaisseur des films
Les exigences du marché en matière de mesure d'épaisseur de film s'alignent de plus en plus sur le rendement du processus de fabrication plutôt que sur les résultats des contrôles après fabrication. Les semi-conducteurs nécessitent une gestion précise de l'épaisseur des films diélectriques, conducteurs, barrières et multicouches. Les secteurs automobile et aérospatial ont recours à cette mesure pour optimiser la résistance à la corrosion, l'esthétique et la fonctionnalité des films. L'emballage requiert des films barrières uniformes et les dispositifs médicaux, une gestion rigoureuse de l'épaisseur des films. Cette large gamme d'applications garantit une diversification de la demande.
La chaîne de valeur comprend les fournisseurs de composants, d'instruments, de logiciels, de services d'étalonnage, les intégrateurs et les utilisateurs industriels. On observe une évolution de la dynamique de l'offre vers des systèmes modulaires permettant le contrôle de divers matériaux et plages de mesure. Les systèmes en ligne ont gagné en importance grâce à leur capacité à détecter plus tôt les dérives de processus, à éviter les retouches et à relier les résultats de mesure aux systèmes de contrôle de production. De ce fait, les fournisseurs d'équipements proposent davantage de services, notamment en matière de précision, de débit, d'intégration, d'applications et de support tout au long du cycle de vie.
La position concurrentielle des entreprises présentées dans le rapport sur le marché de la mesure d'épaisseur de film repose sur des technologies uniques d'inspection de revêtements et de métrologie des semi-conducteurs. Le groupe ALTANA (BYK-Gardner) propose de nombreux appareils pour les revêtements et les applications industrielles ; Bruker se concentre sur l'ellipsométrie spectroscopique et la réflectométrie pour les applications exigeantes en couches minces. KLA Corporation est bien positionnée dans le contrôle des procédés de fabrication des semi-conducteurs, notamment en matière de métrologie d'épaisseur de film, et KEYENCE CORPORATION se distingue par son automatisation industrielle et ses appareils de mesure optiques. L'architecture de mesure offre des possibilités de différenciation des produits.
Les investissements se concentrent de plus en plus sur l'automatisation, les capteurs à haut débit, l'interconnectivité et la conception sur mesure. Hamamatsu Photonics KK perfectionne ses solutions de mesure de plaquettes à haute vitesse ; Fischer Technology Inc., ElektroPhysik, DEFELSKO CORPORATION et Elcometer Limited fournissent des équipements d'inspection de revêtements industriels. Horiba, Ltd. et d'autres fournisseurs d'instruments de précision proposent de nouvelles méthodes de mesure pour le développement des matériaux et les procédés de fabrication. Dans ce secteur, la compétitivité repose sur l'expérience pratique, les services après-vente, l'étalonnage et l'intégration au système qualité du client.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la mesure de l'épaisseur des films : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de la mesure de l'épaisseur des films
On estime que l'Amérique du Nord représentera entre 27 et 31 % du marché de la mesure d'épaisseur de films en 2025 et connaîtra une croissance annuelle de 7,00 à 7,50 % jusqu'en 2034. Aux États-Unis, la demande totale dans cette région se situe entre 68 et 72 %. Le développement des industries de fabrication de semi-conducteurs, de l'aérospatiale, des dispositifs médicaux et des revêtements de surface industriels offre à la demande d'instruments de mesure de précision un large éventail de clients.
La force de la région réside dans son niveau d'automatisation et de contrôle de la qualité. La fabrication de semi-conducteurs engendre un besoin accru en métrologie sans contact des plaquettes, tandis que les secteurs de l'aérospatiale et de la défense exigent des performances éprouvées des revêtements. L'industrie automobile a également besoin d'une grande répétabilité pour les mesures des surfaces peintes, plaquées et fonctionnelles. Le Canada est présent dans les secteurs de l'aérospatiale, des équipements miniers et de la fabrication industrielle.
Marché américain de la mesure de l'épaisseur des films
Les États-Unis représentent entre 68 et 72 % de la demande nord-américaine en 2025 et devraient connaître une croissance de 7,20 à 7,70 % d'ici 2034. Les investissements dans le contrôle des procédés de fabrication des semi-conducteurs constituent un catalyseur important, soutenus par la production dans les secteurs de l'aérospatiale, de l'automobile, de l'emballage et des dispositifs médicaux. Parmi les entreprises fournissant des technologies et des services au marché local figurent KLA Corporation, Bruker, KEYENCE CORPORATION, Fischer Technology Inc., et d'autres.
On observe une tendance croissante à l'adoption de systèmes d'inspection automatisés et traçables. Si l'industrie des semi-conducteurs a besoin d'une solution d'inspection capable de contrôler plusieurs couches simultanément, les secteurs de l'aérospatiale et de l'automobile privilégient l'homogénéité des revêtements et la résistance à la corrosion. Les industries médicale et de l'emballage, quant à elles, exigent un contrôle qualité traçable en raison des réglementations en vigueur.
Marché européen de la mesure de l'épaisseur des films
L'Europe détiendra une part de marché comprise entre 24 et 28 % en 2025 et devrait progresser de 8 à 8,5 % d'ici 2034. L'Allemagne domine le marché européen grâce à sa production automobile, ses secteurs des machines, des revêtements et des semi-conducteurs. D'autres pays européens, comme le Royaume-Uni, la France, l'Italie et l'Espagne, contribuent également à la demande par le biais de l'aérospatiale, de l'automobile, de l'emballage, du médical et de la production industrielle.
Le Royaume-Uni continuera de stimuler la demande de revêtements dans les secteurs de l'aérospatiale, de la défense, des matériaux avancés et de l'automobile, où l'homogénéité des revêtements contribue à la performance. L'Allemagne possède le tissu industriel le plus diversifié, renforcé par la production automobile, la fabrication de précision, les revêtements et la fabrication de semi-conducteurs. La France contribue à cet effort par le biais de l'aérospatiale et de la production industrielle, tandis que l'Italie et l'Espagne fournissent des composants automobiles, des emballages, des machines et des revêtements. De plus en plus, les fabricants européens privilégient les mesures automatisées et traçables.
Marché de la mesure de l'épaisseur des films en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché estimée entre 30 et 34 % en 2025 et connaître une croissance de 9,50 à 10,00 %, devenant ainsi la région à la croissance la plus rapide. La Chine est le principal moteur de la demande, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Parmi les facteurs stimulant cette demande figurent l'expansion des capacités de production de semi-conducteurs, la fabrication de produits électroniques, la production automobile et la production d'emballages.
La demande est stimulée par les politiques industrielles de localisation des semi-conducteurs, de fabrication de pointe et de production électronique. Au Japon et en Corée du Sud, les principaux moteurs sont la fabrication de précision de composants électroniques et de semi-conducteurs ; l’Inde développe ses capacités de production électronique ; et la Chine combine la production électronique à grande échelle et la fabrication automobile, de batteries et la production industrielle.
Marché de la mesure de l'épaisseur des films au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique (MEA) devrait connaître un taux de croissance annuel composé de 6,00 % à 6,50 % entre 2026 et 2034. L'Arabie saoudite sera le principal moteur de la demande dans la région, suivie des Émirats arabes unis et de l'Afrique du Sud. La diversification industrielle, le développement des infrastructures, les projets énergétiques, les pièces automobiles et les revêtements protecteurs stimuleront la demande de systèmes portables et automatisés pour le contrôle d'épaisseur.
L’Arabie saoudite et les Émirats arabes unis développent des infrastructures en dehors de leur secteur pétrolier, ce qui engendrera un besoin d’évaluation de la qualité des revêtements. L’Afrique du Sud stimulera la demande grâce à ses activités minières, ses équipements industriels, son industrie automobile et ses projets d’infrastructures. Le reste de la région MENA présente une demande fragmentée, principalement tirée par les secteurs de l’énergie, de la construction, des transports et du développement industriel.
Analyse de segmentation
Type de film
Le segment « Type de film » du marché de la mesure d'épaisseur de film devrait connaître une croissance annuelle composée (TCAC) de 7,80 % à 8,30 % entre 2026 et 2034. Les revêtements secs et humides nécessitent des méthodes d'inspection différentes, car l'état du substrat, le degré de polymérisation, la conductivité, la transparence et la géométrie de surface influencent le choix de la méthode de mesure. La demande est donc davantage dictée par le besoin de mesures fiables à chaque étape de la production que par une technologie universelle.
- Film sec : L’inspection du film sec demeure importante pour les peintures durcies, les revêtements protecteurs, le plaquage et les composants industriels finis, car elle permet de vérifier la qualité après durcissement et de garantir la conformité documentée avec l’épaisseur de revêtement spécifiée.
- Film humide : La mesure du film humide permet d’ajuster le processus avant le durcissement, aidant ainsi les opérateurs de revêtement à contrôler l’épaisseur d’application, la consommation de matériau et les performances finales tout en réduisant le risque de corrections coûteuses en aval.
Technologie
Le segment technologique du marché de la mesure d'épaisseur de films devrait connaître une croissance annuelle composée (TCAC) de 8,60 % à 9,10 % jusqu'en 2034. Le choix de la méthode dépend de la conductivité du substrat, de la composition du film, de sa transparence, de son épaisseur, de l'état de surface, de la précision requise et de la possibilité d'un contact avec la surface mesurée. Les méthodes optiques bénéficient de plus en plus de l'automatisation, tandis que les techniques électromagnétiques et ultrasonores éprouvées restent essentielles pour les revêtements industriels.
- Courants de Foucault : Les systèmes à courants de Foucault sont adaptés aux substrats et revêtements conducteurs non ferreux, offrant des mesures rapides qui prennent en charge les flux de travail automobiles, industriels et de contrôle de la qualité où l’inspection portable est précieuse.
- Induction magnétique : Les systèmes à induction magnétique restent largement pertinents pour la mesure non destructive des revêtements sur des substrats ferreux, en particulier lorsque des instruments portables robustes et une utilisation simple sur le terrain sont prioritaires.
- Optique : La mesure optique est stratégiquement importante pour les films minces et multicouches car elle permet une caractérisation sans contact et prend en charge les applications avancées dans les domaines des semi-conducteurs, de la photonique, de l'affichage et du revêtement de précision.
- Ultrasoniques : Les méthodes ultrasoniques offrent une flexibilité de mesure pour les revêtements plus épais et les structures multicouches, prenant en charge les applications où les approches électromagnétiques ou optiques sont limitées par les caractéristiques du substrat ou du matériau.
Application
Le segment des applications du marché de la mesure d'épaisseur de film devrait connaître une croissance annuelle composée (TCAC) de 8,90 % à 9,40 % entre 2026 et 2034. La fabrication de semi-conducteurs représente l'application à la croissance la plus rapide, car la complexité croissante des empilements de films exige une haute précision et un retour d'information constant sur le processus. Les applications industrielles et manufacturières demeurent le principal moteur de la demande, car l'épaisseur du revêtement influe sur la protection contre la corrosion, la durabilité, l'aspect et l'efficacité des matériaux dans de nombreux environnements de production.
- Aérospatiale et aviation : Les composants d’aéronefs de grande valeur nécessitent des revêtements protecteurs et fonctionnels contrôlés, ce qui rend la mesure répétable de l’épaisseur importante pour la résistance à la corrosion, la gestion thermique, la durabilité et la qualité de fabrication documentée.
- Automobile : La production automobile utilise le contrôle d'épaisseur pour les peintures, les apprêts, le plaquage et les revêtements fonctionnels, une demande renforcée par l'automatisation, les composants de véhicules électriques, les matériaux légers et les systèmes électroniques de plus en plus complexes.
- Emballages alimentaires et pharmaceutiques : les fabricants d’emballages dépendent d’un revêtement contrôlé et d’une épaisseur de film multicouche pour garantir la performance de la barrière, l’efficacité des matériaux, l’intégrité du scellage et une protection constante du produit lors d’une production à grand volume.
- Industrie et fabrication : Les applications industrielles constituent la base de demande la plus large, car les revêtements sont utilisés pour la protection contre la corrosion, la résistance à l’usure, la décoration, l’isolation et la fonctionnalité des processus dans les machines, les composants fabriqués et les produits d’ingénierie.
- Médical : Les applications médicales nécessitent des revêtements contrôlés sur les dispositifs et les composants, où l'épaisseur peut affecter la fonctionnalité, la durabilité, les caractéristiques de surface et la régularité de la fabrication, dans le cadre d'exigences de gestion de la qualité rigoureuses.
- Semiconducteurs : La fabrication de semiconducteurs nécessite des mesures avancées pour les films multicouches diélectriques, métalliques, barrières et fonctionnels, l’automatisation et le contrôle des processus à haut débit devenant de plus en plus importants à mesure que les structures des dispositifs se complexifient.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Aérospatiale et aviation |
Moyen |
Contrôle du revêtement |
Mature |
|
Automobile |
Haut |
Revêtements pour véhicules électriques |
Mise à l'échelle |
|
Emballages alimentaires et pharmaceutiques |
Haut |
Films barrières |
Mise à l'échelle |
|
Industrie et fabrication |
Haut |
Contrôle des processus |
Mature |
|
Médical |
Moyen |
Revêtements pour dispositifs |
Mise à l'échelle |
|
semi-conducteurs |
Haut |
Métrologie des plaquettes |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la mesure de l'épaisseur des films
Les architectures de semi-conducteurs avancées augmentent l'intensité de la métrologie
La fabrication de plaquettes de semi-conducteurs engendre une croissance et une complexification des besoins en matière de contrôle des films pour le dépôt, la gravure, la structuration et le conditionnement. La caractérisation des films diélectriques, conducteurs, barrières et optiques est essentielle pour les procédés de logique avancée, de mémoire, de semi-conducteurs composés et d'intégration hétérogène. Il est nécessaire de disposer de solutions de métrologie permettant la discrimination des interfaces sans endommager les plaquettes ni interrompre la production. Les opportunités commerciales dépassent la simple vente d'instruments, car les usines de fabrication ont besoin de davantage d'automatisation, de gestion des recettes, de connectivité des données et de services. Les fournisseurs de solutions de métrologie qui combinent la mesure d'épaisseur avec l'indice de réfraction, la composition, les contraintes ou la topographie peuvent répondre à un plus grand nombre de besoins en matière de contrôle des procédés avec un nombre réduit de systèmes distincts. La performance des mesures est désormais corrélée à la stabilité des procédés et à l'utilisation des équipements.
L'automatisation transforme les mesures issues de l'inspection en contrôle de processus
De plus en plus, les fabricants intègrent des systèmes de mesure directement dans leur processus de production, délaissant les mesures en laboratoire ou les tests de fin de ligne. L'échantillonnage en ligne permet de détecter les écarts par rapport aux normes à la source ou à proximité, réduisant ainsi les rebuts et le temps nécessaire aux corrections. La mesure en ligne est particulièrement utile pour les applications de revêtement continu, les opérations d'encapsulation à grande vitesse, la production de plaquettes de semi-conducteurs et la fabrication automobile. Parmi les conséquences sur le marché, on observe une demande accrue de capteurs plus petits, de robots, de solutions de cartographie des mesures en ligne, d'interfaces standard et de logiciels permettant de transformer les données en actions. Les fournisseurs d'équipements peuvent ainsi apporter une valeur ajoutée au processus grâce à l'intégration et aux services, et non plus seulement par la fourniture d'instruments. Cette tendance favorise les fournisseurs disposant déjà de procédures d'étalonnage et de bases de données d'applications éprouvées, car les clients doivent garantir la répétabilité des mesures sur plusieurs sites.
Les revêtements fonctionnels élargissent les exigences de mesure dans tous les secteurs d'activité.
Les revêtements sont de plus en plus conçus pour offrir des propriétés spécifiques, et non plus seulement pour améliorer l'apparence ou la résistance à la corrosion. Les barrières thermiques, les couches résistantes à l'usure, les revêtements optiques, les films conducteurs, les surfaces antimicrobiennes et les barrières d'emballage avancées exigent une épaisseur contrôlée, car leurs performances peuvent varier considérablement en fonction du nombre de couches. Ceci élargit la clientèle potentielle au-delà des inspections classiques de peinture et de placage. Les fabricants d'équipements aérospatiaux, médicaux, énergétiques, automobiles et industriels ont de plus en plus besoin de méthodes de mesure compatibles avec des substrats complexes et des matériaux spécialisés. Il en résulte une plus grande variété de configurations d'instruments, incluant des appareils portables pour les inspections sur le terrain, des systèmes de table pour les vérifications en laboratoire et des plateformes automatisées pour la production. Les fournisseurs capables de prendre en charge plusieurs principes de mesure et de proposer un étalonnage adapté à chaque application sont les mieux placés pour répondre à ces exigences diversifiées.
Tendances futures du marché de la mesure de l'épaisseur des films
Flux de travail d'interprétation assistée par l'IA et de mesure autonome
Le marché de la mesure d'épaisseur de films évolue vers des systèmes intelligents combinant mesure, modélisation des matériaux, historique des procédés et règles de décision automatisées. Les plateformes futures devraient exploiter des techniques d'apprentissage automatique pour identifier les distributions d'épaisseur anormales, distinguer les artefacts de mesure des dérives réelles du procédé et recommander des ajustements d'échantillonnage. Les usines de semi-conducteurs pourraient relier les données de films à des ensembles de données de contrôle de procédés plus vastes, tandis que les fabricants de revêtements pourraient utiliser des alertes automatisées pour corriger les paramètres d'application avant que le matériau n'atteigne les étapes suivantes. Le développement matériel devrait également privilégier la miniaturisation, la manipulation robotisée, des plages de mesure plus étendues et une cartographie plus rapide. Il en résultera une transition progressive des instruments se contentant de mesurer l'épaisseur vers des systèmes interprétant le contexte de mesure et prenant en charge les décisions de production autonomes.
Métrologie multimodale pour les structures multicouches complexes
Les systèmes futurs combineront probablement des capacités optiques, électromagnétiques, ultrasonores et de caractérisation de surface afin de traiter des matériaux de plus en plus diversifiés. Un même environnement de production peut contenir des revêtements métalliques, des polymères, des céramiques, des films transparents et des empilements multicouches qui ne peuvent être mesurés de manière fiable par un seul principe. Les architectures multimodales permettent de réduire les changements d'instruments, de simplifier la qualification des procédés et de fournir des informations complémentaires sur l'épaisseur, l'uniformité, le comportement réfractif ou l'état de surface. La demande devrait être la plus forte dans les secteurs des semi-conducteurs, de l'encapsulation avancée, de la photonique et des applications industrielles spécialisées où les combinaisons de matériaux évoluent rapidement. Les fournisseurs se différencieront de plus en plus par des logiciels qui sélectionnent automatiquement les modèles de mesure appropriés et harmonisent les données issues de différents modes de détection. Ceci pourrait améliorer l'utilisation des ressources tout en réduisant la dépendance à l'opérateur.
Opportunités du marché de la mesure de l'épaisseur des films
Les écosystèmes régionaux de semi-conducteurs créent des opportunités de localisation des équipements
Les prévisions du marché de la mesure d'épaisseur de film indiquent des opportunités intéressantes pour les fournisseurs qui localisent leurs activités d'ingénierie, d'étalonnage, de service et de développement d'applications autour des nouveaux pôles de production de semi-conducteurs. La région Asie-Pacifique offre les opportunités les plus vastes, car la Chine, le Japon, la Corée du Sud, Taïwan et l'Inde renforcent leurs capacités dans les secteurs de l'électronique et des semi-conducteurs. L'Amérique du Nord et l'Europe offrent également des opportunités, les initiatives de production nationale encourageant la construction de nouvelles usines et le développement de capacités d'encapsulation avancées. Les fournisseurs peuvent améliorer leur accès au marché en établissant des laboratoires d'application à proximité de leurs clients, en validant les protocoles de mesure avec des matériaux locaux et en maintenant des stocks de pièces détachées dans les principales régions de production. Les partenariats avec des intégrateurs d'équipements peuvent contribuer à réduire les obstacles à la mise en œuvre. La meilleure stratégie consiste à combiner un support technique localisé avec des normes de mesure harmonisées à l'échelle mondiale, permettant ainsi aux clients de transférer des processus validés entre leurs sites de production.
L'analyse intégrée des revêtements peut permettre de débloquer des comptes industriels à plus forte valeur ajoutée
Les industriels ont de plus en plus besoin de mesures d'épaisseur plus complètes. Il est possible d'intégrer l'épaisseur du revêtement à la rugosité de surface, au brillant, à la couleur, à l'adhérence, aux informations de polymérisation et aux conditions environnementales au sein d'un processus qualité unifié. De tels systèmes permettraient aux fabricants des secteurs automobile, aérospatial, médical et industriel de corréler les paramètres de revêtement aux performances du produit fini. Les fournisseurs peuvent exploiter cette opportunité grâce à des logiciels modulaires, des appareils portables connectés, des cellules d'inspection automatisées et des services de données par abonnement. L'intégration aux systèmes d'exécution de la production et de contrôle statistique des processus peut également générer une valeur ajoutée récurrente après l'acquisition initiale de l'équipement. La stratégie commerciale doit privilégier la réduction mesurable des retouches, de la consommation de matériaux, du temps d'inspection et des risques liés à la garantie, plutôt que de se concentrer uniquement sur la précision des instruments. Cette approche favorisera une adoption plus large par les grands fabricants multisites.
Développements récents
- Décembre 2025 : Rigaku lance le XTRAIA MF-3400, un système de métrologie de couches minces de nouvelle génération conçu pour la mesure non destructive et de haute précision des films semi-conducteurs. Ce système combine la réflectivité des rayons X, la fluorescence des rayons X et la diffraction des rayons X pour mesurer l’épaisseur, la densité, la composition et la cristallinité des films, offrant une précision de mesure inférieure au nanomètre sur des zones aussi étroites que 50 µm. Avec une capacité de mesure jusqu’à deux fois supérieure à celle de son prédécesseur et son adoption prévue par KIOXIA pour les lignes de production de masse de mémoire NAND 3D, ce système répond à la demande croissante de mesures d’épaisseur de films à haut débit et à l’échelle nanométrique dans la fabrication avancée de semi-conducteurs.
- Avril 2025 : Le groupe Inteplast a modernisé les systèmes de mesure d’épaisseur de deux lignes de production de films BOPP au Texas en remplaçant les jauges radioactives par des scanners d’épaisseur NDC infrarouges fournis par Brückner Servtec. Cette modernisation, associée au logiciel de contrôle d’épaisseur de Brückner, vise à offrir des mesures d’épaisseur de film plus précises et fiables, tout en améliorant la sécurité au travail et la qualité de la production. Cette mise à niveau illustre la transition vers des technologies de mesure d’épaisseur automatisées et non radioactives dans la fabrication de films plastiques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -