
Marché des antennes GPS : taille, part de marché et prévisions 2034
Analyse du marché des antennes GPS : taille et prévisions (2021-2031), parts mondiales et régionales, tendances et opportunités de croissance. Couverture du rapport : par type (interne, externe), application (aéronautique, automobile, transport, santé) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00023063
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 19, 2026


Taille du marché en 2025
2,91 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,24 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,68 %
taux de croissance
Marché adressable
36,69 milliards de dollars américains
(2026-2034)
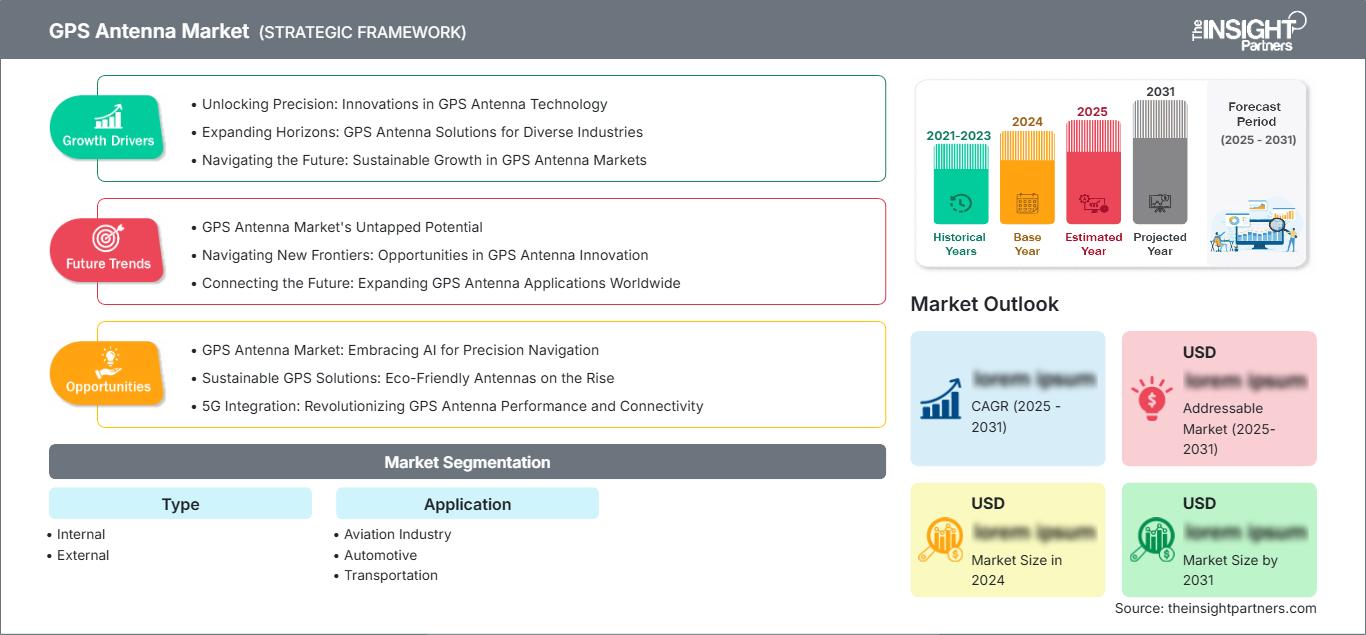
Le marché des antennes GPS était évalué à 2,91 milliards de dollars américains en 2025 et devrait atteindre 5,24 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,68 % entre 2026 et 2034. Cette croissance souligne l'importance croissante des solutions de positionnement de précision dans de nombreux secteurs. Parmi les moteurs de ce marché figurent le développement des systèmes autonomes, la demande accrue de services de géolocalisation et l'intégration croissante du GNSS dans les équipements grand public et industriels.
L'Amérique du Nord dominait le marché des antennes GPS en 2025 et devrait maintenir un taux de croissance annuel composé (TCAC) d'environ 5,5 à 6,5 % sur la période de prévision. Cette position dominante s'explique par l'adoption précoce de solutions de navigation avancées dans les secteurs de l'automobile et de l'aéronautique, les importants investissements du secteur de la défense dans les systèmes de positionnement et la présence de grands fournisseurs de technologies dans la région. Le développement des véhicules autonomes et de l'agriculture de précision contribue également à la croissance du marché nord-américain.
Analyse et perspectives du marché des antennes GPS
- Amérique du Nord : Elle devrait détenir une part de marché d’environ 30 à 34 % en 2025, avec un taux de croissance annuel composé (TCAC) de 5,5 à 6,5 % entre 2026 et 2034. Cette croissance est alimentée par la forte concentration d’entreprises technologiques et par les investissements importants dans le secteur de la défense.
- États-Unis : Représentant près de 85 à 90 % du marché nord-américain en 2025, ce marché connaît une croissance annuelle composée de 5,0 à 6,0 %. Il est soutenu par des investissements substantiels dans les essais de véhicules autonomes et les projets d’infrastructures intelligentes.
- L’Europe représentera environ 24 à 28 % du marché mondial en 2025, avec un TCAC de 5,5 à 6,5 %. Les pays leaders sont le Royaume-Uni, l’Allemagne et la France, grâce à l’excellence de leur secteur automobile et à l’adoption de l’agriculture de précision.
- Asie-Pacifique : Représentant environ 26 à 30 % du marché mondial en 2025, elle affichera le taux de croissance annuel composé le plus élevé, de 7,5 à 8,5 %. La Chine, le Japon, l’Inde et la Corée du Sud sont les principaux moteurs de cette croissance, portée par une industrialisation rapide et des initiatives de villes intelligentes.
- Segment le plus important : Le segment « Type » domine le marché avec une part d’environ 55 à 60 % en 2025, affichant un taux de croissance annuel composé (TCAC) de 6,0 à 7,0 %. Cette croissance est due au déploiement massif d’antennes externes dans les secteurs automobile et aéronautique, qui exigent une réception du signal optimale.
- Segment à forte croissance : Le segment des applications devrait connaître une croissance annuelle composée de 7,0 à 8,0 %, portée par l'adoption croissante des solutions d'antennes GPS dans les secteurs des transports et de la santé pour le suivi des actifs et la surveillance des patients.
- Principales sociétés analysées en détail : Harxon Corporation, Hemisphere GNSS, Javad GNSS, Inc., Leica Geosystems, NavCom Technology, Inc., NovAtel, Inc., Orolia, Sokkia, Tallysman, Topcon Positioning Systems, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des antennes GPS connaît une évolution, délaissant les systèmes de positionnement autonomes classiques au profit des solutions GNSS multi-constellations, qui offrent une précision et une fiabilité accrues. La dynamique du marché se transforme à mesure que les fabricants élargissent leurs gammes de produits pour répondre aux besoins de différents utilisateurs finaux, allant des levés topographiques de haute précision à la navigation autonome et aux applications de suivi d'actifs basées sur l'Internet des objets (IoT). Grâce aux progrès constants de la technologie des antennes (miniaturisation, compatibilité multibande et résistance aux interférences), les antennes GPS deviennent performantes même dans des environnements plus difficiles, tels que les zones urbaines denses et les espaces intérieurs.
Le marché des antennes GPS devrait connaître une croissance soutenue dans les années à venir, portée par les investissements massifs des pays en développement dans leurs infrastructures numériques et leurs villes intelligentes. Un cadre réglementaire favorable à l'utilisation des systèmes avancés d'aide à la conduite (ADAS), ainsi que le besoin croissant de positionnement précis dans l'agriculture et la construction, figureront sans aucun doute parmi les principaux moteurs de ce marché.
Rapport sur le marché des antennes GPS : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,91 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,24 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,68% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des antennes GPS
Le principal moteur de la demande dans le secteur des antennes GPS est la forte croissance des services de géolocalisation, conjuguée au besoin de technologies de positionnement précises pour les véhicules autonomes. À l'heure où des secteurs comme l'automobile, l'aérospatiale et l'agriculture adoptent rapidement l'automatisation et les processus basés sur l'analyse de données, la demande en systèmes de positionnement de haute précision ne cesse d'augmenter. La croissance du marché des antennes GPS est rendue possible par les progrès technologiques en matière de réception multifréquence et multisatellite, qui permettent un positionnement très précis, de l'ordre du centimètre, pour des applications telles que la navigation des véhicules autonomes et l'agriculture de précision.
La structure concurrentielle du marché est caractérisée par la présence de fournisseurs de solutions technologiques GNSS et d'équipements de positionnement. Des entreprises leaders telles que NovAtel, Inc., Leica Geosystems et Topcon Positioning Systems, Inc. investissent dans l'innovation et les partenariats afin de consolider leur position sur le marché. Le rapport sur le marché des antennes GPS met en évidence l'émergence d'une tendance à la fourniture de solutions clés en main, comprenant une antenne, un récepteur et un logiciel de traitement conçu spécifiquement pour une application donnée. On observe également une augmentation des opérations de fusions-acquisitions réalisées par les principales entreprises du secteur afin d'élargir leur gamme de produits et leur présence géographique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des antennes GPS : Perspectives stratégiques
Perspectives régionales
Marché des antennes GPS en Amérique du Nord
L'Amérique du Nord est un marché développé mais en pleine croissance pour les antennes GPS, représentant une part de marché significative d'environ 30 à 34 % du chiffre d'affaires mondial total en 2025. La croissance de cette région repose sur l'adoption rapide des nouvelles technologies de positionnement dans des domaines tels que la production de véhicules autonomes, l'agriculture de précision et les applications militaires. Parmi les facteurs de croissance, on peut citer les importants financements publics alloués à la modernisation des systèmes GPS et au développement de systèmes d'augmentation GNSS, la présence d'acteurs clés dans les technologies innovantes, ainsi qu'un écosystème bien développé pour les essais de véhicules autonomes. Le marché des antennes GPS en Amérique du Nord connaît une croissance soutenue grâce à l'utilisation croissante des infrastructures intelligentes et des objets connectés (IoT) qui nécessitent des informations de localisation précises. Le taux de croissance annuel composé (TCAC) pour cette région entre 2026 et 2034 devrait se situer entre 5,5 % et 6,5 %.
Marché américain des antennes GPS
Les États-Unis dominent le marché nord-américain, avec une part de marché estimée entre 85 et 90 % en 2025 et un taux de croissance annuel composé (TCAC) de 5 à 6 %. Cette position dominante s'explique par la présence de nombreux fournisseurs de solutions GNSS, les investissements du secteur de la défense dans les solutions de positionnement et le dynamisme du secteur des véhicules autonomes. Les antennes GPS sont largement utilisées dans les transports et l'agriculture, où un positionnement précis est essentiel à l'efficacité des processus. Des acteurs clés tels que NavCom Technology, Inc. et NovAtel, Inc. s'efforcent d'accroître leur part de marché grâce à des collaborations stratégiques avec des intégrateurs de systèmes et des équipementiers.
Marché européen des antennes GPS
L'Europe détient environ 24 à 28 % du marché mondial des antennes GPS, avec un taux de croissance annuel composé (TCAC) de 5,5 à 6,5 %. Le Royaume-Uni et l'Allemagne se sont imposés comme les acteurs clés de la région, grâce à leur industrie automobile performante et à l'adoption de la technologie de conduite autonome. La France, l'Italie et l'Espagne contribuent également de manière significative à ce marché, soutenues par des programmes gouvernementaux axés sur le développement de l'agriculture numérique et des villes intelligentes. La croissance dans cette région est également stimulée par le système de navigation par satellite Galileo de l'Union européenne, qui favorise l'utilisation de systèmes d'antennes multi-GNSS.
Marché des antennes GPS en Asie-Pacifique
La région Asie-Pacifique est le marché des antennes GPS qui connaît la croissance la plus rapide, représentant environ 26 à 30 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) solide de 7,5 à 8,5 %. La Chine et le Japon dominent ce marché, grâce à des investissements considérables dans des projets d'infrastructures publics de grande envergure et à une numérisation rapide de leurs secteurs industriels. L'Inde et la Corée du Sud affichent également des taux de croissance élevés, du fait de l'augmentation des investissements dans les projets de villes intelligentes et le développement des véhicules autonomes. Les politiques de promotion de la fabrication locale de composants et de technologies GNSS, ainsi que l'indépendance technologique, stimulent également l'adoption des antennes GPS en Asie-Pacifique.
Marché des antennes GPS au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique est un marché émergent pour les antennes GPS, l'Arabie saoudite et les Émirats arabes unis étant les principaux utilisateurs grâce à d'importants investissements dans les villes intelligentes et le développement des infrastructures numériques. Ce marché affiche un TCAC d'environ 6,0 à 8,0 %, porté par le besoin de positionnement précis dans les secteurs de l'énergie, du développement des infrastructures et de la modernisation de la défense. L'Afrique du Sud s'est également imposée comme un marché majeur, avec une demande croissante de solutions de positionnement précis dans les secteurs minier et agricole.
Analyse de segmentation
Taper
Le segment « Type » est un pilier du marché des antennes GPS, englobant les configurations d'antennes internes et externes. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,0 à 7,0 % entre 2026 et 2034, portée par la gamme croissante d'applications exigeant différents formats et performances. La dynamique du marché est façonnée par les innovations constantes dans la conception des antennes, visant à améliorer la réception du signal, à réduire leur taille et à optimiser leur intégration. La croissance de ce segment est également stimulée par la demande croissante d'antennes externes pour les applications de haute précision et d'antennes internes pour l'électronique grand public et les objets connectés (IoT).
- Antennes internes : Intégrées aux appareils, ces antennes offrent un gain de place et une intégration esthétique. La miniaturisation croissante des appareils électroniques grand public, des objets connectés et des applications IoT stimule la demande d’antennes GPS internes à sensibilité améliorée et compatibles avec plusieurs bandes de fréquences.
- Antennes externes : Les antennes GPS externes sont conçues pour les applications exigeant une réception et une précision du signal supérieures, telles que la navigation automobile, la topographie et l’aviation. Leur importance stratégique croît avec le déploiement croissant de systèmes autonomes et de solutions de positionnement de haute précision qui requièrent une réception du signal robuste, même dans des environnements difficiles.
Application
Le segment des applications est un moteur essentiel du marché des antennes GPS, avec un taux de croissance annuel composé (TCAC) de 7,0 à 8,0 % entre 2026 et 2034. Cette croissance est soutenue par le besoin croissant de positionnement et de navigation précis dans divers secteurs d'utilisateurs finaux. L'adoption d'antennes GPS avancées dans les véhicules autonomes et les transports s'accélère, motivée par la nécessité de disposer de données de positionnement fiables et précises pour une navigation sûre. L'industrie aéronautique contribue également de manière significative à cette croissance, en utilisant des antennes de haute précision pour des applications commerciales et de défense.
- Industrie aéronautique : Elle dépend des antennes GPS pour les systèmes de navigation, de surveillance et de communication des aéronefs commerciaux et militaires. L’adoption croissante des systèmes d’augmentation par satellite et la modernisation de la gestion du trafic aérien stimulent la demande en antennes aéronautiques haute fiabilité.
- Automobile : Utilise des antennes GPS pour la navigation, les services de véhicules connectés et les systèmes avancés d’aide à la conduite. Le développement croissant des véhicules autonomes et l’intégration des fonctionnalités de véhicules connectés alimentent la demande en antennes GPS automobiles robustes et performantes.
- Transports : Ce secteur utilise des antennes GPS pour la gestion de flottes, le suivi des actifs, l’optimisation logistique et les systèmes de transport public. Le besoin de données de géolocalisation en temps réel pour améliorer l’efficacité opérationnelle et la sécurité est un facteur déterminant pour ce segment.
- Secteur de la santé : Utilisation d’antennes GPS pour la surveillance des patients, le suivi des équipements et les systèmes d’intervention d’urgence. L’adoption croissante de la télémédecine et des solutions de surveillance à distance des patients accroît la demande en antennes GPS fiables dans le domaine de la santé.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Industrie aéronautique |
Haut |
Vol autonome |
Mise à l'échelle |
|
Automobile |
Haut |
Intégration ADAS |
Mise à l'échelle |
|
Transport |
Moyen |
Suivi de flotte |
Mature |
|
Soins de santé |
Moyen |
Surveillance à distance |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des antennes GPS
Développement rapide des véhicules autonomes
La croissance exponentielle des essais et du déploiement des véhicules autonomes est un moteur essentiel du marché. Les systèmes autonomes exigent une précision de positionnement centimétrique, uniquement atteignable grâce à des antennes GPS multi-constellations hautes performances capables de recevoir les signaux GPS, GLONASS, Galileo et BeiDou. L'impact est particulièrement marqué dans les secteurs de l'automobile et des transports, où un positionnement fiable est crucial pour la sécurité de la navigation et du fonctionnement. Ce facteur devrait stimuler significativement la demande d'antennes externes de haute précision, résistantes aux interférences et multibandes.
Adoption croissante de l'agriculture de précision
L'adoption croissante des techniques d'agriculture de précision alimente la demande en antennes GPS. Les agriculteurs utilisent de plus en plus les systèmes de guidage GPS pour le pilotage automatique, l'application à dose variable et la cartographie des parcelles afin d'optimiser les rendements et de réduire les coûts. Ce facteur est particulièrement important en Amérique du Nord et en Europe, où les grandes exploitations agricoles commerciales adoptent les technologies de l'agriculture de précision. La tendance vers des pratiques agricoles durables et la nécessité de maximiser la productivité devraient accélérer l'adoption des antennes GPS dans le secteur agricole.
Demande croissante de services géolocalisés et d'Internet des objets
La multiplication des services de géolocalisation et des objets connectés (IoT) engendre une forte demande en antennes GPS. Des appareils portables et smartphones aux capteurs IoT industriels, le besoin de données de localisation précises se développe dans les applications grand public et professionnelles. Ce facteur impacte de nombreux secteurs, dont la santé, la logistique et le commerce de détail, où le suivi de la localisation et la gestion des actifs deviennent essentiels. La tendance à l'interconnexion généralisée devrait soutenir la demande en antennes GPS, tant internes qu'externes.
Tendances futures du marché des antennes GPS
Intégration des capacités multi-constellations et multi-fréquences
Les tendances du marché des antennes GPS indiquent une évolution significative vers des antennes multi-constellations et multi-fréquences capables de recevoir les signaux GPS, GLONASS, Galileo et BeiDou. Cette intégration permet d'améliorer la précision, la fiabilité et la robustesse du positionnement, notamment dans des environnements complexes tels que les zones urbaines denses et les espaces intérieurs. Cette tendance devrait s'accélérer avec le déploiement croissant de systèmes GNSS par les pays et la demande accrue des utilisateurs pour des performances de positionnement supérieures.
Adoption des technologies anti-brouillage et anti-usurpation d'identité
L'adoption croissante des technologies anti-brouillage et anti-usurpation d'identité dans les antennes GPS constitue une tendance émergente. Alors que les signaux GPS deviennent de plus en plus essentiels pour des applications critiques telles que la conduite autonome et l'aviation, le besoin de solutions de positionnement robustes s'accroît. Des antennes GPS avancées intégrant des capacités d'atténuation des interférences sont en cours de développement afin de garantir un service continu, même en présence d'interférences intentionnelles ou non.
Opportunités du marché des antennes GPS
Expansion sur les marchés émergents de l'Internet des objets et des appareils portables
Le marché des antennes GPS offre une opportunité considérable de pénétrer les marchés en pleine expansion de l'IoT et des objets connectés grâce à des antennes GPS compactes et basse consommation. Face à la croissance continue du nombre d'appareils connectés, la demande en antennes internes compactes et performantes s'accroît. Cette opportunité est particulièrement pertinente dans les secteurs de la santé, de la logistique et de l'électronique grand public, où les contraintes d'espace et la consommation d'énergie sont des facteurs critiques. Les prévisions concernant les antennes GPS indiquent un fort potentiel de croissance dans ce segment.
Développement de solutions de haute précision pour les applications émergentes
L'adaptation des solutions d'antennes GPS de haute précision aux exigences spécifiques des applications émergentes telles que la livraison par drone, la robotique autonome et les infrastructures de villes intelligentes représente une opportunité de croissance considérable. Le développement de solutions plus précises, robustes et intégrables peut conférer aux fabricants un avantage concurrentiel. Cette approche ciblée permet aux fournisseurs de répondre à des problématiques précises, favorisant ainsi une meilleure pénétration du marché dans les applications à forte valeur ajoutée. Les opportunités offertes par les antennes GPS sont particulièrement prometteuses dans la région Asie-Pacifique, où les investissements dans les infrastructures s'accélèrent.
Développements récents
- Novembre 2025 : Panorama Antennas et Panasonic Connect annoncent un partenariat stratégique visant à intégrer la technologie d’antennes hautes performances de Panorama à la gamme d’ordinateurs durcis TOUGHBOOK® de Panasonic, destinés aux opérations mobiles critiques. La plateforme d’antennes 5G Sharkee® intégrée combine les technologies 4G/5G MiMo 2x2, Wi-Fi 6 et GNSS/GPS haute précision dans une seule unité renforcée, garantissant une connectivité fiable pour les services de sécurité publique, les services d’utilité publique et les professionnels de la maintenance sur le terrain.
- Mars 2025 : Quectel enrichit sa gamme d’antennes GNSS avec des solutions haute précision et personnalisables, conçues pour offrir une plus grande flexibilité aux développeurs IoT et aux applications de géolocalisation. Cet élargissement complète les modules GNSS de Quectel et répond aux exigences de positionnement de haute précision des objets connectés et des applications industrielles. En élargissant son offre d’antennes GNSS, Quectel renforce sa position sur le marché des antennes GPS/GNSS et accompagne l’adoption croissante des technologies de positionnement de haute précision dans l’IoT, la navigation, les transports et autres applications géolocalisées.
- Janvier 2025 : Taoglas a lancé une nouvelle gamme d’antennes GNSS actives multibandes sous sa série Levity, comprenant l’AHP24510 (bande L1/L2/L) et l’AHP54510 (bande L1/L5/L). Ces antennes patch directionnelles sont optimisées pour les constellations de satellites GPS, Galileo, GLONASS et BeiDou et prennent en charge des services de correction GNSS de haute précision grâce à leur capacité en bande L. L’architecture multibande permet une acquisition du signal plus rapide et plus précise, des performances de positionnement améliorées, une réduction des zones d’ombre des satellites et une consommation d’énergie moindre.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -